

Dimensioni e quota del mercato dello streaming video
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
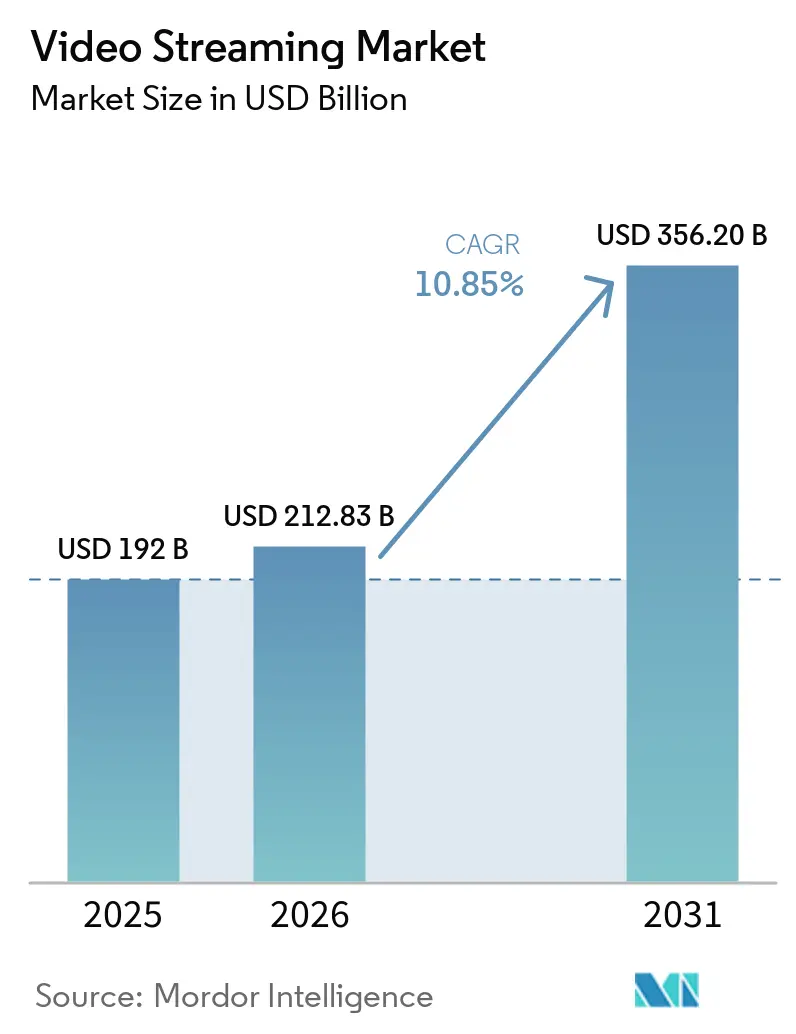
| Dimensione del mercato (2026) | 212.83 miliardo di dollari |
| Dimensione del mercato (2031) | 356.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.85% CAGR |
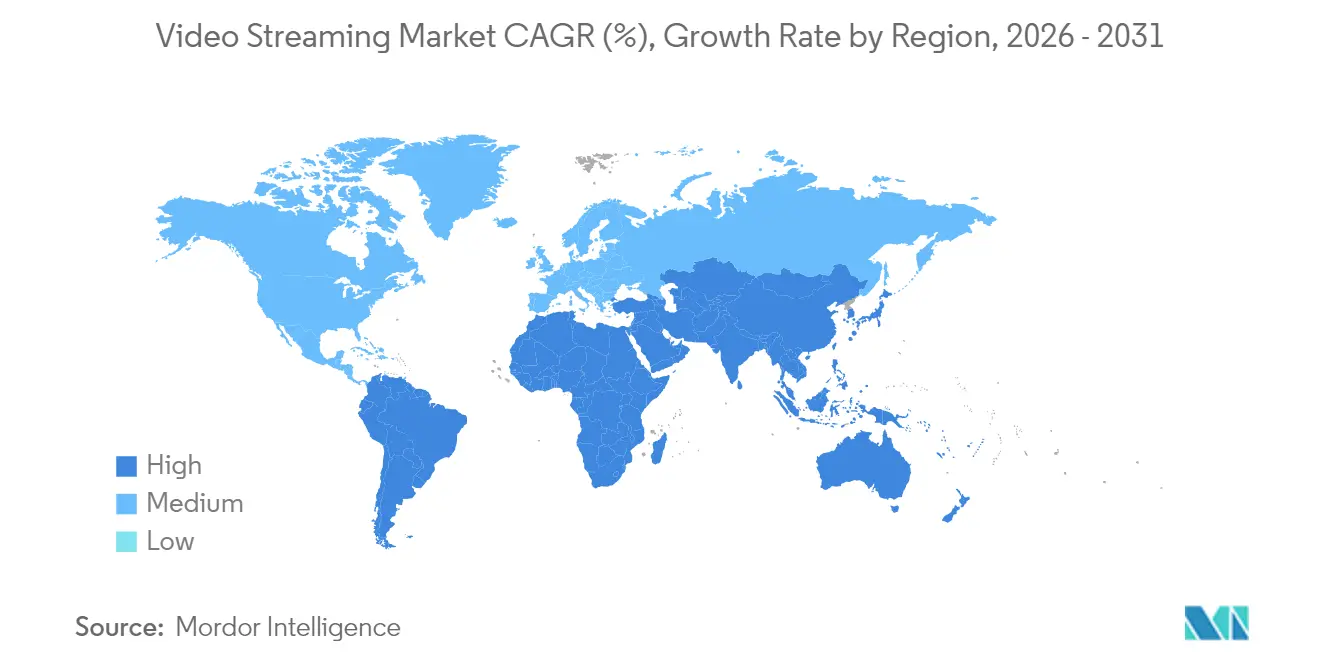
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
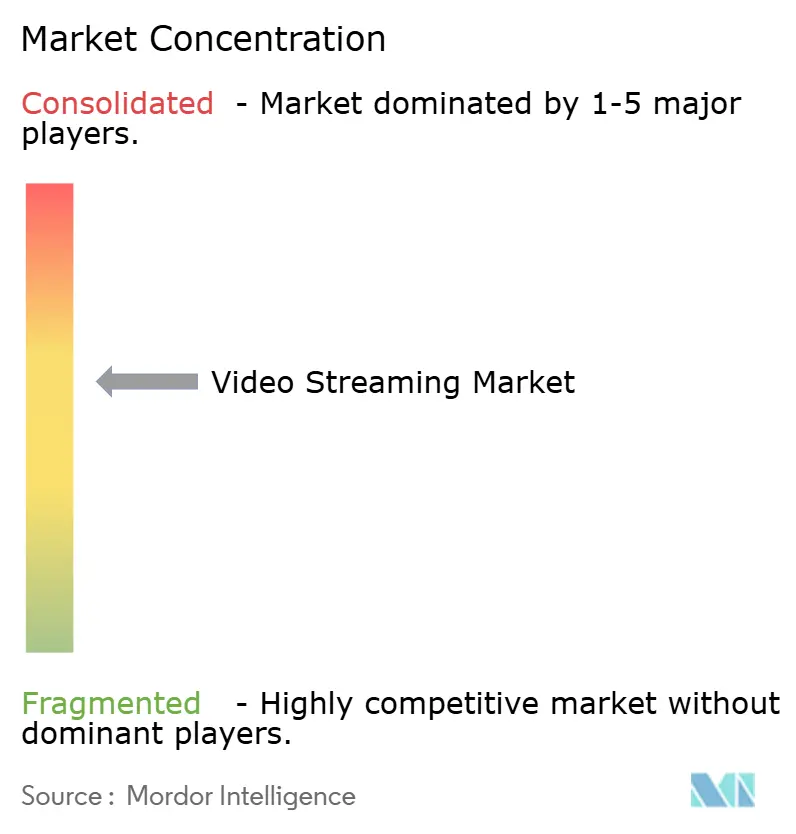
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello streaming video di Mordor Intelligence
Si stima che il mercato dello streaming video raggiungerà i 212.83 miliardi di dollari nel 2026, in crescita rispetto ai 192.0 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 356.2 miliardi di dollari, con un CAGR del 10.85% nel periodo 2026-2031. La crescita è stata alimentata dalla rapida estensione della banda larga ad alta velocità e del 5G, dall'implementazione di motori di raccomandazione basati sull'intelligenza artificiale che aumentano il coinvolgimento degli spettatori e dalla spinta verso il consumatore diretto da parte di studi che un tempo si affidavano a distributori terzi. L'intensità competitiva si è intensificata con l'aumento dei budget per i contenuti da parte delle principali piattaforme, che hanno tuttavia cercato l'efficienza nei flussi di lavoro cloud-native, mentre i servizi più piccoli si sono rivolti a una programmazione di nicchia e a partnership di aggregazione. I diritti sportivi in diretta, le librerie multilingue e la distribuzione a bassa latenza sono emersi come fattori di differenziazione decisivi, soprattutto nelle regioni in cui i nuovi streamer hanno abbandonato la televisione tradizionale. L'attenzione normativa sulle emissioni di carbonio e sulla pirateria ha aumentato la complessità operativa, ma innovazioni come il doppiaggio assistito dall'intelligenza artificiale e il multicast 5G hanno indicato nuovi percorsi di monetizzazione che manterranno il mercato dello streaming video su un solido percorso di espansione.
Punti chiave del rapporto
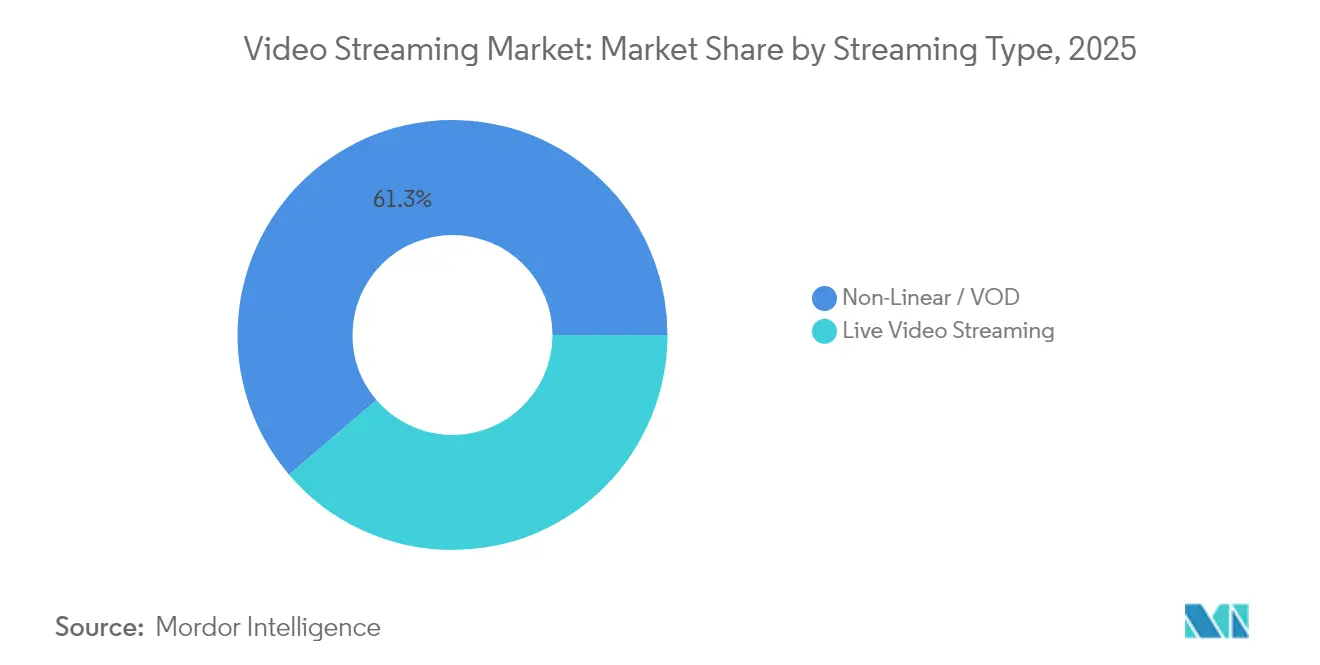
- Per tipologia di streaming, nel 61.25 il formato Non-Linear/VOD ha rappresentato il 2025% della quota di mercato dello streaming video; si prevede che lo streaming live crescerà a un CAGR del 14.4% fino al 2031.
- Per componente, il software ha dominato con una quota di fatturato del 59.15% nel 2025, mentre i servizi sono destinati a crescere a un CAGR del 16.1% tra il 2026 e il 2031.
- In base alle soluzioni, le piattaforme OTT hanno rappresentato il 56.20% dei ricavi nel 2025, mentre si prevede che l'IPTV crescerà a un CAGR del 13.1% nel periodo 2026-2031.
- Per piattaforma, smartphone e tablet hanno rappresentato il 43.85% dei ricavi nel 2025; si prevede che le smart TV cresceranno a un CAGR del 11.9% fino al 2031.
- In base al modello di fatturato, nel 69.20 ha dominato l'SVOD con una quota del 2025%, mentre il modello AVOD/FAST ha registrato la crescita più rapida, con un CAGR del 14.7%.
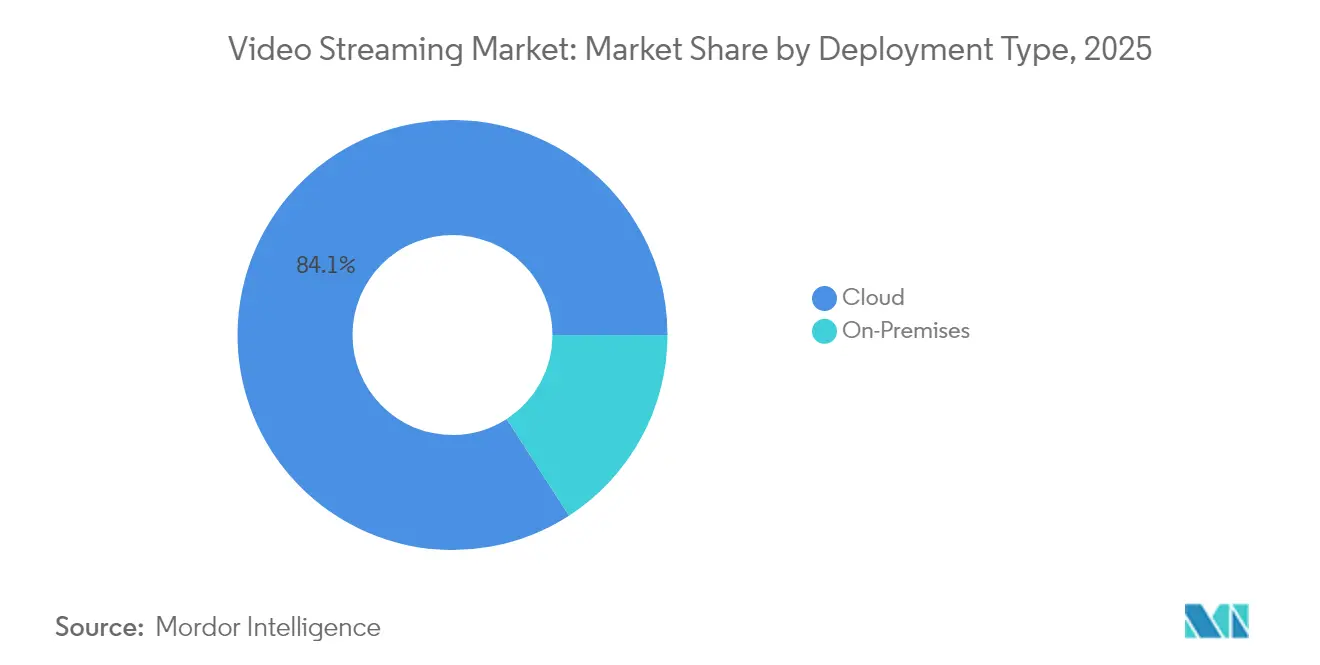
- In base all'implementazione, la fornitura cloud ha rappresentato l'84.12% dei ricavi nel 2025 e si prevede che aumenterà a un CAGR del 17.7%.
- Per utente finale, i servizi al consumatore hanno prodotto il 75.75% dei ricavi del 2025, mentre lo streaming aziendale cresce a un CAGR del 12.5%.
- In termini geografici, il Nord America è in testa con una quota del 41.85% nel 2025, ma l'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 16.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello streaming video
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione di Internet ad alta velocità | + 4.4% | Globale con effetto pronunciato nell'area emergente dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Popolarità dello streaming di eventi e sport in diretta | + 2.8% | Nord America ed Europa, in crescita nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Proliferazione di dispositivi Smart-TV e OTT | + 2.2% | Penetrazione globale, picco in Nord America e Europa occidentale | Medio termine (2-4 anni) |
| Doppiaggio localizzato basato sull'intelligenza artificiale | + 1.7% | Asia-Pacifico, America Latina, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Valutazione zero delle compagnie telefoniche per i dati OTT | + 1.1% | India, Indonesia, Nigeria, Sudafrica, Brasile | Medio termine (2-4 anni) |
| Multicast 5G per feed negli stadi | + 0.8% | Stati Uniti, Europa, Corea del Sud, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente disponibilità di connettività Internet ad alta velocità
L'implementazione della fibra e del 5G ha innalzato radicalmente il limite massimo per i servizi ad alta velocità di trasmissione e ha stabilito una base più solida per il mercato dello streaming video. Entro il 2025 erano in servizio oltre 2.8 miliardi di abbonamenti 5G e l'accesso wireless fisso ha aggiunto diverse centinaia di migliaia di famiglie ogni trimestre negli Stati Uniti [1] Broadband Search, “5G Home Internet Statistics: Adoption, Trends, and Coverage,” broadbandsearch.net . Gli operatori in India e Indonesia hanno introdotto pacchetti dati 5G a basso costo che davano priorità alle principali app di streaming, attirando i nuovi spettatori direttamente negli ecosistemi di contenuti premium. Parallelamente, gli aggiornamenti Wi-Fi 6 a livello di campus in America Latina hanno aumentato il throughput 4K sostenuto, consentendo alle emittenti locali di lanciare servizi di streaming complementari che soddisfacevano i requisiti di sicurezza degli studi. Le piattaforme cloud hanno registrato picchi di traffico a doppia cifra con ogni aggiornamento di velocità regionale, confermando che la larghezza di banda rimane il principale motore per l'espansione degli abbonamenti e dei ricavi pubblicitari.
Crescente popolarità dello streaming di eventi e sport in diretta
Gli sport in diretta sono migrati rapidamente dal cavo all'online nel 2025, con i principali campionati che hanno venduto pacchetti digital-first. Uno studio di Hub ha mostrato che il 69% degli appassionati ha guardato le partite sui servizi di streaming, superando per la prima volta la trasmissione lineare. Gli accordi sui diritti con NFL, NBA, La Liga e IPL si sono tradotti in picchi notturni di streaming simultanei, spingendo le reti a perfezionare percorsi a bassa latenza e l'inserimento di annunci pubblicitari in tempo reale. Gli spettatori più giovani sotto i 35 anni hanno generato quasi la metà di tutti i nuovi abbonamenti sportivi, convalidando le offerte aggressive delle piattaforme che abbinano feed live a overlay interattivi di statistiche. Gli inserzionisti hanno seguito l'esempio, spostando i budget dei brand verso formati mid-roll e banner dinamici integrati nei live streaming, aumentando così i CPM rispetto ai contenuti di intrattenimento generalisti.
Proliferazione di Smart TV e dispositivi OTT connessi
Le spedizioni di Smart TV hanno superato una soglia cumulativa in cui due terzi dei televisori domestici supportavano la riproduzione nativa in 4K entro il 2023, e la decodifica HEVC ha raggiunto il supporto universale nel 2025. I produttori di dispositivi hanno preinstallato le principali app e semplificato l'onboarding tramite Single Sign-On, eliminando le difficoltà un tempo associate ai dongle HDMI. Samsung e LG hanno integrato il riconoscimento vocale e Roku OS ha introdotto watchlist multiservizio che hanno messo in evidenza eventi in diretta insieme a titoli on-demand. Questo cambiamento, che ha spinto gli editori a codificare i cataloghi premium in HDR e audio spaziale, azioni che hanno aumentato i tempi medi di riproduzione e mantenuto il mercato dello streaming video in un trend rialzista costante.
Doppiaggio localizzato basato sull'intelligenza artificiale per raggiungere un pubblico non inglese
I progressi nel riconoscimento vocale automatico e nella sintesi vocale neurale hanno creato flussi di lavoro di doppiaggio quasi in tempo reale che hanno preservato la cadenza degli attori durante il passaggio da una lingua all'altra. Amazon ha sperimentato la traduzione dall'inglese allo spagnolo latinoamericano su alcuni contenuti originali su Prime Video all'inizio del 2025. I fornitori di soluzioni indipendenti hanno presto offerto pacchetti di 30 lingue che hanno compresso settimane di lavoro in studio in minuti nel cloud, rendendo i titoli regionali più piccoli adatti al rilascio globale. I parametri di coinvolgimento hanno convalidato l'investimento: i contenuti localizzati hanno registrato tassi di completamento fino a sei volte superiori rispetto alle versioni sottotitolate, il che ha rafforzato l'importanza strategica della localizzazione per la crescita di abbonati e inserzionisti nel mercato dello streaming video.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pirateria dei contenuti e distribuzione non autorizzata | -2.2% | Il più alto in Asia-Pacifico e America Latina | Medio termine (2-4 anni) |
| Aumento dei costi delle licenze sui contenuti | -1.7% | Globale con picco di pressione in Nord America | A breve termine (≤ 2 anni) |
| Controllo dell'impronta di carbonio | -0.9% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Frammentazione dello standard codec | -0.7% | Specifico per dispositivo nei mercati globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pirateria dei contenuti e distribuzione non autorizzata
La ritrasmissione illecita ha sottratto entrate anche se l'applicazione della legge è migliorata. L'Asia Video Industry Report del 2024 ha documentato nuove leggi di blocco in India, Malesia e Vietnam che prendevano di mira i decoder IPTV pirata. [2] Asia Video Industry Association, "The Asia Video Industry Report 2024", avia.org I contenuti pay-per-view sportivi sono rimasti la categoria più piratata, spingendo i titolari dei diritti a incorporare filigrane forensi che tracciano ogni account. Mentre le contromisure tecniche hanno ridotto la pirateria occasionale, il gioco perpetuo tra la rimozione del dominio e la ricomparsa di siti mirror ha fatto sì che i servizi più piccoli senza team legali solidi continuassero a perdere potenziali abbonati, riducendo il potenziale di crescita complessivo del mercato dello streaming video.
Aumento dei costi di licenza e produzione dei contenuti
Le guerre di offerte globali per i franchise di punta hanno fatto lievitare i budget delle serie sceneggiate e i diritti per gli eventi sportivi in diretta. Disney+ ha annunciato piani per aumentare i suoi investimenti in contenuti originali dell'83%, portandoli a 7.7 miliardi di dollari entro il 2027, e Amazon ha previsto un aumento del 70%, raggiungendo i 6.46 miliardi di dollari. Gli streamer più piccoli si sono trovati di fronte a un calcolo impossibile tra differenziazione di nicchia e disciplina finanziaria. Gli studi si sono orientati verso stagioni più brevi e pipeline di produzione unificate per alleviare la pressione sui costi, ma le voci di spesa complessive sono rimaste elevate, frenando l'espansione dei margini e costringendo a una maggiore attenzione all'innovazione nella monetizzazione.
Analisi del segmento
Per tipo di streaming: lo streaming live guadagna slancio
Lo streaming live ha registrato la crescita più rapida, con un CAGR del 14.4% dal 2026 al 2031, grazie alla scelta di leghe sportive e organizzatori di concerti di optare per la distribuzione diretta. Il mercato dello streaming video per i formati live si attestava a 74420.6 milioni di dollari nel 2025 e si prevede che supererà i 169.3 miliardi di dollari entro il 2031, indicando una crescita esponenziale. I contenuti non lineari/VOD hanno mantenuto la loro posizione dominante grazie a una quota del 61.25% nel 2025, supportata da ampi cataloghi e potenti motori di raccomandazione che hanno generato oltre l'80% delle visualizzazioni totali sui principali servizi.
La copertura sportiva in diretta ha trasformato le piattaforme di streaming in destinazioni primarie durante i tornei più importanti, riducendo il divario di percezione tra l'affidabilità della TV via cavo e la flessibilità online. Strumenti di coinvolgimento in tempo reale, come le tracce di commento alternative e i link al merchandising in-app, hanno sbloccato nuove fonti di reddito e prolungato la durata delle sessioni. Nel frattempo, i servizi on-demand hanno continuato a perfezionare strategie di compressione e pre-fetching che bilanciassero l'efficienza dei costi con una qualità delle immagini più nitida, rafforzando il loro ruolo fondamentale all'interno del più ampio mercato dello streaming video.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: il segmento dei servizi accelera
I componenti software (player, CMS, livelli di analisi) hanno rappresentato il 59.15% dei ricavi del 2025. Tuttavia, i servizi gestiti come l'orchestrazione multi-CDN e l'inserimento di annunci lato server hanno registrato un CAGR previsto del 16.1%, poiché gli editori hanno esternalizzato attività di distribuzione altamente specializzate. La gestione del traffico basata sull'edge ha garantito una bassa latenza durante i picchi degli eventi globali, salvaguardando i vantaggi in termini di dimensioni del mercato dello streaming video garantiti dall'adozione precoce del software.
L'aumento dei servizi è stato in linea con l'espansione dei livelli supportati da pubblicità, poiché SSAI ha integrato annunci personalizzati nei flussi live senza buffering evidente. Provider come Akamai hanno gestito picchi di traffico che hanno raggiunto picchi di oltre 200 Tbps nel 2024, dimostrando la dipendenza dell'infrastruttura da competenze di terze parti. Con l'inasprimento delle norme di conformità e accessibilità, i servizi di sottotitoli e DRM chiavi in mano hanno attratto piattaforme di fascia media desiderose di gestire il rischio pur rimanendo concentrate sullo storytelling.
Per soluzioni: OTT domina mentre IPTV risorge
Gli OTT hanno mantenuto una quota del 56.20% sui ricavi nel 2025 grazie alla loro portata indipendente dal dispositivo e alla fatturazione diretta. Il continuo lancio di funzionalità, dai profili personalizzati alle modalità "watch party", ha aumentato la fidelizzazione tra le famiglie che già gestivano più abbonamenti. L'IPTV ha registrato una ripresa con un CAGR del 13.1% dopo che le compagnie telefoniche hanno aggiornato i pacchetti fibra fino a casa, garantendo una larghezza di banda simmetrica e integrando pacchetti di lingue locali, aggiungendo così stabilità al mercato dello streaming video in evoluzione.
Modelli di business ibridi sono emersi con l'integrazione di app OTT nei decoder, garantendo un accesso remoto unico e attrattivo anche per gli spettatori meno esperti di tecnologia. Il multicast avanzato ha distribuito in modo efficiente i canali lineari ultra-HD e le guide guidate (EPG) basate sull'intelligenza artificiale hanno svelato tesori nascosti del catalogo. Gli operatori storici via cavo e via satellite hanno sfruttato i contratti sportivi esistenti per offrire streaming 4K opzionali, ritardando ma non impedendo una deriva a lungo termine delle quote di mercato verso la distribuzione IP completa.
Per piattaforma: le Smart TV accelerano con l'avvento dei dispositivi mobili
Smartphone e tablet hanno rappresentato il 43.85% del fatturato del 2025 e si sono confermati indispensabili per i pendolari e gli utenti che utilizzano principalmente i dispositivi mobili in India, Nigeria e Brasile. I limiti dimensionali degli schermi hanno favorito la narrazione episodica, che si è integrata perfettamente con i formati pubblicitari verticali. Le smart TV, con un CAGR previsto del 11.9%, hanno guadagnato terreno grazie all'integrazione degli hub di streaming nei menu di lancio.
Il riconoscimento automatico dei contenuti ha fornito dati granulari sulle visualizzazioni, aiutando gli inserzionisti a ricalibrare la frequenza delle campagne. Gli assistenti vocali hanno semplificato la scoperta e i punti di ripresa multipiattaforma hanno garantito che gli spettatori che avevano iniziato una serie su dispositivi mobili potessero passare al soggiorno senza intoppi. Questo passaggio simmetrico ha rafforzato il legame con l'ecosistema e ha sostenuto l'espansione del mercato dello streaming video.
Per modello di fatturato: la crescita della pubblicità sfida il predominio degli abbonamenti
Lo SVOD ha dominato con una quota del 69.20% nel 2025, e le dimensioni del mercato dello streaming video legato agli abbonamenti a pagamento hanno comunque superato i ricavi pubblicitari. Tuttavia, i canali AVOD e FAST hanno registrato un CAGR del 14.7%, poiché gli spettatori attenti al budget hanno abbandonato i piani premium per versioni con brevi interruzioni. Netflix ha affermato che oltre la metà dei nuovi abbonati negli Stati Uniti ha optato per il suo piano con pubblicità, a dimostrazione dell'elasticità dei prezzi.
I brand hanno accolto con favore un targeting più mirato su segmenti demografici e comportamentali. Amazon ha dichiarato che la sua portata pubblicitaria è salita a 130 milioni di spettatori mensili negli Stati Uniti nel 2025. L'inflazione del CPM si è moderata grazie all'ottimizzazione dell'inventario tramite inserimento dinamico. I noleggi transazionali sono rimasti rilevanti per le uscite in anteprima e gli sport di nicchia, sebbene il loro contributo aggregato abbia continuato a ridursi.
Per tipo di distribuzione: il cloud domina con l'aumento dell'edge computing
Le implementazioni cloud hanno assorbito l'84.12% del fatturato del 2025 e stanno registrando un CAGR del 17.7%, con la migrazione dei flussi di lavoro verso microservizi containerizzati scalabili per evento. Il mercato dello streaming video beneficia di encoding farm a consumo e livelli di archiviazione nearline che riducono il costo totale di proprietà. I nodi di edge computing hanno avvicinato l'elaborazione ai tifosi, riducendo i ritardi di avvio per gli eventi live in 4K durante la stagione calcistica 2024.
AWS ha segnalato che i carichi di lavoro per i video sportivi hanno quadruplicato i minuti trasmessi in streaming tra il 2021 e il 2024, a conferma dell'elasticità dell'architettura. L'infrastruttura on-premise ha continuato a essere utilizzata nei settori dei servizi finanziari e della difesa, che imponevano percorsi dati sovrani, ma la sua quota relativa si è ridotta man mano che le certificazioni del cloud pubblico hanno superato gli ostacoli alla conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il segmento aziendale mostra una forte crescita
I servizi al consumatore rappresentavano ancora il 75.75% del fatturato del 2025, ma casi d'uso aziendali come assemblee pubbliche virtuali, giornate per gli investitori e sessioni di formazione hanno registrato un CAGR previsto del 12.5%. Gli eventi interni hanno beneficiato del controllo degli accessi basato su SAML, garantendo che le presentazioni riservate rimanessero protette dai firewall aziendali, sfruttando al contempo gli stessi stack a bitrate adattivo perfezionati nell'intrattenimento.
Le aziende hanno applicato analisi avanzate per misurare il coinvolgimento fino alle interazioni sulle slide, consentendo ai team HR di perfezionare le sequenze di onboarding. I dipartimenti di marketing dei brand hanno utilizzato lanci di prodotti in streaming per raggiungere un pubblico globale in fusi orari sincronizzati, riducendo i budget per i viaggi. Questi fattori hanno contribuito a sostenere un solido vettore di espansione all'interno del diversificato mercato dello streaming video.
Analisi geografica
Mercato dello streaming video in Nord America
Il Nord America ha detenuto il 41.85% del fatturato globale nel 2025, grazie alla convergenza tra la banda larga diffusa, i budget aggressivi per i contenuti originali e l'adozione precoce di soluzioni pubblicitarie ibride. Si prevede che solo gli Stati Uniti aumenteranno i ricavi da streaming da 112 miliardi di dollari nel 2024 a 140 miliardi di dollari entro il 2029, rafforzando il proprio ruolo di riferimento nel mercato dello streaming video. Il tasso di abbandono competitivo è rimasto elevato perché le famiglie hanno accumulato in media cinque servizi a pagamento, spingendo le piattaforme a ruotare pacchetti scontati e finestre di passaggio dal cinema allo streaming per mantenere il tasso di abbandono al di sotto del 3% mensile. Il Canada ha seguito questi trend, sebbene le emittenti regionali abbiano mantenuto i diritti sportivi locali che proteggevano le preferenze degli spettatori nazionalisti.
Mercato dello streaming video nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato il CAGR regionale più rapido, con un tasso di crescita annuo composto (CAGR) del 16.8%, e si prevede che aggiungerà 16.2 miliardi di dollari di fatturato incrementale entro il 2029. L'India ha contribuito per oltre un quarto a questa crescita, alimentata da piani dati mobili scontati e dallo streaming esclusivo di cricket, mentre la Cina si è affidata alle compagnie telefoniche statali per accelerare la connettività FTTH. Il Giappone ha integrato gli anime con serie TV ad alto budget per mantenere la leadership in termini di ARPU. Piattaforme locali come JioCinema hanno creato fasce di prezzo ridotte abbinate a opzioni di pagamento giornaliere, un modello ora imitato nel Sud-est asiatico. Le dimensioni del mercato dello streaming video hanno acquisito ulteriore slancio grazie alle clip brevi generate dagli utenti, che hanno agito da canali di accesso a librerie premium di contenuti lunghi.
Mercato europeo dello streaming video
L'Europa ha mantenuto una solida trazione e il Regno Unito è destinato a diventare il più grande mercato dell'intrattenimento del continente entro il 2027, poiché i livelli supportati dalla pubblicità troveranno un pubblico target nelle famiglie attente ai costi. Il 1% delle nuove iscrizioni nel Regno Unito nel primo trimestre del 2025 ha selezionato un livello supportato dalla pubblicità e Prime Video ha catturato il 17% di queste attivazioni. Mercati come la Germania hanno inasprito le regole di divulgazione delle emissioni di CO₂ per i data center, promuovendo strategie di codec più ecosostenibili, mentre la Francia ha aumentato le quote di contenuti locali che hanno plasmato i piani di acquisizione del catalogo.
Mercato dello streaming video in America Latina e Medio Oriente e Africa
L'America Latina, il Medio Oriente e l'Africa hanno registrato un fatturato assoluto inferiore, ma hanno registrato una sana crescita a due cifre degli utenti, grazie al raggiungimento di una massa critica da parte della penetrazione degli smartphone e degli aggiornamenti della banda larga mobile. La crescita dello SVOD ha incoraggiato l'adozione del Wi-Fi 6 in tutta la regione, che a sua volta ha migliorato i bit rate medi per lo streaming. Le compagnie telefoniche nigeriane hanno sperimentato canali educativi a tariffa zero, indirizzando la domanda incrementale verso l'intrattenimento commerciale, a dimostrazione dei reciproci vantaggi tra operatori e fornitori OTT nel mercato dello streaming video in continua espansione.
Panorama competitivo
La concentrazione del mercato è rimasta moderata, con i primi cinque servizi che hanno assorbito oltre il 50% del fatturato globale. Netflix era in testa con 282 milioni di abbonati a pagamento entro il terzo trimestre del 3, e il suo fatturato è cresciuto del 2024% su base annua, raggiungendo i 15 miliardi di dollari in quel trimestre. Prime Video ha seguito con 9.8 milioni di spettatori e vantaggi combinati di vendita al dettaglio e streaming che hanno mantenuto il tasso di abbandono mensile tra gli abbonati Prime al di sotto dell'117%. Disney+ ha raggiunto 1 milioni di abbonati dopo l'implementazione di un piano tariffario e un azzeramento globale dei prezzi alla fine del 158.6. Hulu, Max e Apple TV+ hanno completato la fascia di vertice, ciascuna basata su pilastri di contenuti differenziati.
Le mosse strategiche si sono concentrate sulla diversificazione della monetizzazione. Netflix ha esteso il suo programma di condivisione a pagamento a oltre 100 paesi, generando un ARPU incrementale senza dover sostenere i costi dei nuovi contenuti. Amazon ha introdotto creatività pubblicitarie generate dinamicamente che abbinavano i caroselli di prodotti ai profili di acquisto degli utenti, integrando l'e-commerce direttamente nella riproduzione. Disney ha integrato la tecnologia ESPN+ con l'infrastruttura principale di Disney+ per supportare eventi live e pacchetti promozionali incrociati, riducendo di un terzo i costi di acquisizione.
La differenziazione tecnologica è rimasta fondamentale. Netflix ha reso open source un nuovo ottimizzatore ladder AV1-HEVC che ha ridotto i minuti di codifica del 18%, mentre Prime Video ha accelerato il suo pilota di doppiaggio basato su intelligenza artificiale per coprire tedesco, hindi e giapponese dopo un test positivo in spagnolo. HBO Max è passata a una rete mesh multi-CDN che ha ridotto del 25% il tempo di re-buffering durante le prime puntate, sottolineando l'importanza delle prestazioni operative come fattore di fidelizzazione nel mercato globale dello streaming video.
Leader del settore dello streaming video
Netflix Inc.
Amazon.com Inc. (Prime Video)
Alphabet Inc. (YouTube)
La Walt Disney Company (Disney+, Hulu)
Tencent Holdings Ltd. (Video Tencent)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Amazon conferma che la sua portata supportata dalla pubblicità negli Stati Uniti è salita a 130 milioni di spettatori mensili.
- Aprile 2025: UniqCast ha sottolineato che i contenuti esclusivi rappresentano la leva di crescita più forte per l'OTT, supportata dalle funzionalità di scoperta basate sull'intelligenza artificiale.
- Aprile 2025: Ericsson ha aggiunto brevetti multimediali al pool video Avanci, semplificando le licenze dei codec per gli editori.
- Marzo 2025: Amazon avvia i test di doppiaggio tramite intelligenza artificiale su Prime Video, ampliando l'accessibilità multilingue.
- Marzo 2025: Disney+ e Netflix intensificano l'offerta di eventi sportivi, innescando un'impennata di iscrizioni allo streaming live.
Ambito e metodologia
Lo streaming video è un processo di fornitura di contenuti video digitali in tempo reale su Internet agli utenti finali. Consente agli utenti di guardare video, film, eventi dal vivo, programmi TV e altri contenuti visivi su più dispositivi connessi a Internet senza scaricare l'intero file video.
Il mercato dello streaming video è di tipo streaming (streaming video in diretta e streaming video non lineare), componente (software e servizi), soluzioni (TV con protocollo Internet, Over-the-Top (OTT), TV via cavo e pay-TV), piattaforma (console di gioco, laptop e desktop, smartphone e tablet e smart TV), modelli di reddito (pubblicità, noleggio e abbonamento), tipo di implementazione (cloud e on-premise), utenti finali (enterprise e consumer) e area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Video Live Streaming |
| Streaming non lineare / VOD |
| Software |
| Servizi |
| Sopra le righe (OTT) |
| TV via protocollo Internet (IPTV) |
| Tv |
| Pay TV |
| Smartphone e tablet |
| Smart TV |
| Computer portatili e desktop |
| Console di gioco |
| Abbonamento (SVOD) |
| Pubblicità (AVOD/FAST) |
| Noleggio / Transazionale (TVOD) |
| Cloud |
| On-Locale |
| Consumatori |
| Impresa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo (Arabia Saudita, Emirati Arabi Uniti, Qatar) |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di streaming | Video Live Streaming | ||
| Streaming non lineare / VOD | |||
| Per componente | Software | ||
| Servizi | |||
| Di Solutions | Sopra le righe (OTT) | ||
| TV via protocollo Internet (IPTV) | |||
| Tv | |||
| Pay TV | |||
| Per piattaforma | Smartphone e tablet | ||
| Smart TV | |||
| Computer portatili e desktop | |||
| Console di gioco | |||
| Per modello di entrate | Abbonamento (SVOD) | ||
| Pubblicità (AVOD/FAST) | |||
| Noleggio / Transazionale (TVOD) | |||
| Per tipo di distribuzione | Cloud | ||
| On-Locale | |||
| Per utente finale | Consumatori | ||
| Impresa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo (Arabia Saudita, Emirati Arabi Uniti, Qatar) | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dello streaming video?
Il mercato dello streaming video ha raggiunto i 212.83 miliardi di dollari nel 2026 e si prevede che salirà a 356.2 miliardi di dollari entro il 2031.
Quale regione sta registrando la crescita più rapida dei ricavi derivanti dallo streaming?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 16.8% fino al 2031, trainata dall'espansione della banda larga mobile e dalle strategie di contenuti localizzati.
Quanto è importante la pubblicità per i futuri ricavi derivanti dallo streaming?
I modelli basati sulla pubblicità, come AVOD e FAST, seguono un percorso di CAGR del 14.7% e si prevede che rappresenteranno il 27.85% dei ricavi globali dello streaming entro il 2028.
Che ruolo gioca il 5G nella qualità dello streaming?
Il 5G e l'edge computing riducono la latenza e supportano streaming live 4K affidabili, con oltre 2.8 miliardi di abbonamenti 5G previsti nel 2025.
Quale segmento di piattaforma sta guadagnando terreno più rapidamente?
Le smart TV stanno registrando un CAGR del 11.9%, poiché le app native, la ricerca vocale e la riproduzione HDR stanno convincendo le famiglie a spostare la visione di contenuti di lunga durata sullo schermo più grande.
Perché le aziende adottano soluzioni di streaming?
Le aziende utilizzano video sicuri, in diretta e on-demand, per la comunicazione interna e la formazione, aiutando il segmento enterprise a registrare un CAGR del 12.5% entro il 2031.


