

Dimensioni e quota del mercato dei video on demand
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 140.63 miliardo di dollari |
| Dimensione del mercato (2031) | 242.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei video on demand di Mordor Intelligence
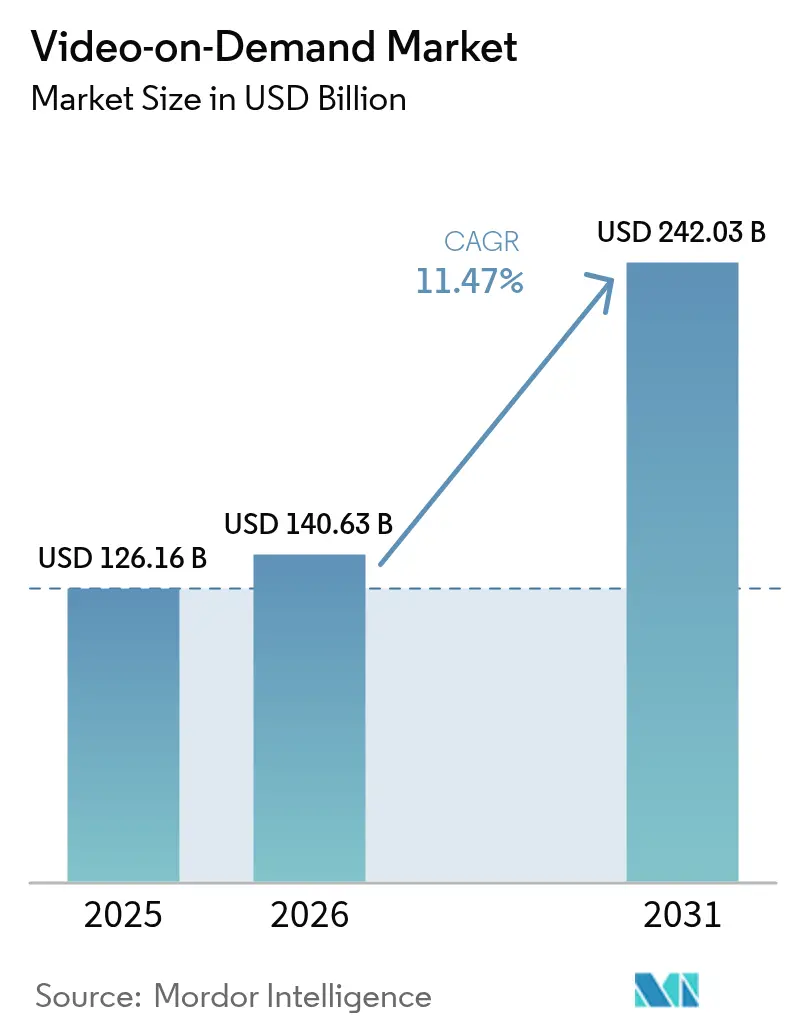
Il mercato del video on demand è stato valutato a 126.16 miliardi di dollari nel 2025 e si stima che crescerà dai 140.63 miliardi di dollari del 2026 ai 242.03 miliardi di dollari entro il 2031, con un CAGR dell'11.47% nel periodo di previsione (2026-2031). La crescente copertura in fibra e 5G, la rapida implementazione di piani supportati dalla pubblicità e la spesa sostenuta per i contenuti originali in lingua locale sostengono questa crescita. Le piattaforme stanno riducendo i costi di distribuzione grazie a codec di nuova generazione e all'edge computing, mentre i diritti sportivi in diretta ora rivaleggiano con le fiction sceneggiate come calamita per gli abbonati. Allo stesso tempo, le norme europee più severe sulla privacy dei dati e la stanchezza da abbonamenti in Nord America costringono gli operatori a perseguire pacchetti ibridi con partner di telecomunicazioni e pay-tv per contenere il tasso di abbandono.
Punti chiave del rapporto
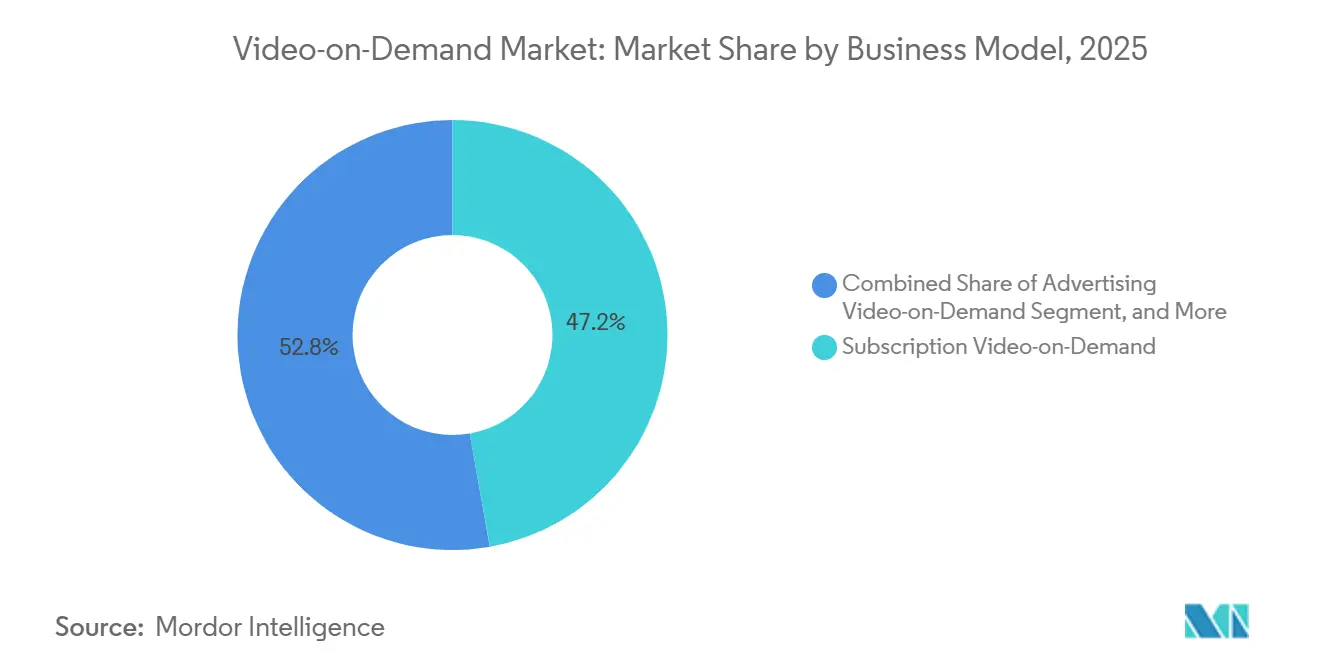
- In base al modello di business, il video on demand in abbonamento ha rappresentato il 47.23% dei ricavi del 2025, mentre si prevede che il video on demand pubblicitario crescerà a un CAGR del 12.31% fino al 2031.
- In base alla tecnologia di distribuzione, lo streaming over-the-top deteneva il 59.42% della quota di mercato dei video on demand nel 2025 e il suo CAGR del 12.27% è il più rapido tra i formati di distribuzione.
- In base al tipo di dispositivo, le smart TV hanno dominato la scena con il 43.87% delle visualizzazioni nel 2025, mentre i dispositivi di streaming connessi stanno crescendo a un CAGR del 12.49% entro il 2031.
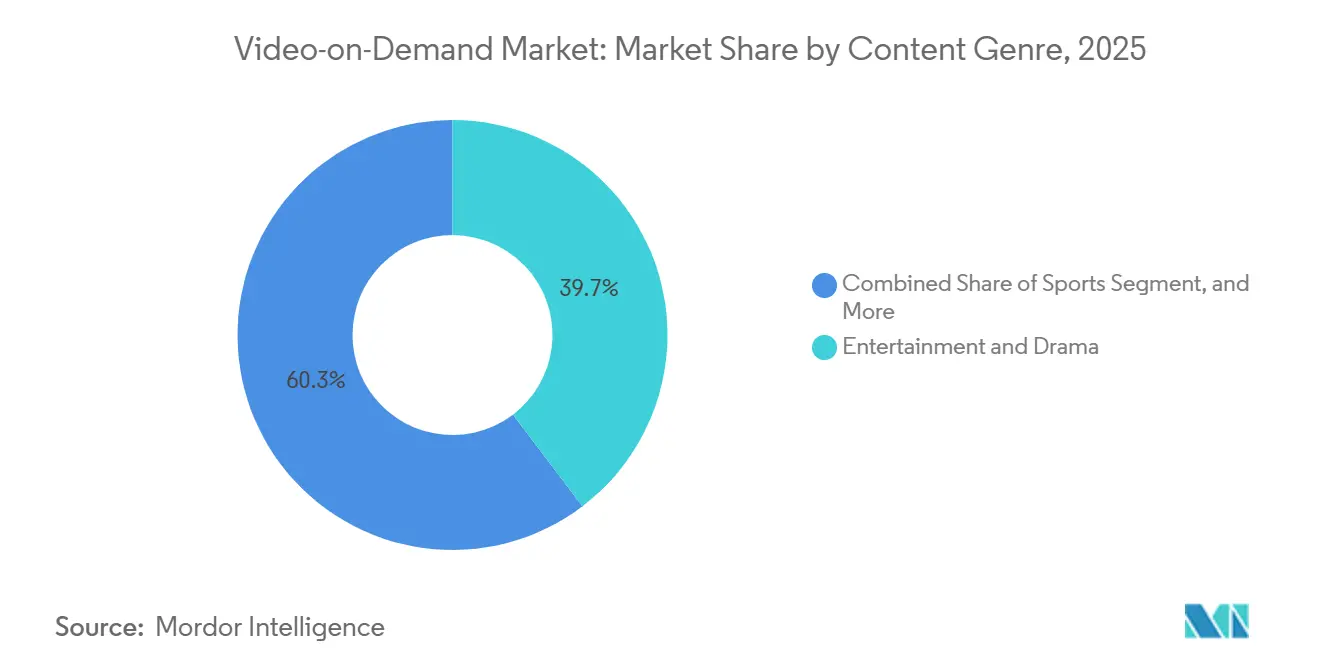
- Per genere di contenuto, intrattenimento e fiction hanno dominato il 39.67% della quota di mercato dei video on demand nel 2025, ma si prevede che lo streaming sportivo registrerà il CAGR più alto, pari al 12.46%, fino al 2031.
- Per quanto riguarda l'utente finale, gli utenti residenziali hanno rappresentato il 78.17% del fatturato del 2025, mentre le implementazioni commerciali e aziendali stanno crescendo a un CAGR del 12.23% fino al 2031.
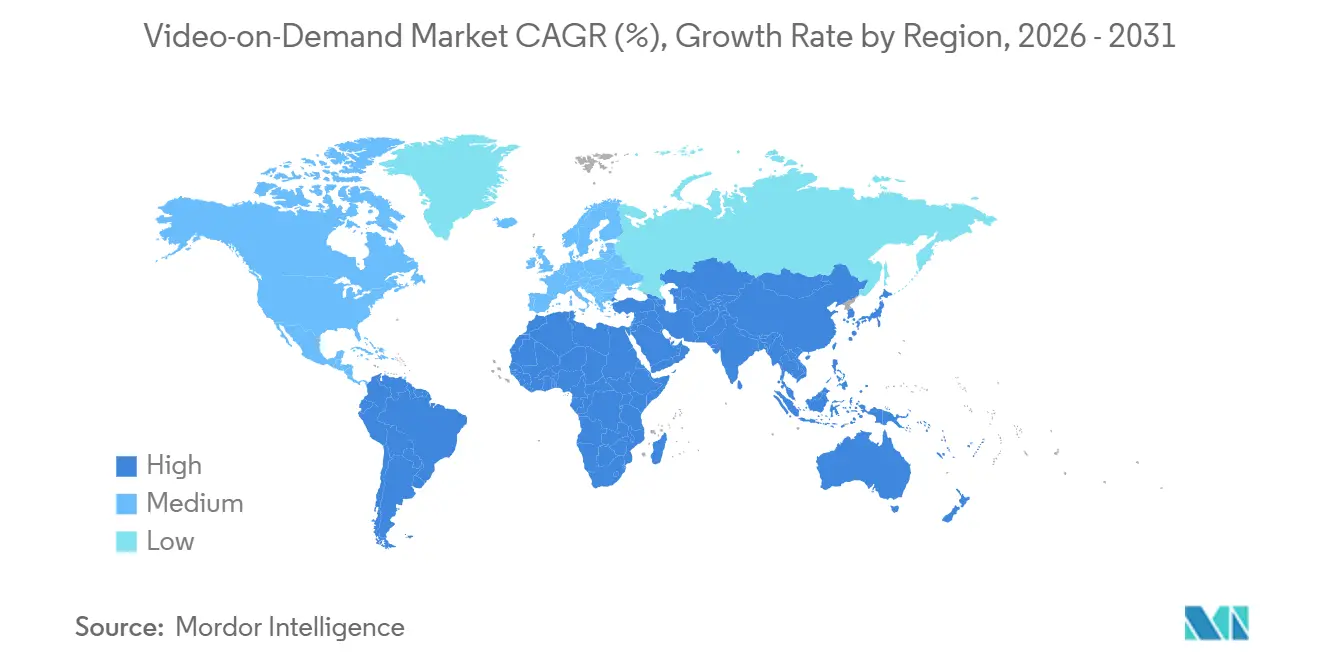
- In termini geografici, il Nord America ha rappresentato il 36.38% del fatturato globale del 2025, ma l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 12.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei video on demand
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione delle piattaforme AVOD nei mercati emergenti dell'Asia-Pacifico | + 1.8% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa | Medio termine (2-4 anni) |
| Espansione della diffusione della banda larga ultraveloce in Nord America e in Europa occidentale | + 1.5% | Nord America e Europa | A breve termine (≤2 anni) |
| Maggiori investimenti in contenuti originali in lingua locale da parte degli streamer globali | + 1.3% | Globale, primi guadagni in India, Brasile e Sud-est asiatico | Medio termine (2-4 anni) |
| L'integrazione di VoD con abbonamenti a telecomunicazioni e pay-TV sta favorendo l'adozione in Sud America | + 1.1% | Sud America, adozione nascente in Africa | A breve termine (≤2 anni) |
| Crescente adozione di CDN cloud-native e Edge Compute che riducono la latenza VoD | + 1.0% | Global | A breve termine (≤2 anni) |
| Integrazione di Watch Party virtuali e funzionalità social che migliorano il coinvolgimento | + 0.7% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Adozione di codec video di nuova generazione (AV1, VVC) che riducono i costi dei dati nei mercati emergenti | + 0.9% | Globale, l'impatto più elevato è nelle regioni con larghezza di banda limitata | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione delle piattaforme AVOD nei mercati emergenti dell'Asia-Pacifico
I livelli supportati dalla pubblicità hanno raggiunto il 28% delle entrate dello streaming in Indonesia, Filippine, Vietnam e Thailandia entro la fine del 2025, il doppio rispetto al livello del 2023. [1] Motion Picture Association, “THEME Report 2025: AVOD Share Doubles in Southeast Asia,” Motion Picture Association, motionpictures.org La bassa penetrazione delle carte di credito impedisce a molti spettatori di pagare canoni mensili, quindi gli operatori e i portafogli digitali ora gestiscono la maggior parte delle transazioni, riducendo l'attrito di pagamento del 60%. Il calo dei prezzi dei dati mobili in India, dove un gigabyte costa meno di 0.10 USD nel 2025, rende la visione in alta definizione accessibile a un gran numero di utenti. Gli inserzionisti, confrontati con i limiti dei cookie di terze parti, si spostano verso un inventario video sicuro per il marchio che offre un posizionamento contestuale senza tracciamento dell'utente. Carichi pubblicitari leggeri e quote di contenuti localizzati aumentano il coinvolgimento, quindi il tasso di abbandono rimane inferiore rispetto ai servizi di puro abbonamento.
Espansione della diffusione della banda larga ultraveloce in Nord America e in Europa occidentale
Negli Stati Uniti, le linee in fibra fino a casa hanno superato i 50 milioni a metà del 2025, con un aumento del 22% rispetto al 2023, dopo che i finanziamenti federali hanno incoraggiato la costruzione di infrastrutture in eccesso. [2] National Cable and Telecommunications Association, “Fiber-to-the-Home Connections Surpass 50 Million US Households in 2025,” NCTA, ncta.com L'European Gigabit Infrastructure Act ha contribuito a portare le velocità gigabit simmetriche al 18% delle famiglie entro l'inizio del 2026, il doppio rispetto al livello del 2024. La riproduzione multistream 4K affidabile riduce i reclami relativi al buffering, diminuendo il tasso di abbandono per le principali piattaforme. Il 5G fisso-wireless ha aggiunto 12 milioni di linee a banda larga negli Stati Uniti nel 2025, colmando il divario rurale e creando nuove case indirizzabili. Gli streamer ora vendono piani in base alla risoluzione anziché alla geografia, sbloccando maggiori entrate da cluster precedentemente non serviti.
Maggiori investimenti in contenuti originali in lingua locale da parte degli streamer globali
Netflix ha speso circa 1 miliardo di dollari in produzioni indiane nel 2025, con un aumento del 40% rispetto al 2023, coprendo titoli in hindi, tamil, telugu e bengalese. Disney+ Hotstar ha riferito che le serie regionali hanno rappresentato il 62% delle ore di visualizzazione in India nel 2025, sottolineando come le storie locali siano il motore delle ore di visione. Amazon ha finanziato 18 produzioni originali in lingua portoghese in Brasile per sfidare la posizione consolidata di Globoplay con budget più elevati e finestre di distribuzione globali. La narrazione locale riduce i costi di acquisizione perché le trame culturalmente rilevanti generano fedeltà senza spese su scala hollywoodiana. Le quote europee del 30% di contenuti locali trasformano i mandati minimi in obiettivi strategici di base per dare il via libera a nuove serie. [3] Commissione europea, "Gigabit Infrastructure Act Drives Symmetrical Gigabit Speeds to 18% of EU Households", Commissione europea, ec.europa.eu
L'integrazione di VoD con abbonamenti a telecomunicazioni e pay-TV sta favorendo l'adozione in Sud America
Le compagnie telefoniche brasiliane e argentine hanno integrato app di streaming nei piani mobili e in fibra, spingendo la penetrazione dei pacchetti video oltre il 40% dei clienti di banda larga entro la fine del 2025. Claro Brasil ha azzerato il traffico Disney+ e Paramount+, eliminando il timore di un limite di dati e aggravando il lock-in dei clienti. Movistar Argentina ha rinunciato ai costi di attivazione di HBO Max per i contratti in fibra di 12 mesi, incrementando l'adozione della banda larga nei mercati urbani. Le regole trasparenti sulla divulgazione dei pacchetti, emanate nel 2024, tutelano i consumatori senza ostacolare il packaging multiservizio. La struttura di incentivi condivisi consente alle compagnie telefoniche di aumentare l'ARPU (Ardual Per User Performance) mentre le piattaforme ottengono una distribuzione a basso costo su scala nazionale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei costi delle licenze sui contenuti riduce i margini della piattaforma | -1.4% | Global | A breve termine (≤2 anni) |
| Intensificazione del controllo antitrust sugli accordi sui contenuti esclusivi nell'UE | -0.9% | Europa, espansione in Nord America | Medio termine (2-4 anni) |
| Aumento dei tassi di abbandono dovuti alla stanchezza degli abbonamenti nei mercati SVOD maturi | -1.2% | Nord America, Europa occidentale, Australia | A breve termine (≤2 anni) |
| Inasprimento delle normative sulla privacy dei dati che limitano la monetizzazione AVOD mirata | -0.8% | Europa, California, emergente nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi delle licenze sui contenuti riduce i margini della piattaforma
Gli studi cinematografici e le leghe sportive hanno sfruttato le guerre di offerte nel 2025, spingendo le licenze di terze parti fino al 45% dei ricavi di fascia media. Warner Bros. Discovery ha rinnovato il suo accordo di distribuzione con HBO Max con un premio del 30%, mentre il pacchetto da 76 miliardi di dollari della National Basketball Association obbliga ogni streamer a sostenere oltre 2 miliardi di dollari all'anno. L'aumento dei costi estromette i budget per gli aggiornamenti tecnologici e i contenuti originali, creando cataloghi più piccoli che aumentano l'abbandono. L'European Digital Markets Act potrebbe in futuro limitare l'esclusività, ma la sua applicazione rimane incerta. Fino ad allora, solo le piattaforme più grandi possono permettersi diritti di esclusiva senza compromettere i margini.
Aumento dei tassi di abbandono dovuti alla stanchezza degli abbonamenti nei mercati SVOD maturi
Negli Stati Uniti, il tasso di abbandono ha raggiunto il 47% alla fine del 2025, poiché le famiglie hanno cambiato servizio per guardare singoli programmi prima di annullare l'abbonamento. Antenna ha rilevato che il 38% dei nuovi iscritti ha abbandonato l'abbonamento entro 90 giorni nel terzo trimestre del 2025, aumentando i costi di acquisizione su tutte le principali piattaforme. L'americano medio si è abbonato a 4.2 servizi nel 2025, diluendo il tempo di visione per app e acuendo la sensibilità al prezzo. I provider rispondono con sconti annuali e piani pubblicitari più economici che barattano il margine di profitto con la fidelizzazione. Senza contratti a lungo termine, l'investimento costante in contenuti esclusivi rimane l'unica leva duratura per rallentare la rotazione dei clienti.
Analisi del segmento
Per modello di business: AVOD riduce il divario di fatturato
Il video on demand in abbonamento ha rappresentato il 47.23% dei ricavi del 2025, la maggiore quota di mercato del video on demand a livello di modello, ma si prevede che il video on demand pubblicitario crescerà del 12.31% annuo fino al 2031, poiché gli inserzionisti seguiranno il pubblico in ambienti di streaming sicuri per i brand. Questa crescita sta rimodellando il mercato del video on demand, poiché l'AVOD ora attrae budget che un tempo erano riservati alla pubblicità display basata su cookie di terze parti. Il pay-per-view transazionale ha mantenuto una quota dell'8% dei ricavi del 2025, trainato da eventi live di alto valore come boxe e concerti che giustificano prezzi una tantum. I servizi ibridi che combinano pubblicità e abbonamenti hanno conquistato il 18% del mercato nel 2025, offrendo alle piattaforme una scala di prezzi che attenua il tasso di abbandono durante l'incertezza economica.
La portata dell'AVOD è rafforzata da opzioni di pagamento flessibili, tra cui fatturazione tramite operatore e portafogli elettronici, che aiutano a superare le carenze delle carte di credito nel Sud-est asiatico. Le piattaforme utilizzano anche piani tariffari supportati da pubblicità per riacquisire gli ex abbonati che hanno abbandonato il servizio a causa dei canoni mensili, riducendo così il costo medio di acquisizione. Nel frattempo, la crescita dello SVOD sta rallentando poiché le famiglie si destreggiano tra più servizi, quindi molti operatori riconfezionano i cataloghi principali in pacchetti a prezzi più bassi. Il pay-per-view rimane una nicchia ma redditizia perché i promotori sportivi e gli artisti monetizzano i fan disposti a pagare prezzi maggiorati per l'esclusività. In tutti i modelli, i formati pubblicitari basati sui dati e gli abbonamenti a livelli offrono agli operatori flussi di entrate paralleli che proteggono dalla saturazione con qualsiasi singolo approccio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di consegna: OTT consolida il dominio
Lo streaming over-the-top ha rappresentato il 59.42% dei ricavi da distribuzione nel 2025, la quota di mercato più elevata nel formato di distribuzione video on demand, e si prevede che aumenterà a un CAGR del 12.27% entro il 2031. Il VoD della televisione via protocollo Internet ha mantenuto una quota del 22% poiché le compagnie telefoniche tradizionali integrano ancora il video gestito con la banda larga, ma il divario si sta ampliando con l'accelerazione del cord-cutting. Il VoD della pay-TV è sceso al 12% dei ricavi del 2025 e sta diminuendo del 3% all'anno a causa della perdita di rilevanza dei decoder. La televisione a banda larga ibrida ha chiuso il 2025 con una quota del 7%, principalmente in Europa, dove le emittenti pubbliche estendono i cataloghi catch-up senza imporre nuove app.
Le reti di distribuzione di contenuti cloud-native hanno ridotto la latenza media a 180 millisecondi all'inizio del 2026, un miglioramento del 40% che consente funzionalità social in tempo reale e watch party sincronizzati. L'edge caching ha ridotto la larghezza di banda del backbone del 35%, liberando capitale che gli operatori possono reindirizzare verso bitrate più elevati e supporto HDR. La migrazione alla distribuzione basata su app consente inoltre alle piattaforme di inviare aggiornamenti settimanali anziché attendere i cicli del firmware legati all'hardware legacy. I provider IPTV adottano sempre più middleware OTT in modo che le loro reti gestite possano interoperare con la distribuzione di Internet aperta. Questi cambiamenti tecnologici ampliano collettivamente le dimensioni del mercato del video on demand indirizzabile, portando flussi premium in regioni con limiti di larghezza di banda.
Per tipo di dispositivo: l'hardware di streaming connesso si espande più velocemente degli schermi
Le smart TV hanno catturato il 43.87% dei ricavi da ascolto nel 2025, ma i dispositivi di streaming connessi stanno avanzando a un CAGR del 12.49% fino al 2031, poiché i consumatori preferiscono stick e box indipendenti dalla piattaforma che ricevono aggiornamenti software più rapidi. Smartphone e tablet si sono stabilizzati al 28% della quota perché i mercati mobile-first in Asia-Pacifico e Africa privilegiano la portabilità rispetto alle dimensioni dello schermo. Personal computer e laptop sono scesi al 15%, poiché i giovani si sono spostati verso schermi mobili e da salotto, mentre dispositivi emergenti come visori VR e sistemi per auto hanno rappresentato il 3% e crescono del 14% all'anno.
Roku ha chiuso il 2025 con 81.6 milioni di account attivi e 4.1 ore di streaming giornaliere, a dimostrazione del fatto che un sistema operativo leggero può catturare un coinvolgimento significativo senza possedere i contenuti. Fire TV di Amazon ha superato i 200 milioni di attivazioni globali, sfruttando l'abbonamento Prime e il controllo vocale per consolidare l'utilizzo. I produttori di Smart TV si trovano ad affrontare cicli di sostituzione più lenti, quindi molti precaricano canali freemium che monetizzano attraverso la suddivisione pubblicitaria. La crescente domanda di funzionalità di gaming a bassa latenza e di watch-party favorisce dispositivi esterni che supportano aggiornamenti di codec più rapidi. L'ampliamento del mix hardware mantiene fluida la quota di mercato del video on demand delle diverse classi di dispositivi, con gli spettatori che passano da uno schermo all'altro durante il giorno.
Per genere di contenuto: i diritti sportivi accelerano la crescita diretta al consumatore
Intrattenimento e fiction si sono mantenuti il genere più diffuso, rappresentando il 39.67% dei ricavi del 2025, ma si prevede che lo streaming sportivo registrerà il CAGR più rapido, pari al 12.46%, fino al 2031, poiché le leghe monetizzeranno i diritti diretti e bypasseranno le emittenti tradizionali. L'accordo da 76 miliardi di dollari della National Basketball Association, aggiudicato ad Amazon, Comcast e Disney nel 2024, evidenzia come l'esclusività in diretta ora rivaleggi con gli originali sceneggiati in termini di attrattiva per gli abbonati. I contenuti per bambini e famiglie hanno rappresentato il 18% del totale, grazie alle librerie evergreen e alla richiesta da parte dei genitori di ambienti senza pubblicità. La programmazione educativa e documentaristica ha contribuito per il 12%, sostenuta dalla formazione aziendale e dai portali di apprendimento permanente che incorporano moduli on-demand. Le restanti categorie, inclusi reality e lifestyle show, hanno rappresentato il restante 14%, beneficiando di costi di produzione inferiori e tempi di consegna rapidi.
Il pubblico sportivo registra un picco record di spettatori contemporanei. Gli streaming gratuiti della Premier League indiana di JioCinema hanno raggiunto i 32 milioni di spettatori simultanei nel 2025, convalidando i modelli finanziati dalla pubblicità in mercati sensibili al prezzo. I detentori dei diritti confezionano sempre più micromomenti, come feed di commento alternativi e clip dietro le quinte, per estendere il coinvolgimento oltre le finestre live. Nell'intrattenimento, gli streaming globali finanziano remake locali di franchise di successo per soddisfare le quote di contenuti regionali e approfondire la risonanza culturale. I cataloghi per bambini prosperano grazie a collegamenti di merchandising che generano entrate a valle anche quando il numero di spettatori si stabilizza. In tutti i generi, il mix di eventi dal vivo e narrazione serializzata amplia le dimensioni del mercato del video on demand, attraendo sia gli spettatori su appuntamento che gli spettatori in binge watching.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: Enterprise Uptake converte il video in uno strumento di produttività
Gli utenti residenziali hanno generato il 78.17% del fatturato del 2025, ma le implementazioni commerciali e aziendali stanno crescendo a un CAGR del 12.23% fino al 2031, a dimostrazione del fatto che le aziende ora considerano le piattaforme video come infrastrutture strategiche piuttosto che come servizi. Gli istituti scolastici hanno rappresentato il 6% del fatturato, poiché le università archiviano le lezioni per i modelli di classe capovolta, mentre gli enti del settore pubblico hanno rappresentato il 3% a causa dei ritardi negli appalti. I sistemi di gestione dell'apprendimento basati su cloud hanno integrato moduli video e hanno assorbito il 40% dei budget per la formazione aziendale nel 2025, in netto aumento rispetto al 2023.
Gli operatori del settore alberghiero hanno implementato app di streaming nel 62% delle camere d'albergo, offrendo consigli personalizzati e servizi di mobile casting per differenziare il servizio offerto agli ospiti. I sistemi sanitari utilizzano piattaforme conformi all'HIPAA per l'educazione dei pazienti, riducendo così il rischio di riammissione migliorando l'aderenza alle cure domiciliari. Gli acquirenti aziendali prediligono soluzioni con dashboard di analisi che monitorano i tassi di completamento e forniscono prove di conformità in settori regolamentati come la finanza e il settore farmaceutico. Gli enti pubblici sperimentano portali rivolti ai cittadini che trasmettono in streaming riunioni pubbliche e contenuti formativi, sebbene i budget limitati ne rallentino l'implementazione su larga scala. Con il persistere del lavoro ibrido, il video on demand diventa uno strumento per il trasferimento scalabile delle conoscenze, espandendo ogni anno la quota di mercato del video on demand per i professionisti.
Analisi geografica
Mercato nordamericano del video on demand
Il Nord America ha mantenuto una quota di mercato del video on demand del 36.38% nel 2025, ma il suo CAGR del 9.8% fino al 2031 è inferiore a quello globale, poiché la penetrazione domestica è già elevata e il tasso di abbandono raggiunge il 47% annuo. Gli Stati Uniti hanno generato l'82% del fatturato regionale, grazie a 50 milioni di linee in fibra ottica fino a casa che consentono streaming 4K simultanei e riducono le cancellazioni dovute al buffering. L'imposta canadese del 5% sui contenuti nazionali applicati agli streamer stranieri aumenta i costi di conformità, ma stimola anche la produzione locale, aumentando il coinvolgimento. Il Messico è cresciuto del 14% nel 2025, grazie all'integrazione di Claro Video con i piani wireless da parte di América Móvil, ampliando la portata nelle città secondarie. Insieme, questi fattori mantengono il mercato nordamericano del video on demand su un percorso di crescita maturo ma stabile.
Mercato del video on demand nella regione Asia-Pacifico
L'Asia-Pacifico sta crescendo più rapidamente, con un CAGR del 12.42%, grazie alla visione mobile-first, agli originali localizzati e ai livelli supportati da pubblicità che ampliano la base indirizzabile. L'India rappresenta il 28% dei ricavi regionali, con gli streaming gratuiti della Premier League indiana che attirano 32 milioni di spettatori simultanei, dimostrando che il cricket in diretta può consolidare un modello AVOD in cui la disponibilità a pagare mensile rimane inferiore a 2 dollari. La Cina genera il 34% dei ricavi dell'Asia-Pacifico, sebbene gli obblighi di localizzazione dei dati limitino i partecipanti stranieri, mentre Tencent Video, iQIYI e Youku detengono il 76% della quota nazionale, legando le librerie di drama agli ecosistemi di super-app. Giappone e Corea del Sud insieme rappresentano il 17% dei ricavi regionali, poiché Netflix e Amazon commissionano anime e K-drama che trovano un pubblico globale, rafforzando un ciclo di feedback che finanzia una maggiore narrazione locale.
Mercato del video on demand in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa contribuiscono congiuntamente al 38% del fatturato globale, ma presentano andamenti disomogenei. La quota del 24% dell'Europa cresce del 10.5% all'anno, frenata dalle indagini antitrust sui diritti sportivi esclusivi e dai limiti alla privacy dei dati sugli annunci pubblicitari mirati. Il Sud America rappresenta il 7% del fatturato, ma i pacchetti di telecomunicazioni spingono l'adozione della banda larga in Brasile e Argentina oltre il 40% tra i clienti e riducono il tasso di abbandono dei servizi standalone di circa il 25%. Medio Oriente e Africa rappresentano il 5% del fatturato, ma registrano un CAGR del 13.1%, mentre i drammi arabi e il consumo di smartphone trainano i mercati in Arabia Saudita, Emirati Arabi Uniti e Sudafrica, sebbene la bassa penetrazione dei pagamenti digitali limiti ancora il potenziale di monetizzazione. Insieme, queste regioni diversificano le dimensioni del mercato globale del video on demand e proteggono gli operatori dalla saturazione in ogni singola area geografica.
Panorama competitivo
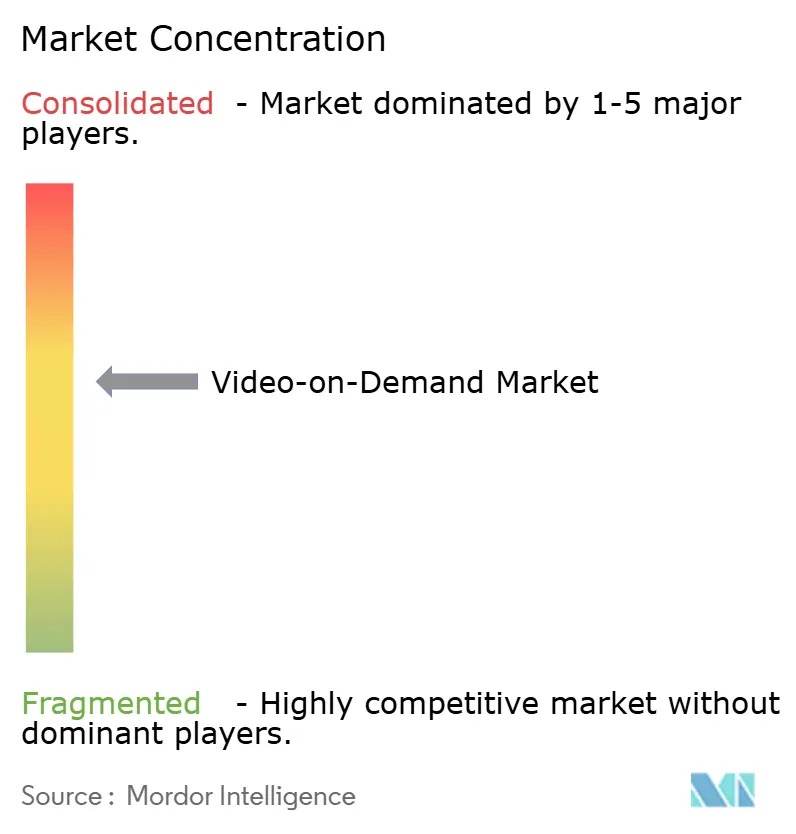
Le cinque maggiori piattaforme globali, Netflix, Amazon Prime Video, Disney+, YouTube e Apple TV+, hanno registrato circa il 58% dei ricavi del 2025, attribuendo al settore un punteggio di concentrazione moderato e definendo priorità strategiche come gli aggiornamenti dei codec e le acquisizioni di eventi sportivi in diretta. L'implementazione di AV1 da parte di Netflix sul 30% del suo catalogo ha ridotto i costi di banda del 20% e migliorato la qualità video nelle regioni con limiti di banda, costringendo i concorrenti più piccoli a valutare transizioni simili o lacune nella percezione del rischio. L'accordo da 1.8 miliardi di dollari all'anno di Amazon per la UEFA Champions League, unito ai diritti esistenti della National Football League, sottolinea come gli sport premium ora competano con i successi sceneggiati come calamite per gli abbonamenti. Disney ha integrato Hulu in Disney+ alla fine del 2025, offrendo un pacchetto con pubblicità a 12.99 dollari che riduce l'abbandono semplificando la scoperta all'interno del suo catalogo ampliato.
I concorrenti di secondo livello guadagnano quote di mercato grazie alla specializzazione regionale e al controllo dei dispositivi. JioCinema ha trasmesso in streaming la Premier League indiana gratuitamente a 32 milioni di spettatori simultanei, dimostrando che i diritti di cricket di punta possono alimentare un canale freemium in un mercato con un ARPU basso. Roku si concentra sul livello del sistema operativo piuttosto che sulla proprietà dei contenuti, monetizzando l'inventario pubblicitario su 81.6 milioni di account attivi e generando 3.5 miliardi di dollari di ricavi dalla piattaforma nel 2025. L'espansione di Tencent Video in Malesia, Thailandia e Indonesia nel 2025 sfrutta le interfacce in mandarino e in lingua locale, insieme a WeChat Pay, per attrarre la diaspora cinese all'estero e gli spettatori del Sud-est asiatico.
I fornitori di tecnologie e le autorità di regolamentazione aggiungono ulteriore complessità. La CDN edge-compute di MainStreaming ha ridotto la latenza media a 180 millisecondi, consentendo watch party sincronizzati che aumentano il coinvolgimento durante gli eventi in diretta. Il Digital Markets Act dell'Unione Europea ha etichettato diversi importanti streamer come gatekeeper, prefigurando possibili limiti alle pratiche di licenza esclusiva che potrebbero ridistribuire il potere contrattuale verso servizi più piccoli. Nel complesso, l'innovazione dei codec, la corsa agli armamenti per i diritti sportivi, le strategie di ecosistema dei dispositivi e l'evoluzione della regolamentazione rendono fluide le dinamiche competitive, anche se la quota di mercato complessiva del video on demand degli operatori storici rimane significativa.
Leader del settore dei video on demand
Amazon.com, Inc.
Netflix, Inc.
The Walt Disney Company
Warner Bros. Scoperta, Inc.
Apple Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Apple estende la disponibilità di Apple TV+ agli smartphone e ai tablet Android in tutto il mondo, con l'obiettivo di attrarre altri 1.2 miliardi di utenti Android e accelerare la crescita degli abbonati oltre i 25 milioni di account segnalati alla fine del 2025.
- Gennaio 2026: Netflix impegna 2.5 miliardi di dollari in tre anni per creare 50 nuove serie e film in lingua coreana, rafforzando la sua leadership in Corea del Sud ed estendendo l'attrattiva globale dei K-drama.
- Dicembre 2025: Amazon si assicura i diritti esclusivi di streaming globale della UEFA Champions League per tre stagioni a partire dal 2027, accettando di pagare circa 1.8 miliardi di dollari all'anno per rafforzare il portafoglio sportivo premium di Prime Video.
- Novembre 2025: The Walt Disney Company lancia negli Stati Uniti un'applicazione unificata Disney+ e Hulu, offrendo un abbonamento cumulativo supportato da pubblicità a 12.99 USD al mese per semplificare l'esperienza utente e ridurre il tasso di abbandono.
Ambito del rapporto sul mercato globale dei video su richiesta
Il rapporto sul mercato dei video on demand è segmentato in base al modello di business (video on demand in abbonamento, video on demand pubblicitario, modelli transazionali/pay-per-view, ibridi e altri), alla tecnologia di distribuzione (streaming OTT, VoD su protocollo Internet (IPTV), VoD a pagamento, TV a banda larga ibrida), al tipo di dispositivo (smartphone e tablet, smart TV, PC e laptop, dispositivi di streaming connessi, altri tipi di dispositivi), al genere di contenuto (intrattenimento e fiction, sport, bambini e famiglia, istruzione e documentari, altri generi di contenuto), all'utente finale (residenziale/privato, commerciale e aziendale, istituti scolastici, settore pubblico e governo) e all'area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Video on demand in abbonamento |
| Pubblicità Video-on-Demand |
| Transazionale/Pay-per-View |
| Modelli ibridi e altri |
| Streaming OTT (Over-the-Top) |
| Televisione tramite protocollo Internet (IPTV) VoD |
| Pay-TV VoD |
| TV a banda larga con trasmissione ibrida |
| Smartphone e tablet |
| smart TV |
| PC e laptop |
| Dispositivi di streaming connessi |
| Altri tipi di dispositivi |
| Spettacolo e dramma |
| Sport |
| Bambini e famiglia |
| Educativo e documentario |
| Altri generi di contenuti |
| Residenziale / Individuale |
| Commerciale e aziendale |
| Istituzioni educative |
| Settore pubblico e governo |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per modello di business | Video on demand in abbonamento | ||
| Pubblicità Video-on-Demand | |||
| Transazionale/Pay-per-View | |||
| Modelli ibridi e altri | |||
| Di Delivery Technology | Streaming OTT (Over-the-Top) | ||
| Televisione tramite protocollo Internet (IPTV) VoD | |||
| Pay-TV VoD | |||
| TV a banda larga con trasmissione ibrida | |||
| Per tipo di dispositivo | Smartphone e tablet | ||
| smart TV | |||
| PC e laptop | |||
| Dispositivi di streaming connessi | |||
| Altri tipi di dispositivi | |||
| Per genere di contenuto | Spettacolo e dramma | ||
| Sport | |||
| Bambini e famiglia | |||
| Educativo e documentario | |||
| Altri generi di contenuti | |||
| Per utente finale | Residenziale / Individuale | ||
| Commerciale e aziendale | |||
| Istituzioni educative | |||
| Settore pubblico e governo | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per il video-on-demand globale nel 2031?
Si prevede che il settore raggiungerà i 242.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.47% a partire dal 2026.
Quale regione geografica dovrebbe registrare la crescita più rapida entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 12.42%, superando tutte le altre regioni grazie alla visualizzazione mobile-first e agli investimenti nei contenuti localizzati.
In che modo i livelli supportati dalla pubblicità stanno rimodellando le strategie di monetizzazione?
I ricavi AVOD stanno aumentando a un CAGR del 12.31%, poiché i budget dei marchi si stanno spostando verso posizionamenti video contestuali, consentendo alle piattaforme di attrarre utenti che resistono a costi di abbonamento aggiuntivi.
Perché gli originali in lingua locale sono diventati essenziali per acquisire abbonati?
Le serie prodotte in lingue regionali garantiscono un maggiore coinvolgimento a un costo di acquisizione inferiore, aiutando le piattaforme globali ad acquisire e mantenere spettatori in India, Brasile e nel Sud-est asiatico.
Quale fattore sta determinando un tasso di abbandono elevato nei servizi in abbonamento maturi del Nord America?
La stanchezza da abbonamento ha fatto salire il tasso di abbandono annuale al 47%, con molte famiglie che cambiano piattaforma per guardare singoli titoli prima di annullare l'abbonamento.
In che modo i pacchetti di telecomunicazioni influenzano l'adozione dello streaming in Sud America?
L'integrazione dei servizi video nei piani di telefonia mobile e fibra ha portato la penetrazione a oltre il 40% in Brasile e Argentina e ha ridotto il tasso di abbandono dei servizi standalone di circa il 25%.


