

Dimensioni e quota di mercato dei codificatori video
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
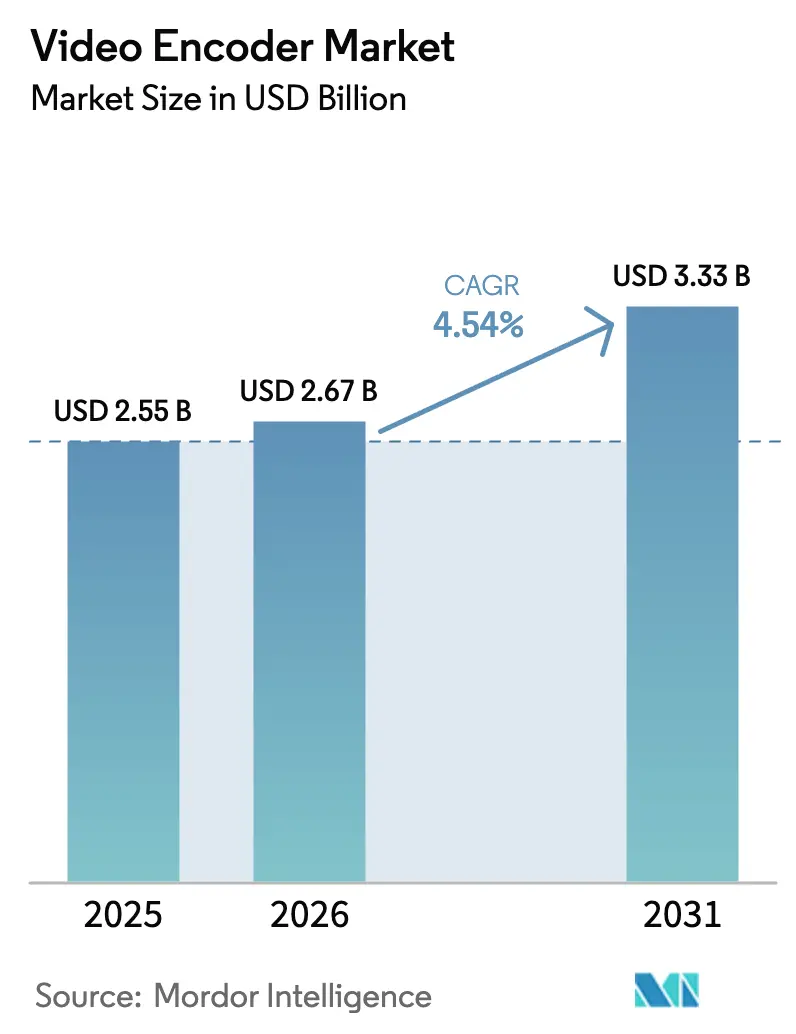
| Dimensione del mercato (2026) | 2.67 miliardo di dollari |
| Dimensione del mercato (2031) | 3.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
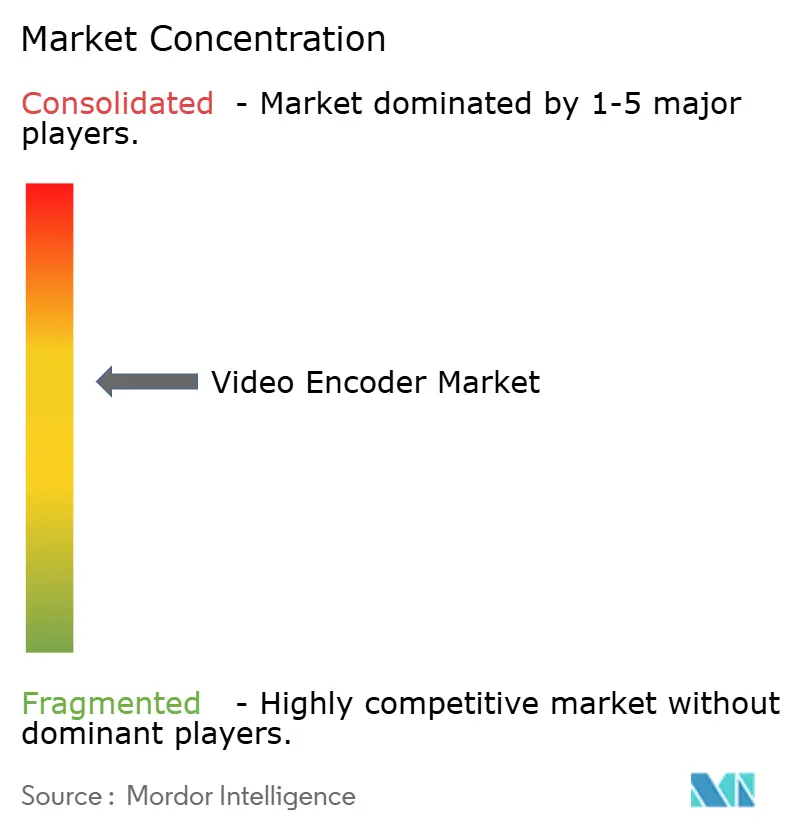
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei codificatori video di Mordor Intelligence
Si prevede che il mercato degli encoder video crescerà da 2.55 miliardi di dollari nel 2025 a 2.67 miliardi di dollari nel 2026, per poi raggiungere i 3.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.54% nel periodo 2026-2031. Questa traiettoria di crescita costante rispecchia la transizione in corso del settore dai tradizionali standard H.264/AVC verso standard più efficienti come AV1 e VVC/H.266, mentre i flussi di lavoro migrano da dispositivi a funzionalità fissa a infrastrutture cloud-native. La domanda accelera in quanto la visualizzazione OTT multischermo, lo streaming live abilitato dal 5G e la proliferazione dei formati ad altissima definizione (UHD) pongono l'ottimizzazione della larghezza di banda al centro delle decisioni di investimento. Gli encoder hardware sono attualmente fondamentali per le operazioni di trasmissione mission-critical, ma le offerte SaaS stanno guadagnando terreno perché la scalabilità elastica riduce il costo totale di proprietà per carichi di lavoro variabili. Le pressioni sulla catena di approvvigionamento dei componenti ASIC e FPGA, unite alle incertezze sulle royalty dei codec, frenano la spesa a breve termine, ma al contempo ampliano le opportunità per alternative esenti da royalty.
Punti chiave del rapporto
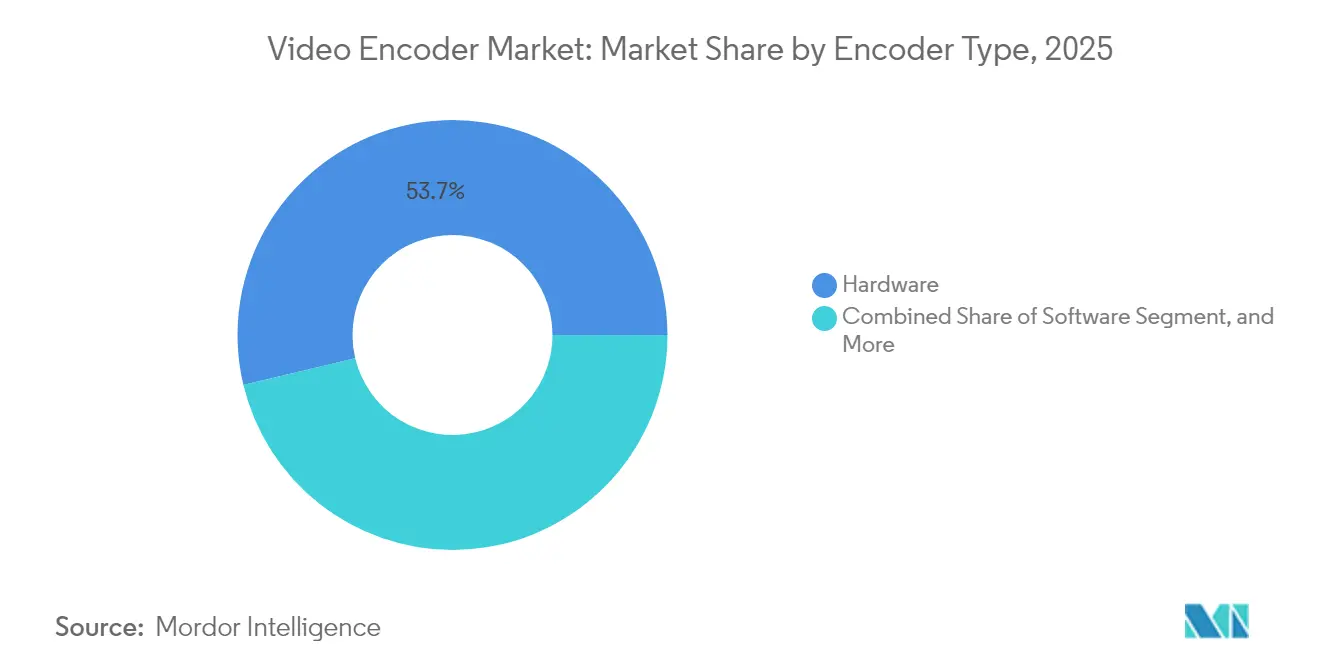
- In base al tipo di encoder, gli encoder hardware hanno dominato il mercato degli encoder video con il 53.74% nel 2025; si prevede che le soluzioni cloud/SaaS registreranno il CAGR più rapido, pari al 5.88%, entro il 2031.
- In base allo standard di codifica, H.264/AVC ha conquistato il 44.20% del mercato degli encoder video nel 2025, mentre si prevede che VVC/H.266 crescerà a un CAGR del 5.29% entro il 2031.
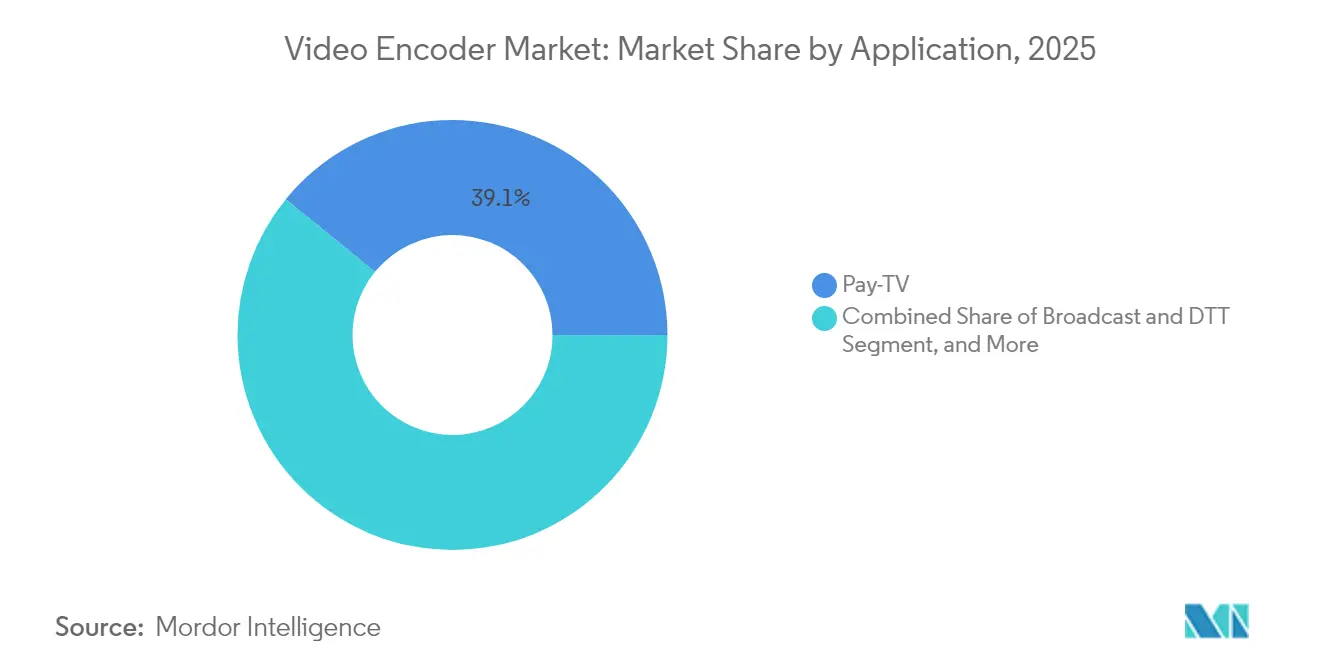
- Per applicazione, la pay-TV ha detenuto una quota di fatturato del 39.12% nel 2025; OTT e streaming live stanno avanzando a un CAGR del 5.52% fino al 2031.
- Per quanto riguarda l'utente finale, i settori dei media e dell'intrattenimento hanno rappresentato il 44.91% della domanda nel 2025, mentre l'utilizzo aziendale/corporativo è in aumento a un CAGR del 5.41% entro il 2031.
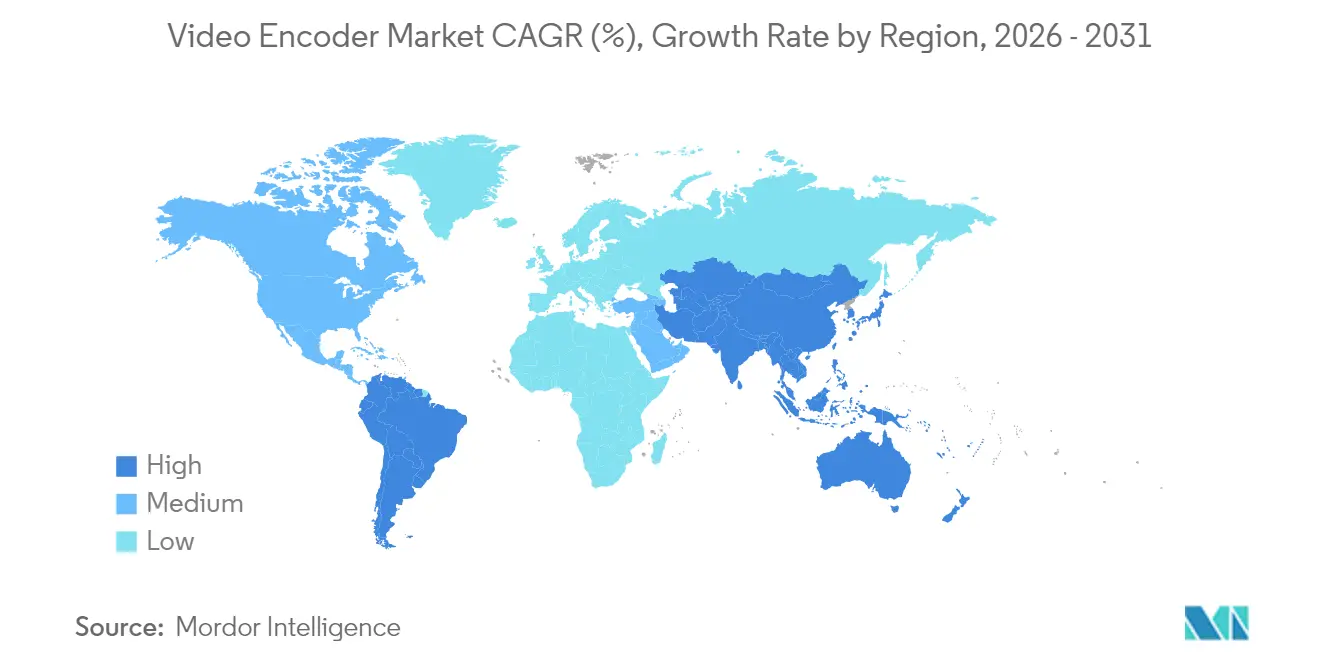
- In termini geografici, il Nord America ha rappresentato il 33.25% del fatturato del 2025, ma la regione Asia-Pacifico è sulla buona strada per raggiungere il CAGR più alto, pari al 5.26%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli encoder video
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità del consumo di video multischermo e OTT | + 1.2% | Globale; più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Proliferazione delle reti 5G che consentono lo streaming live UHD | + 0.9% | Nucleo Asia-Pacifico; espansione verso Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Migrazione da AVC ad AV1 royalty-free | + 0.8% | Globale; guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Flussi di lavoro di codifica cloud-native che riducono il TCO per le emittenti | + 0.7% | Nord America ed Europa; espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda di codifica Edge per video interattivi a bassa latenza | + 0.5% | Globale; adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Finanziamenti governativi per le reti di sorveglianza di emergenza | + 0.4% | Asia-Pacifico e Medio Oriente; Nord America selettivo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità del consumo di video multischermo e OTT
Le piattaforme OTT ottimizzano la distribuzione su smartphone, tablet e smart TV, producendo spesso 15 profili di bitrate adattivo per risorsa per garantire una riproduzione ininterrotta. Il passaggio di Netflix ad AV1 ha portato a un risparmio di larghezza di banda del 30% e a costi CDN inferiori, dimostrando il valore economico della compressione avanzata. [1] Netflix Technology Blog, “AV1 Codec Implementation and Performance Analysis,” NETFLIXTECHBLOG.COM Produttori come Samsung integrano il supporto HDR10+ che spinge i proprietari di contenuti a preservare una gamma di colori più ampia, aumentando la domanda di encoder ad alte prestazioni in grado di elaborare HDR e SDR simultaneamente. Man mano che sempre più sistemi operativi per smart TV integrano la ricerca a controllo vocale, le funzionalità di riproduzione con precisione al fotogramma richiedono metadati aggiuntivi, ampliando ulteriormente i carichi di lavoro di codifica. Questi fattori, nel loro complesso, sostengono l'adozione di encoder premium per ambienti multischermo.
Proliferazione delle reti 5G che consentono lo streaming live UHD
Le implementazioni commerciali del 5G in Giappone e Corea del Sud hanno già consentito test sul campo di feed live 8K e 4K60, fornendo velocità di uplink di 100 Mbps da veicoli in movimento. [2] NTT Docomo, “Risultati della sperimentazione di streaming live 8K su rete 5G”, DOCOMO.NE.JP Le emittenti possono ora bypassare i collegamenti satellitari per la produzione remota, riducendo i costi di contribuzione e i tempi di configurazione. I nodi edge a bassa latenza portano ritardi end-to-end inferiori a 50 ms, fondamentali per le applicazioni interattive di scommesse sportive e coinvolgimento dei fan. Il lancio da parte di China Mobile della sorveglianza basata sul 5G in 200 città sottolinea ulteriormente come il backhaul cellulare possa sostituire la fibra fissa nelle reti video di grandi dimensioni. I fornitori di encoder in grado di integrare modem 5G e API di network slicing ottengono un vantaggio da pioniere quando gli operatori di telefonia mobile commercializzano livelli video premium.
Migrazione da AVC a codec royalty-free ad alta efficienza (AV1)
La migrazione di YouTube di tutte le risorse ≥480p ad AV1 ha eliminato circa 100 milioni di dollari di royalty annuali H.264 e ha generato un risparmio del 20% sul bitrate, a dimostrazione di potenti incentivi all'adozione di codec aperti. L'espansione di Alliance for Open Media per includere Intel, AMD e ARM garantisce che la decodifica a livello di silicio diventi onnipresente, mitigando i rischi di compatibilità dei dispositivi che hanno bloccato le precedenti transizioni. L'adozione di Meta su Facebook e Instagram rafforza l'effetto rete di AV1 migliorando l'esperienza utente mobile nei mercati con limiti di larghezza di banda. Per le emittenti, le licenze royalty-free semplificano la gestione del budget a lungo termine, man mano che le librerie di contenuti crescono fino a raggiungere dimensioni di petabyte. Con l'aggiunta dell'accelerazione hardware AV1 alle istanze GPU cloud, la velocità di codifica aumenta, riducendo i costi al minuto e sbloccando l'adozione su larga scala.
Flussi di lavoro di codifica cloud-native che riducono il TCO per le emittenti
Nel 2024 AWS Elemental MediaConvert ha elaborato oltre 1 miliardo di minuti di video al mese, dimostrando un'elasticità che riduce del 40-60% il costo totale di proprietà rispetto alle appliance fisse. [3] Amazon Web Services, “Elemental MediaConvert Usage Statistics and Performance Metrics,” AWS.AMAZON.COM Le pipeline serverless consentono alle emittenti di avviare migliaia di transcodifiche durante il periodo di punta e di arrestarle pochi minuti dopo. Le istanze basate su FPGA di Microsoft Azure offrono prestazioni di livello appliance, preservando al contempo la flessibilità del cloud e soddisfacendo gli utenti sensibili alla latenza. Le implementazioni ibride di appliance on-premise che migrano verso il cloud stanno guadagnando terreno tra le reti sportive di livello 1 che richiedono prestazioni deterministiche per gli eventi principali, ma vogliono evitare di sovradimensionare l'hardware inattivo. Di conseguenza, i fornitori che combinano l'affidabilità delle appliance con l'orchestrazione SaaS conquistano una quota di mercato in espansione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex per codificatori hardware a bassissima latenza | -0.8% | Globale; acuto per le piccole emittenti | A breve termine (≤ 2 anni) |
| Pool di brevetti frammentati e incertezze sulle royalty dei codec | -0.6% | Globale; più alto nei mercati sensibili ai costi | Medio termine (2-4 anni) |
| Rischi della catena di fornitura per i componenti ASIC/FPGA | -0.5% | Globale; concentrazione nella fabbricazione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Limiti di consumo energetico nei casi d'uso edge/portatili | -0.4% | Globale; fondamentale per dispositivi mobili e IoT | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato capex per codificatori hardware a bassissima latenza
Gli encoder che offrono una latenza glass-to-glass inferiore a 20 ms costano tra i 50,000 e i 200,000 dollari l'unità, escludendo le emittenti più piccole dalle offerte interattive o VR. I progetti basati su ASIC richiedono silicio su misura e i volumi rimangono di nicchia, limitando le economie di scala. Gli organizzatori di tornei di eSport stanziano spesso budget a sei cifre solo per i sistemi di codifica per trasmissioni multi-camera, riducendo i margini per gli eventi di fascia media. Con i talenti dei semiconduttori dirottati verso l'inferenza AI e la crittografia, i progressi nel silicio video appositamente progettato rallentano, prolungando i prezzi elevati.
Pool di brevetti frammentati e incertezze sulle royalty dei codec
I pool multipli di VVC/H.266 richiedono negoziazioni separate, spingendo le royalty combinate al di sopra di HEVC e ritardando l'implementazione su larga scala. Le aziende prive di risorse legali approfondite esitano a incorporare VVC, prolungando invece la durata di vita di AVC nonostante le penalizzazioni in termini di efficienza. Le persistenti controversie su HEVC dimostrano come le royalty opache possano frenare lo slancio del mercato per anni. Il contrasto con il modello a royalty zero di AV1 intensifica la pressione sui titolari di brevetti, ma lascia gli attuali utilizzatori in un limbo, costringendo a strategie multi-codec che aumentano la complessità operativa.
Analisi del segmento
Per tipo di codificatore: le soluzioni cloud accelerano la reinvenzione dell'infrastruttura
Le appliance hardware hanno rappresentato il 53.74% del fatturato del 2025, a conferma della loro consolidata presenza nel contributo e nella distribuzione mission-critical. Tuttavia, si prevede che il mercato degli encoder video per le offerte cloud/SaaS crescerà a un CAGR del 5.88%, il più rapido tra tutte le tipologie, poiché le emittenti privilegiano la flessibilità delle spese operative rispetto al blocco delle spese in conto capitale. L'adozione del cloud è in forte crescita tra gli studi digitali che necessitano di una scalabilità immediata per le uscite episodiche, mentre gli encoder software su server COTS continuano a servire i campus aziendali, dove il personale IT può gestire internamente i carichi di lavoro.
Negli sport in diretta, le appliance mantengono il primato grazie alle prestazioni deterministiche e all'integrazione SDI, ma emergono architetture ibride in cui le apparecchiature in loco inviano feed mezzanine ai cluster cloud per il packaging ABR su larga scala. Le strategie di disaster recovery rispecchiano sempre più questo approccio, consentendo un rapido failover sul cloud senza duplicare intere flotte di appliance. I fornitori in grado di orchestrare le transcodifiche su infrastrutture eterogenee ampliano il loro vantaggio competitivo, poiché i clienti evitano dipendenze da un singolo punto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Encoding Standard: i codec di nuova generazione ridefiniscono i confini dell'efficienza.
H.264/AVC detiene ancora il 44.20% della quota di mercato degli encoder video grazie al supporto pressoché universale dei dispositivi, ma le pressioni sulla larghezza di banda e i costi delle royalty spingono gli operatori verso alternative. VVC/H.266 guida la crescita con un CAGR del 5.29% grazie a un risparmio del 50% in bitrate rispetto a HEVC, fondamentale per lo streaming 8K. Nel frattempo, la proposta royalty-free di AV1 attira i servizi OTT in cerca di costi prevedibili, anche se la complessità computazionale rimane elevata oggi.
Le dimensioni del mercato degli encoder video legati ad AV1 sono favorite dalle GPU Arc Pro di Intel e dall'iPhone 15 di Apple, entrambi dotati di decodifica nativa. Di conseguenza, il silicio popola i dispositivi consumer e i distributori accelerano l'adozione di AV1 per ridurre i costi della CDN. In ambito professionale, la codifica VVC accelerata da GPU all'interno di AWS MediaConvert elimina i precedenti colli di bottiglia delle prestazioni, convincendo i primi utilizzatori a testare prove live per i canali HDR 4K. Le scale multi-codec persisteranno fino al 2031, poiché i proprietari di contenuti si stanno tutelando dai rischi di licenza e dall'eterogeneità dei dispositivi.
Per applicazione: la rapida ascesa dell'OTT rimodella il mix dei ricavi.
La pay-TV ha comunque generato il 39.12% della domanda del 2025, grazie all'aggiornamento delle centrali di distribuzione degli operatori via cavo e satellitari, ma la crescita si concentra su OTT e streaming live, che registreranno un CAGR del 5.52%. L'espansione riflette il taglio dei cavi e la migrazione dei diritti sportivi online. La sicurezza e la sorveglianza mantengono una traiettoria stabile, supportate da programmi per le smart city che specificano analisi video centralizzate basate su una codifica efficiente per archivi su scala petabyte. La formazione a distanza e il webcasting aziendale beneficiano di un vento favorevole strutturale derivante dal lavoro ibrido, spingendo le aziende a integrare la qualità broadcast in incontri pubblici e sessioni di formazione.
I flussi di lavoro OTT privilegiano l'efficienza del bitrate adattivo e l'integrazione DRM, orientando gli acquirenti verso prodotti definibili tramite software. Al contrario, le implementazioni di sorveglianza enfatizzano il funzionamento continuo 24 ore su 24, 7 giorni su 7, privilegiando encoder hardware robusti che dissipano il minimo calore. La conseguente diversità applicativa impedisce il consolidamento attorno a un'unica architettura, rendendo necessari portafogli modulari che rispondano a requisiti di latenza, affidabilità e costi diversi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'adozione aziendale amplia la base clienti
I settori dei media e dell'intrattenimento hanno rappresentato il 44.91% del fatturato del 2025, riflettendo studi cinematografici, emittenti televisive e giganti dello streaming che gestiscono enormi quantità di contenuti. Le aziende, tuttavia, registreranno il CAGR più rapido, pari al 5.41%, man mano che i video diventeranno parte integrante delle attività quotidiane, dai webcast sugli utili alle demo immersive dei prodotti. Gli operatori sanitari installano encoder all'interno dei carrelli di telemedicina per la diagnostica in tempo reale, mentre le scuole acquisiscono le lezioni per l'apprendimento asincrono.
I team IT aziendali privilegiano i servizi cloud-native per evitare hardware specializzato, ma le società di servizi finanziari spesso richiedono soluzioni on-premise per soddisfare i requisiti di residenza dei dati. Le agenzie governative impongono moduli certificati FIPS, aprendo nicchie di mercato per i fornitori con pedigree di conformità. Pertanto, i fornitori devono adattare i prodotti alle esigenze di sicurezza e integrazione specifiche del settore, mantenendo al contempo roadmap di codec comuni.
Analisi geografica
Mercato degli encoder video in Nord America
Il Nord America ha generato il 33.25% del fatturato nel 2025, sostenuto da reti di trasmissione consolidate e dalle sedi centrali dei principali servizi di streaming che richiedono flussi di lavoro UHD premium. Gli investimenti in sostituzioni superano le costruzioni greenfield, ma le trasformazioni software-defined proseguono con il miglioramento dell'economia del cloud.
Mercato degli encoder video nella regione Asia-Pacifico
Il mercato degli encoder video nell'area Asia-Pacifico è in crescita continua (CAGR) del 5.26% fino al 2031, sostenuto da imponenti progetti di sorveglianza nelle smart city, dalla rapida densificazione del 5G e dalla crescente domanda di cataloghi OTT multilingue. Gli ecosistemi produttivi locali per l'elettronica e i semiconduttori accorciano le catene di approvvigionamento e accelerano le implementazioni pilota.
Mercato europeo degli encoder video
L'Europa persegue la sostenibilità imponendo limiti di potenza inferiori e rafforzando la tutela della privacy, promuovendo l'adozione di codec efficienti e l'elaborazione in loco di filmati sensibili. Le emittenti pubbliche regionali si modernizzano di pari passo con gli aggiornamenti DVB e HbbTV, generando una domanda costante di flussi di lavoro ibridi.
Panorama normativo
L'implementazione dei codificatori video si colloca all'incrocio tra la definizione degli standard di trasmissione e le licenze dei codec, dove la conformità e i termini relativi alla proprietà intellettuale influenzano direttamente le roadmap dei prodotti. Il Joint Video Experts Team (JVET) continua a promuovere lo sviluppo di codifica video di nuova generazione, con l'obiettivo di raggiungere una riduzione del bitrate di almeno il 40% rispetto a VVC Main 10 per i contenuti 4K e superiori, con la standardizzazione prevista intorno al 2028. Nell'ambito delle politiche di trasmissione, il Brasile ha formalmente istituito il suo sistema TV 3.0 nell'agosto 2025 come punto di riferimento nazionale che utilizza VVC come codec primario (con LCEVC come livello di miglioramento), creando un concreto incentivo normativo per le catene di codifica compatibili con VVC in un mercato importante.
Le licenze dei codec e il trattamento FRAND rimangono un vincolo significativo per le implementazioni globali, con controversie e negoziazioni sui brevetti essenziali per gli standard che coinvolgono Stati Uniti, Europa, Brasile e Asia. L'Access Advance Video Distribution Patent (VDP) Pool è uno dei meccanismi utilizzati per raggruppare le licenze per più codec (tra cui HEVC, VVC, AV1 e VP9), ma gli acquirenti devono ancora affrontare la gestione del rischio multi-codec, soprattutto laddove i pool VVC sono frammentati. Di conseguenza, i fornitori puntano sempre più sul supporto flessibile multi-codec e su opzioni di impacchettamento che tengano conto delle royalty, piuttosto che sulla dipendenza da un singolo standard.
Analisi della catena del valore
La catena del valore comprende la standardizzazione dei codec e le licenze di brevetto, le piattaforme di silicio e di calcolo (ASIC/FPGA/GPU e istanze cloud), gli stack e gli appliance software di codifica e gli integratori a valle che servono emittenti, operatori di pay-TV, piattaforme OTT e team video aziendali. Il passaggio da appliance fisse a soluzioni cloud-native e ibride si riflette sempre più nei modelli di commercializzazione, con livelli di codifica e gestione cloud/SaaS costruiti su infrastrutture hyperscaler e accelerazione specializzata. Le considerazioni sulle licenze (per HEVC/VVC rispetto ad AV1 esente da royalty) influenzano la pianificazione del prodotto a monte e l'approvvigionamento dei clienti a valle.
Anche la struttura del settore riflette il consolidamento e la riorganizzazione del portafoglio dei fornitori di infrastrutture. Nel giugno 2026, MediaKind ha completato l'acquisizione del ramo video di Harmonic per 145 milioni di dollari, creando un fornitore indipendente di infrastrutture video di maggiori dimensioni e modificando le opzioni di fornitura per operatori e broadcaster che si riforniscono di encoder e servizi di elaborazione video. In seguito alla cessione, Harmonic si è riposizionata concentrandosi esclusivamente sulle infrastrutture a banda larga virtualizzate, rafforzando la distinzione nell'ecosistema tra piattaforme di accesso a banda larga e fornitori specializzati di codifica ed elaborazione video. Il consolidamento nei settori adiacenti delle reti video continua a restringere il panorama dei fornitori, aumentando al contempo l'importanza di flussi di lavoro interoperabili e multi-vendor nelle fasi di contribuzione, elaborazione, confezionamento e distribuzione.
Panorama competitivo
Innovazione e adattabilità guidano il successo del mercato
Il mercato rimane moderatamente frammentato. Leader hardware come Harmonic, Cisco e MediaKind gestiscono i flussi di lavoro broadcast, mentre AWS Elemental e Google Cloud puntano su una codifica elastica e basata sull'utilizzo nell'arena cloud. L'orchestrazione ibrida sta diventando il campo di battaglia competitivo, poiché i clienti richiedono un'affidabilità paragonabile a quella delle appliance, abbinata a una scalabilità on-demand.
Le mosse strategiche illustrano la convergenza. L'acquisizione da parte di Harmonic della divisione broadcast di Ateme amplia il potenziale del software preservando al contempo la tradizione degli appliance. Il silicio Arc Pro di Intel supporta un ecosistema hardware ottimizzato per AV1, che rifornisce sia i provider cloud che gli OEM di workstation. L'aumento di capacità da 120 milioni di dollari da parte di Cisco rafforza l'autosufficienza del Nord America nonostante le vulnerabilità della supply chain.
I fornitori emergenti puntano sull'ottimizzazione della qualità assistita dall'intelligenza artificiale e sui dispositivi edge a bassissima latenza. La certificazione ISO 27001 di Bitmovin rimuove gli ostacoli alla conformità per i settori regolamentati, mentre le appliance VITEC con latenza inferiore a 50 ms aprono nuove possibilità di utilizzo interattive.
Leader del settore degli encoder video
Armonica Inc.
CommScope Holding Company, Inc.
MediaKind Global, Inc.
Cisco Systems, Inc.
Immaginate Communications Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Completata la cessione del segmento Video Business a MediaKind in cambio di denaro, Harmonic si concentra nuovamente sulla virtualizzazione della banda larga. La cessione rimodella l'ecosistema di elaborazione e codifica video, accelerando il consolidamento tra i principali operatori. L'operazione rafforza la leadership di MediaKind nell'ecosistema video autonomo, consentendo al contempo a Harmonic di dedicarsi all'innovazione nel settore della banda larga.
- Marzo 2026: Presentazione del media server Spectrum X Plus, che raddoppia la densità dei canali per la riproduzione broadcast e mette in mostra le innovazioni del flusso di lavoro video basate sull'intelligenza artificiale al NAB 2026. L'aggiornamento amplia la capacità di riproduzione ad alta densità e l'ottimizzazione AI nei flussi di lavoro broadcast. Ciò consente ad Harmonic di definire nuovi standard per l'hardware di nuova generazione in ambienti live e lineari.
- Gennaio 2026: è stata siglata una partnership globale IPTV e OTT con Smartlabs per combinare la tecnologia headend video cloud-native di MK.IO con la piattaforma e le applicazioni client di Smartlabs. La collaborazione estende le funzionalità headend cloud-native di MediaKind e la sua portata OTT su diverse piattaforme. L'alleanza potrebbe modificare le dinamiche di mercato, orientandole verso headend video basati su cloud negli ecosistemi OTT/IPTV.
Ambito del rapporto sul mercato globale degli encoder video
Il mercato degli encoder video comprende il settore coinvolto nella produzione, vendita e sviluppo di hardware e software per la codifica video. Il rapporto sul mercato degli encoder video è segmentato per tipo di encoder (hardware, software, cloud/SaaS), standard di codifica (H.264/AVC, H.265/HEVC, AV1, VVC/H.266, altro), applicazione (pay-TV, broadcast e digitale terrestre, OTT e streaming live, formazione a distanza e webcasting aziendale e altro), settore di utilizzo finale (media e intrattenimento, aziende/imprese e altro) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Hardware |
| Software |
| Cloud/SaaS |
| H.264 / AVC |
| H.265 / HEVC |
| AV1 |
| VVC / H.266 |
| Altro standard di codifica |
| Pay TV |
| Trasmissione e DTT |
| OTT e streaming live |
| Sicurezza e sorveglianza |
| Formazione a distanza e webcasting aziendale |
| Media and Entertainment |
| Impresa/Aziendale |
| Governo e Difesa |
| Formazione |
| Settore Sanitario |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di codificatore | Hardware | ||
| Software | |||
| Cloud/SaaS | |||
| Per standard di codifica | H.264 / AVC | ||
| H.265 / HEVC | |||
| AV1 | |||
| VVC / H.266 | |||
| Altro standard di codifica | |||
| Per Applicazione | Pay TV | ||
| Trasmissione e DTT | |||
| OTT e streaming live | |||
| Sicurezza e sorveglianza | |||
| Formazione a distanza e webcasting aziendale | |||
| Per settore degli utenti finali | Media and Entertainment | ||
| Impresa/Aziendale | |||
| Governo e Difesa | |||
| Formazione | |||
| Settore Sanitario | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli encoder video?
Il mercato è valutato a 2.67 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.33 miliardi di dollari entro il 2031.
Quale tipo di codificatore sta crescendo più velocemente?
Si prevede che le soluzioni Cloud/SaaS registreranno il CAGR più alto, pari al 5.88%, entro il 2031.
Quanto è diffuso oggi l'H.264/AVC?
H.264/AVC mantiene una quota del 44.20%, rimanendo il codec più diffuso nonostante i limiti di efficienza.
Perché AV1 e VVC stanno guadagnando terreno?
AV1 offre licenze royalty-free e un risparmio di circa il 20% sul bitrate, mentre VVC/H.266 offre una compressione migliore del 50% rispetto a HEVC, fondamentale per i flussi di lavoro 8K.
Quale regione guiderà la crescita futura?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.26%, trainata dall'implementazione del 5G e da progetti di sorveglianza su larga scala.
In che modo le reti 5G influenzano la domanda di codificatori?
Il 5G consente lo streaming UHD a bassa latenza e ad alta larghezza di banda, incoraggiando le emittenti ad adottare codificatori in grado di trasmettere contenuti live 4K e 8K a costi contenuti.


