

Dimensioni e quota di mercato del software veterinario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
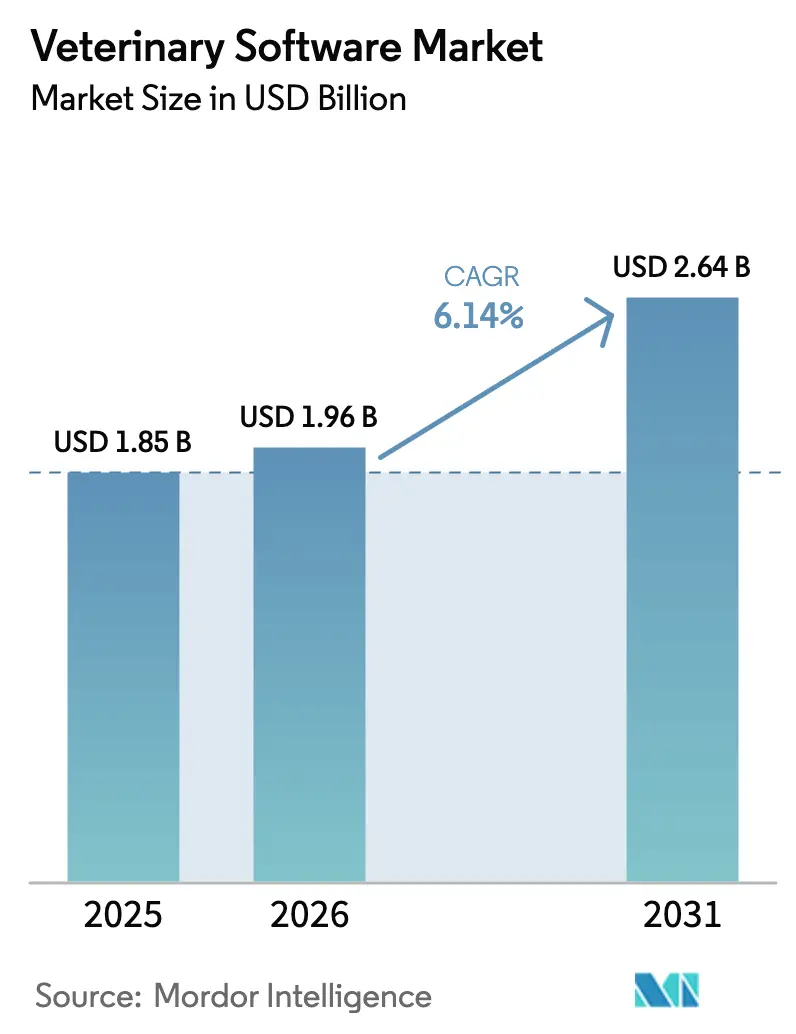
| Dimensione del mercato (2026) | 1.96 miliardo di dollari |
| Dimensione del mercato (2031) | 2.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.14% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
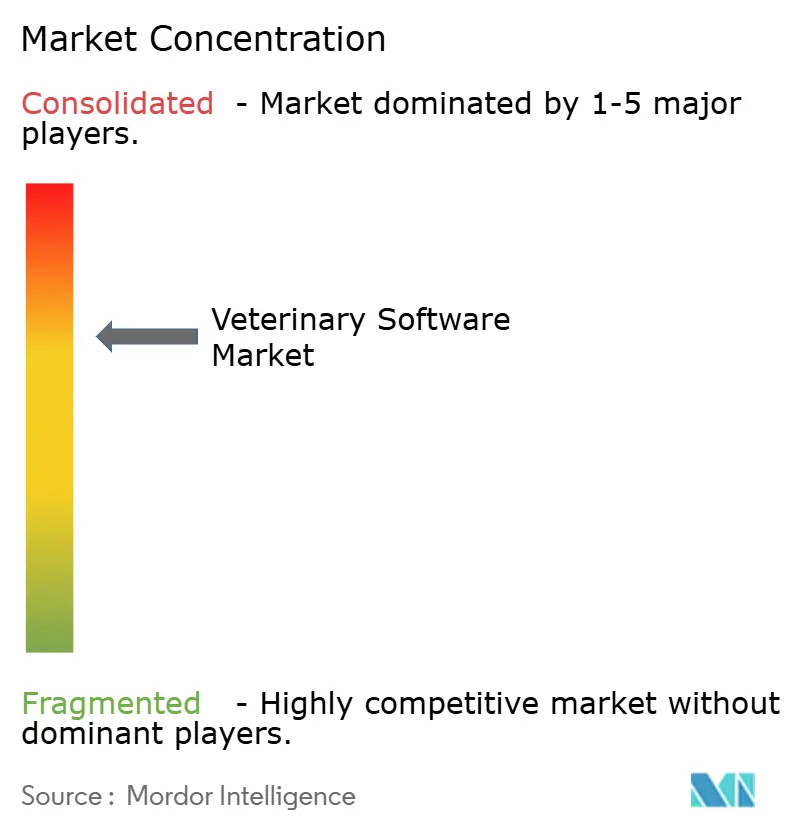
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software veterinario di Mordor Intelligence
Si prevede che il mercato dei software veterinari aumenterà da 1.85 miliardi di dollari nel 2025 a 1.96 miliardi di dollari nel 2026 e raggiungerà i 2.64 miliardi di dollari entro il 2031, con un CAGR del 6.14% nel periodo 2026-2031.
La crescita misurata nasconde una svolta decisiva: il consolidamento tra le catene di cliniche sta guidando i criteri di acquisto a livello aziendale, mentre le nuove regole di reporting dei dati in Europa e Nord America stanno trasformando la digitalizzazione opzionale in una necessità di conformità. Le piattaforme di gestione degli studi medici rimangono leader perché automatizzano la fatturazione, l'inventario, la pianificazione e la cartella clinica; tuttavia, i motori di telemedicina stanno scalando rapidamente poiché i proprietari cercano un'assistenza sempre attiva e le assicurazioni rimborsano le visite virtuali. I consolidatori di cliniche stanno standardizzando i sistemi cloud per raccogliere dati di benchmarking in centinaia di sedi. Al contrario, i centri indipendenti si aggrappano ancora a installazioni on-premise che li proteggono dalle interruzioni di banda ma li espongono a maggiori rischi di manutenzione. I fornitori che combinano analisi, diagnostica e scambio sicuro di dati ora si aggiudicano la maggior parte dei nuovi contratti, sottolineando un passaggio del settore dai ricavi da licenze agli abbonamenti cloud ricorrenti.
Punti chiave del rapporto
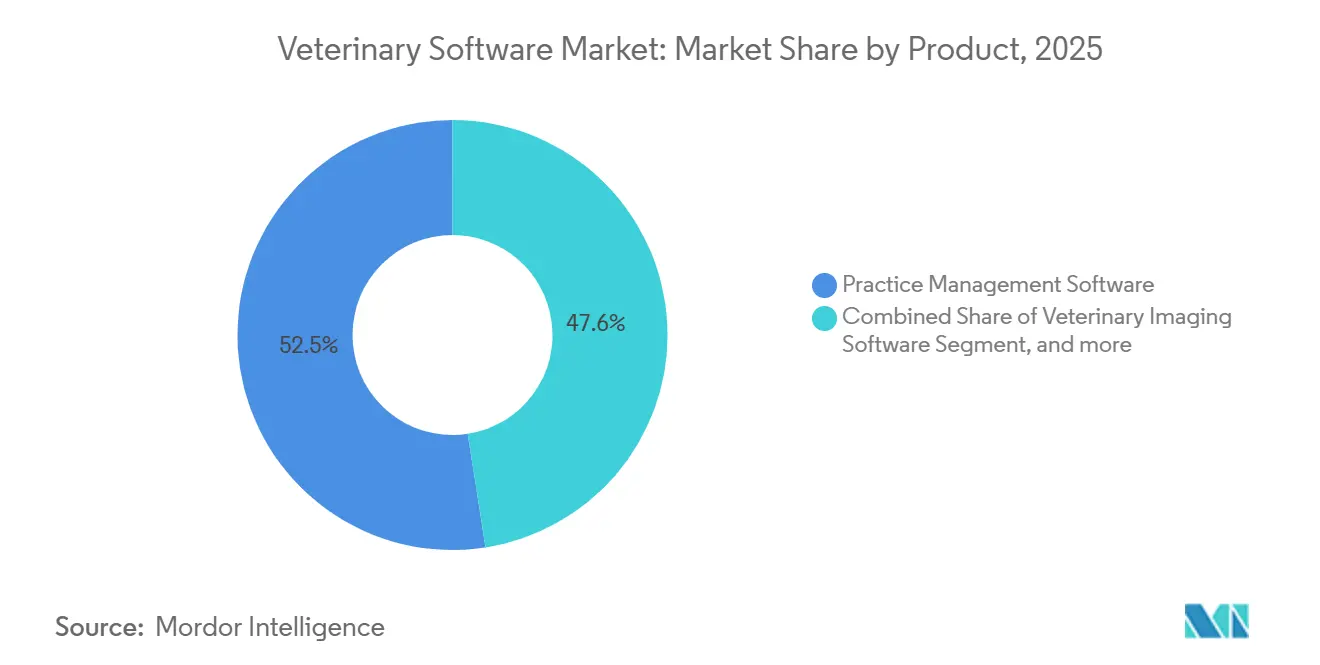
- Per categoria di prodotto, il software di gestione dello studio ha dominato il mercato dei software veterinari con una quota del 52.45% nel 2025, mentre si prevede che le piattaforme di telemedicina cresceranno a un CAGR dell'8.54% fino al 2031.
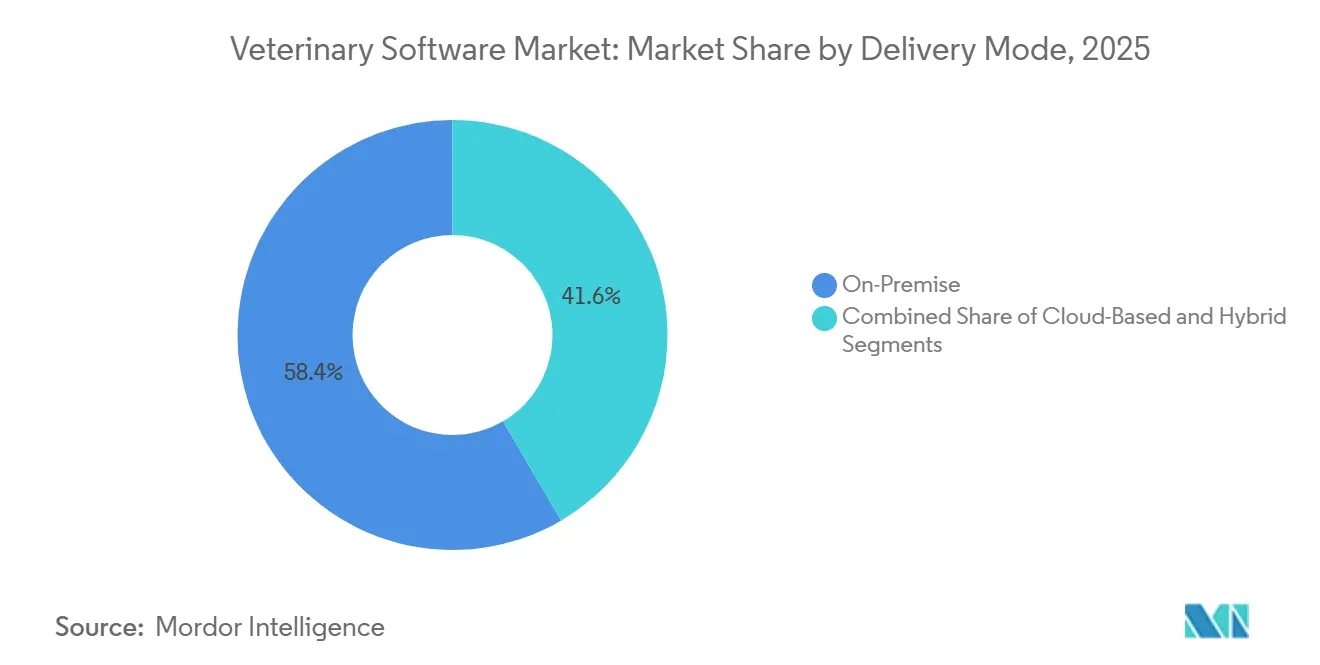
- In base al modello di distribuzione, le distribuzioni on-premise detenevano una quota del 58.43% del mercato dei software veterinari nel 2025, mentre le soluzioni cloud stanno avanzando a un CAGR dell'8.01% fino al 2031.
- Per tipologia di animale, le piattaforme per animali da compagnia hanno rappresentato il 55.67% dei ricavi del 2025, mentre il software specifico per equini è in crescita a un CAGR dell'8.78% fino al 2031.
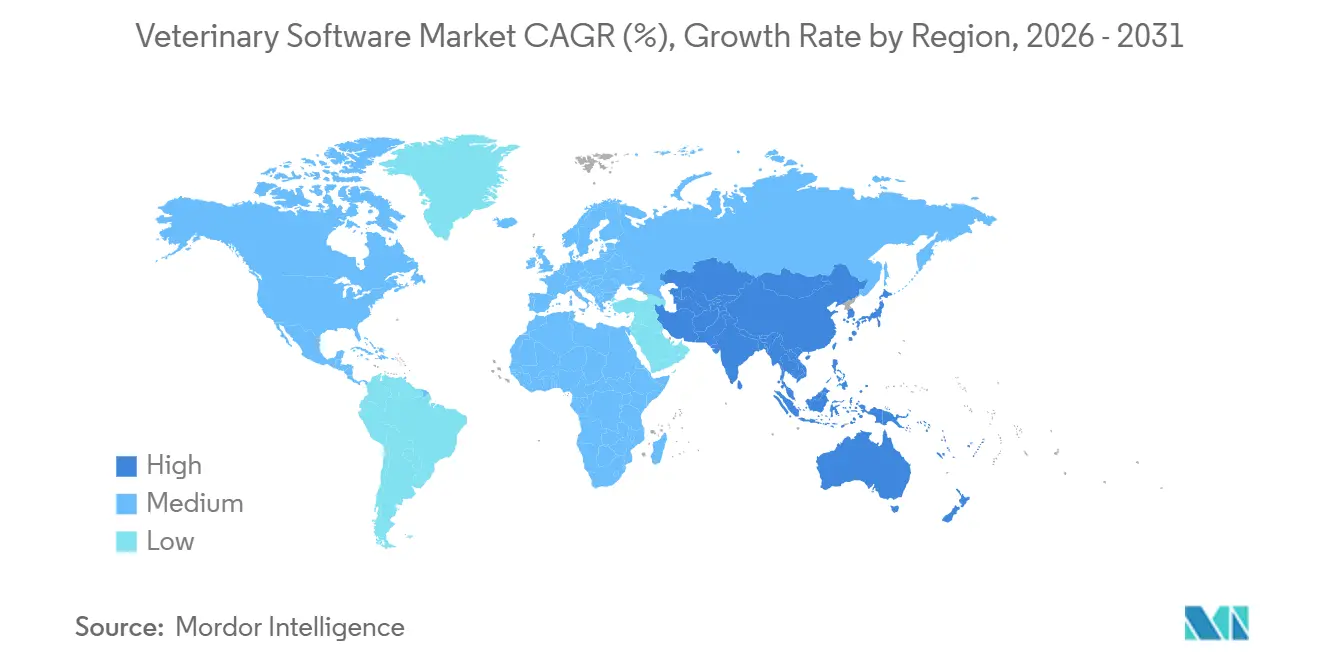
- In termini geografici, il Nord America ha assorbito il 45.32% dei ricavi del 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.43% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei software veterinari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della proprietà di animali da compagnia e della spesa sanitaria | + 1.80% | Globale, concentrato in Nord America, Europa occidentale, Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Crescente adozione di sistemi di gestione della pratica basati su cloud | + 1.50% | Il Nord America e l'UE guidano, il nucleo dell'Asia-Pacifico segue | Medio termine (2-4 anni) |
| Integrazione dei flussi di lavoro di diagnostica per immagini e di laboratorio con PIMS | + 1.20% | Nord America, Europa, Australia | A breve termine (≤ 2 anni) |
| Espansione dei servizi di telemedicina e consulenza a distanza | + 1.00% | Globale, accelerato in Nord America dopo il 2024 | A breve termine (≤ 2 anni) |
| Il consolidamento delle catene di cliniche veterinarie guida la domanda di software aziendale | + 0.90% | Nord America, Regno Unito, Australia | A lungo termine (≥ 4 anni) |
| Emersione dell'analisi dei dati e della business intelligence per l'ottimizzazione della pratica | + 0.70% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della proprietà di animali da compagnia e della spesa sanitaria
Il numero di animali domestici posseduti ha raggiunto livelli record nel 2024, con le famiglie statunitensi che hanno speso 147 miliardi di dollari per gli animali domestici, di cui 38.3 miliardi di dollari per le cure veterinarie. Le cliniche che un tempo si affidavano a cartelle cliniche cartacee ora necessitano di registri longitudinali, richiami automatizzati e strumenti di pagamento mobile per stare al passo con le cure preventive e specialistiche. I fornitori hanno risposto integrando portali di comunicazione con i clienti che riducono i tassi di mancata presentazione fino al 30%, aumentando direttamente il fatturato per visita. La maggiore complessità dei casi crea un circolo virtuoso: software sofisticati consentono piani di trattamento basati sui dati e i risultati positivi giustificano prezzi più elevati. Il Regno Unito offre un esempio parallelo: CVS Group ha standardizzato oltre 500 cliniche su Provet Cloud nel 2024 per sbloccare il benchmarking e il reporting di conformità a livello di catena, trasformando il software da un centro di costo a una leva di profitto.
Crescente adozione di sistemi di gestione della pratica basati su cloud
Le suite di gestione dello studio basate sul cloud eliminano l'acquisto di server, riducono i tempi di implementazione e forniscono accesso immediato alle cartelle cliniche dei pazienti in tutte le sedi. IDEXX ha lanciato la piattaforma Vello nel febbraio 2024, consentendo alle cliniche di aggiungere nuove sedi in pochi giorni e di importare i dati diagnostici direttamente nella cartella clinica. La conformità è un altro fattore determinante: il Regolamento 2019/6 dell'Unione Europea richiede la segnalazione elettronica degli antimicrobici, un compito che i sistemi cloud gestiscono con caricamenti automatici, mentre le piattaforme tradizionali necessitano di esportazioni manuali [1] European Medicines Agency, “Veterinary Regulation 2019/6,” ema.europa.eu . I canoni di abbonamento, che vanno dai 200 agli 800 dollari al mese per veterinario, trasformano gli ingenti investimenti iniziali in spese operative prevedibili, allineando gli incentivi del fornitore al successo della clinica. Gli studi veterinari nelle zone rurali sono ancora preoccupati per la larghezza di banda e la sovranità, ma i modelli ibridi che mantengono i dati locali per il flusso di lavoro quotidiano e li sincronizzano con il cloud per le analisi stanno alleviando tale preoccupazione.
Integrazione dei flussi di lavoro di diagnostica per immagini e di laboratorio con PIMS
I risultati di diagnostica per immagini e di laboratorio ora confluiscono direttamente nelle cartelle cliniche dei pazienti tramite interfacce DICOM e HL7. Il Web PACS di IDEXX trasmette le radiografie alla piattaforma Neo, consentendo agli specialisti di esaminare le immagini da remoto in poche ore anziché giorni. In situazioni di emergenza, questa velocità riduce il triage, riducendo la morbilità e aumentando la soddisfazione del cliente. I dati di laboratorio seguono un percorso identico: gli analizzatori interni di IDEXX, Zoetis e Heska inviano i valori direttamente al grafico, eliminando gli errori di trascrizione. La strategia Big Data dell'Agenzia Europea per i Medicinali (EMA) dà priorità alle API aperte per supportare la farmacovigilanza, offrendo un supporto normativo ai fornitori che investono nell'interoperabilità.
Espansione dei servizi di telemedicina e consulenza a distanza
Le piattaforme di telemedicina sono maturate rapidamente dopo che gli enti regolatori hanno chiarito le norme sulla prescrizione nel 2024. FirstVet ha raccolto 20 milioni di euro nel giugno 2024 e ora collega 400 veterinari con 5 milioni di animali domestici assicurati in due continenti [2] FirstVet, “Series C Funding Announcement,” firstvet.com . TeleVet ha seguito con 2 milioni di dollari nel marzo 2025 per espandere il suo strumento di consultazione asincrona che riduce del 25% le visite di emergenza non necessarie. La Drug Enforcement Administration statunitense ora consente la prescrizione di sostanze controllate dopo le visite di telemedicina con specifiche garanzie, rimuovendo un importante ostacolo all'adozione. I dati aggregati delle consultazioni alimentano anche i dashboard di sanità pubblica, in linea con il regolamento europeo sullo spazio dei dati sanitari (HSD) implementato nel marzo 2025.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di acquisizione e implementazione | -1.30% | Globale, acuto nei mercati emergenti e pratiche indipendenti | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla sicurezza dei dati, alla privacy e alle minacce informatiche | -0.90% | Nord America, UE (guidata dal GDPR), Australia | Medio termine (2-4 anni) |
| Infrastruttura digitale limitata nei mercati emergenti | -0.60% | Asia-Pacifico (esclusi Giappone e Australia), America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Standard normativi e di interoperabilità frammentati | -0.50% | Globale, più acuto negli Stati Uniti (variazione a livello statale) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di acquisizione e implementazione
La migrazione completa può superare i 50,000 dollari per una clinica di medie dimensioni, considerando i costi dell'hardware, della conversione dei dati e della formazione del personale. Un sondaggio del 2024 dell'American Veterinary Medical Association ha rilevato che il 42% degli intervistati ha indicato il costo come principale ostacolo [2] FirstVet, “Series C Funding Announcement,” firstvet.com . La produttività spesso cala per tre-sei mesi dopo la data di avvio, mentre i team si adattano ai nuovi flussi di lavoro. Sebbene i modelli cloud riducano l'esborso di capitale, le tariffe di abbonamento annuali di 10,000 dollari o più per veterinario possono mettere a dura prova le strutture che già dispongono di capitali limitati. La tariffazione a livelli aiuta, ma rischia di frammentare le funzionalità, rallentando gli effetti di rete che ancorano il valore della piattaforma.
Preoccupazioni relative alla sicurezza dei dati, alla privacy e alle minacce informatiche
Nel 2024 gli attacchi ransomware contro le cliniche veterinarie sono aumentati, portando a un costante incremento dei premi delle assicurazioni informatiche. Le sanzioni previste dal GDPR raggiungono il 4% del fatturato annuo, pertanto le cliniche europee più piccole esitano a trasferire online dati sensibili senza garanzie come le verifiche ISO 27001 [3] Commissione europea, “Regolamento generale sulla protezione dei dati”, europa.eu . Negli Stati Uniti, la frammentazione delle leggi statali sulla privacy costringe i fornitori a destreggiarsi tra impostazioni specifiche per ciascuna giurisdizione, gonfiando le spese di sviluppo. L'assenza di una legge federale sulla privacy veterinaria rende le cliniche vulnerabili a contenziosi multistatali in caso di violazioni, intensificando così il rischio percepito.
Analisi del segmento
Per prodotto: le piattaforme di gestione della pratica consolidano i ricavi, la telemedicina accelera
Le suite di gestione dello studio hanno generato il 52.45% del fatturato del 2025, confermando il loro ruolo di colonna vertebrale digitale per la pianificazione, la fatturazione, le cartelle cliniche e il controllo delle scorte. IDEXX Neo e Covetrus Ascend integrano pagamenti, connettività diagnostica e richiami automatici, vincolando gli utenti attraverso la profondità del flusso di lavoro. I motori di telemedicina hanno un denominatore più piccolo, ma stanno crescendo a un CAGR dell'8.54% fino al 2031. I segnali di investimento sono chiari: FirstVet ha raccolto 20 milioni di euro nel 2024 e TeleVet ha aggiunto 2 milioni di dollari nel 2025 per estendere il triage asincrono. Oltre alla pura assistenza remota, piattaforme di imaging come Web PACS offrono un'archiviazione conforme allo standard DICOM per il traffico di referti, mentre IDEXX inVue Dx coniuga l'hardware diagnostico in loco con il supporto decisionale cloud.
La concorrenza ora si orienta verso la convergenza. I fornitori progettano dashboard singole che visualizzano indicatori di laboratorio, miniature di imaging e trascrizioni di teleconsulti all'interno del grafico standard. Questo approccio aumenta i costi di passaggio e supporta un flusso di abbonamenti duraturo. I moduli di conformità sono diventati obbligatori; ad esempio, le cliniche europee non possono inviare dati antimicrobici senza report in-app. Di conseguenza, gli investitori premiano le piattaforme che possiedono pipeline di dati end-to-end piuttosto che soluzioni puntuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: l'on-premise è ancora dominante, il cloud si sta rapidamente affermando
Le installazioni on-premise hanno rappresentato il 58.43% delle installazioni del 2025, riflettendo i costi dei server ridotti e i timori di lunga data sulla latenza del cloud nelle aree rurali. Ciononostante, le implementazioni cloud stanno crescendo a un CAGR dell'8.01%, trainate dall'economia degli abbonamenti e dagli aggiornamenti automatici che riducono drasticamente i costi IT. IDEXX Vello punta alle cliniche greenfield con report multi-sede pronti all'uso, mentre il progetto pilota statunitense di Provet Cloud del 2025 dimostra che i fornitori europei possono aggiudicarsi contratti abbinando la competenza in materia di privacy dei dati a un'esperienza utente moderna.
I modelli ibridi bilanciano entrambi i mondi: le cliniche mantengono un server locale leggero per garantire l'operatività, mentre i backup giornalieri e le analisi confluiscono in un archivio cloud. Questo quadro si allinea perfettamente con il Regolamento 2019/6, che favorisce caricamenti antimicrobici senza interruzioni e consente alle sedi centrali delle catene di gestire dashboard a livello di gruppo senza gravare sulla larghezza di banda locale. La certificazione è passata dall'essere una voce di spesa di marketing a una casella di controllo per gli acquisti; SOC 2 Tipo II è diventato lo standard di riferimento per gli acquirenti aziendali nordamericani, mentre ISO 27001 rimane lo standard di riferimento in Europa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di animale: il compagno guida, l'equino guadagna trazione
Le piattaforme per animali da compagnia hanno soddisfatto il 55.67% della domanda del 2025. Il loro set di funzionalità privilegia la messaggistica bidirezionale, i pagamenti tramite smartphone e i promemoria per la cura preventiva su misura per cani e gatti. Le cliniche nordamericane e dell'Europa occidentale citano la comunicazione con i clienti come il loro principale elemento di differenziazione, rafforzando la spesa software del segmento. Le piattaforme per equini, sebbene di nicchia, mostrano un CAGR dell'8.78% grazie agli operatori di corse e allevamenti che necessitano di tracciamento del pedigree, integrazioni di sensori e registri complessi di farmaci. Prodotti come il modulo equino di ezyVet e gli strumenti di flusso di lavoro dedicati di Shepherd analizzano i risultati delle competizioni e si sincronizzano con i registri nazionali.
Le soluzioni per l'allevamento e le pratiche miste rimangono sottosviluppate. I sistemi di gestione degli allevamenti monitorano la nutrizione della mandria, ma spesso non tengono traccia dei dati clinici, ostacolando la tracciabilità delle malattie. Con l'espansione dei sistemi "one-health", le autorità di regolamentazione potrebbero presto richiedere dashboard integrate che colleghino i dati delle prescrizioni con i risultati dell'allevamento. I fornitori in grado di integrare le metriche relative alla mandria nei loro PIMS principali rischiano quindi di catturare spazi vuoti inutilizzati.
Analisi geografica
Mercato nordamericano dei software veterinari
Il Nord America ha mantenuto il 45.32% del fatturato del 2025, sostenuto da un'elevata spesa sanitaria per animale domestico e da aggressive strategie di ampliamento delle cliniche. Mars Veterinary Health, National Veterinary Associates e Thrive Pet Healthcare gestiscono ora migliaia di punti vendita, ognuno dei quali richiede piattaforme unificate per fatturazione, inventario e teleconsulti. La maturità della regione implica che quasi tutte le cliniche utilizzino software di base, quindi la crescita deriva dall'integrazione di analisi predittive, diagnostica basata sull'intelligenza artificiale e dashboard della supply chain in tempo reale sui record esistenti. Il Canada rispecchia l'adozione statunitense, ma aggiunge sfumature provinciali sulla privacy che obbligano a flussi di lavoro configurabili con consenso dell'utente. L'interesse per il private equity conferma questa tesi: l'acquisizione di Patterson Companies da parte di Patient Square Capital per 4.1 miliardi di dollari nel dicembre 2024 si è basata in parte sulla vendita incrociata di software alla base installata del distributore.
Mercato dei software veterinari nella regione Asia-Pacifico
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 7.43% fino al 2031. La Cina rappresenta circa il 40% della spesa regionale, ma l'adozione del software è frammentata tra i fornitori locali che adattano le interfacce al mandarino e si integrano con i sistemi di pagamento nazionali. L'investimento pubblico dell'India nel monitoraggio digitale del bestiame mira ad aumentare la produttività e la sorveglianza delle malattie, ma la connettività rurale frammentata limita ancora le migrazioni verso il cloud. Al contrario, Giappone e Australia si avvicinano ai livelli di penetrazione nordamericani, privilegiando analisi premium e un'integrazione diagnostica completa. Il supporto multilingue, l'hosting cloud locale e la fatturazione specifica per valuta sono requisiti imprescindibili, costringendo gli operatori occidentali a collaborare con integratori regionali per non rischiare di perdere terreno rispetto ai concorrenti locali.
Mercato del software veterinario in EMEA e America Latina
L'Europa occupa una posizione intermedia in termini di quota, ma è leader nell'innovazione politica. Il Regolamento 2019/6 ha già spostato online il tracciamento antimicrobico e la Strategia Big Data delinea un hub centralizzato di dati veterinari dell'UE. Lo Spazio europeo dei dati sanitari, in vigore da marzo 2025, aggiunge la sorveglianza delle malattie zoonotiche, spingendo le cliniche verso implementazioni cloud o ibride in grado di garantire uno scambio sicuro di dati. Le partnership di Nordhealth con CVS Group e Vets for Pets dimostrano che le piattaforme basate sulla resilienza al GDPR possono sottrarre attività ai concorrenti nazionali. L'America Latina e il Medio Oriente e Africa sono in ritardo in termini di infrastrutture. Aree urbane come San Paolo, Città del Messico e Dubai sono tra le prime ad adottare questa soluzione, utilizzando suite cloud per aggirare le carenze informatiche locali, ma le aree rurali rimangono in gran parte basate sulla carta.
Panorama normativo
La regolamentazione si sta inasprendo sia per quanto riguarda lo scambio di dati clinici sia per le condizioni in cui è possibile erogare l'assistenza a distanza. Nell'Unione Europea, il Regolamento (UE) 2019/6 ha reso obbligatoria la segnalazione elettronica dell'uso di antimicrobici per molte cliniche, aumentando la domanda di flussi di lavoro di segnalazione conformi all'interno dei sistemi informativi di gestione delle pratiche (PIMS). Parallelamente, la Conferenza Internazionale Veterinaria sull'Armonizzazione (VICH) fornisce un punto di riferimento interregionale per la documentazione regolamentare elettronica attraverso la norma GL53, che standardizza lo scambio elettronico e i formati dei file in UE, Stati Uniti e Giappone.
Negli Stati Uniti, la governance del software si estende al supporto alle decisioni cliniche e alla telemedicina. La FDA ha aggiornato le sue linee guida sul supporto alle decisioni cliniche (CDS) nel gennaio 2026, chiarendo quali funzioni del software non rientrano nella definizione di dispositivo medico, e ha fatto seguito con le linee guida sulla garanzia del software (CSA) nel febbraio 2026 per il software dei sistemi di gestione della produzione e della qualità. La telemedicina è ancora regolamentata principalmente da normative statali legate al rapporto veterinario-cliente-paziente (VCPR); l'American Association of Veterinary State Boards (AAVSB) ha pubblicato a marzo 2026 un regolamento modello aggiornato per la telemedicina e la pratica virtuale che ribadisce che un VCPR non può essere stabilito esclusivamente tramite mezzi virtuali, rafforzando la necessità di funzionalità di telemedicina e documentazione configurabili e sensibili alla giurisdizione.
Analisi della catena del valore
La catena del valore del software veterinario inizia con lo sviluppo della piattaforma, che include moduli per la gestione delle informazioni veterinarie (PIMS), l'imaging, la telemedicina, l'analisi dei dati e il coinvolgimento dei clienti. Si passa poi ai partner di implementazione e alle integrazioni, come strumenti diagnostici, sistemi di laboratorio, pagamenti e comunicazioni, prima di raggiungere gli utenti delle cliniche, dove catene e cliniche indipendenti si trovano ad affrontare requisiti di acquisto e implementazione differenti. I grandi fornitori e distributori, tra cui IDEXX (Neo, Cornerstone, ezyVet), Covetrus (AVImark, Impromed, Pulse) e Patterson (NaVetor), influenzano le decisioni di acquisto offrendo pacchetti software che includono diagnostica, farmaci e forniture per la clinica. Per gli operatori con più sedi, l'implementazione in cloud e la connettività API sono diventati criteri di selezione fondamentali.
Nella gestione quotidiana delle cliniche veterinarie, l'integrazione dei flussi di lavoro e la connettività dell'inventario assumono sempre più un ruolo di controllo. Piattaforme di marketplace e di gestione degli ordini come Vetcove riducono le difficoltà legate al riordino manuale e alla determinazione dei prezzi all'interno di reti di distribuzione frammentate, creando un ciclo ricco di dati tra i segnali di domanda e gli acquisti delle cliniche. L'implementazione di tali sistemi è ancora ostacolata dalla conversione dei dati, dalla formazione del personale e dai controlli di sicurezza informatica, mentre la volatilità degli input veterinari aumenta il valore degli strumenti automatizzati di gestione dell'inventario e delle analisi. Anche le iniziative di resilienza guidate dalle politiche contribuiscono ai requisiti di sistema, tra cui la Dichiarazione di intenti del settembre 2025 del Veterinary Medicines Directorate (VMD) del Regno Unito, che incoraggia il passaggio a modelli di fornitura di vaccini più resilienti, supportando la domanda di una maggiore tracciabilità, visibilità dell'inventario e reportistica di conformità all'interno dei software delle cliniche.
Panorama competitivo
Il settore del software veterinario mostra una moderata concentrazione. IDEXX, Covetrus, Henry Schein e Patterson generano ricavi sostanziali grazie a pacchetti di diagnostica, prodotti farmaceutici e software. IDEXX da sola ha registrato un fatturato di 312.6 milioni di dollari nel settore software nell'anno fiscale 2024, con un aumento dell'11.9% su base annua. I gruppi di private equity intensificano il consolidamento acquisendo sia catene che fornitori, creando ecosistemi chiusi in cui il software controlla materiali di consumo, apparecchiature e dati diagnostici.
I vettori competitivi si stanno spostando dall'ampiezza dei moduli alla proprietà dei dati. L'analizzatore inVue Dx di IDEXX, lanciato alla fine del 2024, abbina i test point-of-care al triage basato sull'intelligenza artificiale e al caricamento fluido nel cloud, consolidando la dipendenza degli utenti dal suo stack. Nordhealth e Covetrus reagiscono integrando hardware di terze parti e offrendo API aperte per catturare le cliniche diffidenti nei confronti del lock-in di un singolo fornitore. I disruptor della telemedicina FirstVet e TeleVet perseguono una prospettiva diversa: acquisire il primo contatto con il cliente e instradare i casi alle cliniche partner a condizioni vantaggiose.
Rimangono spazi vuoti nei segmenti dell'allevamento e delle pratiche miste, dove le attuali suite mancano di analisi delle mandrie e tracciabilità normativa. Startup come CoVet hanno raccolto capitali di espansione nel 2025 per colmare questa lacuna con dashboard pronte per l'uso in allevamento che si sincronizzano con i sistemi PIMS standard. Gli standard di interoperabilità imposti dalle autorità di regolamentazione europee potrebbero accelerare la condivisione dei dati tra fornitori, ma per ora le integrazioni proprietarie rimangono una fonte chiave di vantaggio competitivo.
Leader del settore del software veterinario
Carestream Salute
Laboratori IDEXX Inc.
Patterson Companies, Inc.
Software per l'intelligenza degli animali, Inc.
Covetrus Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: IDEXX Laboratories ha ampliato la piattaforma di test antigenici Fecal Dx per includere il rilevamento della tenia del genere Taeniidae, con inclusione automatica per i clienti di IDEXX Reference Laboratories negli Stati Uniti e in Canada. L'ampliamento del menu di test all'interno di una piattaforma esistente rafforza il flusso di lavoro integrato di diagnostica e software di IDEXX e intensifica il flusso di dati nei sistemi delle cliniche senza richiedere loro di cambiare hardware o fornitori.
- Gennaio 2026: Patterson Veterinary ha rilanciato il suo software di gestione per studi veterinari basato su cloud, NaVetor, dopo aver acquisito i diritti completi sulla piattaforma. La piena proprietà consente un maggiore controllo sulla roadmap e un'integrazione più rigorosa in tutta la rete di distribuzione di Patterson, rafforzando la sua posizione nelle implementazioni aziendali e nelle cliniche multi-sede che privilegiano operazioni cloud standardizzate.
- Settembre 2024: Patterson Veterinary ha aggiunto pute.us, un fornitore di servizi IT gestiti specifici per il settore veterinario, al suo portafoglio prodotti. Questa mossa amplia il ruolo di Patterson, che ora si estende oltre la concessione di licenze software, includendo l'implementazione e la gestione della sicurezza, affrontando così un ostacolo persistente per le cliniche che non dispongono di infrastrutture IT interne e necessitano di supporto continuo per ambienti cloud e ibridi.
Ambito del rapporto sul mercato globale del software veterinario
Secondo l'ambito del rapporto, il software veterinario si riferisce al software che serve il settore sanitario veterinario e viene utilizzato per gestire le operazioni quotidiane di una clinica veterinaria, oltre che per lo studio medico, come l'acquisizione dei dati di clienti e pazienti, le attività di fatturazione, la pianificazione degli appuntamenti, la comunicazione con i clienti e la produzione di report.
Il rapporto sul mercato dei software veterinari è segmentato per prodotto (software di gestione degli studi, software di imaging veterinario, piattaforme di telemedicina e altri prodotti), modello di distribuzione (on-premise, basato su cloud e ibrido), tipologia di animale (animali da compagnia, animali da fattoria/allevamento, equini e studi misti) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di USD) per i segmenti sopra indicati.
| Software di gestione pratica Practice |
| Software di imaging veterinario |
| Piattaforme di telemedicina |
| Altri prodotti |
| On-Premise |
| Basato su cloud |
| IBRIDO |
| Animali da compagnia |
| Animali da fattoria/allevamento |
| equino |
| Pratiche miste |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Software di gestione pratica Practice | |
| Software di imaging veterinario | ||
| Piattaforme di telemedicina | ||
| Altri prodotti | ||
| Per modello di consegna | On-Premise | |
| Basato su cloud | ||
| IBRIDO | ||
| Per tipo di animale | Animali da compagnia | |
| Animali da fattoria/allevamento | ||
| equino | ||
| Pratiche miste | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione e il valore previsto delle vendite globali di software veterinario?
Il fatturato ammonta a 1.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.64 miliardi di dollari entro il 2031, con un CAGR del 6.14%.
Quale campo applicativo sta crescendo più rapidamente?
Le piattaforme di telemedicina seguono una traiettoria di CAGR dell'8.54% fino al 2031, poiché le cliniche aggiungono consulenze virtuali e le compagnie assicurative espandono i rimborsi.
Con quale rapidità le cliniche stanno passando dalle implementazioni on-premise a quelle cloud?
Le soluzioni cloud stanno crescendo a un CAGR dell'8.01%, ma nel 2025 i sistemi on-premise rappresentano ancora il 58.43% dei sistemi installati, mostrando una migrazione costante ma graduale.
Quale ruolo gioca il consolidamento delle cliniche negli acquisti di software?
Le catene finanziate da private equity richiedono piattaforme di livello aziendale per unificare la reportistica su centinaia di siti, accelerando i contratti su larga scala e i requisiti delle API aperte.
Quali categorie di animali determinano la maggior parte della spesa?
Le pratiche per animali da compagnia rappresentano il 55.67% del fatturato del 2025, mentre il software incentrato sugli equini registra la crescita più rapida, con un CAGR dell'8.78%, grazie all'analisi delle corse e dell'allevamento.
Quali sono i maggiori ostacoli a un'adozione più ampia?
I principali ostacoli per le pratiche indipendenti restano i costi di implementazione iniziali, che possono superare i 50,000 dollari, e le crescenti minacce alla sicurezza informatica.


