

Dimensione e quota del mercato della gestione del dolore veterinario
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
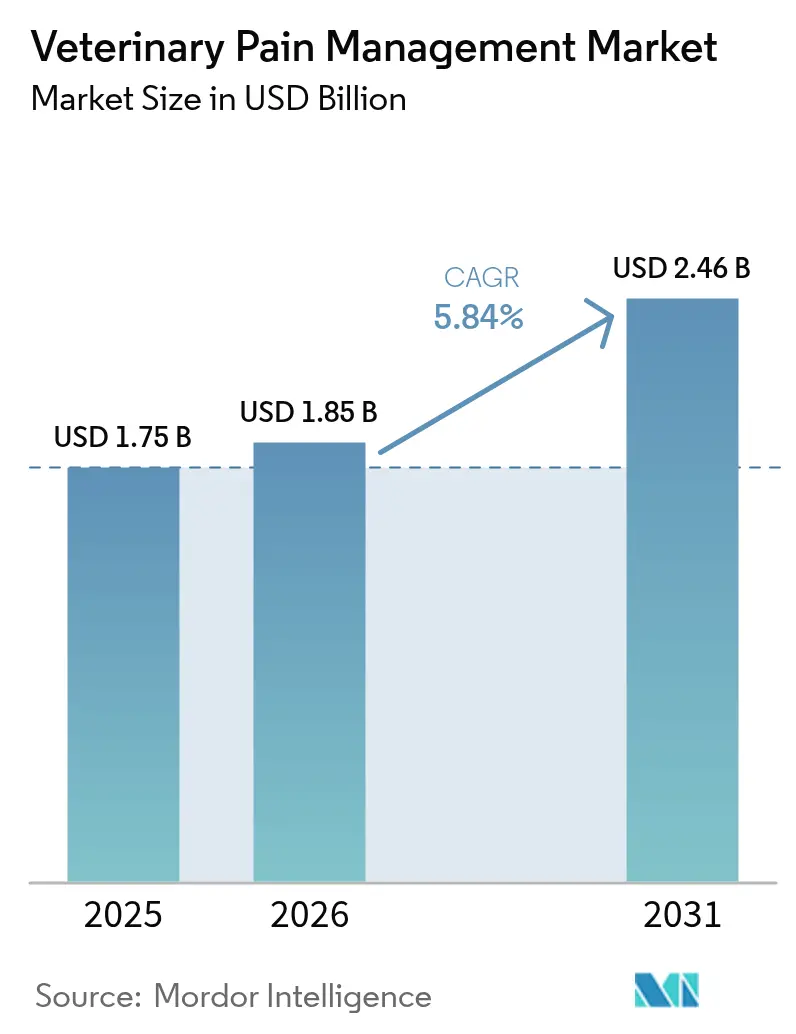
| Dimensione del mercato (2026) | 1.85 miliardo di dollari |
| Dimensione del mercato (2031) | 2.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.84% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione del dolore veterinario di Mordor Intelligence
Si stima che il mercato della gestione del dolore veterinario abbia raggiunto i 1.75 miliardi di dollari nel 2025 e che passerà da 1.85 miliardi di dollari nel 2026 a 2.46 miliardi di dollari entro il 2031, con un CAGR del 5.84% nel periodo di previsione (2026-2031). La crescente umanizzazione degli animali da compagnia, l'inasprimento delle norme sul benessere degli animali da allevamento e il lancio di prodotti continuativi sostengono questa traiettoria. Le modalità farmacologiche continuano a dominare il contributo in termini di valore, ma le terapie basate sui dispositivi stanno rapidamente passando dallo stato di terapia aggiuntiva a quello di terapia tradizionale, poiché l'analisi degli eventi avversi spinge i veterinari verso strumenti non farmaceutici. Anticorpi monoclonali, piattaforme di valutazione del dolore basate sull'intelligenza artificiale e candidati cannabinoidi illustrano una pipeline che si sta ampliando oltre i tradizionali FANS e oppioidi. Allo stesso tempo, i protocolli obbligatori di analgesia multimodale negli Stati Uniti e nell'Unione Europea stanno alimentando la domanda di regimi di combinazione che riducano l'esposizione agli oppioidi mantenendone l'efficacia.
Punti chiave del rapporto
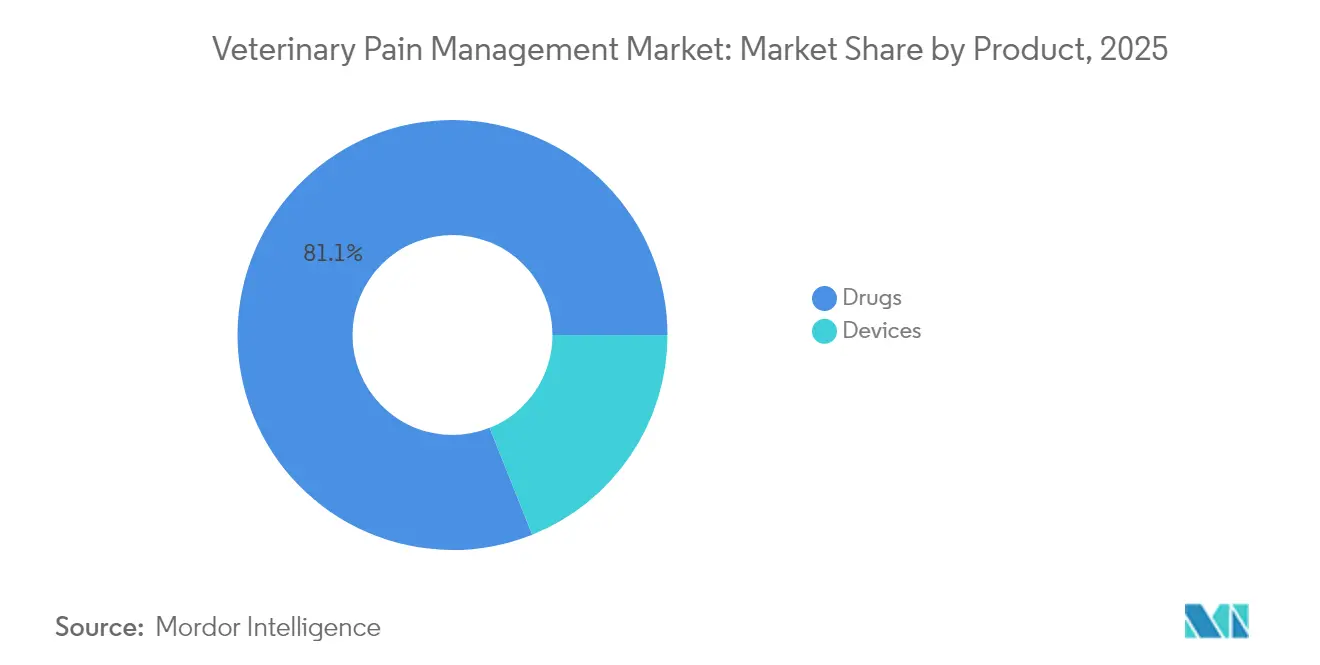
- Per categoria di prodotto, i prodotti farmaceutici hanno registrato una quota di fatturato pari all'81.05% nel 2025, mentre si prevede che i dispositivi cresceranno a un CAGR del 6.03% fino al 2031, segnando la traiettoria più rapida nel portafoglio.
- Per tipologia di animale, nel 55.31 il bestiame ha mantenuto il 2025% della quota di mercato della gestione del dolore veterinario, ma i trattamenti per animali da compagnia sono destinati a crescere a un CAGR del 6.78% entro il 2031, grazie alla spesa discrezionale per la cura degli animali domestici.
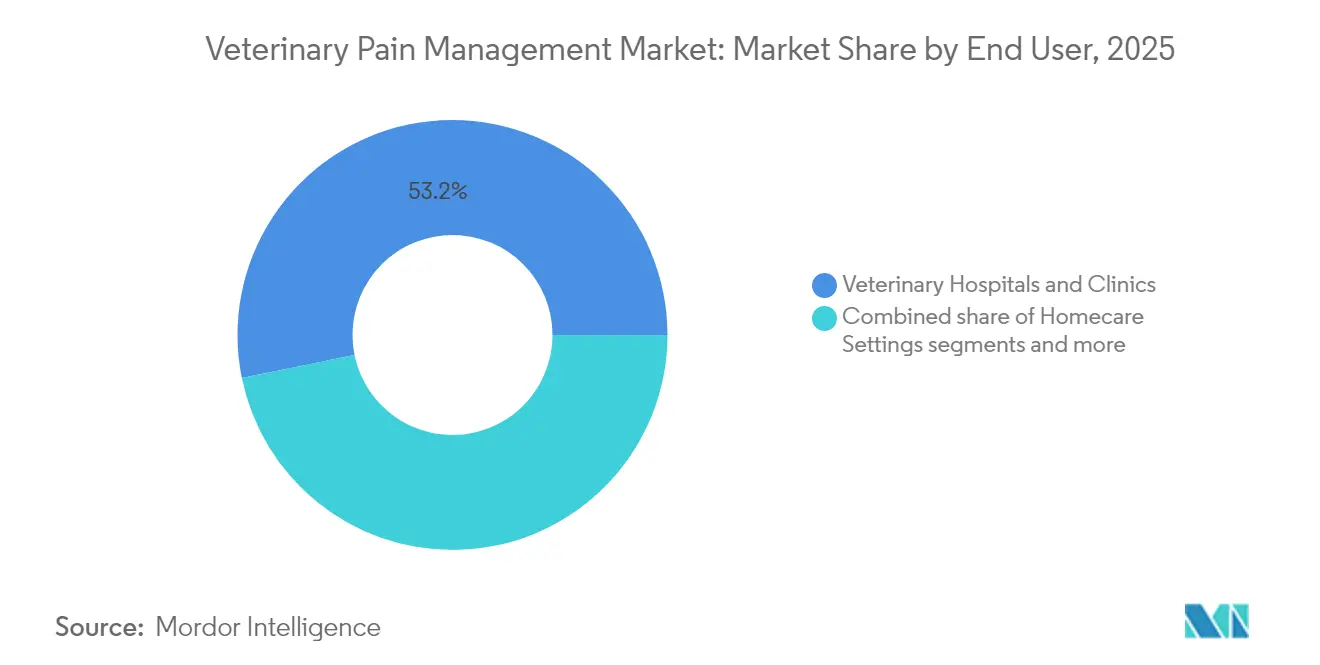
- In base all'utente finale, nel 53.21 gli ospedali e le cliniche veterinarie detenevano il 2025% del mercato della gestione del dolore veterinario; le strutture di assistenza domiciliare guidano la crescita con un CAGR del 6.46% grazie alla telemedicina e ai prodotti somministrati dai proprietari.
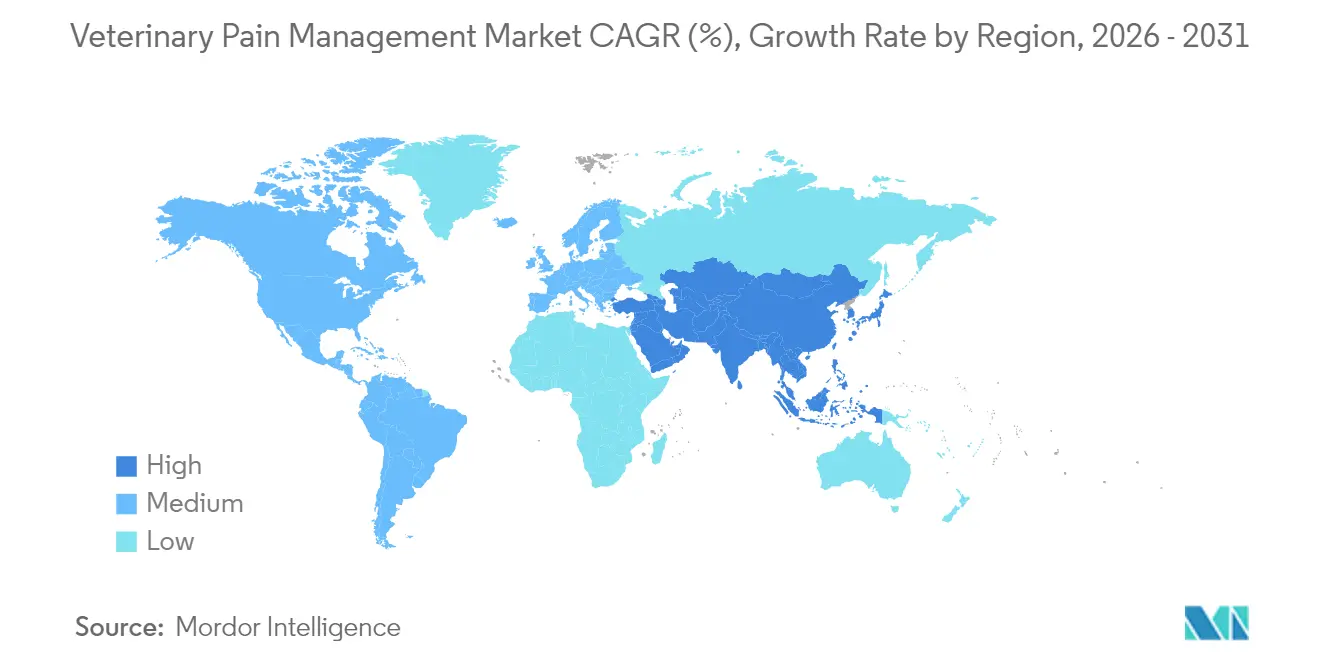
- In termini geografici, il Nord America ha rappresentato il 41.78% dei ricavi nel 2025, mentre l'Asia-Pacifico sta avanzando a un CAGR del 7.18%, sostenuto dall'aumento dei redditi e dall'evoluzione degli standard di welfare.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione del dolore veterinario
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della proprietà di animali domestici e umanizzazione | + 1.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescente incidenza di osteoartrite e dolore postoperatorio | + 0.8% | Popolazioni globali di animali domestici invecchiate nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Ampliamento delle normative sul benessere del bestiame | + 0.9% | UE, Nord America, espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Protocolli obbligatori di analgesia multimodale (UE, USA) | + 0.7% | UE, USA, con ricadute su altri mercati sviluppati | Medio termine (2-4 anni) |
| Commercializzazione di terapie veterinarie a base di cannabinoidi | + 0.6% | Nord America, mercati UE selezionati | A lungo termine (≥ 4 anni) |
| Strumenti di valutazione del dolore basati sull'intelligenza artificiale per migliorare il trattamento precoce | + 0.5% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della proprietà di animali domestici e umanizzazione
I proprietari di animali domestici si aspettano sempre più standard clinici di livello umano, il che spinge ad adottare innovazioni come le iniezioni di bedinvetmab di Zoetis. Le linee guida del 2024 dell'American Animal Hospital Association codificano i regimi multimodali, legittimando l'uso di anticorpi insieme ai FANS. Allo stesso modo, i rivenditori di prodotti per animali certificati per il benessere animale cercano affermazioni credibili sull'analgesia per giustificare i prezzi maggiorati, ampliando la domanda complessiva.
Incidenza crescente dell'osteoartrite e del dolore post-operatorio
L'osteoartrite colpisce il 20% dei cani di età superiore a un anno e quasi il 90% dei gatti di età superiore ai 12 anni. L'approvazione del bedinvetmab da parte della FDA ha stabilito che i farmaci biologici sono soluzioni valide a lungo termine, con tassi di successo sperimentali del 43.5% rispetto al 16.9% del placebo. Formulazioni di bupivacaina a lunga durata d'azione come Nocita di Elanco offrono una copertura di 72 ore, riducendo i tassi di riammissione e il carico di lavoro per i proprietari. Le perdite di produttività nel bestiame non trattato amplificano ulteriormente l'argomentazione economica a favore di un'analgesia efficace.
Ampliamento delle normative sul benessere del bestiame
Le norme dell'Unione Europea del 2024 impongono l'uso di analgesici durante la decornazione, la castrazione e il taglio della coda, con sanzioni per il mancato rispetto. Il Dipartimento dell'Agricoltura degli Stati Uniti ha aumentato la frequenza delle ispezioni del 40% dal 2023, spingendo i produttori ad adottare farmaci approvati in etichetta rispetto a opzioni off-label a basso costo. Tali obblighi convertono i costi di conformità in flussi di entrate ricorrenti per i fornitori.
Protocolli obbligatori di analgesia multimodale (UE, USA)
Le linee guida dell'Agenzia Europea per i Medicinali (EMA) insistono affinché i veterinari giustifichino le monoterapie ad alto dosaggio, spingendo le cliniche verso approcci combinati e dispositivi aggiuntivi. Le aziende che possiedono sia farmaci che dispositivi possono quindi offrire soluzioni combinate, mentre le aziende monofarmaceutiche devono stringere partnership o ampliare le proprie pipeline.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Profilo degli eventi avversi dei FANS e degli oppioidi | -0.4% | Globale, in particolare nelle popolazioni geriatriche | A breve termine (≤ 2 anni) |
| Tempi rigorosi per l'approvazione normativa | -0.3% | Globale, più restrittivo nell'UE e negli USA | A lungo termine (≥ 4 anni) |
| Carenza di anestesisti veterinari | -0.2% | Nord America, espansione in altre regioni | Medio termine (2-4 anni) |
| Controllo legato alla resistenza antimicrobica che limita l'uso dei FANS | -0.1% | Globale, guidato dalle iniziative normative dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Profilo degli eventi avversi dei FANS e degli oppioidi
I veterinari valutano attentamente i rischi renali, epatici e gastrointestinali quando prescrivono FANS, e le preoccupazioni relative alla diversione complicano la dispensazione degli oppioidi. La sorveglianza post-marketing di bedinvetmab ha documentato 17,162 segnalazioni avverse da 18 milioni di dosi, ricordando ai medici che anche i biologici innovativi comportano obblighi di sicurezza. L'approvazione della suzetrigina per uso umano da parte della FDA sottolinea l'impulso verso classi di farmaci non oppioidi che potrebbero essere introdotte anche in ambito veterinario.
Tempi rigorosi per l'approvazione normativa
I cicli di revisione medi superano i cinque anni e i prodotti combinati richiedono fascicoli paralleli per dispositivi e farmaci, con un conseguente aumento dei costi di oltre 10 milioni di dollari. Gli sforzi di semplificazione del VICH hanno portato a un'adozione nazionale non uniforme, costringendo le aziende a finanziare più richieste di autorizzazione o a ritardare l'ingresso sul mercato.
Analisi del segmento
Per prodotto: i dispositivi guadagnano terreno nonostante il predominio della droga
Il segmento farmaceutico ha conquistato l'81.05% del mercato della gestione del dolore veterinario nel 2025, ancorato a FANS come il meloxicam, ma i ricavi dei dispositivi stanno crescendo a un CAGR del 6.03%. I FANS persistono come terapia di prima linea grazie all'efficienza dei costi, mentre l'uso di oppioidi è in calo a causa dell'esame della diversione. Gli anestetici locali a lunga durata d'azione come Nocita estendono l'analgesia a 72 ore e riducono il rischio di riospedalizzazione. Gli alfa-2 agonisti mantengono un ruolo di nicchia nella sedazione degli animali di grossa taglia. I primi cannabinoidi entrano nel mercato per affrontare il dolore cronico che resiste alle classi convenzionali, nonostante le difficoltà normative.
Unità laser a diodi portatili, tappetini PEMF e sistemi a onde d'urto si stanno guadagnando spazio come soluzioni autonome o aggiuntive. Le cliniche promuovono queste tecnologie per gli animali domestici geriatrici intolleranti ai FANS, mentre i veterinari che si occupano di equini sfruttano i PEMF per il recupero muscoloscheletrico. I produttori ora integrano software di analisi che registrano i parametri di sessione, consentendo ai veterinari di documentare la conformità ai requisiti multimodali. L'evoluzione dei dispositivi segnala che il mercato della gestione del dolore veterinario bilancerà sempre più la farmacologia con le modalità non farmacologiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di animale: gli animali da compagnia guidano la crescita futura
Nel 55.31, il bestiame deteneva il 2025% della quota di mercato della gestione del dolore veterinario, a dimostrazione dell'obbligo di conformità per le grandi mandrie. Ciononostante, si prevede che il segmento degli animali da compagnia crescerà a un CAGR del 6.78%, trainato da un'economia globale degli animali da compagnia valutata a 261 miliardi di dollari. Gli acquirenti di bestiame enfatizzano il costo per capo e i tempi di sospensione, preferendo molecole comprovate in confezioni sfuse. Al contrario, i proprietari di cani e gatti finanziano iniezioni di anticorpi e pacchetti laser che danno priorità alla qualità della vita rispetto alle cure minime vitali.
Gli anticorpi innovativi anti-NGF Librela e Solensia dimostrano la disponibilità dei proprietari di animali domestici a pagare 75-115 dollari al mese, portando il valore del ciclo di vita per paziente a un livello superiore rispetto ai tipici regimi FANS. Gli allevatori stanno integrando unità di dosaggio automatizzate per conformarsi alle verifiche sul benessere animale senza aumentare i costi di manodopera, a dimostrazione di un modello di adozione orientato all'efficienza, distinto dal settore degli animali da compagnia motivato emotivamente.
Per utente finale: le strutture di assistenza domiciliare emergono come motore di crescita
Ospedali e cliniche hanno rappresentato il 53.21% del fatturato nel 2025, ma i canali di assistenza domiciliare stanno accelerando a un CAGR del 6.46%. Le piattaforme di teleconsulto consentono il triage video in tempo reale e i servizi di corriere consegnano le ricariche entro poche ore. La buprenorfina transdermica (ZORBIUM) e i FANS masticabili creano regimi che i proprietari possono somministrare senza visite in clinica. Le app di monitoraggio collegano i tracker di attività indossabili alle dashboard dei veterinari, segnalando deviazioni che potrebbero indicare un dolore intenso. Per le patologie croniche, i modelli di abbonamento includono iniezioni mensili di anticorpi, valutazioni del punteggio del dolore basate sull'intelligenza artificiale e telecontrolli periodici. Le cliniche mantengono un ruolo di supervisione, ma si spostano verso la consulenza piuttosto che verso l'amministrazione diretta, riallineando i ricavi dalle tariffe delle procedure ai pacchetti di servizi.
Gli istituti accademici e di ricerca, pur con entrate modeste, forniscono una validazione fondamentale per le nuove modalità. Le università perfezionano le scale delle smorfie feline tramite l'apprendimento automatico e mappano la farmacocinetica dei cannabinoidi in studi specie-specifici. Le sovvenzioni collaborative tra università e produttori accelerano i tempi dal concept alla fase clinica, riducendo il rischio commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha contribuito al 41.78% del fatturato globale nel 2025, grazie all'elevata penetrazione delle assicurazioni per animali domestici e a un contesto normativo che consente rapide approvazioni per i primi prodotti sul mercato. I pionieri degli anticorpi monoclonali hanno capitalizzato sull'efficienza delle revisioni della FDA, assicurandosi un riconoscimento precoce del marchio. La posizione cauta del Canada sulle sostanze controllate ha, tuttavia, catalizzato gli investimenti in farmaci non oppioidi e in pipeline di ricerca sui cannabinoidi.
L'Europa segue da vicino, plasmata da alcune delle più severe normative al mondo in materia di welfare. L'analgesia multimodale obbligatoria aumenta la domanda di kit di prodotti diversificati, spingendo i fornitori a disporre di formulari più ampi. I programmi di gestione antimicrobica limitano i corsi sui FANS, stimolando indirettamente l'adozione di dispositivi per la terapia laser ed elettromagnetica. L'autonomia normativa del Regno Unito post-Brexit sta consentendo percorsi accelerati per prodotti di nicchia, offrendo alle aziende più piccole una porta d'ingresso in vista delle approvazioni paneuropee.
L'Asia-Pacifico è la regione in più rapida espansione, con un CAGR previsto del 7.18%. Il numero di animali domestici nelle aree urbane in Cina è aumentato notevolmente dopo i cambiamenti negli stili di vita dovuti alla pandemia, mentre l'invecchiamento della popolazione di animali domestici in Giappone è in linea con quello dei mercati occidentali. La riforma della legge sulla protezione degli animali in Corea del Sud prevede l'uso di antidolorifici durante la chirurgia estetica e il trattamento delle malattie, creando una nuova domanda di base. Le economie emergenti del Sud-Est asiatico implementano misure di welfare per allinearsi ai criteri di certificazione delle esportazioni, traducendo le politiche in volumi di mercato accessibili per marchi affermati a livello globale.

Panorama normativo
La regolamentazione delle terapie antidolorifiche veterinarie si concentra sull'autorizzazione dei farmaci, sulla gestione delle sostanze controllate e sui limiti di residui negli animali destinati al consumo umano. Nell'Unione Europea, il Regolamento (UE) 2019/6 disciplina l'autorizzazione, la distribuzione e la farmacovigilanza dei medicinali veterinari negli Stati membri e nei mercati allineati allo Spazio economico europeo (SEE), definendo i requisiti di segnalazione post-commercializzazione relativi a FANS, oppioidi e farmaci biologici di nuova generazione. L'Agenzia europea per i medicinali (EMA) ha inoltre implementato, a partire dal 1° maggio 2025, delle linee guida sui requisiti relativi ai dati di efficacia e sicurezza sugli animali bersaglio per alcuni prodotti non immunologici destinati a mercati limitati, creando un percorso definito per le indicazioni di nicchia.
Negli Stati Uniti, il Centro per la Medicina Veterinaria (CVM) della FDA regola i nuovi farmaci veterinari ai sensi del FD&C Act attraverso le procedure NADA/ANADA, e l'agenzia ha aggiornato la normativa sui farmaci veterinari nel gennaio 2025 per recepire le decisioni di approvazione. La gestione degli oppioidi si sta inasprendo grazie a linee guida professionali come i documenti modello 2026 dell'American Association of Veterinary State Boards (AAVSB), che raccomandano di limitare le prescrizioni iniziali di oppioidi per il dolore acuto a una fornitura di 14 giorni con rivalutazione della necessità di continuare la terapia. Per gli animali destinati alla produzione alimentare, le decisioni dell'EMA del 2025 di estendere i limiti massimi di residui (LMR) per determinate sostanze rafforzano la necessità di un utilizzo conforme alle indicazioni riportate in etichetta e di una documentazione accurata nei protocolli di analgesia del bestiame.
Analisi della catena del valore
La catena del valore della gestione del dolore in ambito veterinario inizia con i principi attivi farmaceutici (API) e le materie prime biologiche, per poi passare attraverso la formulazione e il confezionamento (inclusi iniettabili sterili e anticorpi monoclonali). Si prosegue quindi con il controllo qualità e la conformità normativa, seguiti dalla distribuzione a ospedali e cliniche veterinarie, farmacie al dettaglio e online e, sempre più spesso, dalla fornitura a domicilio tramite telemedicina. I farmaci biologici e alcuni prodotti iniettabili aggiungono complessità a causa dei requisiti di catena del freddo validati, il che accresce il ruolo di fornitori di servizi logistici specializzati a temperatura controllata e di controlli di stoccaggio a livello clinico.
La scala produttiva e le reti di distribuzione conformi influenzano la disponibilità dei prodotti e la cadenza di lancio nelle diverse regioni. I grandi fornitori come Zoetis gestiscono ampie reti di produzione e distribuzione (incluse decine di centri globali) che supportano lanci e rifornimenti in più paesi, mentre le aziende innovative più piccole spesso si affidano alla produzione esterna e a percorsi normativi graduali. Sul fronte dell'accesso al mercato, gli eventi normativi del 2026 evidenziano molteplici punti di ingresso: l'approvazione da parte della Veterinary Medicines Directorate del Regno Unito di Zoetis Lenivia (izenivetmab) e l'approvazione condizionata della FDA per Pegasus/PRN Pharmacal Liavium-CA1 (pregabalin) dimostrano come le autorizzazioni specifiche per paese e i percorsi condizionali alimentino l'integrazione dei grossisti, l'inclusione nei prontuari clinici e l'adozione guidata dalla formazione. Le modalità dei dispositivi (laser, PEMF, onde d'urto) seguono una catena parallela che va dalla produzione OEM e dagli aggiornamenti software all'installazione in clinica, alla formazione e ai contratti di assistenza, con una crescente enfasi sulla registrazione delle sessioni a supporto della documentazione dei protocolli multimodali.
Panorama competitivo
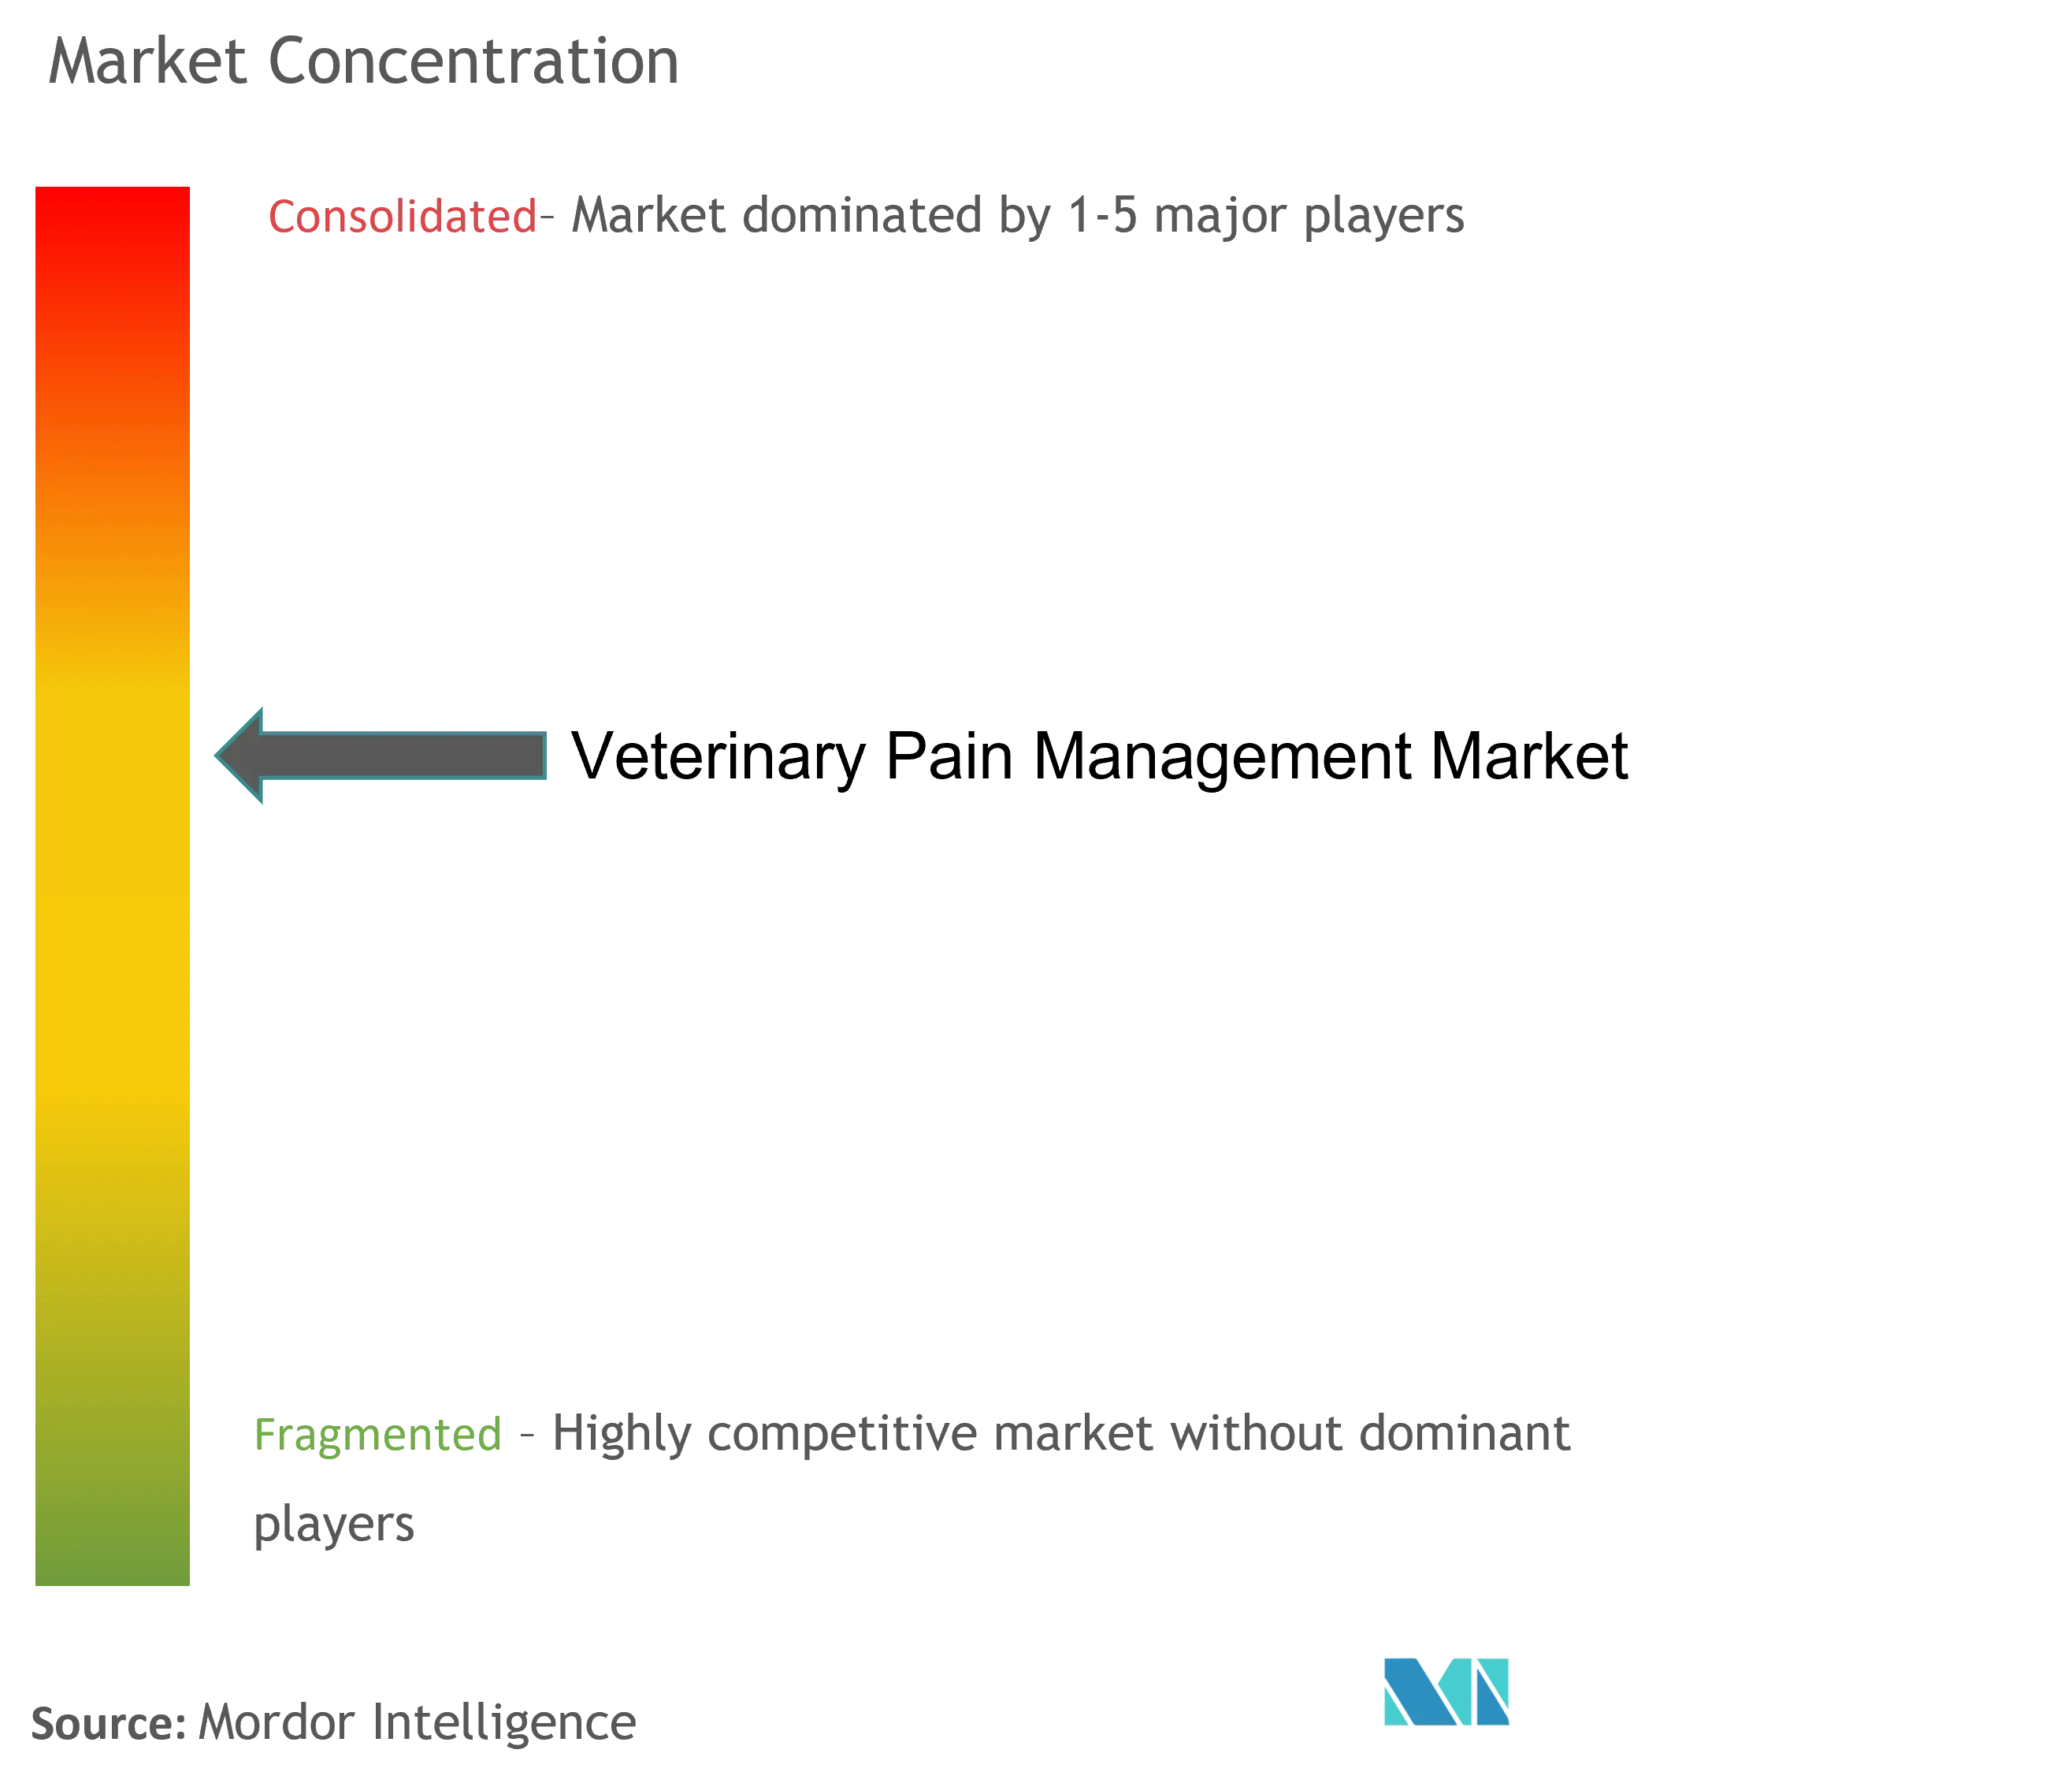
Il mercato della gestione del dolore veterinario ospita un insieme moderatamente frammentato di attori. Zoetis, Boehringer Ingelheim ed Elanco gestiscono un volume significativo di prescrizioni grazie ad ampie reti di distribuzione e a una solida attività di ricerca e sviluppo interna, ma specialisti di dispositivi come LiteCure e PulseVet Technologies si ritagliano nicchie difendibili nella terapia non farmacologica. Le pressioni al consolidamento sono in aumento; acquisizioni come l'acquisizione di Saiba Animal Health da parte di Boehringer Ingelheim nel 2024 dimostrano l'intenzione di diversificare oltre i franchise di piccole molecole.
La convergenza tecnologica è un fattore distintivo. Zoetis collega i trattamenti anticorpali alla diagnostica basata sull'intelligenza artificiale che seleziona i casi idonei ai farmaci biologici, massimizzandone così l'adozione. I produttori di dispositivi integrano la connettività Bluetooth, consentendo alle cliniche di monitorare la conformità delle sedute domiciliari e giustificare i rinnovi delle confezioni. Le startup biotecnologiche pioniere dei cannabinoidi veterinari trovano interessanti gli accordi di licenza con i principali operatori storici per compensare gli ostacoli normativi in termini di costi.
La concorrenza sui prezzi persiste tra i fornitori di FANS generici, ma l'innovazione si sta orientando verso modalità differenziate che supportano il posizionamento premium. I produttori sviluppano anche formati di somministrazione specifici per uso veterinario – iniettabili a lunga durata d'azione, sospensioni auricolari monodose e masticabili a rilascio prolungato – che semplificano l'aderenza alla terapia e aggiungono valore oltre la parità di principi attivi. Nel complesso, questi punti di svolta strategici posizionano il mercato della gestione del dolore veterinario per un'innovazione sostenibile lungo tutto il ciclo di vita del prodotto.
Leader del settore della gestione del dolore veterinario
Ceva Sante Animale
Elanco Animal Health Incorporated
Zoetis Inc.
Vetoquinol SA
Boehringer Ingelheim International Gmbh
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Zoetis ha annunciato il lancio commerciale di Lenivia (izenivetmab iniettabile) in Canada e negli Stati membri dell'Unione Europea. Il lancio amplia l'accesso a un'opzione terapeutica a base di anticorpi monoclonali a lunga durata d'azione per il dolore da osteoartrite canina, favorendo l'adozione da parte delle cliniche di intervalli di somministrazione più lunghi all'interno di regimi terapeutici multimodali.
- Maggio 2026: Zoetis ha ricevuto l'approvazione dalla Veterinary Medicines Directorate (VMD) del Regno Unito per Lenivia (izenivetmab iniettabile) per il trattamento del dolore associato all'osteoartrite nei cani. L'autorizzazione aggiunge un importante mercato di riferimento europeo per il controllo del dolore con farmaci biologici e rafforza il posizionamento competitivo rispetto ai farmaci consolidati a base di FANS.
- Luglio 2024: CatsMe! ha annunciato la validazione clinica della sua applicazione per la valutazione del dolore felino basata sull'intelligenza artificiale, citando un'accuratezza superiore al 95% nell'identificazione dello stato doloroso e oltre 200,000 download a livello globale. Un utilizzo più ampio di strumenti di valutazione del dolore rivolti ai proprietari favorisce un intervento più precoce e un monitoraggio di follow-up, che può aumentare l'utilizzo di terapie per il dolore cronico e piani di cura gestiti da cliniche veterinarie.


Ambito del rapporto sul mercato globale della gestione del dolore veterinario
La gestione del dolore veterinario si riferisce ad un approccio medico verso la prevenzione, la diagnosi e il trattamento del dolore causato da diversi fattori, come traumi fisici, problemi agli organi interni, procedure chirurgiche, problemi al cervello e alla colonna vertebrale, ernia del disco, artrite e danni articolari.
Il mercato della gestione del dolore veterinario è segmentato per prodotto (farmaci e dispositivi), applicazione (artrosi e dolori articolari, dolore postoperatorio, cancro e altre applicazioni), tipo di animale (da compagnia e bestiame), utente finale (ospedali e cliniche, punti vendita, e altri utenti finali) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| farmaci | FANS |
| Gli oppiacei | |
| Anestetici locali | |
| Alfa-2 agonisti | |
| Terapie a base di cannabinoidi | |
| dispositivi | Terapia laser |
| Terapia elettromagnetica |
| Animali da compagnia |
| Bestiame |
| Ospedali e cliniche veterinarie |
| Impostazioni per l'assistenza domiciliare |
| Istituti accademici e di ricerca |
| Nord America | Stati Uniti |
| Canada | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto (valore) | farmaci | FANS |
| Gli oppiacei | ||
| Anestetici locali | ||
| Alfa-2 agonisti | ||
| Terapie a base di cannabinoidi | ||
| dispositivi | Terapia laser | |
| Terapia elettromagnetica | ||
| Per tipo di animale (valore) | Animali da compagnia | |
| Bestiame | ||
| Per utente finale (valore) | Ospedali e cliniche veterinarie | |
| Impostazioni per l'assistenza domiciliare | ||
| Istituti accademici e di ricerca | ||
| Per regione (valore) | Nord America | Stati Uniti |
| Canada | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale della gestione del dolore veterinario nel 2026?
Il mercato è valutato a 1.85 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.46 miliardi di dollari entro il 2031, con un CAGR dell'5.84%.
Quale categoria di trattamento si sta espandendo più rapidamente?
Si prevede che le terapie basate su dispositivi, tra cui i sistemi laser e PEMF, cresceranno a un CAGR del 6.03% entro il 2031, poiché le cliniche cercheranno opzioni non farmaceutiche.
Quale mercato regionale sta crescendo più rapidamente?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 7.18%, sostenuto dall'aumento dei redditi e dall'evoluzione degli obblighi in materia di benessere degli animali.
In che modo i cambiamenti normativi incidono sulla domanda dei prodotti?
I protocolli di analgesia multimodale dell'UE e degli USA creano una domanda obbligatoria di soluzioni integrate, mentre le leggi più severe sul benessere animale nell'allevamento del bestiame aumentano l'uso di analgesici di base.
Quali aziende dominano i lanci di nuovi prodotti?
Zoetis, Boehringer Ingelheim, Elanco, Merck Animal Health e Dechra stanno introducendo anticorpi monoclonali, soluzioni diagnostiche per l'IA, iniettabili a lunga durata d'azione e terapie senza antibiotici.
Quali alternative stanno emergendo ai FANS e agli oppioidi?
Anticorpi monoclonali, cannabinoidi in fase di sviluppo, anestetici locali a lunga durata d'azione e modalità basate su dispositivi garantiscono il controllo del dolore con profili di rischio sistemico ridotti.
Pagina aggiornata l'ultima volta il:



