

Dimensioni e quota del mercato dei laser veterinari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
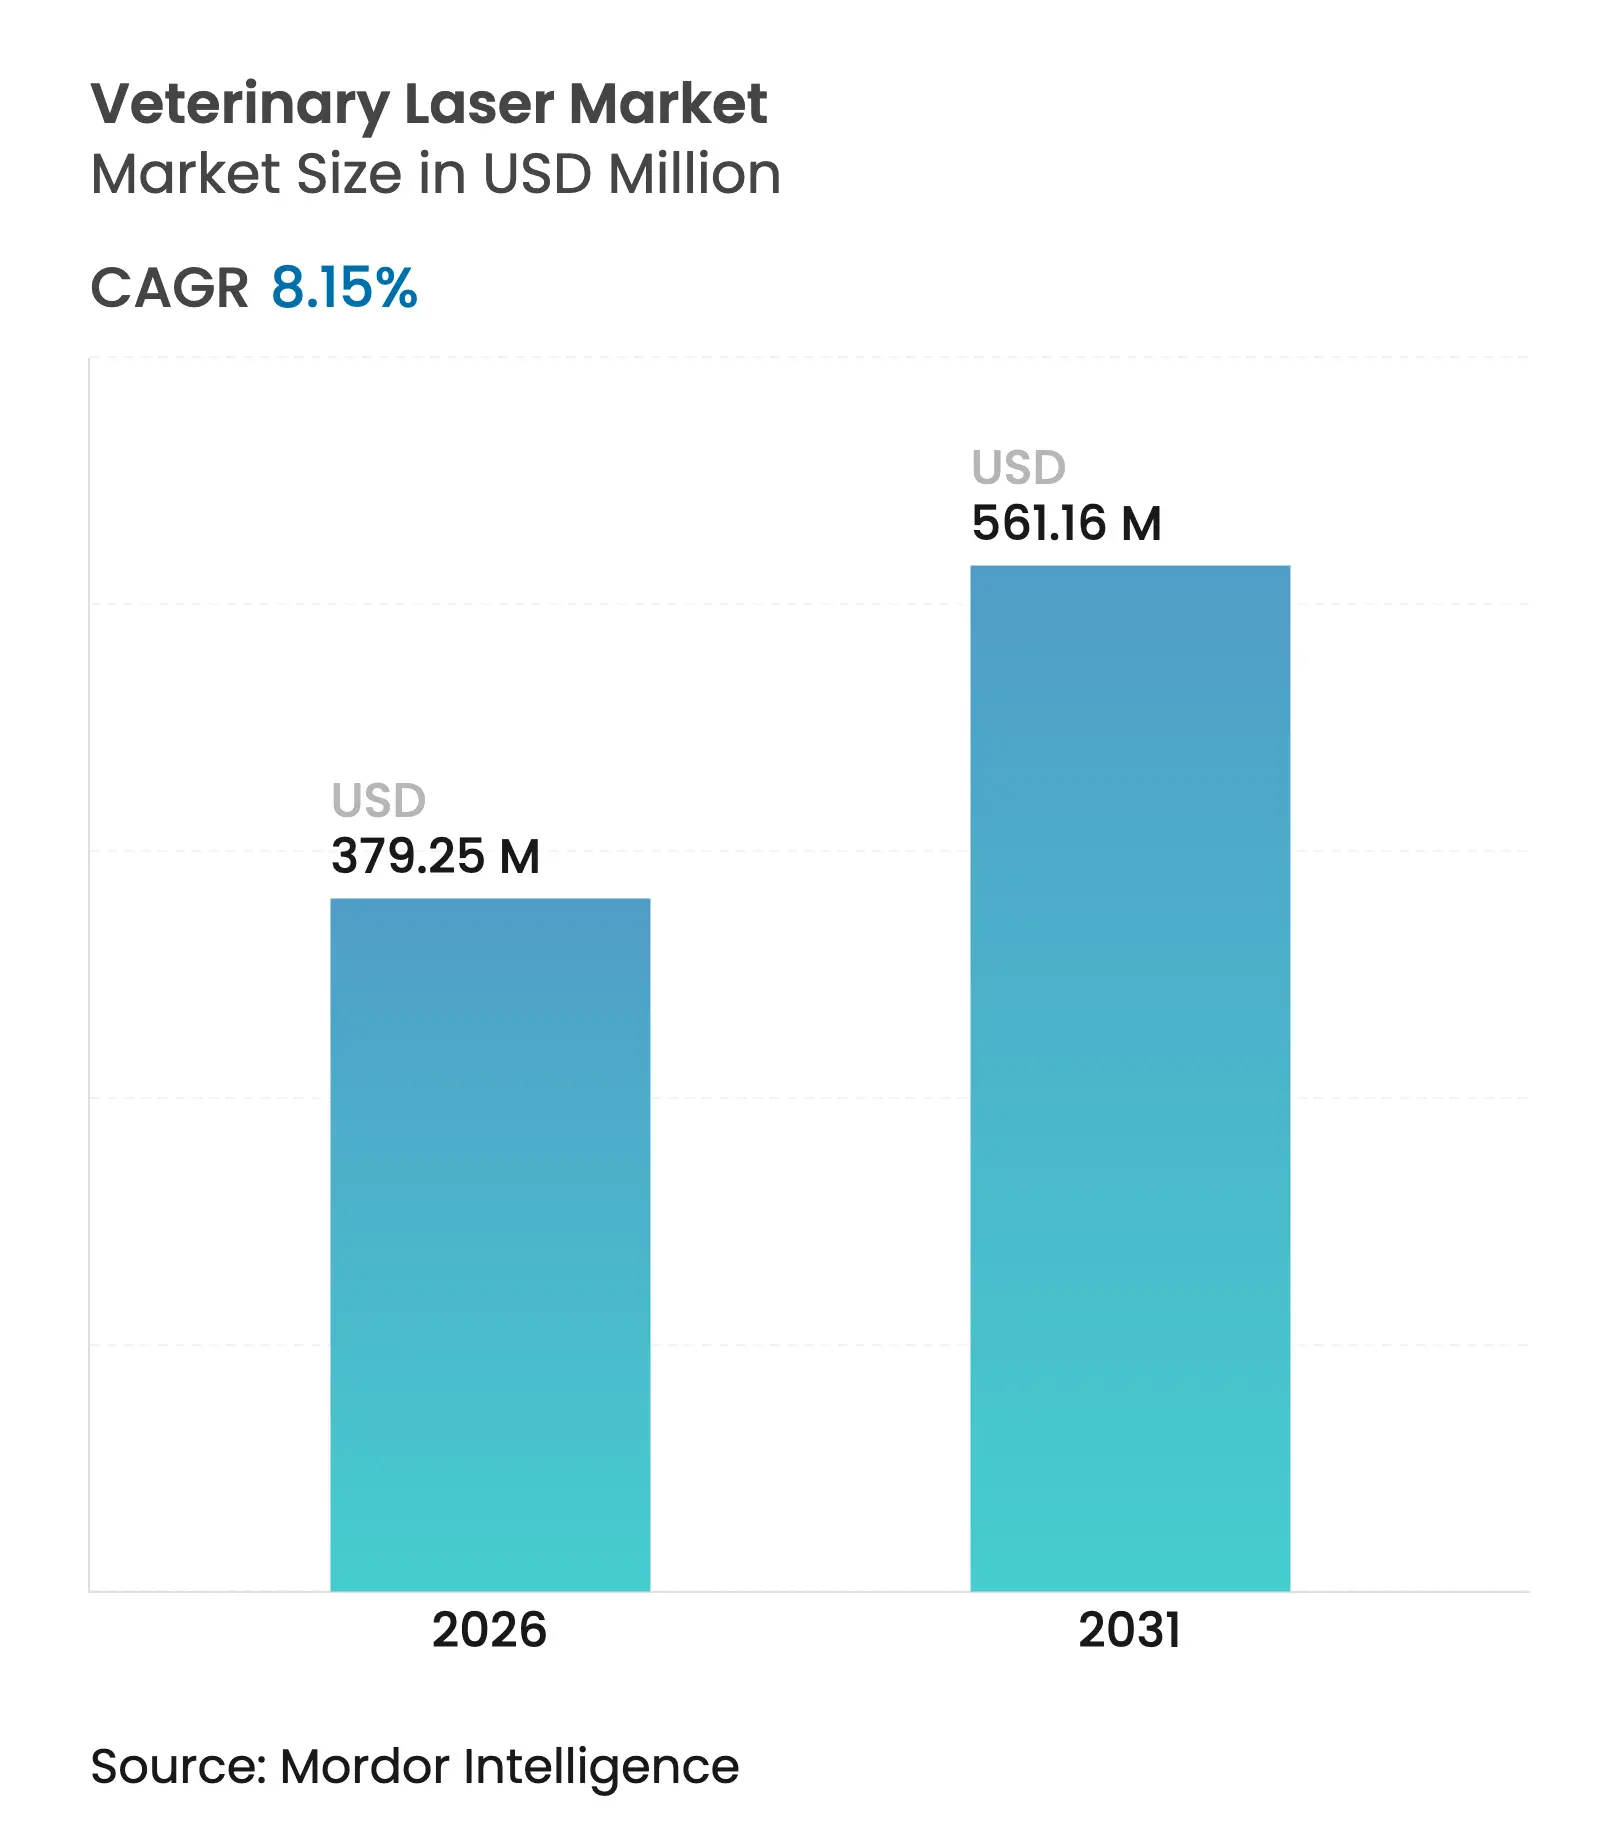
| Dimensione del mercato (2026) | USD 379.25 milioni |
| Dimensione del mercato (2031) | USD 561.16 milioni |
| Tasso di crescita (2026 - 2031) | 8.15% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
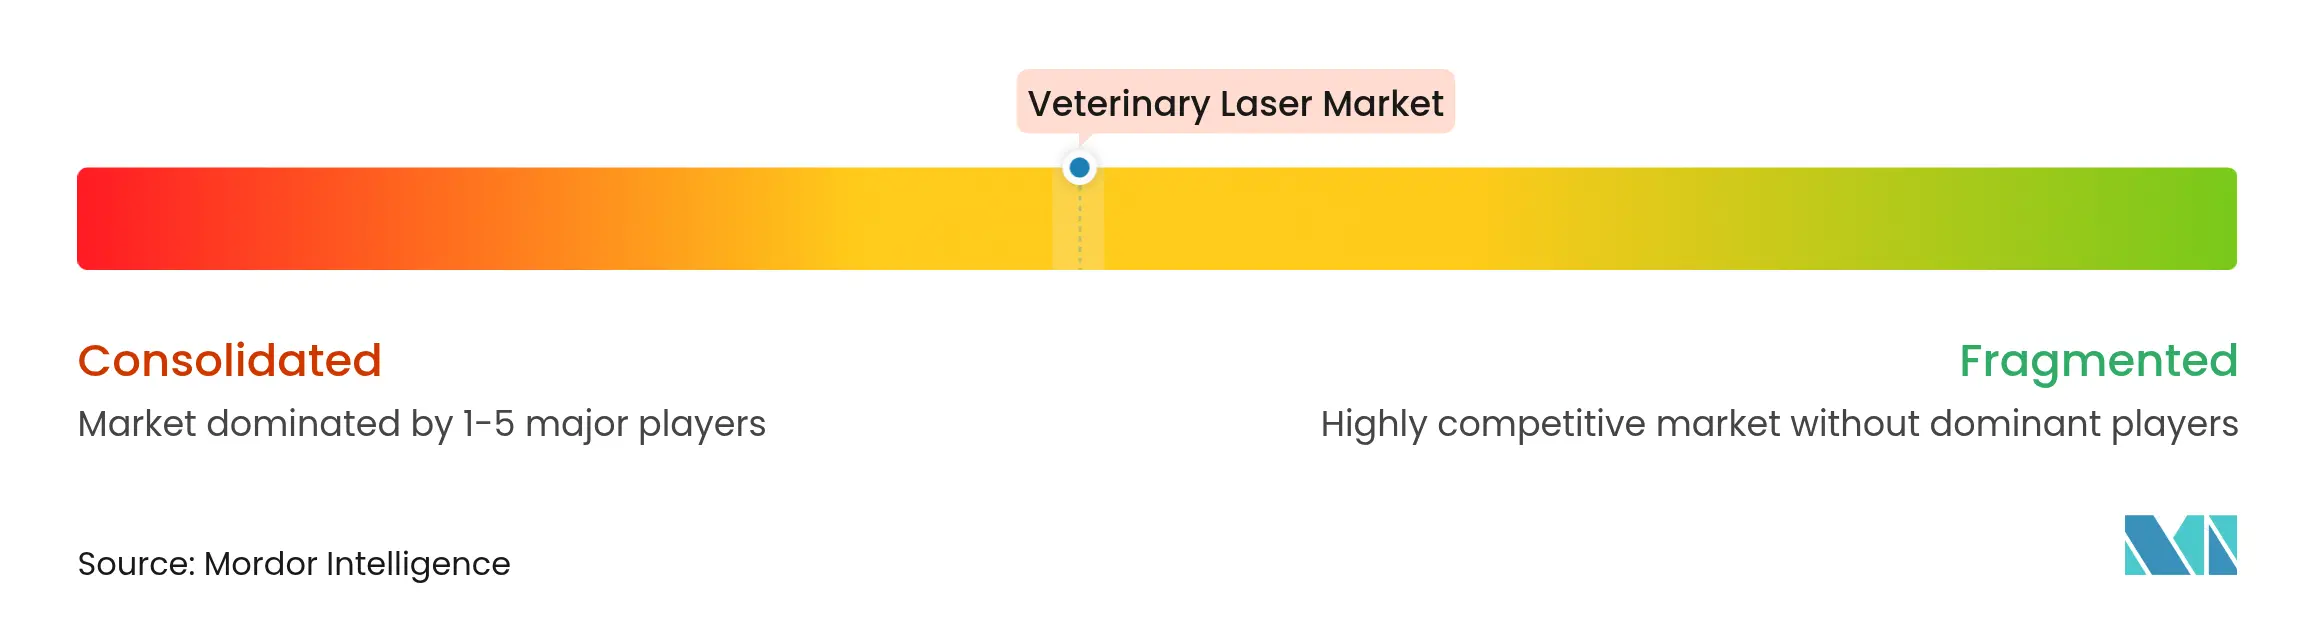
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei laser veterinari di Mordor Intelligence
Si prevede che il mercato dei laser veterinari crescerà da 350.67 milioni di dollari nel 2025 a 379.25 milioni di dollari nel 2026, per poi raggiungere i 561.16 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.15% nel periodo 2026-2031. La crescita continua ad accelerare grazie all'adozione, da parte delle cliniche veterinarie, di piattaforme di fotobiomodulazione e chirurgiche per ridurre i tempi di recupero, diminuire il dolore post-operatorio e limitare l'uso di farmaci. La domanda è inoltre in aumento perché i nuovi sistemi a diodi multi-lunghezza d'onda ad alta potenza sono portatili, alimentati a batteria e pre-programmati con protocolli specifici per specie, semplificando l'integrazione in clinica rispetto alle generazioni precedenti. Le cliniche riscontrano sempre più spesso un ritorno sull'investimento più rapido, spesso entro 18 mesi, quando acquistano insieme apparecchiature laser, formazione e servizi di follow-up, un modello che riduce l'onere del capitale iniziale. Parallelamente, le autorizzazioni 510(k) della FDA statunitense per la dosimetria in tempo reale guidata dall'IA rafforzano la fiducia clinica e stabiliscono parametri di riferimento normativi globali [1] Center for Devices and Radiological Health, “510(k) Summary: Medical Diode Laser Systems,” fda.gov.
Punti chiave del rapporto
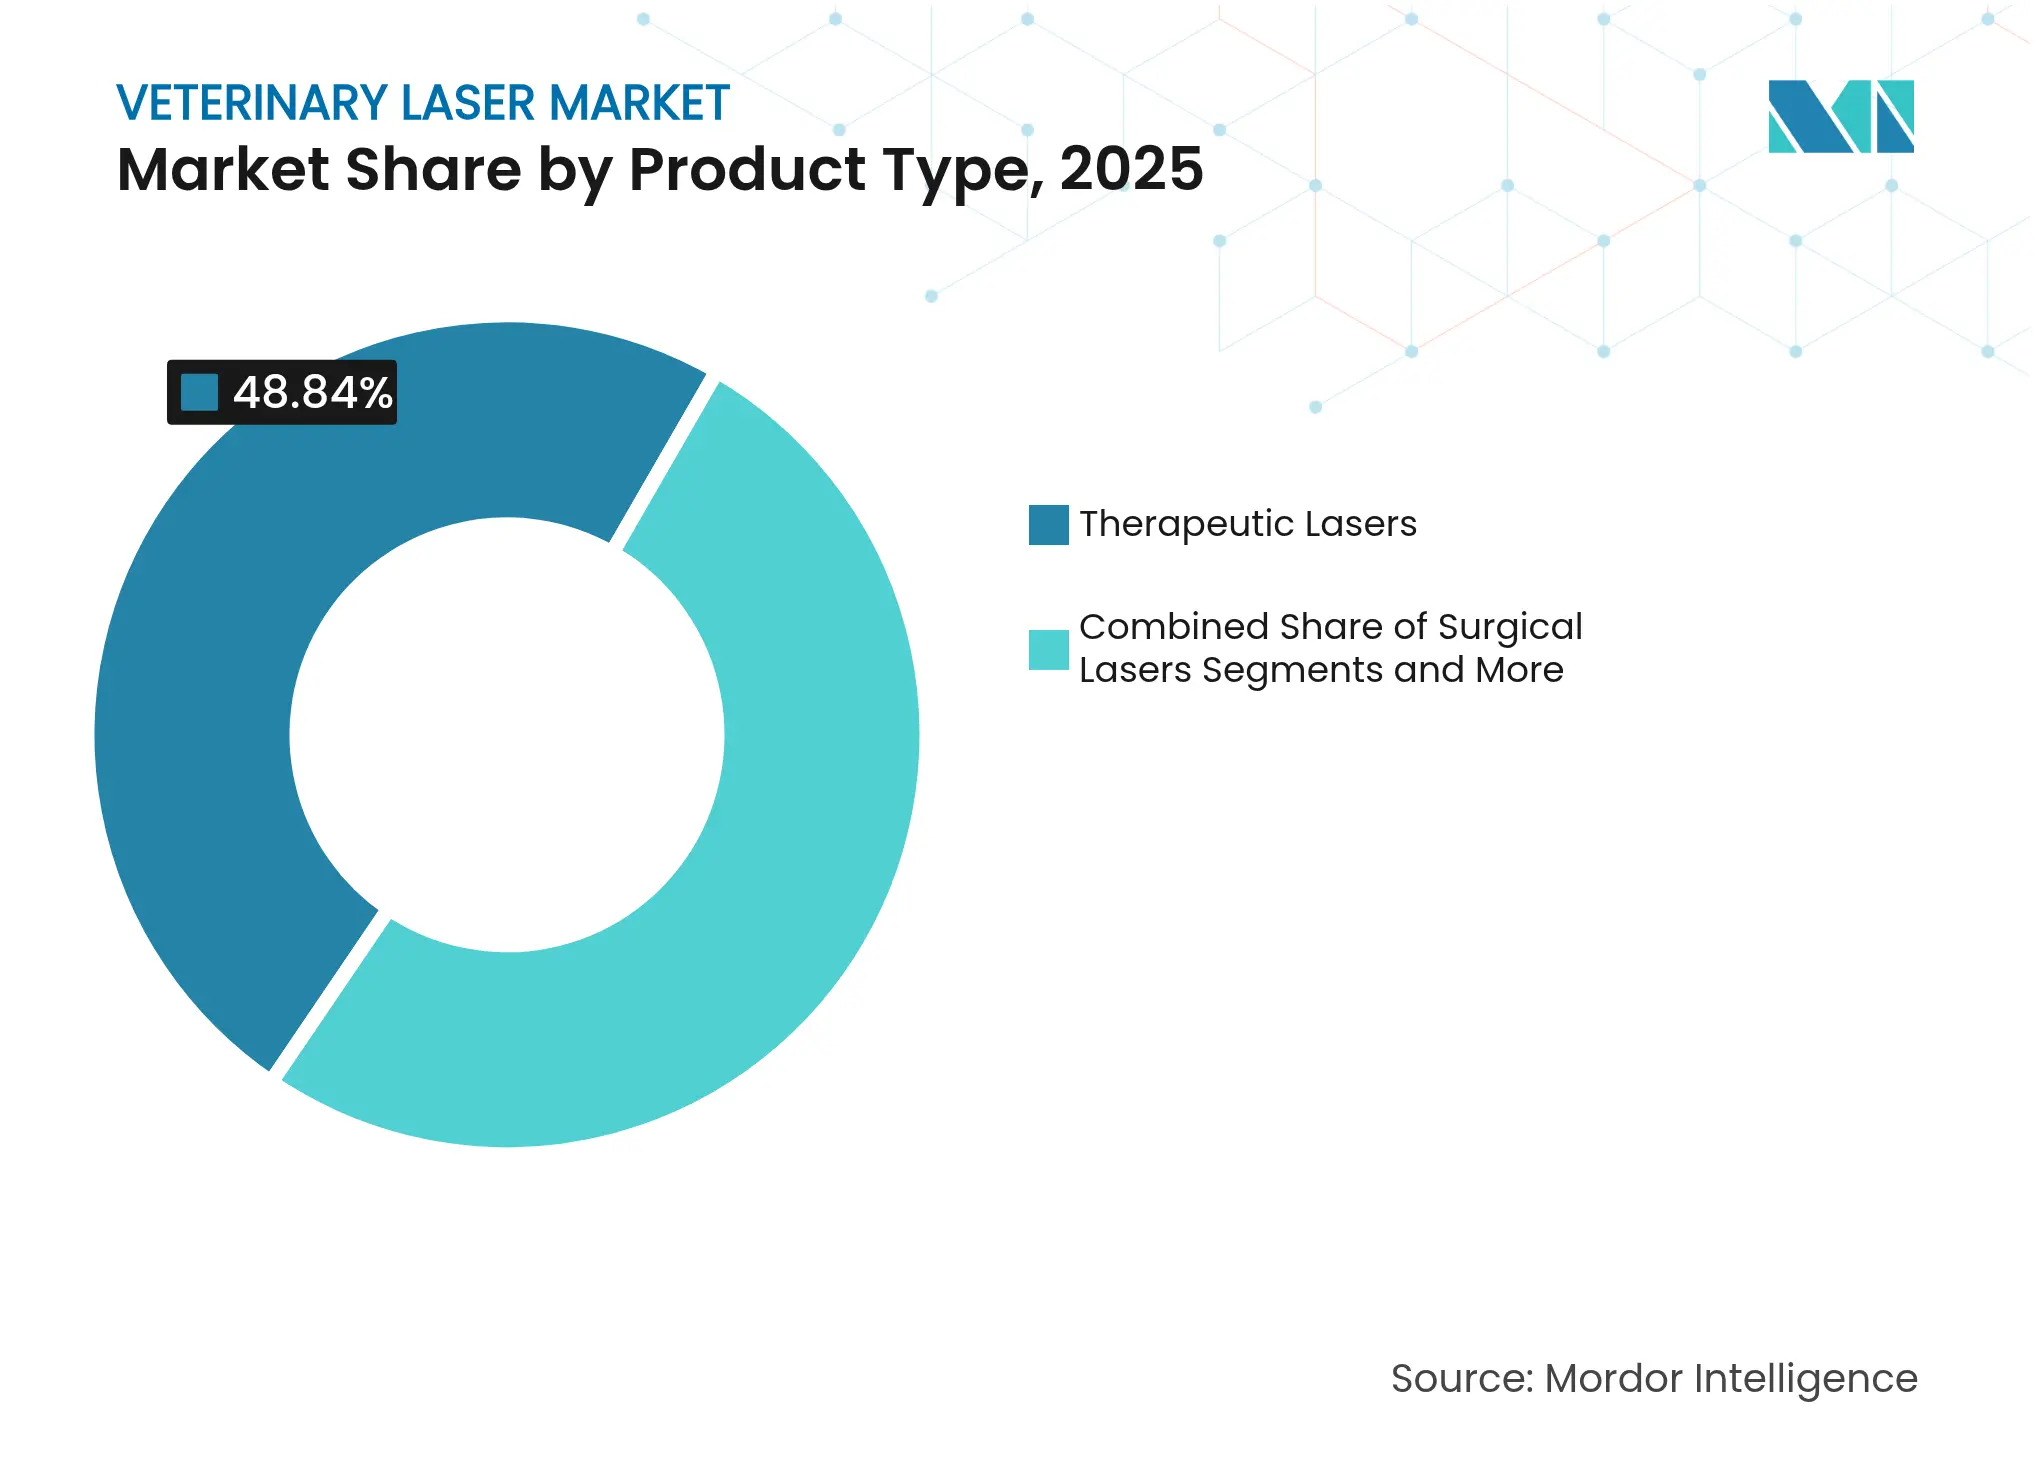
- Per tipologia di prodotto, i laser terapeutici hanno dominato il mercato dei laser veterinari con il 48.84% nel 2025, mentre si prevede che i laser chirurgici cresceranno a un CAGR del 8.95% entro il 2031.
- Per tipologia di animale, nel 2025 i cani rappresentavano il 41.96% del mercato dei laser veterinari; i gatti stanno crescendo a un CAGR del 8.86% tra il 2026 e il 2031.
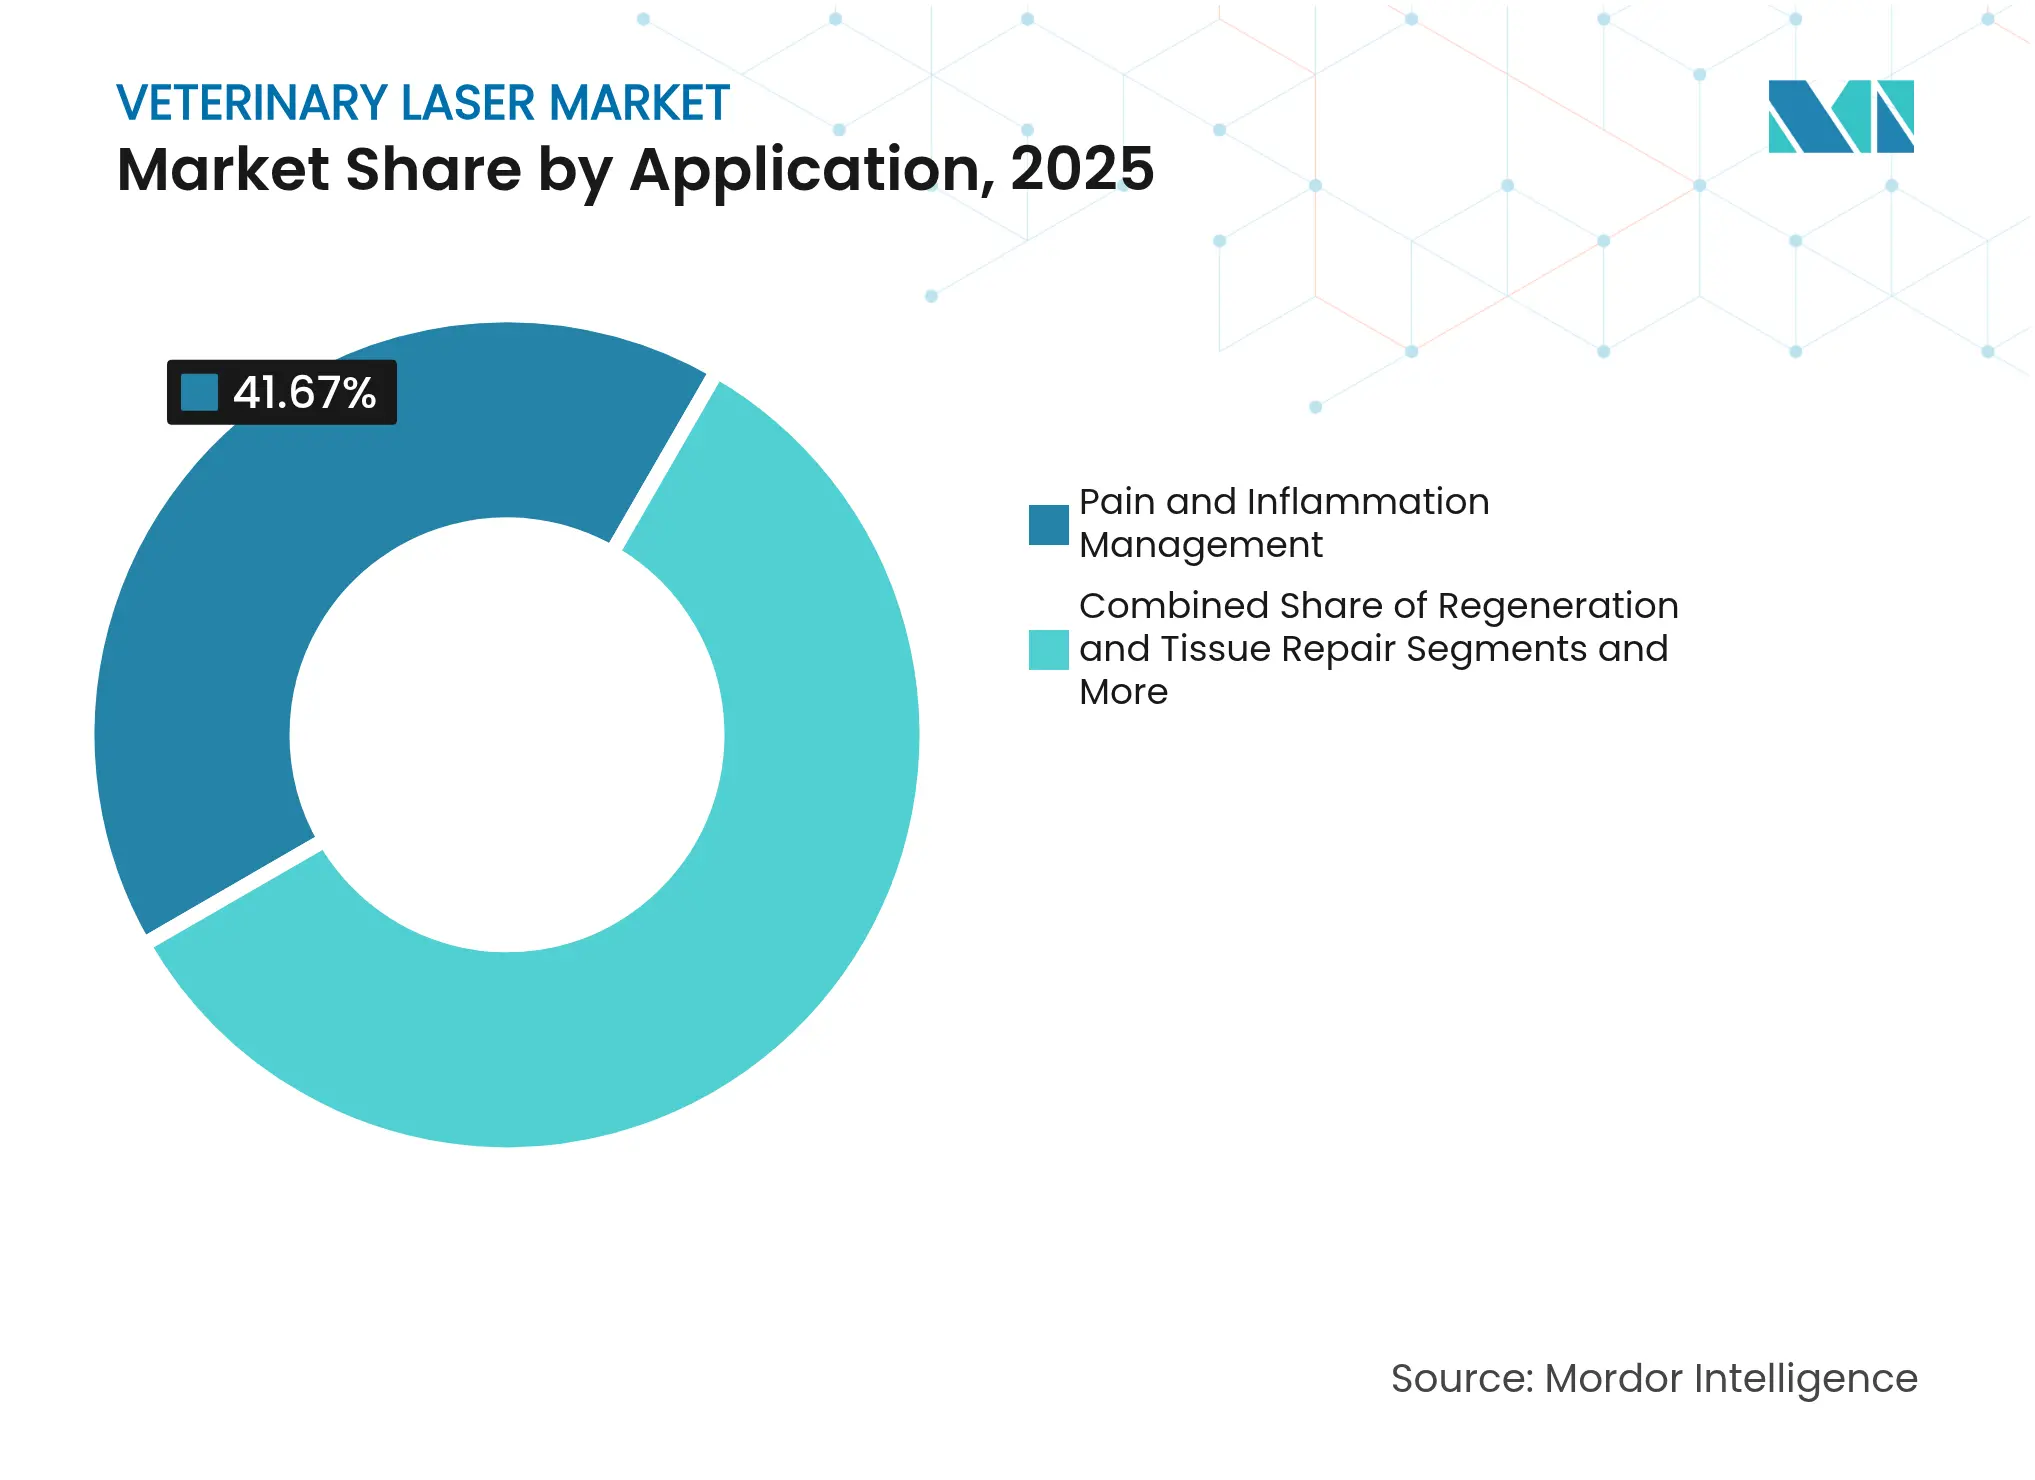
- Per applicazione, la gestione del dolore e dell'infiammazione ha rappresentato il 41.67% del mercato dei laser veterinari nel 2025, mentre si prevede che la rigenerazione e la riparazione dei tessuti cresceranno a un CAGR del 8.91% entro il 2031.
- In base all'utente finale, nel 2025 gli ospedali veterinari detenevano il 52.92% della quota di mercato dei laser veterinari; le cliniche indipendenti sono destinate a crescere più rapidamente, con un CAGR del 8.96% entro il 2031.
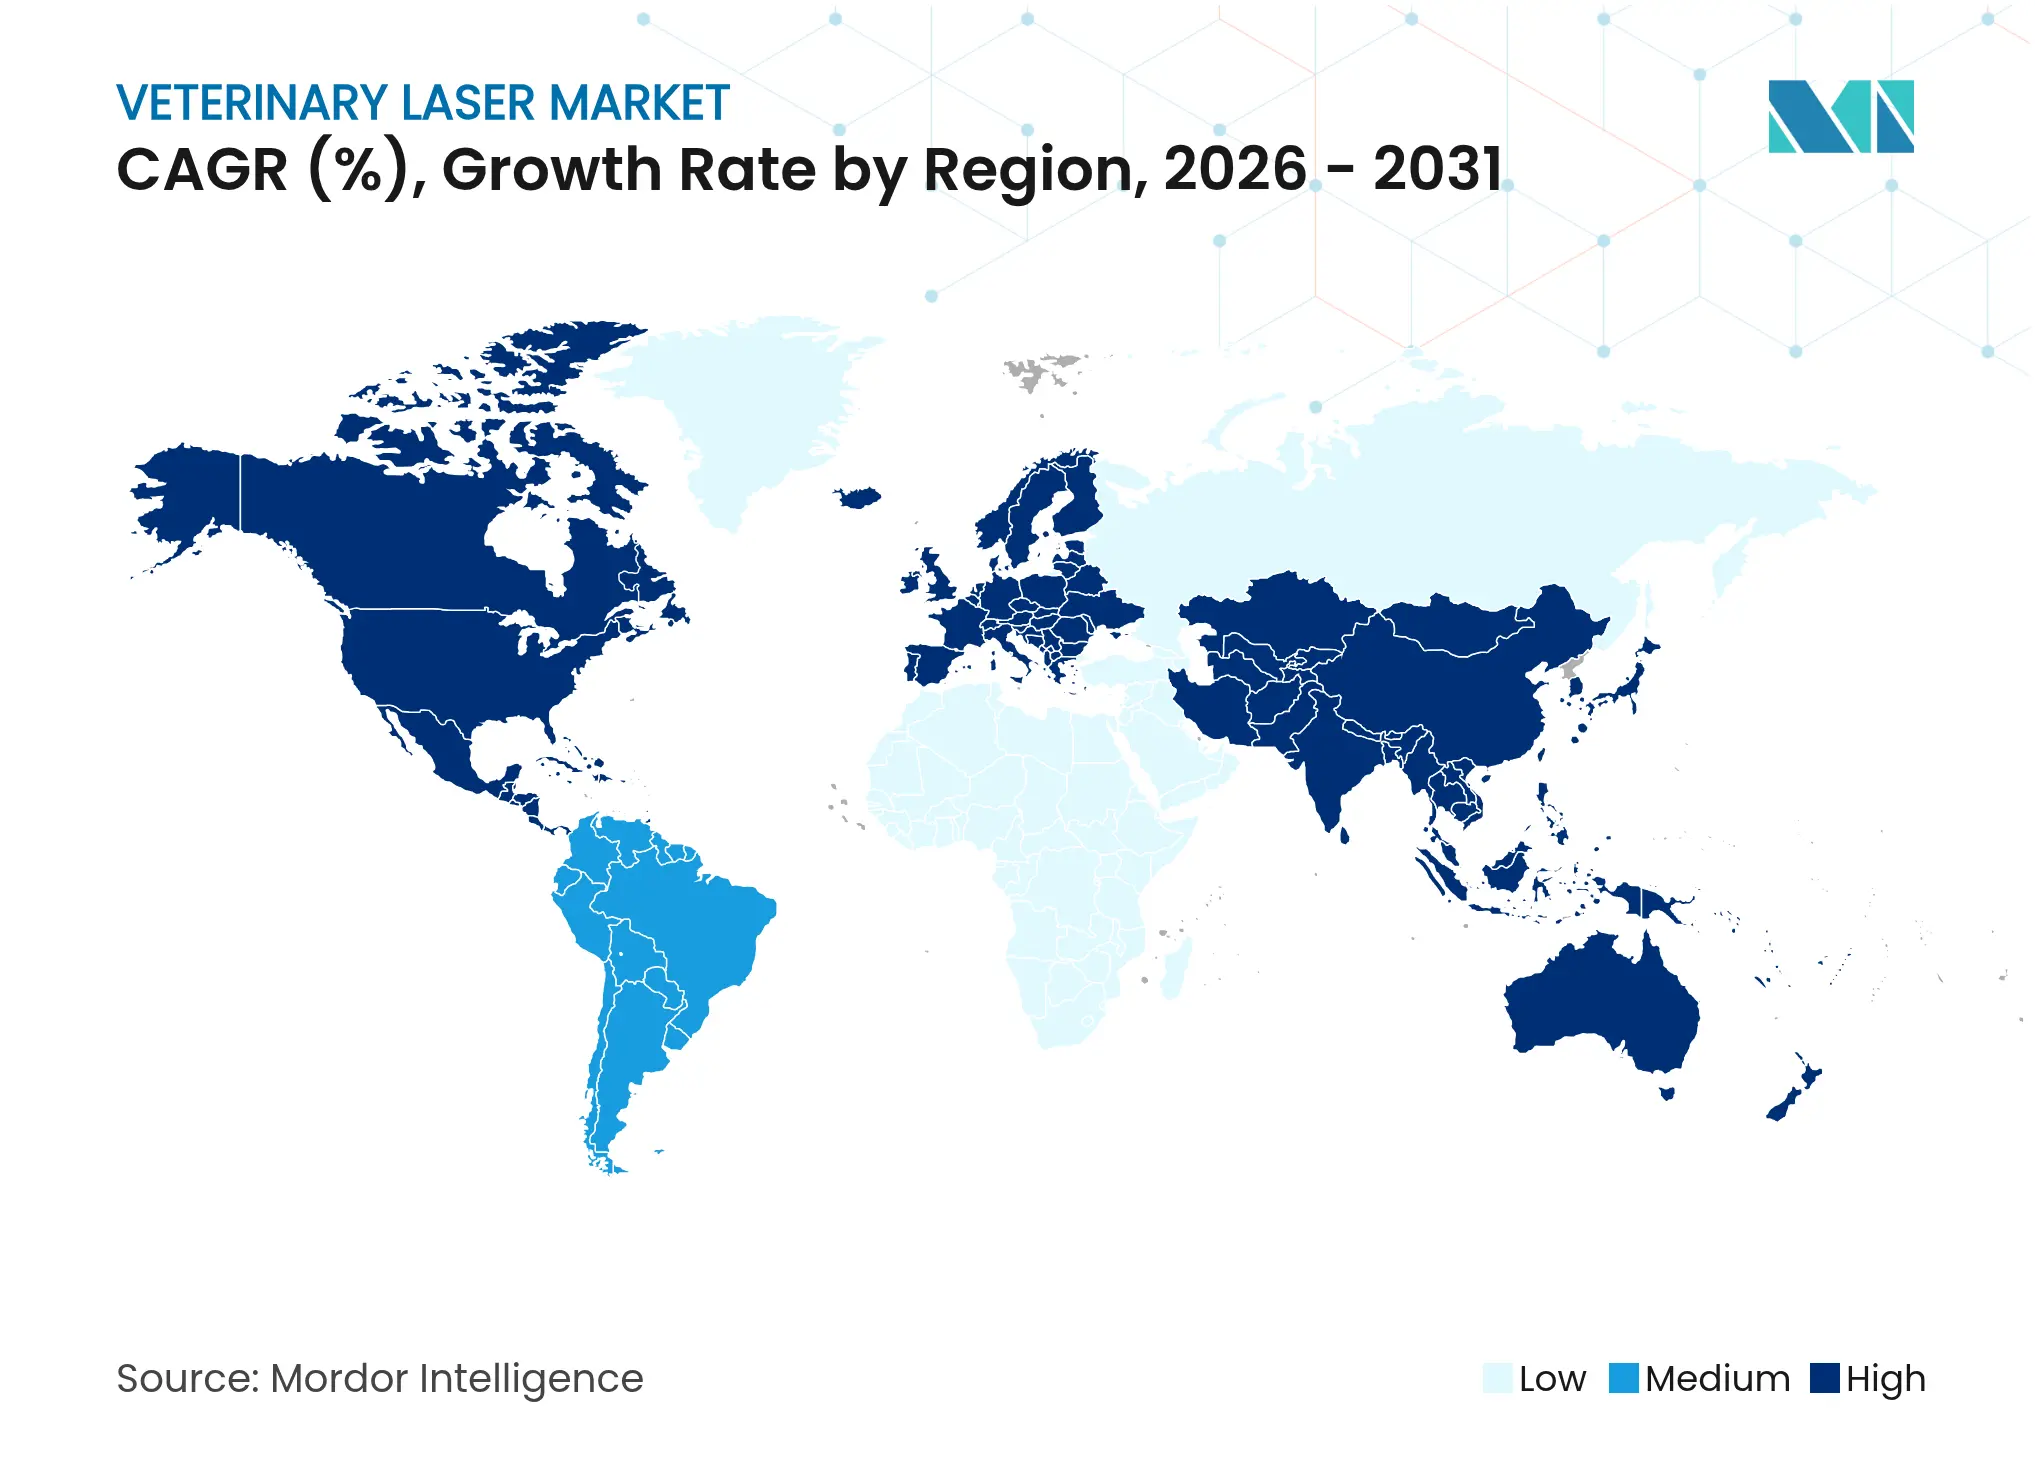
- In termini geografici, il Nord America ha dominato con un contributo al fatturato del 42.02% nel 2025, mentre l'Asia-Pacifico è sulla buona strada per registrare il CAGR regionale più elevato del 9.01% durante l'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei laser veterinari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione dei laser terapeutici nelle cliniche per animali da compagnia | + 2.1% | Globale, con i primi guadagni in Nord America e in Europa | Medio termine (2-4 anni) |
| Aumento delle procedure chirurgiche mini-invasive nei centri di riferimento | + 1.8% | Nord America e UE, ricadute sul core APAC | A breve termine (≤ 2 anni) |
| Salto tecnologico verso sistemi di diodi multi-lunghezza d'onda portatili e ad alta potenza | + 1.5% | Globale, con concentrazione manifatturiera nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| ROI più rapido per le cliniche grazie ai ricavi combinati di laser e servizi | + 1.3% | Nord America, espansione nei mercati sviluppati dell'APAC | A breve termine (≤ 2 anni) |
| I moduli di dosaggio guidati dall'intelligenza artificiale e di dosimetria in tempo reale ottengono l'autorizzazione FDA-510(k) | + 0.9% | Guidato dagli Stati Uniti, con influenza normativa che si diffonde a livello globale | A lungo termine (≥ 4 anni) |
| Crescita dei dispositivi laser di manutenzione per uso domestico con supervisione tele-veterinaria | + 0.8% | Mercati pilota del Nord America, adozione anticipata nell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione dei laser terapeutici nelle pratiche per animali da compagnia
I sistemi laser terapeutici costituiscono ormai una modalità standard di gestione del dolore in un numero sempre maggiore di cliniche per piccoli animali. Un'indagine nazionale mostra che il 53% dei veterinari statunitensi ha acquistato laser terapeutici e la metà di questi utilizza i dispositivi in più di 10 casi settimanali. La FDA classifica la maggior parte dei laser terapeutici veterinari con il codice prodotto RGB, esentandoli dalle norme di buona pratica di fabbricazione e abbreviando il percorso di commercializzazione [2] Center for Devices and Radiological Health, “Laser Notices 34 and 35,” fda.gov . I costi medi di trattamento, compresi tra 15 e 90 dollari a sessione, unitamente ai costi delle apparecchiature che generalmente variano tra 30,000 e 40,000 dollari, portano il periodo di ammortamento a circa 18 mesi per le cliniche con un carico di lavoro moderato. I modelli a diodi di classe IV, preferiti per una maggiore penetrazione e tempi di sessione più brevi, sono alla base della leadership del segmento dei laser terapeutici, che detiene il 48.49% del mercato dei laser veterinari.
Aumento delle procedure chirurgiche minimamente invasive nei centri di riferimento
Gli ospedali specializzati e di riferimento si stanno rivolgendo ai laser chirurgici per l'ablazione tissutale controllata, l'emostasi e la vaporizzazione, che producono meno danni collaterali rispetto all'elettrocauterizzazione. Le autorizzazioni FDA 510(k) del 2024 e del 2025 hanno approvato piattaforme a doppia lunghezza d'onda operanti a 980 nm e 1470 nm con potenze fino a 30 W, ampliando l'elenco delle indicazioni a dermatologia, urologia e oncologia dei tessuti molli. I report intraoperatori citano una riduzione del sanguinamento, margini più netti e tempi di anestesia più brevi, che si traducono in dimissioni più rapide e maggiore soddisfazione del cliente. Con la proliferazione delle reti di riferimento, si prevede che il segmento chirurgico, con un CAGR del 9.12%, supererà la crescita complessiva del mercato veterinario dei laser.
Salto tecnologico verso sistemi di diodi multi-lunghezza d'onda portatili e ad alta potenza
I progressi nell'ingegneria dei semiconduttori hanno prodotto dispositivi portatili che combinano emettitori da 660 nm, 800 nm, 905 nm e 970 nm in unità dal peso inferiore a 5 kg. L'MR5 ACTIVet PRO 2.0, ad esempio, eroga una potenza di picco di 50 W, ma si affida a batterie ricaricabili per l'impiego sul campo. I diodi laser a emissione superficiale integrati prolungano il tempo medio tra guasti oltre le 30,000 ore, riducendo i costi del ciclo di vita. Il software sensibile al contesto seleziona automaticamente i modelli di impulso in base alla specie e alla patologia, mentre la tecnologia Bluetooth registra ogni joule erogato per la registrazione su cloud. La mobilità è particolarmente rilevante per la terapia equina e degli animali da fattoria, dove trattare un cavallo sportivo di 570 kg nella stalla anziché in una clinica riduce i tempi di inattività.
ROI più rapido per le cliniche grazie ai ricavi derivanti da laser e servizi combinati
I fornitori noleggiano sempre più spesso piattaforme laser insieme a formazione clinica, materiale di marketing e supporto tecnico 24 ore su 24. Negli Stati Uniti, oltre 750 cliniche partecipano a programmi di questo tipo offerti da distributori di apparecchiature che garantiscono obiettivi di utilizzo e corsi di aggiornamento. L'approccio integrato mitiga l'ostacolo finanziario aumentando al contempo la produttività, poiché i tecnici padroneggiano rapidamente le impostazioni standardizzate e possono consigliare i clienti sui prezzi dei pacchetti. Grazie ai ricavi accessori derivanti da materiali di consumo e valutazioni di follow-up, gli studi indipendenti eguagliano le prestazioni della rete ospedaliera, aiutando il segmento indipendente a raggiungere il CAGR del 9.14%, il più alto previsto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo del capitale e mancanza di rimborso per i trattamenti laser elettivi | -1.4% | Globale, particolarmente acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Carenza di tecnici certificati per la terapia laser nelle aree rurali | -0.8% | Regioni rurali a livello globale, in particolare Nord America e Australia | A lungo termine (≥ 4 anni) |
| Le normative frammentarie sulla classe laser causano ritardi nelle importazioni e test aggiuntivi | -0.6% | Globale, con particolare impatto sulle importazioni dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Scetticismo tra gli assicuratori sui dati sull'efficacia della fotobiomodulazione a lungo termine | -0.4% | Nord America e UE, espansione nei mercati sviluppati dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo del capitale e mancanza di rimborso per i trattamenti laser elettivi
Le unità di terapia di Classe IV con prezzi compresi tra 12,500 e 34,999 dollari e i sistemi chirurgici con prezzi superiori a 40,000 dollari continuano a rappresentare un ostacolo al budget per molti piccoli studi. Mentre le assicurazioni ortopediche per uso umano rimborsano le sedute laser in alcuni stati, le polizze assicurative per animali domestici raramente coprono la fotobiomodulazione elettiva. I proprietari si fanno quindi carico dei costi dei piani multi-seduta, limitando il volume nelle regioni sensibili al prezzo. Le opzioni di finanziamento, inclusi i leasing operativi e gli accordi di condivisione dei ricavi, compensano in parte la barriera degli investimenti, tuttavia la penetrazione nei mercati emergenti è ancora inferiore rispetto alla diffusione del mercato laser veterinario registrata in Nord America.
Carenza di tecnici certificati in terapia laser nelle aree rurali
Il dosaggio corretto richiede corsi formali di fisica laser, sicurezza ottica e parametri specifici per specie, ma la disponibilità di tecnici rimane scarsa al di fuori delle aree metropolitane. Gli ambulatori veterinari rurali che si occupano di animali misti in Nord America faticano a reclutare personale certificato a causa della più ampia carenza di manodopera veterinaria. Le note FDA Laser Notices 34 e 35 sottolineano la formazione degli utenti e l'etichettatura, rendendo gli ambulatori vulnerabili al controllo normativo in presenza di lacune di competenza [3] Center for Devices and Radiological Health, “CDRH Proposed Guidances for FY2025,” fda.gov . I moduli di formazione basati su cloud e le interfacce grafiche semplificate riducono la curva di apprendimento, ma i vincoli a lungo termine relativi alla disponibilità di talenti limitano ancora l'espansione nelle aree meno servite.
Analisi del segmento
Per tipo di prodotto: la precisione chirurgica guida l'innovazione
I dispositivi terapeutici hanno dominato il 48.84% del mercato dei laser veterinari nel 2025, grazie a sistemi di Classe IV che operano a circa 980 nm e fino a 40 W. Le cliniche si affidano a queste piattaforme per il dolore artritico, il recupero della riparazione del legamento crociato e la dermatite cronica. Al contrario, i laser chirurgici registreranno un CAGR leader del settore del 8.95% fino al 2031, alimentati da sistemi a doppia lunghezza d'onda che incidono, coagulano e vaporizzano con precisione millimetrica. Le recenti autorizzazioni per le unità a 1470 nm consentono procedure di oncologia dei tessuti molli e otorinolaringoiatria in cui l'assorbimento d'acqua è fondamentale. Poiché le postazioni di lavoro combinate per terapia e chirurgia ottimizzano lo spazio e consentono la formazione trasversale del personale, si prevede che le piattaforme integrate acquisiranno quote di mercato negli ospedali multi-medici.
Un'ondata di unità portatili ad alta potenza ne favorisce ulteriormente l'adozione in ambito chirurgico. Laddove le vecchie cabine a CO₂ richiedevano sale dedicate, le nuove apparecchiature a diodo si spostano tra le sale visita o accompagnano i veterinari equini in viaggio. Questi modelli utilizzano raffreddamento attivo, interblocchi ridondanti e preimpostazioni touchscreen conformi alla norma IEC 60825-1, semplificando l'accreditamento. Con i materiali monouso limitati alle punte in fibra ottica sterili, il costo procedurale per caso diminuisce, spingendo un numero maggiore di specialisti ad adottare l'incisione laser rispetto all'elettrocauterizzazione o al bisturi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di animale: il segmento felino accelera
Nel 2025, i cani rappresentavano il 41.96% del mercato dei laser veterinari, riflettendo protocolli maturi per la displasia dell'anca, la displasia dell'anca (IVDD) e l'assistenza post-operatoria. Le impostazioni predefinite specifiche per razza (onda continua da 5 W per la riabilitazione del legamento crociato del Chihuahua, onda pulsata da 15 W per la spondilosi del Labrador) consentono ai medici di ottimizzare i risultati senza dover ricorrere a un ricalcolo manuale. I gatti, tuttavia, registreranno un CAGR del 8.86%, poiché la propensione dei proprietari a investire aumenta con la crescente popolazione felina che vive esclusivamente in casa. Le nuove tabelle di dosaggio tengono conto delle differenze di spessore della pelle e del contenuto di melanina, riducendo il rischio di surriscaldamento, un tempo ritenuto responsabile di risultati variabili nei gatti.
Le specie esotiche e aviarie costituiscono la categoria "Altri" e presentano una crescita costante a una sola cifra. I terapisti utilizzano sempre più spesso impostazioni a 660 nm e 100 mW per stimolare il recupero della cheratina nei pappagalli che si depila, o impulsi a 905 nm e 0.5 W per la pododermatite dei conigli. I dispositivi multi-lunghezza d'onda consentono ai terapisti di cambiare terapia al volo, ampliando il ventaglio di trattamenti senza dover acquistare hardware di nicchia.
Per applicazione: espansione della medicina rigenerativa
La gestione del dolore e dell'infiammazione ha rappresentato il 41.67% del fatturato nel 2025, poiché ogni caso ortopedico e odontoiatrico genera un protocollo candidato. I percorsi antinocicettivi e antinfiammatori attivati a 800-960 nm, dalla ridotta sintesi di prostaglandine alla modulazione della ricezione della bradichinina, godono di un solido supporto in letteratura. Si prevede che la rigenerazione e la riparazione tissutale supereranno il 8.91% di CAGR, grazie a studi che mostrano un miglioramento del cross-linking del collagene e dell'angiogenesi a fluenze prossime a 10 J/cm². I medici ora abbinano la terapia laser a iniezioni di plasma ricco di piastrine o cellule staminali per colmare le rotture tendinee nei cavalli sportivi, creando un servizio premium in bundle.
Dermatologia, oftalmologia e agopuntura formano una triade emergente all'interno della categoria "Altri". I fasci a 660 nm a penetrazione superficiale colpiscono i mastociti superficiali, mentre i fasci a 970 nm penetrano le capsule articolari per l'osteocondrosi nei puledri. Con l'aumentare delle prove scientifiche sottoposte a revisione paritaria, è probabile che questi sottosegmenti forniscano un contributo incrementale al più ampio mercato dei laser veterinari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: crescita clinica indipendente
Nel 2025, gli ospedali veterinari detenevano il 52.92% della quota di mercato dei laser veterinari, sostenuti da budget di capitale e reparti di formazione che ampliano l'implementazione multi-unità. Le reti istituiscono centri di eccellenza laser che standardizzano protocolli, dai blocchi del dolore neutro alle resezioni oncologiche, incrementando l'utilizzo e i ricavi. Si prevede che le cliniche indipendenti, molte delle quali con uno o due medici a tempo pieno, cresceranno del 8.96% all'anno, poiché i distributori ora integrano finanziamenti, onboarding e marketing. Le interfacce utente basate su tablet guidano il personale attraverso il dosaggio guidato dall'anatomia, consentendo ai medici di medicina generale di raggiungere risultati un tempo riservati ai centri specialistici.
Le strutture specialistiche e di riferimento guidano l'adozione chirurgica in oncologia, oftalmologia e otorinolaringoiatria mininvasiva. I terapisti acquisiscono dati di imaging prima e dopo l'intervento laser per quantificare i miglioramenti funzionali, il che aiuta a conquistare l'adesione dei clienti e a differenziare i servizi. Le unità mobili, come camion veterinari o ambulatori equini, completano il panorama degli utenti finali, utilizzando batterie da 18 V per fornire assistenza a bordo stalla e ampliare la portata geografica.
Analisi geografica
Il Nord America ha rappresentato il 42.02% del fatturato globale nel 2025, grazie a modelli di spesa maturi per la salute degli animali da compagnia e a chiari percorsi normativi. Negli Stati Uniti, il 53% dei veterinari intervistati aveva installato laser terapeutici, con un utilizzo medio settimanale superiore a 10 sedute. Il Canada integra la robusta domanda equina, mentre i centri urbani del Messico mostrano un'adozione in crescita con l'aumento della proprietà di piccoli animali. L'ambiente regionale beneficia della trasparenza della normativa FDA 510(k) e dei requisiti di formazione continua professionale che incoraggiano la pratica basata sull'evidenza.
L'area Asia-Pacifico è sulla buona strada per raggiungere il CAGR più rapido, pari al 9.01%, trainato dall'aumento del numero di animali domestici in Cina, dall'espansione dei programmi universitari di veterinaria e dalla produzione locale. Il mercato cinese della medicina per animali domestici è cresciuto fino a 42.81 miliardi di yen nel 2022 e le importazioni di laser beneficiano di questo slancio. Operatori nazionali come Hebei Zhemai hanno ottenuto le autorizzazioni statunitensi, convalidando le ambizioni di esportazione. L'invecchiamento della popolazione di animali domestici in Giappone e l'elevata penetrazione assicurativa favoriscono l'adozione di cure premium, mentre Corea del Sud e India presentano nicchie urbane emergenti in cui le unità portatili compensano i limiti di spazio delle cliniche.
L'Europa registra una crescita moderata, trainata da Germania, Francia e Regno Unito, che applicano tutti gli standard di sicurezza del marchio CE conformi alla norma IEC 60825-1. I paesi scandinavi eccellono nella medicina sportiva equina, utilizzando laser montati su rimorchi nei campi di gara, mentre i mercati mediterranei si concentrano sulla dermatologia dei piccoli animali, in un contesto di pressione parassitaria dovuta al clima caldo. L'Europa orientale rappresenta un'opportunità per gli spazi vuoti; con l'aumento del PIL pro capite, le cliniche si spostano dalle modalità di base alla chirurgia laser assistita.
Panorama competitivo
Il mercato dei laser veterinari rimane moderatamente concentrato. LiteCure, assorbita da Enovis nel 2020, sfrutta le sue linee Companion e Pegasus, la sua libreria di ricerca clinica e la distribuzione globale per detenere la quota di mercato principale. La famiglia CUBE di K-Laser si distingue per gli stack di diodi multi-lunghezza d'onda da 20 W e il targeting fluoroscopico integrato, che consentono di raggiungere una potenza di trattamento più elevata nei tessuti più profondi mantenendo al contempo margini di sicurezza di Classe IV. Multi Radiance Medical punta sulla portabilità con MR5 ACTIVet PRO 2.0, che racchiude 50 W di potenza di picco in un dispositivo portatile da 1.5 kg.
I nuovi operatori asiatici, tra cui Hebei Zhemai e Wuhan Dimed, utilizzano una produzione economicamente efficiente per offrire prezzi inferiori ai concorrenti tradizionali fino al 20%, pur rispettando i criteri normativi statunitensi. Le dinamiche competitive ora si basano meno sulla sola potenza e più sul dosaggio basato sull'intelligenza artificiale, sui registri dei trattamenti connessi al cloud e sui portali di formazione in abbonamento. Distributori come Patterson Animal Health ampliano i loro portafogli attraverso acquisizioni, creando gruppi di acquisto che negoziano i prezzi in base al volume e standardizzano i protocolli clinici. Di conseguenza, gli ecosistemi software, i contratti di servizio e l'analisi dei dati determinano sempre più la fedeltà al marchio.
Leader del settore laser veterinario
Aspen Laser Systems LLC
Aesculight
Tecnologie laser all'avanguardia
Excel laser limitata
Biolasi Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: la divisione Animal Health di Patterson Companies ha acquisito Infusion Concepts Ltd. nel Regno Unito e le attività di Mountain Vet Supply in quattro stati degli Stati Uniti, offrendo alla sua rete di concessionari una portata più ampia negli studi medici che probabilmente adotteranno la tecnologia laser
- Settembre 2024: la tecnologia laser Wuhan Dimed ha ottenuto l'autorizzazione FDA 510(k) K252063 per i sistemi a diodo chirurgico a doppia lunghezza d'onda fino a 30 W, ampliando la presenza normativa della modalità negli Stati Uniti
- Maggio 2024: Leonard Green & Partners ha finalizzato l'acquisto di MedVet Associates, una catena di ospedali di riferimento che standardizza le apparecchiature di capitale in tutte le sedi, comprese le suite laser di fascia alta
Ambito del rapporto sul mercato globale dei laser veterinari
Secondo lo scopo del rapporto, la terapia laser veterinaria è il processo di trattamento di un animale con l'uso di luce focalizzata. A differenza della maggior parte delle sorgenti luminose, la luce di un laser è sintonizzata su specifiche lunghezze d'onda. Il mercato dei laser veterinari è segmentato per tipo di prodotto (laser terapeutici e laser chirurgici), tipo di animale (cani, gatti e altri), applicazione (gestione del dolore e dell'infiammazione, rigenerazione o riparazione dei tessuti e altri), tipo di laser (classe 2, classe 3 e classe 4) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Laser terapeutici |
| Laser chirurgici |
| Piattaforme combinate di terapia e chirurgia |
| Cani |
| Gatti |
| Altro |
| Gestione del dolore e dell'infiammazione |
| Rigenerazione e riparazione dei tessuti |
| Altro |
| Ospedali veterinari |
| Centri specialistici e di riferimento |
| Cliniche indipendenti |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Laser terapeutici | |
| Laser chirurgici | ||
| Piattaforme combinate di terapia e chirurgia | ||
| Per tipo di animale | Cani | |
| Gatti | ||
| Altro | ||
| Per Applicazione | Gestione del dolore e dell'infiammazione | |
| Rigenerazione e riparazione dei tessuti | ||
| Altro | ||
| Per utente finale | Ospedali veterinari | |
| Centri specialistici e di riferimento | ||
| Cliniche indipendenti | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei laser veterinari nel 2026?
Si attesta a 379.25 milioni di dollari e si prevede che raggiungerà i 561.16 milioni di dollari entro il 2031, con un CAGR dell'8.15%.
Quale segmento di prodotto crescerà più rapidamente entro il 2031?
Si prevede che i laser chirurgici registreranno un CAGR del 8.95% man mano che i centri di riferimento adotteranno procedure oncologiche e sui tessuti molli assistite dal laser.
Perché le cliniche indipendenti stanno adottando la terapia laser più rapidamente?
I programmi di leasing, formazione e supporto integrati riducono il rischio di capitale e accelerano il rimborso, determinando un CAGR del 8.96% per il segmento.
Cosa determina l'elevato tasso di crescita dell'area Asia-Pacifico?
L'aumento del numero di animali domestici in Cina, la scala di produzione in paesi come la Cina e l'espansione delle infrastrutture veterinarie spingono il CAGR regionale al 9.01%.
Quali aziende guidano l'innovazione tecnologica?
Enovis (LiteCure), K-Laser e Multi Radiance Medical sono leader del settore, mentre Hebei Zhemai e Wuhan Dimed propongono opzioni competitive in termini di costi e approvate dalla FDA.


