

Dimensioni e quota del mercato della cura degli occhi veterinari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
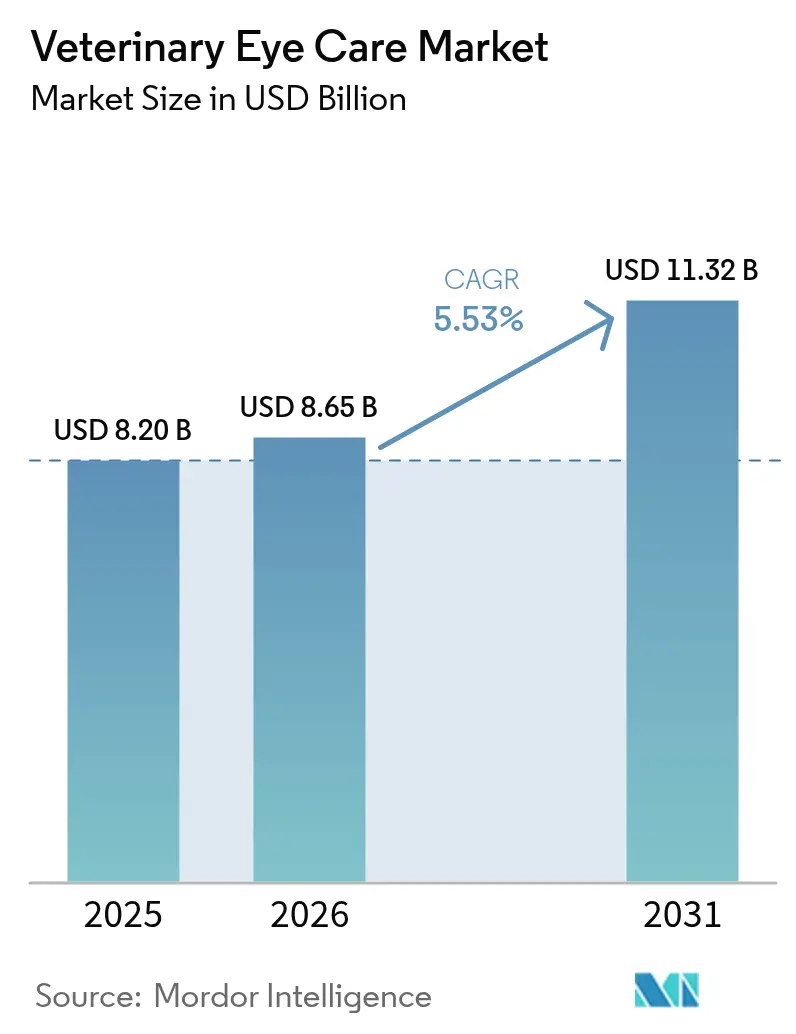
| Dimensione del mercato (2026) | 8.65 miliardo di dollari |
| Dimensione del mercato (2031) | 11.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.53% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della cura degli occhi veterinari di Mordor Intelligence
Il mercato dell'oculistica veterinaria è stato valutato a 8.20 miliardi di dollari nel 2025 e si stima che crescerà da 8.65 miliardi di dollari nel 2026 a 11.32 miliardi di dollari entro il 2031, con un CAGR del 5.53% nel periodo 2026-2031. I proprietari considerano sempre più gli interventi oculari come cure di base piuttosto che elettive, quindi la domanda è in aumento nonostante il calo delle visite di controllo di routine. Le compagnie assicurative ora rimborsano interventi chirurgici di alto valore come l'estrazione di cataratta canina, il che riduce l'onere a carico dei proprietari e incoraggia l'adesione alla procedura. Le reti di riferimento negli Stati Uniti e nell'Europa occidentale continuano ad espandersi, tuttavia una carenza globale di oculisti certificati spinge le cliniche verso la tele-oftalmologia per il triage e verso laser semplificati per l'assistenza interna. L'inasprimento delle normative sulla sterilità dei farmaci iniettabili aiuta i grandi produttori a difendere i prezzi dei farmaci premium, ma ritarda anche l'ingresso dei generici. Contemporaneamente, i gel rigenerativi, i kit di reticolazione e gli iniettabili di cellule staminali stanno passando dalle sperimentazioni universitarie ai progetti pilota commerciali, creando nuove fonti di reddito nei prossimi cinque anni.
Punti chiave del rapporto
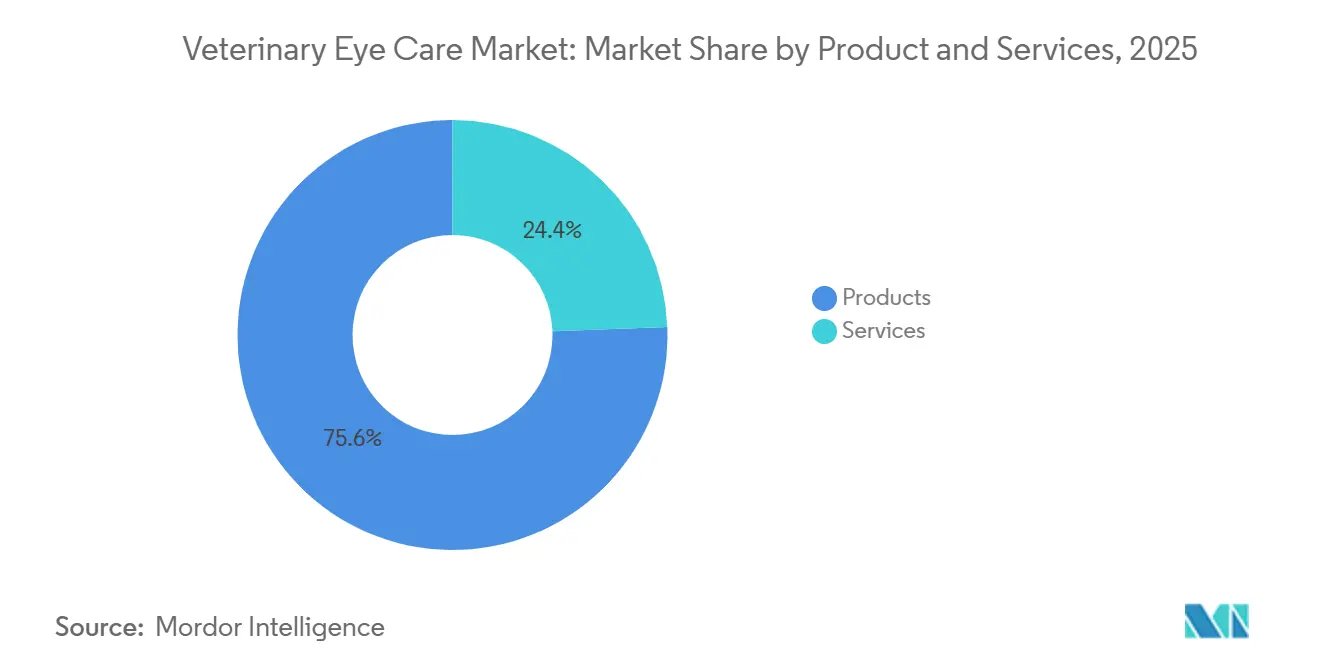
- Per prodotti e servizi, nel 2025 i prodotti hanno detenuto una quota di mercato del 75.55% nel settore della cura degli occhi veterinari; si prevede che i servizi cresceranno a un CAGR del 6.85% entro il 2031.
- Per tipologia di animale, nel 2025 i cani rappresentavano il 50.53% del mercato della cura degli occhi veterinari, mentre si prevede che i cavalli cresceranno a un CAGR del 6.75% nel periodo 2026-2031.
- Per applicazione, la cheratocongiuntivite secca ha detenuto una quota del 32.15% nel 2025, mentre le ulcere e le lesioni corneali sono destinate a crescere a un CAGR del 7.82% entro il 2031.
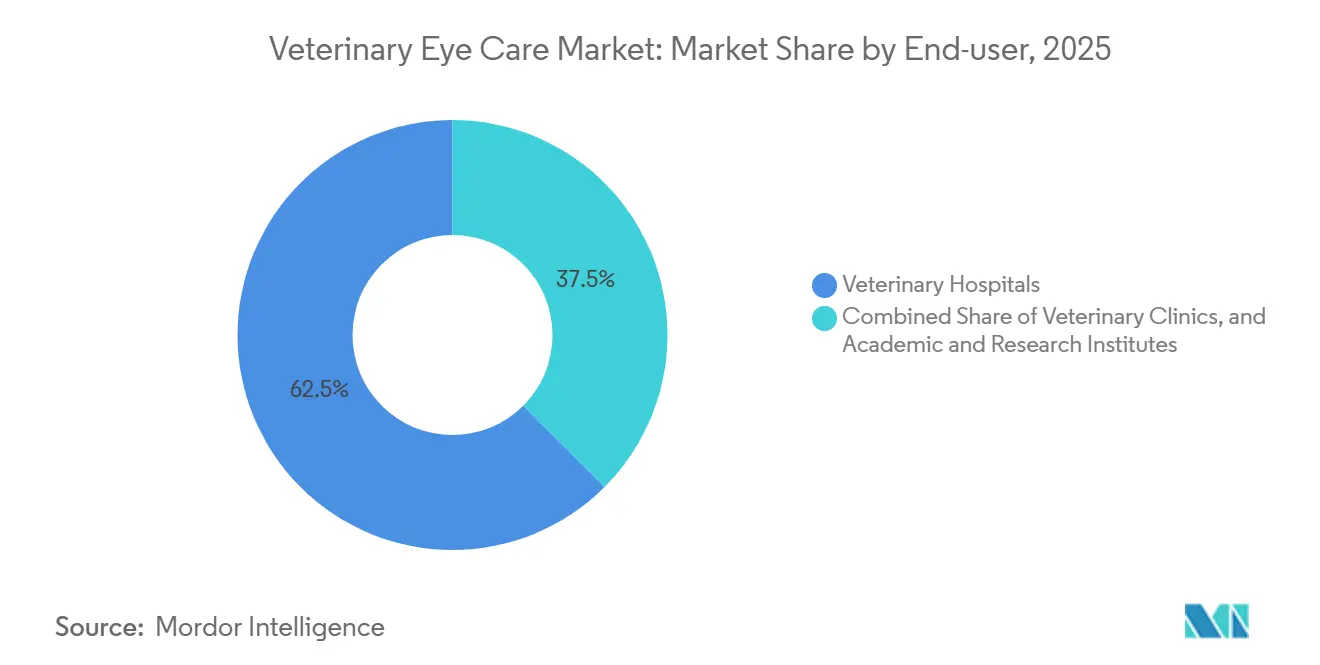
- Per quanto riguarda l'utente finale, gli ospedali veterinari hanno registrato una quota di fatturato del 62.52% nel 2025, mentre si prevede che le cliniche veterinarie registreranno un CAGR del 6.12% fino al 2031.
- In termini geografici, il Nord America ha detenuto una quota del 38.62% nel 2025, mentre si prevede che l'area Asia-Pacifico aumenterà a un CAGR del 6.22% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della cura degli occhi veterinari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita del numero di proprietari di animali domestici e della spesa per cure veterinarie avanzate | + 1.2% | Nord America, Europa occidentale, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Aumento della prevalenza dei disturbi oculari negli animali da compagnia | + 1.0% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Ampliamento del portafoglio di farmaci e unguenti oftalmici topici | + 0.8% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda di interventi chirurgici oftalmici minimamente invasivi | + 0.9% | Nord America, Europa occidentale, Australia, Giappone | Medio termine (2-4 anni) |
| Imaging basato sull'intelligenza artificiale e adozione della tele-oftalmologia | + 0.6% | Nord America, Europa, Cina, India | A lungo termine (≥ 4 anni) |
| Cellule staminali e altre terapie rigenerative per la riparazione della cornea | + 0.5% | Nord America, Europa, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescita del numero di proprietari di animali domestici e della spesa per cure veterinarie avanzate
Nel 2025, le famiglie statunitensi possedevano 87.3 milioni di cani e 76.3 milioni di gatti, e la spesa media annua per cane e per gatto ha raggiunto rispettivamente 598 e 529 dollari [1] American Veterinary Medical Association, “Pet Ownership Statistics,” avma.org . Il traffico per le visite di controllo di routine è diminuito, ma le richieste di visite oftalmologiche sono aumentate, rivelando un cambiamento verso interventi che offrono un visibile miglioramento della qualità della vita. I proprietari intervistati citano l'accessibilità economica e la scarsità di appuntamenti come principali ostacoli, eppure il 37% dà ancora la priorità alla chirurgia oculare quando la perdita della vista minaccia i livelli di attività. I millennial e la generazione Z sono più propensi a ricorrere a procedure specialistiche perché considerano gli animali domestici come membri della famiglia. Sebbene la spesa veterinaria totale sia diminuita del 4% tra il 2023 e il 2024, le cliniche che dimostrano rapidi miglioramenti clinici continuano a difendere le tariffe elevate.
Aumento della prevalenza dei disturbi oculari negli animali da compagnia
Uno studio pluriennale che copre il periodo 2021-2024 ha rilevato patologie oculari nel 2.77% dei cani, principalmente cataratta, ulcere corneali e congiuntivite. La selezione della razza amplifica il rischio, poiché Bulldog francesi e Pinscher condividono pool genetici ristretti che amplificano i problemi ereditari. Il Blue Book dell'ACVO ora traccia oltre 200 difetti oculari legati alla razza, aiutando gli allevatori a effettuare test precoci, ma gli incentivi commerciali favoriscono ancora le linee brachicefale più diffuse. L'uveite ricorrente equina colpisce fino al 25% dei cavalli in alcune regioni, creando una nuova domanda di impianti a lunga durata d'azione. Un uso più ampio degli screening genetici scopre prima le lesioni subcliniche, quindi la popolazione trattabile continua ad aumentare.
Ampliamento del portafoglio di farmaci e unguenti oftalmici topici
La FDA elenca l'unguento a base di ciclosporina allo 0.2%, i gel a triplo antibiotico e le gocce di gentamicina nella norma 21 CFR Parte 524. Dechra ha aggiunto Remend Corneal Repair Gel nel 2024 e i primi dati sul campo mostrano un'epitelizzazione più rapida rispetto alla terapia standard. Tarsus sta riutilizzando la soluzione di Lotilaner allo 0.25% per la blefarite canina dopo la sua approvazione per l'uomo. Le nuove linee guida sulla sterilità pubblicate nel 2024 stanno spingendo i produttori ad aggiornare le loro linee di riempimento, ritardando l'ingresso di aziende più piccole ma garantendo la sicurezza del prodotto. Con l'ampliamento dei prontuari, le cliniche ottengono una scelta di farmaci che si adatta allo stadio della malattia e al budget del proprietario.
Domanda di interventi chirurgici oftalmici minimamente invasivi
La facoemulsificazione ripristina la vista in oltre il 90% dei casi di cataratta canina se eseguita da specialisti. La ciclofotocoagulazione laser e l'impianto di shunt ora trattano il glaucoma senza enucleazione, preservando l'aspetto e il comfort. I costi delle apparecchiature superiori a 50,000 dollari continuano a limitarne l'adozione nelle cliniche rurali. Per colmare le lacune, i fornitori offrono in bundle i laser con il tutoraggio a distanza, in modo che i medici di base possano iniziare con volumi di casi inferiori. Le compagnie assicurative coprono la maggior parte dei costi, ma gli animali non assicurati rischiano comunque la cecità, quindi sono in fase di sperimentazione prezzi differenziati e leasing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo delle attrezzature e degli interventi chirurgici oculari avanzati | -0.9% | Asia-Pacifico e America Latina sensibili al prezzo | Medio termine (2-4 anni) |
| Rimborso assicurativo limitato per cure oculistiche veterinarie | -0.7% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Tempi rigorosi per l'approvazione normativa dei farmaci veterinari | -0.4% | Giurisdizioni FDA-CVM ed EMA | A lungo termine (≥ 4 anni) |
| Carenza di oftalmologi veterinari certificati | -0.8% | America rurale del Nord, Europa meridionale, Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo delle attrezzature e degli interventi chirurgici oculari avanzati
Unità di facoemulsione, scanner OCT e laser a diodi superano ciascuno i 50,000 dollari, il che penalizza molti studi monospecialistici. Le richieste di rimborso per cataratta canina hanno raggiunto in media i 5,785.40 dollari tra il 2019 e il 2024, con i proprietari che ne pagano ancora 1,428.60 dopo l'assicurazione. Le cliniche in America Latina e India devono fare i conti con dazi doganali e fluttuazioni valutarie che fanno ulteriormente aumentare i prezzi. Il leasing in abbonamento è in fase di sperimentazione, ma il basso volume di casi nei mercati rurali complica le proiezioni di pareggio. Di conseguenza, gli animali non assicurati spesso perdono la vista a causa dell'enucleazione, un'opzione economica, rallentando il numero di procedure eseguite a livello globale.
Rimborso assicurativo limitato per cure oculistiche veterinarie
Trupanion copre le patologie oculari ereditarie, ma impone periodi di attesa, mentre Embrace aggrega le patologie bilaterali e limita i risarcimenti. Le polizze del Regno Unito classificano diversamente la copertura a tempo limitato e quella a vita, confondendo i titolari sull'idoneità alle terapie a lungo termine. Nella regione Asia-Pacifico, la penetrazione assicurativa si attesta su percentuali a una sola cifra, quindi gli interventi chirurgici elettivi rimangono fuori dalla portata della maggior parte delle persone. Definizioni non allineate alimentano la sfiducia e ritardano le cure fino a quando la perdita della vista non diventa irreversibile.
Analisi del segmento
Per prodotti e servizi: i servizi crescono con l'aumento della tele-oftalmologia
I servizi hanno generato un rapido slancio, con un CAGR del 6.85% per il periodo 2026-2031, mentre i prodotti hanno mantenuto un vantaggio del 75.55% sul fatturato nel 2025. Le cliniche separano sempre più diagnostica, chirurgia e cure di follow-up dalla vendita dei prodotti, generando ricavi ricorrenti dai servizi. Le sessioni di tele-oftalmologia consentono ai medici di medicina generale di effettuare il triage della congiuntivite o dell'occhio secco prima di affrontare ulcere complesse. Sebbene nessuna piattaforma di intelligenza artificiale soddisfi attualmente gli standard di convalida, la guida remota riduce già i tempi di attesa per il referto. La tendenza suggerisce che il mercato dell'assistenza oculistica veterinaria continuerà a orientarsi verso pacchetti integrati di procedure e monitoraggio.
I farmaci rimangono la colonna portante del fatturato, sostenuti dall'unguento alla ciclosporina e dai gel a triplo antibiotico registrati ai sensi del 21 CFR Parte 524. Il gel rigenerativo Dechra del 2024 ha aggiunto un livello premium che accelera il recupero corneale e riduce i tassi di intervento chirurgico. Strumenti e impianti rimangono di nicchia, ma hanno prezzi elevati grazie all'ingegneria di precisione. Dispositivi diagnostici come i tonometri a rimbalzo occupano ora le reception delle cliniche tradizionali, restringendo l'imbuto di riferimento e aumentando i tassi di acquisizione delle procedure all'interno degli studi medici primari.

Per tipo di animale: l'uveite equina determina prezzi premium
I cani hanno rappresentato il 50.53% del fatturato del 2025, riflettendo sia la dominanza della popolazione che una predisposizione genetica alla cataratta e alla cheratosi cistica di Cheyenne. Tuttavia, la crescita più rapida si registra nei casi equini, dove gli impianti sopracoroidali di ciclosporina raggiungono prezzi superiori a 2,000 dollari per occhio. I proprietari di cavalli da competizione accettano questi costi per preservare la propria carriera sportiva. I gatti aumentano il volume con congiuntivite virale e sequestro corneale, ma i prezzi più bassi limitano il valore della categoria. Conigli e uccelli esotici di nicchia crescono lentamente, poiché le cliniche urbane aggiungono linee di servizio per piccoli mammiferi.
I cani manterranno un'importanza di massa, ma i cavalli aggiungono un costo sproporzionato per ogni procedura. Con il progredire della ricerca sulle cellule staminali, le terapie di alta qualità potrebbero prima migrare verso i centri equini, per poi infiltrarsi nella pratica canina. Le cliniche che sviluppano competenze miste su animali ottengono una copertura contro le oscillazioni della domanda all'interno di qualsiasi bacino di specie.
Per applicazione: le ulcere corneali traggono vantaggio dall'innovazione rigenerativa
La cheratocongiuntivite secca ha ancora raggiunto il picco con una quota del 32.15% nel 2025, grazie alla terapia farmacologica cronica. Tuttavia, le ulcere corneali registrano il CAGR più rapido, pari al 7.82%, perché il cross-linking rigenerativo, gli innesti amniotici e il plasma ricco di piastrine accelerano la guarigione. Le cliniche che monetizzano queste tecniche generano nuovi ricavi riducendo al contempo le visite ripetute per la terapia farmacologica. Il glaucoma mantiene l'urgenza clinica ma comporta una prognosi peggiore, quindi l'enucleazione persiste laddove gli shunt laser non sono disponibili.
Le innovazioni corneali dimostrano come la ricerca possa passare dai protocolli umani agli animali domestici entro 5 anni. Con il consolidamento delle evidenze cliniche, il supporto al rimborso potrebbe ampliarsi, favorendo un'espansione ancora più forte. Le cliniche che padroneggiano ora il cross-linking definiranno gli standard locali prima che i concorrenti raggiungano il traguardo.
Per utente finale: le cliniche democratizzano l'accesso attraverso l'adozione di apparecchiature
Gli ospedali veterinari hanno rappresentato il 62.52% delle vendite del 2025 perché possiedono apparecchiature faco e sistemi OCT, mentre le cliniche generali sono cresciute del 6.12% all'anno grazie all'acquisto di tonometri a rimbalzo e fundus camera. Questa democratizzazione riduce i tempi di attesa e consente di acquisire i casi moderati a livello locale. I centri universitari ospitano l'imaging più avanzato, ma la loro quota di mercato rimane limitata. La tele-oftalmologia offre alle piccole cliniche un contributo specialistico immediato, migliorando il triage dei casi e la fiducia dei proprietari.
Con l'espansione del mercato dell'oculistica veterinaria, gli ospedali manterranno il volume degli interventi chirurgici complessi, mentre le cliniche saranno proprietarie della pipeline di routine per ulcere, KCS e glaucoma precoce. I fornitori di apparecchiature che offrono leasing e formazione online potrebbero conquistare nuovi acquirenti negli studi medici suburbani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
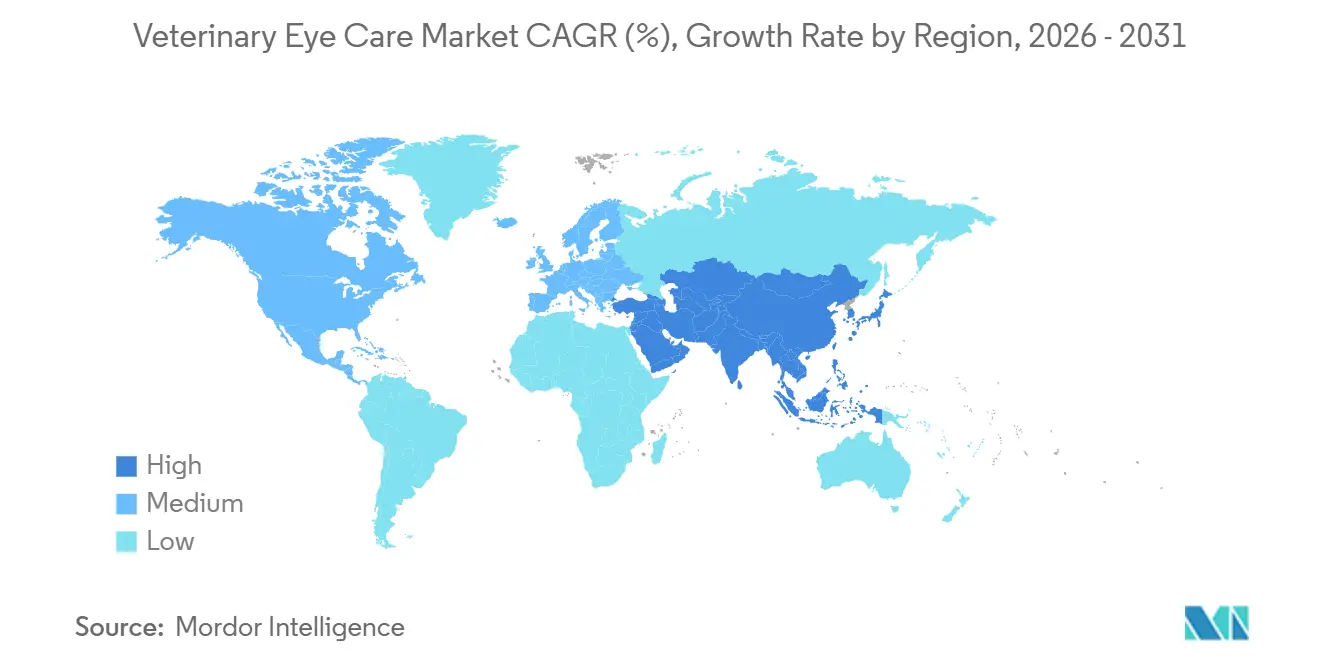
Il Nord America ha mantenuto il 38.62% del fatturato globale del 2025, trainato da una fitta rete di specialisti e da una penetrazione delle assicurazioni per animali domestici superiore al 25%. La spesa media per cane negli Stati Uniti ha raggiunto i 598 dollari, mentre la spesa veterinaria complessiva è scesa del 4% poiché i proprietari hanno saltato i controlli di routine ma non gli interventi chirurgici salvavista. Le norme sulla sterilità della FDA, introdotte nel 2024, conferiscono agli standard farmaceutici statunitensi un'enorme influenza globale. Canada e Messico sono in costante espansione, sebbene la carenza di specialisti nelle zone rurali rispecchi quella della cintura agricola statunitense.
L'area Asia-Pacifico registra il CAGR più rapido, pari al 6.22%, fino al 2031. In Cina, i single e gli anziani urbani guidano l'adozione di animali da compagnia, ma l'assistenza sanitaria rimane incentrata sulle città. In Giappone, la società che invecchia valorizza la compagnia degli animali domestici, canalizzando la spesa verso interventi chirurgici avanzati. L'Australia beneficia di un'elevata adesione alle assicurazioni e di una regolamentazione uniforme e allineata all'UE per i dispositivi importati. India e Corea del Sud attraggono investitori privati per la creazione di catene multi-sede che integrino studi oculistici. Gli oculisti certificati rimangono rari, quindi laser semplificati e tutoraggio a distanza guadagnano terreno.
L'Europa presenta una domanda matura, con Germania, Regno Unito e Francia in testa alla classifica per densità di specialità. L'EMA semplifica le approvazioni transfrontaliere, ma l'Europa orientale si trova ad affrontare carenze di personale. Il mix di piani assicurativi a vita e a tempo limitato del Regno Unito influisce sulla coerenza dei rimborsi. In Medio Oriente e Africa, solo gli Emirati Arabi Uniti e il Sudafrica ospitano centri di riferimento di dimensioni considerevoli, mentre Brasile e Argentina in America Latina crescono ma devono fare i conti con la volatilità della valuta e dei dazi all'importazione.

Panorama normativo
I farmaci oftalmici veterinari sono regolamentati principalmente come medicinali per animali, con requisiti statunitensi fondamentali coperti dalle procedure del Centro per la Medicina Veterinaria della FDA, come NADA/ANADA e monografie pertinenti, tra cui la Parte 524 del Titolo 21 del Codice dei Regolamenti Federali (21 CFR Part 524) per i nuovi farmaci oftalmici e topici per uso veterinario. Per quanto riguarda i dispositivi, la FDA considera gli strumenti oftalmici veterinari come dispositivi medici per animali; questi prodotti generalmente non sono soggetti ad approvazione pre-commercializzazione o 510(k), ma sono comunque soggetti alle disposizioni in materia di adulterazione e falsa etichettatura, il che influisce sulle modalità di etichettatura, distribuzione e supporto all'uso clinico da parte dei produttori.
L'armonizzazione internazionale e le aspettative in materia di qualità della produzione influenzano anche le tempistiche e i costi di sviluppo. La VICH GL61 (raccomandata a febbraio 2024) rafforza le aspettative di Quality by Design per lo sviluppo di farmaci veterinari, mentre le linee guida dell'EMA sulla produzione di forme farmaceutiche finite per uso veterinario continuano a fungere da punto di riferimento per i sistemi di qualità allineati all'UE per i prodotti oftalmici sterili. Negli Stati Uniti, la FDA CVM ha pubblicato il MUMS Blueprint for Success: 2026-2028 (giugno 2026), a supporto della modernizzazione dei percorsi di sviluppo per usi minori e specie minori, e le modifiche tecniche ai regolamenti sui farmaci veterinari sono state codificate tramite una norma definitiva in vigore da aprile 2026, a seguito del continuo chiarimento del testo normativo che incide sulla gestione dei dossier e sull'accuratezza dell'etichettatura.
Panorama competitivo
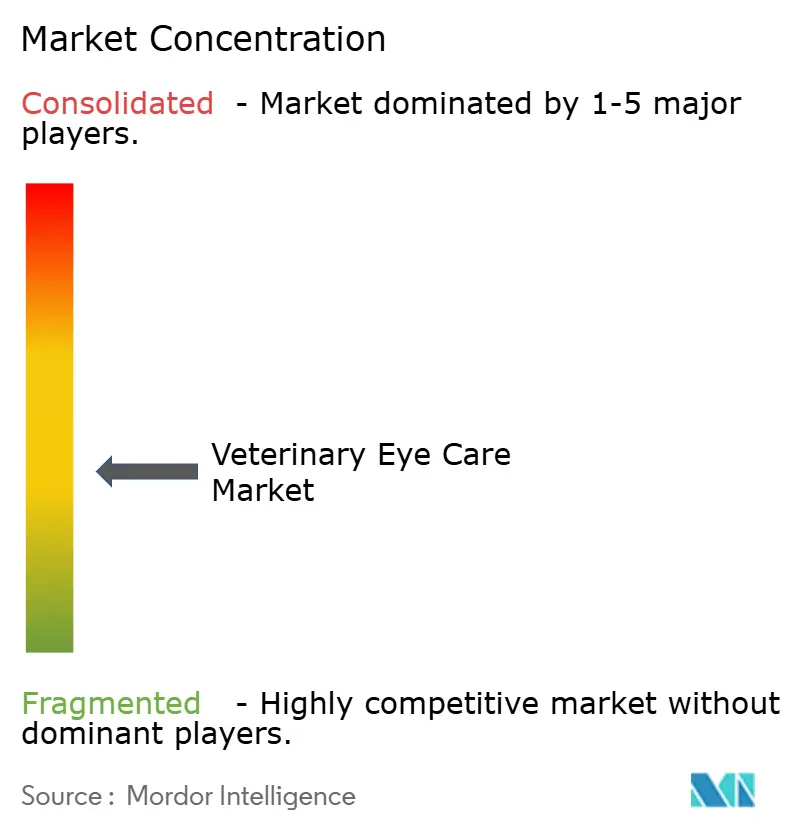
Il mercato dell'oculistica veterinaria è moderatamente frammentato. Zoetis, Elanco e Dechra gestiscono i portafogli farmaceutici, mentre innovatori di nicchia come Tarsus trasferiscono molecole oftalmiche umane agli animali domestici. L'acquisizione da parte di Dechra dei marchi oftalmici Novartis e il lancio di Remend Gel dimostrano come gli operatori storici aggiungano risorse rigenerative. Bausch + Lomb e Alcon vendono strumenti adattati, ma la loro presenza nel settore veterinario rimane secondaria rispetto alle linee per uso umano. Covetrus integra la fornitura di prodotti con un software che registra le immagini del fondo oculare direttamente nelle cartelle cliniche.
Gli specialisti di apparecchiature Topcon, Eickemeyer e Neogen competono su interfaccia intuitiva e prezzi competitivi per assicurarsi nuovi acquirenti. Le startup di tele-oftalmologia Vetster e Pawp puntano su modelli di abbonamento, ma le lacune nella convalida dell'intelligenza artificiale ritardano la valutazione completamente automatizzata. I centri accademici concedono in licenza brevetti sulle cellule staminali a spin-off biotecnologici, ma l'ambiguità biologica della FDA ostacola la crescita su larga scala. I consolidatori di studi clinici aziendali ora negoziano contratti di acquisto di gruppo che abbinano tonometri e archiviazione di immagini nel cloud, aumentando le barriere all'ingresso per i piccoli fornitori.
Gli operatori storici che integrano farmaci, dispositivi e consulenze digitali sotto un unico marchio potrebbero creare ecosistemi appiccicosi. Nel frattempo, la carenza di oculisti certificati sostiene onorari professionali elevati, spingendo i produttori di apparecchiature a progettare piattaforme che consentano interventi laser supervisionati da parte dei medici di base.
Leader del settore della cura degli occhi veterinari
Bausch & Lomb Incorporated
Innovacyn, Inc.
zoetis
Prodotti farmaceutici di Dechra, PLC
Elanco
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Zoetis ha lanciato Lenivia (izenivetmab iniettabile) in Canada e negli Stati membri dell'Unione Europea per la gestione del dolore da osteoartrite a lunga durata d'azione nei cani. Pur non essendo una terapia oftalmica, una maggiore diffusione dei farmaci biologici a lunga durata d'azione nella pratica veterinaria canina favorisce la familiarità delle cliniche con iniezioni di alta qualità e protocolli di follow-up, che possono contribuire all'accesso a cure specialistiche per procedure oculistiche di alto valore.
- Ottobre 2025: HICC Pet ha lanciato un gel per l'igiene orale e un gel per il sollievo degli occhi senza risciacquo a base di acido ipocloroso, per semplificare la routine di igiene domiciliare. Il lancio sottolinea la continua commercializzazione di soluzioni per il sollievo degli occhi in stile OTC (da banco) che possono aumentare l'interesse dei consumatori nei punti vendita al dettaglio e online, integrando la gestione clinica delle patologie croniche della superficie oculare.
- Agosto 2024: Dechra ha puntato sulle patologie oftalmiche con il lancio dell'unguento Ophtocycline. L'aggiunta di un altro prodotto oftalmico di marca amplia le opzioni di trattamento nei prontuari veterinari e supporta la diversificazione del portafoglio per i fornitori che competono sia nella gestione delle infezioni acute che nella cura oculare a lungo termine.


Ambito del rapporto sul mercato globale della cura degli occhi veterinari
Nell'ambito del rapporto, il mercato della cura degli occhi veterinari include prodotti e servizi con diverse applicazioni, dalla pulizia degli occhi degli animali domestici al miglioramento della vista. Questi prodotti e servizi sono destinati al trattamento di vari disturbi oculari, tra cui cataratta, glaucoma e malattie infettive.
Il mercato dell'oculistica veterinaria è segmentato per prodotto e servizio, tipo di animale, applicazione, utente finale e area geografica. Per prodotti e servizi, il mercato è segmentato in Prodotto (farmaci oftalmici, strumenti chirurgici, dispositivi diagnostici e di imaging, impianti oculari e dispositivi monouso), Servizi (servizi di chirurgia oftalmica, servizi di diagnostica per immagini, tele-oftalmologia e consulenza, e servizi di assistenza post-operatoria). Per tipo di animale, il mercato è segmentato in cani, gatti, cavalli e altri animali. Per applicazione, il mercato è segmentato in cheratocongiuntivite secca, congiuntivite, ulcere e lesioni corneali, glaucoma, uveite e disturbi della retina e altri. Per utente finale, il mercato è segmentato in ospedali veterinari, cliniche veterinarie e istituti accademici e di ricerca. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche stime sulle dimensioni e le tendenze del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore di mercato (in USD) per i segmenti sopra indicati.
| Prodotto | Farmaci oftalmici |
| Strumenti chirurgici | |
| Dispositivi diagnostici e imaging | |
| Impianti oculari e monouso | |
| Servizi | Servizi chirurgici oftalmici |
| Servizi di diagnostica per immagini | |
| Tele-oftalmologia e consulenza | |
| Servizi di assistenza post-operatoria |
| Cani |
| Gatti |
| Cavalli |
| Altri animali |
| Cheratocongiuntivite secca (occhio secco) |
| Congiuntivite |
| Ulcere e lesioni corneali |
| Glaucoma |
| Uveite e disturbi della retina |
| Altro |
| Ospedali veterinari |
| Cliniche veterinarie |
| Istituti accademici e di ricerca |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotti e servizi | Prodotto | Farmaci oftalmici |
| Strumenti chirurgici | ||
| Dispositivi diagnostici e imaging | ||
| Impianti oculari e monouso | ||
| Servizi | Servizi chirurgici oftalmici | |
| Servizi di diagnostica per immagini | ||
| Tele-oftalmologia e consulenza | ||
| Servizi di assistenza post-operatoria | ||
| Per tipo di animale | Cani | |
| Gatti | ||
| Cavalli | ||
| Altri animali | ||
| Per Applicazione | Cheratocongiuntivite secca (occhio secco) | |
| Congiuntivite | ||
| Ulcere e lesioni corneali | ||
| Glaucoma | ||
| Uveite e disturbi della retina | ||
| Altro | ||
| Per utente finale | Ospedali veterinari | |
| Cliniche veterinarie | ||
| Istituti accademici e di ricerca | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della cura degli occhi veterinari entro il 2031?
Si prevede che il mercato raggiungerà i 11.32 miliardi di dollari entro il 2031, con un CAGR del 5.53%.
Quale categoria di prodotti detiene oggi la quota maggiore?
I farmaci oftalmici e i prodotti correlati hanno rappresentato il 75.55% dei ricavi del 2025.
Quale gruppo di animali sta crescendo più velocemente nella spesa per la cura degli occhi?
Si prevede che i cavalli registreranno un CAGR del 6.75% entro il 2031, sostenuto dai trattamenti per l'uveite ricorrente.
Perché le cliniche stanno adottando i tonometri a rimbalzo?
Questi dispositivi consentono ai medici di medicina generale di rilevare rapidamente il glaucoma, riducendo i ricoveri e ampliando l'assistenza domiciliare.
In che modo la carenza di specialisti influisce sulla crescita del mercato?
La limitata disponibilità di oculisti aumenta i tempi di attesa e stimola gli investimenti nella tele-oftalmologia e in attrezzature chirurgiche semplificate.
Quale modifica normativa ha maggiori ripercussioni sui nuovi farmaci oftalmici?
Le linee guida della FDA pubblicate nel 2024 richiedono la sterilità di grado iniettabile per tutte le formulazioni liquide, aumentando i costi di sviluppo.
Pagina aggiornata l'ultima volta il:



