

Dimensione e quota del mercato dei farmaci per la dermatologia veterinaria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
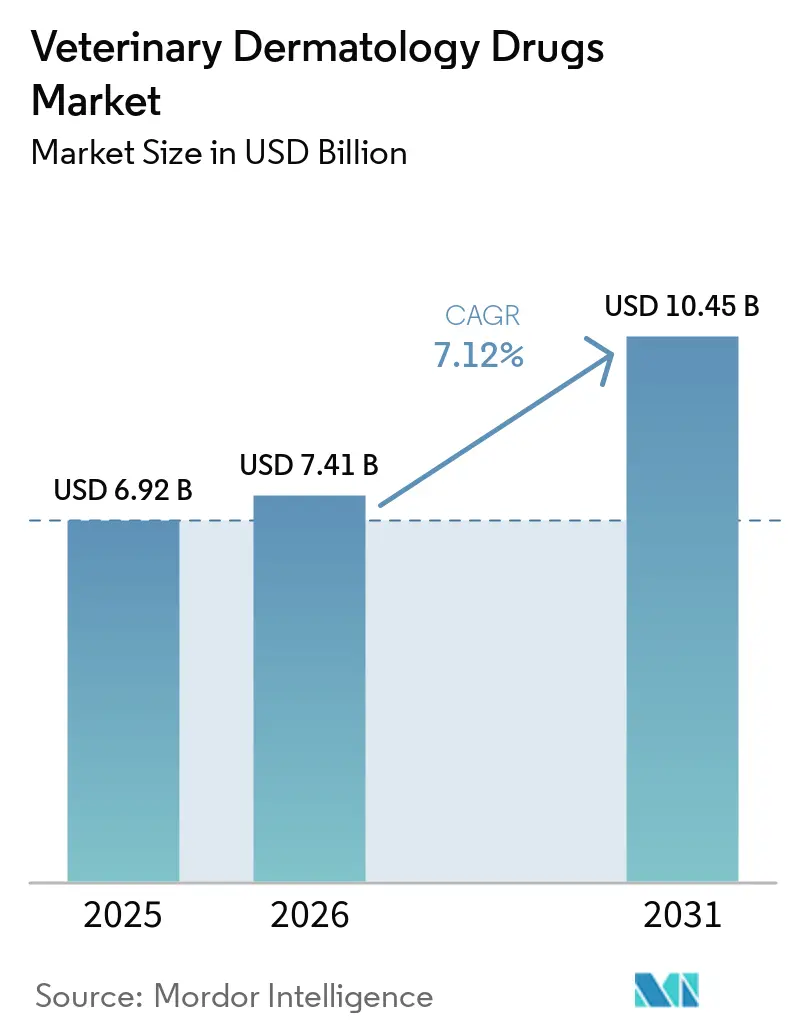
| Dimensione del mercato (2026) | 7.41 miliardo di dollari |
| Dimensione del mercato (2031) | 10.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci per la dermatologia veterinaria di Mordor Intelligence
Il mercato dei farmaci dermatologici veterinari è stato valutato a 6.92 miliardi di dollari nel 2025 e si stima che crescerà da 7.41 miliardi di dollari nel 2026 a 10.45 miliardi di dollari entro il 2031, con un CAGR del 7.12% durante il periodo di previsione (2026-2031). La crescente disponibilità dei proprietari di animali domestici a trattare le patologie cutanee con la stessa urgenza dimostrata nella cura degli esseri umani, insieme alla pressione parassitaria perenne, sta aumentando i volumi di prescrizione sia nel segmento preventivo che in quello cronico. Gli agenti antibatterici continuano a sostenere il fatturato, ma l'espansione a due cifre degli anticorpi monoclonali segnala una svolta verso l'immunomodulazione mirata. L'e-commerce sta ampliando l'accesso e la trasparenza dei prezzi, mentre i grandi rivenditori integrano l'evasione degli ordini in farmacia con il lancio in clinica, spostando la quota di mercato dalle pratiche veterinarie tradizionali. L'intensità competitiva sta aumentando poiché gli operatori storici difendono i franchise di isoxazoline orali e i concorrenti lanciano nuovi inibitori JAK, il tutto sotto una più stretta sorveglianza post-marketing da parte delle autorità di regolamentazione.
Punti chiave del rapporto
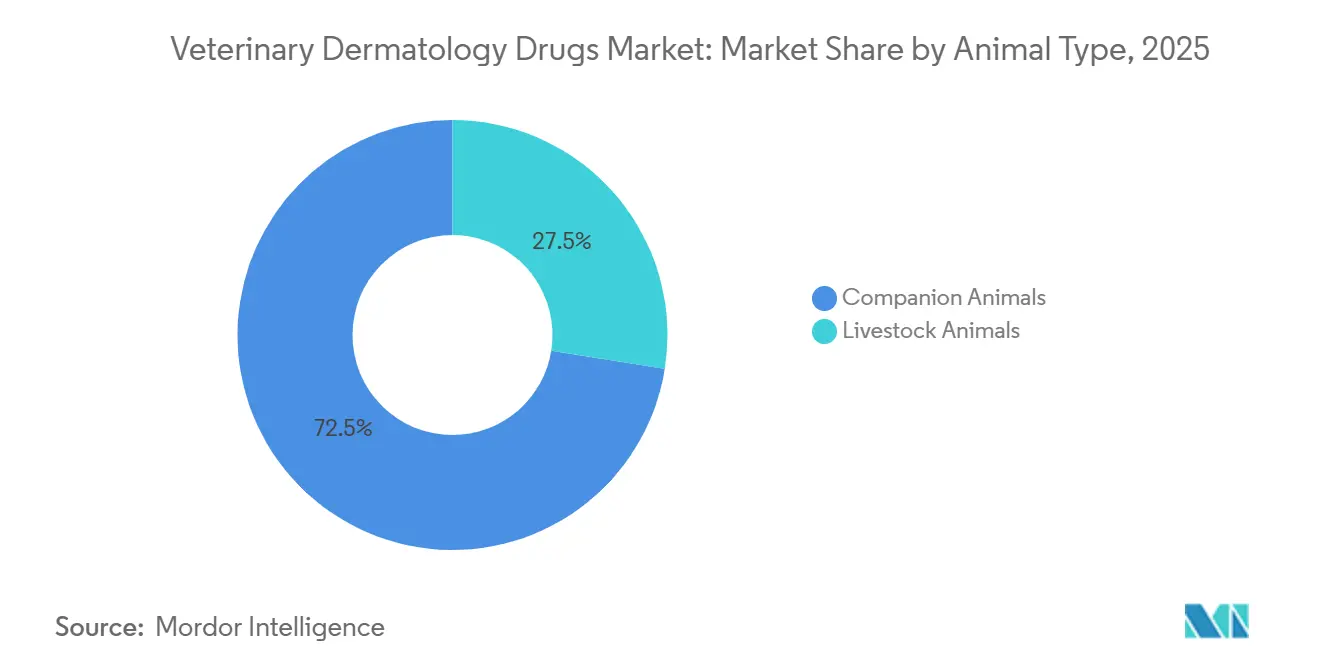
- Per tipologia di animale, gli animali da compagnia hanno rappresentato il 72.53% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 9.75% tra il 2026 e il 2031.
- In linea di massima, le formulazioni topiche hanno rappresentato il 46.15% delle vendite nel 2025, mentre gli iniettabili cresceranno del 10.82% annuo fino al 2031.
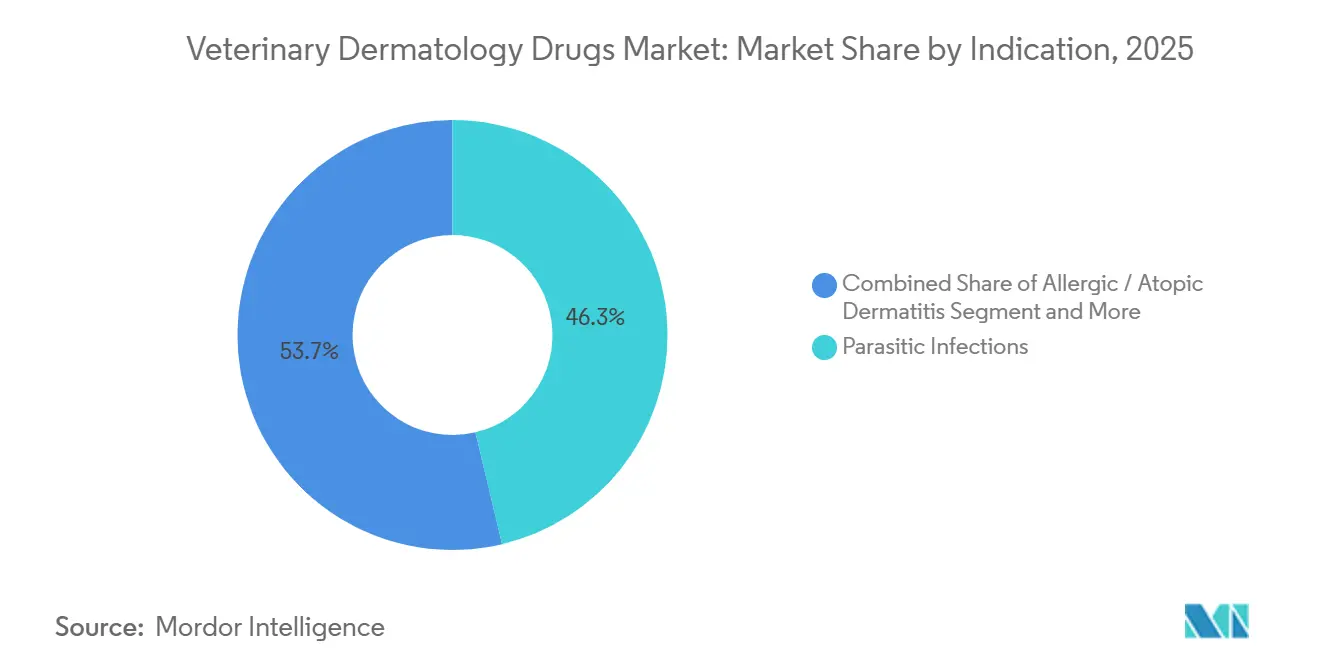
- Si prevede che la dermatite allergica e atopica aumenterà dell'11.19% annuo, superando la quota del 46.32% delle infezioni parassitarie nel 2025.
- Per canale di distribuzione, le piattaforme di e-commerce stanno crescendo a un CAGR del 12.56%, mentre gli ospedali e le cliniche veterinarie hanno controllato una quota di fatturato del 38.21% nel 2025.
- In termini geografici, il Nord America ha contribuito al 38.52% dei ricavi del 2025, mentre l'area Asia-Pacifico sta crescendo a un CAGR del 11.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci per la dermatologia veterinaria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di dermatite allergica e atopica negli animali da compagnia | + 1.8% | Globale, concentrato in Nord America ed Europa | Medio termine (2–4 anni) |
| Aumento della spesa globale per la proprietà di animali domestici e per l'umanizzazione | + 2.1% | Nucleo Asia-Pacifico, con ricadute sull'America Latina | A lungo termine (≥4 anni) |
| Rapido assorbimento delle terapie con anticorpi monoclonali e inibitori JAK | + 1.5% | Nord America e UE, espansione in APAC | A breve termine (≤2 anni) |
| L'espansione degli areali di ectoparassiti causata dal clima aumenta le infezioni cutanee | + 1.3% | Globale, acuto nelle zone temperate e subtropicali | Medio termine (2–4 anni) |
| Piattaforme di teledermatologia basate sull'intelligenza artificiale ampliano la portata della diagnosi precoce | + 0.7% | Nord America, adozione pilota nell'area Asia-Pacifico | A lungo termine (≥4 anni) |
| Piani di abbonamento per il benessere degli animali domestici che includono anche prodotti preventivi dermatologici | + 0.9% | Nord America ed Europa, emergenti nell'Asia urbana | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento della spesa globale per la proprietà di animali domestici e per l'umanizzazione
L'umanizzazione degli animali domestici sta trasformando la dermatologia da intervento episodico a cura pianificata. Le famiglie urbane stanziano budget un tempo riservati alla salute pediatrica, favorendo l'aderenza a regimi terapeutici atopici di più mesi. La rapida crescita del numero di gatti in Asia orientale e l'espansione dell'uso della telemedicina ampliano l'accesso alla diagnosi precoce, aumentando la popolazione trattata. Anche i redditi disponibili più elevati in America Latina stanno spingendo i proprietari verso antiparassitari di marca piuttosto che rimedi fatti in casa. Insieme, queste tendenze ampliano la base di pagamento per il mercato dei farmaci dermatologici veterinari.
Rapido assorbimento delle terapie con anticorpi monoclonali e inibitori JAK
I farmaci biologici che bloccano citochine specifiche stanno sostituendo gli antinfiammatori ad ampio spettro. Cytopoint ha trattato più di 10 milioni di cani in tutto il mondo dal suo lancio. I farmaci biologici mirati come Cytopoint sono utilizzati nella dermatite atopica canina . Apoquel offre un rapido sollievo tramite somministrazione orale, ma presenta avvertenze sull'etichetta relative alla sovrapposizione con i vaccini vivi, spingendo i veterinari a scaglionare le vaccinazioni. Zenrelia di Elanco ha dovuto affrontare una comunicazione di sicurezza della FDA nel 2024 riguardante la malattia indotta dal vaccino, a dimostrazione che la vigilanza post-commercializzazione può rallentare l'adozione [2] US Food and Drug Administration, “Safety Communication on Zenrelia,” fda.gov . Nonostante tali difficoltà, il segmento cresce più rapidamente perché i proprietari accettano prezzi più elevati per farmaci che evitano gli eventi avversi legati agli steroidi.
L'espansione degli areali degli ectoparassiti causata dal clima aumenta le infezioni della pelle
Gli inverni più miti estendono l'attività delle zecche a nuove latitudini, trasformando la prevenzione stagionale in protocolli annuali. La zecca asiatica dalle lunghe corna si è insediata in 19 stati degli Stati Uniti a partire dal 2024, spingendo i veterinari a raccomandare una copertura ininterrotta con isoxazoline. Le linee guida europee ora consigliano una protezione continua nelle zone endemiche [1] Consiglio scientifico europeo per i parassiti degli animali da compagnia, "Linee guida sul controllo degli ectoparassiti", esccap.org . Stagioni di esposizione più lunghe aumentano le vendite di farmaci masticabili e iniettabili a lunga durata d'azione, incrementando il mercato dei farmaci dermatologici veterinari.
Piattaforme di teledermatologia basate sull'intelligenza artificiale ampliano la portata della diagnosi precoce
Piattaforme come Vetscan Imagyst analizzano le immagini delle lesioni in pochi minuti, guidando i medici di base verso interventi più rapidi. L'accesso remoto è fondamentale nei paesi in cui i dermatologi certificati sono scarsi. I rivenditori integrano le consulenze virtuali nei programmi fedeltà, come dimostra l'aggiunta dei servizi di tele-veterinario Pawp a Walmart+ nel 2025. La diagnosi precoce amplia il bacino di pazienti a cui rivolgersi, supportando una crescita costante del fatturato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei farmaci biologici e delle terapie croniche | -1.2% | Globale, acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤2 anni) |
| Consapevolezza limitata e accesso veterinario nelle regioni a basso reddito | -0.9% | Africa subsahariana, Asia rurale, America Latina | A lungo termine (≥4 anni) |
| Resistenza emergente agli ectoparassiticidi isoxazolinici | -0.8% | Brasile, Asia sud-orientale, sporadico in Nord America | Medio termine (2–4 anni) |
| Avvertenze sulle interazioni tra vaccini e farmaci che frenano l'assorbimento del nuovo inibitore JAK | -0.6% | Nord America e UE (farmacovigilanza rigorosa) | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei farmaci biologici e delle terapie croniche
Una singola dose di anticorpo monoclonale per un cane di taglia media può costare dai 50 ai 100 dollari, mettendo a dura prova i bilanci delle economie emergenti prive di una solida copertura assicurativa per gli animali domestici. I proprietari rurali spesso ricorrono ai corticosteroidi generici, lasciando la dermatite cronica ingestibile. L'uso di animali da reddito è ancora più raro perché l'economia di allevamento favorisce l'abbattimento rispetto ai costosi trattamenti individuali. I piani di benessere in abbonamento compensano in parte i costi, ma rimangono concentrati nelle regioni più ricche, rendendo le adozioni disomogenee.
Resistenza emergente agli ectoparassiticidi isoxazolinici
Studi del 2024 hanno confermato la resistenza al fluralaner nelle zecche bovine brasiliane e all'afoxolaner in alcuni ceppi di pulci. Le mutazioni nei canali del cloro e la disintossicazione metabolica riducono l'efficacia, costringendo i medici a ruotare le classi e combinare i prodotti topici, il che complica l'aderenza alla terapia. Le agenzie regolatorie non hanno ancora finalizzato le linee guida per la stewardship, aumentando il rischio di una resistenza più ampia e di un freno al mercato dei farmaci dermatologici veterinari.
Analisi del segmento
Per tipo di animale: dominanza del compagno, bestiame sottoservito
Gli animali da compagnia hanno rappresentato il 72.53% delle vendite nel 2025 e cresceranno del 9.75% annuo fino al 2031, trainati dall'urbanizzazione e dall'aumento della spesa per animale. Il bestiame rappresenta il restante 27.47%, limitato dalla sensibilità al prezzo e da rigide politiche antibiotiche. Si prevede che il mercato dei farmaci dermatologici veterinari per animali da compagnia supererà gli 8 miliardi di dollari entro il 2031. Gli allevatori di bovini da latte spesso valutano il costo dei farmaci in base alla sostituzione della mandria, limitando l'uso di prodotti biologici nei bovini.
I millennial urbani dell'Asia orientale preferiscono i gatti perché vivono in appartamento, il che ha contribuito ad aumentare ulteriormente le prescrizioni di dermatologia felina. Al contrario, gli allevamenti avicoli si concentrano sulla biosicurezza piuttosto che sui farmaci post-infezione, mantenendo questa nicchia limitata. Queste dinamiche assicurano che gli investimenti rimangano sbilanciati verso innovazioni nel settore degli animali da compagnia.

Per via di somministrazione: gli iniettabili ottengono un vantaggio in termini di compliance
I prodotti topici hanno dominato con una quota del 46.15% nel 2025, ma gli iniettabili crescono del 10.82% annuo. Il programma di dosaggio di Cytopoint da 4 a 8 settimane elimina la dimenticanza del proprietario e garantisce la supervisione del veterinario. Gli steroidi depot a lunga durata d'azione per la gestione delle riacutizzazioni sono in fase di sperimentazione, con l'obiettivo di replicare questo beneficio. Le compresse masticabili orali rimangono popolari per i parassiti grazie al miglioramento dell'appetibilità.
Un sondaggio AVMA del 2024 ha rilevato che il 32.9% dei proprietari acquista da farmacie online, ma l'aderenza alle terapie orali di più settimane è rimasta bassa, a dimostrazione dell'attrattiva degli iniettabili somministrati in clinica. La quota di mercato dei farmaci dermatologici veterinari iniettabili potrebbe raggiungere il 32% entro il 2031, se la crescita attuale si manterrà.
Per indicazione: la dermatite allergica supera le infezioni parassitarie
Le infezioni parassitarie rappresentavano il 46.32% della quota di mercato nel 2025, ma la dermatite allergica e atopica sta aumentando dell'11.19% annuo. Le predisposizioni genetiche nelle razze più diffuse e l'aumento degli allergeni ambientali rendono il prurito cronico un fattore di fatturato ricorrente. La prevalenza annuale dei parassiti offusca ulteriormente la tradizionale stagionalità, ampliando la domanda di profilassi.
La presenza continua di zecche sin dall'insediamento di Haemaphysalis longicornis negli Stati Uniti orientali ha amplificato la domanda di prodotti a doppia azione, in grado di contrastare sia i parassiti che le sequele infiammatorie. I proprietari di animali preferiscono sempre più terapie che controllano il prurito senza steroidi sistemici, rafforzando l'attrattiva dei farmaci monoclonali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'e-commerce sconvolge le cliniche tradizionali
Nel 2025 le cliniche veterinarie hanno mantenuto il 38.21% delle vendite, ma l'e-commerce sta crescendo del 12.56% all'anno. La collaborazione di Amazon con Vetsource consente la consegna di prescrizioni verificate tramite spedizione Prime in due giorni [3] Amazon Inc., “Amazon-Vetsource Partnership,” aboutamazon.com . WalmartPetRx.com abbina gli acquisti online al ritiro in clinica presso il negozio, mentre Tractor Supply si rivolge ai clienti rurali tramite Tractor Supply Rx.
Il mercato dei farmaci dermatologici veterinari vede ora i marketplace online conquistare una fetta crescente, poiché i proprietari cercano praticità e prezzi competitivi. Le linee guida normative emanate nel 2024 impongono la convalida delle prescrizioni, favorendo le piattaforme più grandi in grado di garantire la conformità.
Analisi geografica
Mercato nordamericano dei farmaci dermatologici veterinari
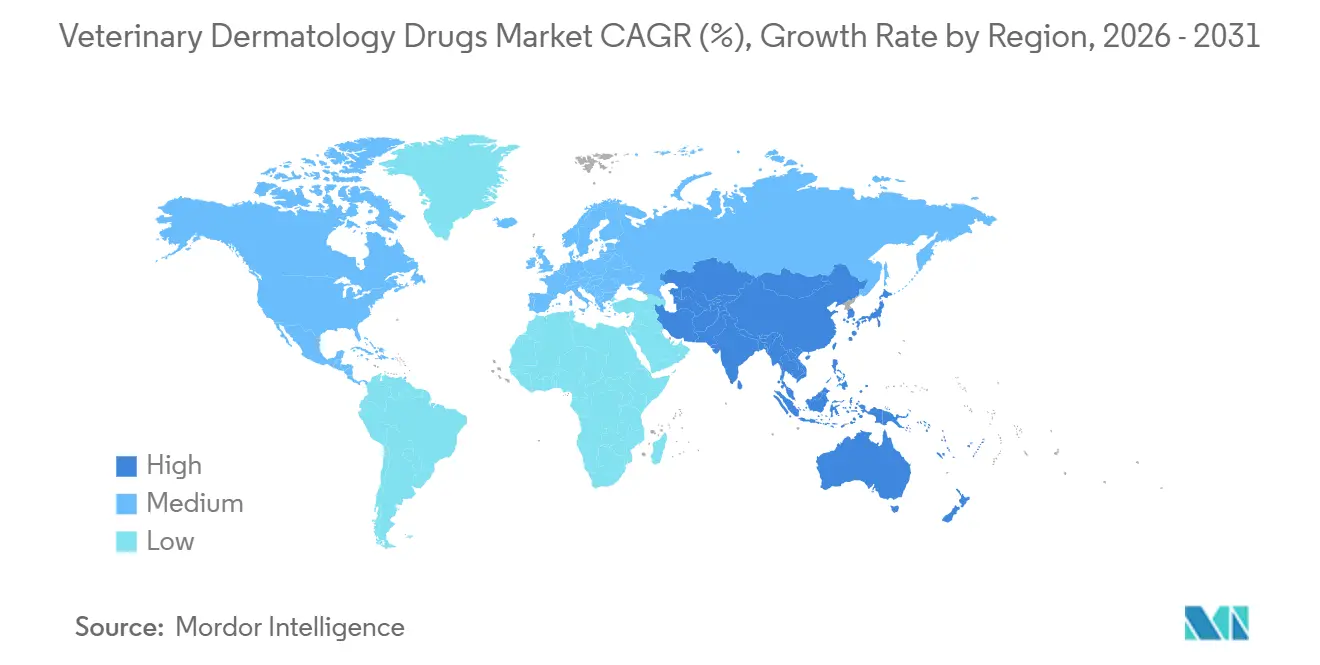
Il Nord America ha generato il 38.52% del fatturato del 2025, sostenuto dall'elevata spesa per animale e dall'adozione precoce di prodotti biologici. La crescita si sta stabilizzando, poiché la diffusione dei prodotti antiparassitari preventivi si avvicina alla saturazione e la concorrenza sui prezzi si intensifica. Il Canada registra guadagni costanti, mentre il Messico è in ritardo a causa delle disparità di reddito e del minor numero di cliniche specializzate.
Mercato dei farmaci dermatologici veterinari nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.32% fino al 2031. L'aumento del reddito disponibile, la vita in appartamenti urbani che favorisce la presenza di animali domestici di piccola taglia e l'aumento dell'adozione della telemedicina sostengono la domanda. L'affidamento delle normative regionali alle revisioni della PMDA giapponese accelera la disponibilità dei prodotti, riducendo i tempi di lancio.
Mercato dei farmaci dermatologici veterinari in EMEA e America Latina
L'Europa rimane un mercato di dimensioni considerevoli, ma più lento, limitato da norme più severe sui prezzi e dalle imminenti linee guida sulla bioequivalenza dei farmaci generici che potrebbero ridurre i margini dei prodotti di marca. Il regime di registrazione dei rivenditori online del Regno Unito, lanciato nel 2024, standardizza le pratiche delle farmacie online e potrebbe frenare le importazioni dal mercato grigio. L'America Latina, il Medio Oriente e l'Africa rappresentano insieme una quota minore, ma mostrano sacche di rapida crescita nei principali centri urbani, compensate da infrastrutture limitate per la catena del freddo per i prodotti biologici.

Panorama normativo
Negli Stati Uniti, i farmaci dermatologici veterinari sono regolamentati dal Center for Veterinary Medicine (CVM) della FDA e generalmente richiedono l'approvazione tramite una New Animal Drug Application (NADA) o una Abbreviated NADA (ANADA) prima della commercializzazione. Il percorso di approvazione condizionata (CNADA) consente la commercializzazione per un periodo limitato, in attesa del completamento dei dati sull'efficacia, e l'attività della FDA in questo ambito è proseguita dal 2018 al 2026. La FDA ha inoltre emesso un emendamento tecnico, entrato in vigore a febbraio 2026, che aggiorna le azioni amministrative relative a NADA, ANADA e CNADA registrate nel terzo trimestre del 2025.
In Europa, il Regolamento (UE) 2019/6 disciplina l'autorizzazione dei medicinali veterinari e rafforza la farmacovigilanza e i requisiti armonizzati tra gli Stati membri. Il Regno Unito ha aggiornato il suo quadro normativo post-Brexit tramite il Veterinary Medicines (Amendment etc.) Regulations 2024 (in vigore da maggio 2024), che include disposizioni transitorie per la fornitura di alcuni prodotti fino al 29 gennaio 2027. L'allineamento internazionale prosegue attraverso le linee guida VICH e la procedura parallela di consulenza scientifica FDA-EMA, che ha adottato tempistiche operative e processi di feedback rivisti nel giugno 2024, a supporto di pacchetti di sviluppo globali più coerenti per le terapie dermatologiche (compresi i farmaci biologici) nei principali mercati.
Panorama competitivo
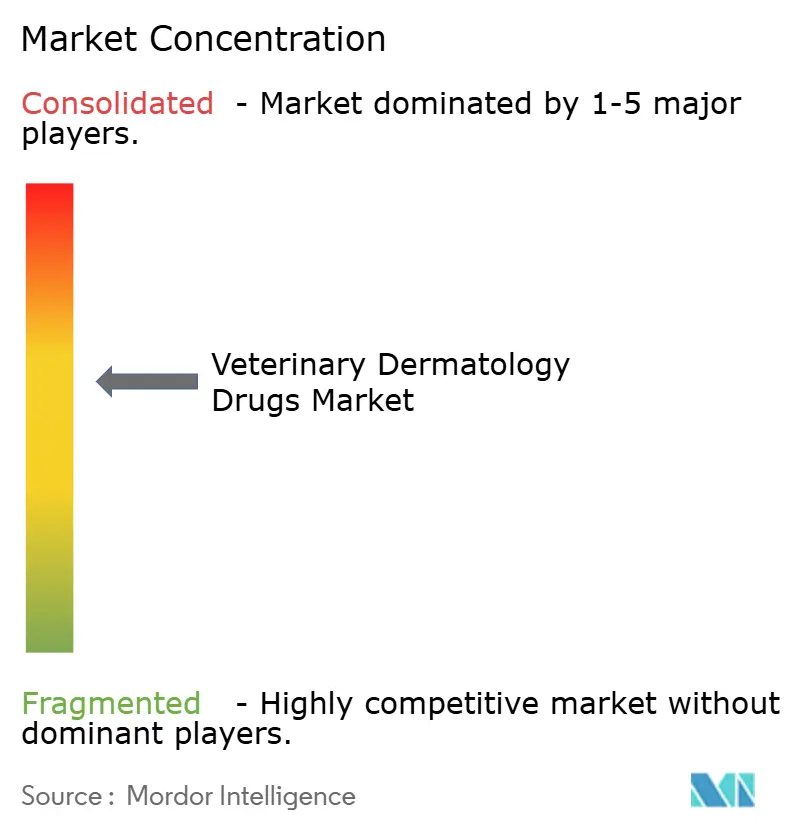
Il mercato è moderatamente concentrato. I principali produttori – Zoetis, Elanco, Ceva Sante Animale e Virbac – detengono la maggioranza delle vendite globali. Zoetis sfrutta la sua forza vendita diretta e l'integrazione diagnostica per difendere la leadership di Cytopoint e Apoquel. Il franchise NexGard di Boehringer Ingelheim mantiene la pressione sugli antiparassitari orali, mentre Credelio di Elanco completa la sua gamma dermatologica.
L'interesse del private equity è emerso quando EQT e Abu Dhabi Investment Authority hanno acquisito Dechra nel 2024, a dimostrazione della fiducia nelle nicchie a fatturato ricorrente. Le partnership tecnologiche aggiungono differenziazione: il lancio di Vetscan Imagyst da parte di Zoetis integra l'intelligenza artificiale nei flussi di lavoro clinici, favorendo la fidelizzazione. Aziende di nicchia come Nextmune crescono grazie all'immunoterapia allergene-specifica, offrendo soluzioni personalizzate per l'atopia refrattaria.
I giganti della vendita al dettaglio stanno rimodellando l'economia di canale anziché inventare farmaci. Amazon, Walmart e Tractor Supply investono nella logistica e in modelli di abbonamento con rifornimento automatico che fidelizzano i clienti. Le recenti linee guida della FDA sulle farmacie online aumentano i costi di conformità, avvantaggiando questi nuovi operatori con un capitale elevato rispetto ai rivenditori online più piccoli.
Leader del settore dei farmaci per la dermatologia veterinaria
Bimeda, Inc.
Zoetis, Inc.
Virbac SA
Ceva Sante Animale
Elanco Salute Animale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Zoetis ha annunciato il lancio di Lenivia (izenivetmab iniettabile) in Canada e negli Stati membri dell'Unione Europea. Il lancio amplia la presenza di Zoetis nel settore delle iniezioni di anticorpi monoclonali a lunga durata d'azione, rafforzando i farmaci biologici somministrati in ambulatorio come modalità di trattamento fondamentale, affiancandoli alle terapie dermatologiche orali e topiche.
- Maggio 2026: Elanco ha avviato il lancio graduale negli Stati Uniti di Befrena (tirnovetmab), un anticorpo monoclonale anti-IL-31 iniettabile per la dermatite allergica e atopica canina, a seguito dell'approvazione da parte dell'USDA nel dicembre 2025. Ciò rafforza la competitività nel controllo mirato del prurito e aggiunge un'ulteriore opzione biologica di marca che può indurre una riduzione delle prescrizioni di steroidi e di alcuni antinfiammatori orali cronici.
- Dicembre 2025: Elanco ha ricevuto l'approvazione dell'USDA per Befrena (tirnovetmab), un anticorpo monoclonale anti-IL-31 per la dermatite allergica e atopica canina. L'approvazione ha ampliato la gamma di terapie biologiche regolamentate disponibili per la gestione del prurito cronico, aumentando l'importanza della farmacovigilanza e della differenziazione del prodotto in termini di intervallo di dosaggio e risposta clinica.


Ambito e metodologia
Ai fini del presente rapporto, la dermatologia veterinaria è anche nota come cura della pelle veterinaria. I disturbi cutanei sono le condizioni mediche più comuni riscontrate negli animali, dovute a leccamenti, morsi, scuotimenti ripetuti della testa e graffi eccessivi del pelo e della pelle. I farmaci dermatologici veterinari sono utilizzati per trattare infezioni o malattie cutanee negli animali, principalmente animali da compagnia e animali da reddito.
Il mercato dei farmaci dermatologici veterinari è segmentato per animale, via di somministrazione, indicazione, canale di distribuzione e area geografica. Per animale, il mercato è suddiviso in animali da compagnia e animali da reddito. Per via di somministrazione, il mercato è suddiviso in farmaci topici, iniettabili e orali. Per indicazione, il mercato è suddiviso in infezioni parassitarie, infezioni allergiche e altre indicazioni. Per canale di distribuzione, il mercato è suddiviso in vendita al dettaglio, farmacie ospedaliere ed e-commerce. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Animali da compagnia |
| Animali da allevamento |
| Attuale |
| Orale |
| Iniettabile |
| Altre rotte |
| Infezioni parassitarie |
| Dermatite allergica/atopica |
| Infezioni batteriche e fungine della pelle |
| Altre indicazioni |
| Ospedali e cliniche veterinarie |
| Farmacie al dettaglio |
| E-Commerce |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di animale | Animali da compagnia | |
| Animali da allevamento | ||
| Per via di amministrazione | Attuale | |
| Orale | ||
| Iniettabile | ||
| Altre rotte | ||
| Per indicazione | Infezioni parassitarie | |
| Dermatite allergica/atopica | ||
| Infezioni batteriche e fungine della pelle | ||
| Altre indicazioni | ||
| Per canale di distribuzione | Ospedali e cliniche veterinarie | |
| Farmacie al dettaglio | ||
| E-Commerce | ||
| Altri canali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato dei farmaci dermatologici veterinari entro il 2031?
Si prevede che raggiungerà i 10.45 miliardi di dollari entro il 2031.
Con quale rapidità si sta espandendo l'e-commerce nel settore dei farmaci dermatologici per animali domestici?
Si prevede che i canali online cresceranno del 12.56% annuo fino al 2031, il tasso più alto tra tutte le modalità di distribuzione.
Quale regione mostra il potenziale di crescita più elevato?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'11.32% tra il 2026 e il 2031, superando tutte le altre regioni.
Perché i farmaci iniettabili stanno guadagnando terreno rispetto ai farmaci topici?
Gli iniettabili somministrati in clinica eliminano il rischio di inadempienza da parte del proprietario e offrono un sollievo a lunga durata, determinando un tasso di crescita annuale del 10.82% per il formato.
Cosa determina la domanda di terapie antiallergiche negli animali domestici?
L'aumento dell'incidenza della dermatite atopica e la preferenza dei proprietari per le opzioni che risparmiano steroidi favoriscono una crescita a due cifre dei farmaci biologici mirati.
Pagina aggiornata l'ultima volta il:



