

Dimensioni e quota di mercato dei sistemi di accumulo di energia a batteria per imbarcazioni.
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 138.20 milioni |
| Dimensione del mercato (2031) | USD 253.41 milioni |
| Tasso di crescita (2026 - 2031) | 12.89% CAGR |
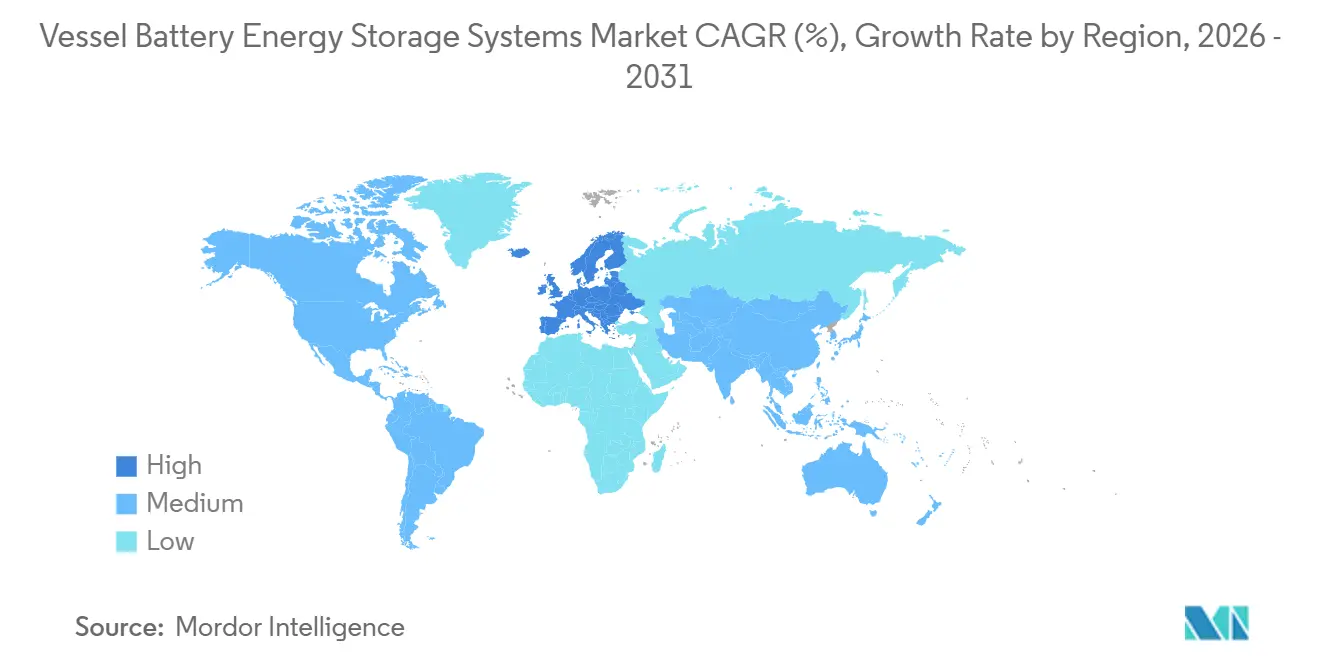
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Europa |
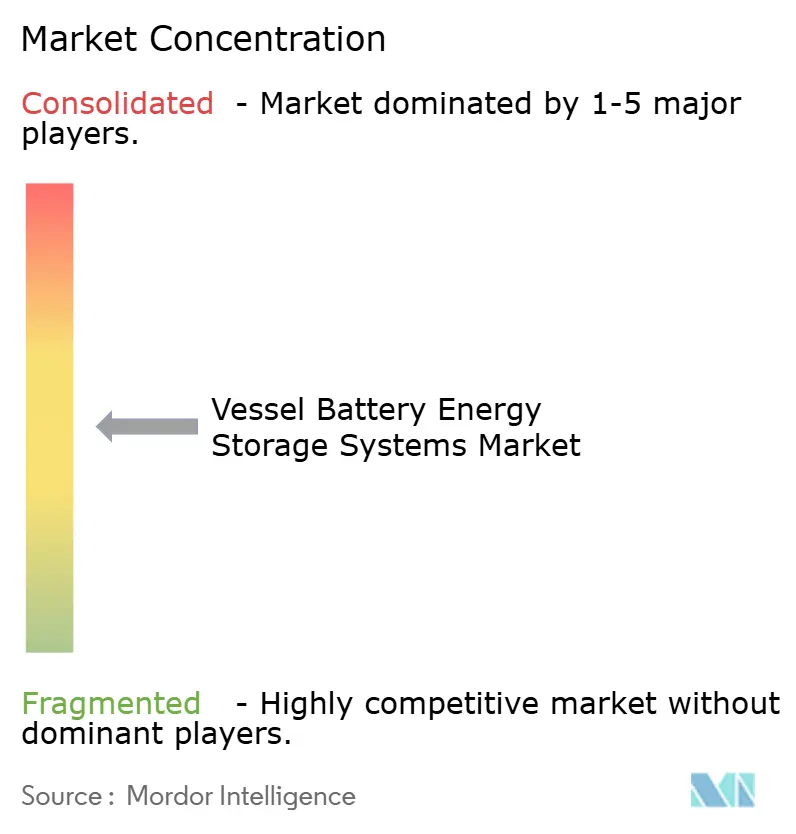
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di accumulo di energia a batteria per imbarcazioni a cura di Mordor Intelligence.
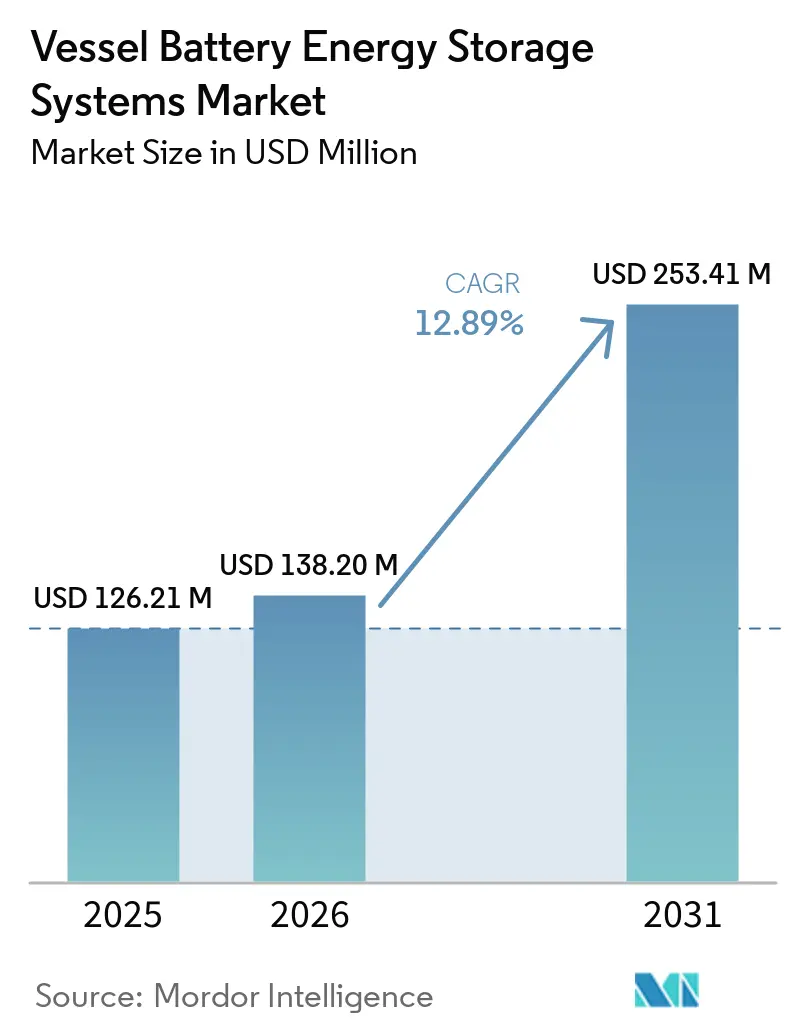
Si prevede che il mercato dei sistemi di accumulo di energia a batteria per navi aumenterà da 126.21 milioni di dollari nel 2025 a 138.20 milioni di dollari nel 2026, raggiungendo i 253.41 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.89% nel periodo 2026-2031. Il mercato dei sistemi di accumulo di energia a batteria per navi è in espansione poiché la propulsione assistita da batterie si sta evolvendo da una soluzione per conformarsi alle normative a un modo per ridurre i costi operativi sulle rotte idonee. La riduzione dei costi delle celle, le normative sulle emissioni e i crescenti investimenti nell'alimentazione da terra sostengono la domanda in tutte le classi di navi. Gli operatori stanno standardizzando sempre più i design delle batterie collaudati sulle nuove navi, il che può ridurre il lavoro di progettazione sugli ordini successivi. I programmi per navi autonome aumentano anche la necessità di sistemi di alimentazione di bordo ridondanti in grado di supportare operazioni affidabili e la certificazione. Il mercato dei sistemi di accumulo di energia a batteria per navi dipende ancora dagli investimenti nella ricarica al di fuori delle rotte consolidate del Nord Europa, dove la limitata capacità portuale può ritardare le implementazioni.
Punti chiave del rapporto
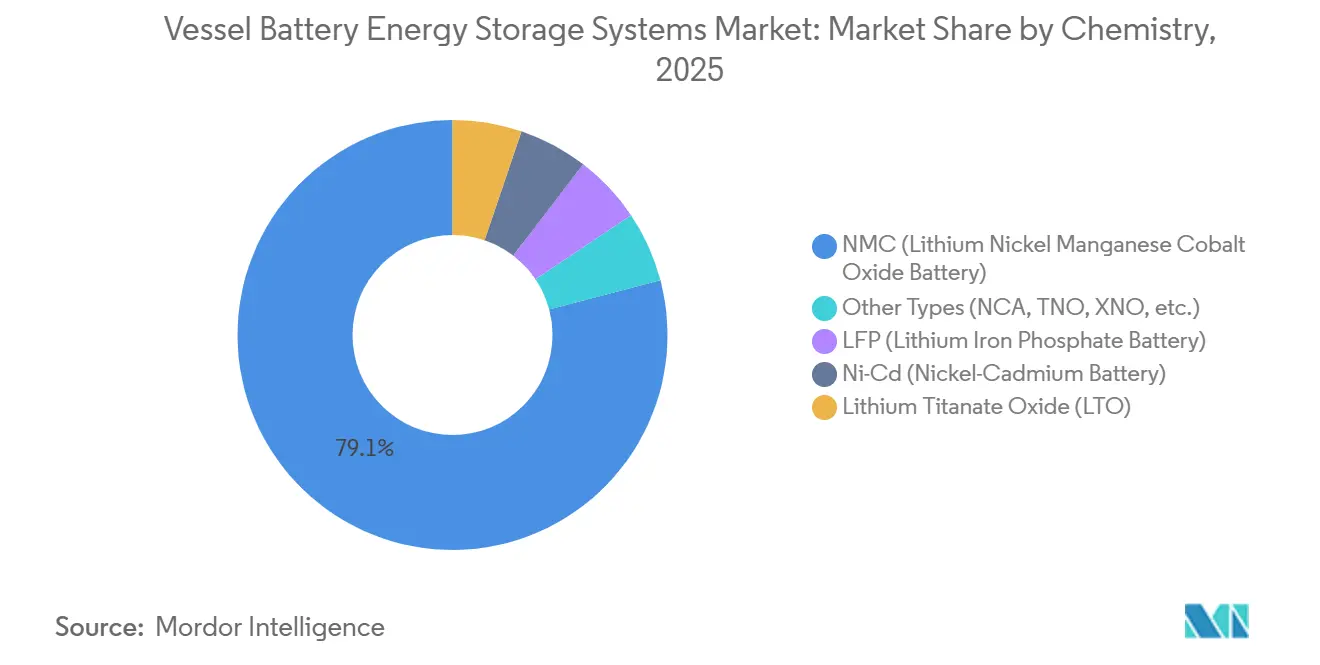
- Nel settore chimico, NMC deteneva il 79.1% del valore nel 2025, mentre si prevede che LFP crescerà a un tasso annuo composto del 15.8% fino al 2031.
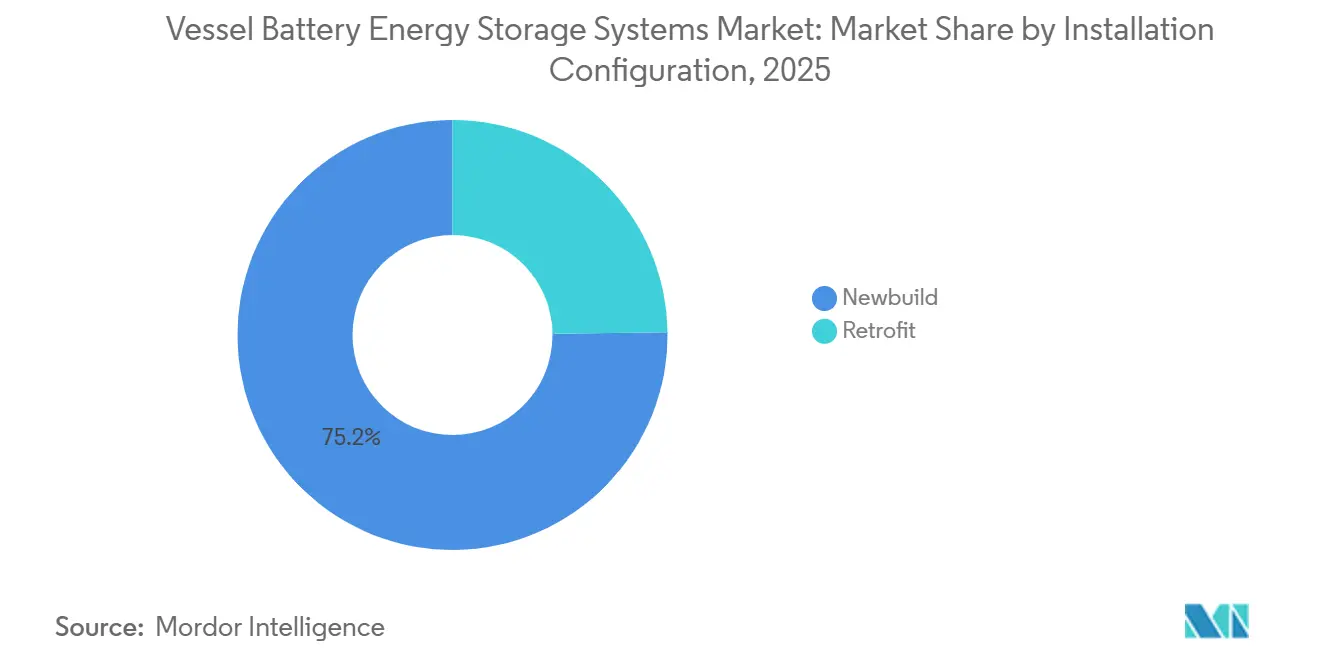
- In base alla configurazione di installazione, nel 2025 le nuove costruzioni detenevano il 75.2% del mercato dei sistemi di accumulo di energia a batteria per imbarcazioni, mentre si prevede che gli interventi di ammodernamento cresceranno a un tasso annuo composto del 15.6% fino al 2031.
- Per tipologia di nave, le navi passeggeri rappresentavano il 43.6% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 13.9% fino al 2031.
- Per quanto riguarda le applicazioni, i sistemi di propulsione ibridi detenevano il 33.9% del mercato dei sistemi di accumulo di energia a batteria per imbarcazioni nel 2025, mentre si prevede che i sistemi di propulsione principali cresceranno a un tasso annuo composto del 14.2% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Europa rappresentava il 70.8% della quota di mercato dei sistemi di accumulo di energia a batteria per imbarcazioni e si prevede che crescerà a un tasso annuo composto del 14.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di accumulo di energia a batteria per imbarcazioni.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cresce la domanda di imbarcazioni ibride ed elettriche per ridurre le emissioni. | + 3.20% | Globale, concentrato in Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Normative ambientali rigorose incentivano l'adozione di soluzioni energetiche pulite. | + 2.80% | Europa (FuelEU Maritime), Globale (IMO MARPOL Allegato VI) | Medio termine (2-4 anni) |
| I progressi tecnologici nei sistemi di batterie marine stanno migliorando l'efficienza | + 2.00% | Globale; sviluppo guidato da Europa e Cina | Medio termine (2-4 anni) |
| Incremento degli investimenti nell'integrazione delle energie rinnovabili per le operazioni marittime | + 1.40% | Asia-Pacifico ed Europa; ripercussioni sul Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| La crescente domanda di alimentazione da terra e di elettrificazione portuale favorisce l'adozione delle batterie per le navi. | + 1.50% | Europa e Nord America; fase iniziale in Sud America e Medio Oriente e Africa | Medio termine (2-4 anni) |
| L'espansione delle imbarcazioni autonome e connesse digitalmente sta aumentando la domanda di sistemi di accumulo di energia di bordo affidabili. | + 1.00% | Giappone, Norvegia, Cina; ricaduta a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente domanda di imbarcazioni ibride ed elettriche stimola la produzione di sistemi a batteria.
La propulsione ibrida e completamente elettrica è diventata più interessante per le rotte a corto raggio con frequenti cicli operativi. Il mercato dei sistemi di accumulo di energia a batteria per navi trae vantaggio quando il ciclo di carica/scarica della batteria può ridurre i costi operativi totali, anziché limitarsi a garantire la conformità. Wärtsilä ha ricevuto il suo terzo ordine consecutivo di propulsione elettrica per un traghetto ad alta velocità Molslinjen presso Incat Tasmania nel gennaio 2026. La ripetuta selezione dimostra che gli operatori possono standardizzare un'architettura collaudata su navi simili. Questo approccio riduce lo sforzo ingegneristico necessario per le navi successive e può abbreviare i tempi di decisione in materia di approvvigionamento. Inoltre, favorisce una più ampia diffusione delle batterie tra gli operatori di traghetti che hanno rotte prevedibili e accesso alla ricarica [1] Wärtsilä, “Wärtsilä Electric Propulsion Solution Selected for Third Molslinjen High-Speed Ferry,” Wärtsilä, wartsila.com.
Normative ambientali rigorose accelerano l'adozione delle energie pulite
La regolamentazione ha reso le prestazioni in termini di emissioni una questione operativa attuale che supporta il mercato dei sistemi di accumulo di energia a batteria per navi nel commercio europeo e internazionale. L'IMO ha approvato il suo quadro normativo Net-Zero in occasione dell'83a sessione del MEPC nell'aprile 2025, combinando uno standard globale sull'intensità dei gas serra per i combustibili marini con un meccanismo di tariffazione delle emissioni. Si prevede che il quadro normativo entri in vigore nel 2027. FuelEU Maritime ha presentato domanda completa a partire dal 1° gennaio 2025 e richiede dati verificati sull'intensità dei gas serra per il 2025 entro il 31 gennaio 2026. Le sanzioni per la non conformità si applicano a partire dal 1° maggio 2026. Le operazioni con l'ausilio di batterie possono ridurre l'intensità dei gas serra raggiunta e possono generare unità di surplus di conformità accumulabili o trasferibili quando le prestazioni superano i requisiti della normativa.
I progressi tecnologici migliorano le prestazioni e l'economia del ciclo di vita delle batterie marine.
La chimica LFP, la progettazione modulare dei sistemi e i sistemi di gestione delle batterie stanno migliorando le prestazioni operative delle batterie marine nel mercato dei sistemi di accumulo di energia per imbarcazioni. Corvus Energy ha lanciato il suo sistema Blue Whale NxtGen LFP senza cobalto nel dicembre 2025. Il sistema ha una durata operativa prevista di 15 anni, una velocità di carica e scarica di 1C e un sistema di gestione delle batterie di quarta generazione con standard di sicurezza informatica. La sua progettazione modulare consente la sostituzione delle celle senza sostituire l'intero sistema. Questa caratteristica può ridurre le preoccupazioni relative agli asset non funzionanti man mano che la tecnologia delle batterie si evolve. ABS e Siemens Energy stanno anche sviluppando capacità di simulazione di fuga termica, dimostrando che la verifica della sicurezza sta diventando un fattore importante insieme alle prestazioni energetiche [2] Corvus Energy, “Corvus Energy Launches Next-Generation Marine LFP Energy Storage System,” BW Group, bw-group.com.
L'alimentazione da terra e l'elettrificazione portuale rimodellano l'impianto di alimentazione a batteria delle navi.
L'alimentazione da terra consente alle navi di fare affidamento sulla ricarica programmata in porto anziché trasportare la capacità delle batterie per un funzionamento indipendente prolungato. Il mercato dei sistemi di accumulo di energia a batteria per navi trae vantaggio dalla prevedibilità dell'accesso alla ricarica lungo una rotta definita. Il porto internazionale di Portsmouth è diventato il primo impianto di alimentazione da terra multiutente e multi-ormeggio del Regno Unito, supportato da un finanziamento di 19.8 milioni di sterline da parte del Dipartimento dei Trasporti del Regno Unito, e il suo primo collegamento commerciale per navi è avvenuto nel 2025. ICO, parte del gruppo NYK, ha iniziato a gestire il primo impianto di alimentazione da terra commerciale del Belgio per navi RoRo a Zeebrugge nel giugno 2026. Iberdrola ha completato un collegamento di alimentazione da terra presso il porto spagnolo di Pasaia nel maggio 2026. Questi impianti rendono l'accesso alla ricarica più prevedibile e rafforzano la convenienza commerciale per le navi elettriche a batteria e ibride su rotte definite [3] NYK, “ICO Launches Belgium's First Commercial Shore Power Facility for RoRo Ships,” NYK, nyk.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi di accumulo di energia a batteria per le imbarcazioni. | -2.80% | A livello globale; il problema è più acuto tra gli operatori più piccoli e le flotte dei mercati in via di sviluppo. | A breve termine (≤ 2 anni) |
| Infrastrutture di ricarica limitate nei porti e nelle rotte marittime | -2.00% | Diffuso a livello globale, ad eccezione dell'Europa settentrionale e dell'Asia orientale; particolarmente diffuso in Medio Oriente e Africa e in Sud America. | Medio termine (2-4 anni) |
| Problemi di sicurezza relativi alla gestione termica delle batterie e ai rischi di incendio | -1.50% | Global | A breve termine (≤ 2 anni) |
| Ciclo di vita breve e degrado delle prestazioni in ambienti marini ostili | -1.00% | Diffuso a livello globale; più evidente negli ambienti tropicali, in quelli caratterizzati dalla presenza di ghiaccio e in quelli offshore ad alta vibrazione. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato costo iniziale di capitale limita l'adozione al di fuori dei segmenti di operatori leader.
L'investimento iniziale rimane una barriera per le compagnie di navigazione più piccole, le flotte pescherecce e gli operatori nelle regioni commerciali a basso reddito. Un'analisi dell'Università di Aalborg ha rilevato che un traghetto elettrico di base ha prodotto un costo totale di proprietà decennale di 3.28 milioni di euro, rispetto a 2.48 milioni di euro per un equivalente diesel-elettrico. Lo studio ha riscontrato la parità solo in caso di maggiore utilizzo giornaliero della rotta. I sistemi certificati per uso marittimo includono protezione dalle vibrazioni, involucri di sicurezza e requisiti di certificazione di classe che aumentano i costi. Le rotte dei traghetti a corto raggio ad alta frequenza possono quindi raggiungere una soglia economica praticabile prima delle applicazioni di carico offshore o a basso utilizzo. Questa differenza di costi modella il mercato dei sistemi di accumulo di energia delle batterie delle navi, favorendo i primi utilizzatori che possono acquisire esperienza e vantaggi in termini di costi [4] Aalborg University, “Electrification of Short-Haul Ferries, Modelling Battery Degradation, Lifetime, and Total Cost of Ownership,” Aalborg University, aau.dk.
L'inadeguatezza delle infrastrutture di ricarica portuali limita l'espansione delle rotte basate su batterie.
Le navi completamente elettriche e ibride ad alta capacità di accumulo richiedono una capacità di ricarica affidabile a entrambe le estremità della rotta. Questa condizione non è ancora disponibile nella maggior parte delle reti portuali globali. I principali impianti di ricarica richiedono cavi dedicati, quadri elettrici e capacità di alimentazione locale. Il porto brasiliano di Pecém sta sviluppando il primo sistema di alimentazione da terra del paese, previsto per il 2026, a dimostrazione che l'infrastruttura di base in Sud America è ancora in una fase iniziale. Le lacune nell'infrastruttura di ricarica limitano le rotte su cui gli operatori possono adottare specifiche per navi completamente elettriche. Nel mercato dei sistemi di accumulo di energia a batteria per navi, queste lacune preservano i sistemi ibridi con alimentazione di riserva diesel e limitano la capacità media di bordo al di fuori dei corridoi di ricarica maturi.
Analisi del segmento
Per quanto riguarda la chimica: l'impennata di LFP sfida il premio di densità energetica di NMC
Nel 2025, le batterie NMC detenevano il 79.1% del mercato dei sistemi di accumulo di energia per navi in termini di valore, grazie alla loro elevata densità energetica che consente di realizzare progetti con vincoli di spazio e peso stringenti. Si prevede che le batterie LFP cresceranno a un tasso annuo composto (CAGR) del 15.8% dal 2026 al 2031, il tasso più rapido tra le tipologie di batterie. La loro stabilità termica può ridurre la complessità della certificazione del rischio di incendio, mentre i produttori cinesi hanno contribuito al calo dei costi delle celle LFP. Una valutazione condotta dal Singapore Maritime Institute su 7 tipologie di navi ha identificato le batterie LFP come adatte a traghetti, navi di supporto offshore e pescherecci, in virtù dei loro cicli di carica/scarica e dei requisiti di sicurezza. Il settore dei sistemi di accumulo di energia per navi sta cercando un equilibrio tra il vantaggio in termini di spazio offerto dalle batterie NMC e le caratteristiche di sicurezza e durata delle batterie LFP.
Le batterie Ni-Cd rimangono rilevanti nelle applicazioni militari che richiedono il funzionamento a temperature estreme, mentre le batterie LTO sono utilizzate da traghetti e rimorchiatori portuali con tempi di sosta brevi, dove la ricarica rapida può giustificare un costo maggiore. La norma ISO 18962:2026, pubblicata nel gennaio 2026, definisce i requisiti di installazione e funzionamento per le batterie intercambiabili per navi. Lo standard supporta la progettazione modulare nel mercato dei sistemi di accumulo di energia per batterie navali e può consentire aggiornamenti chimici durante la vita operativa di una nave senza la necessità di sostituire l'intero sistema. Corvus Energy e BYD Energy Storage hanno firmato un accordo di cooperazione strategica nel maggio 2026 per sviluppare sistemi marini LFP ad alta velocità. L'accordo dimostra che un importante fornitore di batterie marine sta perseguendo lo sviluppo di batterie LFP, mentre i fornitori di batterie NMC cercano di mantenere la propria posizione nelle applicazioni con spazio limitato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per configurazione di installazione: il segmento del retrofit emerge come motore di crescita strutturale
Nel 2025, le installazioni su nuove costruzioni detenevano il 75.2% del mercato dei sistemi di accumulo di energia a batteria per navi, poiché le nuove imbarcazioni possono essere progettate fin dall'inizio tenendo conto dei vani batteria e degli impianti elettrici. Si prevede che gli interventi di ammodernamento cresceranno a un tasso annuo composto del 15.6% dal 2026 al 2031, in quanto gli operatori aggiungeranno i pacchi batteria durante i periodi di manutenzione programmata in bacino di carenaggio, anziché attendere la sostituzione della nave. Ciò consente alle flotte diesel-elettriche più datate di migliorare le prestazioni in termini di intensità di gas serra. Aiuta inoltre gli operatori a gestire i requisiti normativi, preservando al contempo l'utilizzo degli scafi esistenti. Il settore dei sistemi di accumulo di energia a batteria per navi sta trovando un canale di distribuzione più ampio per le flotte non ancora pronte per la costruzione di nuove navi.
I progetti di ammodernamento richiedono un'attenta integrazione con l'architettura elettrica esistente, la configurazione della nave e i requisiti di classificazione. La Aurora Botnia di Wasaline ha ricevuto un ammodernamento con batterie LFP da 10.4 MWh all'inizio del 2026, portando la capacità totale di bordo a 12.6 MWh con l'approvazione di classificazione DNV. Il progetto ha dimostrato che è possibile completare importanti aggiornamenti delle batterie con tempi di fermo operativi limitati. Everllence e WE Tech Solutions stavano discutendo un progetto pilota che avrebbe coinvolto fino a 33 navi per l'aggiornamento dei sistemi di presa di forza (Power Take-Off) e degli azionamenti a frequenza variabile (VF) durante i periodi di manutenzione programmata in bacino di carenaggio. Questa modalità di installazione è particolarmente rilevante per le flotte di navi mercantili e da pesca che operano per lunghi periodi prima della sostituzione.
Per tipologia di nave: le navi passeggeri definiscono la dimensione del mercato e la direzione futura
Nel 2025, le navi passeggeri rappresentavano il 43.6% della quota di mercato dei sistemi di accumulo di energia a batteria per imbarcazioni e si prevede che cresceranno a un tasso annuo composto del 13.9% fino al 2031. Traghetti e navi da crociera ibride beneficiano di rotte fisse, cicli giornalieri prevedibili e infrastrutture di ricarica sviluppate in concomitanza con i terminal passeggeri. I programmi per i traghetti si trovano ancora in una fase iniziale-intermedia di implementazione in molte regioni. Nell'ottobre 2025, Leclanché ha installato 4 MWh di sistemi Navius MRS-3 a bordo di una nave da crociera oceanica ibrida, la sua prima installazione su una nave da crociera d'altura, per supportare la conformità al Sistema di scambio di quote di emissioni dell'UE. Le operazioni di trasporto passeggeri offrono un contesto pratico per i sistemi a batteria perché gli orari delle rotte e le esigenze di ricarica sono più facili da pianificare.
Le navi mercantili costituiscono il secondo gruppo di imbarcazioni più numeroso, sebbene le loro batterie spesso servano a carichi ausiliari e alla riduzione delle emissioni in banchina piuttosto che alla propulsione principale. Ciò limita la capacità media delle batterie per nave mercantile. Le navi militari rappresentano un caso a parte, poiché il funzionamento silenzioso può favorire l'adozione di questa tecnologia indipendentemente dalla convenienza economica del carburante commerciale. L'eCSOV di Bibby Marine è progettato con un sistema Corvus Blue Whale LFP da 25 MWh in grado di supportare 24 ore di funzionamento completamente elettrico. Anche pescherecci, rimorchiatori, imbarcazioni da lavoro e imbarcazioni per la navigazione interna possono beneficiare di operazioni in prossimità del porto che semplificano la logistica di ricarica.
Per applicazione: la propulsione principale segnala la transizione oltre l'ibridazione supplementare
Nel 2025, i sistemi di propulsione ibridi hanno dominato il mercato dei sistemi di accumulo di energia a batteria per imbarcazioni, detenendo una quota del 33.9%. La regolazione del carico, la riduzione dei picchi di consumo e la diminuzione del consumo di diesel rimangono le principali applicazioni commerciali su un'ampia gamma di tipologie di imbarcazioni. Si prevede che i sistemi di propulsione principali cresceranno a un tasso annuo composto del 14.2% fino al 2031, grazie alla comprovata fattibilità della propulsione completamente elettrica su rotte fino a 20 miglia nautiche. Anche la diminuzione dei costi dei sistemi ad alta capacità supporta questa transizione. Il mercato dei sistemi di accumulo di energia a batteria per imbarcazioni si sta spostando dall'utilizzo di batterie supplementari alla propulsione primaria a batteria su rotte con capacità di ricarica adeguata.
La propulsione principale a batteria dipende da connessioni portuali ad alta capacità e da profili di rotta brevi e prevedibili. Scandlines ha messo in servizio il suo traghetto merci completamente elettrico Baltic Whale nel marzo 2026 con un sistema di batterie Leclanché LFP da 10 MWh e una connessione di ricarica dedicata per tempi di sosta rapidi. Le unità di alimentazione ausiliarie rimangono un punto di ingresso a basso rischio per gli operatori che sono cauti riguardo alle batterie di propulsione. I sistemi di alimentazione di emergenza servono applicazioni navali e marittime critiche con elevati requisiti di affidabilità. L'integrazione delle energie rinnovabili può completare questi utilizzi laddove i modelli operativi della nave e le infrastrutture portuali supportano la configurazione di alimentazione.
Analisi geografica
Mercato europeo dei sistemi di accumulo di energia a batteria per imbarcazioni
Nel 2025, l'Europa deteneva il 70.8% della quota di mercato dei sistemi di accumulo di energia a batteria per navi e si prevede che crescerà a un tasso annuo composto del 14.1% fino al 2031. Questa posizione di leadership è dovuta alla regolamentazione delle emissioni, ai corridoi di elettrificazione dei traghetti già consolidati e alla presenza di fornitori di batterie marine in Norvegia, Germania, Svezia e Paesi Bassi. La flotta tedesca HADAG sta impiegando 3 traghetti portuali completamente elettrici ad Amburgo, ciascuno dotato di un sistema Lehmann Marine CUBE LFP da 3.8 MWh. La Scandinavia ha dimostrato un'elevata capacità installata grazie all'ammodernamento della Aurora Botnia e al servizio di trasporto merci della Baltic Whale. I programmi attivi di sostituzione dei traghetti e l'obbligo di alimentazione da terra imposto dall'UE alle navi passeggeri e portacontainer a partire dal 2030 garantiscono un continuo supporto alla domanda.
Mercato dei sistemi di accumulo di energia a batteria per imbarcazioni nella regione Asia-Pacifico
La regione Asia-Pacifico è quella con la crescita tecnologica più attiva nel mercato dei sistemi di accumulo di energia a batteria per navi. La Cina ha commissionato nell'aprile 2026 una nave portacontainer intelligente completamente elettrica da 10,000 tonnellate con 20,000 kWh di accumulo a batteria e navigazione autonoma integrata. La nave utilizza anche l'alimentazione da terra ad alta tensione e la sostituzione dei container delle batterie. Il programma giapponese MEGURI2040 ha ottenuto la certificazione governativa per 4 navi autonome nel 2026 e MOL ha collegato diverse navi in tempo reale ai centri operativi di flotta a terra. Questi sviluppi pongono l'affidabilità dell'alimentazione di riserva a batteria al centro delle operazioni delle navi autonome.
Mercato dei sistemi di accumulo di energia a batteria per imbarcazioni nelle Americhe e in Medio Oriente e Africa
Il Nord America sta facendo progressi grazie a programmi di traghetti appaltati dallo Stato e all'interesse del settore della difesa per i sistemi di imbarcazioni elettriche a batteria. Le nuove navi ibride-elettriche della Washington State Ferries utilizzano sistemi di batterie da 13.2 MWh grazie a una partnership tra ABB e Corvus Energy. Le navi della classe Summit della BC Ferries sono progettate per una capacità fino a 70 MWh per imbarcazione. Il Sud America si trova ancora in una fase iniziale perché l'infrastruttura di ricarica è ancora in fase di sviluppo, mentre il Medio Oriente e l'Africa sono anch'essi nelle prime fasi di adozione, nonostante l'interesse di Arabia Saudita ed Emirati Arabi Uniti.
Panorama competitivo
Il mercato dei sistemi di accumulo di energia a batteria per imbarcazioni è moderatamente concentrato a livello di integrazione di sistema. Corvus Energy, ABB Marine & Ports, Wärtsilä e Kongsberg Maritime detengono le posizioni più elevate in termini di capacità installata. Leclanché, Lehmann Marine, EST-Floattech ed Echandia Marine competono nelle applicazioni per traghetti, imbarcazioni per la navigazione interna e barche da lavoro. Corvus Energy afferma che oltre il 50% delle imbarcazioni che utilizzano tecnologie a zero emissioni a livello globale impiega i suoi sistemi a batteria. Questa base installata supporta una vasta esperienza in materia di certificazioni di classe e dati sulla gestione delle batterie che i fornitori più piccoli potrebbero avere difficoltà a eguagliare.
Anche la concorrenza sta cambiando, con i produttori cinesi di celle che si espandono verso l'integrazione nei sistemi marittimi. CATL e Maersk hanno siglato una partnership strategica globale nell'ottobre 2025, che copre l'elettrificazione marittima, i porti e la logistica. L'accordo di Corvus Energy con BYD unisce la tecnologia cinese delle celle all'esperienza europea nell'integrazione marittima. Gli interventi di ammodernamento di media capacità (1-5 MWh) per navi mercantili e da pesca al di fuori del Nord Europa rappresentano ancora un'opportunità, in quanto i fornitori non hanno ancora ottenuto la certificazione e la copertura di assistenza necessarie per i traghetti. Il mercato dei sistemi di accumulo di energia a batteria per navi premia i fornitori in grado di offrire analisi della gestione delle batterie e manutenzione predittiva.
Diverse recenti iniziative dimostrano come i principali fornitori stiano consolidando la propria posizione attraverso partnership tecnologiche e contratti di fornitura. Corvus Energy e BYD stanno collaborando allo sviluppo di sistemi LFP ad alta efficienza grazie all'accordo di cooperazione siglato nel maggio 2026. Il terzo ordine di propulsione elettrica Molslinjen da parte di Wärtsilä evidenzia il valore dei programmi di fornitura ripetuti. Kongsberg Maritime ha ricevuto un contratto dal cantiere navale Cochin nel maggio 2026 per la fornitura di 4 rimorchiatori Svitzer completamente elettrici, ciascuno dotato di un pacco batterie da 4.8 MWh.
Leader del settore nei sistemi di accumulo di energia a batteria per imbarcazioni.
Corvus Energy Holding AS
Wärtsilä Oyj Abp
ABB Ltd
Siemens Energy Ag
EST-Floattech BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ICO, parte del Gruppo NYK, ha avviato l'attività del primo impianto commerciale di alimentazione elettrica da terra per navi RoRo in Belgio, presso il porto di Zeebrugge, validato utilizzando una nave portacontainer per auto e camion di proprietà di NYK, e che consente l'utilizzo di energia elettrica rinnovabile in banchina.
- Maggio 2026: Kongsberg Maritime si è aggiudicata un contratto con il cantiere navale Cochin per la fornitura di tecnologia elettrica e di automazione integrata per 4 dei rimorchiatori completamente elettrici di nuova generazione TRAnsverse di Svitzer, ciascuno alimentato da un pacco batterie da 4.8 MWh, con opzioni per ulteriori 4 unità.
- Maggio 2026: Corvus Energy e BYD Energy Storage hanno firmato un accordo di cooperazione strategica per lo sviluppo congiunto di sistemi di batterie marine LFP ad alta velocità di carica/scarica, che comprende ricerca e sviluppo congiunti, certificazione e implementazione su larga scala di soluzioni di batterie marine di nuova generazione.
- Aprile 2026: la prima nave portacontainer intelligente completamente elettrica della classe 10,000 tonnellate della Cina ha iniziato le operazioni commerciali con 20,000 kWh di accumulo a batteria, zero emissioni di carbonio e un sistema di ricarica a doppia modalità che combina l'alimentazione da terra ad alta tensione e la rapida sostituzione dei container.
Ambito del rapporto sul mercato globale dei sistemi di accumulo di energia a batteria per imbarcazioni
I sistemi di accumulo di energia a batteria per imbarcazioni (BESS) sono sistemi di accumulo di energia basati su batterie ricaricabili, installati su navi per immagazzinare energia elettrica e fornirla, secondo necessità, alla propulsione, ai sistemi elettrici di bordo e alle apparecchiature ausiliarie dell'imbarcazione. Questi sistemi sono tipicamente costituiti da celle/moduli batteria, un sistema di gestione della batteria (BMS), un sistema di conversione di potenza (PCS), un sistema di gestione termica, sistemi di sicurezza e relative apparecchiature di controllo. I BESS per imbarcazioni possono essere utilizzati per la propulsione completamente elettrica, la propulsione ibrida, la gestione dei picchi di carico, l'ottimizzazione del carico del motore, l'accumulo di energia rigenerativa e la riduzione del consumo di carburante e delle emissioni.
Il mercato dei sistemi di accumulo di energia a batteria per navi è segmentato per composizione chimica, installazione, tipo di nave, applicazione e area geografica. Per composizione chimica, il mercato è segmentato in NMC, LFP, Ni-Cd, LTO e altre. Per installazione, il mercato è segmentato in nuove costruzioni e retrofit. Per tipo di nave, il mercato è segmentato in navi da carico, passeggeri, militari, da pesca, di supporto offshore e altri tipi di navi. Per applicazione, il mercato è segmentato in APU (unità di alimentazione ausiliaria), propulsione principale, alimentazione di emergenza, integrazione di energie rinnovabili e alimentazione ibrida. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei sistemi di accumulo di energia a batteria per navi in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| NMC (Batteria al litio nichel manganese cobalto ossido) |
| LFP (Batteria al litio ferro fosfato) |
| Batteria Ni-Cd (Nichel-Cadmio) |
| Ossido di titanato di litio (LTO) |
| Altri tipi (NCA, TNO, XNO, ecc.) |
| Nuova costruzione |
| Retrofit |
| Navi cargo |
| Navi passeggeri |
| Navi |
| Pescherecci |
| Navi di supporto offshore |
| Altro |
| Unità di potenza ausiliarie |
| Sistemi di propulsione principali |
| Alimentazione di emergenza |
| Integrazione Energia Rinnovabile |
| Sistemi di alimentazione ibrida |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per chimica | NMC (Batteria al litio nichel manganese cobalto ossido) | |
| LFP (Batteria al litio ferro fosfato) | ||
| Batteria Ni-Cd (Nichel-Cadmio) | ||
| Ossido di titanato di litio (LTO) | ||
| Altri tipi (NCA, TNO, XNO, ecc.) | ||
| Per configurazione di installazione | Nuova costruzione | |
| Retrofit | ||
| Per tipo di nave | Navi cargo | |
| Navi passeggeri | ||
| Navi | ||
| Pescherecci | ||
| Navi di supporto offshore | ||
| Altro | ||
| Per Applicazione | Unità di potenza ausiliarie | |
| Sistemi di propulsione principali | ||
| Alimentazione di emergenza | ||
| Integrazione Energia Rinnovabile | ||
| Sistemi di alimentazione ibrida | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di sistemi di accumulo di energia a batteria per imbarcazioni?
Le normative sulle emissioni, la riduzione dei costi delle batterie, gli investimenti nell'alimentazione elettrica da terra e i programmi per le navi elettriche e ibride a corto raggio stanno sostenendo la domanda.
Quanto è grande il mercato dei sistemi di accumulo di energia a batteria per imbarcazioni?
Si stima che il mercato valesse 138.2 milioni di dollari nel 2026 e si prevede che raggiungerà i 253.41 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.89%.
Quale tipo di batteria è più indicato per le applicazioni marine?
Nel 2025, NMC si è confermata leader con una quota di mercato del 79.1%, mentre si prevede che LFP sarà la tecnologia chimica a più rapida crescita, con un CAGR del 15.8% fino al 2031.
Perché le navi passeggeri sono importanti per la diffusione delle batterie?
Nel 2025 le navi passeggeri detenevano una quota del 43.6% poiché le loro rotte fisse e i programmi di ricarica pianificati favoriscono il funzionamento delle batterie.
Quali fattori limitano una maggiore diffusione delle imbarcazioni elettriche a batteria?
Gli elevati investimenti iniziali, le infrastrutture di ricarica limitate, i requisiti di sicurezza e il degrado delle prestazioni in condizioni marine difficili possono rallentare l'adozione.
Perché i sistemi di batterie di ricambio sono in crescita?
Si prevede che gli interventi di ammodernamento cresceranno a un tasso annuo composto del 15.6%, poiché gli operatori possono installare i sistemi durante i lavori in bacino di carenaggio e migliorare le prestazioni in termini di emissioni della flotta esistente.


