

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
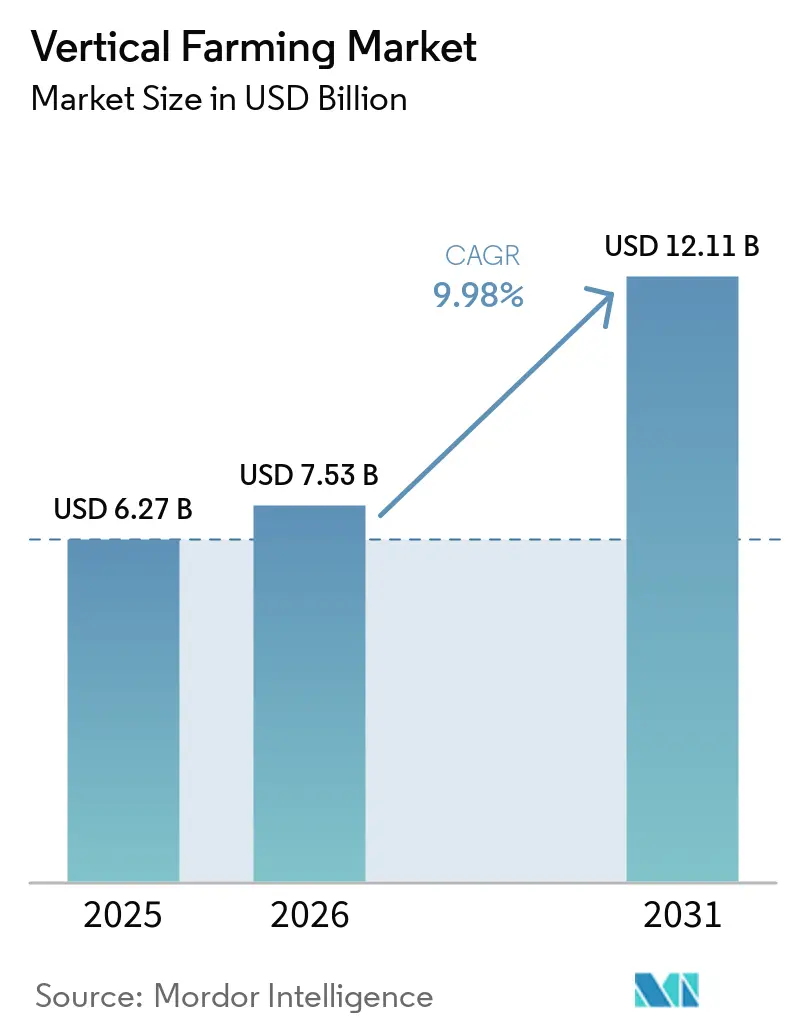
| Dimensione del mercato (2026) | 7.53 miliardo di dollari |
| Dimensione del mercato (2031) | 12.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.98% CAGR |
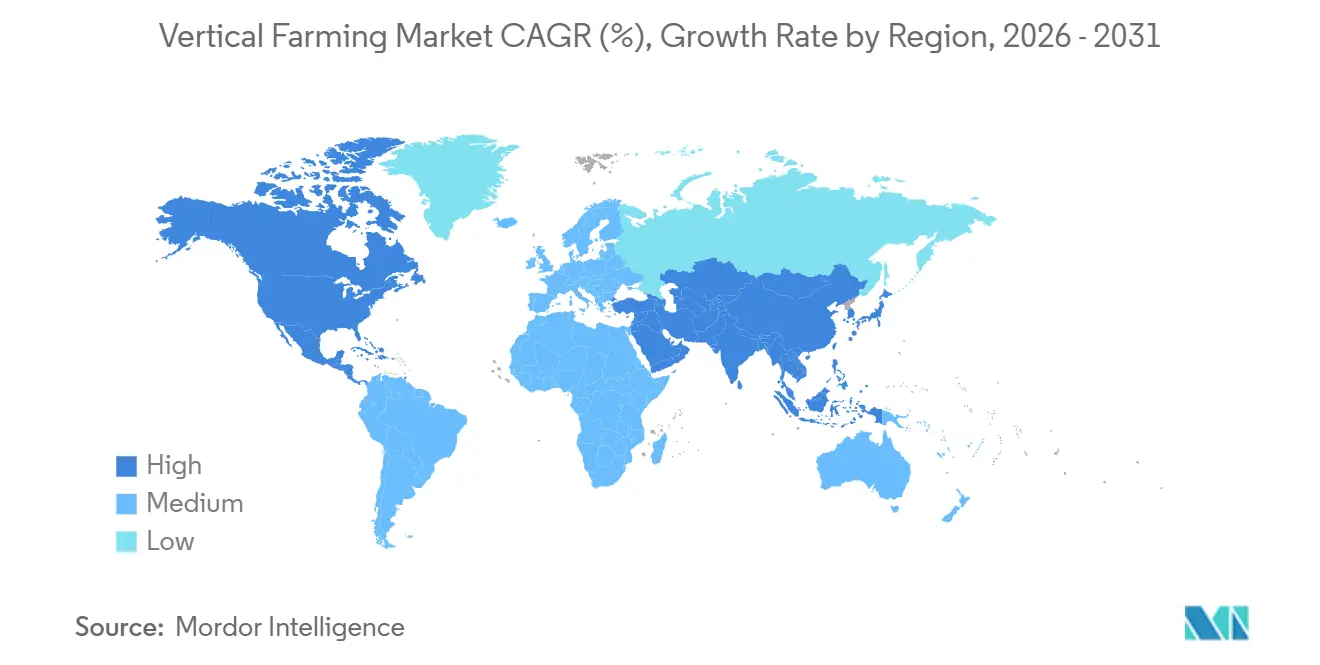
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
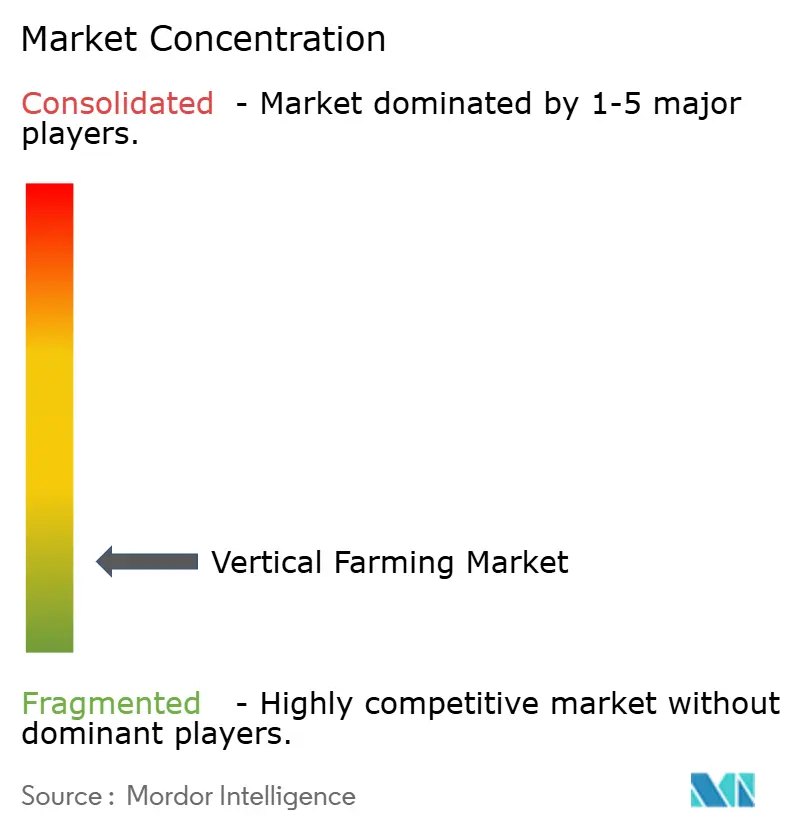
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'agricoltura verticale di Mordor Intelligence
Il mercato dell'agricoltura verticale aveva un valore di 6.27 miliardi di dollari nel 2025 e si prevede che crescerà da 7.53 miliardi di dollari nel 2026 a 12.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.98% durante il periodo di previsione (2026-2031). Il mercato dell'agricoltura verticale si sta orientando sempre più verso la produzione alimentare in ambiente controllato, poiché la volatilità climatica, le aspettative in materia di sicurezza alimentare urbana e la maturazione dei sistemi a LED e robotica stanno rimodellando i modelli di coltivazione commerciale. Il mercato dell'agricoltura verticale sta beneficiando anche di un cambiamento nelle politiche pubbliche di sicurezza alimentare, soprattutto in Asia-Pacifico e Medio Oriente, dove l'agricoltura indoor è sempre più considerata una risorsa di resilienza piuttosto che un progetto tecnologico agricolo discrezionale. Il mercato dell'agricoltura verticale è diventato più selettivo a seguito delle chiusure e delle ristrutturazioni del 2024 e del 2025, convogliando i capitali verso operatori con legami con la vendita al dettaglio, sostegno istituzionale e maggiore controllo sull'economia operativa. Il mercato dell'agricoltura verticale viene ora valutato meno in base all'espansione complessiva e più in base alla redditività unitaria, all'efficienza energetica e alla capacità di combinare i ricavi derivanti dalle colture con premi ambientali, sociali e di governance (ESG), benefici in termini di contabilità del carbonio e sostegno da parte di investimenti pubblici. Il mercato dell'agricoltura verticale, pertanto, entra nel 2026 con una base operativa diversa rispetto al precedente ciclo guidato dalle imprese, in cui la scalabilità rimane importante, ma la disciplina nell'implementazione e la certezza dell'approvvigionamento assumono un peso maggiore.
Punti chiave del rapporto
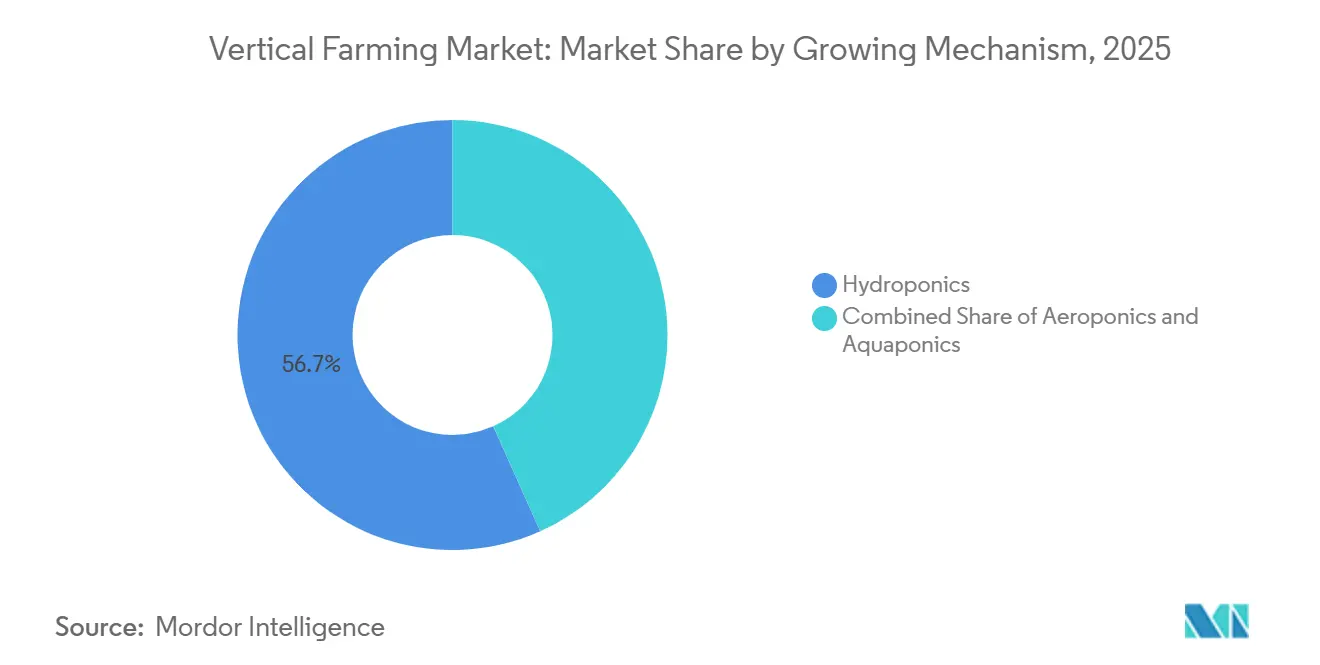
- In base al meccanismo di coltivazione, l'idroponica deteneva il 56.7% della quota di mercato dell'agricoltura verticale nel 2025, mentre si prevede che l'aeroponica sarà il segmento in più rapida crescita, con un CAGR del 13.1% nel periodo 2026-2031.
- In base alla struttura delle aziende agricole, le fattorie basate su edifici rappresentavano il 72.4% del mercato dell'agricoltura verticale nel 2025, mentre le fattorie basate su container marittimi sono il segmento in più rapida crescita, con una crescita prevista a un CAGR del 12.3% nel periodo 2026-2031.
- Per tipologia di componente, i sistemi di illuminazione rappresentavano il 34.3% del mercato dell'agricoltura verticale nel 2025, mentre le piattaforme software e di controllo costituiscono il segmento in più rapida crescita, con un CAGR previsto del 13.8% nel periodo 2026-2031.
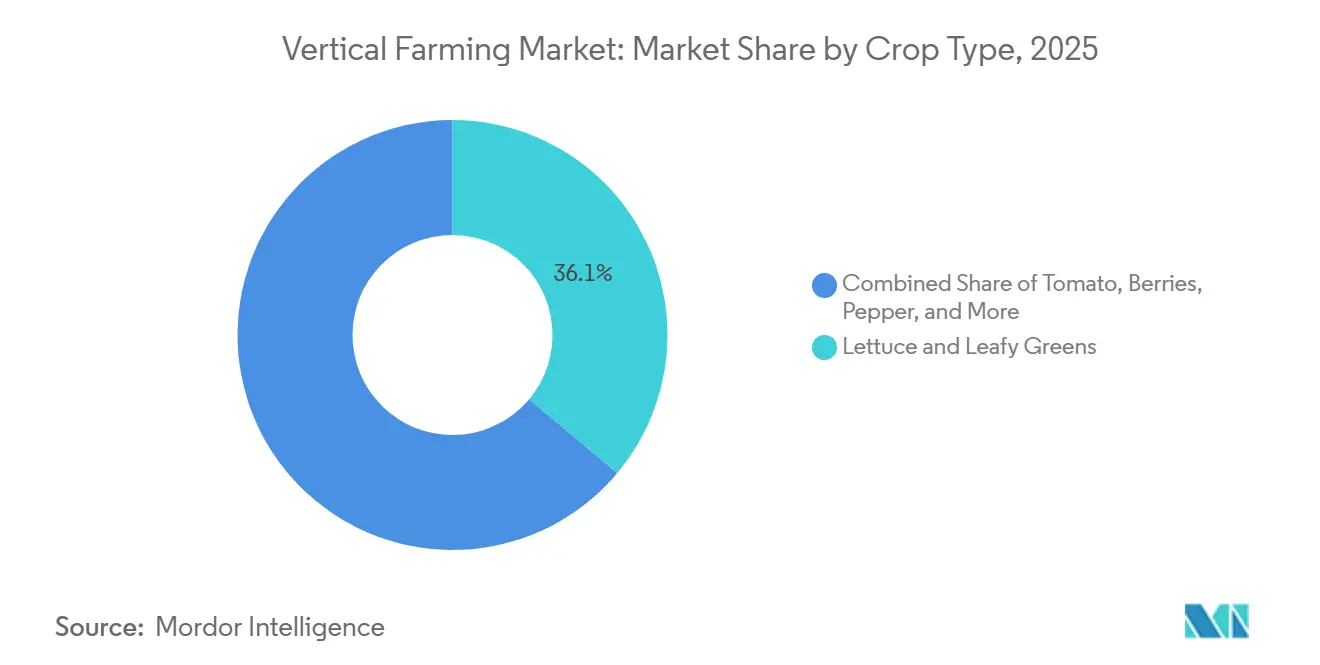
- Per tipologia di coltura, la lattuga e le verdure a foglia verde hanno dominato il mercato con una quota del 36.1% nel 2025, mentre i microgreens rappresenteranno il segmento in più rapida crescita, con un CAGR del 13.3% nel periodo 2026-2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 41.8% del fatturato nel 2025, mentre si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR del 12.8% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'agricoltura verticale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda urbana di prodotti locali senza pesticidi | + 2.50% | A livello globale, con la massima intensità in Nord America, Giappone, Singapore ed Emirati Arabi Uniti. | Medio termine (2-4 anni) |
| Calo dei costi di LED, robotica e sensori | + 2.20% | A livello globale, con il maggiore assorbimento in Nord America, Paesi Bassi, Giappone e Cina. | A lungo termine (≥ 4 anni) |
| Produzione resiliente ai cambiamenti climatici durante tutto l'anno | + 1.80% | Globale, con particolare rilevanza per il Medio Oriente, il Sud-est asiatico e le catene di approvvigionamento costiere degli Stati Uniti. | Medio termine (2-4 anni) |
| Incentivi governativi per la sicurezza alimentare e finanziamenti per l'agritech | + 1.50% | Asia-Pacifico, Medio Oriente e Nord America | A breve termine (≤ 2 anni) |
| Cumulo di ricavi derivanti da crediti di carbonio e premi ESG | + 0.90% | Nord America ed Europa, con i primi segnali nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Economia della co-localizzazione del calore di scarto e dell'energia a basso costo | + 0.70% | Nord America, Paesi Bassi e Giappone, con una rilevanza emergente lungo i corridoi dei data center a livello globale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda urbana di prodotti locali senza pesticidi
La domanda urbana di prodotti locali, coltivati senza pesticidi, è diventata un importante motore commerciale per il mercato dell'agricoltura verticale, in particolare tra i grandi rivenditori di generi alimentari e i distributori del settore della ristorazione nelle aree metropolitane densamente popolate. Gotham Greens, un importante operatore di agricoltura in ambiente controllato in Nord America, ha riferito nel febbraio 2026 che la quota di mercato combinata negli Stati Uniti per insalate, lattughe ed erbe aromatiche confezionate e coltivate in ambienti chiusi ha raggiunto quasi il 10%, con un aumento del 22% su base annua durante il periodo di rilevazione delle vendite al dettaglio di 13 settimane terminato a gennaio 2026. Ciò indica che i prodotti coltivati in ambienti chiusi stanno passando da una nicchia di mercato di fascia alta a una presenza più ampia sul mercato. Questa tendenza è importante perché il mercato dell'agricoltura verticale compete non solo sull'etichettatura "senza pesticidi", ma anche sulla prevedibilità delle consegne durante tutto l'anno, consentendo ai rivenditori di ridurre le scorte di sicurezza e gestire il rifornimento in modo più efficiente. Inoltre, la freschezza offre un vantaggio distributivo quando i prodotti vengono coltivati vicino ai centri di consumo metropolitani, poiché tempi di trasporto più brevi prolungano la durata di conservazione e riducono la pressione sugli sconti. Di conseguenza, il mercato dell'agricoltura verticale sta guadagnando terreno presso i rivenditori, dove affidabilità, provenienza e riduzione degli sprechi sono considerati fattori prioritari nel loro complesso, piuttosto che come elementi separati nell'acquisto.
Calo dei costi di LED, robotica e sensori
La diminuzione dei costi delle apparecchiature rimane uno dei più chiari fattori di crescita per il mercato dell'agricoltura verticale, poiché migliora l'efficienza del capitale investito in nuove installazioni e aggiornamenti. Signify ha lanciato il suo sistema di spettro intelligente Philips GrowWise nel giugno 2025 e ha dichiarato che la piattaforma può offrire fino al 6% di risparmio energetico o di miglioramento della crescita delle colture attraverso la regolazione spettrale automatica basata sulle condizioni di luce solare in tempo reale [1] Fonte: Signify, “Signify lancia Philips GrowWise Smart Spectrum per ottimizzare automaticamente l'illuminazione a LED per la riduzione del consumo energetico o per incrementare la crescita delle colture fino al 6%”, Philips Lighting, lighting.philips.co.uk . Uno studio del marzo 2026 pubblicato su Frontiers in Plant Science ha rilevato che l'illuminazione continua a LED a bassa intensità ha migliorato l'efficienza energetica del 21% e ridotto i costi di applicazione dei LED del 16.5% per la lattuga, senza perdita di resa nelle condizioni testate [2] Fonte: Onofrio Davide Palmitessa et al., “Continuous Lighting at Low PPFD Improves Energy Efficiency While Preserving Growth and Quality of Lettuce in Vertical Farming Systems,” Frontiers in Plant Science, frontiersin.org . Anche l'United Kingdom Agri-Tech Center ha riportato nel marzo 2026 che la sua sperimentazione Advanced Crop Dynamic Control ha migliorato l'efficienza energetica dal 21% al 25% attraverso il controllo dell'illuminazione a LED delle piante, anche se il sistema era ancora in una fase iniziale di integrazione. Di conseguenza, il mercato dell'agricoltura verticale sta assistendo a un riassetto pratico nell'economia degli acquisti, poiché gli operatori che hanno ritardato gli acquisti possono ora valutare hardware e sistemi di automazione più efficienti rispetto a quelli installati durante il precedente ciclo di costruzione ad alta intensità di capitale di rischio.
Produzione resiliente ai cambiamenti climatici durante tutto l'anno
La volatilità climatica sta spingendo il mercato dell'agricoltura verticale a integrarsi nelle strategie di approvvigionamento alimentare e di sicurezza alimentare. L'agricoltura in ambiente controllato offre una produzione stabile anche in condizioni meteorologiche estreme e in caso di interruzioni delle importazioni. Nel gennaio 2026, Singapore ha sottolineato questa tendenza con il lancio di Greenphyto, la fattoria verticale indoor più alta del mondo. Questo impianto idroponico automatizzato da 80 milioni di dollari produce 2,000 tonnellate di ortaggi a foglia verde all'anno, supportando la strategia nazionale di resilienza alimentare "30 per 30". Analogamente, la Dubai GigaFarm negli Emirati Arabi Uniti, con un investimento previsto di oltre 327 milioni di dollari, mira a produrre 3,000 tonnellate di prodotti freschi all'anno. L'impianto, progettato per affrontare la scarsità d'acqua e la dipendenza dalle importazioni, dovrebbe entrare in funzione entro la fine del 2026. Queste iniziative evidenziano la crescente importanza attribuita alla resilienza climatica e alla stabilizzazione dell'offerta, poiché i rivenditori e gli acquirenti istituzionali danno priorità a volumi di fornitura costanti, qualità e sicurezza alimentare. L'agricoltura verticale viene sempre più riconosciuta non come un sostituto dell'agricoltura convenzionale, ma come un approccio complementare per stabilizzare l'approvvigionamento in sistemi alimentari vulnerabili ai cambiamenti climatici e dipendenti dalle importazioni.
Incentivi governativi per la sicurezza alimentare e finanziamenti per l'agritech
I finanziamenti pubblici e il sostegno politico stanno rimodellando il flusso di progetti per il mercato dell'agricoltura verticale, in particolare nell'area Asia-Pacifico e nel Golfo. Il Documento Centrale n. 1 del 2026 della Cina ha richiesto l'aggiornamento e la trasformazione dell'agricoltura in struttura e un uso più ampio dell'intelligenza artificiale, dell'Internet delle cose (IoT), dei robot e dei droni nella produzione agricola, il che supporta direttamente i sistemi commerciali di agricoltura indoor [3] Fonte: Comitato Centrale del Partito Comunista Cinese e Consiglio di Stato, "Documento Centrale n. 1 del 2026", Ufficio dei quadri veterani del Comitato del Partito Municipale di Tianjin, tjlgbj.gov.cn . In Giappone, il flusso di partnership aziendali indica anche un crescente sostegno istituzionale, tra cui l'alleanza di capitale e commerciale dell'agosto 2025 tra JR East Startup e Plantform per commercializzare modelli di produzione alimentare circolare basati sull'acquaponica. La domanda sostenuta dal governo sposta anche il dibattito sulle colture, poiché i programmi di sovranità alimentare tendono a spingere gli operatori oltre la semplice produzione di verdure a foglia verde verso un mix di colture più ampio e strategico. Il mercato dell'agricoltura verticale, pertanto, beneficia non solo di sovvenzioni o sussidi diretti, ma anche di un orizzonte di pianificazione più ampio che supporta la ricerca, le sperimentazioni sulle colture e nuove vie di commercializzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato carico elettrico e intensità di capitale | -1.50% | A livello globale, con la pressione più elevata in Germania, Regno Unito, Giappone e Australia. | A breve termine (≤ 2 anni) |
| Paniere di colture economicamente redditizio limitato su larga scala | -0.80% | A livello globale, con i limiti più stringenti nei mercati che cercano la diversificazione oltre le verdure a foglia verde. | Medio termine (2-4 anni) |
| Criteri di concessione del credito più rigorosi da parte di istituti di credito e compagnie assicurative in seguito ai fallimenti del settore. | -0.50% | Nord America e Regno Unito | A breve termine (≤ 2 anni) |
| Inflazione delle assicurazioni per la sicurezza alimentare e i rischi biologici | -0.30% | Stati Uniti, Canada, Regno Unito e Paesi Bassi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato carico elettrico e intensità di capitale
L'economia operativa rimane uno dei maggiori vincoli nel mercato dell'agricoltura verticale, poiché i sistemi di produzione completamente chiusi dipendono da infrastrutture di illuminazione e controllo climatico ad alta intensità energetica. L'illuminazione artificiale a LED rappresenta in genere il maggiore carico elettrico nelle fattorie indoor, mentre i sistemi di raffreddamento, ventilazione e deumidificazione aggiungono costi operativi sostanziali per mantenere condizioni di crescita stabili. Queste pressioni sui costi sono particolarmente difficili nelle regioni con prezzi elevati dell'elettricità industriale, limitando la redditività commerciale delle categorie di colture a basso margine e rafforzando l'attenzione del settore su verdure a foglia verde di alta qualità e prodotti speciali. I documenti depositati da Local Bounti Corporation presso la Securities and Exchange Commission (SEC) statunitense sottolineano come la struttura del capitale rimanga fondamentale in questo settore, con l'azienda che ha rimodellato il debito e aggiunto capitale di crescita nel corso del 2025 e del 2026, continuando al contempo a ottimizzare rese e capacità [4] Fonte: Local Bounti Corporation, "Earnings Release for FY2025", US Securities and Exchange Commission, sec.gov . Il mercato dell'agricoltura verticale, pertanto, continua ad affrontare un vincolo fondamentale: la fattibilità tecnica non si traduce sempre in un'implementazione finanziariamente sostenibile.
Paniere di colture economicamente redditizio limitato su larga scala
Il paniere di colture commercialmente redditizio nel mercato dell'agricoltura verticale è ancora concentrato su lattuga, verdure a foglia verde, erbe aromatiche, microverdure e alcune categorie di frutta di alta qualità. Questa base ristretta esiste perché le colture a ciclo lungo, quelle ad alta biomassa e quelle con esigenze di impollinazione più complesse faticano ancora ad assorbire i costi della produzione in ambienti chiusi e multilivello a prezzi competitivi per la vendita al dettaglio. Plenty Unlimited Inc. è uscita dalla procedura di amministrazione controllata (Chapter 11) nel maggio 2025 e ha annunciato di voler concentrarsi nuovamente sulle fragole, ampliando al contempo la capacità del suo stabilimento di Richmond, negli Stati Uniti. Questo dimostra con quanta cautela gli operatori ora si approcciano alla specializzazione delle colture dopo i precedenti tentativi di espansione. Ciò chiarisce anche che l'espansione del paniere di colture può compromettere l'efficacia dell'esecuzione se gli operatori si allontanano troppo dalla comprovata redditività delle verdure a foglia verde prima che la redditività unitaria sia raggiunta. Per il mercato dell'agricoltura verticale, questo significa che una maggiore diversificazione delle colture dipenderà probabilmente dal supporto della ricerca pubblica e da nicchie di mercato di alta qualità mirate, piuttosto che da una rapida diffusione privata.
Analisi del segmento
Grazie a un meccanismo di crescita innovativo: l'idroponica è all'avanguardia, mentre l'aeroponica si evolve per un'efficienza di nuova generazione.
L'idroponica è stata la principale tecnologia in crescita nel mercato dell'agricoltura verticale, con una quota del 56.7% nel 2025. Il suo primato deriva da una lunga esperienza commerciale nella somministrazione di nutrienti, nel controllo del ciclo colturale e nella gestione della zona radicale in diversi formati di coltivazione indoor. La base installata di impianti idroponici è rimasta inoltre la più ampia perché molti investimenti effettuati dagli operatori tra il 2018 e il 2023 si sono concentrati su questa architettura di sistema. Tale base installata continua a influenzare gli acquisti, la formazione dei coltivatori e l'approvvigionamento di input nel settore dell'agricoltura verticale. Di conseguenza, il riequilibrio delle quote di mercato procede gradualmente, nonostante i miglioramenti apportati ai sistemi più recenti.
L'aeroponica è la tecnologia in più rapida crescita e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) del 13.1% nel mercato dell'agricoltura verticale tra il 2026 e il 2031. Questo modello attrae gli operatori che cercano una migliore igiene della zona radicale e un ulteriore risparmio idrico rispetto a quello offerto dai sistemi idroponici a ricircolo standard. Anche l'acquaponica sta guadagnando terreno, in quanto i sistemi alimentari circolari e i doppi flussi di entrate possono giustificare una maggiore complessità operativa. JR East Startup and Platform ha annunciato un'alleanza commerciale e finanziaria nell'agosto 2025 per commercializzare la produzione alimentare circolare basata sull'acquaponica, espandendo al contempo i suoi impianti di acquaponica a 5 siti in tutto il Giappone. Ciò supporta l'idea che il mercato dell'agricoltura verticale si stia espandendo gradualmente verso sistemi alimentari integrati, piuttosto che abbandonare bruscamente l'idroponica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per struttura aziendale: la scala basata sugli edifici persiste, mentre le aziende agricole in container ridefiniscono la flessibilità.
Le fattorie verticali costruite in edifici rappresentavano il segmento più ampio, con una quota del 72.4% del mercato dell'agricoltura verticale nel 2025. Il loro primato è dovuto a una maggiore capacità produttiva, a sistemi climatici più integrati e a un migliore assorbimento dei costi fissi su scala commerciale. Questi progetti tendono inoltre ad attrarre più facilmente capitali istituzionali, poiché i loro modelli operativi sono più chiari rispetto a molte installazioni modulari di dimensioni più ridotte. In pratica, le più grandi strutture costruite in edifici continuano a rappresentare il punto di riferimento per la crescita del mercato dell'agricoltura verticale nelle catene di approvvigionamento metropolitane. Questa posizione ha mantenuto tale struttura al centro della pianificazione commerciale su larga scala.
Le aziende agricole basate su container marittimi sono state la struttura a più rapida crescita e si prevede che cresceranno a un tasso annuo composto del 12.3% nel periodo 2026-2031. Il loro appeal deriva dalla rapidità di implementazione, dalla flessibilità geografica e dal minore impegno richiesto agli operatori che entrano in regioni con scarsa offerta. Il trasferimento, avvenuto nel luglio 2025, degli asset di Freight Farms a Growcer, che includeva oltre 500 siti di aziende agricole in container attive, ha dimostrato che la domanda di sistemi basati su container è persistita anche dopo il fallimento dell'azienda originaria. Il progetto Dubai GigaFarm evidenzia anche l'altro estremo dello spettro dimensionale, con i primi componenti per le 20 torri di crescita iniziali, previste su 200, spediti nel 2025, e un obiettivo di produzione totale di 3,000 tonnellate metriche all'anno. Nel complesso, questi modelli dimostrano che il mercato dell'agricoltura verticale utilizza i formati basati su container e edifici non tanto come sostituti, quanto come strumenti complementari per le diverse fasi di ingresso e di espansione nel mercato.
Per componente: l'illuminazione domina la spesa, mentre il software emerge come leva per i margini di profitto.
Nel 2025, i sistemi di illuminazione rappresentavano la componente principale del mercato dell'agricoltura verticale, con una quota del 34.3% del fatturato totale. Questa posizione riflette il fatto che l'illuminazione rimane sia il principale fattore di crescita per le colture, sia una delle maggiori voci di costo operativo nelle serre. Nel giugno 2025, Signify ha introdotto il suo sistema di illuminazione a LED Philips GreenPower a 4 canali. Il sistema è in grado di erogare fino a 5,150 micromoli al secondo e un'efficienza fino a 4.3 micromoli per joule al 50% della potenza. Data questa struttura dei costi, l'efficienza dell'hardware rimane fondamentale per il miglioramento della redditività nel mercato dell'agricoltura verticale. La quota maggiore in questa categoria, pertanto, riflette sia la necessità di investimenti sia la continua pressione per migliorare l'efficienza fotonica.
Le piattaforme software e di controllo sono state la componente a più rapida crescita e si prevede che aumenteranno a un tasso annuo composto (CAGR) del 13.8% nel periodo 2026-2031. Questo cambiamento dimostra che il mercato dell'agricoltura verticale si sta spostando da una differenziazione incentrata sull'hardware verso la gestione delle colture basata sui dati, l'automazione e il controllo operativo autonomo. Cisco e Planet Farms Holding SpA hanno annunciato nell'aprile 2026 che la loro implementazione utilizza Wi-Fi a 6 gigahertz e backhaul wireless ultra affidabile per supportare migliaia di sensori, robot e telecamere 3D negli impianti italiani dell'azienda. Oishii Farm Corporation, nel 2025, ha acquisito Tortuga AgTech, ampliando le proprie capacità di robotica e ingegneria e scalando il proprio modello di smart farm indoor. Il mercato dell'agricoltura verticale sta quindi puntando sempre più sui sistemi di controllo, sull'integrazione dei dati e sull'automazione per il risparmio di manodopera, per massimizzare i margini di profitto futuri.
Per tipologia di coltura: le verdure a foglia verde rappresentano la principale fonte di reddito, mentre i microgreens guidano la crescita.
Lattuga e verdure a foglia verde rappresentavano la tipologia di coltura più diffusa nel mercato dell'agricoltura verticale, con una quota di mercato del 36.1% nel 2025. Il loro primato è dovuto ai cicli di coltivazione brevi, all'elevata compatibilità con l'idroponica e alla forte sintonia con la domanda di prodotti freschi al dettaglio, che si mantiene stabile. Questa categoria beneficia anche della ripetibilità, un fattore cruciale nei sistemi indoor, dove la costanza della produzione influenza direttamente i rapporti con i rivenditori. In termini pratici, le verdure a foglia verde rimangono il pilastro commerciale del mercato dell'agricoltura verticale, anche se gli operatori stanno sperimentando colture di maggior valore. Ciò mantiene la concentrazione dei ricavi orientata verso colture con profili operativi indoor comprovati.
Le microverdure sono state la tipologia di coltura a più rapida crescita e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13.3% nel periodo 2026-2031. Il loro successo deriva dai brevi periodi di raccolta, dall'uso efficiente dello spazio e dalla forte domanda nei canali di ristorazione di alta gamma, dove è più facile raggiungere prezzi più elevati. GoodLeaf Farms ha dichiarato nel novembre 2025 che la domanda di baby green, microverdure e miscele coltivate in Canada era quasi raddoppiata entro aprile 2025 e che l'azienda aveva raccolto 37.9 milioni di dollari (52 milioni di dollari canadesi) per espandere la capacità produttiva e istituire un centro di ricerca e sviluppo. China News ha inoltre riportato nell'aprile 2026 che la quinta edizione del concorso Pinduoduo e dell'Accademia delle Scienze Agricole di Shanghai ha spostato la sua attenzione sulla coltivazione di fragole a basso costo e commercialmente replicabile in serre, indicando la prossima fase di sviluppo del paniere di colture. Il mercato dell'agricoltura verticale, pertanto, mantiene la sua base di ricavi nelle verdure, espandendosi gradualmente in categorie di specialità premium dove i prezzi possono sostenere la redditività della coltivazione indoor.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Nord America è stato il principale contributore regionale al mercato dell'agricoltura verticale, rappresentando il 41.8% della quota di mercato nel 2025. La regione beneficia di una fitta rete di punti vendita metropolitani, di sistemi consolidati di catena del freddo e di una concentrazione di capitali tecnologici che supportano la scalabilità dell'agricoltura indoor. La società locale Bounti Corporation ha registrato un fatturato di 48.37 milioni di dollari nell'anno fiscale 2025 e serve circa 13,000 punti vendita, a dimostrazione della portata commerciale già raggiunta da alcuni operatori statunitensi. Il Canada continua a rafforzare la sua posizione di hub secondario, con GoodLeaf Farms che ha raccolto 37.9 milioni di dollari (52 milioni di dollari canadesi) nel novembre 2025 per raddoppiare la capacità produttiva dei suoi stabilimenti in Alberta e Quebec e per costruire un nuovo centro di ricerca e sviluppo in Ontario.
La regione Asia-Pacifico è stata il segmento regionale a più rapida crescita nel mercato dell'agricoltura verticale e si prevede che crescerà a un tasso annuo composto (CAGR) del 12.8% nel periodo 2026-2031. La scarsità di terreni, le aspettative in materia di sicurezza alimentare e il maggiore sostegno statale all'agricoltura in strutture protette in Giappone, Cina, Singapore e Corea del Sud stanno plasmando la crescita. Le direttive politiche cinesi per il 2026 supportano formalmente l'ammodernamento dell'agricoltura in strutture protette e l'uso più ampio dell'intelligenza artificiale, dell'Internet delle cose, dei robot e dei droni, rafforzando la base di implementazione a lungo termine nella regione. Anche il Medio Oriente riveste un ruolo strategico importante nel mercato dell'agricoltura verticale, con Bustanica che amplierà la sua presenza commerciale nel settore della vendita al dettaglio, dell'ospitalità e della ristorazione su larga scala nel 2026. Africa e Sud America rimangono aree di opportunità in fase iniziale nel mercato dell'agricoltura verticale, con attività progettuali ancora più limitate e più propense a svilupparsi inizialmente attraverso modelli di nutrizione urbana e modulari su piccola scala, piuttosto che con implementazioni commerciali immediate su larga scala.
Il mercato dell'agricoltura verticale in Europa presenta un quadro più variegato, in quanto la forte domanda dei consumatori di prodotti locali coltivati in ambienti chiusi si scontra con costi energetici elevati e condizioni di finanziamento più restrittive. La Jones Food Company Limited è entrata in amministrazione controllata nell'aprile 2025 dopo ripetuti round di finanziamento da parte di Ocado Group, a dimostrazione di come la pressione sui costi possa vanificare le ambizioni di crescita quando la redditività rimane irraggiungibile. Allo stesso tempo, la regione continua a essere influente nello sviluppo tecnologico, soprattutto per quanto riguarda l'illuminazione, i sistemi di controllo e le piattaforme ingegneristiche legate a Paesi Bassi, Italia e Regno Unito. La collaborazione tra Cisco e Planet Farms Holding SpA, avviata nell'aprile 2026, indica che l'Europa rimane attiva nello sviluppo di infrastrutture per l'agricoltura indoor autonoma e nella prevista espansione geografica verso il Regno Unito e i mercati nordici. L'Europa, pertanto, rimane importante per il mercato dell'agricoltura verticale, ma il suo percorso di crescita dipende maggiormente dai costi energetici e dalla disciplina finanziaria rispetto ad altre regioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dell'agricoltura verticale è altamente frammentato e comprende produttori agricoli, fornitori di tecnologia e piattaforme ibride che integrano le operazioni agricole con la concessione di licenze tecnologiche. Tra le principali aziende produttrici di colture in Nord America figurano 80 Acres Farms Inc. e Gotham Greens Holdings LLC, mentre aziende come Signify NV, ams-OSRAM AG e Intelligent Growth Solutions Limited si concentrano sullo sviluppo di sistemi abilitanti. Di conseguenza, il mercato dell'agricoltura verticale non funziona come una singola categoria di prodotti, poiché la concorrenza si estende alla produzione agricola, alla vendita di attrezzature, al software di controllo, ai sistemi ambientali e allo sviluppo di progetti. Ciò crea un panorama competitivo diversificato e disomogeneo, in cui l'efficienza operativa e la sostenibilità commerciale sono più importanti della sola valutazione.
L'attuale strategia del mercato dell'agricoltura verticale si concentra su un'espansione disciplinata, infrastrutture adattabili e solide partnership a valle. Nel luglio 2025, l'azienda canadese di agricoltura verticale Growcer ha acquisito le attività di Freight Farms, dopo che il pioniere statunitense dell'agricoltura in container aveva presentato istanza di fallimento ai sensi del Chapter 7 all'inizio dello stesso anno. L'acquisizione comprendeva la piattaforma software di Freight Farms, la proprietà intellettuale, la rete di clienti e l'inventario distribuito in oltre 500 sedi agricole in tutto il mondo, evidenziando il consolidamento in atto nel settore dell'agricoltura in ambiente controllato. Inoltre, l'ottimizzazione tecnologica sta acquisendo importanza rispetto a un'espansione aggressiva della superficie coltivata. Nel 2026, Signify NV ha migliorato i suoi sistemi di illuminazione orticola Philips GreenPower, dando priorità all'efficienza energetica e all'ottimizzazione dello spettro per la produzione di ortaggi a foglia. Queste tendenze indicano che il mercato dell'agricoltura verticale attribuisce sempre più valore alla disciplina operativa, all'efficienza energetica e ai modelli di implementazione scalabili rispetto a strategie di crescita rapide e incontrollate.
Le piccole e medie imprese continuano a trovare opportunità nel mercato dell'agricoltura verticale, sebbene il contesto sia diventato più complesso rispetto ai precedenti cicli di investimento. Queste realtà continuano a essere più limitate a seguito di diverse ristrutturazioni di alto profilo. Jones Food Company, in precedenza uno dei maggiori operatori di agricoltura verticale nel Regno Unito, è entrata in amministrazione controllata nell'aprile 2025 a causa degli elevati costi operativi e delle difficoltà nel raggiungere la redditività a lungo termine, nonostante i significativi investimenti del Gruppo Ocado. Tali tendenze indicano che, sebbene il mercato dell'agricoltura verticale rimanga accessibile ai nuovi operatori, fattori come la stabilità finanziaria, l'efficienza energetica e solide relazioni con gli acquirenti sono sempre più cruciali per garantire la sostenibilità delle attività commerciali.
Leader del settore dell'agricoltura verticale
80 Acres Farms Inc.
Gotham Greens Holdings LLC
Società Bounti locale
Significare NV,
ams-OSRAM AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Oishii Farm Corporation ha chiuso la prima tranche di un round di finanziamento di Serie C da 150 milioni di dollari guidato da SPARX Asset Management, con la partecipazione di Nomura Real Estate Development, MISUMI Group e Mizuho Bank. Il capitale è destinato ad espandere la capacità produttiva, integrare la robotica avanzata e finanziare la ricerca e lo sviluppo presso un nuovo Centro di Innovazione Aperta a Hamura City, Tokyo.
- Marzo 2026: Local Bounti Corporation ha ottenuto 15 milioni di dollari tramite un'obbligazione convertibile emessa a favore di un investitore strategico già esistente, come comunicato in un modulo 8-K depositato presso la Securities and Exchange Commission (SEC) statunitense. Il capitale è destinato a finanziare investimenti operativi e ad ampliare la flessibilità finanziaria per la strategia di espansione al dettaglio dell'azienda.
- Gennaio 2026: Elevate Farms Inc. ha completato l'acquisizione di tutti i titoli emessi e in circolazione di Fieldless Farms Inc., dando vita a una delle più grandi aziende canadesi integrate nel settore alimentare a ambiente controllato. L'operazione è stata strutturata per incrementare la capacità produttiva alimentare nazionale in un contesto di mutevoli politiche tariffarie tra Stati Uniti e Canada che incidono sulle importazioni transfrontaliere di prodotti alimentari.
Ambito e metodologia
L'agricoltura verticale è un metodo di coltivazione attraverso il quale le colture vengono coltivate in strati impilati verticalmente. Viene eseguita in un ambiente controllato utilizzando tecniche, come l'acquaponica, l'idroponica e l'aeroponica che non utilizzano il suolo. Il mercato dell'agricoltura verticale è segmentato in base al meccanismo di crescita (aeroponica, idroponica e acquaponica), alla struttura (fattorie verticali basate su edifici e fattorie verticali basate su container), ai componenti (illuminazione, controllo del clima, sensori e altri componenti idroponici), al raccolto (pomodoro, bacche, lattuga e verdure a foglia, peperone, cetriolo, microgreens e altri tipi di raccolto) e alla geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre stime di mercato e previsioni in valore (USD) per i segmenti sopra menzionati.
Attraverso un meccanismo di crescita
| Hydroponics |
| Aeroponica |
| Aquaponics |
Struttura agricola
| Fattorie verticali basate su edifici |
| Fattorie verticali in container |
Per componente
| Sistemi di illuminazione |
| Sistemi di climatizzazione |
| Sensori e dispositivi di monitoraggio |
| Sistemi di irrigazione e fertirrigazione |
| Piattaforme software e di controllo |
| Materiali per strutture agricole e scaffalature per la coltivazione |
Per tipo di coltura
| Lattuga e verdure a foglia |
| Erbe aromatiche |
| Pomodori |
| Bacche |
| Cetrioli |
| Peperoni |
| microgreens |
| Altre colture |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Olanda | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Singapore | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Israele | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Egitto | |
| Resto d'Africa |
| Attraverso un meccanismo di crescita | Hydroponics | |
| Aeroponica | ||
| Aquaponics | ||
| Struttura agricola | Fattorie verticali basate su edifici | |
| Fattorie verticali in container | ||
| Per componente | Sistemi di illuminazione | |
| Sistemi di climatizzazione | ||
| Sensori e dispositivi di monitoraggio | ||
| Sistemi di irrigazione e fertirrigazione | ||
| Piattaforme software e di controllo | ||
| Materiali per strutture agricole e scaffalature per la coltivazione | ||
| Per tipo di coltura | Lattuga e verdure a foglia | |
| Erbe aromatiche | ||
| Pomodori | ||
| Bacche | ||
| Cetrioli | ||
| Peperoni | ||
| microgreens | ||
| Altre colture | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Olanda | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Singapore | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'agricoltura verticale entro il 2031?
Si prevede che il mercato dell'agricoltura verticale raggiungerà i 12.11 miliardi di dollari entro il 2031, rispetto ai 7.53 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 9.98% nel periodo 2026-2031.
Quale meccanismo di coltivazione detiene la quota maggiore nell'agricoltura verticale?
L'idroponica ha rappresentato il segmento più ampio, con il 56.7% del valore totale nel 2025, grazie alla sua lunga storia commerciale e all'ampia compatibilità con diverse colture.
Quale formato di azienda agricola si sta espandendo più rapidamente nell'ambito dell'agricoltura verticale?
Le aziende agricole basate su container marittimi rappresentano la struttura a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 12.3% nel periodo 2026-2031, grazie al loro modello di implementazione flessibile e veloce.
Quale categoria di colture sta crescendo più rapidamente nell'agricoltura verticale?
Le microverdure sono la tipologia di coltura a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 13.3% nel periodo 2026-2031, grazie ai cicli di raccolta brevi e alla forte domanda da parte del settore della ristorazione di alta gamma.
Quale regione è leader oggi nell'agricoltura verticale e quale sta crescendo più rapidamente?
Nel 2025, il Nord America rappresentava la regione più grande con una quota del 41.8%, mentre l'Asia-Pacifico è la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 12.8% nel periodo 2026-2031.
Qual è il principale ostacolo alla redditività dell'agricoltura verticale?
L'elevato consumo di energia elettrica e l'intensità di capitale rimangono l'ostacolo principale, poiché l'illuminazione, il raffreddamento e la deumidificazione comportano ingenti costi operativi negli allevamenti in serra.


