

Dimensioni e quota del mercato del controllo degli accessi dei veicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 18.88 miliardo di dollari |
| Dimensione del mercato (2031) | 33.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.21% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
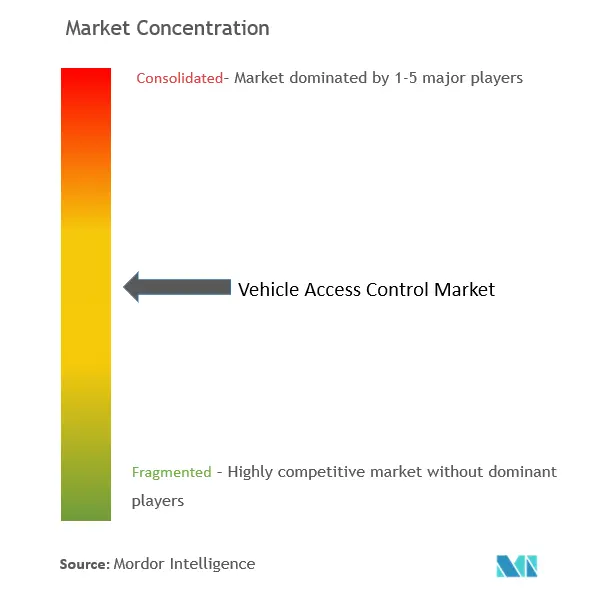
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
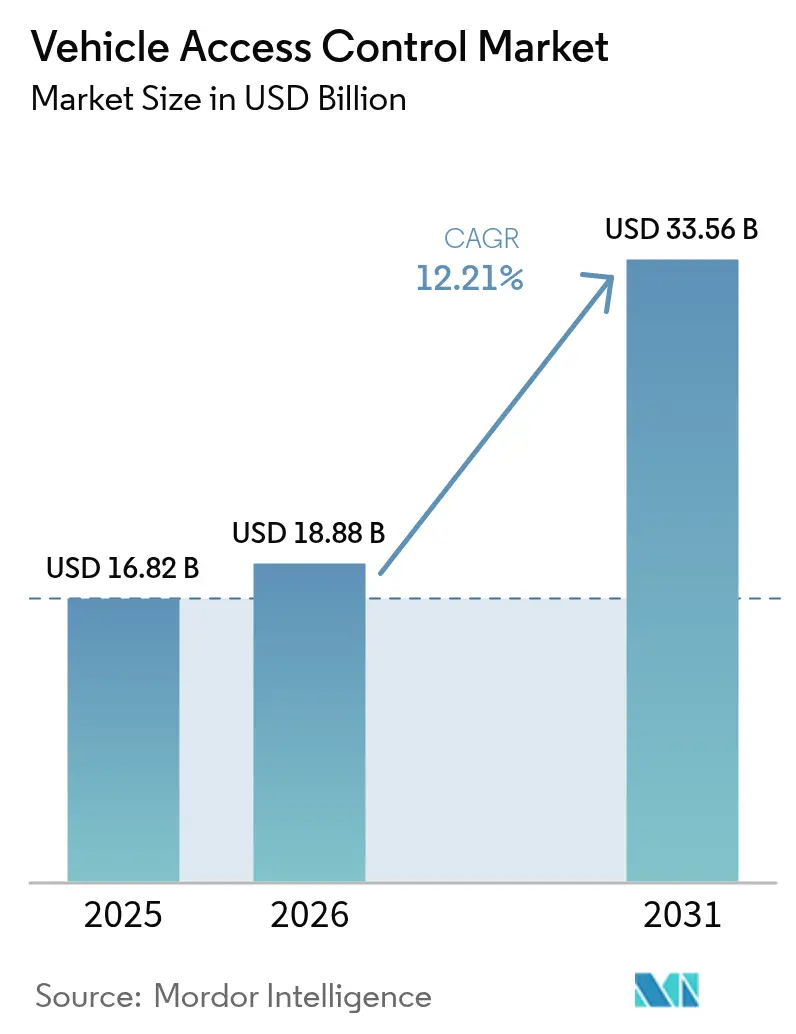
Analisi di mercato del controllo degli accessi dei veicoli di Mordor Intelligence
Si prevede che il mercato dei sistemi di controllo degli accessi veicolari crescerà da 16.82 miliardi di dollari nel 2025 a 18.88 miliardi di dollari nel 2026, per poi raggiungere i 33.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.21% nel periodo 2026-2031. La crescita è trainata da normative più stringenti in materia di sicurezza informatica, dagli incentivi offerti dalle compagnie assicurative per l'analisi antifurto e dalla rapida adozione della tecnologia Ultra-Wideband (UWB) per contrastare gli attacchi di tipo relay. La regione Asia-Pacifico rappresenta il principale motore di crescita in termini di volume e slancio, grazie all'impennata dei veicoli elettrici in Cina e agli incentivi per la produzione in India. L'autenticazione biometrica sta guadagnando terreno a doppia cifra, ma i sistemi RFID e altri sistemi non biometrici mantengono la leadership in termini di volume grazie a catene di fornitura consolidate. Le flotte commerciali e gli operatori di mobilità condivisa sono diventati attori chiave, richiedendo una gestione delle credenziali multiutente che converta l'hardware di accesso in ricavi ricorrenti derivanti dal software. I fornitori di primo livello rimangono influenti, ma gli specialisti di semiconduttori e di sicurezza informatica più innovativi si stanno ritagliando nicchie di mercato difendibili con la crittografia post-quantistica e i chipset con elementi di sicurezza.[1]"Regolamento - 2024/2847 - IT", Parlamento europeo e Consiglio, eur-lex.europa.eu.
Punti chiave del rapporto
- In base al tipo di sistema, nel 67.62 le piattaforme non biometriche hanno detenuto il 2025% della quota di mercato del controllo degli accessi ai veicoli, mentre si prevede che i sistemi biometrici guideranno la crescita con un CAGR del 13.63% entro il 2031.
- In base alla tecnologia, nel 44.95 la tecnologia RFID ha rappresentato il 2025% del mercato del controllo degli accessi ai veicoli, mentre si prevede che la tecnologia UWB crescerà a un CAGR del 18.05% entro il 2031.
- Per tipologia di veicolo, le autovetture hanno conquistato una quota di fatturato del 63.74% nel 2025; i veicoli per la mobilità condivisa e le flotte stanno crescendo a un CAGR del 13.98% entro il 2031.
- In base all'utente finale, nel 70.78 le soluzioni installate dagli OEM rappresentavano il 2025% della quota di mercato del controllo degli accessi ai veicoli, ma gli operatori di flotte e di mobilità condivisa registrano il CAGR più elevato, pari al 15.29%, fino al 2031.
- Per canale di vendita, le transazioni dirette all'OEM hanno rappresentato il 65.11% delle dimensioni del mercato del controllo degli accessi ai veicoli nel 2025, mentre l'e-commerce e gli aggiornamenti aftermarket stanno crescendo a un CAGR del 15.43%.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 42.87% nel 2025 e mantiene il CAGR più rapido, pari al 13.12%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del controllo degli accessi ai veicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di veicoli connessi | + 2.5% | Globale, con APAC e Nord America leader nell'adozione | Medio termine (2-4 anni) |
| Spingere verso le piattaforme Key-as-a-Service | + 1.8% | Nord America e UE, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Incentivi assicurativi per l'analisi antifurto integrata | + 1.2% | Mercati principali del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Regolamento UE "Digit-Key" | + 0.9% | Primarie UE, ricadute sugli standard globali | Medio termine (2-4 anni) |
| Programmi di consegna al buio per l'e-commerce | + 0.7% | Centri urbani a livello globale, guidati da Nord America e Cina | A breve termine (≤ 2 anni) |
| Passaggio ai chipset Secure Element integrati | + 0.6% | Impatto sulla catena di fornitura globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di veicoli connessi e autonomi
Le architetture connesse hanno elevato il controllo degli accessi, passando dal semplice accesso al gateway di autenticazione principale per aggiornamenti over-the-air, diagnostica e coordinamento autonomo. Digital Key Plus di BMW dimostra come la consapevolezza spaziale basata sulla tecnologia UWB consenta il parcheggio e la ricarica automatizzati, prevenendo al contempo gli attacchi relay.[2]"BMW Digital Key Plus Ultra-Wideband", BMW Group, bmw.com Man mano che il Car Connectivity Consortium codifica l'UWB in Digital Key 3.0, gli OEM possono giustificare prezzi unitari più elevati per un posizionamento sicuro, accelerando l'adozione nei segmenti premium e di mercato di massa.
Gli OEM spingono verso le piattaforme Key-as-a-Service
Le chiavi digitali basate su abbonamento trasformano i margini hardware una tantum in ricavi ricorrenti dal cloud. La soluzione CoSmA di Continental consente la gestione del ciclo di vita delle credenziali multi-OEM, supportando aggiornamenti dinamici delle funzionalità che monetizzano i livelli di convenienza. Questo modello riduce i costi logistici dei portachiavi e supporta la mobilità condivisa fornendo e revocando le credenziali in tempo reale.
Incentivi assicurativi per l'analisi antifurto integrata
Le compagnie assicurative ora collegano gli sconti sui premi all'analisi in tempo reale dei furti. La collaborazione di Hyundai con AAA offre tariffe più basse una volta che il software aggiornato blocca gli exploit di clonazione delle chiavi.[3]"Comunicato stampa Hyundai", Hyundai Motor America, hyundainews.comLa riduzione del rischio nella sottoscrizione genera un ROI immediato sia per gli OEM che per i consumatori, stimolando interventi di retrofitting aftermarket che integrino l'analisi comportamentale.
Regolamento UE “Digit-Key” che impone credenziali OTA a prova di manomissione
Il Cyber Resilience Act del 2024 obbliga i fornitori di sistemi di controllo degli accessi ai veicoli a integrare moduli di sicurezza hardware che autentichino il software durante l'intero ciclo di vita del veicolo.[4]"Cyber Resilience Act: una nuova era nella sicurezza informatica dei prodotti", TÜV SÜD, tuvsud.comI costi di conformità premiano le aziende con pipeline di sicurezza informatica mature e hanno ripercussioni a livello globale perché i fornitori standardizzano le regole più severe per semplificare l'implementazione della piattaforma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'escalation della sicurezza informatica e degli exploit zero-day | -1.4% | Globale, con un impatto maggiore nei mercati dei veicoli connessi | A breve termine (≤ 2 anni) |
| Elevato costo BOM per i moduli premium | -0.8% | Mercati sensibili ai costi, in particolare le economie emergenti | Medio termine (2-4 anni) |
| Consolidamento dell'architettura E/E per l'automotive | -0.6% | Mercati sviluppati con canali di assistenza post-vendita consolidati | A lungo termine (≥ 4 anni) |
| Standard di credenziali frammentati che ritardano la fiducia V2X | -0.5% | Globale, con variazioni regionali nell'implementazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità della sicurezza informatica in aumento e exploit zero-day
Gli strumenti open source ora clonano otto protocolli di auto senza chiave remota, di cui uno completamente compromesso secondo una ricerca del MIT. La rapida evoluzione degli attacchi supera i cicli di patch automobilistiche, mantenendo alta l'ansia dei consumatori e invitando a una supervisione più rigorosa. Il precedente bypass della chiave telefonica CVE-2022-37709 di Tesla esemplifica come anche i progetti di fascia alta possano essere compromessi a pochi mesi dal lancio.
Elevato costo BOM per moduli biometrici premium
I circuiti integrati per impronte digitali qualificati per il settore automobilistico costano dai 50 ai 100 dollari in più per veicolo, con un impatto negativo sui margini nei segmenti sensibili al prezzo. L'ulteriore elaborazione sicura fa lievitare i budget, limitandone l'utilizzo ai modelli di lusso, mentre le auto di serie continuano a utilizzare RFID o NFC.
Analisi del segmento
Per tipo di sistema: i progetti biometrici sfidano il predominio non biometrico
Le soluzioni non biometriche hanno mantenuto una posizione di forza del 67.62% nel 2025, trainate dai prezzi maturi di RFID e NFC e dalle catene di fornitura consolidate. Le alternative biometriche, tuttavia, stanno trainando il mercato del controllo degli accessi ai veicoli con un CAGR del 13.63%, poiché le impronte digitali e il riconoscimento facciale stanno riscontrando un rapido successo nelle auto di lusso. I progetti pilota degli OEM dimostrano che i moduli biometrici riducono drasticamente le denunce di furto, rafforzando gli sconti assicurativi che eliminano parte del premio di costo.
L'adozione su larga scala rimane limitata dal costo dei sensori e dalle normative sulla privacy, eppure oltre 100 case automobilistiche e Tier-1 stanno prototipando gateway biometrici. Al CES 2025 di Continental presenterà un sistema integrato di identificazione facciale con monitoraggio dei parametri vitali per rilevare occupanti non autorizzati, preannunciando un futuro in cui il controllo degli accessi fungerà anche da piattaforma di sicurezza.
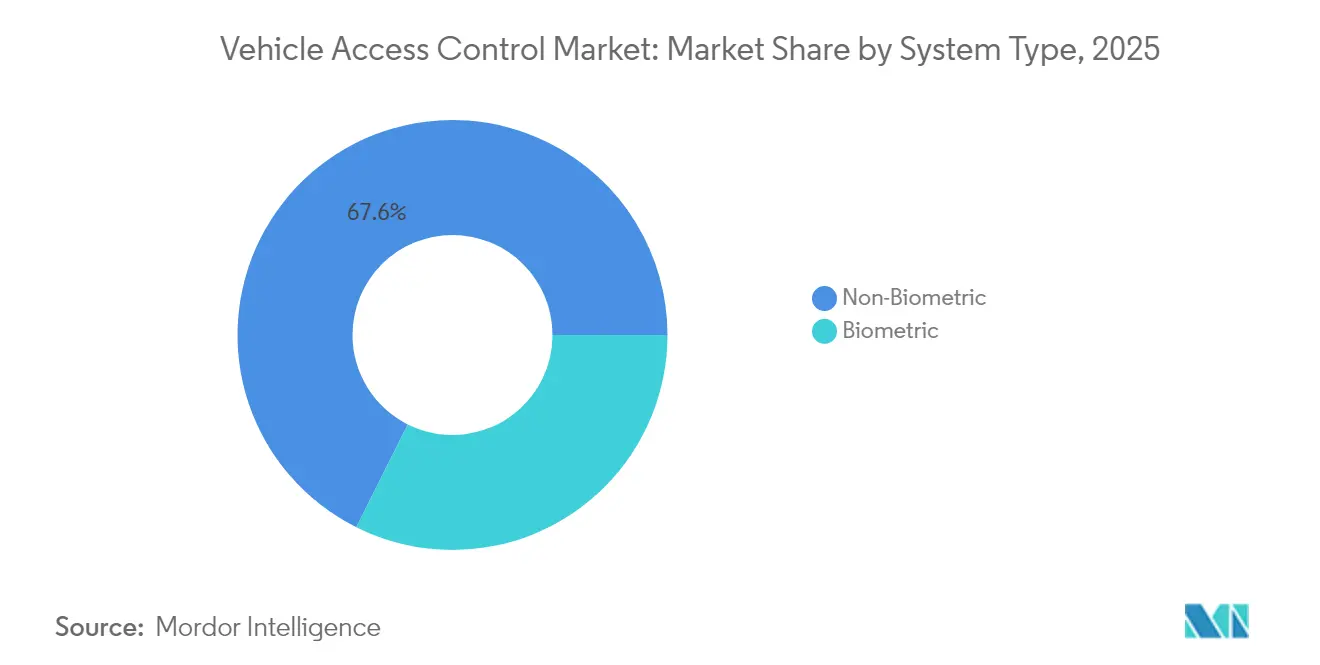
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: l'ondata di UWB sconvolge la leadership RFID
L'RFID ha mantenuto il 44.95% del fatturato del 2025, ma il CAGR del 18.05% dell'UWB sta ridefinendo l'arco competitivo del mercato del controllo degli accessi ai veicoli. BMW, Volkswagen e Hyundai integrano l'UWB per creare zone di sicurezza centimetriche che bloccano gli attacchi di amplificazione del segnale. L'innovazione nei semiconduttori, come il chip NCJ29D5 di NXP, riduce gli ostacoli all'integrazione e spinge l'UWB verso il mercato più basso.
Bluetooth e NFC persistono laddove i limiti di costo sono importanti o si preferisce il contatto fisico, ad esempio nei punti di raccolta dei servizi di car sharing. Wi-Fi e rete cellulare consentono la sincronizzazione delle credenziali in background, anziché lo sblocco immediato.
Per tipo di veicolo: le flotte rompono gli schemi delle autovetture
Le autovetture hanno generato il 63.74% del fatturato del 2025; tuttavia, i veicoli per flotte e per la mobilità condivisa sono i nuovi motori di crescita, con un CAGR del 13.98%. Gli operatori di flotte apprezzano l'audit delle credenziali, l'autenticazione dei conducenti e i trigger di manutenzione automatizzati, monetizzando i dati di accesso in modi non possibili per i proprietari privati. Keystone di Irdeto illustra chiavi a grana fine gestite dal cloud che alimentano i log di conformità, un'esigenza fondamentale nella logistica dell'ultimo miglio.
L'adozione commerciale stimola inoltre il riconoscimento facciale per registrare i turni degli autisti e collegare l'accesso al punteggio telematico per l'ottimizzazione assicurativa. Veicoli più grandi, come i camion pesanti, integrano il controllo degli accessi in unità di controllo di dominio più ampie, aprendo la strada al platooning e al trasporto merci autonomo.
Per l'utente finale: la mobilità condivisa ridefinisce le priorità di integrazione
L'hardware installato dagli OEM ha raggiunto il 70.78% nel 2025, poiché l'integrazione in fabbrica semplifica la convalida della garanzia e della sicurezza funzionale. Tuttavia, i clienti di mobilità condivisa e flotte sono quelli che registrano la crescita più rapida, con un CAGR del 15.29%, richiedendo piattaforme API-ready in grado di consegnare e revocare le chiavi per ogni viaggio. La suite di chiavi digitali di WirelessCar supporta flussi di lavoro così dinamici, riducendo la logistica dei portachiavi e consentendo la monetizzazione delle fasce orarie dei veicoli.
I retrofit aftermarket rimangono rilevanti nelle regioni in cui le flotte più vecchie richiedono rapidamente i benefici assicurativi. I moduli Secure Element che abbinano i pin del bus CAN con Bluetooth Low Energy offrono ai veicoli più vecchi una difesa moderna senza dover rifare completamente il cablaggio E/E. Tuttavia, il continuo consolidamento dei controller di dominio dei veicoli potrebbe ridurre i nodi aftermarket indirizzabili nel lungo termine.
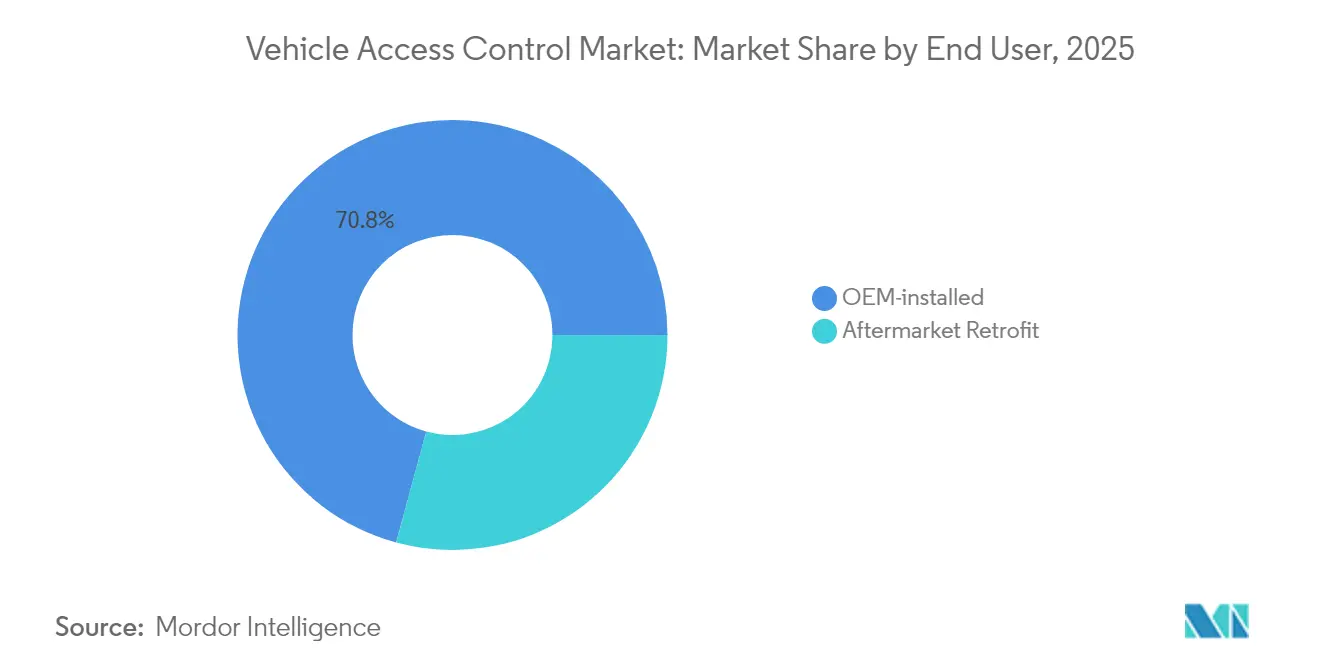
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: Aggiornamenti online delle condotte di pressione di livello 1
Le vendite dirette ai programmi OEM hanno rappresentato il 65.11% del fatturato del 2025. L'elettrificazione dei veicoli e l'elaborazione centralizzata rafforzano i lunghi cicli di progettazione che favoriscono gli operatori storici di livello 1. Eppure, l'aftermarket sta fiorendo con un CAGR del 15.43%, poiché i consumatori acquistano kit online per ottenere sconti assicurativi. Connettori diagnostici unificati e cablaggi plug-and-play semplificano l'installazione fai-da-te, una tendenza particolarmente evidente nell'aftermarket indiano.
Nel tempo, i veicoli software-defined potrebbero ricentralizzare le credenziali di accesso all'interno dei controller zonali, limitando la fattibilità di kit drop-in. I fornitori stanno rispondendo con servizi di gestione delle chiavi cloud-first che operano al di sopra del livello hardware, preservando la pertinenza dell'aftermarket in un mondo basato su centraline consolidate.
Analisi geografica
Mercato dei sistemi di controllo degli accessi veicolari nella regione Asia-Pacifico
La quota del 42.87% del mercato del controllo degli accessi ai veicoli nell'area Asia-Pacifico nel 2025 è radicata in un forte volume di veicoli elettrici e in una catena di fornitura integrata che si estende dai semiconduttori all'assemblaggio finale. Gli 8 milioni di veicoli elettrici venduti in Cina nel 2024 richiedevano chiavi sicure in grado di coordinarsi con l'infrastruttura di ricarica, mentre la spinta produttiva interna dell'India alimenta la domanda di moduli a costi ottimizzati, alimentando una crescita del 13.12% di CAGR fino al 2031. Giappone e Corea del Sud guidano l'innovazione nei semiconduttori: Renesas e Samsung forniscono microcontrollori sicuri che supportano i sistemi di sicurezza delle credenziali di nuova generazione.
Mercato nordamericano dei sistemi di controllo degli accessi veicolari
Il Nord America registra una crescita costante, sfruttando l'elevata densità di veicoli e solidi segmenti premium che pagano facilmente l'aggiunta di tecnologie biometriche e UWB. Le linee guida NHTSA e gli incentivi delle compagnie assicurative si uniscono per standardizzare standard di sicurezza più elevati. La leadership della regione nelle flotte di ride-hailing e e-commerce accelera la sperimentazione di credenziali multiutente, plasmando le funzionalità globali del software-as-a-service.
Mercato europeo del controllo degli accessi veicolari
La crescita in Europa è moderata, ma la severità normativa supera quella netta. Il Cyber Resilience Act consolida l'aggiornamento OTA a prova di manomissione e la prontezza post-quantistica come requisiti ticket-to-play. Il rebranding di Continental in Aumovio e la svolta verso gli ecosistemi software riflettono il modo in cui i fornitori si adattano alla domanda guidata dalla regolamentazione. Gli OEM spesso certificano prima gli standard UE e adottano la stessa architettura in tutto il mondo, rendendo la posizione politica europea un indicatore globale.


Panorama normativo
I fornitori di sistemi di controllo degli accessi ai veicoli vengono sempre più spesso coinvolti in regimi di sicurezza informatica e di conformità del ciclo di vita del software a livello di veicolo, che considerano le chiavi digitali, l'autenticazione OTA e l'accesso ai dati del veicolo come parte di un sistema di sicurezza gestito. Il Regolamento UNECE n. 155 delle Nazioni Unite impone alle case automobilistiche di adottare un Sistema di Gestione della Sicurezza Informatica (CSMS) che copra i rischi, inclusi i percorsi di accesso, mentre la disciplina degli aggiornamenti software si allinea al Regolamento ONU 156 attraverso la norma ISO 24089:2023 (modificata nel 2024) per l'ingegneria degli aggiornamenti software in termini di verifica, convalida e controlli di sicurezza informatica.
Nell'Unione Europea, il Regolamento delegato (UE) 2026/699 della Commissione (adottato il 23 marzo 2026) inasprisce i requisiti relativi all'accesso bidirezionale standardizzato e sicuro alle informazioni OBD e di riparazione/manutenzione dei veicoli per gli operatori indipendenti, collegando le interfacce di accesso alle aspettative in materia di sicurezza informatica. Il regolamento indirizza inoltre i produttori e le catene di strumenti verso controlli di sicurezza riconosciuti, con aspettative di conformità che si estendono a standard come TISAX o ISO 27001 entro dicembre 2026. Ciò innalza il livello di base per la gestione sicura delle credenziali tra OEM, fornitori di primo livello e ecosistemi di strumenti diagnostici.
Analisi della catena del valore
La catena del valore si estende dai semiconduttori e sensori sicuri (elementi di sicurezza, microcontrollori, lettori NFC, radio BLE, ricetrasmettitori e antenne UWB) all'integrazione di primo livello nei controller del dominio corporeo e nelle architetture E/E dei veicoli, per poi arrivare ai sistemi backend OEM che gestiscono il provisioning e la revoca delle credenziali. La distribuzione delle chiavi digitali si basa sempre più su infrastrutture di gestione del ciclo di vita delle chiavi, inclusi server di tracciamento delle chiavi in cloud e flussi di lavoro di gestione delle chiavi/PKI OEM che supportano l'emissione, la condivisione e i registri di controllo per flotte e mobilità condivisa.
L'interoperabilità e la certificazione fungono da livello di coordinamento lungo tutta la catena. Il programma di certificazione Digital Key del Car Connectivity Consortium (CCC) copre NFC, Bluetooth LE e UWB e, nel 2025, il CCC ha certificato 115 prodotti, tra cui case automobilistiche e attori dell'ecosistema come NIO, XPENG, Zhejiang Geely Holding Group (che comprende marchi come Volvo, Polestar, ZEEKR, Lynk & Co., smart e Lotus), Mahindra & Mahindra e Hyundai. Questa spinta verso la certificazione sta spostando l'attenzione dei fornitori dai moduli hardware autonomi verso stack integrati che combinano la misurazione sicura della distanza, il software di localizzazione e la gestione delle credenziali in linea con i requisiti del CCC.
Panorama competitivo
Una moderata frammentazione caratterizza il mercato del controllo degli accessi ai veicoli. Continental AG e Robert Bosch GmbH sfruttano entrambe relazioni OEM decennali, integrando chiavi con sistemi di accensione, infotainment e sistemi ADAS per una maggiore efficienza in termini di costi. Valeo e Huf ampliano i portafogli UWB per assicurarsi posizioni di secondo livello, mentre fornitori di chipset come NXP e Infineon si stanno espandendo a monte con soluzioni a elementi sicuri che colmano le lacune nei relè.
I disruptor sfruttano lo spazio vuoto nella convergenza tra sicurezza informatica e controllo degli accessi. SEALSQ offre TPM post-quantum-ready, risolvendo problemi di conformità crittografica a lungo termine per gli OEM. Le collaborazioni tra il Consorzio FiRa e il Consorzio per la connettività automobilistica accelerano gli standard, premiando i primi utilizzatori con il prestigio dell'interoperabilità. La strategia competitiva si orienta verso il software, mentre l'orchestrazione delle credenziali cloud blocca i ricavi ben oltre l'EBIT hardware.
La propensione alle acquisizioni rimane elevata, mentre i Tier-1 colmano le lacune software. Il lancio di Perfectly Keyless per autovetture di Bosch dimostra l'integrazione verticale, mentre Continental investe nel rilevamento degli occupanti basato sull'intelligenza artificiale per unire personalizzazione e sicurezza. La corsa ora si concentra sulla garanzia di fiducia end-to-end, dalla radice di silicio al cloud OTA, prima che le funzionalità di guida autonoma impongano una certificazione di sicurezza formale.
Leader del settore del controllo degli accessi dei veicoli
-
Continental AG
-
Lear Corporation
-
Robert Bosch GmbH
-
Corporazione Denso
-
Valeo SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Robert Bosch GmbH e NIO Inc. hanno annunciato un accordo di cooperazione strategica per collaborare sulle tecnologie chiave dei veicoli elettrici intelligenti, tra cui l'elettronica di bordo e i sistemi correlati. Una maggiore integrazione tra l'elettronica di bordo e i sottosistemi di accesso con funzionalità di sicurezza favorisce una più ampia diffusione delle funzioni di gestione delle chiavi digitali e delle credenziali all'interno delle architetture centralizzate dei veicoli.
- Giugno 2025: Continental AG ha iniziato a fornire il suo sistema di accesso intelligente CoSmA per l'Audi Q6 e-tron, utilizzando la tecnologia a banda ultralarga (UWB) e il Bluetooth Low Energy (BLE) per l'accesso al veicolo tramite dispositivi intelligenti. L'acquisizione del contratto di fornitura per la produzione conferma la combinazione UWB più BLE come soluzione anti-attacco a relè di uso comune e rafforza la posizione di Continental nei programmi di allestimento in fabbrica per piattaforme di veicoli elettrici premium.
- Aprile 2024: Le tecnologie Continental, tra cui la soluzione di accesso basata su dispositivi intelligenti CoSmA con UWB, sono state messe in evidenza in relazione alla Mercedes-Benz Classe E. L'implementazione da parte degli OEM a questo livello indica una maggiore accettazione dell'accesso incentrato sullo smartphone come funzionalità di piattaforma, aumentando la domanda di elementi di sicurezza, componenti di rilevamento e servizi di back-end per la gestione del ciclo di vita delle credenziali.


Ambito del rapporto sul mercato globale del controllo degli accessi ai veicoli
Il controllo degli accessi dei veicoli è un sistema di rilevamento di prossimità che consente l'accesso controllato e la sicurezza di tutti i veicoli sul posto, utilizzando diverse tecnologie senza contatto come Bluetooth, Near Field Communications e altre.
Il mercato del controllo dell’accesso dei veicoli è segmentato in tipo di sistema, tecnologia, tipo di veicolo e area geografica. In base al tipo di sistema, il mercato è segmentato in biometrico e non biometrico. In base alla tecnologia, il mercato è segmentato in comunicazioni a campo vicino (NFC), Bluetooth, RFID e altre tecnologie. In base al tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (USD).
| biometrico | Riconoscimento delle impronte digitali |
| Riconoscimento facciale | |
| Riconoscimento dell'iride/retina | |
| Non biometrico | Tag e lettore RFID |
| NFC / Bluetooth a basso consumo energetico | |
| Portachiavi / Smart Card |
| RFID |
| Bluetooth |
| NFC |
| Banda ultralarga (UWB) |
| Wi-Fi/Cellulare |
| Veicoli passeggeri | Hatchback |
| Berlina | |
| SUV / Crossover | |
| Veicoli commerciali | Veicoli commerciali leggeri |
| Camion pesanti e autobus |
| Installato dall'OEM |
| Retrofit aftermarket |
| Direttamente all'OEM |
| Fornitura di livello 1 |
| e-Commerce / Aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Tipo di sistema | biometrico | Riconoscimento delle impronte digitali |
| Riconoscimento facciale | ||
| Riconoscimento dell'iride/retina | ||
| Non biometrico | Tag e lettore RFID | |
| NFC / Bluetooth a basso consumo energetico | ||
| Portachiavi / Smart Card | ||
| Tecnologia | RFID | |
| Bluetooth | ||
| NFC | ||
| Banda ultralarga (UWB) | ||
| Wi-Fi/Cellulare | ||
| Tipo di veicolo | Veicoli passeggeri | Hatchback |
| Berlina | ||
| SUV / Crossover | ||
| Veicoli commerciali | Veicoli commerciali leggeri | |
| Camion pesanti e autobus | ||
| Utente finale | Installato dall'OEM | |
| Retrofit aftermarket | ||
| Canale di vendita (segmentazione incrociata) | Direttamente all'OEM | |
| Fornitura di livello 1 | ||
| e-Commerce / Aftermarket | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato del controllo degli accessi ai veicoli?
Nel 18.88 il mercato del controllo degli accessi ai veicoli varrà 2026 miliardi di dollari, per poi raggiungere i 33.56 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato del controllo degli accessi ai veicoli?
L'area Asia-Pacifico è in testa con una quota di mercato del 42.87% nel 2025 e registra il CAGR più rapido, pari al 13.12% fino al 2031.
Perché la tecnologia Ultra-Wideband sta guadagnando terreno?
La tecnologia UWB offre un posizionamento a livello centimetrico che blocca gli attacchi relay, generando un CAGR del 18.05% e sfidando il predominio dell'RFID.
In che modo le compagnie assicurative influenzano l'adozione?
Gli sconti premium per i veicoli dotati di analisi antifurto rendono i sistemi di accesso avanzati economicamente interessanti, accelerandone l'adozione.
Quale segmento sta crescendo più velocemente in base all'utente finale?
Gli operatori di flotte e di mobilità condivisa stanno crescendo a un CAGR del 15.29% poiché necessitano di una gestione delle credenziali in tempo reale.
Quali cambiamenti normativi influenzano il mercato?
Il Cyber Resilience Act dell'UE impone credenziali over-the-air a prova di manomissione, imponendo aggiornamenti di conformità globale nei nuovi sistemi.
Pagina aggiornata l'ultima volta il:



