

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 421.23 miliardo di dollari |
| Dimensione del mercato (2031) | 598.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
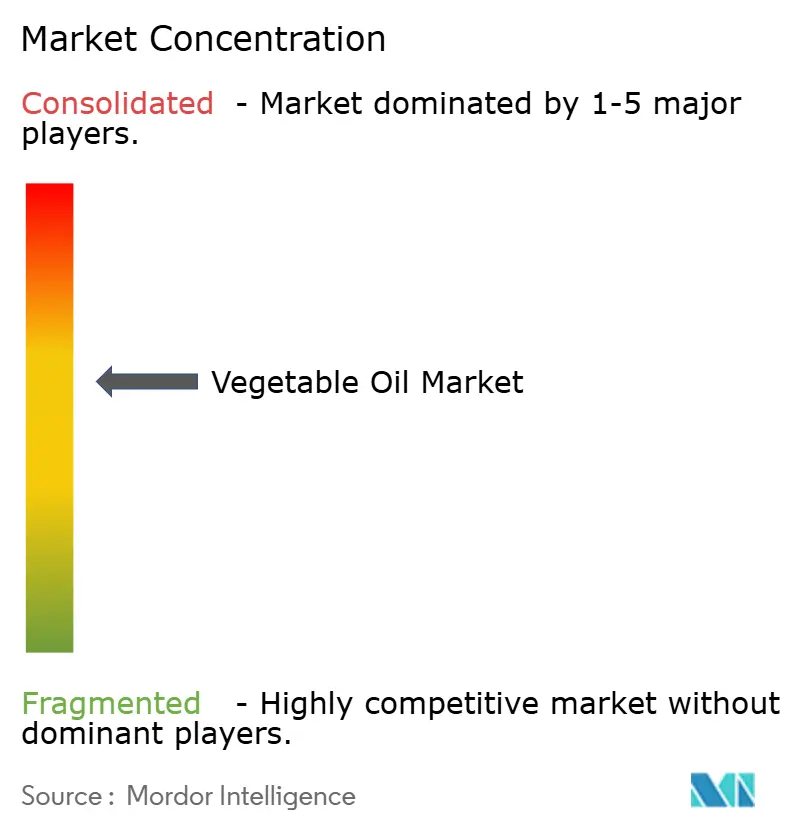
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli oli vegetali di Mordor Intelligence
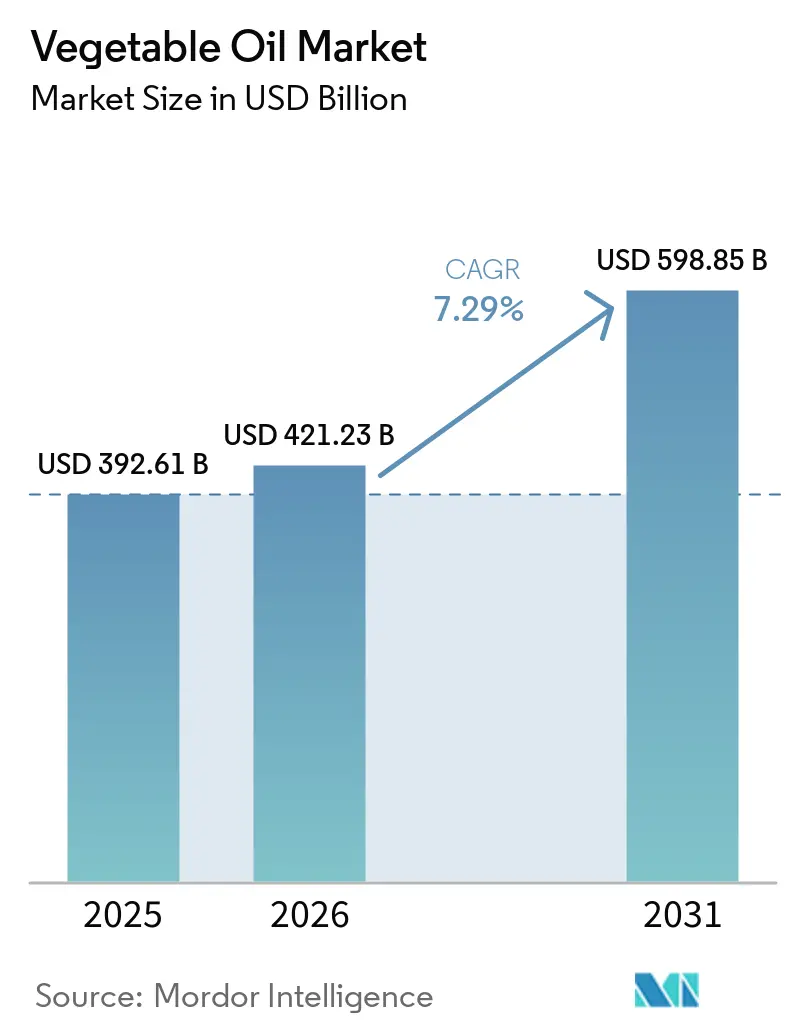
Il mercato degli oli vegetali è stato valutato a 392.61 miliardi di dollari nel 2025 e si prevede che raggiungerà i 421.23 miliardi di dollari nel 2026 e i 598.85 miliardi di dollari entro il 2031, registrando un CAGR del 7.29% nel periodo dal 2026 al 2031. Questa crescita è trainata principalmente dalla crescente adozione di diete a base vegetale, in cui gli oli vegetali svolgono un ruolo cruciale come fonti di grassi essenziali per la cucina casalinga e gli alimenti trasformati. Inoltre, l'urbanizzazione e i cambiamenti negli stili di vita stanno aumentando la domanda di cibi pronti. Allo stesso tempo, la crescente consapevolezza della sostenibilità, della tracciabilità e dell'approvvigionamento responsabile sta trasformando le pratiche di produzione e approvvigionamento, portando a investimenti in catene di approvvigionamento certificate, tracciabili e a deforestazione zero. Infine, i progressi nelle tecnologie di lavorazione stanno migliorando la qualità, la stabilità e le prestazioni funzionali dell'olio, consentendo ai produttori di soddisfare standard sanitari e ambientali più rigorosi senza compromettere l'efficienza operativa.
Punti chiave del rapporto
- Per tipologia, l'olio di palma ha dominato il mercato degli oli vegetali con una quota del 28.63% nel 2025, mentre si prevede che l'olio di girasole crescerà a un CAGR del 7.31% entro il 2031.
- Per loro natura, i prodotti convenzionali hanno assorbito il 93.56% delle vendite del 2025; si prevede che il segmento biologico crescerà a un CAGR del 9.12% fino al 2031.
- Per tipologia di imballaggio, le bottiglie hanno rappresentato il 41.32% del fatturato nel 2025, mentre si prevede che le buste cresceranno a un CAGR del 7.34%, trainate dall'e-commerce e dalla domanda di confezioni monodose.
- Per canale di distribuzione, il commercio al dettaglio ha rappresentato il 61.67% del fatturato del 2025, ma si prevede che l'HoReCa registrerà un CAGR dell'8.36% con la normalizzazione dell'attività di ristorazione.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 48.76% del valore del 2025 e manterrà la leadership con un CAGR dell'8.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli oli vegetali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La consapevolezza della salute spinge a preferire gli oli di oliva e di girasole. | + 1.2% | Globale, con la più forte adozione in Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Crescente spostamento verso diete a base vegetale | + 1.0% | Globale, guidato dai centri urbani nell'Asia-Pacifico, nel Nord America e nell'Europa occidentale | Medio termine (2-4 anni) |
| L'urbanizzazione determina una maggiore domanda di olio commestibile | + 1.5% | Nucleo dell'Asia-Pacifico (India, Cina, Indonesia, Vietnam), con ricaduta sull'Africa subsahariana e sull'America Latina | A lungo termine (≥ 4 anni) |
| Aumentare la consapevolezza della sostenibilità e della tracciabilità | + 0.7% | L'Europa e il Nord America sono in testa; l'Asia-Pacifico segue per conformità al mercato di esportazione | Medio termine (2-4 anni) |
| Innovazione nelle tecnologie di lavorazione e raffinazione del petrolio | + 0.8% | Globale, con adozione anticipata in Nord America, Europa e strutture avanzate nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| La crescita dell’industria alimentare e del fast food spinge il consumo di petrolio | + 1.3% | Globale, con rapida espansione nell'area Asia-Pacifico e nel Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Sostituzione dei grassi animali per motivi di salute
La crescente attenzione alla salute rimane un fattore chiave che guida il mercato globale degli oli vegetali, influenzando significativamente le preferenze dei consumatori per l'olio d'oliva e l'olio di girasole rispetto ai grassi tradizionali e agli oli altamente saturi. La maggiore consapevolezza del legame tra grassi alimentari, salute cardiovascolare, gestione del colesterolo e benessere generale ha accelerato il passaggio a oli riconosciuti per i loro benefici per la salute del cuore e per i profili nutrizionali superiori. L'olio d'oliva, in particolare le varietà extravergine, è molto apprezzato per il suo forte legame con la dieta mediterranea, il suo elevato contenuto di grassi monoinsaturi e gli antiossidanti naturali che favoriscono la salute generale e la longevità. Allo stesso modo, l'olio di girasole è ampiamente preferito per il suo basso contenuto di grassi saturi, l'alto contenuto di vitamina E e il sapore delicato, che lo rendono una scelta versatile e pratica per l' uso quotidiano in cucina . Questa trasformazione guidata dalla salute non solo sta rimodellando i modelli di consumo delle famiglie, ma sta anche spingendo i produttori alimentari a riformulare i prodotti, allineandosi alle crescenti richieste dei consumatori di alternative più sane, trasparenza delle etichette e riduzione del contenuto di grassi saturi.
Crescente spostamento verso diete a base vegetale
Il crescente passaggio a diete a base vegetale è un fattore determinante nel mercato globale degli oli vegetali, poiché i consumatori sostituiscono sempre più i grassi di origine animale con alternative vegetali nella cottura e negli alimenti trasformati. La crescente adozione di abitudini alimentari vegetariane, vegane e flessibili ha posizionato gli oli vegetali come fonti chiave di grassi alimentari, essenziali per la preparazione di pasti a base vegetale, sostituti della carne, alternative ai latticini e prodotti pronti al consumo. Le diete a base vegetale enfatizzano ingredienti senza colesterolo, sostenibili e di provenienza etica, allineando gli oli vegetali alle preferenze dei consumatori in termini di salute, sostenibilità ambientale e formulazioni a etichetta pulita. Questa tendenza alimentare sta diventando mainstream, sostenendo una crescita sostenuta della domanda. Ad esempio, secondo il Good Food Institute, il 59% delle famiglie statunitensi ha acquistato alimenti a base vegetale nel 2024, a dimostrazione della rapida normalizzazione del consumo di prodotti a base vegetale. Questa base di consumatori in espansione sta determinando un maggiore utilizzo di oli vegetali nelle alternative vegetali alla carne, nelle creme spalmabili senza latticini, nei prodotti da forno vegani e nei piatti pronti, dove gli oli svolgono un ruolo funzionale essenziale.
L'urbanizzazione determina una maggiore domanda di olio commestibile
L'urbanizzazione è un fattore chiave che determina l'aumento della domanda di oli commestibili nel mercato globale degli oli vegetali. La migrazione della popolazione verso le aree urbane influenza significativamente le abitudini alimentari, le pratiche di cottura e i modelli di consumo alimentare. Gli stili di vita urbani sono spesso associati a una maggiore dipendenza da alimenti trasformati, pasti pronti, ristoranti fast food e piattaforme di consegna a domicilio, che utilizzano ampiamente oli vegetali per friggere, cuocere al forno e preparare cibi su larga scala. Con le famiglie urbane che devono affrontare vincoli di tempo e spazi abitativi limitati, si sta verificando un passaggio dai tradizionali metodi di cottura a basso contenuto di olio a cibi più pratici e preparati commercialmente, con conseguente aumento del consumo pro capite di oli vegetali. Ad esempio, secondo la Banca Mondiale, il 57.7% della popolazione mondiale risiedeva in aree urbane nel 2024, rispetto al 57.34% nel 2023, riflettendo la tendenza costante alla migrazione urbana.[1]Fonte: Banca Mondiale, "Percentuale della popolazione mondiale che vive in aree urbane o rurali", worldbank.org Questa popolazione urbana in espansione determina una domanda costante di oli vegetali non solo nelle famiglie, ma anche nella ristorazione collettiva, nelle mense aziendali, nei mercati di street food e nelle cucine virtuali, diffuse nelle città densamente popolate. Inoltre, i consumatori urbani spesso abbracciano cucine diverse e formati alimentari internazionali, molti dei quali richiedono quantità significative di olio, aumentando ulteriormente i livelli di consumo.
Aumentare la consapevolezza della sostenibilità e della tracciabilità
La crescente consapevolezza della sostenibilità e della tracciabilità è un fattore trainante significativo per il mercato globale degli oli vegetali. Consumatori, autorità di regolamentazione e acquirenti multinazionali richiedono sempre più trasparenza in merito all'origine, all'impatto ambientale, ai rischi di deforestazione e alle pratiche agricole etiche. Questa richiesta incoraggia i produttori di oli vegetali a implementare catene di approvvigionamento tracciabili e certificate. Il cambiamento è particolarmente significativo per gli oli sottoposti a elevati controlli di sostenibilità, come l'olio di palma, dove la tracciabilità e la certificazione sono diventate essenziali per mantenere l'accesso al mercato nelle regioni sviluppate e tra i marchi globali. La crescente adozione di standard di sostenibilità è evidente nei livelli di partecipazione del settore. Ad esempio, nel 2024, i membri della Tavola Rotonda sull'Olio di Palma Sostenibile (RSPO) rappresentavano il 39% della produzione globale di olio di palma, di cui il 20.1% certificato come Olio di Palma Sostenibile Certificato (CSPO). [2]Fonte: Tavola rotonda sull'olio di palma sostenibile (RSPO), "ACOP 2024: tendenze del mercato RSPO resilienti nonostante le sfide globali", rspo.orgQuesta crescente fornitura certificata sta rafforzando la fiducia degli acquirenti, facilitando il rispetto di normative più severe, come gli obblighi di approvvigionamento senza deforestazione, e supportando accordi di acquisto a lungo termine con aziende multinazionali del settore alimentare e dei beni di consumo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità nell'approvvigionamento di materie prime | -0.9% | Globale, con esposizione acuta in Sud America (meteo), Mar Nero (geopolitica), Sud-est asiatico (cambiamenti politici) | A breve termine (≤ 2 anni) |
| Concorrenza di grassi e oli alternativi | -0.5% | Nord America ed Europa (sostituzione delle materie prime per i biocarburanti); Asia-Pacifico (grassi animali nella cucina tradizionale) | Medio termine (2-4 anni) |
| Problemi di allergeni e sensibilità | -0.3% | Nord America ed Europa (etichettatura e responsabilità); emergente nei mercati urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Restrizioni normative su determinati tipi di olio | -0.40% | Europa (limiti all'importazione di olio di palma); Nord America (limiti ai grassi saturi); Cina (etichettatura degli organismi geneticamente modificati (OGM)) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità nell'approvvigionamento di materie prime
La volatilità dell'approvvigionamento di materie prime rappresenta un freno significativo per il mercato globale degli oli vegetali. La produzione dipende fortemente dai prodotti agricoli, che sono soggetti a variabilità climatica, eventi meteorologici estremi, infestazioni parassitarie, malattie delle colture e fluttuazioni stagionali delle rese. Le colture oleaginose, in particolare, sono altamente sensibili a fattori quali l'andamento delle precipitazioni, lo stress termico e le condizioni del suolo, con conseguenti livelli di fornitura imprevedibili nelle diverse regioni di coltivazione. Questa imprevedibilità interrompe la pianificazione della produzione per trasformatori e raffinatori, causando una disponibilità di input incoerente, tassi di utilizzo fluttuanti e difficoltà nel mantenere contratti di fornitura stabili con produttori alimentari e operatori della ristorazione. Inoltre, l'incertezza nell'approvvigionamento di materie prime influisce sulla stabilità dei prezzi, con conseguente aumento dei costi per produttori e consumatori. Per i mercati fortemente dipendenti dalle importazioni, l'incertezza dell'approvvigionamento è ulteriormente aggravata da fallimenti dei raccolti, carenze produttive, restrizioni all'esportazione e tensioni geopolitiche nei principali paesi produttori, complicando ulteriormente la catena di approvvigionamento globale.
Concorrenza di grassi e oli alternativi
La concorrenza di grassi e oli alternativi rappresenta una sfida significativa per il mercato globale degli oli vegetali. L'evoluzione delle preferenze alimentari e i progressi tecnologici hanno ampliato significativamente la disponibilità e la diversità di fonti di grassi sostitutivi sia per i consumatori che per i produttori. I grassi di origine animale, come burro, ghee e sego, continuano a esercitare un forte fascino nelle cucine tradizionali e nei segmenti alimentari premium grazie ai loro sapori, alle loro consistenze e al loro significato culturale unici. Allo stesso tempo, alternative emergenti, tra cui oli di alghe, oli microbici, grassi fermentati e lipidi strutturati, stanno rapidamente guadagnando importanza per i loro profili nutrizionali personalizzati, i benefici in termini di sostenibilità e le proprietà funzionali, rendendoli opzioni interessanti per i consumatori attenti alla salute e all'ambiente. Inoltre, la crescente adozione di formulazioni vegetali e ibride ha portato a una sostanziale innovazione nei sistemi di lipidi, incorporando emulsioni, oleogel o nuovi ingredienti. Questi progressi consentono ai produttori di ridurre la dipendenza dagli oli vegetali convenzionali, rispondendo al contempo alle mutevoli esigenze dei consumatori, alle pressioni normative e ai requisiti specifici delle applicazioni in diversi settori.
Analisi del segmento
Per tipo: dominano gli oli tropicali, guadagnano quote gli oli temperati
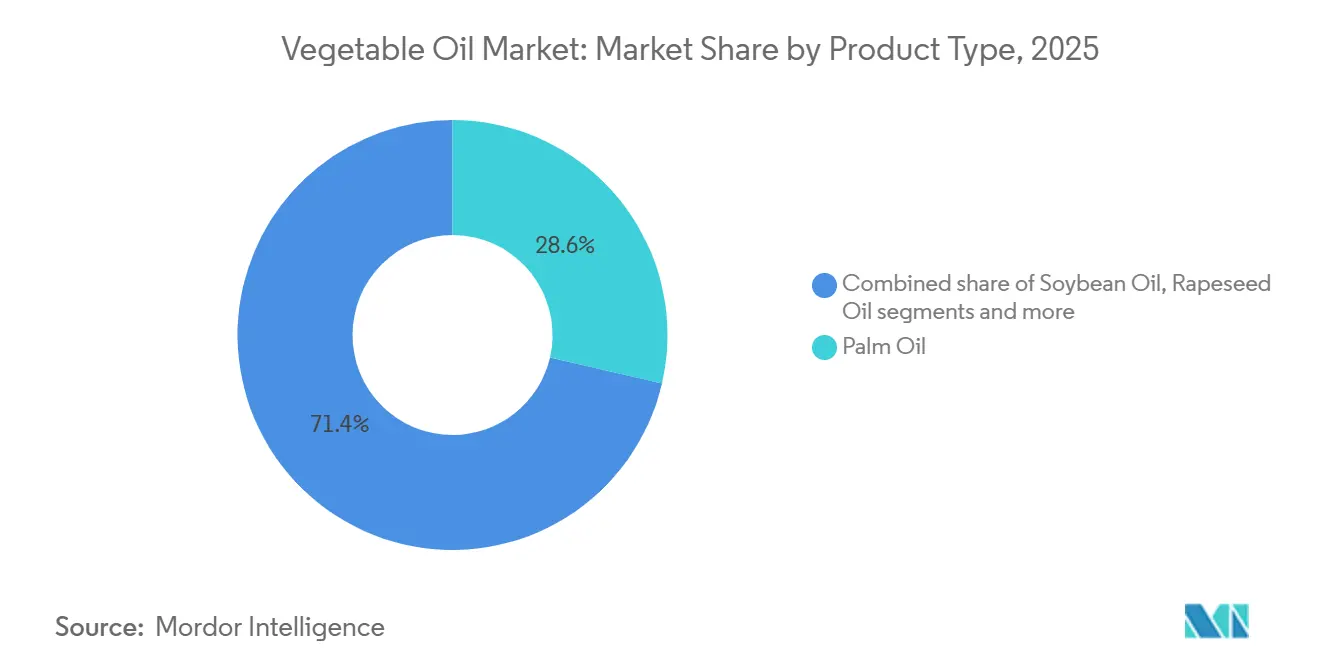
Nel 2025, l'olio di palma rappresentava il 28.63% del mercato degli oli vegetali, mantenendo la sua posizione di leadership grazie alla sua versatilità funzionale, all'efficienza di fornitura e all'ampia gamma di applicazioni. La sua elevata resa per ettaro lo rende la coltura di semi oleosi più efficiente, garantendo una disponibilità costante su larga scala. La natura semisolida dell'olio di palma a temperatura ambiente, la sua naturale stabilità ossidativa e l'elevato punto di fumo lo rendono particolarmente adatto per fritture, grassi per prodotti da forno, rivestimenti per dolciumi e formulazioni di margarine. Queste proprietà riducono la necessità di idrogenazione, in linea con i requisiti per la riduzione dei grassi trans. Nell'industria alimentare, il sapore neutro dell'olio di palma, la sua lunga durata di conservazione e la sua funzionalità economica consentono ai produttori di mantenere la coerenza del prodotto in diverse aree geografiche e climi, favorendone ulteriormente l'adozione negli alimenti confezionati e trasformati.
Si prevede che l'olio di girasole crescerà al CAGR più rapido del 7.31% fino al 2031, affermandosi come un importante motore di crescita nel mercato globale degli oli vegetali. Questa crescita è attribuibile principalmente al suo solido posizionamento salutistico, alla versatilità nelle applicazioni e alla crescente accettazione a livello globale. L'olio di girasole è ampiamente considerato un prodotto amico del cuore grazie al suo basso contenuto di grassi saturi e agli alti livelli di vitamina E e grassi polinsaturi, che lo rendono la scelta preferita per la cucina quotidiana, la produzione alimentare e le formulazioni incentrate sulla salute. Il suo profilo nutrizionale è in linea con la crescente domanda dei consumatori di oli commestibili più leggeri, con etichette più pulite e attenti al colesterolo, supportandone la crescente adozione sia nel settore della ristorazione domestica che in quello commerciale. La robusta crescita del segmento è ulteriormente rafforzata dall'aumento dei volumi di consumo globali. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, il consumo globale di olio di semi di girasole ha raggiunto i 20.27 milioni di tonnellate nell'annata 2024/25, sottolineando la sua crescente importanza nel mercato globale degli oli vegetali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura: il segmento organico accelera da una base bassa
Nel 2025, gli oli convenzionali rappresentavano il 93.56% del mercato degli oli vegetali e continuano a dominarlo grazie alla loro ampia disponibilità, scalabilità e integrazione nei settori alimentare e non alimentare. Questi oli beneficiano di sistemi agricoli su larga scala consolidati, infrastrutture di lavorazione mature ed efficienti tecnologie di raffinazione, garantendo una fornitura costante e una qualità uniforme nei volumi richiesti dai produttori alimentari di massa e dagli operatori della ristorazione. Il loro ampio utilizzo negli alimenti trasformati, nelle applicazioni di frittura e nella cucina istituzionale ne rafforza il predominio, poiché queste applicazioni privilegiano caratteristiche prestazionali come la stabilità al calore, l'estensione della shelf life e la coerenza della formulazione, aree in cui gli oli convenzionali sono altamente ottimizzati. Inoltre, il rapporto costo-efficacia degli oli convenzionali rispetto alle alternative rafforza ulteriormente la loro posizione, rendendoli la scelta preferita per le attività su larga scala e i produttori attenti al budget.
Gli oli vegetali biologici, che dovrebbero crescere a un robusto CAGR del 9.12% fino al 2031, si stanno affermando come il segmento in più rapida crescita nel mercato globale degli oli vegetali. Questa crescita è trainata dalla crescente preferenza dei consumatori per oli commestibili con etichetta pulita, privi di sostanze chimiche e prodotti in modo sostenibile. Gli oli biologici stanno guadagnando popolarità a causa delle preoccupazioni relative ai residui di pesticidi, ai fertilizzanti sintetici e alle pratiche di raffinazione intensive associate agli oli convenzionali. Questa tendenza è particolarmente pronunciata tra i consumatori attenti alla salute, i produttori di alimenti di alta qualità e gli operatori della ristorazione specializzata che cercano soluzioni olistiche tracciabili, minimamente lavorate e non OGM. Ad esempio, secondo l'Autorità per lo sviluppo delle esportazioni di prodotti alimentari agricoli e trasformati, l'India ha prodotto circa 3.6 milioni di tonnellate di prodotti biologici certificati nel 2024, che coprono diverse categorie alimentari, compresi i semi oleosi utilizzati per la produzione di olio vegetale biologico. [3]Fonte: Agricultural and Processed Food Products Export Development Authority, "Prodotti biologici", apeda.gov.inLa crescente disponibilità di materie prime biologiche certificate sta migliorando la coerenza dell'offerta e incoraggiando una maggiore partecipazione da parte di trasformatori ed esportatori di olio.
Per imballaggio: le buste guadagnano terreno nell'e-commerce e nella ristorazione
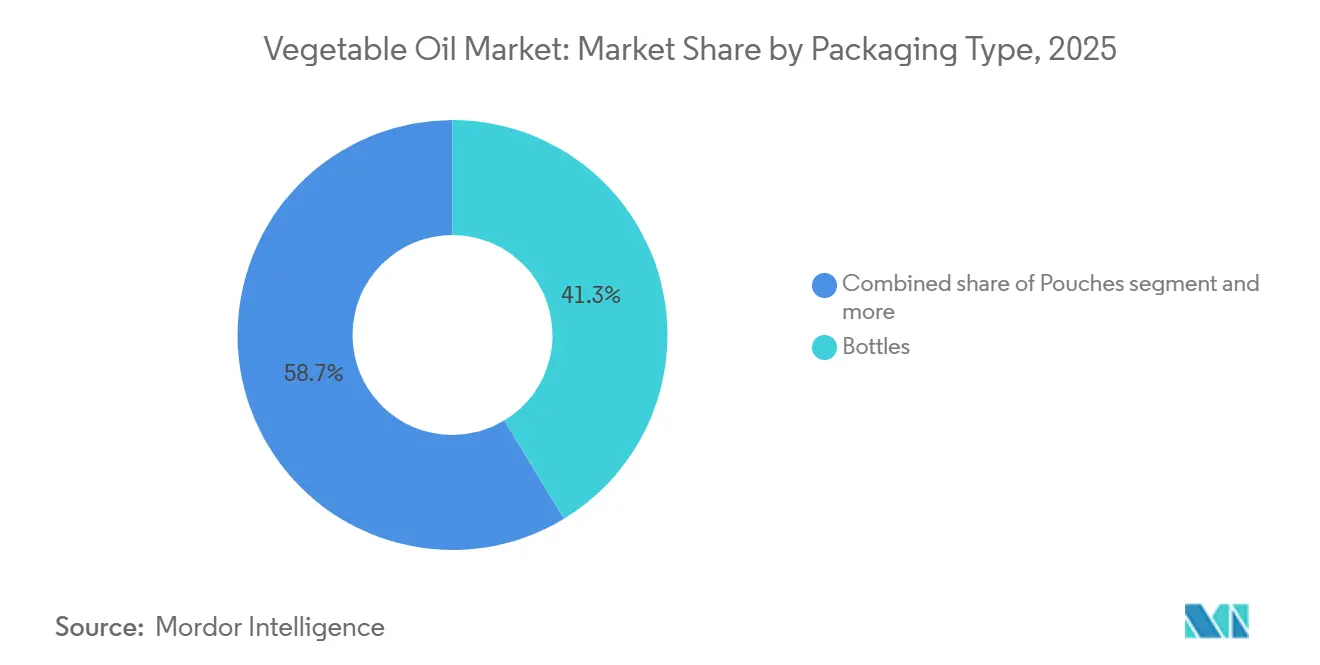
Nel 2025, le bottiglie rappresentavano una quota del 41.32% del mercato degli oli vegetali, rimanendo il principale tipo di imballaggio. Continuano a dominare il mercato grazie alla loro praticità, alla familiarità con il prodotto da parte dei consumatori e alla loro idoneità per applicazioni nel settore della vendita al dettaglio e della ristorazione. La loro natura trasparente o semitrasparente consente ai consumatori di valutare visivamente la qualità e il colore dell'olio, rafforzando la fiducia al momento dell'acquisto. Inoltre, le bottiglie offrono resistenza e facilità di manipolazione, rendendole comode sia per i consumatori che per i rivenditori. Inoltre, le bottiglie sono adatte per il branding, l'etichettatura e l'esposizione di informazioni normative, consentendo ai produttori di comunicare efficacemente le indicazioni nutrizionali, l'origine e le certificazioni. Ciò favorisce la differenziazione dei prodotti in un panorama della vendita al dettaglio sempre più competitivo.
Le buste, che dovrebbero crescere a un CAGR del 7.34% entro il 2031, stanno diventando un formato di imballaggio di primo piano nel mercato globale degli oli vegetali grazie alla loro convenienza, praticità e compatibilità con i mutevoli modelli di consumo e distribuzione. Rispetto ai formati di imballaggio rigidi, le buste richiedono meno materiale e hanno un peso inferiore, consentendo ai produttori di semplificare la logistica, ridurre i requisiti di stoccaggio e migliorare l'efficienza del trasporto. Questi vantaggi rendono le buste particolarmente adatte per oli commestibili ad alto volume come l'olio di palma, di soia e di girasole, soprattutto nei mercati sensibili al prezzo e di consumo di massa. Per i consumatori, le buste offrono facilità di manipolazione, risparmio di spazio e convenienza, incoraggiando acquisti ripetuti e una più ampia adozione sia nelle famiglie urbane che in quelle semi-urbane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'HoReCa supera il commercio al dettaglio mentre il settore della ristorazione si ufficializza
Nel 2025, i punti vendita al dettaglio hanno rappresentato una quota di fatturato del 61.67% nel mercato degli oli vegetali e continuano a dominare i volumi di mercato grazie alla loro ampia diffusione, alla praticità d'acquisto e all'allineamento con i modelli di consumo delle famiglie. Supermercati, ipermercati, minimarket e negozi di alimentari di quartiere rimangono i principali punti di accesso per gli oli commestibili, facilitando acquisti frequenti di piccoli e medi volumi adatti alle esigenze culinarie quotidiane. Un'elevata visibilità in negozio, attività promozionali e offerte a marchio privato rafforzano ulteriormente la leadership del segmento retail, influenzando le preferenze dei marchi e incoraggiando gli acquisti ripetuti. Inoltre, l'espansione dei moderni formati commerciali e l'integrazione dei modelli di vendita al dettaglio online-offline hanno migliorato l'accessibilità, la praticità e l'efficienza delle consegne dell'ultimo miglio.
Si prevede che i settori HoReCa e della ristorazione cresceranno a un robusto CAGR dell'8.36% fino al 2031, affermandosi come uno dei canali di domanda in più rapida crescita nel mercato globale degli oli vegetali. Questa crescita è trainata dall'evoluzione delle abitudini alimentari, dalla diversificazione dei menù e dalla rapida espansione dei format di ristorazione fuori casa. Ristoranti, hotel, cucine cloud, servizi di catering e fornitori di servizi di ristorazione collettiva dipendono fortemente dagli oli vegetali per applicazioni come la frittura, la cottura al forno e la preparazione di pasti in grandi quantità, rendendo questi oli un prodotto ad alto consumo e ad acquisto ripetuto. La crescente diffusione di ristoranti fast food (QSR), catene di ristoranti informali, cucine per consegne a domicilio e la commercializzazione di cibo da strada sta aumentando significativamente la domanda di oli stabili e con un elevato punto di fumo. Inoltre, i processi di cottura standardizzati e i sistemi di approvvigionamento centralizzati nelle attività di ristorazione danno priorità agli oli che offrono prestazioni costanti, una maggiore durata di frittura ed efficienza dei costi, sostenendo così una crescita sostenuta dei consumi.
Analisi geografica
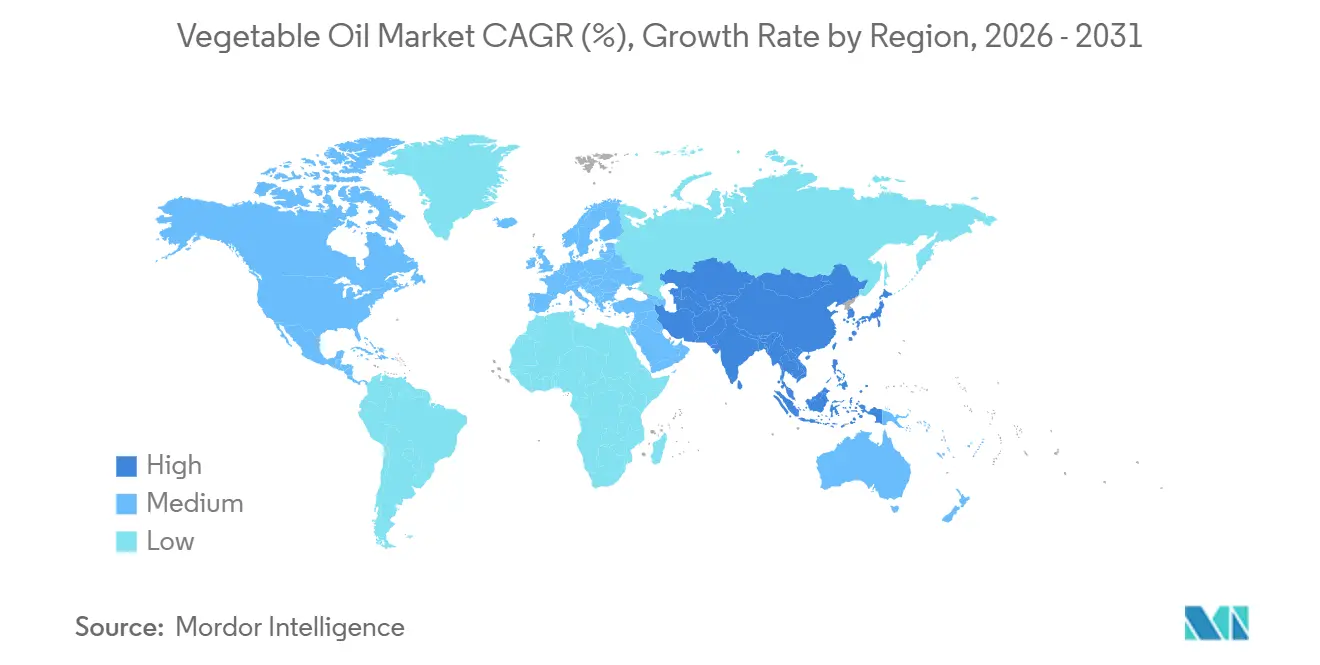
L'area Asia-Pacifico rappresentava il 48.76% della quota di mercato degli oli vegetali nel 2025 e si prevede che crescerà a un CAGR dell'8.98% fino al 2031, diventando il mercato regionale più grande e in più rapida crescita. Questa crescita è trainata dai forti consumi delle famiglie, dalle estese attività di trasformazione alimentare e dalla crescente domanda di servizi di ristorazione nelle economie emergenti. Gli sforzi dell'India verso l'autosufficienza nei semi oleosi, concentrandosi sull'aumento della produzione interna, sul miglioramento delle rese e sulla riduzione della dipendenza dalle importazioni, stanno contribuendo a questa tendenza. L'Indonesia svolge un duplice ruolo: è il maggiore produttore mondiale di olio di palma e un importante consumatore interno. Secondo Statistics Indonesia, la produzione di palma da olio del Paese è stata stimata in 47.47 milioni di tonnellate nel 2024, evidenziando la sua importanza nelle dinamiche di offerta globale. Al contrario, mercati maturi come Giappone, Corea del Sud e Australia mostrano un consumo pro capite stabile, con una domanda influenzata dalla qualità del prodotto, dal posizionamento incentrato sulla salute e dagli oli speciali piuttosto che dalla crescita dei volumi.
L'Europa rimane un polo di consumo chiave, con Germania, Francia, Spagna e Italia come mercati più grandi, sostenuti da solide tradizioni culinarie e da una solida industria alimentare confezionata. Tuttavia, il mercato degli oli vegetali della regione è sempre più influenzato da fattori di sostenibilità e normativi, in particolare dal Regolamento dell'Unione Europea sulla Deforestazione. Questo regolamento sta plasmando le strategie di approvvigionamento, i requisiti di tracciabilità e la selezione dei fornitori, guidando una transizione verso oli certificati, a deforestazione zero e di origine sostenibile. Questi cambiamenti stanno influenzando le importazioni di olio di palma e aumentando la domanda di oli alternativi come l'olio di girasole, di colza e di oliva.
Il Nord America, guidato da Stati Uniti, Canada e Messico, mostra una domanda costante di oli vegetali, trainata da alimenti trasformati, recupero nella ristorazione e applicazioni industriali. Vi è anche una crescente attenzione per gli oli ad alto contenuto di acido oleico e funzionalmente stabili. Il Sud America, in particolare Brasile e Argentina, è sia un importante produttore che un importante consumatore, con l'olio di soia che ancora l'offerta regionale e i flussi di esportazione. Nel frattempo, il Medio Oriente e l'Africa stanno registrando un aumento del consumo di oli vegetali a causa dell'urbanizzazione, dell'espansione delle infrastrutture di ristorazione e della crescente dipendenza dagli oli commestibili importati per soddisfare la crescente domanda.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il commercio globale di oli vegetali e le specifiche di prodotto rimangono ancorati agli standard del Codex Alimentarius per gli oli vegetali denominati (CXS 210-1999), che vengono attivamente mantenuti dal Comitato del Codex per i grassi e gli oli (CCFO). Nel febbraio 2026, il CCFO ha tenuto la sua 29ª sessione a Kuala Lumpur, portando avanti i lavori di aggiornamento delle disposizioni relative alla composizione e all'identità (incluse le discussioni riguardanti le specifiche dell'olio di girasole ad alto contenuto di acido oleico e l'ambito di applicazione degli oli denominati), rafforzando il Codex come punto di riferimento per gli acquisti transfrontalieri, l'etichettatura e le valutazioni di conformità.
Le autorità nazionali stanno inasprendo i controlli sull'igiene logistica, sui contaminanti e sulla tracciabilità. La Cina ha implementato uno standard nazionale obbligatorio (GB 44917-2024) nel febbraio 2025 che disciplina i requisiti sanitari per il trasporto di oli vegetali commestibili alla rinfusa, aggiungendo obblighi di conformità per importatori, terminali e trasportatori alla rinfusa, oltre ai controlli all'ingresso delle raffinerie, in aggiunta ai requisiti di sicurezza alimentare già esistenti per gli oli vegetali (ad esempio, GB 2716-2018). In India, il governo ha annunciato l'Ordinanza sulla regolamentazione dei prodotti a base di olio vegetale, della produzione e della disponibilità (VOPPA) del 2025, che sostituisce l'ordinanza del 2011, segnalando un monitoraggio digitale più rigoroso della produzione, delle vendite e delle scorte nell'ambito delle misure di gestione della disponibilità e dei prezzi degli oli commestibili a livello nazionale.
Analisi della catena del valore
La catena del valore degli oli vegetali si sviluppa a partire dalla coltivazione a monte di semi oleosi e colture oleaginose (palma, soia, girasole, colza e altre), passando per l'aggregazione, la frantumazione e l'estrazione con solventi, fino alla raffinazione (che comprende la degommazione, lo sbiancamento, la deodorizzazione e il frazionamento per specifiche funzionalità). Si passa poi alla logistica di massa e al confezionamento a valle in formati per il consumo e la ristorazione, come bottiglie, buste, vasetti e lattine.
Il commercio e l'esecuzione a livello internazionale fanno comunemente riferimento a modelli contrattuali e di risoluzione delle controversie standardizzati, come i contratti FOSFA, mentre le reti di trasformazione su larga scala (ad esempio, la base di membri della National Oilseed Processors Association negli Stati Uniti) sono alla base dell'offerta sia per la domanda alimentare che per quella industriale. Le prestazioni della filiera intermedia e a valle sono sempre più legate alla tracciabilità imposta dalla conformità e alle mutevoli dinamiche economiche della logistica. Il Regolamento dell'Unione Europea sulla deforestazione (Regolamento (UE) 2023/1115) richiede la verifica dell'origine e la dovuta diligenza per materie prime come l'olio di palma e la soia, il che incoraggia i sistemi di tracciabilità digitale e la riqualificazione dei fornitori tra commercianti, raffinatori e proprietari di marchi. Allo stesso tempo, le strozzature della catena di approvvigionamento sono state amplificate dalle interruzioni dei corridoi chiave, tra cui i flussi di esportazione limitati del Mar Nero per l'olio di girasole e le deviazioni delle rotte di spedizione che allungano i tempi di transito e aumentano i costi di trasporto e assicurazione, mentre i programmi nazionali sui biocarburanti (ad esempio, il B40 indonesiano) convogliano i volumi verso la domanda industriale locale e riducono l'offerta esportabile nei canali globali.
Panorama competitivo
Il mercato degli oli vegetali è moderatamente frammentato, con un mix di grandi multinazionali di trasformazione e numerosi operatori regionali e locali. Aziende chiave come The Savola Group, Marico Limited, Louis Dreyfus Company BV, Wilmar International Limited e IFFCO Group mantengono solide posizioni di mercato grazie a vantaggi di scala, catene di fornitura integrate, approvvigionamento diversificato e ampie capacità di raffinazione e distribuzione. Queste aziende competono su fattori quali l'affidabilità della fornitura, un ampio portafoglio prodotti che comprende oli di palma, soia, girasole e miscele, e la loro capacità di servire diversi settori di utilizzo finale, tra cui alimentare, ristorazione, industria e applicazioni oleochimiche. Gli investimenti in certificazioni di sostenibilità, sistemi di tracciabilità e relazioni a lungo termine con i coltivatori rafforzano ulteriormente il loro posizionamento competitivo, in particolare nei mercati con rigorosi requisiti normativi e di approvvigionamento.
Oltre alle aziende consolidate, anche i player più piccoli ed emergenti stanno creando nicchie difendibili rivolgendosi a specifici segmenti di consumatori. Aziende come Patanjali Ayurveda in India e marchi focalizzati sul biologico in Europa stanno capitalizzando sulla crescente domanda di oli naturali, biologici e lavorati tradizionalmente. Queste aziende si rivolgono a consumatori attenti ai prezzi e attenti ai valori, allineandosi alle tendenze in materia di salute e sostenibilità. Spesso sfruttano le ambiguità normative o l'evoluzione degli standard in materia di etichettatura e certificazione per migliorare l'ingresso sul mercato e la visibilità del marchio. Sebbene i loro volumi complessivi siano inferiori rispetto ai leader multinazionali, la loro agilità, il forte branding nazionale e l'attenzione alle categorie premium e specializzate consentono loro di acquisire quote di mercato incrementali, in particolare nei canali retail.
Il panorama competitivo si sta evolvendo grazie alle opportunità emergenti e alle tecnologie abilitanti. Le aree di crescita includono oli speciali progettati per alternative vegetali alla carne, piattaforme di tracciabilità basate su blockchain che riducono i costi di audit e conformità per le certificazioni di sostenibilità e servizi di frantumazione a contratto per cooperative di piccoli agricoltori prive di capitali per impianti di lavorazione dedicati. Inoltre, l'adozione di tecnologie come la degommazione enzimatica, il frazionamento a membrana e sistemi di monitoraggio della qualità in tempo reale sta riducendo la scala minima efficiente delle operazioni. Questi progressi consentono ai trasformatori regionali e ai nuovi entranti di competere su qualità, coerenza e personalizzazione piuttosto che sui volumi, intensificando la concorrenza e decentralizzando gradualmente il potere di mercato all'interno dell'industria globale degli oli vegetali.
Leader del settore degli oli vegetali
-
Il Gruppo Savola
-
Marico limitata
-
Louis Dreyfus Company BV
-
Wilmar internazionale limitata
-
Gruppo IFFCO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Savola Group ha pubblicato la sua presentazione agli investitori per l'anno fiscale 2025, delineando le priorità per il 2026, tra cui l'espansione della sua piattaforma B2B per il settore della ristorazione, Savola professional, e il continuo impegno verso la sua piattaforma di oli alimentari e materie prime. La spinta verso una distribuzione orientata al settore della ristorazione amplia la portata dei canali di distribuzione per gli oli alimentari e accresce l'importanza dei formati di confezionamento e della differenziazione basata sui servizi.
- Giugno 2025: Louis Dreyfus Company ha inaugurato un nuovo impianto di raffinazione della glicerina e una linea di confezionamento di oli alimentari a Lampung, in Indonesia. La maggiore capacità produttiva a valle rafforza l'offerta regionale di oli confezionati e supporta un controllo qualità più rigoroso e una maggiore reattività nei confronti degli acquirenti del settore alimentare e della ristorazione nella regione Asia-Pacifico.
- Giugno 2025: Marico Limited ha lanciato la gamma di oli Saffola spremuti a freddo (varianti da un singolo seme e da due semi) durante il primo trimestre dell'anno fiscale 2026, concentrandosi inizialmente sui canali di e-commerce e di vendita rapida. Questo amplia l'offerta di oli alimentari premium e salutari e segnala come la distribuzione digitale stia diventando una via primaria per i nuovi formati di olio e le proposte basate su dichiarazioni specifiche.
Ambito e metodologia
Gli oli vegetali vengono estratti dai semi o, meno spesso, da altre parti della frutta. Simile ai grassi animali, anche gli oli vegetali sono miscele di trigliceridi. Il mercato globale dell'olio vegetale è stato segmentato per tipo, applicazione e area geografica. Per tipo, il mercato studiato è segmentato in olio di palma, olio di soia, olio di colza, olio di girasole, olio di oliva e altre classi. Il mercato è segmentato in base all'applicazione: alimenti, mangimi e industria. Lo studio prevede anche l'analisi a livello globale delle regioni centrali come Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
Per tipo
| Olio di palma |
| Olio di semi di soia |
| Olio di colza |
| Olio di semi di girasole |
| Olio di arachidi |
| Olio di cocco |
| Olio d'oliva |
| altri tipi |
Dalla natura
| Convenzionale |
| Organic |
Per imballaggio
| Bottiglia |
| Pochette |
| Vaso |
| Può |
| Altro |
Per canale di distribuzione
| HoReCa/Ristorazione | |
| Settore Retail | Supermercati / Ipermercati |
| Minimarket/negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Olio di palma | |
| Olio di semi di soia | ||
| Olio di colza | ||
| Olio di semi di girasole | ||
| Olio di arachidi | ||
| Olio di cocco | ||
| Olio d'oliva | ||
| altri tipi | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per imballaggio | Bottiglia | |
| Pochette | ||
| Vaso | ||
| Può | ||
| Altro | ||
| Per canale di distribuzione | HoReCa/Ristorazione | |
| Settore Retail | Supermercati / Ipermercati | |
| Minimarket/negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli oli vegetali nel 2026?
Si stima che il mercato degli oli vegetali raggiungerà i 421.23 miliardi di dollari nel 2026, con un CAGR previsto del 7.29% fino al 2031.
Quale tipo di olio detiene la quota maggiore?
Nel 2025, l'olio di palma detiene il primato del 28.63% della quota di mercato degli oli vegetali, grazie al suo basso costo e alle sue prestazioni in frittura.
Qual è il tipo di petrolio in più rapida crescita?
L'olio di semi di girasole è destinato a crescere più rapidamente, con un CAGR del 7.31% fino al 2031, poiché i marchi cercano opzioni ad alto contenuto di acido oleico e basso contenuto di acidi grassi saturi.
Quale regione domina la domanda?
L'area Asia-Pacifico rappresenta il 48.76% del valore del 2025 e registra il CAGR regionale più rapido, pari all'8.98% entro il 2031.


