

Dimensioni e quota del mercato dei dessert vegani
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
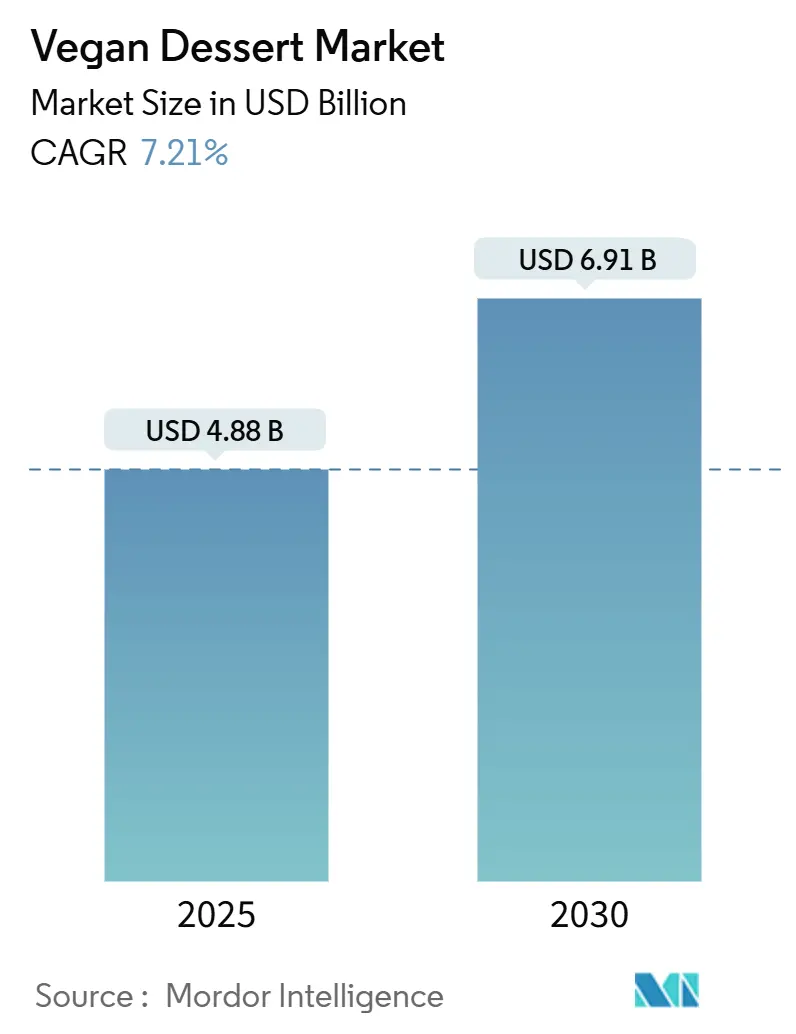
| Dimensione del mercato (2025) | 4.88 miliardo di dollari |
| Dimensione del mercato (2030) | 6.91 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.21% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
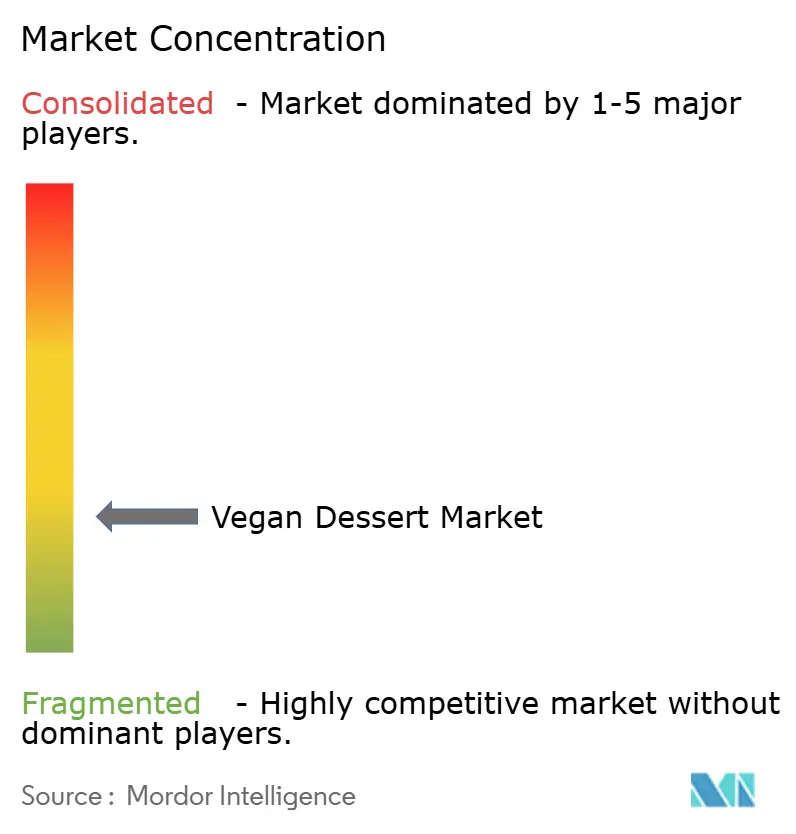
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei dessert vegani di Mordor Intelligence
Il mercato globale dei dessert vegani ha raggiunto i 4.88 miliardi di dollari nel 2025 e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) del 7.21% fino al 2030, raggiungendo i 6.91 miliardi di dollari. Questa crescita riflette la crescente adozione da parte dei consumatori di diete a base vegetale, guidata da fattori sanitari, etici e ambientali. Il mercato comprende vari prodotti che fungono da alternative ai tradizionali dessert a base di latticini e uova. L'espansione del mercato è supportata dalla crescente prevalenza di intolleranza al lattosio e allergie ai latticini, insieme alla crescente domanda di ingredienti naturali e a etichetta pulita. I miglioramenti negli ingredienti a base vegetale hanno migliorato il gusto e la consistenza dei dessert vegani, aumentandone l'appeal per i consumatori tradizionali. La consapevolezza ambientale e le preoccupazioni per il benessere degli animali continuano a influenzare la tendenza dei consumatori verso opzioni vegane. I progressi tecnologici nella lavorazione degli alimenti e una più ampia gamma di ingredienti consentono ai produttori di sviluppare linee di prodotti diversificate che soddisfano le esigenze di gusto, nutrizione e opzioni senza allergeni. Il potenziale di crescita del mercato è ulteriormente rafforzato dall'espansione nei mercati emergenti e dalla crescente popolazione vegana globale.
Punti chiave del rapporto
- Per tipologia di prodotto, i dessert surgelati hanno dominato il mercato dei dessert vegani con il 42.12% nel 2024, mentre si prevede che torte e pasticcini registreranno il CAGR più rapido, pari al 7.67%, entro il 2030.
- In base agli ingredienti, nel 2024 le mandorle hanno rappresentato il 34.23% del mercato dei dessert vegani, mentre si prevede che le formulazioni a base di avena registreranno un CAGR dell'8.56% entro il 2030.
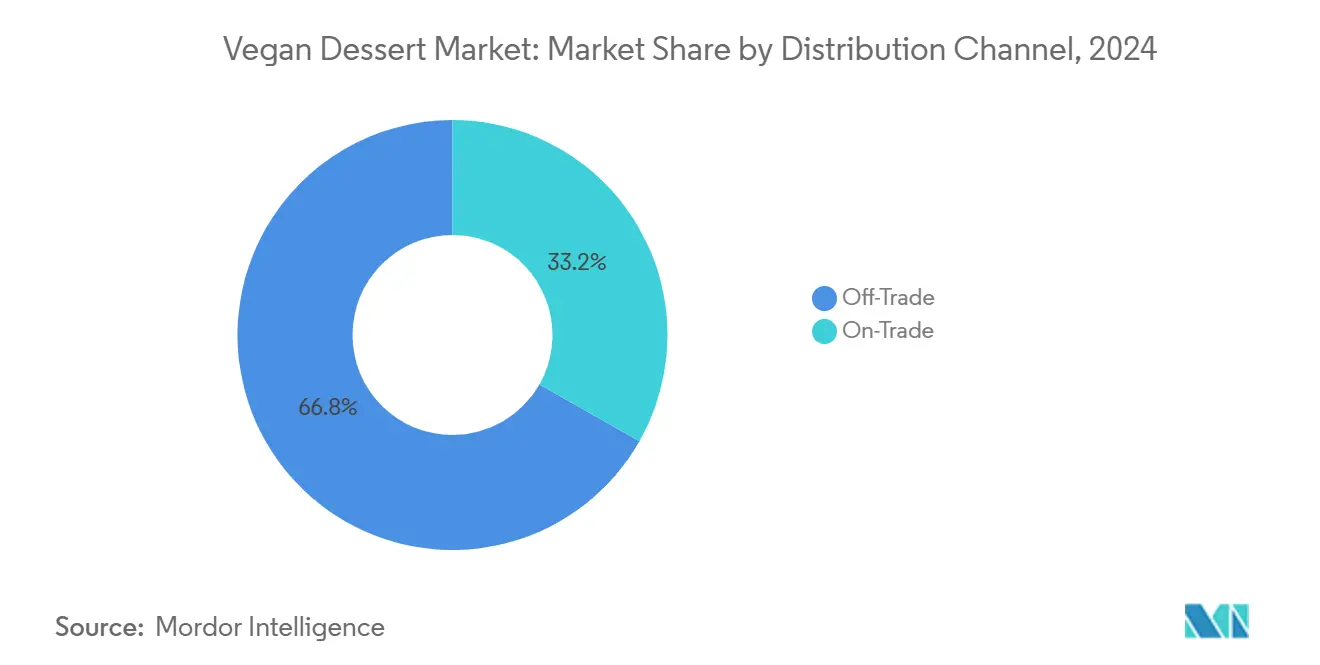
- Per canale di distribuzione, il segmento off-trade ha rappresentato il 66.78% del valore nel 2024; si prevede che il segmento on-trade crescerà a un CAGR del 7.43% entro il 2030.
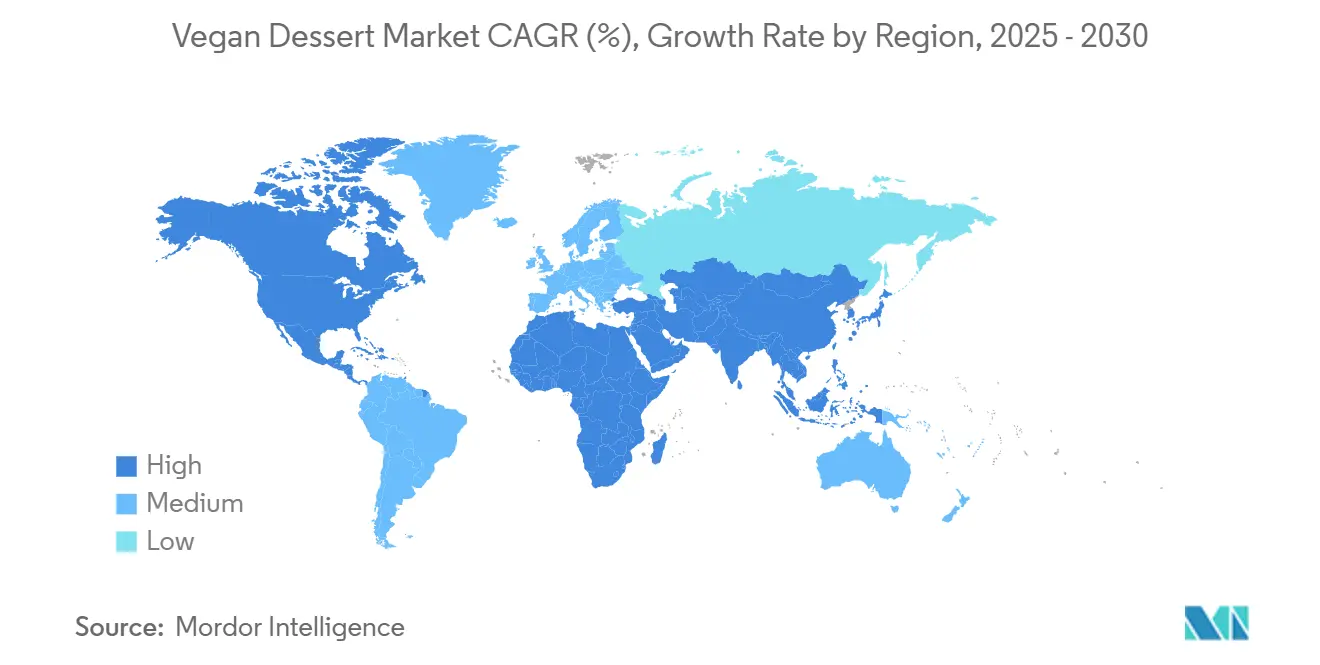
- In termini geografici, il Nord America ha rappresentato il 36.65% dei ricavi nel 2024, mentre si prevede che l'area Asia-Pacifico accelererà con un CAGR dell'8.49% fino al 2030.
Tendenze e approfondimenti sul mercato globale dei dessert vegani
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'intolleranza al lattosio e delle allergie ai latticini | + 1.8% | Globale, con il maggiore impatto in Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Sostenibilità e preoccupazioni ambientali | + 1.5% | Il Nord America e l'Europa sono il nucleo, espandendosi verso l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Richiesta di etichette pulite e ingredienti naturali | + 1.2% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Innovazione negli ingredienti vegetali | + 2.1% | Globale, con concentrazione di ricerca e sviluppo in Nord America | Medio termine (2-4 anni) |
| Cambiamento culturale verso diete flessibili | + 0.8% | Nord America ed Europa, emergenti nell'area urbana dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente popolarità dei dessert funzionali | + 0.7% | Nord America ed Europa, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'intolleranza al lattosio e delle allergie ai latticini
La crescente prevalenza di intolleranza al lattosio e allergie ai latticini è un fattore trainante significativo per il mercato globale dei dessert vegani. L'intolleranza al lattosio, caratterizzata da una produzione insufficiente dell'enzima lattasi, colpisce una parte significativa della popolazione adulta globale, con percentuali variabili a seconda dei gruppi etnici e delle regioni geografiche. Secondo la Food Standards Agency, circa il 12% delle persone in Inghilterra, Galles e Irlanda del Nord ha dichiarato di avere una qualche forma di intolleranza alimentare nel 2024, con l'intolleranza al lattosio che rappresenta una componente sostanziale. [1]Fonte: Food Standards Agency, "Prevalenza di diversi tipi di ipersensibilità alimentare", www.food.gov.ukI consumatori che soffrono di gravi disturbi gastrointestinali, tra cui gonfiore persistente, crampi addominali e diarrea dovuti ai tradizionali dessert a base di latte, si stanno orientando sempre più verso i dessert vegani come alternativa affidabile e appagante. L'espansione del mercato è ulteriormente accelerata dall'elevata prevalenza di allergie alle proteine del latte tra neonati e bambini piccoli. La maggiore consapevolezza di queste condizioni di salute, unita a una migliore comprensione delle restrizioni dietetiche, ha aumentato significativamente la domanda dei consumatori di dessert vegetali innovativi che escludano lattosio e proteine del latte, offrendo al contempo un gusto eccezionale, una consistenza gradevole e benefici nutrizionali completi.
Sostenibilità e preoccupazioni ambientali
Il mercato globale dei dessert vegani sta vivendo una crescita trainata dalle crescenti preoccupazioni ambientali e di sostenibilità. I dessert vegani hanno un impatto ambientale ridotto rispetto alle tradizionali alternative a base di latticini e di origine animale, richiedendo meno risorse naturali, tra cui acqua, terra ed energia, per la produzione. Mentre la produzione di alimenti di origine animale contribuisce alle emissioni di gas serra, alla deforestazione e all'inquinamento delle acque, la produzione di dessert a base vegetale contribuisce a ridurre questi effetti ambientali. Le giovani generazioni di consumatori, in particolare quelle attente alle problematiche ambientali, cercano prodotti che favoriscano la riduzione delle emissioni di carbonio e la conservazione della biodiversità. Questo comportamento dei consumatori sta aumentando la domanda di dessert vegani come scelta ecologicamente responsabile. Il settore dimostra il suo impegno ambientale attraverso l'approvvigionamento sostenibile di ingredienti, l'uso di prodotti locali e imballaggi ecocompatibili. Queste pratiche ambientali attraggono i consumatori che desiderano combinare il consumo di dessert con scelte ecologicamente responsabili, trainando la crescita del mercato dei dessert vegani.
Richiesta di etichette pulite e ingredienti naturali
L'etichetta pulita e gli ingredienti naturali guidano la crescita del mercato dei dessert vegani, riflettendo le preferenze dei consumatori per trasparenza, salute e benessere nelle scelte alimentari. I consumatori preferiscono prodotti con ingredienti semplici e riconoscibili, privi di additivi sintetici, aromi artificiali, conservanti e allergeni. Questa preferenza deriva da una maggiore consapevolezza dell'impatto del cibo sulla salute e dalla domanda di opzioni minimamente trasformate che siano in linea con stili di vita etici e sostenibili. Secondo l'International Food Information Council (IFIC), nel 2024, il 36% dei consumatori americani preferiva alimenti etichettati come naturali, biologici o salutari, a indicare una forte domanda di mercato per prodotti a etichetta pulita. [2]Fonte: International Food Information Council (IFIC), "Indagine IFIC su cibo e salute 2024", https://ific.orgI produttori di dessert vegani rispondono a questa tendenza incorporando ingredienti di origine vegetale, biologici e provenienti da fonti responsabili, come dolcificanti a base di mandorle, avena, cocco e frutta. Queste formulazioni "clean-label" garantiscono la sicurezza del prodotto e i benefici nutrizionali, soddisfacendo al contempo gli standard normativi e la domanda dei consumatori di approvvigionamento etico. L'integrazione di ingredienti naturali rafforza l'autenticità del prodotto e promuove la fiducia tra i consumatori attenti alla salute.
Innovazione negli ingredienti di origine vegetale
L'innovazione negli ingredienti vegetali sta trasformando il mercato dei dessert vegani migliorando sapore, consistenza e profili nutrizionali, favorendo lo sviluppo del prodotto e l'accettazione da parte dei consumatori. Il lancio di dessert surgelati a base di avena da parte di Kaiser in Quebec nell'ottobre 2024 dimostra questo progresso, poiché questi prodotti utilizzano bevande a base di avena al posto dell'avena in polvere per migliorarne la cremosità e la consistenza in bocca. Questi sviluppi aiutano i produttori a superare i precedenti limiti di consistenza e a creare dessert vegani paragonabili ai tradizionali prodotti lattiero-caseari. La maggiore disponibilità di ingredienti vegetali come farina di mandorle, olio di cocco, crema di anacardi e uova di lino consente ai produttori alimentari di sviluppare vari dessert, tra cui mousse, torte e biscotti, senza latticini, uova o additivi artificiali. Il mercato ha anche integrato ingredienti ricchi di nutrienti come semi di chia, matcha e probiotici per soddisfare la domanda dei consumatori di opzioni di dessert più salutari. I miglioramenti nella lavorazione degli alimenti, inclusi trattamenti enzimatici, fermentazione ed emulsionanti naturali, hanno migliorato la qualità, la durata di conservazione e il contenuto nutrizionale dei dessert vegani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alto costo degli ingredienti di origine vegetale | -1.4% | Globale, più acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Sfide di gusto e consistenza | -0.9% | Globale, con variazioni regionali nelle preferenze di gusto | Medio termine (2-4 anni) |
| Dipendenza dallo stoccaggio e dalla catena del freddo | -0.6% | Mercati emergenti con limitazioni infrastrutturali | Medio termine (2-4 anni) |
| Regole frammentate per la certificazione e l'etichettatura vegana | -0.4% | Globale, con complessità normativa nelle operazioni multi-mercato | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alto costo degli ingredienti vegetali
L'elevato costo degli ingredienti di origine vegetale rappresenta un ostacolo formidabile all'espansione del mercato globale dei dessert vegani. Ingredienti di alta qualità come la farina di mandorle, l'olio di cocco, il latte d'avena e sostituti vegani specializzati come l'aquafaba o la crema di cocco hanno prezzi sostanzialmente più alti rispetto ai tradizionali ingredienti a base di latticini e uova. Questo aumento dei costi deriva da molteplici fattori critici, tra cui limitate economie di scala, sofisticati processi di produzione specializzati e complesse sfide della catena di approvvigionamento nell'approvvigionamento di materie prime di alta qualità, biologiche e sostenibili. I rigorosi requisiti per impianti di produzione dedicati e attrezzature specializzate per prevenire la contaminazione incrociata con prodotti di origine animale intensificano ulteriormente i costi di produzione. Di conseguenza, i prezzi al dettaglio elevati limitano sostanzialmente la penetrazione del mercato, colpendo in particolare i segmenti di consumatori sensibili al prezzo e i mercati emergenti, mentre i piccoli produttori affrontano sfide significative nella competizione con le aziende consolidate a causa della loro limitata capacità di raggiungere efficienze di costo.
Sfide di gusto e consistenza
Il mercato globale dei dessert vegani si trova ad affrontare sfide sostanziali nella replicazione di gusto e consistenza, creando barriere alla loro diffusione. Nonostante i progressi tecnologici negli ingredienti di origine vegetale, i produttori incontrano persistenti difficoltà nel raggiungere le distintive consistenze cremose e i complessi profili aromatici tipici dei tradizionali dessert a base di latte. Problemi di qualità comuni includono una granulosità pronunciata, una secchezza evidente e una sensazione al palato variabile nelle alternative vegetali, che interessano in particolare categorie di prodotti chiave come budini, creme e prodotti da forno, dove la consistenza definisce l'esperienza del consumatore. L'accettazione da parte del mercato rimane limitata, soprattutto nelle regioni in cui le preferenze culturali favoriscono fortemente i dessert a base di latte. L'integrazione di ingredienti specializzati, tra cui emulsionanti avanzati, stabilizzanti e sofisticati esaltatori di sapidità naturali, aumenta significativamente la complessità produttiva e i costi associati. Queste limitazioni tecniche hanno un impatto sostanziale sull'espansione del mercato e sullo sviluppo di marchi premium, mentre i produttori si trovano a dover gestire il complesso equilibrio tra il mantenimento dell'integrità del prodotto e il soddisfacimento delle crescenti aspettative dei consumatori.
Analisi del segmento
Per tipo di prodotto: l'innovazione nei prodotti surgelati guida l'espansione della categoria
I dessert surgelati detenevano la quota maggiore del mercato globale dei dessert vegani, con il 42.12% nel 2024. Questa posizione dominante deriva dalla crescente domanda di alternative senza lattosio da parte dei consumatori, in particolare tra le persone intolleranti al lattosio e coloro che cercano opzioni più salutari. Lo sviluppo di alternative al latte vegetale a base di avena, cocco, mandorle e soia ha permesso ai produttori di creare dessert surgelati che replicano la consistenza e il gusto dei gelati e dei sorbetti convenzionali. La transizione verso i dessert surgelati vegani è influenzata anche dall'attenzione dei consumatori alla gestione del colesterolo, poiché questi prodotti utilizzano grassi vegetali anziché ingredienti di origine animale.
Si prevede che il segmento di torte e pasticcini crescerà a un CAGR del 7.67% fino al 2030, diventando la categoria in più rapida crescita nel mercato globale dei dessert vegani. Questa crescita riflette la crescente preferenza dei consumatori per prodotti da forno gustosi ma salutari, in linea con le diete vegane e a base vegetale. La crescente domanda di torte senza latticini e senza uova risponde al desiderio dei consumatori di bilanciare il piacere con considerazioni etiche e obiettivi di salute. I progressi negli ingredienti di origine vegetale, tra cui aquafaba, semi di lino e creme a base di frutta secca, hanno aiutato i produttori ad affrontare le sfide della pasticceria vegana tradizionale, replicando con successo le caratteristiche delle torte convenzionali. L'espansione del segmento è ulteriormente supportata dalla più ampia disponibilità di torte vegane nei ristoranti, nei bar e in occasione di eventi speciali.
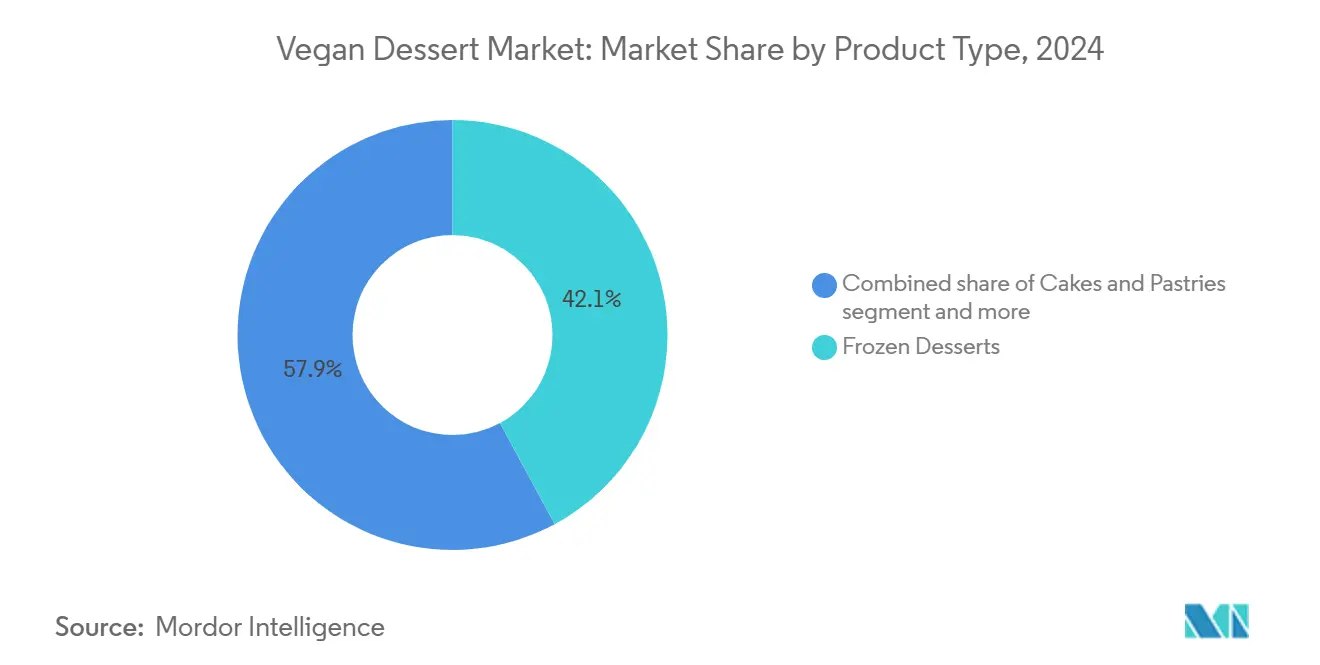
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ingrediente base: l'ascesa dell'avena sfida il predominio delle mandorle
Le mandorle mantengono la quota di mercato più ampia, pari al 34.23%, nel mercato globale dei dessert vegani nel 2024, supportate da filiere consolidate, familiarità con il prodotto da parte dei consumatori e benefici nutrizionali. Le mandorle offrono versatilità e vantaggi dietetici, contenendo vitamine, antiossidanti e grassi sani. La loro capacità di creare alternative cremose al latte vegetale le rende essenziali per i dessert vegani, inclusi gelati, torte e creme. La solida filiera, in particolare da parte di importanti produttori come gli Stati Uniti, garantisce una disponibilità costante per l'innovazione di prodotto e la crescita del mercato. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), gli Stati Uniti sono leader nella produzione mondiale di mandorle con circa 1.27 milioni di tonnellate nella stagione 2024/2025. [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti (USDA), "Produzione di mandorle 2024/2025", www.usda.govQuesta capacità produttiva garantisce una fornitura stabile di mandorle, consentendo ai produttori di soddisfare la domanda dei consumatori e di mantenere la leadership di mercato delle mandorle nei dessert vegani.
Le formulazioni a base di avena stanno trasformando il segmento dei dessert a base vegetale con un CAGR dell'8.56% fino al 2030. Questa crescita deriva dalla capacità degli ingredienti a base di avena di migliorare la consistenza, la cremosità e la sensazione al palato nei dessert vegani, affrontando le sfide comuni nelle alternative vegetali. Il latte d'avena replica efficacemente la viscosità e la ricchezza del latte vaccino rispetto ad altre opzioni vegetali, rendendolo adatto a dessert surgelati, torte e creme. Ciò si traduce in esperienze sensoriali migliori, favorendo l'accettazione da parte dei consumatori e la fidelizzazione. L'avena attrae anche i consumatori attenti all'ambiente in quanto ingrediente sostenibile e a marchio pulito. I benefici per la salute dell'avena, tra cui l'elevato contenuto di fibre e il beta-glucano per la gestione del colesterolo, aumentano la domanda di dessert vegani a base di avena.
Per canale di distribuzione: lo slancio del settore della ristorazione accelera l'adozione mainstream
La vendita al dettaglio off-trade detiene una quota del 66.78% nel 2024, trainata dai reparti di surgelati consolidati e dalla preferenza dei consumatori per il consumo domestico di alternative vegetali. Il predominio del canale retail riflette il successo dello sviluppo del marchio da parte di aziende specializzate in prodotti a base vegetale e l'espansione del portfolio di alternative al latte da parte dei principali produttori alimentari. La vendita al dettaglio online nel segmento off-trade mostra una crescita significativa, poiché i marchi diretti al consumatore utilizzano l'e-commerce per raggiungere segmenti di consumatori specifici e introdurre nuovi prodotti senza le tradizionali barriere della vendita al dettaglio. Il canale digitale consente ai marchi di comunicare in modo efficace i benefici degli ingredienti e i messaggi di sostenibilità rispetto alle tradizionali esposizioni al dettaglio. I negozi fisici rimangono importanti punti di scoperta in cui i consumatori incontrano inizialmente le alternative ai dessert a base vegetale prima che i prodotti si espandano a una distribuzione al dettaglio più ampia.
Il canale di distribuzione on-trade nel mercato globale dei dessert vegani prevede un CAGR del 7.43% fino al 2030. Questa crescita deriva dall'aumento della domanda da parte di ristoranti, bar, hotel e servizi di catering, che stanno aggiungendo opzioni di dessert vegani per soddisfare i consumatori vegani e attenti alla salute. Gli esercizi on-trade sfruttano questa tendenza per attrarre una clientela eterogenea, tra cui i flexitariani e i consumatori più giovani che cercano opzioni a base vegetale quando cenano fuori. Il canale trae vantaggio dalla possibilità di sperimentare nuovi dessert vegani, creando consapevolezza e fidelizzazione. L'attenzione del settore dell'ospitalità all'approvvigionamento etico e alla sostenibilità è in linea con i valori dei consumatori di dessert vegani, sostenendo una crescita continua.
Analisi geografica
Mercato dei dessert vegani del Nord America
Il Nord America detiene una quota di mercato del 36.65% nel 2024, supportata da un'ampia accettazione degli alimenti a base vegetale, da un'infrastruttura sviluppata per la catena del freddo e da quadri normativi favorevoli per l'etichettatura e il marketing delle alternative ai latticini. Le capacità di ricerca e sviluppo della regione consentono ai produttori alimentari di istituire centri di innovazione a base vegetale e di collaborare con i fornitori di ingredienti. La maggiore accettazione da parte dei consumatori di prezzi premium per prodotti sostenibili e incentrati sulla salute sostiene la crescita del mercato nonostante i costi elevati degli ingredienti. Reti di distribuzione consolidate facilitano lanci di prodotti efficienti attraverso diversi canali di vendita al dettaglio. Il mercato mostra una segmentazione avanzata dei consumatori, con i Millennial e la Generazione Z che guidano l'adozione, mentre i consumatori più anziani scelgono alternative a base vegetale per motivi di salute.
Mercato dei dessert vegani nella regione Asia-Pacifico
L'Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR dell'8.49% fino al 2030, trainato dagli elevati tassi di intolleranza al lattosio, dalla crescente urbanizzazione e dall'aumento del reddito disponibile in Cina e India. La regione combina la tradizionale accettazione degli ingredienti di origine vegetale con una crescente consapevolezza sanitaria e ambientale nelle aree urbane. L'accesso a ingredienti locali come cocco, riso e proteine vegetali consente formulazioni a prezzi accessibili che soddisfano i gusti regionali. I requisiti normativi variano da paese a paese: alcuni offrono processi di approvazione semplificati per i prodotti di origine vegetale, mentre altri mantengono rigorosi requisiti di importazione ed etichettatura che incoraggiano la produzione locale.
Mercato dei dessert vegani in EMEA e Sud America
L'Europa mantiene una presenza sostanziale sul mercato grazie alle normative ambientali, al consumo consolidato di alimenti biologici e alla domanda di opzioni sostenibili. La struttura normativa della regione avvantaggia i prodotti a base vegetale con filiere trasparenti rispetto alle alternative lattiero-casearie. Sud America, Medio Oriente e Africa offrono un potenziale di crescita grazie alla disponibilità di ingredienti locali e all'espansione della classe media, nonostante i vincoli infrastrutturali e la sensibilità ai prezzi. Queste regioni possono utilizzare ingredienti vegetali autoctoni per uno sviluppo di prodotti convenienti e culturalmente appropriati, rafforzando al contempo le filiere locali.
Panorama competitivo
Il mercato dei dessert vegani mostra una moderata frammentazione, dove i conglomerati alimentari affermati sfruttano le loro reti di distribuzione, mentre i marchi specializzati a base vegetale si concentrano sull'innovazione e sulle offerte premium. Il consolidamento del mercato continua attraverso acquisizioni e partnership. Tra i principali attori del mercato figurano Unilever PLC, Nestlé SA, Danone SA, Oatly Group AB e Tofutti Brands Inc. La struttura del mercato opera su due livelli: i grandi produttori garantiscono l'accesso al mercato mainstream e l'efficienza operativa, mentre i marchi specializzati più piccoli promuovono l'innovazione di prodotto e l'espansione della categoria.
L'adozione della tecnologia differenzia gli operatori del mercato, con aziende che investono in tecniche di lavorazione avanzate, nell'approvvigionamento degli ingredienti e nell'ottimizzazione della supply chain. Questi investimenti mirano a raggiungere la parità di costi con le alternative lattiero-casearie, mantenendo al contempo la qualità del prodotto. Le attività brevettuali nella modifica delle proteine vegetali, nei sistemi stabilizzanti e nei metodi di lavorazione dimostrano notevoli sforzi di ricerca e sviluppo per affrontare le sfide di consistenza e sapore che incidono sull'adozione su larga scala.
Il contesto normativo favorisce le aziende con solide capacità di garanzia della qualità e competenze di conformità multi-mercato, in particolare con l'inasprimento degli standard di certificazione vegana e dei requisiti di etichettatura nei mercati chiave. Esistono opportunità di mercato nei dessert funzionali, nei segmenti artigianali premium e nella localizzazione nei mercati emergenti, dove gli operatori affermati hanno una presenza limitata e la conoscenza degli ingredienti locali offre vantaggi competitivi.
Leader del settore dei dessert vegani
-
PLC Unilever
-
Nestlé SA
-
Danone SA
-
Gruppo Oatly AB
-
Tofutti Brands Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: Kinish ha lanciato The Rice Creamery, un marchio di gelato senza lattosio. Il prodotto contiene una base di sciroppo di riso e pasta di anacardi, combinati con zucchero, glucosio, fibre alimentari, sale, un emulsionante e uno stabilizzante.
- Giugno 2025: OGGS lancia i Mega Birthday Cupcakes, una torta pan di Spagna farcita con marmellata di lamponi, glassa e granella. L'azienda lancia anche le Zesty Lemon Cakes, mini torte al limone farcite con crema al limone e ricoperte di glassa e glassa.
- Aprile 2025: Oppo Brothers lancia una nuova gamma di bastoncini di gelato vegani ipocalorici chiamati Oppo Refreshed. I bastoncini contengono 49 calorie ciascuno, hanno una valutazione Nutriscore A e sono disponibili in tre gusti.
- Marzo 2025: Magnum ha rilanciato la sua gamma di gelati vegani con un'innovativa ricetta a base di proteine di soia, segnando un cambiamento significativo rispetto alla precedente formulazione a base di proteine di piselli. Questa riformulazione dimostra l'impegno del marchio nel migliorare la sua offerta a base vegetale.
Ambito del rapporto sul mercato globale dei dessert vegani
| Dessert Congelati |
| Torte E Pasticcini |
| Budini e creme pasticcere |
| Altri dessert vegani |
| Soia |
| Mandorla |
| Cocco |
| Avena |
| Altro |
| In commercio | |
| Fuori commercio | Negozi offline |
| Negozi al dettaglio online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Dessert Congelati | |
| Torte E Pasticcini | ||
| Budini e creme pasticcere | ||
| Altri dessert vegani | ||
| Per ingrediente base | Soia | |
| Mandorla | ||
| Cocco | ||
| Avena | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Negozi offline | |
| Negozi al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei dessert vegani nel 2025?
Il suo valore è di 4.88 miliardi di dollari e si prevede che crescerà fino a 6.91 miliardi di dollari entro il 2030.
Quale segmento di dessert vegani detiene la quota maggiore?
I dessert surgelati sono in testa con il 42.12% del fatturato del 2024.
Qual è la base di ingredienti in più rapida crescita?
L'avena sta crescendo a un CAGR dell'8.56% grazie ai vantaggi della sua consistenza cremosa.
Perché l'area Asia-Pacifico è un punto caldo per la crescita?
Gli elevati tassi di intolleranza al lattosio e l'aumento dei redditi urbani stanno determinando un CAGR dell'8.49%.


