

Dimensioni e quota del mercato dei cosmetici vegani
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.75 miliardo di dollari |
| Dimensione del mercato (2031) | 11.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.12% CAGR |
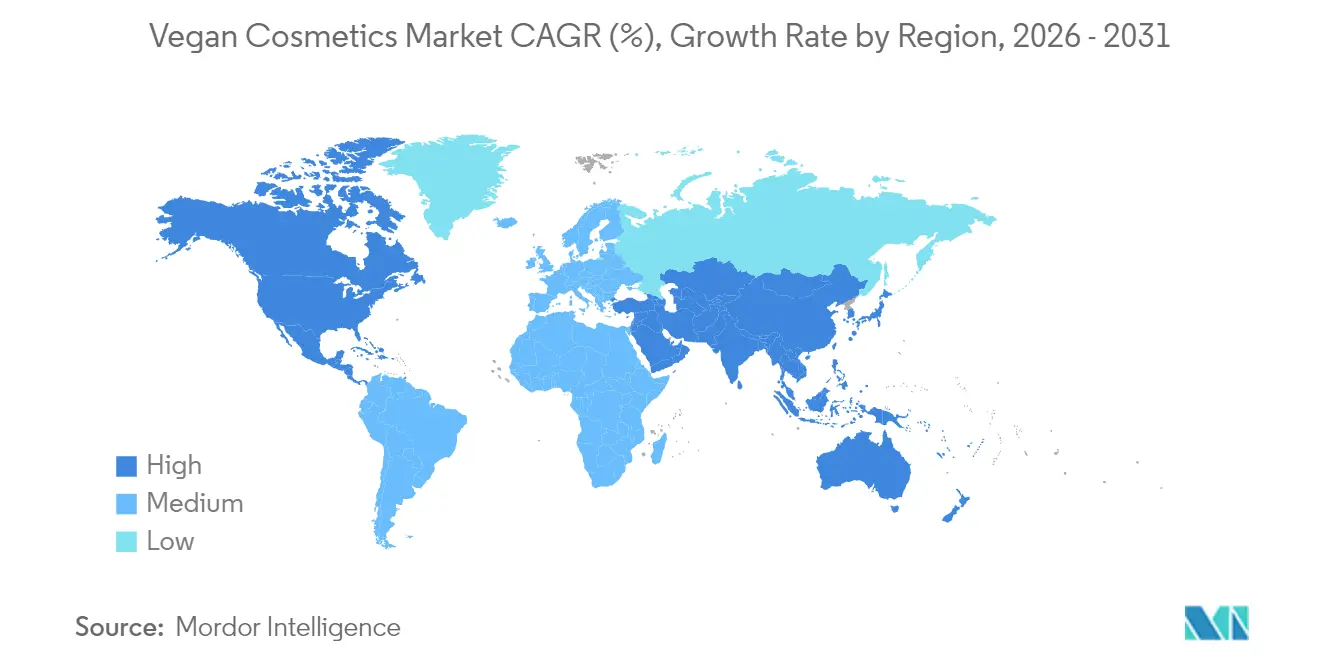
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
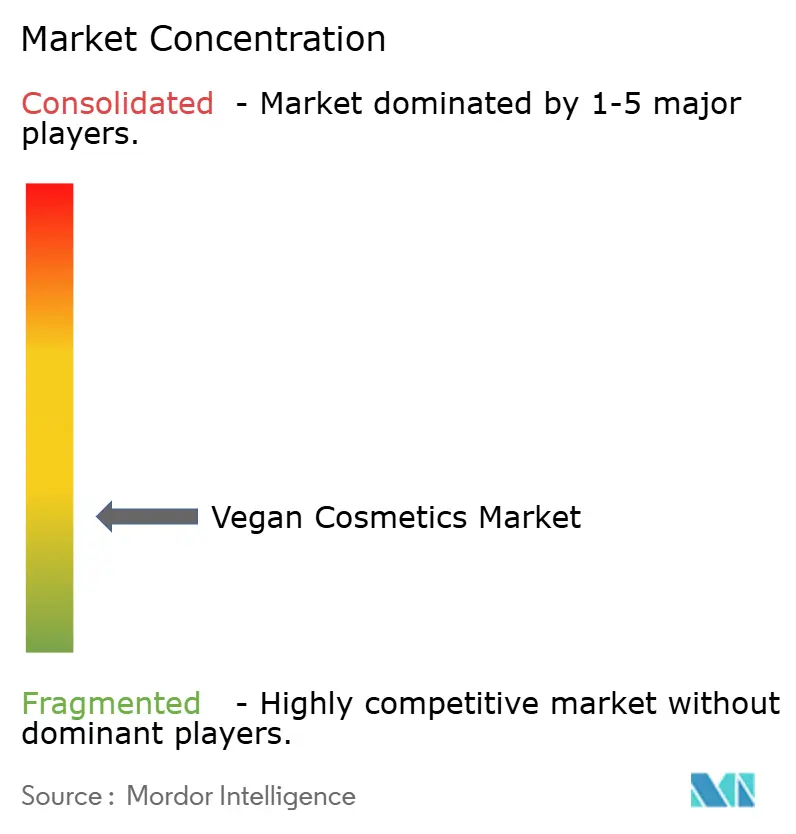
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei cosmetici vegani di Mordor Intelligence
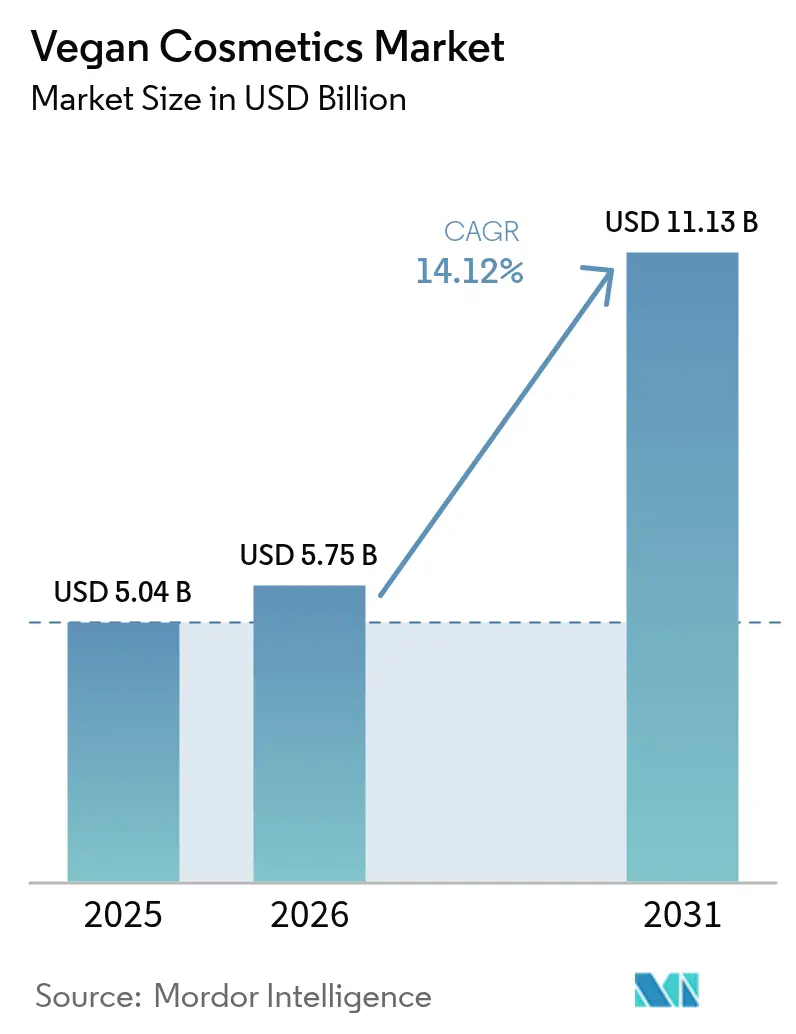
Si stima che il mercato globale dei cosmetici vegani raggiungerà i 5.75 miliardi di dollari nel 2026, in crescita rispetto ai 5.04 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 11.13 miliardi di dollari, con un CAGR del 14.12% nel periodo 2026-2031. La crescita del mercato è trainata dalla crescente consapevolezza dei consumatori nei confronti di prodotti naturali, privi di sostanze chimiche e della sostenibilità ambientale. I cosmetici vegani escludono ingredienti di origine animale, tra cui cera d'api, collagene, gelatina, latte e altri. I consumatori della Generazione Y e Z sono i principali motori del mercato, mostrando una preferenza per prodotti che evitino ingredienti chimici e test sugli animali. In risposta, i principali produttori di cosmetici stanno ampliando le loro linee di prodotti vegani attraverso nuovi lanci e acquisizioni, incorporando al contempo ingredienti naturali e biologici per allinearsi alle preferenze di bellezza pulita. Si prevede che il mercato manterrà la sua traiettoria di crescita, trainato dalla crescente consapevolezza dei consumatori e da quadri normativi favorevoli a supporto di pratiche sostenibili.
Punti chiave del rapporto
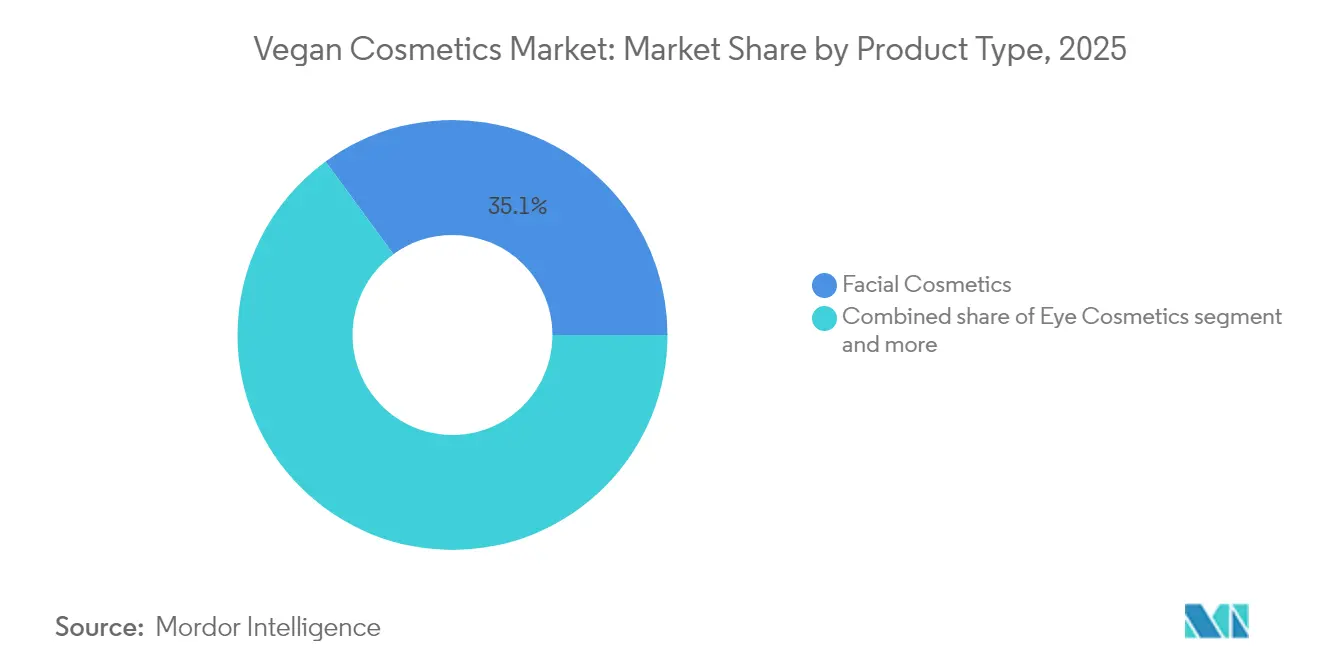
- Per tipologia di prodotto, i cosmetici per il viso hanno dominato il mercato dei cosmetici vegani, con una quota del 35.05% nel 2025; si prevede che i prodotti per il trucco per labbra e unghie cresceranno a un CAGR del 16.22% fino al 2031.
- Per categoria, i prodotti di massa detenevano il 55.10% del mercato dei cosmetici vegani, mentre il segmento dei prodotti premium è destinato a un CAGR del 15.01% entro il 2031.
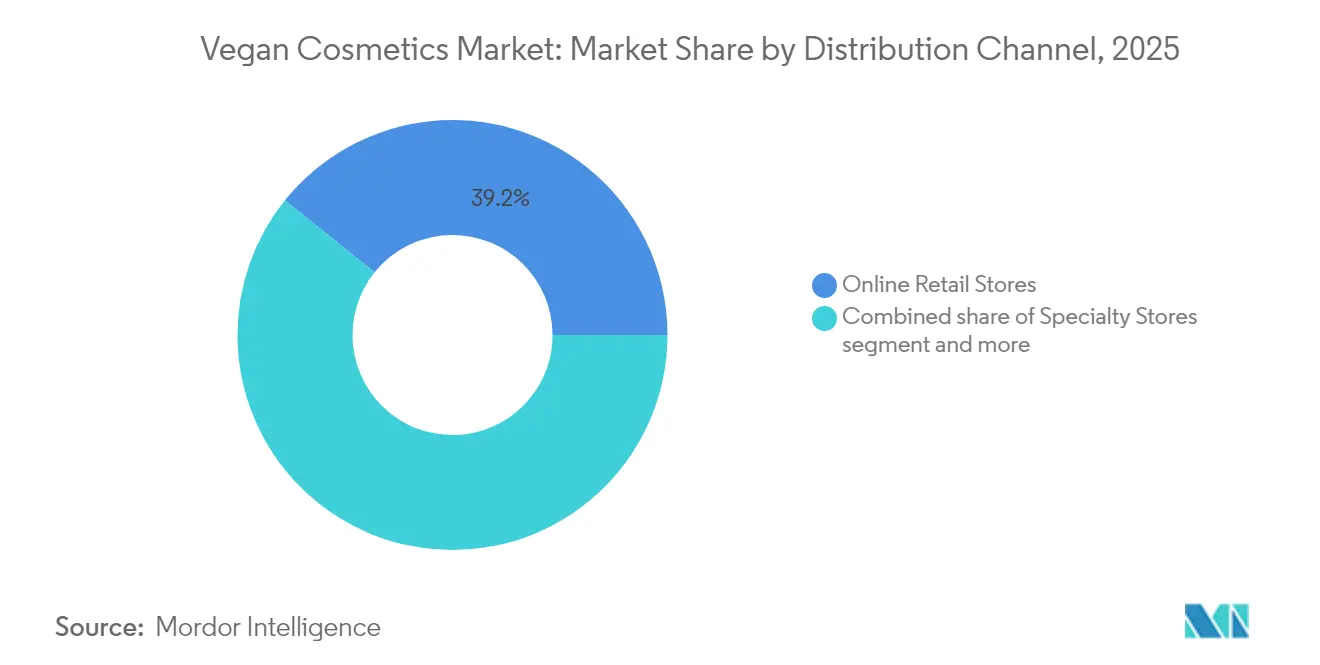
- Per canale di distribuzione, nel 39.22 i negozi al dettaglio online hanno dominato una quota del 2025% del mercato dei cosmetici vegani e restano il segmento in più rapida crescita, con un CAGR del 17.45% fino al 2031.
- In termini geografici, l'Europa ha conquistato il 41.10% della quota di mercato nel 2025, mentre l'area Asia-Pacifico crescerà a un CAGR del 21.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cosmetici vegani
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti cruelty-free | + 3.2% | Globale, più pronunciato in Europa e Nord America | Medio termine (3-4 anni) |
| Approvazioni di celebrità e potere del marketing degli influencer | + 1.1% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Le tendenze della sostenibilità stanno guadagnando terreno | + 2.5% | Globale, con l'inizio dell'Asia-Pacifico/Europa occidentale | A lungo termine (≥ 5 anni) |
| Gli ingredienti botanici innovativi aumentano la domanda del mercato | + 1.8% | Globale, con Asia-Pacifico ed Europa in testa | Medio termine (3-4 anni) |
| Crescente consapevolezza dei consumatori nei confronti delle sostanze chimiche sintetiche | + 1.6% | Globale, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Aumentare gli investimenti in ricerca e sviluppo per alternative vegane | + 1.3% | Hub globali di innovazione (Stati Uniti, Europa, Asia-Pacifico) | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti cruelty-free
Le preferenze dei consumatori nel mercato dei cosmetici vegani si stanno evolvendo oltre la selezione degli ingredienti, abbracciando l'intero processo di sviluppo del prodotto. Un sondaggio condotto da Global Cosmetics Industry per il 2025 indica che il 37% dei consumatori darà priorità alla "non sperimentazione animale" nell'acquisto di prodotti per la cura della pelle, mentre il 41% privilegia gli ingredienti naturali. In risposta a questo cambiamento dei consumatori, grandi aziende come Unilever stanno collaborando con le autorità di regolamentazione europee per eliminare le pratiche di sperimentazione animale. Il processo di certificazione per i cosmetici vegani, gestito da organizzazioni come BeVeg, implementa rigorose procedure di verifica, tra cui analisi degli ingredienti, ispezioni in fabbrica e convalida dei test. Questa evoluzione del mercato è favorita dall'uso di prodotti vegani nei lanci di nuovi prodotti, come la collezione di labbra vegane Not Beauty della cantante SZA, nell'aprile 2025, con tre tonalità esclusive. La combinazione di crescente domanda da parte dei consumatori, rigorosi requisiti di certificazione, impegno aziendale verso pratiche sostenibili e lanci di prodotti guidati dalle celebrità continua a guidare l'espansione del mercato dei cosmetici vegani.
Le celebrità e l'influencer marketing potenziano la rivoluzione cosmetica vegana
I marchi di cosmetici vegani lanciati da celebrità stanno trasformando il mercato, accelerando l'adozione da parte dei consumatori e consolidando una forte presenza. Il settore sta assistendo a un aumento delle aspettative dei consumatori nei confronti delle celebrità, che si aspettano di vedere dimostrato un autentico impegno verso i principi vegani, rendendo essenziale la trasparenza nell'approvvigionamento e nella formulazione degli ingredienti per mantenere la credibilità del marchio. I consumatori della Generazione Z hanno un'influenza significativa sul mercato dei cosmetici vegani, come dimostra la loro enfasi sulle raccomandazioni dei pari e sul passaparola. Inoltre, un sondaggio del 2024 dell'Università di Portsmouth ha rilevato che il 60% dei consumatori si fidava delle raccomandazioni degli influencer, con quasi la metà di tutte le decisioni di acquisto influenzate da queste raccomandazioni [1] Fonte: Università di Portsmouth, "Influencer Impact on Consumer Skincare Choices", port.ac.uk. Fonte: . Il mercato continua ad espandersi, trainato dalle raccomandazioni delle celebrità, dalle preferenze di prodotti etici della Generazione Z e dalla crescente consapevolezza ambientale tra i consumatori.
Le tendenze della sostenibilità stanno prendendo piede
Le aspettative dei consumatori per i cosmetici vegani si sono evolute, andando oltre gli ingredienti di origine animale per includere pratiche di sostenibilità complete. Le aziende stanno implementando iniziative ambientali in tutte le loro attività, come dimostra il Progetto Unicorn di elf Cosmetics, che riduce gli sprechi di imballaggio mantenendo formulazioni vegane. Il mercato enfatizza l'importanza del packaging sostenibile e dell'approvvigionamento responsabile degli ingredienti, riflettendo i principi dell'economia circolare. Questo approccio trova riscontro soprattutto tra i consumatori più giovani, che optano costantemente per prodotti sostenibili e sono disposti a pagare prezzi più elevati per opzioni ecologicamente responsabili. I recenti sviluppi del mercato riflettono questa tendenza, come si è visto nell'ottobre 2023, quando Organic Harvest ha lanciato la sua linea di trucco biologico 100% vegana con formulazioni prive di tossine e cruelty-free. La combinazione di consapevolezza ambientale e domanda di pratiche sostenibili continua a guidare la crescita del mercato, a vantaggio delle aziende che incorporano questi valori in tutte le loro attività.
Ingredienti botanici innovativi aumentano la domanda del mercato
I progressi nelle tecnologie di estrazione e stabilizzazione botanica stanno trasformando l'industria cosmetica vegana, consentendo formulazioni che eguagliano le prestazioni dei prodotti convenzionali. Questo progresso tecnologico è evidente in sviluppi come il marchio Hourglass di Unilever, che ha creato un'alternativa vegana al pigmento rosso carminio, tradizionalmente ricavato dalla cocciniglia. L'approccio collaborativo del settore è dimostrato dalla decisione di Unilever di rendere open source questa tecnologia. Allo stesso modo, il lancio della [NAS]™ Vibrant Collection da parte di Givaudan Active Beauty nell'ottobre 2024 mostra l'evoluzione degli estratti botanici vegani, offrendo stabilità del colore e longevità nei prodotti di trucco ibridi. L'integrazione della biotecnologia facilita la produzione di composti identici a quelli naturali, che forniscono prestazioni costanti evitando al contempo le vulnerabilità della catena di approvvigionamento tipicamente associate agli ingredienti di origine vegetale. Queste capacità tecnologiche, unite alla crescente domanda dei consumatori di prodotti etici e sostenibili, indicano un forte potenziale di crescita per il mercato della cosmetica vegana.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazioni rigorose e sfide di conformità | -1.9% | Europa, Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Gli elevati costi di produzione limitano l’accessibilità e la crescita del mercato | -2.3% | Globale, più acuto nei mercati emergenti | Medio termine (3-4 anni) |
| Approvvigionamento di ingredienti complessi e gestione della catena di fornitura | -1.4% | Globale, in particolare Asia-Pacifico ed Europa | Medio termine (3-4 anni) |
| Durata di conservazione limitata degli ingredienti naturali | -1.0% | Globale, con un impatto maggiore nelle regioni tropicali | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazioni rigorose e sfide di conformità
Il contesto normativo per i cosmetici vegani presenta difficoltà di ingresso sul mercato, soprattutto per i piccoli marchi. I requisiti di conformità regionali, come il Regolamento (CE) n. 1223/2009 dell'Unione Europea, stabiliscono linee guida specifiche per la valutazione della sicurezza dei cosmetici, le limitazioni degli ingredienti e l'etichettatura. [2]Fonte: Unione Europea, "Regolamento 1223/2009: Quadro normativo per i prodotti cosmetici nell'Unione Europea", Belab Services, belabservices.comL'assenza di standard universali per i cosmetici "vegani" si traduce in una frammentazione del mercato, poiché i marchi devono ottenere molteplici certificazioni per la distribuzione internazionale. L'aumento delle dichiarazioni ambientali fuorvianti ha portato a requisiti più severi in termini di trasparenza nella rendicontazione e nel marketing sulla sostenibilità, il che a sua volta influisce sull'espansione del mercato. Queste normative complesse e in continua evoluzione aumentano i costi operativi e ritardano il lancio dei prodotti, scoraggiando i nuovi operatori dall'investire nel settore.
Gli elevati costi di produzione limitano l’accessibilità e la crescita del mercato
Gli elevati costi associati alla produzione di cosmetici vegani limitano la crescita del mercato. L'approvvigionamento di ingredienti di origine vegetale e cruelty-free è più costoso rispetto alle alternative convenzionali. Inoltre, processi di produzione specializzati, rigorosi controlli di qualità e certificazioni di terze parti aumentano i costi di produzione. Questi costi elevati si riversano sui consumatori attraverso prezzi al dettaglio più elevati, rendendo i cosmetici vegani meno accessibili ai consumatori attenti al prezzo e limitando la penetrazione del mercato nelle regioni in via di sviluppo. La limitata disponibilità di materie prime a basso costo intensifica ulteriormente le sfide relative ai prezzi, mentre i marchi piccoli ed emergenti faticano a realizzare economie di scala, limitando la loro competitività sul mercato globale.
Analisi del segmento
Per tipo di prodotto: i prodotti per il viso guidano l'ondata di innovazione
I cosmetici per il viso dominano il mercato, con una quota del 35.05% nel 2025, poiché i consumatori optano sempre più per alternative vegane per i loro benefici per la salute della pelle. Il segmento mantiene la sua posizione di leadership perché i consumatori in genere iniziano il loro percorso di bellezza vegano con prodotti per il viso, il che ha portato le aziende a concentrare lo sviluppo dei loro prodotti in questa categoria. A marzo 2024, Ilia ha introdotto il nuovo Blurring Complexion Stick. Questa enfasi sui prodotti per il viso consente alle aziende di mostrare l'efficacia dei loro prodotti e di consolidare la fiducia dei consumatori nelle formulazioni vegane.
Si prevede che il segmento del trucco labbra e unghie crescerà a un CAGR del 16.22% dal 2026 al 2031, trainato dai progressi nella tecnologia dei pigmenti vegani. La crescente tendenza verso la bellezza pulita e gli ingredienti naturali ha fatto aumentare la domanda dei consumatori di prodotti vegani per labbra e unghie. Questi sviluppi tecnologici hanno migliorato le prestazioni e ampliato la selezione di colori dei prodotti vegani per labbra e unghie, rendendoli paragonabili alle formulazioni cosmetiche convenzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: il segmento premium accelera nonostante i vincoli di valore
Il segmento di massa domina il mercato dei cosmetici vegani, con una quota del 55.10% nel 2025. L'accessibilità di questo segmento consente una penetrazione di mercato più ampia, che va oltre i consumatori etici più attenti. Il mercato di massa serve efficacemente i consumatori attenti al prezzo, mantenendo al contempo le certificazioni vegane e cruelty-free. Tra i marchi chiave di questo segmento figurano elf Cosmetics, tra cui CoverGirl e Revolution Beauty, e altri.
Si prevede che il segmento premium crescerà a un CAGR del 15.01% nel periodo 2026-2031. Questa crescita deriva dalla domanda dei consumatori di formulazioni avanzate e di esperienze di marca migliorate. I clienti del segmento premium mostrano un valore del carrello più elevato e modelli di acquisto multi-categoria più frequenti, con un conseguente aumento del valore del ciclo di vita del cliente. Nell'agosto 2024, Anastasia Beverly Hills ha lanciato il Blurring Serum Blush, un fard liquido idratante che offre un finish opaco, luminoso e sfumato.
Per canale di distribuzione: il commercio digitale rimodella l'accesso
I negozi al dettaglio online dominano il panorama della distribuzione di cosmetici vegani, con una quota di mercato del 39.22% nel 2025 e si prevede che cresceranno a un CAGR del 17.45% entro il 2031. Queste piattaforme mostrano in modo efficace i dettagli degli ingredienti e le certificazioni etiche, essenziali per la selezione di prodotti vegani. I marketplace digitali facilitano l'interazione con la community e le recensioni dei clienti, trovando particolare riscontro tra i consumatori della Generazione Z che danno priorità alle raccomandazioni e alle recensioni dei colleghi. Ad esempio, il marchio coreano di bellezza vegana Heimish ha ampliato la sua presenza sul mercato statunitense grazie alla distribuzione su Amazon.
I negozi specializzati mantengono la loro importanza offrendo assistenza personalizzata e consigli di esperti, mentre supermercati e ipermercati garantiscono un'ampia disponibilità di prodotti. La rete di distribuzione si sta evolvendo verso un modello omnicanale, con le aziende che integrano la tecnologia per fornire contenuti formativi uniformi su canali di vendita al dettaglio digitali e fisici. Inoltre, la crescente influenza dei social media e delle piattaforme di e-commerce sta migliorando la visibilità del marchio e consentendo il coinvolgimento diretto dei consumatori, rafforzando ulteriormente l'ecosistema del commercio al dettaglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Europa detiene la quota di mercato regionale più ampia, pari al 41.10% nel 2025, supportata da normative rigorose e da un'elevata consapevolezza dei consumatori in materia di consumo etico. Il regolamento dell'Unione Europea stabilisce standard completi per la valutazione della sicurezza dei cosmetici e vieta la sperimentazione animale, creando così un contesto normativo favorevole alle formulazioni vegane. Germania e Regno Unito fungono da centri di innovazione all'interno del mercato europeo, dove i consumatori dimostrano una forte consapevolezza dell'approvvigionamento degli ingredienti e dei parametri di sostenibilità. L'impegno di Unilever PLC per l'eliminazione della sperimentazione animale in Europa rafforza ulteriormente la posizione di mercato della regione.
L'area Asia-Pacifico presenta il potenziale di crescita più elevato, con un CAGR del 21.05% nel periodo 2026-2031, trainato dall'aumento del reddito disponibile, dalla consapevolezza ambientale e dall'adozione del commercio digitale. Giappone e Australia guidano l'adozione regionale di cosmetici vegani, con i consumatori giapponesi che danno priorità ai benefici per la salute della pelle offerti dalle formulazioni a base vegetale. Nell'aprile 2024, un marchio di bellezza tedesco è entrato nel mercato del Sud-est asiatico lanciando una nuova gamma di prodotti di trucco vegani.
Il Nord America mantiene una crescita costante come mercato maturo, caratterizzato da un'elevata consapevolezza dei consumatori e da un solido ecosistema di marchi diretti al consumatore. Il mercato degli Stati Uniti beneficia di una consolidata base di consumatori vegani e di capacità produttive avanzate. I consumatori della Generazione Z guidano l'espansione del mercato, con il 61% che dà priorità al proprio aspetto e spende in media 84 dollari al trimestre in prodotti per la salute e la bellezza, secondo un sondaggio del 2024 condotto da Global Cosmetics Industry. Questo cambiamento demografico spinge le aziende affermate a sviluppare linee di prodotti vegani e a riformulare le offerte esistenti.
Panorama normativo
La regolamentazione dei cosmetici vegani si basa su norme generali di sicurezza, etichettatura e dichiarazioni relative ai cosmetici, piuttosto che su un'unica definizione legale armonizzata a livello globale di "vegano". In Europa, il Regolamento (CE) n. 1223/2009 disciplina la sicurezza e l'etichettatura dei prodotti cosmetici e sostiene anche il divieto di sperimentazione animale nell'UE, influenzando il modo in cui vengono comprovate le dichiarazioni di marketing relative al "cruelty-free" e simili. Un ulteriore cambiamento in materia di etichettatura deriva dalla Decisione di esecuzione (UE) 2025/1175 della Commissione, che istituisce un glossario dei nomi comuni degli ingredienti ed è applicabile dal 30 luglio 2026, spingendo i marchi ad adeguare le confezioni e le dichiarazioni degli ingredienti per l'UE alle convenzioni di denominazione aggiornate.
In Nord America, la conformità è determinata dagli obblighi di etichettatura e di comprova delle affermazioni, con diverse strutture di controllo. Negli Stati Uniti, si applicano le norme FDA sull'etichettatura dei cosmetici ai sensi del 21 CFR Parte 701 e il più ampio quadro normativo del FD&C Act, ma i termini "vegan" e "cruelty-free" non sono definiti per i cosmetici, lasciando ai marchi la responsabilità di garantire che le affermazioni non siano false o fuorvianti e di conservare la documentazione di supporto. In Canada, il Regolamento sui cosmetici (CRC, c 869) richiede un'etichettatura bilingue (inglese/francese) e liste degli ingredienti basate sull'INCI, e pone l'accento sulle prove a supporto delle affermazioni sui cosmetici, rafforzando la necessità di solidi archivi interni di documentazione e controlli di etichettatura coerenti tra i diversi mercati.
Analisi della catena del valore
La catena del valore dei cosmetici vegani inizia con l'approvvigionamento di materie prime vegetali, minerali e sintetiche certificate, prosegue con la lavorazione degli ingredienti e la stabilizzazione delle formulazioni, la produzione e il confezionamento, e infine con la distribuzione multicanale attraverso la vendita al dettaglio specializzata, la grande distribuzione e le piattaforme online. Un elemento distintivo è la verifica e l'audit da parte di terzi, con enti come The Vegan Society (Vegan Trademark), Cruty Free International (Leaping Bunny) e V-Cert che definiscono i requisiti di documentazione relativi all'origine degli ingredienti, agli ausiliari tecnologici e alle politiche di test. Questa fase di verifica comporta tempi e costi aggiuntivi, ma migliora l'accettazione da parte dei rivenditori e favorisce la commercializzazione transfrontaliera laddove le normative non definiscono il termine "vegano" per legge.
I punti critici a livello operativo tendono a concentrarsi nella verifica degli ingredienti e nei controlli di produzione. Componenti cosmetici comuni come la glicerina o l'acido stearico possono essere di origine vegetale o animale, il che significa che i marchi si affidano alle dichiarazioni dei fornitori, alla tracciabilità e al controllo continuo delle modifiche per prevenire l'immissione involontaria di ingredienti non vegani. Il rischio di produzione è legato alla contaminazione incrociata in stabilimenti condivisi e alla disponibilità limitata di linee dedicate che soddisfino rigorosi standard di produzione vegana, spingendo i marchi verso produttori a contratto specializzati o rigorose validazioni di pulizia. A valle, la vendita al dettaglio online gioca un ruolo importante nel settore dei cosmetici vegani, rendendo gli elenchi degli ingredienti e i marchi di certificazione ben visibili al momento dell'acquisto, mentre la distribuzione omnicanale aumenta la necessità di un'etichettatura coerente, di una comprovata validità delle dichiarazioni e della tracciabilità a livello di lotto in tutte le aree geografiche.
Panorama competitivo
Il mercato dei cosmetici vegani comprende un panorama frammentato e competitivo, con conglomerati, marchi naturali affermati e aziende digitali. Leader del settore come L'Oréal, Unilever, MuLondon, Coty Inc. e Beauty Without Cruelty stanno espandendo la loro presenza globale attraverso acquisizioni strategiche, sviluppo del marchio e innovazione degli ingredienti. Il Documento di Registrazione Universale 2024 di L'Oréal evidenzia investimenti in test di sicurezza in vitro e chimica verde per eliminare i componenti di origine animale, mentre Unilever ha implementato obiettivi basati sulla scienza per la trasparenza degli ingredienti.
Il mercato presenta sfide tecniche specifiche, in particolare nei cosmetici a copertura totale, dove i produttori devono bilanciare la stabilità dei pigmenti opacizzanti con i requisiti di approvvigionamento etico. Le aziende che soddisfano efficacemente questi requisiti tecnici ottengono vantaggi competitivi, soprattutto nel segmento dei truccatori professionisti. I leader di mercato stanno implementando soluzioni tecnologiche, come Garnier Skin Coach di L'Oréal, che utilizza la diagnostica basata sull'intelligenza artificiale per migliorare la formazione dei clienti e l'accessibilità ai prodotti.
Le aziende continuano ad ampliare il proprio portfolio prodotti attraverso nuovi lanci e acquisizioni strategiche nei mercati emergenti. Ad esempio, nel luglio 2023, TryHealthyLips.com ha lanciato una linea di cosmetici vegani con cinque colori ispirati alla frutta, con formulazioni contenenti burro di karité e vitamina E. Questi sviluppi dimostrano l'impegno del settore nel rispondere alle esigenze in continua evoluzione dei consumatori e nel rafforzare la propria posizione di mercato attraverso l'innovazione di prodotto e l'espansione del mercato.
Leader del settore dei cosmetici vegani
-
MuLondra
-
Bellezza senza crudeltà
-
L'Oréal SA
-
Cottage Holdco BV (Società Coty)
-
Azienda di cosmetici ELF
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: AORA Mexico ha annunciato il lancio dei suoi prodotti presso Sephora, con disponibilità su Sephora.com a partire dal 17 luglio 2026, posizionando il packaging senza plastica insieme alla compatibilità con le formule vegane. Questa mossa introduce una proposta orientata alla sostenibilità in un importante canale di vendita al dettaglio di lusso, aumentando la pressione competitiva sulle scelte di packaging e sulla necessità di comprovare in modo completo le affermazioni per i nuovi operatori del settore.
- Giugno 2026: LAMIK Beauty ha annunciato una partnership commerciale con JCPenney, che si estenderà a 20 punti vendita in Texas, Louisiana, Arkansas e Oklahoma. L'espansione oltre i canali diretti aumenta l'importanza di una documentazione di conformità pronta per la vendita al dettaglio e di una pianificazione della fornitura ripetibile per gli assortimenti certificati vegani.
- Ottobre 2024: Givaudan Active Beauty ha lanciato la collezione [NAS] Vibrant, che mette in evidenza soluzioni a base di estratti botanici volte a garantire stabilità e durata del colore nei formati di make-up ibridi. L'innovazione degli ingredienti da parte dei principali fornitori supporta i marchi che cercano di colmare il divario prestazionale rispetto ai cosmetici convenzionali, mantenendo al contempo le formulazioni in linea con il posizionamento vegano.
Ambito e metodologia
I cosmetici vegani sono quelli che contengono solo componenti di origine vegetale. Ciò significa che né gli ingredienti dei prodotti vegani né il processo di produzione prevedono mai l'uso di ingredienti di origine animale. Il mercato dei cosmetici vegani è segmentato per tipo di prodotto, categoria, canale di distribuzione e area geografica.
Il mercato è segmentato per tipologia di prodotto: cosmetici per il viso, cosmetici per gli occhi, prodotti per il trucco per labbra e unghie. Per categoria, il mercato è suddiviso in prodotti premium e prodotti di massa. Per canale di distribuzione, il mercato è suddiviso in negozi specializzati, supermercati/ipermercati, vendita al dettaglio online e altri canali di distribuzione. Il rapporto include anche analisi di mercato regionali su regioni come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di dollari).
| Cosmetici per il viso |
| Cosmetici per gli occhi |
| Prodotti per il trucco labbra e unghie |
| Prodotti premium |
| Prodotti di massa |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cosmetici per il viso | |
| Cosmetici per gli occhi | ||
| Prodotti per il trucco labbra e unghie | ||
| Per Categoria | Prodotti premium | |
| Prodotti di massa | ||
| Per canale di distribuzione | Negozi specializzati | |
| Supermercati / Ipermercati | ||
| Negozi al dettaglio online | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato dei cosmetici vegani nel 2031?
Si prevede che il mercato raggiungerà circa 11.13 miliardi di dollari entro il 2031, quasi raddoppiando rispetto al livello del 2026.
Quale segmento di prodotti detiene attualmente la maggiore quota di mercato dei cosmetici vegani?
I cosmetici per il viso dominano la categoria, rappresentando il 35.05% della quota di mercato totale nel 2025.
Quale mercato regionale sta crescendo più velocemente per i prodotti di bellezza vegani?
La regione Asia-Pacifico registra il tasso di crescita più elevato, pari al 21.05% di CAGR, trainato dall'aumento dei livelli di reddito disponibile e dalla crescente integrazione dei prodotti vegani con le tendenze generali del benessere.
I cosmetici vegani di alta qualità stanno superando le alternative del mercato di massa?
Il segmento premium sta ampliando il suo contributo ai ricavi grazie alle dimensioni medie più elevate del carrello e alla disponibilità dei consumatori a fare un salto di qualità in cambio di vantaggi etici verificabili, con un CAGR del 15.01%.


