

Dimensioni e quota di mercato dei cerotti vascolari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
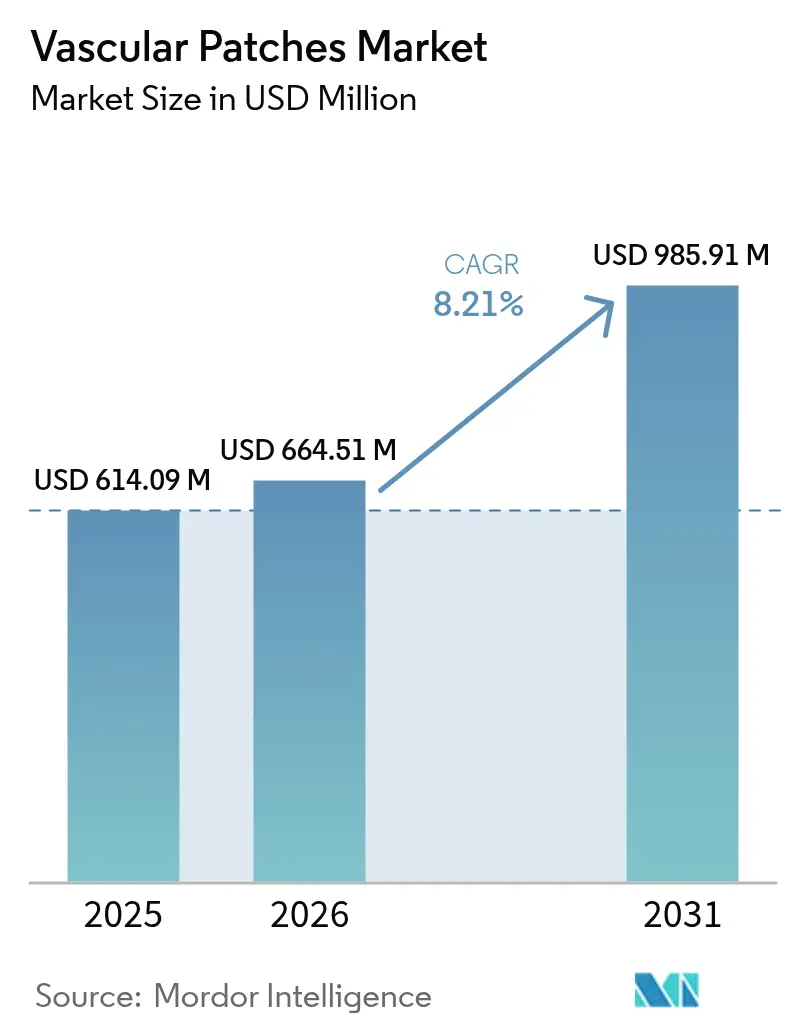
| Dimensione del mercato (2026) | USD 664.51 milioni |
| Dimensione del mercato (2031) | USD 985.91 milioni |
| Tasso di crescita (2026 - 2031) | 8.21% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
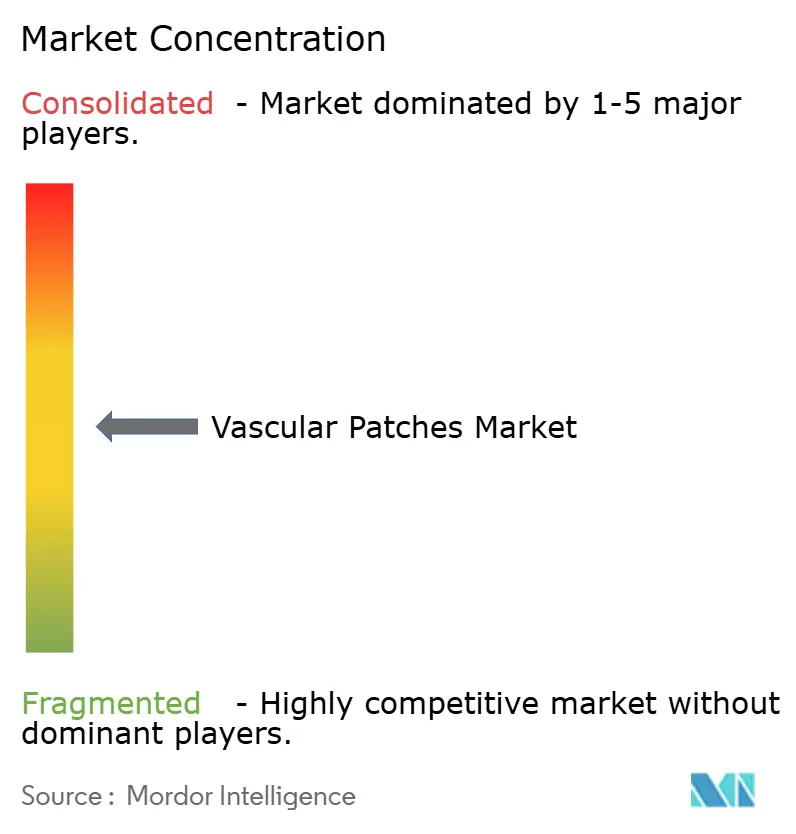
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei cerotti vascolari di Mordor Intelligence
Si stima che il mercato dei patch vascolari nel 2026 raggiungerà i 664.51 milioni di dollari, in crescita rispetto ai 614.09 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 985.91 milioni di dollari, con un CAGR dell'8.21% nel periodo 2026-2031. L'espansione riflette l'invecchiamento della popolazione, che richiede interventi di riparazione vascolare più complessi, l'accelerazione normativa dei patch riassorbibili e di ingegneria tissutale e una maggiore accettazione della chirurgia vascolare ambulatoriale. La crescita è rafforzata dall'aggiornamento degli ospedali verso modelli di assistenza basati sul valore che premiano i risultati clinici, mentre i chirurghi si affidano sempre più all'angioplastica con patch per migliorare la pervietà a lungo termine. I materiali sintetici guadagnano terreno grazie alla produzione scalabile e ai minori costi unitari, ma i prodotti biologici continuano a dominare le procedure ad alto rischio e contaminate. A livello regionale, il Nord America è leader in termini di fatturato, ma l'Asia-Pacifico presenta la curva di crescita più ripida, con l'aumento della prevalenza delle malattie cardiovascolari e l'espansione della capacità chirurgica.
Punti chiave del rapporto
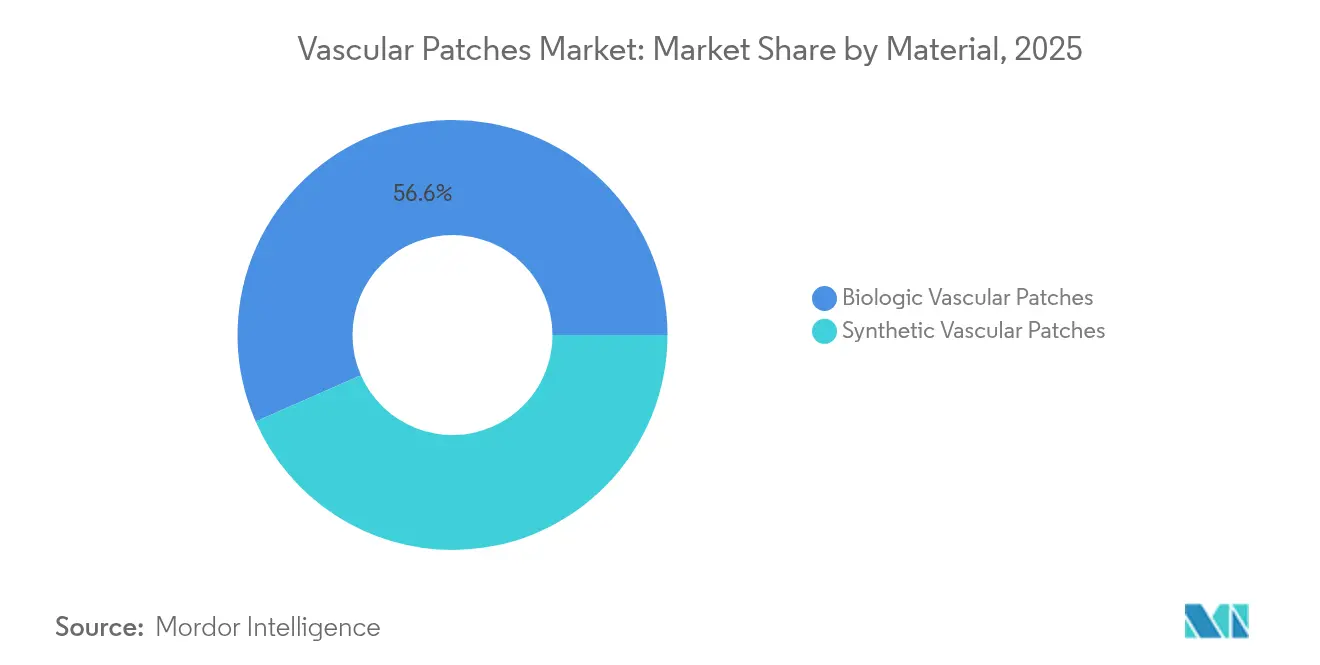
- In base al materiale, i prodotti biologici hanno registrato una quota di fatturato del 56.58% nel 2025, mentre i cerotti sintetici sono destinati a crescere a un CAGR del 8.88% fino al 2031.
- Per applicazione, l'endarterectomia carotidea deteneva il 54.63% della quota di mercato dei patch vascolari nel 2025, mentre si prevede che la riparazione dell'aneurisma aortico crescerà a un CAGR del 9.24% entro il 2031.
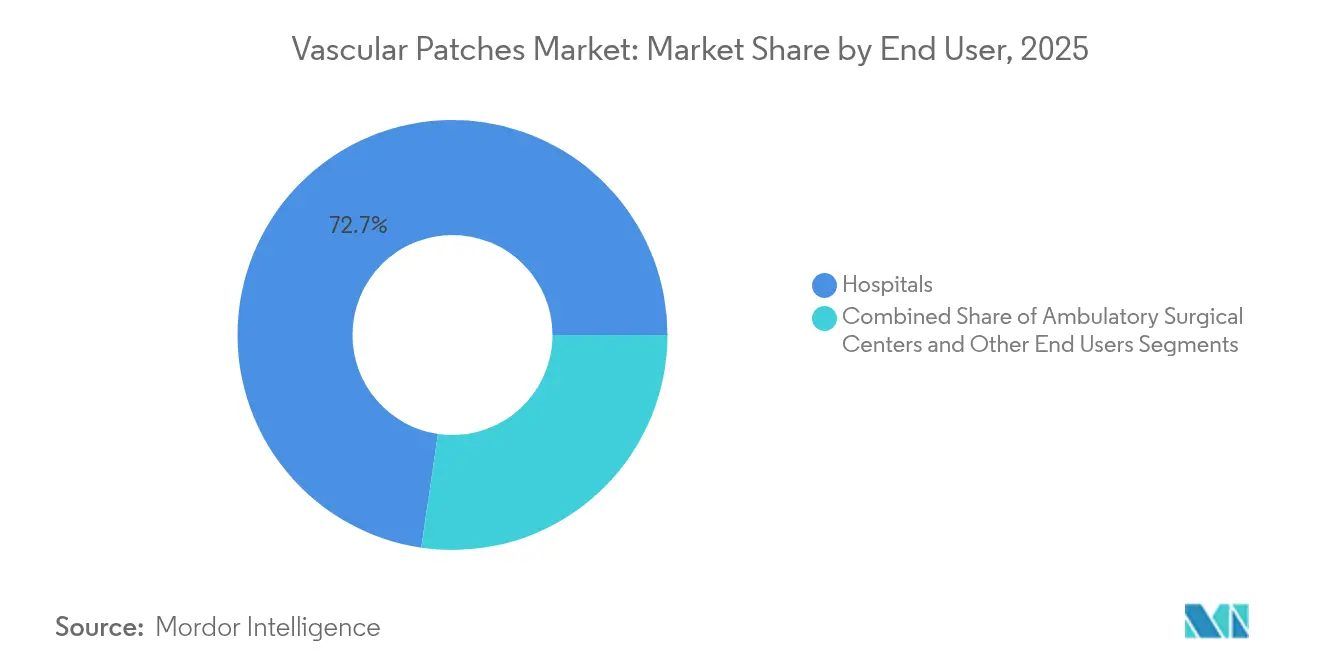
- In base all'utente finale, nel 72.68 gli ospedali rappresentavano il 2025% del mercato dei cerotti vascolari, ma i centri chirurgici ambulatoriali cresceranno a un CAGR del 8.61% fino al 2031.
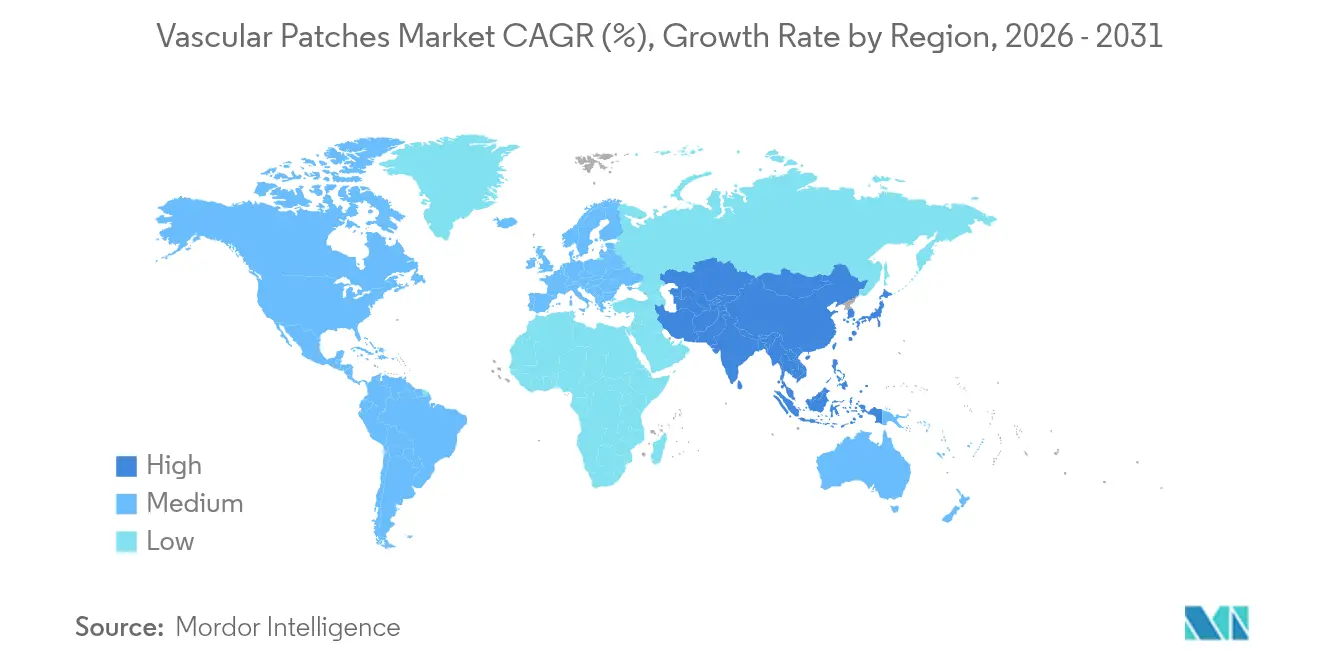
- In termini geografici, nel 35.96 il Nord America deteneva il 2025% del mercato dei cerotti vascolari; l'area Asia-Pacifico registra il CAGR più rapido, pari al 9.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cerotti vascolari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Popolazione geriatrica in rapida crescita e prevalenza di malattie vascolari | + 1.8% | Globale, con la più alta concentrazione in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Aumento dell'endarterectomia carotidea e di altre procedure vascolari | + 1.2% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Aumento dell'adozione di cerotti biologici | + 0.9% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Adozione di patch vascolari specifici per il paziente stampati in 3D | + 0.7% | Nord America e nucleo dell'UE, adozione anticipata nell'APAC | A lungo termine (≥ 4 anni) |
| Accelerazione normativa per i cerotti ECM riassorbibili per uso pediatrico | + 0.6% | Globale, con FDA ed EMA in testa | A breve termine (≤ 2 anni) |
| Modelli di rimborso ambulatoriale per la riparazione vascolare periferica | + 0.4% | Principalmente Nord America, con espansione nell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Popolazione geriatrica in rapida crescita e prevalenza di malattie vascolari
Gli anziani rappresentano oggi la coorte più numerosa sottoposta a riparazione vascolare e il loro numero continua a crescere. L'aterosclerosi legata all'età, la stenosi carotidea e l'arteriopatia periferica spesso richiedono l'angioplastica con patch perché la chiusura primaria comporta un rischio maggiore di restenosi. La multimorbilità tipica degli anziani spinge i chirurghi verso materiali che si integrano perfettamente e riducono il rischio di infezione, una lacuna che i patch biologici colmano bene. L'evidenza clinica suggerisce che i patch biologici dimostrano prestazioni superiori nei pazienti anziani grazie alla riduzione delle risposte infiammatorie e alla migliore integrazione con il tessuto vascolare invecchiato.
Aumento dell'endarterectomia carotidea e di altre procedure vascolari
Le procedure di endoarteriectomia carotidea stanno registrando una rinnovata crescita grazie all'evoluzione delle strategie di prevenzione dell'ictus e al miglioramento delle capacità diagnostiche, con la chiusura mediante patch che si afferma come tecnica preferita rispetto alla chiusura primaria grazie ai tassi di pervietà a lungo termine superiori. Una meta-analisi mostra che l'angioplastica con patch riduce la restenosi del 30% rispetto alla chiusura primaria, consolidando il patch come standard di cura indipendentemente dal materiale. Studi multicentrici confermano che diversi materiali per patch – pericardio bovino, poliestere e venoso – producono risultati a lungo termine comparabili, suggerendo che la tecnica procedurale, piuttosto che la scelta del materiale, determina il successo clinico. [1] Fonte: David J. Liesker, “Similar Long-Term Outcomes for Venous, Bovine Pericardial, and Polyester Patches for Primary Carotid Endarterectomy,” World Journal of Surgery, wileyonlinelibrary.com
Aumento dell'adozione di cerotti biologici
Gli studi clinici rivelano che i cerotti biologici vantano un tasso di pervietà del 91.5%, superiore al 78.9% delle loro controparti sintetiche. Inoltre, i cerotti biologici presentano un tasso di infezione notevolmente inferiore, pari allo 0.9%, in netto contrasto con l'8.4% registrato con i cerotti sintetici. L'approvazione da parte della FDA, nel dicembre 2024, del vaso acellulare di Humacyte, ottenuto tramite ingegneria tissutale, sottolinea la fattibilità della produzione su larga scala di innesti biologici. Questa approvazione ha stimolato una più rapida adozione negli ospedali, anche alla luce dei prezzi di listino più elevati degli innesti. Questi risultati clinici non solo evidenziano le prestazioni superiori dei cerotti biologici, ma suggeriscono anche significativi risparmi sui costi a lungo termine per i pazienti.
Adozione di patch vascolari specifici per il paziente stampati in 3D
La tecnologia di stampa tridimensionale sta rivoluzionando la produzione di patch vascolari consentendo geometrie specifiche per il paziente che ottimizzano i modelli di flusso emodinamico e riducono le complicanze legate alla turbolenza. La biostampa ora produce patch che si adattano alla geometria dei vasi, uniformando il flusso sanguigno e riducendo i tempi di guarigione. Studi condotti da Harvard evidenziano reti microvascolari integrate che promuovono l'integrazione, e la stampa automatizzata riduce i costi unitari, rendendo realizzabili soluzioni specifiche per il paziente che vanno oltre le ricostruzioni complesse.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Risposta immunitaria e rischio di infezione con materiale xenogenico | -1.1% | Globale, in particolare nei mercati emergenti con cure postoperatorie limitate | Medio termine (2-4 anni) |
| Guasti dei prodotti e richiami di alto profilo | -0.8% | Globale, con il controllo normativo più elevato in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Costo elevato dei dispositivi contro rimborso limitato nei mercati emergenti | -0.6% | Principalmente APAC, MEA e America Latina | A lungo termine (≥ 4 anni) |
| Interruzioni nella filiera del pericardio bovino (focolai zoonotici) | -0.4% | Catena di fornitura globale, con produzione concentrata in regioni specifiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Risposta immunitaria e rischio di infezione con materiale xenogenico
Il pericardio bovino rimane il pilastro dei patch biologici, ma può innescare reazioni alfa-gal in circa il 3% dei pazienti, costringendo i chirurghi a rifornirsi di materiali alternativi. Sebbene il processo anti-calcificazione attenui gli eventi immunitari, il rischio di infezione supera ancora quello delle opzioni autologhe, soprattutto quando le risorse per l'assistenza postoperatoria sono scarse. Gli studi clinici indicano che i patch di pericardio bovino dimostrano un'eccellente biocompatibilità nella maggior parte dei pazienti, ma il sottogruppo che manifesta reazioni avverse richiede approcci terapeutici alternativi che complicano la pianificazione chirurgica e la gestione delle scorte. [2] Fonte: Ben R. Saleem, “Patch Angioplasty During Carotid Endarterectomy Using Different Materials Has Similar Clinical Outcomes,” Journal of Vascular Surgery, jvascsurg.org
Guasti dei prodotti e richiami di alto profilo
I richiami della FDA nel 2024, riguardanti diversi dispositivi vascolari, hanno minato la fiducia e costretto gli ospedali a intensificare i controlli sui fornitori. Le aziende più piccole e innovative ora si trovano ad affrontare costi di conformità più elevati, che possono ritardare l'ingresso sul mercato e rallentare la traiettoria del mercato dei cerotti vascolari. Le agenzie di regolamentazione stanno implementando requisiti di sorveglianza post-commercializzazione più rigorosi, che aumentano i costi di conformità e allungano i tempi di sviluppo del prodotto, colpendo in particolare i produttori più piccoli con risorse normative limitate. Il contesto dei richiami crea vantaggi competitivi per le aziende consolidate dotate di solidi sistemi di qualità, ma potenzialmente soffoca l'innovazione delle aziende emergenti prive di una solida esperienza normativa.
Analisi del segmento
Per materiale: il dominio biologico si scontra con l'innovazione sintetica
I cerotti biologici hanno mantenuto il 56.58% del fatturato del 2025, a dimostrazione della fiducia dei chirurghi nella loro superiore integrazione tissutale. Questo segmento è il fulcro del mercato dei cerotti vascolari, poiché i pazienti anziani e ad alto rischio presentano spesso campi contaminati, dove la riduzione delle infezioni è più importante. La categoria dei cerotti sintetici, tuttavia, sta avanzando con un CAGR del 8.88%, superando il mercato complessivo dei cerotti vascolari, poiché l'ePTFE legato con eparina e i nuovi copolimeri colmano il divario di biocompatibilità. Gli ospedali sotto pressione finanziaria considerano i cerotti sintetici uno standard conveniente per la chiusura di routine delle arteriotomie, soprattutto in ambito ambulatoriale.
L'attenzione della concorrenza si è quindi spostata dalla sostituzione di materiali generici alla scelta di soluzioni specifiche per ogni applicazione: i patch biologici dominano le ricostruzioni complesse, mentre i materiali sintetici si stanno affermando nelle riparazioni prevedibili e a basso rischio. Si prevede che il mercato dei patch vascolari per materiali sintetici crescerà costantemente parallelamente alla crescita delle procedure ASC, mentre la quota di mercato dei patch biologici rimane stabile nell'assistenza basata sul valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: le procedure carotidee portano ad accelerare la riparazione aortica
L'endoarterectomia carotidea ha generato il 54.63% del mercato dei patch vascolari nel 2025, supportata da linee guida cliniche che privilegiano la chiusura con patch rispetto alla sutura primaria per la prevenzione dell'ictus. Solide evidenze dimostrano che tassi di restenosi inferiori ne sostengono un elevato utilizzo, anche con la maturazione delle alternative agli stent. La riparazione dell'aneurisma aortico è la nicchia in più rapida crescita, con un CAGR del 9.24%, trainata dall'espansione dei programmi di screening e dai progressi tecnologici nella chirurgia mini-invasiva.
Il mercato dei patch vascolari per applicazioni aortiche è in crescita, poiché i dispositivi endovascolari incorporano sempre più componenti per il rinforzo della tenuta. I patch pediatrici e per traumi rimangono segmenti più piccoli, ma promettono un potenziale di crescita, poiché le soluzioni di ingegneria tissutale e riassorbibili superano gli ostacoli normativi.
Per utente finale: la crescita dell'ASC sfida il predominio ospedaliero
Nel 72.68, gli ospedali detenevano il 2025% del mercato dei patch vascolari, ma i centri chirurgici ambulatoriali stanno guadagnando slancio con un CAGR del 8.61% fino al 2031. Le riforme dei pagamenti premiano i centri a basso costo e i chirurghi che hanno familiarità con le tecniche di patch stanno abbandonando i casi di routine. Per le ASC, un'emostasi prevedibile e bassi tassi di infezione sono essenziali; di conseguenza, i materiali sintetici ad alte prestazioni con rivestimenti antitrombogenici stanno registrando una solida diffusione.
La quota di mercato dei cerotti vascolari detenuta dagli ospedali potrebbe contrarsi leggermente, ma le complesse riparazioni a cielo aperto continueranno a sostenere la domanda di degenza. I centri vascolari specializzati e le strutture militari costituiscono nicchie di domanda che privilegiano la disponibilità di scorte pronte per l'uso e la rapidità di applicazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei cerotti vascolari in Nord America
Il Nord America detiene la quota regionale maggiore, pari al 35.96%, trainato dall'elevato volume di procedure e dalla rapida adozione di dispositivi innovativi. La struttura di rimborso di Medicare, che privilegia sempre più le procedure ambulatoriali, favorisce la diffusione di cerotti che bilanciano l'efficienza dei costi con risultati superiori. Le designazioni "fast-track" della FDA, come l'approvazione del farmaco ATEV di Humacyte nel dicembre 2024, mantengono la regione all'avanguardia nell'innovazione biologica.
Mercato dei cerotti vascolari nella regione Asia-Pacifico
L'Asia-Pacifico è l'area geografica in più rapida crescita per il mercato dei cerotti vascolari, con un CAGR del 9.62%. L'invecchiamento della popolazione e gli stili di vita occidentalizzati aumentano l'incidenza delle malattie cardiovascolari, mentre lo sviluppo infrastrutturale guidato dal governo migliora la capacità chirurgica. La sensibilità al prezzo locale favorisce i prodotti sintetici ad alto volume, ma l'ampliamento della copertura assicurativa per la classe media sblocca la domanda di farmaci biologici premium nei principali centri urbani. L'armonizzazione normativa attraverso iniziative come la Direttiva ASEAN sui dispositivi medici sta riducendo i tempi di approvazione dei prodotti, offrendo ai produttori un percorso più chiaro verso la leadership di mercato.
Mercato dei cerotti vascolari in EMEA e Sud America
Europa, Medio Oriente e Africa e Sud America contribuiscono insieme ai ricavi materiali, sebbene con traiettorie di crescita diverse. Il Regolamento MDR dell'UE aumenta i costi di conformità e potrebbe rallentare l'introduzione di nuovi cerotti, ma una consolidata competenza chirurgica sostiene una domanda stabile. La crescita del Sud America dipende dalla stabilità economica e dai partenariati pubblico-privati che ampliano l'accesso alla chirurgia vascolare. In Medio Oriente e Africa, i limiti ai rimborsi e gli ostacoli alla catena di approvvigionamento ne frenano l'adozione; tuttavia, alcuni stati del Golfo investono massicciamente in centri cardiovascolari terziari, creando sacche di domanda di fascia alta. In queste regioni, la resilienza della catena di approvvigionamento e le innovazioni sintetiche economicamente vantaggiose determinano il vantaggio competitivo.

Panorama normativo
La regolamentazione dei patch vascolari è legata ai requisiti delle protesi cardiovascolari impiantabili e alle relative aspettative di prestazione. Negli Stati Uniti, gli innesti e i patch vascolari sono generalmente classificati come dispositivi di Classe II ai sensi del 21 CFR 870.3450, e molti prodotti seguono le procedure 510(k) in linea con i controlli speciali della FDA, comprese le linee guida della FDA sulle richieste di autorizzazione 510(k) per le protesi vascolari. I produttori si attengono anche alle aspettative della FDA in materia di segnalazione dei dispositivi medici (MDR) per la vigilanza post-commercializzazione, il che ha aumentato l'attenzione alla qualità e alla gestione dei reclami nel contesto della più ampia sensibilità al richiamo del 2024, come indicato nei materiali informativi per il mercato.
In tutte le regioni, la conformità agli standard internazionali rimane una leva fondamentale per l'accesso al mercato. La norma ISO 7198:2016 definisce i requisiti per le protesi vascolari (incluse le patch vascolari), mentre la ISO 10993-1 definisce il quadro per la valutazione biologica dei materiali impiantabili, delineando i piani di test sia per le strutture sintetiche che per quelle biologiche. Anche le aspettative in materia di sicurezza dei materiali si sono inasprite, come dimostrano le linee guida aggiornate della FDA relative alle PFAS, pubblicate nell'agosto 2025, che riguardano la selezione dei materiali, la qualificazione dei fornitori e la documentazione per le piattaforme di patch a base di polimeri o rivestite vendute a livello globale.
Analisi della catena del valore
La catena del valore dei cerotti vascolari inizia con materie prime specializzate, in particolare pericardio bovino e altri tessuti ricchi di collagene per i cerotti biologici, e ePTFE, poliestere e altri polimeri biocompatibili per i prodotti sintetici. L'approvvigionamento e la tracciabilità dei tessuti sono fondamentali per i prodotti biologici, con l'utilizzo di tessuto bovino proveniente dall'Australia per alcuni cerotti commerciali, e la catena rimane esposta al rischio di monofornitura e a interruzioni dovute a malattie veterinarie o zoonotiche, come evidenziato nel contesto del rapporto. Gli input relativi ai componenti e ai processi si estendono alle sostanze chimiche di fissaggio e rivestimento (ad esempio, impregnazione con collagene o gelatina) e alla sterilizzazione validata (come l'ossido di etilene), che determinano la durata di conservazione, i requisiti di manipolazione e l'adozione clinica in ospedali e ambulatori.
La produzione e la commercializzazione sono gestite da aziende produttrici di dispositivi medici consolidate e da specialisti regionali, con sistemi di qualità allineati alle normative FDA QSR (21 CFR Parte 820) e ISO 13485, oltre alle aspettative delle linee guida per le protesi vascolari. La distribuzione è concentrata sugli acquisti ospedalieri e sulle dinamiche di acquisto di gruppo, mentre i centri di chirurgia ambulatoriale influenzano sempre più la selezione dei prodotti attraverso esigenze di standardizzazione e flussi di lavoro prevedibili. La generazione di evidenze cliniche e la presentazione delle domande di autorizzazione regolatoria sono integrate nella catena per le piattaforme più recenti; ad esempio, Vivasure ha portato avanti il suo programma PerQseal attraverso la pubblicazione dei risultati di uno studio clinico cardine IDE negli Stati Uniti nell'ottobre 2024, e Teijin ha lanciato la distribuzione commerciale di SYNFOLIUM in Giappone nel giugno 2024, a dimostrazione di come le tappe fondamentali degli studi clinici e i lanci specifici per paese influenzino la pianificazione dell'offerta e l'espansione del canale di distribuzione.
Panorama competitivo
Il mercato dei patch vascolari è moderatamente frammentato. LeMaitre Vascular, Baxter International e WL Gore & Associates si affidano a marchi storici e a vaste reti di vendita, consolidando collettivamente contratti di approvvigionamento con ospedali universitari. L'acquisizione di Silk Road Medical da parte di Boston Scientific per 1.16 miliardi di dollari nel 2024 ha segnalato una spinta verso soluzioni di piattaforma che spaziano dall'intervento carotideo alla chiusura dei patch, mentre l'acquisizione di Inari Medical da parte di Stryker ha ampliato la propria presenza nel settore vascolare periferico. Queste operazioni evidenziano il valore della scalabilità e dei portafogli multiprodotto in un contesto di approvvigionamento sempre più influenzato da pagamenti a pacchetto.
Aziende emergenti specializzate in ingegneria tissutale come Humacyte sfidano i tradizionali operatori con vasi completamente biologici e pronti all'uso, che dimostrano un'elevata pervietà nelle sperimentazioni di accesso a traumi e dialisi. I primi utilizzatori ne citano la superiore resistenza alle infezioni e una curva di apprendimento più fluida rispetto al prelievo di innesti autologhi. Nel frattempo, le startup di stampa 3D collaborano con centri accademici per prototipare patch specifiche per il paziente, riducendo i tempi dalla progettazione all'impianto e rafforzando il passaggio alla chirurgia personalizzata.
La strategia competitiva si sta spostando dal lancio di prodotti singoli a pacchetti di risultati basati sull'evidenza. Le aziende leader ora finanziano registri di dati reali, garantendo che le analisi costo-utilità favoriscano i loro dispositivi nell'ambito di acquisti basati sul valore. Le aziende in grado di documentare una riduzione dei reinterventi, delle infezioni e dei tempi di dimissione più rapidi manterranno un prezzo premium anche in contesti con costi sotto pressione.
Leader del settore dei cerotti vascolari
Baxter International Inc
Teramo Corporation
Getinge AB
Le Maitre Vascular
WL Gore & Associates
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Getinge ha annunciato che la sua protesi vascolare antimicrobica Intergard Synergy ha ottenuto l'approvazione del Regolamento UE sui dispositivi medici (MDR). Questo traguardo rafforza la continuità del portafoglio prodotti in Europa, in un contesto di requisiti MDR più stringenti, e supporta gli acquisti ospedalieri che danno priorità alle prestazioni antimicrobiche e all'etichettatura conforme per i dispositivi vascolari impiantabili.
- Maggio 2025: Terumo ha annunciato la disponibilità commerciale del sistema di stent carotideo ROADSAVER negli Stati Uniti. Una maggiore adozione degli interventi carotidei favorisce la crescita dell'ecosistema delle procedure relative all'endoarteriectomia carotidea e ai percorsi di riparazione carotidea, dove l'uso di patch rimane lo standard in molti protocolli chirurgici.
- Dicembre 2024: Terumo Interventional Systems ha lanciato negli Stati Uniti il catetere di supporto periferico NaviCross R2P da 200 cm. Gli strumenti di accesso periferico di lunghezza maggiore ampliano la gamma di casi complessi di accesso periferico trattabili e rafforzano la domanda di materiali di consumo complementari per la riparazione vascolare, utilizzati in flussi di lavoro aperti e ibridi.


Ambito del rapporto sul mercato globale dei cerotti vascolari
Secondo lo scopo del rapporto, un cerotto vascolare è prodotto da poliestere-uretano ed è caratterizzato da un'eccellente biocompatibilità e comprovata stabilità meccanica a lungo termine. Viene utilizzato per la chiusura della chirurgia vascolare, che è preferito da diversi chirurghi per procedure associate alla stabilità meccanica carotidea, profonda e duratura a lungo termine. Viene utilizzato per la chiusura della chirurgia vascolare, che è preferito da diversi chirurghi per le procedure associate alle arterie carotidee, profonde, iliache e femorali. Il mercato dei cerotti vascolari è segmentato per materiale (cerotti vascolari biologici e cerotti vascolari sintetici), applicazione (endoarterectomia carotidea, aneurismi aortici, profondaplastica e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa , e Sudamerica). Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra. Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni a livello globale.
| Cerotti vascolari biologici |
| Cerotti vascolari sintetici |
| Endoarteriectomia carotidea |
| Riparazione dell'aneurisma aortico |
| Profundaplastica e angioplastica con patch femorale |
| Altre applicazioni |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materiale | Cerotti vascolari biologici | |
| Cerotti vascolari sintetici | ||
| Per Applicazione | Endoarteriectomia carotidea | |
| Riparazione dell'aneurisma aortico | ||
| Profundaplastica e angioplastica con patch femorale | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei cerotti vascolari?
Il mercato dei cerotti vascolari è valutato a 664.51 milioni di dollari nel 2026 e si prevede che raggiungerà i 985.91 milioni di dollari entro il 2031.
Quale categoria di materiali è leader nel mercato dei cerotti vascolari?
I cerotti biologici detengono il primato con una quota di mercato del 56.58% nel 2025, favoriti per la maggiore integrazione e il minor rischio di infezione.
Quale segmento applicativo si sta espandendo più rapidamente?
La riparazione dell'aneurisma aortico è l'applicazione in più rapida crescita, con un CAGR del 9.24% tra il 2026 e il 2031.
Perché i centri chirurgici ambulatoriali sono importanti per la crescita futura?
I volumi ASC crescono a un CAGR del 8.61% perché le strutture ambulatoriali riducono i costi e si allineano ai modelli di rimborso basati sul valore.
Quale regione offre il potenziale di crescita più elevato?
L'area Asia-Pacifico registra la curva di crescita più ripida, con un CAGR del 9.62%, grazie alla crescente incidenza delle malattie cardiovascolari e all'espansione della capacità chirurgica.
In che modo i produttori si differenziano in un mercato competitivo?
Le aziende investono sempre di più in prove cliniche e piattaforme tecnologiche, come cerotti realizzati mediante ingegneria tissutale o stampati in 3D, che migliorano i risultati e giustificano prezzi più elevati.
Pagina aggiornata l'ultima volta il:



