

Dimensioni e quota di mercato dei generatori a velocità variabile
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.89 miliardo di dollari |
| Dimensione del mercato (2031) | 11.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.34% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei generatori a velocità variabile a cura di Mordor Intelligence
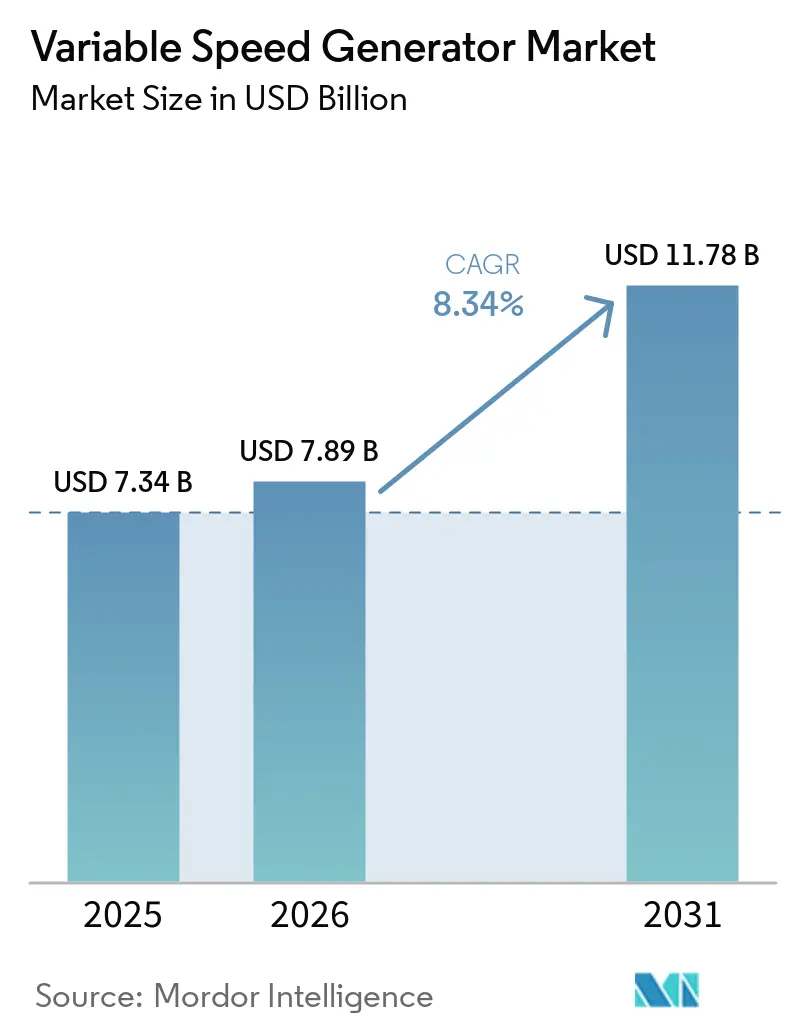
Si prevede che il mercato dei generatori a velocità variabile raggiungerà un valore di 7.34 miliardi di dollari nel 2025, 7.89 miliardi di dollari nel 2026 e 11.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.34% dal 2026 al 2031. L'aumento delle installazioni di fonti rinnovabili richiede sempre più apparecchiature in grado di adattarsi alle mutevoli condizioni di frequenza e tensione, il che alimenta la domanda di sistemi a velocità variabile. L'energia eolica, l'energia idroelettrica a pompaggio, la generazione distribuita e gli impianti di potenza critica rimangono quindi fonti centrali di domanda. Il mercato dei generatori a velocità variabile beneficia anche quando gli operatori danno priorità al consumo di carburante, alle prestazioni in termini di emissioni e alla flessibilità di produzione rispetto al minor costo di acquisto delle apparecchiature a velocità fissa. I fornitori più grandi stanno rispondendo a questa esigenza combinando generatori, convertitori, sistemi di controllo e servizi di assistenza a lungo termine in offerte integrate. Gli elevati costi dei convertitori, i requisiti di manutenzione, l'esposizione al calore dei componenti a semiconduttore e l'integrazione con le reti più datate continuano a limitare l'adozione in alcuni progetti.
Punti chiave del rapporto
- Per tipologia di generatore, i generatori a induzione a doppia alimentazione detenevano il 36.3% della quota di mercato dei generatori a velocità variabile nel 2025, mentre si prevede che i generatori a induzione autoeccitati a velocità variabile cresceranno a un CAGR del 9.2% fino al 2031.
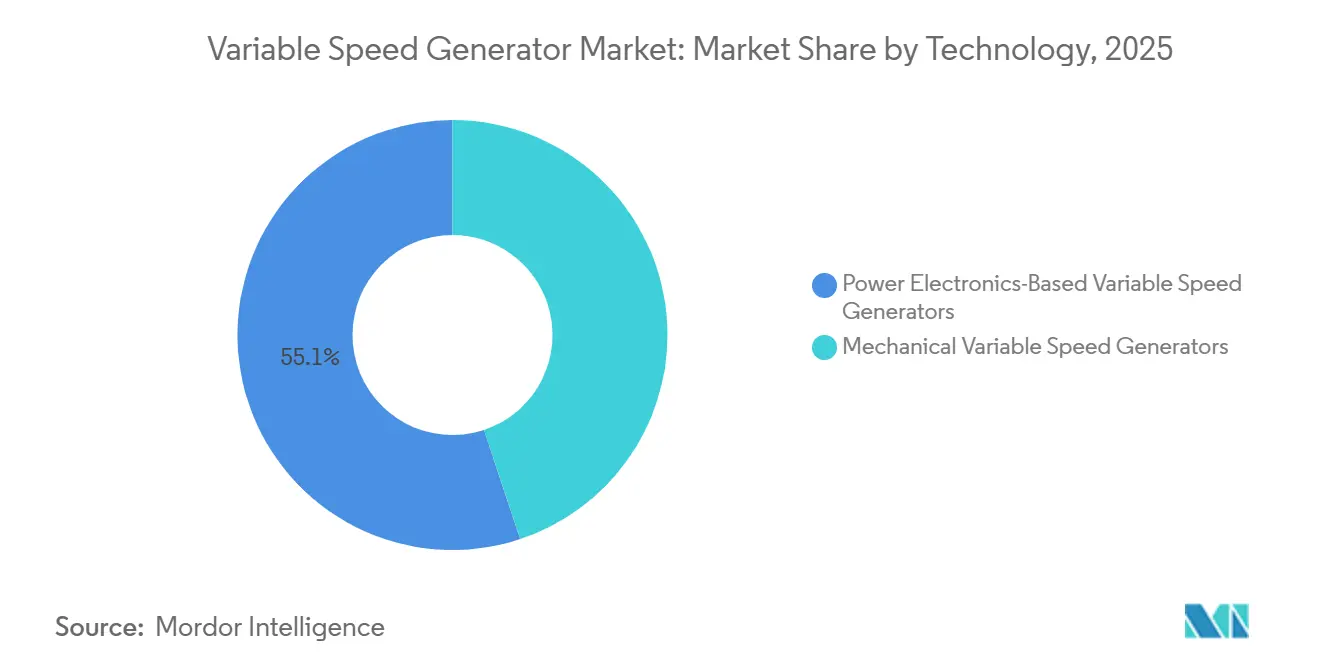
- In termini di tecnologia, i generatori a velocità variabile basati sull'elettronica di potenza rappresentavano il 55.1% della quota di mercato dei generatori a velocità variabile nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.5% fino al 2031.
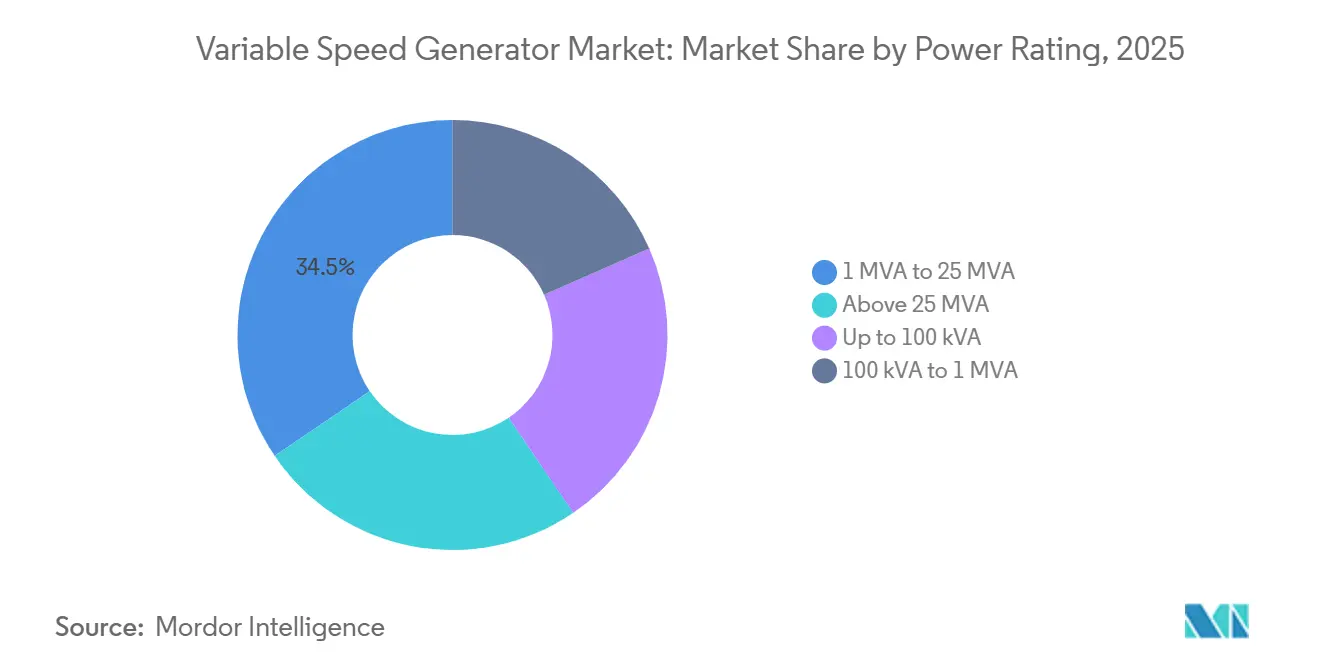
- In base alla potenza nominale, la categoria da 1 MVA a 25 MVA deteneva il 34.5% del mercato dei generatori a velocità variabile nel 2025 e si prevede che crescerà a un CAGR del 9.1% fino al 2031.
- Per tipologia di utente finale, la produzione di energia da fonti rinnovabili deteneva il 31.4% del mercato dei generatori a velocità variabile nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.3% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 36.7% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'9.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei generatori a velocità variabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione delle energie rinnovabili e flessibilità della rete | + 2.50% | Presente a livello globale; con una presenza concentrata in Asia-Pacifico, Unione Europea e Nord America. | A lungo termine (≥ 4 anni) |
| Domanda di generazione di energia efficiente dal punto di vista del consumo di carburante e a basse emissioni | + 1.20% | A livello globale; primi risultati positivi in UE, Nord America e Giappone. | Medio termine (2–4 anni) |
| Espansione delle risorse energetiche distribuite e delle microreti | + 1.00% | Nord America, UE, Australia, India | Medio termine (2–4 anni) |
| Crescita delle applicazioni off-grid, di backup e di alimentazione critica. | + 0.70% | Medio Oriente e Africa, Asia-Pacifico (da remoto), Nord America | A breve termine (≤ 2 anni) |
| Ammodernamento degli impianti idroelettrici a pompaggio a velocità variabile | + 0.60% | Asia-Pacifico (Giappone, India, Cina), Europa | A lungo termine (≥ 4 anni) |
| Sistema ibrido batteria-generatore con regolazione del carico per operazioni in aree remote e marine. | + 0.50% | Globale (corridoi marittimi); nordico, sud-est asiatico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione delle energie rinnovabili e flessibilità della rete
Gli operatori di sistema stanno inasprendo i requisiti poiché la generazione rinnovabile basata su inverter riduce l'inerzia della rete convenzionale. Le installazioni eoliche globali sono aumentate del 40% raggiungendo i 165 GW nel 2025, con l'Asia-Pacifico che ha contribuito con 131 GW, ovvero l'80% delle aggiunte totali [1] Global Wind Energy Council, “Global Wind Installations Rise a Record 40% as Industry Charts Way Out of Energy Crisis,” Global Wind Energy Council, gwec.net. . I generatori a velocità variabile possono fornire controllo della potenza attiva e supporto reattivo, consentendo la connessione di nuove capacità rinnovabili mantenendo la stabilità della frequenza. Il mercato dei generatori a velocità variabile è supportato da regole di rete che richiedono la capacità di resistenza ai guasti, piuttosto che da soli obiettivi di capacità. I sistemi DFIG possono soddisfare questi requisiti con requisiti di conversione inferiori rispetto alle architetture di conversione su vasta scala. Il GWEC prevede che tra il 2026 e il 2030 verranno aggiunti 969 GW di nuova capacità eolica, fornendo una pipeline di progetti sostenuta per le apparecchiature DFIG e PMSG.
Domanda di generazione di energia efficiente dal punto di vista del consumo di carburante e a basse emissioni
Gli operatori del settore marittimo, petrolifero e del gas, nonché quelli che gestiscono sistemi di energia distribuita, sono alla ricerca di un minore consumo di carburante e di minori emissioni. Nell'agosto del 2026, Rolls-Royce Power Systems ha introdotto i suoi gruppi elettrogeni marini a velocità variabile serie 2000 mtu per applicazioni da 650 kWe a 1,850 kWe [2] Rolls-Royce Power Systems, “More Flexible, More Efficient, Electric: Rolls-Royce Expands Its Portfolio of Variable-Speed Marine Generator Sets,” Rolls-Royce, rolls-royce.com. . L'azienda afferma che l'adattamento della velocità del motore alla richiesta di potenza può ridurre il consumo di carburante e le emissioni di anidride carbonica fino al 15% rispetto ai gruppi a velocità fissa. La gamma riduce inoltre la rumorosità operativa di 6 dB, un aspetto rilevante nei porti e nelle operazioni con navi ibride. Nel 2025, Cummins ha convalidato la tecnologia a velocità variabile per gas naturale per i servizi di completamento, estendendo il caso d'uso oltre l'energia eolica e idroelettrica. Il mercato dei generatori a velocità variabile offre quindi opportunità nelle operazioni gravose, dove storicamente le apparecchiature hanno funzionato a velocità fissa.
Espansione delle risorse energetiche distribuite e delle microreti
Gli sviluppatori di data center, gli operatori minerari e le aziende di servizi pubblici che si trovano ad affrontare vincoli di interconnessione stanno mettendo in funzione sistemi di alimentazione "behind-the-meter". Wärtsilä ha ricevuto un ordine nel 2026 per 412 MW di capacità di motori per un progetto di data center hyperscale in Ohio [3] Wärtsilä Corporation, “Wartsila's 34SG Engine Makes Its Data Center Debut with New 412 MW US Project,” Wärtsilä, wartsila.com. . L'ordine ha portato la capacità di motori di Wärtsilä venduta per applicazioni di data center negli Stati Uniti a oltre 1.6 GW. I sistemi di alimentazione primaria a velocità variabile possono seguire il carico senza la penalità di carburante associata al funzionamento a vuoto eccessivo. Questa caratteristica è particolarmente importante laddove i generatori funzionano continuamente piuttosto che solo durante le interruzioni. Il mercato dei generatori a velocità variabile beneficia di questo cambiamento perché l'alimentazione primaria flessibile sta diventando un'opzione infrastrutturale per gli utenti che non possono attendere l'espansione della rete.
Ammodernamento degli impianti idroelettrici a pompaggio a velocità variabile
I progetti di pompaggio idroelettrico stanno aumentando la domanda di sistemi generatore-motore a velocità variabile su scala industriale. GE Vernova ha commissionato la prima unità di pompaggio idroelettrico a velocità variabile dell'India presso il complesso di Tehri nel giugno 2025, la prima di 4 unità con una potenza nominale di 250 MW ciascuna [4] GE Vernova Inc., “GE Vernova Commissions India's First Variable Speed Pumped Storage Unit at the Country's Largest Hydropower Complex,” GE Vernova, gevernova.com. . GE Vernova è stata selezionata nel luglio 2026 per sostituire 2 unità con una potenza nominale di 315 MW presso l'impianto di Dinorwig in Galles. ANDRITZ ha inoltre ricevuto un ordine nel luglio 2026 per la fornitura di una turbina-pompa a velocità variabile da 17 MW per il progetto di Vouglans e Saut-Mortier in Francia. Nel luglio 2026, Toshiba si è aggiudicata una commessa per un generatore a velocità variabile da 200 MW per l'unità 3 della centrale idroelettrica di Kyogoku, con messa in servizio prevista per l'anno fiscale 2031. Queste commesse dimostrano che le decisioni di modernizzazione degli impianti idroelettrici obsoleti stanno generando domanda, poiché la produzione da fonti rinnovabili richiede una risposta più rapida della rete elettrica.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei sistemi basati sull'elettronica di potenza | -1.80% | A livello globale; la situazione è più acuta nell'Asia meridionale e sudorientale, zone sensibili ai prezzi, e in Medio Oriente e Africa. | Breve-medio termine (≤ 4 anni) |
| Requisiti di manutenzione specializzata e conformità normativa | -0.80% | Diffusione globale; amplificata nelle zone remote e tropicali dell'area Asia-Pacifico, non collegate alla rete elettrica. | A lungo termine (≥ 4 anni) |
| Stress termico dei semiconduttori dei convertitori e obsolescenza tecnologica | -0.60% | Regione tropicale dell'APAC, Medio Oriente e Africa, Sud America equatoriale | Medio termine (2–4 anni) |
| Vincoli di interoperabilità nei sistemi di generazione e rete preesistenti | -0.50% | Sud America, Medio Oriente e Africa, parti dell'Asia meridionale e sudorientale | Medio-lungo termine (2–5 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei sistemi basati sull'elettronica di potenza
L'elettronica di potenza rappresenta il costo di acquisto più elevato rispetto a una macchina a velocità fissa comparabile. Le configurazioni con PMSG a convertitore completo e SEIG a velocità variabile richiedono convertitori dimensionati per la piena potenza erogata dal generatore. Un documento presentato a una conferenza IEEE del 2025 ha rilevato che i convertitori MOSFET al carburo di silicio migliorano l'efficienza rispetto ai convertitori IGBT, ma comportano costi iniziali dei semiconduttori più elevati. Il periodo di ammortamento può variare da 1 a diversi anni, a seconda dei prezzi dell'elettricità e delle condizioni operative. Questo costo è significativo per i progetti minerari nell'Africa subsahariana e per i progetti di energia distribuita nell'Asia meridionale e sudorientale. Uno studio del 2025 ha rilevato che un generatore progettato per due regimi potrebbe ridurre la potenza nominale dei convertitori fino al 50% quando si utilizza il funzionamento a velocità variabile al di sotto del 50% del carico.
Requisiti di manutenzione specializzata e conformità normativa
Le apparecchiature a velocità variabile combinano elettronica di potenza, controlli digitali e, nei sistemi DFIG, gruppi di collettori ad anelli. Questi componenti richiedono capacità di assistenza specializzate che non sono ugualmente disponibili in tutte le regioni. Miniere remote, installazioni offshore e progetti off-grid possono dover affrontare elevati costi di viaggio per le squadre di manutenzione e un accesso locale limitato ai moduli di conversione. Il risultato è un costo del ciclo di vita superiore a quello che il solo prezzo iniziale dell'apparecchiatura potrebbe suggerire. I requisiti della norma IEC 61400-21 per i generatori eolici e gli standard IEC 60034 per le macchine rotanti richiedono test di resistenza ai guasti, supporto reattivo e prestazioni armoniche. I produttori indipendenti e gli sviluppatori più piccoli possono trovarsi ad affrontare un onere maggiore laddove la capacità di certificazione rimane limitata.
Analisi del segmento
Per tipologia di generatore: DFIG guida la domanda installata mentre SEIG supporta le applicazioni distribuite
Nel 2025, i generatori a induzione a doppia alimentazione (DFIG) detenevano il 36.3% del mercato dei generatori a velocità variabile. Il loro design con convertitore a scala parziale limita i requisiti di conversione rispetto ai sistemi con convertitore completo e ne supporta la competitività in termini di costi. Le apparecchiature DFIG beneficiano inoltre di reti di assistenza consolidate, create in oltre 15 anni di implementazione commerciale. La base installata supporta le attività di sostituzione e ripotenziamento quando le nuove installazioni fluttuano. I generatori a induzione auto-eccitati a velocità variabile rappresentano la tipologia di generatore in più rapida crescita, con un CAGR previsto del 9.2% fino al 2031. La loro capacità di regolare tensione e frequenza senza un riferimento di rete esterno li rende adatti a sistemi distribuiti e microreti.
I sistemi PMSG stanno trovando impiego nei progetti eolici offshore di potenza superiore a 12 MW, dove l'eliminazione del riduttore può ridurre gli intervalli di manutenzione e i costi di assistenza. Questa soluzione è particolarmente adatta per progetti in acque profonde e galleggianti, dove l'accesso tramite gru è difficile e costoso. I sistemi WRIG continuano a essere utilizzati in progetti di repowering di impianti preesistenti e in applicazioni idroelettriche che richiedono un controllo preciso dell'eccitazione del rotore. La loro posizione sul mercato è tuttavia in calo a causa della diminuzione dei costi dei convertitori e del miglioramento della convenienza economica dei PMSG a trasmissione diretta. Kawasaki Heavy Industries ha stipulato il suo primo contratto di licenza commerciale per la tecnologia di controllo virtuale del generatore sincrono iVSG nell'agosto 2026. L'introduzione prevista dell'inverter nel 2027 indica che il software di controllo per la formazione della rete sta diventando un elemento distintivo tra le diverse tipologie di generatori.
Per tecnologia: i sistemi basati sull'elettronica di potenza consolidano il loro vantaggio
Nel 2025, i sistemi basati sull'elettronica di potenza rappresentavano il 55.1% della quota di mercato dei generatori a velocità variabile e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9.5% fino al 2031. I loro sistemi di conversione consentono la correzione del fattore di potenza, una rapida risposta in frequenza e il monitoraggio remoto. Queste funzioni possono migliorare il supporto alla rete e la supervisione operativa nei progetti di energia rinnovabile e distribuita. Uno studio IEEE Access del 2024 ha riportato che un convertitore parziale in carburo di silicio per un DFIG da 2 MW potrebbe ridurre il volume del convertitore e migliorarne l'efficienza rispetto a una soluzione IGBT. La tecnologia, pertanto, supporta i requisiti operativi che influenzano sempre più la scelta delle apparecchiature. Il mercato dei generatori a velocità variabile continua a privilegiare il controllo elettronico, dove gli operatori apprezzano la flessibilità e le prestazioni.
I generatori meccanici a velocità variabile rimangono rilevanti laddove gli acquirenti privilegiano sistemi di trasmissione più semplici e costi di investimento inferiori. I piccoli impianti idroelettrici a flusso continuo e gli ammodernamenti di impianti industriali preesistenti sono tra le applicazioni che possono mantenere questa preferenza. Le classificazioni di efficienza IEC 60034-30-1 hanno influenzato i requisiti di approvvigionamento per le macchine rotanti nei mercati europei a partire dal 2024. I produttori cinesi di IGBT hanno inoltre raggiunto la produzione in serie di moduli da 3,300 V e 1,500 A, riducendo il divario di costo con i componenti importati. Questi cambiamenti migliorano la redditività dei sistemi elettronici senza eliminare il ruolo delle alternative meccaniche. I sistemi basati sull'elettronica di potenza sono quindi destinati a mantenere la loro posizione di leadership nel periodo di previsione.
Per potenza nominale: la gamma da 1 MVA a 25 MVA combina scalabilità e crescita
La fascia di potenza da 1 MVA a 25 MVA ha rappresentato il 34.5% del mercato dei generatori a velocità variabile nel 2025 e si prevede che crescerà a un CAGR del 9.1% fino al 2031. Questa fascia si allinea con gran parte degli acquisti globali di energia eolica onshore e idroelettrica di media scala. Le turbine eoliche con potenza nominale da 3 MW a 8 MW sono ampiamente diffuse in Cina, India ed Europa e utilizzano comunemente configurazioni DFIG. L'India ha aggiunto 6.05 GW di capacità eolica nell'anno fiscale 2025-26, con un aumento del 46% rispetto all'anno precedente. La maggior parte di questi impianti ha riguardato turbine di classe da 1 MW a 5 MW, sostenendo la domanda di gruppi in questa fascia di potenza. La leadership di questo segmento riflette la concentrazione degli acquisti in progetti di media scala.
La categoria fino a 100 kVA è destinata ad applicazioni di alimentazione ausiliaria navale, telecomunicazioni remote e micro-idroelettriche. La gamma da 100 kVA a 1 MVA si rivolge alla generazione distribuita, al piccolo eolico e alle esigenze del settore minerario off-grid. La gamma superiore a 25 MVA supporta grandi impianti di pompaggio idroelettrico e le più grandi applicazioni eoliche offshore, sebbene i volumi di unità rimangano limitati. L'ordine di Toshiba per Kyogoku, avvenuto nel luglio 2026, riguarda un sistema a velocità variabile da 200 MW. La modernizzazione dell'impianto di Dinorwig di GE Vernova prevede la sostituzione di 2 unità con una potenza nominale di 315 MW. Questi progetti dimostrano l'elevato valore associato alla categoria di potenza nominale più elevata.
Per utente finale: la produzione di energia da fonti rinnovabili rimane la principale fonte di domanda.
Nel 2025, la produzione di energia da fonti rinnovabili rappresentava il 31.4% del mercato dei generatori a velocità variabile e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.3% fino al 2031. L'aumento della capacità eolica e solare supporta direttamente la domanda di apparecchiature in grado di gestire la produzione variabile e fornire supporto alla rete. Questo segmento di utenti finali offre le maggiori opportunità per i produttori di generatori a induzione a doppia alimentazione (DFIG) e generatori sincroni a magneti permanenti (PMSG). La sua dipendenza dall'attività dei progetti eolici comporta anche un'esposizione ai cambiamenti normativi e agli esiti delle aste nei principali mercati. I produttori che pianificano la capacità produttiva in base alla domanda di energie rinnovabili devono gestire questa variabilità. L'entità dello sviluppo delle energie rinnovabili continua a rendere questo gruppo di utenti finali la principale fonte di domanda.
La produzione di energia idroelettrica offre un profilo di domanda diverso grazie ai lunghi cicli di riabilitazione delle infrastrutture. I progetti di modernizzazione degli impianti di pompaggio possono procedere su piani pluriennali, meno dipendenti dall'approvvigionamento annuale di energia eolica. Anche le applicazioni nel settore petrolifero e del gas stanno adottando la tecnologia a velocità variabile, dove il risparmio di carburante è fondamentale nelle operazioni ad alta intensità. La validazione, avvenuta nel 2025, della tecnologia a velocità variabile per il gas naturale destinata ai servizi di completamento pozzi da parte di Cummins ha ampliato la base di applicazione in questo segmento. I siti minerari nell'Australia occidentale, in Cile e nell'Africa centrale utilizzano sistemi di alimentazione distribuiti con gruppi elettrogeni a velocità variabile e capacità di condensazione sincrona. L'ordine di 120 MW effettuato da Wärtsilä per Kalgoorlie Consolidated Gold Mines nel dicembre 2025 includeva la capacità di condensazione sincrona per l'integrazione delle energie rinnovabili.
Analisi geografica
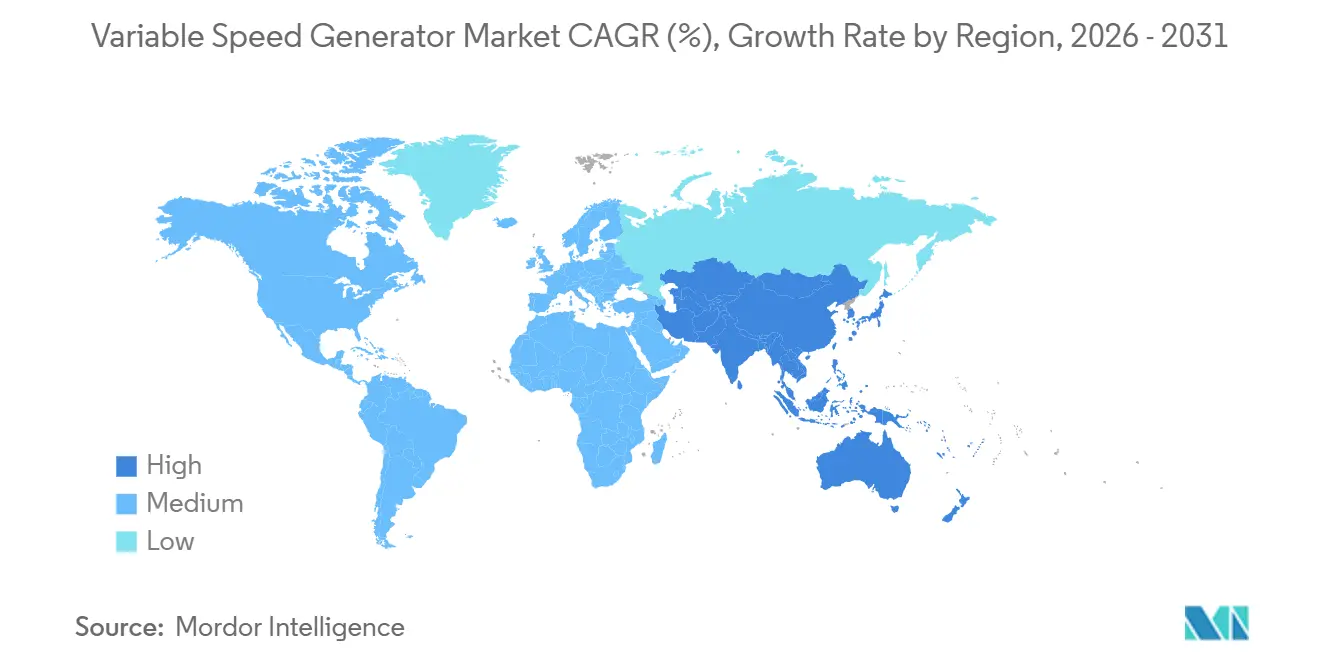
Nel 2025, la regione Asia-Pacifico deteneva il 36.7% del mercato globale dei generatori a velocità variabile e si prevede che registrerà il CAGR regionale più elevato, pari al 9.4%, fino al 2031. La Cina ha aggiunto 120.5 GW di capacità eolica nel 2025, sostenendo la domanda sia per la generazione eolica che per le apparecchiature di bilanciamento della rete. L'India ha aggiunto 6.05 GW di capacità eolica nell'anno fiscale 2025-26, mentre il sostegno politico ai progetti di pompaggio idroelettrico ha ampliato la base di utenti potenziali per i sistemi generatore-motore a velocità variabile. Il contratto di Toshiba per l'Unità 3, stipulato nel luglio 2026, dimostra la continua domanda di sistemi di accumulo a velocità variabile in Giappone.
L'Europa e il Nord America rappresentano rispettivamente il secondo e il terzo mercato regionale per importanza. L'Europa è trainata dal repowering dell'eolico offshore, dalla riabilitazione degli impianti di pompaggio idroelettrico e dai requisiti del codice di rete. Il contratto Dinorwig in Galles e la commessa Vouglans in Francia, entrambi aggiudicati nel 2026, dimostrano l'importanza della modernizzazione degli impianti idroelettrici più datati. La domanda nordamericana si concentra nelle filiere di fornitura dei produttori di apparecchiature eoliche, nell'alimentazione primaria dei data center e nelle applicazioni a gas naturale per i servizi petroliferi. Il progetto Ohio da 412 MW di Wärtsilä illustra l'attuale domanda di capacità di generazione flessibile da parte dei data center.
Il Sud America, il Medio Oriente e l'Africa offrono opportunità emergenti fino al 2031. Nel 2026 Wärtsilä ha firmato due contratti per la fornitura di 371 MW di capacità di bilanciamento per progetti in Brasile. Il Cile ha aggiunto 1.2 GW di capacità eolica nel 2025, mentre l'Arabia Saudita ne ha installati 1.5 GW nello stesso anno. L'integrazione con le reti esistenti può aumentare i costi dei progetti in queste regioni. Tuttavia, il risparmio di carburante, i requisiti in materia di emissioni e la necessità di un'alimentazione distribuita affidabile ne supportano la continua adozione.
Panorama competitivo
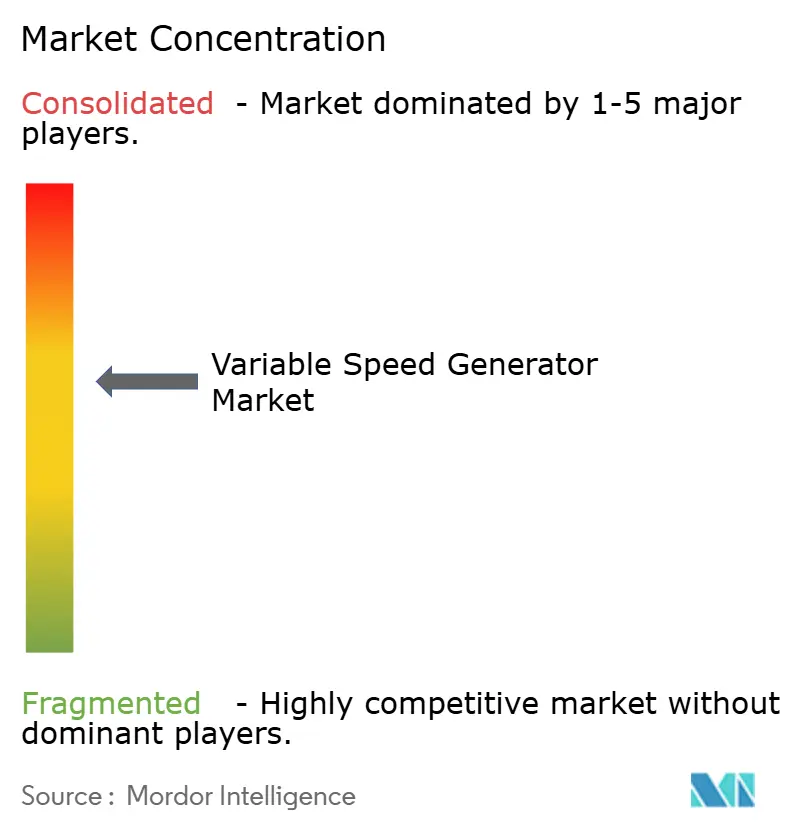
Il mercato dei generatori a velocità variabile è moderatamente consolidato, con i grandi produttori OEM che detengono posizioni di leadership in termini di fatturato, ma nessuna azienda possiede una quota di mercato decisiva. Siemens Energy, GE Vernova e ABB competono attraverso portafogli che combinano generatori, convertitori e sistemi di controllo digitale. Le consolidate reti di assistenza rafforzano ulteriormente la loro posizione nelle applicazioni per grandi infrastrutture. GE Vernova ha dichiarato nel luglio 2026 di fornire servizi per il 74% della capacità di pompaggio idroelettrico del Regno Unito attraverso il suo progetto Dinorwig. Questa solida base installata può supportare successivi contratti di modernizzazione e assistenza.
La concorrenza si sta spostando verso i sistemi di controllo per la formazione della rete, l'integrazione dei sistemi e gli accordi operativi a lungo termine. Nell'agosto del 2026, Kawasaki ha concesso in licenza la sua tecnologia di controllo virtuale del generatore sincrono iVSG al produttore di inverter IKS. L'accordo prevede l'immissione sul mercato di un inverter dotato di tecnologia iVSG intorno al 2027. Wärtsilä si è aggiudicata, nel gennaio del 2026, un contratto per una centrale elettrica da 123 MW a Odessa, in Texas, nell'ambito di un accordo decennale di gestione e manutenzione. Queste iniziative dimostrano come la copertura dei servizi e i sistemi di controllo possano differenziare i fornitori, oltre alla progettazione delle macchine.
Rimangono opportunità nel segmento dei gruppi elettrogeni compatti a velocità variabile al di sotto dei 500 kVA per le navi ibride-elettriche. Rolls-Royce mtu, Fischer Panda e WhisperPower sono attive in questa parte della gamma di apparecchiature. I sistemi a velocità variabile a gas naturale per i servizi petroliferi e l'alimentazione dei data center rappresentano un altro ambito di competizione per Cummins e Wärtsilä. Il software per generatori sincroni virtuali crea opportunità per i licenziatari di tecnologie e gli specialisti dell'integrazione, mentre i fornitori con consolidate capacità di test e certificazione sono in una posizione migliore per competere nei progetti soggetti ai requisiti di rete.
Leader del settore dei generatori a velocità variabile
Siemens Energy Ag
GE Vernova Inc.
ABB
Cummins Inc.
Caterpillar Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: GE Vernova è stata selezionata da First Hydro Company per sostituire 2 unità di pompaggio idroelettrico da 315 MW ciascuna presso la centrale idroelettrica di pompaggio di Dinorwig, nel Galles del Nord, Regno Unito. Il contratto comprende apparecchiature di avviamento a frequenza variabile e un sistema di controllo della centrale modernizzato, estendendo la vita utile dell'impianto di almeno 25 anni e rafforzando la posizione di GE Vernova come fornitore di servizi per il 74% della capacità di pompaggio idroelettrico del Regno Unito.
- Luglio 2026: Toshiba ha ricevuto un ordine da Hokkaido Electric Power per un sistema di pompaggio idroelettrico a velocità variabile da 200 MW per l'unità 3 della centrale elettrica di Kyogoku, con entrata in funzione commerciale prevista per l'anno fiscale 2031.
- Luglio 2026: ANDRITZ si è aggiudicata un contratto da EDF per la fornitura di una turbina-pompa a velocità variabile da 17 MW per l'impianto idroelettrico di pompaggio di Vouglans e Saut-Mortier in Francia. Il progetto mira ad aumentare la capacità di accumulo energetico del sito da 50 GWh a 250 GWh.
- Giugno 2026: Wärtsilä ha ricevuto un ordine per una capacità di potenza di 412 MW per un progetto di data center hyperscale in Ohio, Stati Uniti.
Ambito del rapporto sul mercato globale dei generatori a velocità variabile
Un generatore a velocità variabile (VSG) è un generatore elettrico progettato per produrre elettricità a diverse velocità di rotazione, anziché a velocità fissa. Utilizza convertitori di potenza e sistemi di controllo per mantenere una potenza elettrica stabile nonostante le variazioni della velocità meccanica del generatore. I generatori a velocità variabile sono particolarmente utili in applicazioni in cui la velocità di ingresso fluttua, come turbine eoliche, sistemi idroelettrici, propulsione navale, motori a gas e sistemi ibridi di energia rinnovabile. Consentendo al generatore di operare alla sua velocità ottimale in base alle diverse condizioni di carico o di disponibilità delle risorse, i VSG possono migliorare l'efficienza energetica, la qualità dell'energia e le prestazioni complessive del sistema.
Il mercato dei generatori a velocità variabile è segmentato per tipo di generatore, tecnologia, potenza nominale, utente finale e area geografica. Per tipo di generatore, il mercato è segmentato in generatori a induzione auto-eccitati a velocità variabile (SEIG), generatori a induzione a doppia alimentazione (DFIG), generatori sincroni a magneti permanenti (PMSG) e generatori a induzione a rotore avvolto (WRIG). Per tecnologia, il mercato è segmentato in tecnologie basate sull'elettronica di potenza e tecnologie meccaniche. Per potenza nominale, il mercato è segmentato in fino a 100 kVA, da 100 kVA a 1 MVA e altri. Per utente finale, il mercato è segmentato in energie rinnovabili, idroelettrico, petrolio e gas, settore minerario, marittimo e industriale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei generatori a velocità variabile in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Generatore a induzione auto-eccitato a velocità variabile (SEIG) |
| Generatore a induzione a doppia alimentazione (DFIG) |
| Generatore sincrono a magneti permanenti (PMSG) |
| Generatore a induzione a rotore avvolto (WRIG) |
| Generatori a velocità variabile basati sull'elettronica di potenza |
| Generatori meccanici a velocità variabile |
| Fino a 100 kVA |
| da 100 kVA a 1 MVA |
| Da 1 MVA a 25 MVA |
| Oltre 25 MVA |
| Generazione di energia rinnovabile |
| Generazione di energia idroelettrica |
| Olio e Gas |
| Minerario |
| Navale e cantieristica |
| Industriale |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di generatore | Generatore a induzione auto-eccitato a velocità variabile (SEIG) | |
| Generatore a induzione a doppia alimentazione (DFIG) | ||
| Generatore sincrono a magneti permanenti (PMSG) | ||
| Generatore a induzione a rotore avvolto (WRIG) | ||
| Per tecnologia | Generatori a velocità variabile basati sull'elettronica di potenza | |
| Generatori meccanici a velocità variabile | ||
| Per potenza nominale | Fino a 100 kVA | |
| da 100 kVA a 1 MVA | ||
| Da 1 MVA a 25 MVA | ||
| Oltre 25 MVA | ||
| Per utente finale | Generazione di energia rinnovabile | |
| Generazione di energia idroelettrica | ||
| Olio e Gas | ||
| Minerario | ||
| Navale e cantieristica | ||
| Industriale | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di generatori a velocità variabile?
L'integrazione delle energie rinnovabili, la flessibilità della rete, la modernizzazione degli impianti di pompaggio idroelettrico e la flessibilità della domanda di energia primaria favoriscono l'adozione di queste tecnologie in diversi settori, tra cui energia eolica, idroelettrica, marittima, mineraria e dei data center.
Quanto è grande il mercato dei generatori a velocità variabile?
Si stima che il settore valesse 7.89 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.34%.
Quale tipologia di generatore deteneva la quota di mercato maggiore nel 2025?
Nel 2025, i sistemi DFIG hanno rappresentato il 36.3% del fatturato, grazie alla redditività dei convertitori su scala parziale, alla capacità di gestire i guasti e a reti di assistenza consolidate.
Quale tecnologia sta crescendo più velocemente?
Si prevede che i sistemi basati sull'elettronica di potenza cresceranno a un tasso annuo composto del 9.5% fino al 2031, dopo aver raggiunto una quota del 55.1% nel 2025, grazie anche alle funzioni di risposta alla rete e di monitoraggio.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.4% fino al 2031, dopo aver rappresentato il 36.7% del fatturato nel 2025, grazie all'espansione dell'energia eolica e agli investimenti negli impianti di pompaggio idroelettrico.
Qual è il principale ostacolo all'adozione?
I sistemi di elettronica di potenza completi presentano costi iniziali più elevati, mentre la manutenzione specializzata, i test di conformità, l'esposizione al calore e l'integrazione con la rete elettrica preesistente possono far aumentare i costi totali del progetto durante l'intero ciclo di vita.


