

Dimensioni e quota di mercato del vanadio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
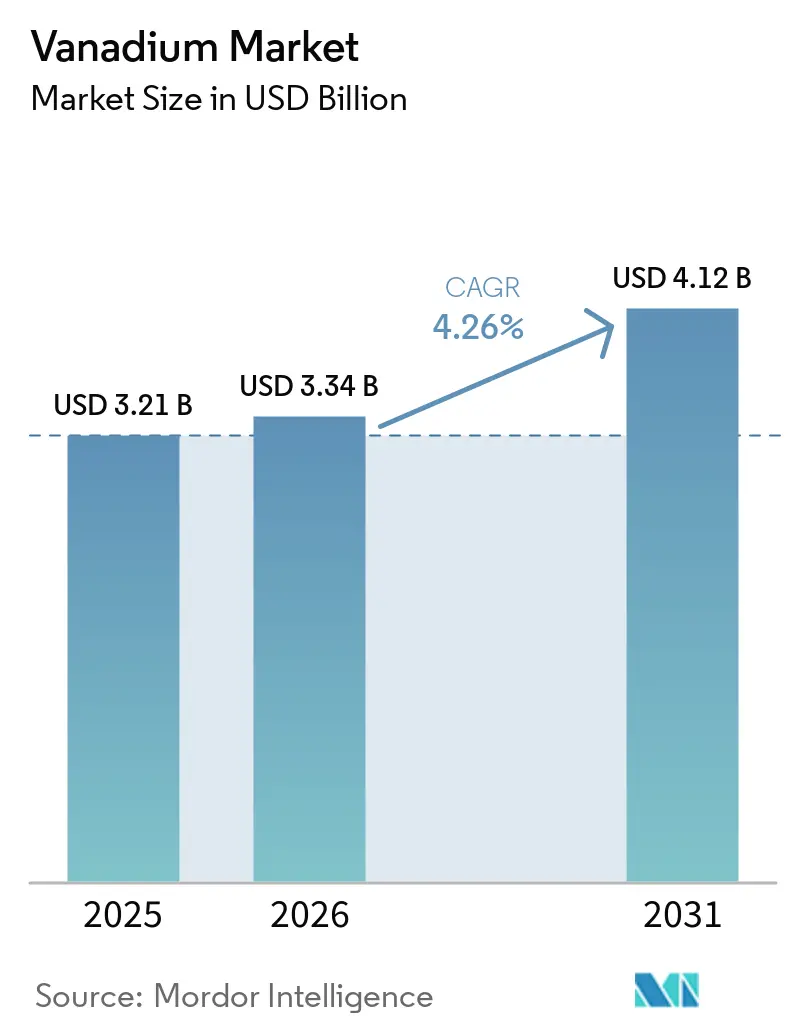
| Dimensione del mercato (2026) | 3.34 miliardo di dollari |
| Dimensione del mercato (2031) | 4.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.26% CAGR |
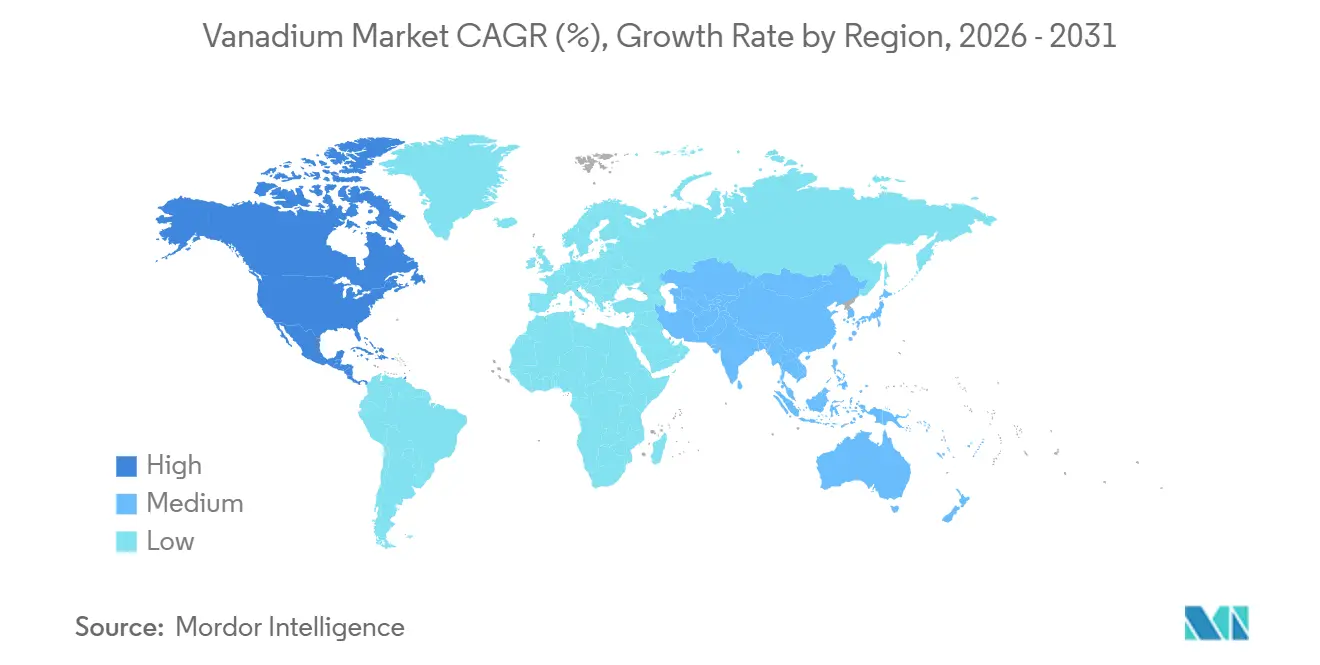
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
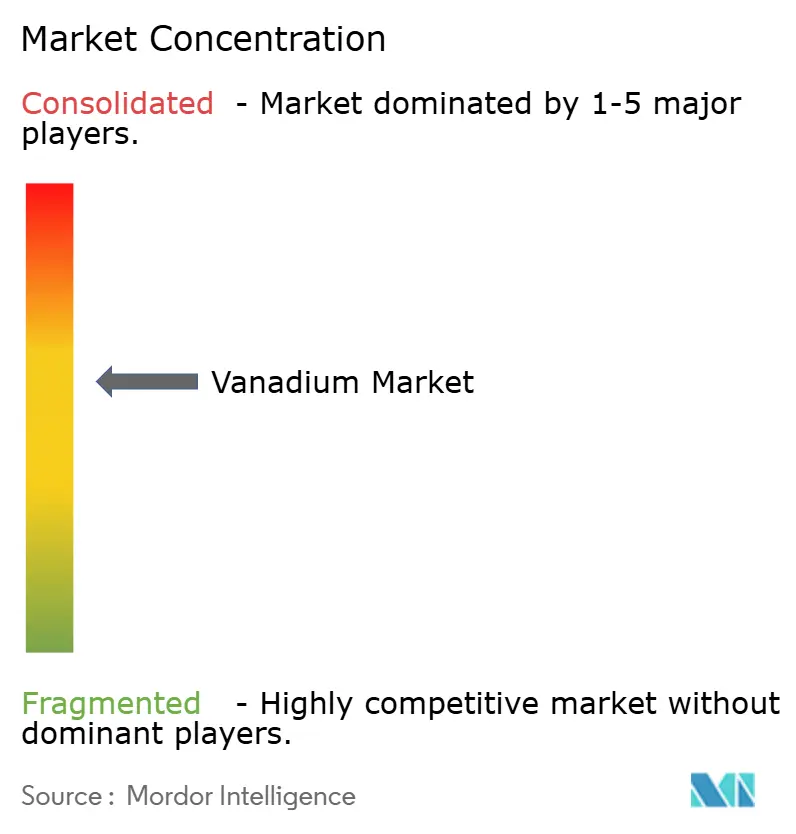
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del vanadio a cura di Mordor Intelligence
Il mercato del vanadio aveva un valore di 3.21 miliardi di dollari nel 2025 e si stima che crescerà da 3.34 miliardi di dollari nel 2026 a 4.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.26% durante il periodo di previsione (2026-2031). La microlegatura dell'acciaio rimane la principale fonte di domanda, mentre lo stoccaggio di energia a lungo termine sta ampliando la base di utilizzo del vanadio. Lo standard obbligatorio cinese per le barre d'armatura ha aumentato l'intensità di vanadio richiesta per l'acciaio da costruzione conforme, creando una domanda legata sia alla conformità che ai volumi di costruzione. Il mercato del vanadio beneficia anche del crescente utilizzo di batterie a flusso redox al vanadio, che immagazzinano energia per lunghi periodi e possono supportare la produzione di energia da fonti rinnovabili e il fabbisogno energetico dei data center. L'offerta rimane concentrata in Cina e Russia, il che rende importanti la diversificazione, il riciclo e il leasing di elettroliti per gli acquirenti al di fuori di questi paesi [1] US Geological Survey, “Mineral Commodity Summaries 2026, Vanadium,” US Geological Survey, pubs.usgs.gov . Queste condizioni creano opportunità nel mercato del vanadio per i produttori in grado di fornire materiale qualificato ad alta purezza e per le aziende di batterie in grado di ridurre il costo iniziale dei progetti di batterie a flusso.
Punti chiave del rapporto
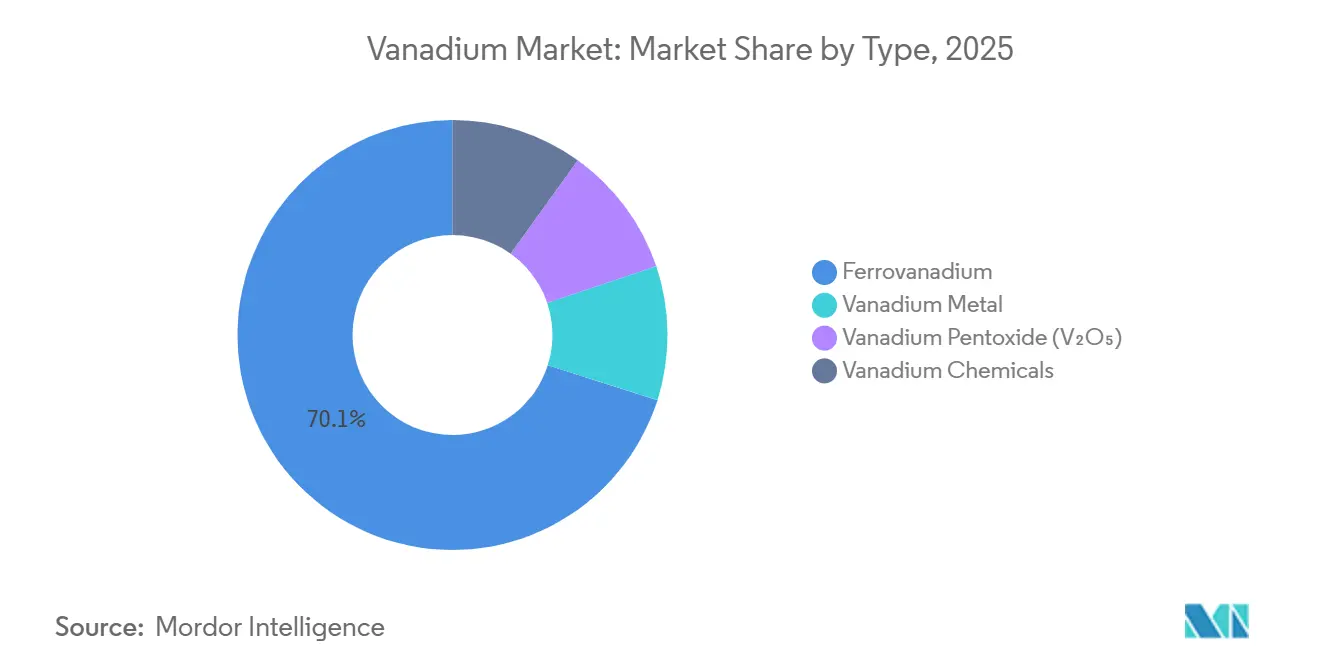
- Per tipologia, il ferrovanadio ha rappresentato il 70.1% del fatturato globale nel 2025, mentre si prevede che il pentossido di vanadio crescerà a un tasso annuo composto del 5.4% fino al 2031.
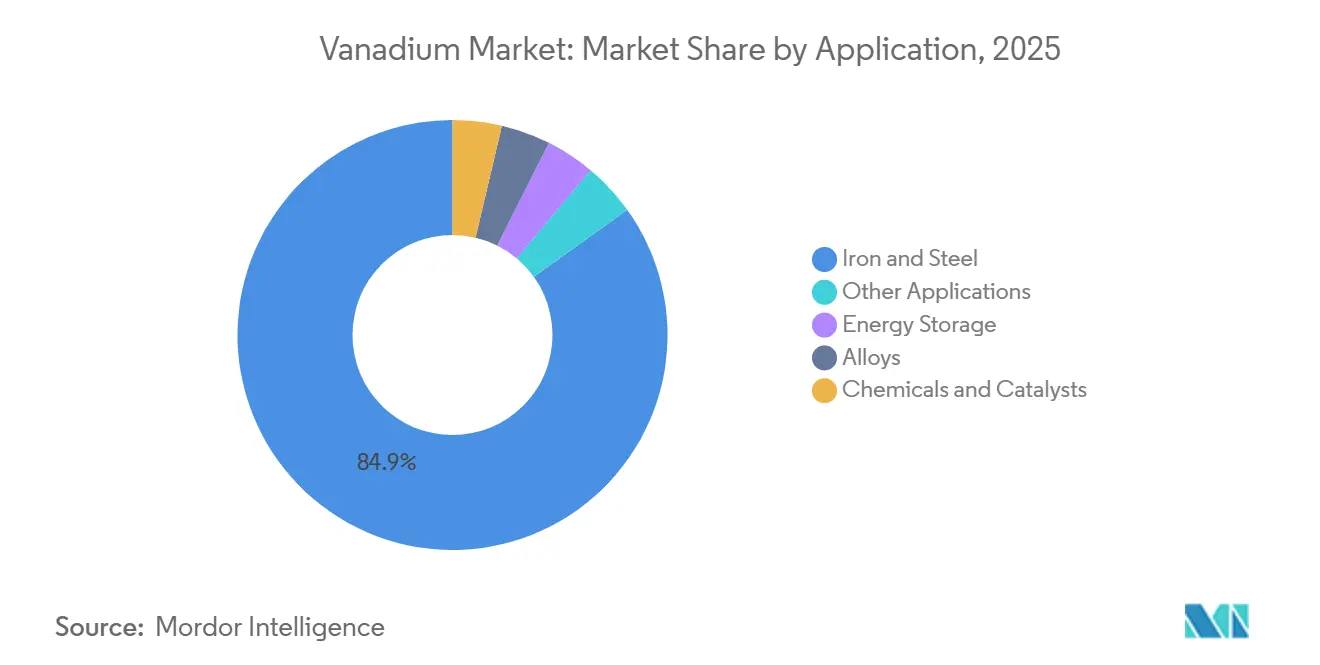
- Per settore di applicazione, la siderurgia ha rappresentato l'84.9% della domanda nel 2025, mentre si prevede che lo stoccaggio di energia crescerà a un tasso annuo composto del 7.5% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 61.6% del fatturato globale nel 2025, mentre si prevede che il Nord America crescerà a un tasso annuo composto del 6.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del vanadio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di acciaio ad alta resistenza e infrastrutture | + 1.30% | Globale, concentrato in APAC e Nord America | Medio termine (2–4 anni) |
| Implementazione su scala industriale di batterie a flusso redox al vanadio per la rete elettrica | + 1.20% | Regione Asia-Pacifico (con predominanza cinese), con una crescente influenza anche in Nord America ed Europa. | A lungo termine (≥ 4 anni) |
| Maggiore concentrazione di vanadio negli standard cinesi per le barre d'armatura. | + 0.70% | Cina, con effetti secondari sui flussi di approvvigionamento via mare verso l'Europa e l'Asia orientale. | A breve termine (≤ 2 anni) |
| Domanda nel settore aerospaziale e delle leghe di titanio | + 0.30% | Nord America ed Europa, con un contributo in rapida crescita dalla regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| La crescita del consumo energetico dei data center crea una domanda di storage a lungo termine. | + 0.50% | Principale area Nord America ed Europa, con attività di follow-up nell'area APAC. | Medio termine (2–4 anni) |
| Noleggio e riciclo di elettroliti di vanadio a circuito chiuso | + 0.20% | Globale, con adozione precoce in Nord America e Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda di acciaio ad alta resistenza e di infrastrutture traina il consumo di ferrovanadio.
La spesa pubblica per le infrastrutture sostiene la domanda di ferrovanadio perché l'acciaio ad alta resistenza viene utilizzato in tralicci di trasmissione, gasdotti, macchinari pesanti e grandi strutture. Il programma cinese di trasmissione ad altissima tensione rappresenta un importante canale di domanda per l'acciaio strutturale e a bassa lega ad alta resistenza, destinato a torri e infrastrutture. Questo tipo di spesa è meno dipendente dall'edilizia residenziale rispetto al consumo di barre d'armatura ordinarie. Il consumo apparente di vanadio negli Stati Uniti ha raggiunto le 13,000 tonnellate metriche nel 2025, e gli usi metallurgici hanno rappresentato oltre il 90% di tale volume. Anche le torri eoliche offshore e le infrastrutture di trasmissione di energia elettrica necessitano di acciaio più resistente rispetto a molte strutture convenzionali. Il mercato del vanadio, pertanto, è esposto sia alle infrastrutture elettriche che all'attività edilizia in generale.
Il vantaggio in termini di prestazioni deriva da piccole aggiunte di vanadio all'acciaio, che possono aumentare la resistenza allo snervamento mantenendo duttilità e saldabilità. L'aggiunta dello 0.05% di vanadio all'acciaio strutturale può aumentare la resistenza allo snervamento dal 30% al 100%. Ciò aiuta i produttori di acciaio a soddisfare le specifiche più esigenti senza dover ricorrere a sezioni sostanzialmente più pesanti. Si prevede che la domanda di acciaio in India crescerà del 7.4% nel 2025, il che supporta il suo ruolo di fonte incrementale di consumo di ferrovanadio. La domanda nel settore aerospaziale e delle leghe di titanio aggiunge un utilizzo minore, ma di maggior valore, per i materiali contenenti vanadio. Insieme, questi utilizzi riducono, ma non eliminano, la dipendenza del mercato del vanadio dal ciclo dell'acciaio.
L'implementazione su larga scala di batterie a flusso redox al vanadio nella rete elettrica sblocca un canale di domanda strutturale
Le batterie a flusso redox al vanadio stanno ampliando il ruolo di questo metallo nell'accumulo di energia stazionario. Il progetto Jimusaer nello Xinjiang è entrato in funzione a gennaio 2026 con una configurazione da 200 MW e 1,000 MWh, diventando il primo progetto di batterie a flusso al vanadio su scala gigawattora. Il progetto ha richiesto un investimento di 3.8 miliardi di CNY e ha utilizzato apparecchiature fornite da Rongke Power. Le sue dimensioni offrono agli sviluppatori di batterie e ai gestori di rete un esempio concreto di un impianto di accumulo a lungo termine. Il mercato del vanadio può trarre vantaggio da progetti di questo tipo, poiché la domanda di elettroliti è direttamente collegata alla capacità di batterie installata. I grandi progetti possono inoltre introdurre standard di approvvigionamento e di prestazione che facilitano il finanziamento di progetti futuri.
Nel 2025, gli impianti globali di accumulo di energia a lunga durata hanno superato i 15 GWh. Le batterie a flusso redox al vanadio rappresentavano il 21% del volume installato in questo ambito. Il nuovo piano d'azione cinese per l'accumulo di energia 2025-2027 funge da quadro di riferimento per la capacità produttiva annuale di batterie a flusso. La caratteristica principale di una batteria a flusso è la possibilità di recuperare l'elettrolita al vanadio al termine del suo ciclo di vita. Ciò favorisce il riutilizzo e riduce il rischio che l'elettrolita diventi un costo irrecuperabile al termine di un progetto. Inoltre, consente ai nuovi progetti di creare una riserva continua di vanadio all'interno del sistema di accumulo.
La maggiore intensità di vanadio negli standard cinesi per le barre d'armatura convalida un livello minimo di domanda pluriennale
L'Amministrazione statale cinese per la regolamentazione del mercato ha pubblicato GB 1499.2-2024 il 25 giugno 2024 e lo standard è entrato in vigore il 25 settembre 2024 [2] Vanitec, “Chinese Vanadium Steel Rebar Standard Becomes Mandatory 25 September 2024,” Vanitec, vanitec.org . Lo standard ha trasformato il precedente parametro di riferimento volontario in requisiti vincolanti per le barre d'armatura prodotte, vendute, importate o utilizzate nelle costruzioni cinesi. Ciò aumenta l'importanza della conformità dei materiali nella catena di approvvigionamento dell'acciaio per costruzioni del paese. Circa il 22.9% delle barre d'armatura campionate non soddisfaceva i requisiti delle proprietà meccaniche dello standard precedente. Colmare questo divario richiede modifiche al materiale qualificato piuttosto che solo modifiche ai volumi di domanda. Ciò rende la regolamentazione un fattore importante a breve termine per il mercato del vanadio.
Lo standard ha inoltre introdotto le barre d'armatura antisismiche HRB600E con una resistenza allo snervamento di 600 MPa. Questa tipologia richiede maggiori aggiunte di vanadio rispetto alla tipologia HRB400E, comunemente utilizzata. Il Gruppo Pangang ha stimato che la transizione potrebbe comportare un aumento di oltre 13,000 tonnellate metriche all'anno nel consumo di nitruro di vanadio. I produttori di acciaio potrebbero optare per il vanadio laddove sia necessario soddisfare i requisiti di resistenza, duttilità e saldabilità previsti dalle normative edilizie. Il quadro normativo può quindi supportare l'uso del vanadio anche durante un periodo di minore attività edilizia. Allo stesso tempo, una minore produzione di barre d'armatura può limitare la domanda totale di ferrovanadio, pertanto l'adeguamento non separa completamente il mercato del vanadio dal ciclo siderurgico cinese.
La crescita del consumo energetico dei data center crea una domanda costante di sistemi di accumulo di energia a lungo termine a base di vanadio.
I data center possono avere elevati carichi di picco durante le attività di calcolo intensive. Invinity Energy Systems afferma che l'addestramento di cluster GPU può avere rapporti potenza di picco-media da 4:1 a 9:1 [3] Matt Harper, “How Vanadium Flow Batteries Unlock More Computing Power in Next-Gen Data Centres,” Invinity Energy Systems, invinity.com . L'azienda descrive un campus con un carico di picco di 120 MW e un carico medio di 20 MW che potrebbe mantenere la piena capacità del cluster utilizzando una connessione alla rete da 60 MW e un buffer di batterie a flusso di vanadio. Questa configurazione può ridurre la connessione alla rete necessaria per la stessa capacità di calcolo. Rende lo storage di lunga durata rilevante per la pianificazione dei data center, non solo per l'integrazione delle energie rinnovabili. Il mercato del vanadio potrebbe trarre vantaggio se questa applicazione passasse dai progetti pilota all'infrastruttura campus regolare.
Un progetto di batterie a flusso da 1.5 GWh presso il campus di data center di Laufenberg, in Svizzera, può essere ampliato fino a 2.1 GWh, con Invinity come partner tecnologico. Le batterie a flusso utilizzano elettroliti non infiammabili, un aspetto importante laddove il rischio di incendio influisce sull'approvazione del progetto, sull'assicurazione o sulla progettazione del sito. La loro lunga durata operativa le rende inoltre adatte ad impianti destinati a funzionare per diversi decenni. Queste caratteristiche non eliminano la concorrenza di altre tecnologie di accumulo energetico, ma posizionano le batterie a flusso a base di vanadio per applicazioni che richiedono tempi di scarica più lunghi ed elevati standard di sicurezza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza dalla domanda cinese di ciclo dell'acciaio | -1.30% | Un approccio incentrato sulla Cina, con ripercussioni a cascata sui prezzi globali del ferrovanadio. | Transizione a breve termine (≤ 2 anni) a medio termine |
| Concentrazione dell'offerta e sconvolgimenti geopolitici | -0.90% | Globale, più acuto in Nord America e in Europa | Medio termine (2–4 anni) |
| Sostituzione della composizione chimica delle batterie nello stoccaggio di breve durata | -0.40% | Nord America ed Europa, emergenti nell'APAC | A lungo termine (≥ 4 anni) |
| Qualifica di elevata purezza e vincoli di bancabilità degli elettroliti | -0.20% | Globale, più acuto in Nord America e in Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La dipendenza dalla domanda cinese di ciclo dell'acciaio comprime la crescita a breve termine
Nel 2025, il settore siderurgico ha rappresentato l'84.9% della domanda di vanadio, rendendo il mercato strettamente legato al consumo di acciaio da costruzione in Cina. La produzione cinese di barre d'armatura è diminuita del 5-7% all'anno nei quattro anni precedenti, a causa della riduzione della leva finanziaria nel settore immobiliare. L'aumento dell'intensità di vanadio per tonnellata di barre d'armatura compensa in parte la minore produzione di barre d'armatura. Ciò non garantisce che la domanda totale aumenterà quando i volumi di acciaio diminuiranno. Il pentossido di vanadio cinese ha avuto un prezzo medio di 5.02 dollari USA per libbra nel 2025, rispetto ai 5.44 dollari USA per libbra del 2024 [4] US Geological Survey, “Mineral Commodity Summaries 2026, Vanadium,” US Geological Survey, pubs.usgs.gov . Questo andamento dei prezzi riflette la pressione che una minore attività siderurgica può esercitare sul mercato del vanadio.
In alcune applicazioni siderurgiche, il vanadio può competere con niobio, molibdeno e manganese. Una prolungata debolezza dei prezzi può influenzare la tempistica delle specifiche che privilegerebbero un materiale di lega rispetto a un altro. Prezzi più bassi possono anche ridurre il flusso di cassa per i produttori al di fuori della Cina. Ciò può comportare il rinvio di attività di esplorazione, sviluppo minerario e altre spese volte a diversificare l'offerta. Il risultato è un difficile equilibrio per le regioni consumatrici che cercano una fornitura sicura al di fuori della Cina. Il mercato del vanadio rimane esposto a questa tensione poiché la sua principale applicazione è ancora la produzione di acciaio.
La concentrazione dell'offerta e le turbolenze geopolitiche limitano la resilienza del mercato.
Nel 2025 la Cina ha prodotto 82,000 tonnellate di vanadio contenuto, su un totale globale di 110,000 tonnellate. La Russia ha contribuito con 21,000 tonnellate nello stesso anno. La produzione sudafricana è scesa a circa 5,000 tonnellate, rispetto alle 8,050 tonnellate del 2024, a seguito di modifiche agli asset e alle operazioni di Bushveld Minerals. Questi dati dimostrano perché l'interruzione dell'offerta rappresenta un problema importante per il mercato del vanadio. Un numero limitato di paesi produttori controlla sia il materiale estratto sia importanti capacità di lavorazione. Gli acquirenti in Europa, Nord America e Giappone hanno margini limitati per sostituire rapidamente l'offerta primaria interrotta.
Uno studio del 2025 sottoposto a revisione paritaria ha riportato che, dall'inizio del secolo, tre paesi detengono oltre il 90% della produzione primaria di vanadio. Lo stesso studio afferma che la Cina detiene oltre il 50% della capacità globale di raffinazione del pentossido di vanadio. Questa concentrazione rende rilevanti, ai fini della pianificazione degli approvvigionamenti, l'offerta secondaria, il riciclo e i catalizzatori derivati dal petrolio esausto. Aumenta inoltre l'importanza della qualificazione ad alta purezza, poiché non tutte le fonti possono soddisfare i requisiti degli acquirenti di elettroliti per batterie o di scorte strategiche. Le chimiche delle batterie a breve durata possono limitare la domanda di batterie a flusso in alcune applicazioni. Il leasing di elettroliti può superare gli ostacoli finanziari, ma il suo effetto dipende da accordi credibili in materia di recupero, stoccaggio e valore residuo.
Analisi del segmento
Per tipologia: il valore degli ancoraggi al ferrovanadio, il pentossido di vanadio supporta l'accumulo di energia
Nel 2025, il ferrovanadio deteneva il 70.1% della quota di mercato del vanadio. Viene utilizzato direttamente come materiale di microlega nell'acciaio ad alta resistenza a bassa lega per l'edilizia, le condotte e i macchinari pesanti. Le dimensioni del mercato del vanadio associate a questo segmento sono sostenute dalla necessità di acciaio che soddisfi elevati requisiti di resistenza e duttilità. Il ferrovanadio statunitense con un contenuto di vanadio compreso tra il 78% e l'82% ha registrato un prezzo medio di 14.14 dollari per libbra nel 2025, rispetto ai 13.05 dollari per libbra del 2024. Ciò riflette gli effetti delle condizioni di approvvigionamento interne e delle misure commerciali negli Stati Uniti. La posizione del ferrovanadio è più forte laddove le barre di rinforzo antisismiche da 600 MPa richiedono una combinazione affidabile di resistenza allo snervamento, duttilità e saldabilità.
Si prevede che il pentossido di vanadio registrerà il CAGR (tasso di crescita annuale composto) più elevato nel suo segmento, pari al 5.4% dal 2026 al 2031. Si tratta di un materiale a monte utilizzato sia per la produzione di leghe di vanadio-azoto che come elettrolita per batterie a flusso di vanadio. Il mercato del vanadio risente della contemporanea domanda di pentossido da parte di questi due canali di approvvigionamento. La domanda condivisa può ridurre la capacità produttiva disponibile quando la produzione di acciaio per l'edilizia e quella di sistemi di accumulo energetico aumentano contemporaneamente. I prodotti chimici a base di vanadio e il vanadio metallico sono impiegati in applicazioni di dimensioni più ridotte, ma con valori unitari più elevati. Tra queste applicazioni si annoverano le leghe madri per il settore aerospaziale, i catalizzatori per acido solforico, le ceramiche, i pigmenti e i materiali speciali. Il loro ruolo offre ai produttori la possibilità di ridurre l'esposizione alla domanda di acciaio di qualità standard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: ferro e acciaio detengono la quota maggiore, lo stoccaggio di energia cresce più rapidamente.
Nel 2025, il ferro e l'acciaio rappresentavano l'84.9% della domanda. Questa posizione riflette il ruolo consolidato del vanadio nell'acciaio da costruzione e in altri sistemi di leghe ad alta resistenza. I progetti di trasmissione ad altissima tensione approvati in Cina richiedono acciaio ad alta resistenza per tralicci e componenti strutturali. Ciò crea una fonte di domanda legata agli investimenti nella rete elettrica, piuttosto che alla sola costruzione di immobili residenziali. L'acciaio a bassa lega ad alta resistenza è necessario anche per oleodotti, macchinari pesanti, impianti eolici e altre infrastrutture. Le dimensioni del mercato del vanadio per l'utilizzo nell'acciaio rimangono significativamente maggiori rispetto ad altri settori di applicazione. Questa concentrazione spiega perché le variazioni nella produzione cinese di barre d'armatura continuino a influenzare la domanda e i prezzi complessivi.
Si prevede che lo stoccaggio di energia registrerà un tasso di crescita annuo composto (CAGR) del 7.5% dal 2026 al 2031. L'applicazione si sta spostando dai progetti dimostrativi verso installazioni commerciali di maggiori dimensioni, tra cui il progetto Jimusaer da 1,000 MWh. Le batterie a flusso sono adatte allo stoccaggio a lungo termine perché la loro capacità energetica può essere aumentata attraverso il sistema elettrolitico. Le leghe, in particolare le leghe madri titanio-vanadio e alluminio-vanadio, rappresentano applicazioni premium di dimensioni più ridotte. La domanda di vanadio per applicazioni aerospaziali nel settore dell'aviazione commerciale si attesterà a 2,840 tonnellate metriche nel 2025. I prodotti chimici e i catalizzatori garantiscono una domanda stabile grazie al pentossido di vanadio utilizzato nella produzione di acido solforico, ceramiche e pigmenti. Altre applicazioni e la ricerca strutturale specializzata rappresentano la restante base di consumo.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 61.6% del fatturato globale. La produzione cinese di 82,000 tonnellate di vanadio contenuto e il suo ampio settore siderurgico spiegano la posizione di leadership della regione. L'area vanta inoltre una delle prime implementazioni di batterie a flusso di vanadio. Nel gennaio 2026, SK Innovation e SK On hanno firmato un memorandum d'intesa con Standard Energy per espandersi nel settore dei sistemi di accumulo di energia agli ioni di vanadio. Ciò indica un crescente interesse per le tecnologie delle batterie che vanno oltre il litio ferro fosfato. La regione Asia-Pacifico è quindi fondamentale sia per la domanda di acciaio tradizionale sia per la nuova domanda di sistemi di accumulo stazionario.
L'India si sta affermando come centro di domanda secondaria in crescita nella regione Asia-Pacifico. Si prevede che la sua domanda di acciaio aumenterà del 7.4% nel 2025. A luglio 2026, NTPC Renewable Energy ha assegnato un progetto di batterie a flusso da 100 MWh presso il parco solare di Khavda, nel Gujarat, descritto come il primo progetto di questo tipo su scala di rete in India. Si stima che il progetto richiederà da 1,600 a 1,800 tonnellate metriche di pentossido di vanadio equivalente per l'elettrolita. Progetti come questo ampliano la domanda oltre la Cina, mantenendo al contempo l'Asia-Pacifico un ruolo importante nel mercato del vanadio. Dimostrano inoltre come la generazione di energia solare e lo stoccaggio a lungo termine possano essere sviluppati congiuntamente.
Si prevede che il Nord America crescerà a un tasso di crescita annuo composto (CAGR) del 6.1% dal 2026 al 2031, il tasso regionale più elevato. La crescita della regione è legata alle politiche di approvvigionamento dei minerali critici, alla spesa per le infrastrutture e allo sviluppo di una pipeline di batterie a flusso. A giugno 2026, Largo ha ricevuto un contratto quinquennale dalla Defense Logistics Agency (DLA) statunitense per un massimo di 2,876 tonnellate di pentossido di vanadio ad alta purezza, con un valore massimo di 125 milioni di dollari. L'Europa mantiene la domanda di ferrovanadio attraverso le sue industrie siderurgiche e sta aumentando la capacità delle batterie a flusso. A maggio 2026, Invinity ha completato il Copwood Energy Hub da 20.7 MWh nell'East Sussex, descritto come la più grande batteria a flusso di vanadio operativa in Europa. Il Sud America è principalmente una regione di approvvigionamento attraverso la miniera di Maracás Menchen di Largo, mentre il Medio Oriente e l'Africa dipendono dalla ripresa del Sudafrica e dagli approvvigionamenti a lungo termine per la transizione energetica.
Panorama competitivo
Il mercato del vanadio è moderatamente concentrato a livello di produzione. Pangang Group, HBIS Group, China Vanadium Titano-Magnetite Mining e China Ansteel Group sono identificati come i principali produttori ad alto volume. La loro posizione è supportata da attività integrate di estrazione di magnetite titanifera e da una domanda interna di acciaio. L'ampia quota di produzione mineraria cinese rafforza l'influenza di questi produttori nazionali. Al di fuori della Cina, Largo Inc., AMG Critical Materials, US Vanadium LLC, Gulf Chemical and Metallurgical Corporation e Core Metals Group competono attraverso la fornitura, la lavorazione e la capacità di produrre materiali di qualità per batterie. La forza competitiva dipende sempre più dalla capacità di soddisfare i requisiti di purezza e tracciabilità per i clienti del settore dell'accumulo di energia.
L'accordo stipulato da Largo nel giugno 2026 con la Defense Logistics Agency statunitense riguarda la fornitura di pentossido di vanadio ad alta purezza fino a 2,876 tonnellate. Il contratto conferisce all'azienda un ruolo ben definito nella catena di approvvigionamento di materiali strategici degli Stati Uniti. Nel primo trimestre del 2026, AMG Critical Materials ha acquisito la tedesca AURA Technologie GmbH per 10 milioni di euro, ampliando così la propria posizione nel settore della lavorazione a valle di materiali ad alta purezza. Nell'aprile 2026, Sumitomo Electric è stata selezionata da Hokkaido Electric Power Network per un terzo progetto di batterie a flusso redox al vanadio, con un contratto di servizio della durata di 20 anni. Queste iniziative dimostrano che produttori, trasformatori e integratori tecnologici competono non solo per la fornitura di materie prime, ma anche per altri aspetti.
Il leasing di elettroliti sta cambiando le modalità di finanziamento dei progetti di batterie a flusso. L'elettrolita al vanadio rappresenta dal 40% al 60% del costo totale del progetto. Largo Physical Vanadium Corp. e Panzhihua Urban Construction & Transportation Group, in collaborazione con Rongke Power, sono citati come partecipanti a modelli che mantengono la proprietà dell'elettrolita e lo concedono in leasing agli sviluppatori di progetti. Questo approccio può ridurre il fabbisogno di finanziamento iniziale per i progetti di stoccaggio. La certificazione JC-STAR giapponese e i requisiti europei di due diligence per le batterie possono inoltre aumentare il valore dei fornitori consolidati con prodotti qualificati. La struttura competitiva rimane coerente con un punteggio di concentrazione pari a 8, poiché Cina e Russia insieme rappresentano oltre l'85% della produzione mineraria, mentre i principali operatori controllano posizioni chiave nell'approvvigionamento e nella lavorazione.
Leader del settore del vanadio
Pangang Group Vanadium and Titanium Resources Co., Ltd.
EVRAZ plc
Glencore plc
Bushveld minerali limitata
Largo Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Largo Inc. ha avviato la produzione su vasta scala di rame e metalli del gruppo del platino (PGM) come sottoprodotti presso la sua miniera di Maracás Menchen in Brasile, a seguito dell'approvazione dell'Agenzia mineraria brasiliana. La produzione di concentrato di rame e PGM diversifica le entrate, riducendo al contempo i costi effettivi del vanadio, e si prevede che genererà da 300 a 380 tonnellate al mese, posizionando Largo come fornitore di minerali critici.
- Agosto 2026: Largo ha pubblicato i risultati finanziari del secondo trimestre 2026, che riflettono una crescita del fatturato del 68% e un EBITDA rettificato positivo, con una produzione equivalente di V₂O₅ pari a 2,900 tonnellate, in aumento del 28.5% su base annua, e una produzione da inizio anno di 5,516 tonnellate, il 55.2% in più rispetto ai livelli del primo semestre 2025, grazie alla migliore disponibilità di minerale e all'ampliamento della capacità di macinazione.
- Luglio 2026: Largo si è aggiudicata un ordine di fornitura a prezzo fisso di 60.1 milioni di dollari dal Dipartimento della Guerra degli Stati Uniti, nell'ambito del suo contratto quinquennale DLA Strategic Materials IDIQ, che copre le forniture di V₂O₅ ad alta purezza fino a gennaio 2030. L'ordine integra formalmente Largo nella catena di approvvigionamento della difesa nazionale statunitense per un minerale critico per il quale non esiste una produzione primaria nazionale negli Stati Uniti.
- Giugno 2026: Largo Inc. si è aggiudicata un contratto IDIQ quinquennale dalla Defense Logistics Agency statunitense per la fornitura di un massimo di 2,876 tonnellate metriche di V₂O₅ ad alta purezza, con un valore massimo di 125 milioni di dollari, rappresentando la prima formalizzazione a livello del Dipartimento della Difesa del vanadio come materiale strategico per le scorte nell'attuale era dei minerali critici.
Ambito del rapporto sul mercato globale del vanadio
Il vanadio è un metallo di transizione duro, di colore grigio-argenteo, con simbolo chimico V e numero atomico 23. Viene utilizzato principalmente come elemento di lega nell'acciaio e nelle leghe di titanio per migliorarne resistenza, durezza, resistenza all'usura e resistenza alla corrosione. I composti del vanadio, in particolare il pentossido di vanadio (V₂O₅), sono ampiamente utilizzati anche in catalizzatori, prodotti chimici, ceramiche e batterie a flusso redox al vanadio (VRFB) per l'accumulo di energia su larga scala.
Il rapporto sul mercato del vanadio è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in ferrovanadio, pentossido di vanadio (V₂O₅), prodotti chimici a base di vanadio e vanadio metallico. Per applicazione, il mercato è segmentato in siderurgia, accumulo di energia, leghe, prodotti chimici e catalizzatori e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale del vanadio in 26 paesi delle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Ferrovandaio |
| Pentossido di vanadio (V₂O₅) |
| Prodotti chimici a base di vanadio |
| Metallo di vanadio |
| Ferro e acciaio |
| Di Energia |
| Cerchi |
| Prodotti chimici e catalizzatori |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Ferrovandaio | |
| Pentossido di vanadio (V₂O₅) | ||
| Prodotti chimici a base di vanadio | ||
| Metallo di vanadio | ||
| Per Applicazione | Ferro e acciaio | |
| Di Energia | ||
| Cerchi | ||
| Prodotti chimici e catalizzatori | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del vanadio entro il 2031?
Si prevede che il mercato del vanadio raggiungerà i 4.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.26% a partire dal 2026.
Quali sono i fattori che trainano la domanda di vanadio?
L'acciaio ad alta resistenza rimane la principale fonte di domanda, mentre le batterie a flusso a lunga durata stanno trovando impiego sempre maggiore nell'accumulo di energia.
Quale prodotto a base di vanadio detiene la quota di mercato maggiore?
Nel 2025 il ferrovanadio rappresentava il 70.1% del fatturato globale grazie al suo impiego nell'acciaio a bassa lega ad alta resistenza.
Quale applicazione sta crescendo più velocemente?
Si prevede che lo stoccaggio di energia crescerà a un tasso annuo composto del 7.5% fino al 2031, grazie ai grandi progetti di batterie a flusso redox al vanadio.
Quale regione è leader nella domanda di vanadio?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 61.6% del fatturato globale, grazie al traino dell'attività siderurgica e delle batterie in Cina.
Perché la sicurezza dell'approvvigionamento è importante per gli acquirenti di vanadio?
Nel 2025, Cina e Russia hanno fornito oltre l'85% della produzione mineraria, rendendo il riciclo, l'offerta secondaria e la disponibilità di materiale qualificato elementi importanti per la pianificazione degli approvvigionamenti.


