

Dimensioni e quota di mercato delle valvole per il settore petrolifero e del gas
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.43 miliardo di dollari |
| Dimensione del mercato (2031) | 15.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Medio Oriente |
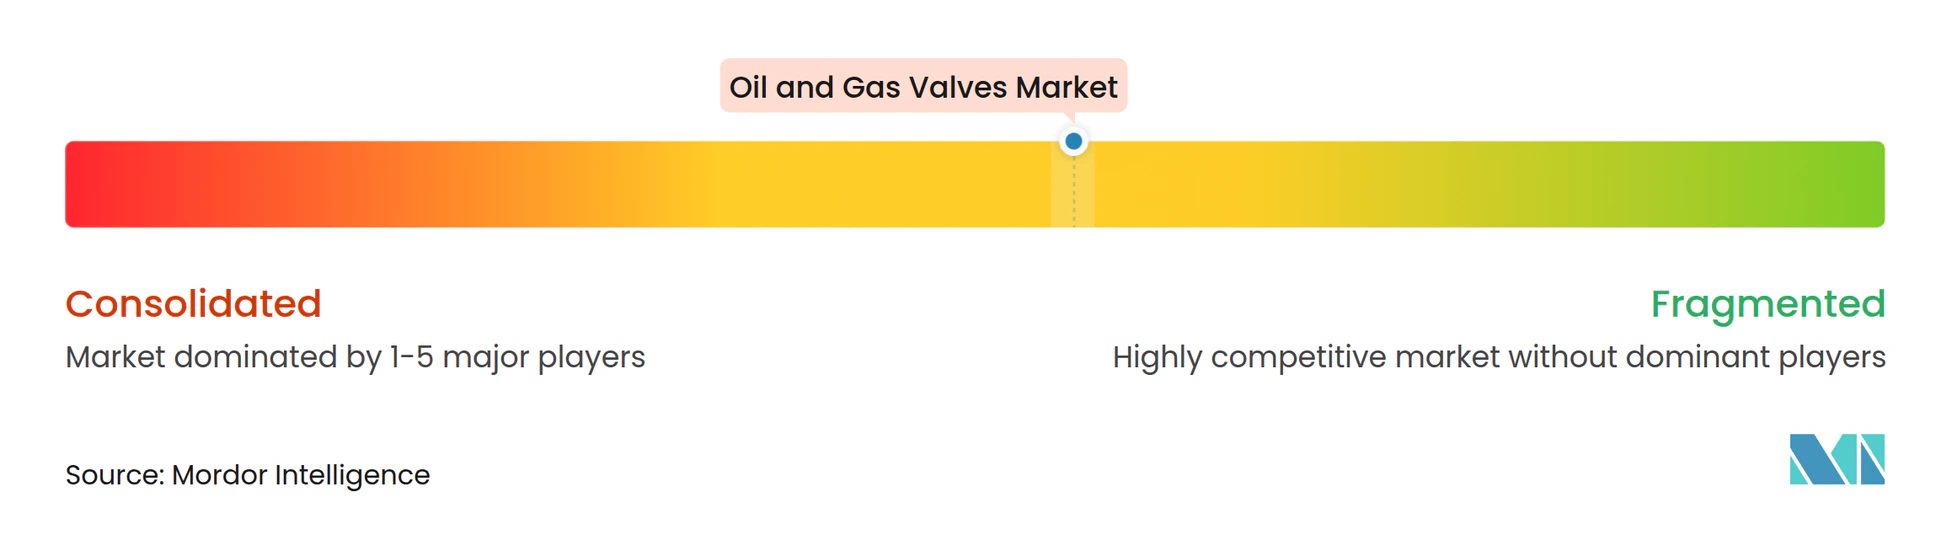
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle valvole per il settore petrolifero e del gas a cura di Mordor Intelligence
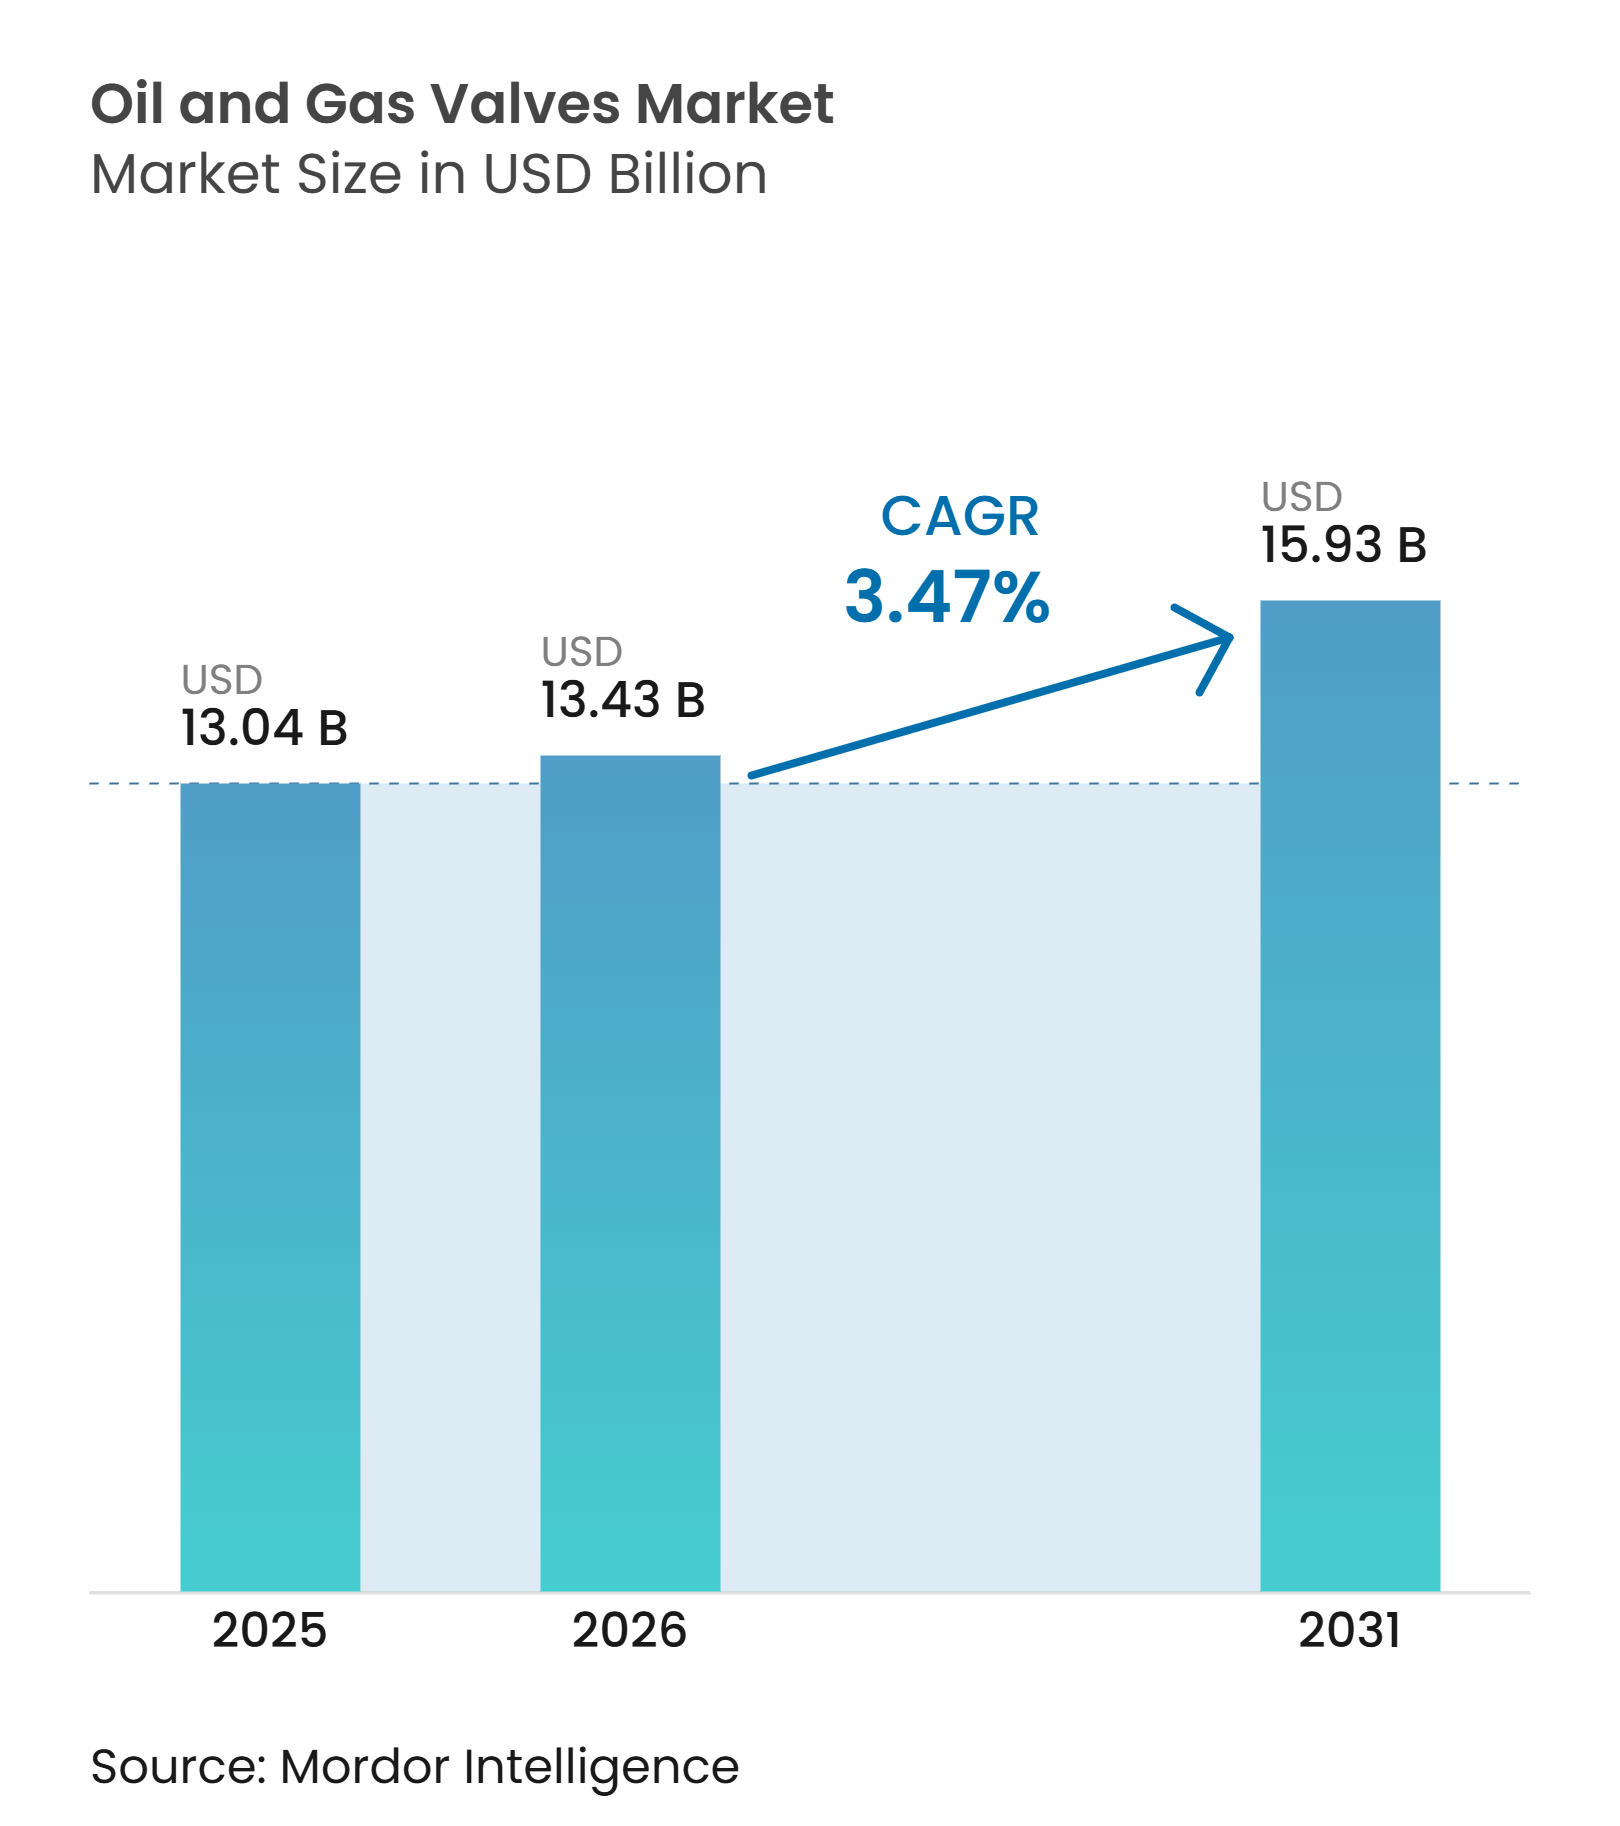
Si prevede che il mercato delle valvole per il settore petrolifero e del gas crescerà da 13.04 miliardi di dollari nel 2025 a 13.43 miliardi di dollari nel 2026, per poi raggiungere i 15.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.47%. Questa costante espansione riflette il flusso di capitali verso progetti upstream a lungo ciclo, l'aumento dei nuovi impianti di gas naturale liquefatto (GNL) e la rapida diffusione degli aggiornamenti con valvole intelligenti. Gli operatori stanno investendo in metallurgia predisposta per l'idrogeno al fine di garantire la sostenibilità futura degli asset, pur mantenendo una rigorosa disciplina nella selezione dei progetti a fronte delle oscillazioni dei prezzi del Brent. L'implementazione dei digital twin e le rigide normative sulle perdite di metano stanno guidando la domanda di valvole di controllo a basse emissioni, mentre l'aumento dei rischi per la sicurezza informatica sta incentivando gli ordini di attuatori elettrici sicuri. L'Asia-Pacifico e il Medio Oriente dominano le nuove installazioni, mentre il Nord America è il mercato trainante degli aggiornamenti che prolungano la vita utile degli asset.
Punti chiave del rapporto
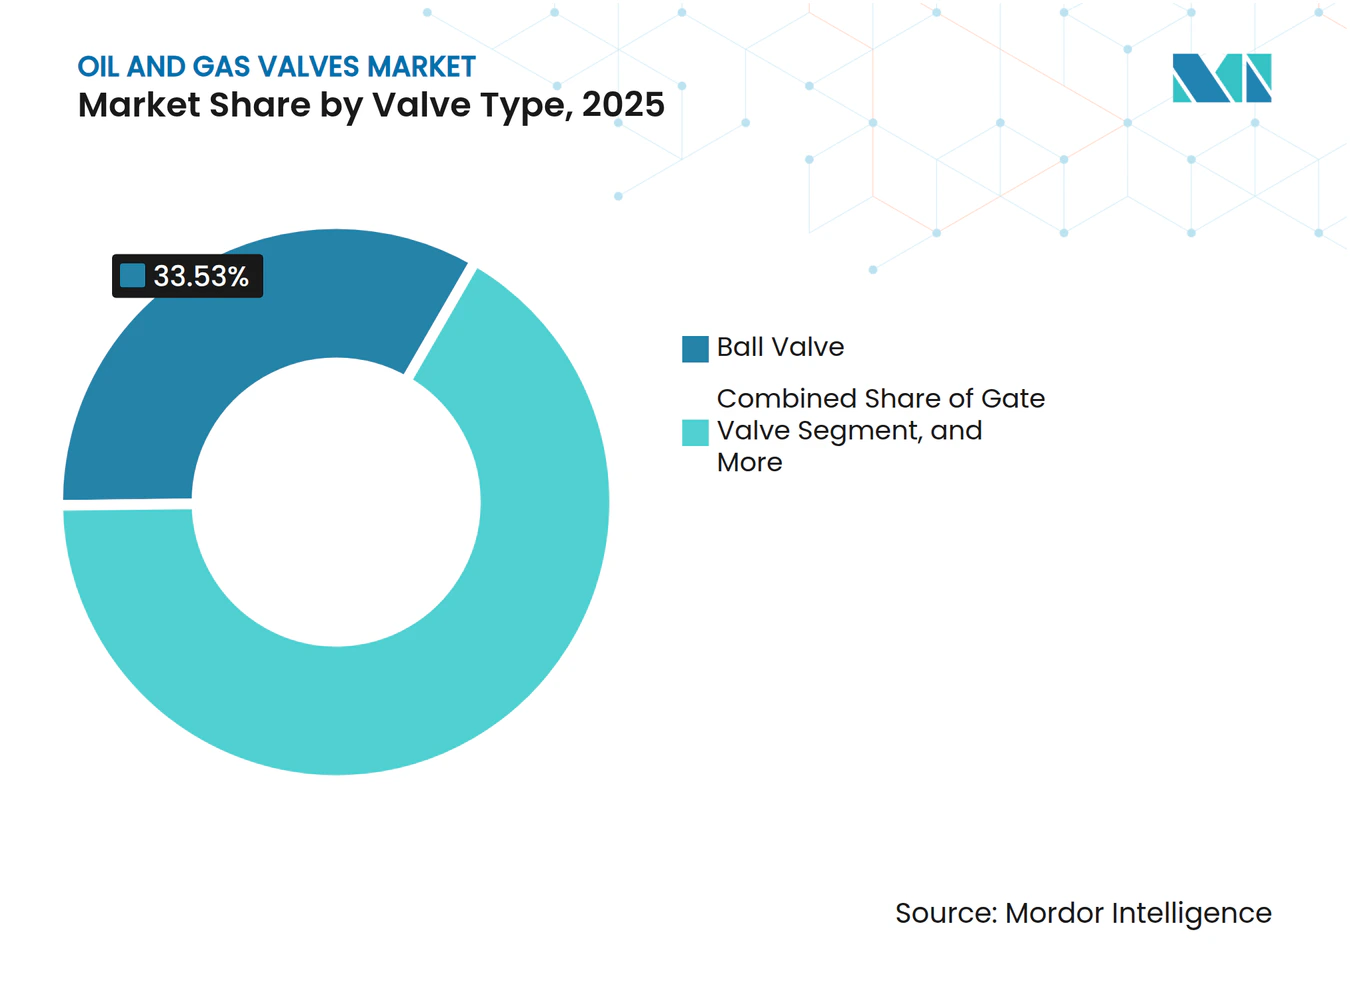
- Per tipologia di valvola, si prevede che le valvole di controllo cresceranno a un CAGR del 5.12% fino al 2031; le valvole a sfera detenevano il 33.53% della quota di mercato delle valvole nel settore petrolifero e del gas nel 2025.
- In base al materiale, nel 2025 l'acciaio fuso ha rappresentato il 27.31% del mercato delle valvole del settore petrolifero e del gas, mentre gli acciai legati e duplex sono destinati a crescere a un CAGR del 4.72% entro il 2031.
- Per applicazione, il midstream ha conquistato una quota di fatturato del 38.09% nel 2025; gli impianti GNL sono destinati a crescere a un CAGR del 4.32% fino al 2031.
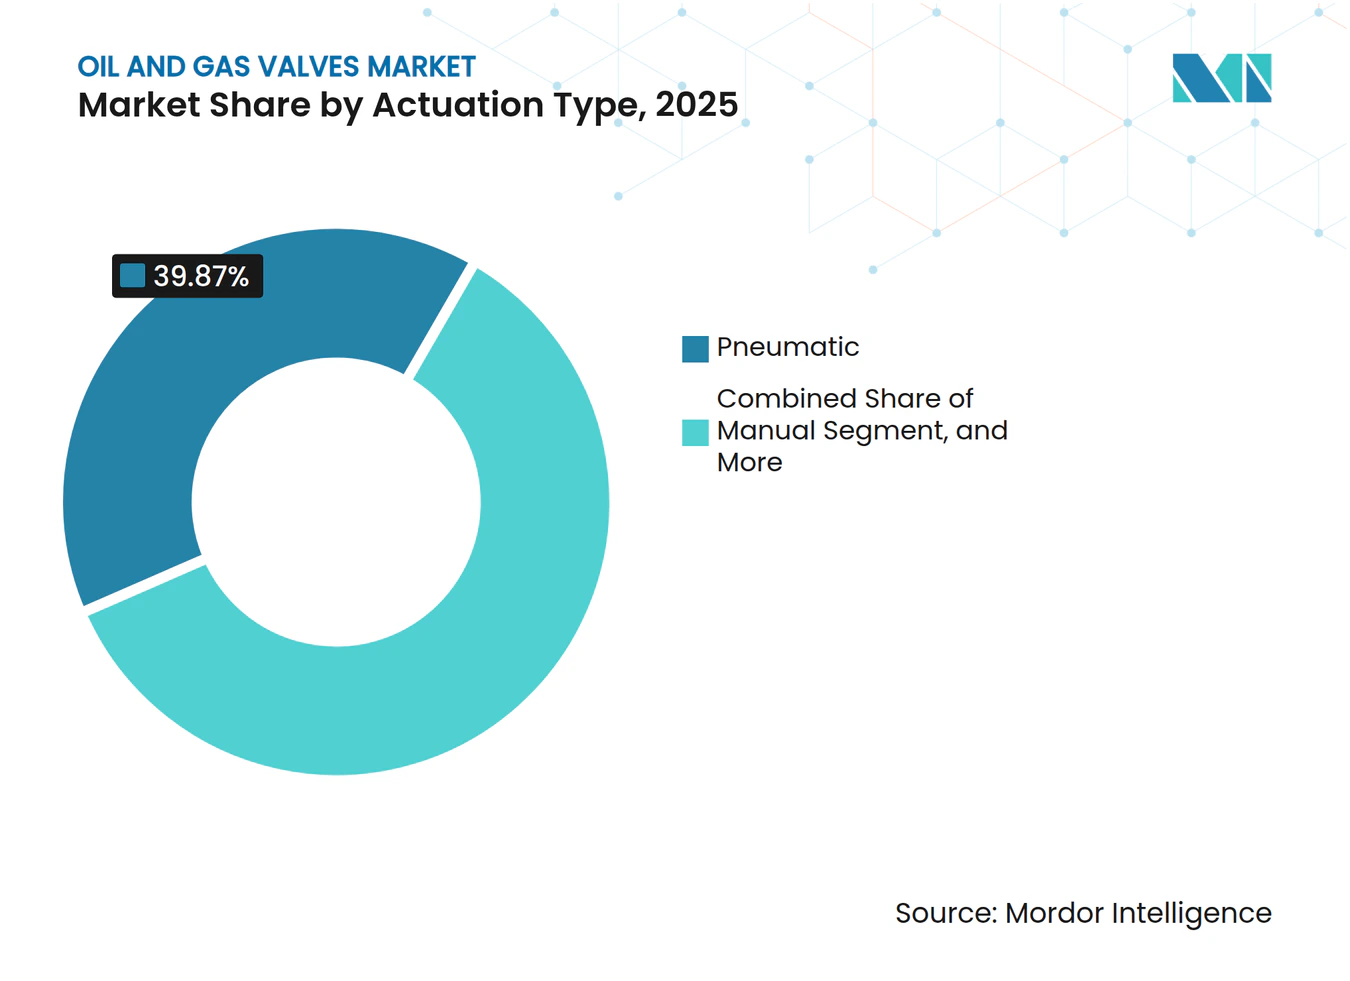
- Per quanto riguarda l'attuazione, le unità pneumatiche hanno dominato con una quota del 39.87% nel 2025, mentre si prevede che l'attuazione elettrica registrerà un CAGR del 4.21% entro il 2031.
- In base alle dimensioni, la classe da 6 a 12 pollici deteneva una quota del 32.94% nel 2025, mentre si prevede che le valvole superiori a 24 pollici cresceranno a un CAGR del 4.01% entro il 2031.
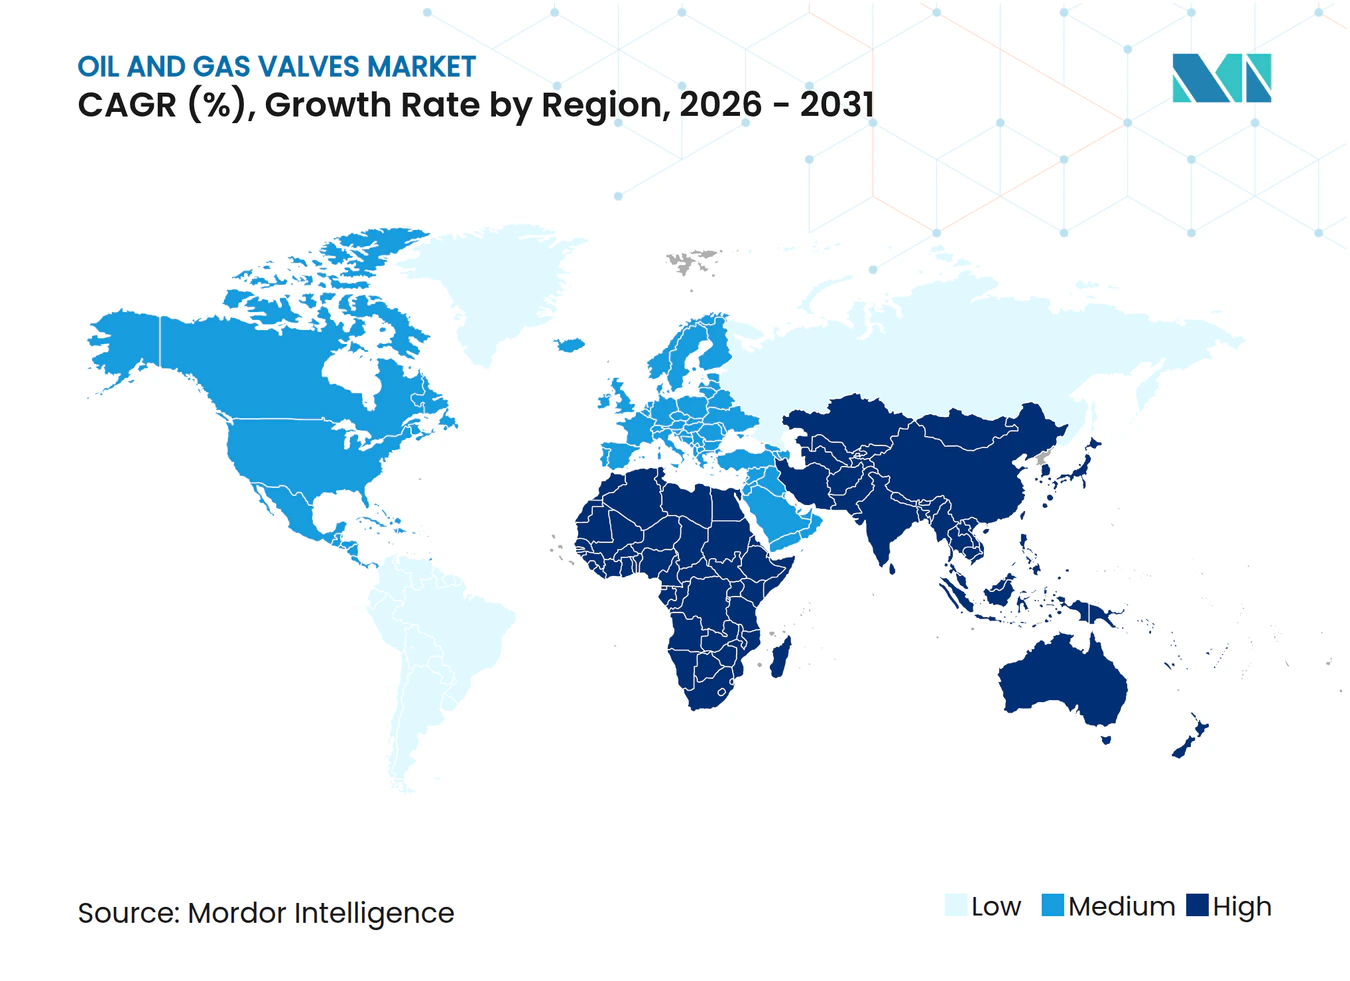
- A livello regionale, l'Asia-Pacifico ha guidato la classifica con una quota del 41.09% nel 2025; si prevede che il Medio Oriente registrerà il CAGR regionale più rapido, pari al 4.76% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle valvole per il settore petrolifero e del gas
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progetti di pipeline upstream e midstream in crescita | + 0.9% | Asia-Pacifico, Medio Oriente, Nord America | Medio termine (2-4 anni) |
| Aumento delle costruzioni di terminali GNL | + 0.8% | Medio Oriente, Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Accelerare l'adozione di valvole digitali e intelligenti | + 0.6% | Nord America, Europa, Globale | A lungo termine (≥ 4 anni) |
| Rigorose normative globali sulla sicurezza e sulle emissioni | + 0.5% | Europa, Nord America, Globale | A lungo termine (≥ 4 anni) |
| Progettazione di valvole pronte per l'idrogeno per la transizione energetica | + 0.4% | Hub di Europa, Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Invecchiamento delle risorse offshore che richiedono l'ammodernamento delle valvole | + 0.3% | Mare del Nord, Golfo del Messico, Africa occidentale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Progetti di condotte upstream e midstream in crescita
La spesa a monte è rimbalzata a 570 miliardi di dollari nel 2025 nonostante un calo del 4% su base annua, e gli analisti prevedono un'impennata a 738 miliardi di dollari entro il 2030. [1] Agenzia Internazionale dell'Energia, "Investimenti in petrolio e gas", iea.org I programmi in acque profonde in Brasile e il gas non convenzionale in Arabia Saudita stanno consolidando contratti pluriennali per valvole a saracinesca e a sfera ad alta pressione adatte al servizio acido. [2] Baker Hughes Company, "Transizione energetica e soluzioni GNL", bakerhughes.com La crescita del midstream è simile, poiché Enbridge ha approvato un gasdotto da 1.4 miliardi di dollari nel 2024, mentre ADNOC ha finanziato una rete di iniezione di acqua di mare da 2.4 miliardi di dollari che richiede valvole di ritegno resistenti alla corrosione. La rete nazionale cinese sta aggiungendo linee principali da 48 pollici, aumentando la domanda di valvole superiori a 24 pollici. La conformità con API 6D e ISO 15848 è ora linguaggio standard per gli appalti.
Aumento delle costruzioni di terminali GNL
Si prevede che circa 300 miliardi di m³ all'anno di nuova capacità di liquefazione saranno completati entro il 2030, con un incremento di 80 miliardi di m³ negli Stati Uniti nel corso del 2025. L'espansione del North Field da 30 miliardi di dollari di QatarEnergy aumenta la capacità a 126 milioni di tpa e richiede migliaia di valvole criogeniche a sfera e a farfalla a triplo offset progettate per funzionare a -196 °C. I terminali di importazione in India, Vietnam e Filippine preferiscono fornitori con inventario locale e certificazione di resistenza al fuoco API 6FA di Baker Hughes. Gli acciai legati e duplex, in crescita a un CAGR del 4.72%, contrastano i danni da cicli termici insiti nel servizio GNL. Le clausole post-vendita locali nei contratti EPC creano barriere per i fornitori distanti.
Accelerare l'adozione di valvole digitali e intelligenti
Le implementazioni IoT industriali convertono le valvole in fonti di dati per la manutenzione predittiva. Emerson ha integrato processori edge nella sua valvola di scarico elettrico ASCO del 2024, trasmettendo lo stato di salute dell'attuatore ai dashboard cloud. L'iniziativa Sensia di Schlumberger ha ridotto i tempi di fermo delle valvole del 18% negli impianti di gas in Medio Oriente grazie alla diagnostica basata sull'apprendimento automatico. L'attuatore IQ3 di Rotork con tecnologia Bluetooth è molto diffuso sulle piattaforme senza pilota. L'attuazione elettrica, che dovrebbe crescere a un CAGR del 4.21%, si integra perfettamente con i sistemi di controllo distribuiti per un posizionamento più preciso rispetto ai sistemi pneumatici. Le minacce informatiche seguono la connettività, spingendo gli operatori a rafforzare le reti dopo gli avvisi CISA del 2024.
Rigorose normative globali sulla sicurezza e sulle emissioni
API ha aggiornato il suo test antincendio 607 nel 2024, prolungando la durata della combustione per le valvole a sfera a sede morbida. Il Regolamento dell'Unione Europea sul metano obbliga ora gli operatori a quantificare le perdite dallo stelo della valvola, promuovendo l'installazione di guarnizioni certificate ISO 15848. Gli Stati Uniti hanno esteso le norme di rilevamento delle perdite alle condotte di raccolta nel 2024, ampliando il mercato delle piattaforme di valvole intelligenti. La Cina ha proposto una bozza di linee guida sul metano nel 2025, mentre l'India ha imposto l'API 6D per tutte le nuove condotte nel 2024. Le sanzioni più severe per la non conformità spostano i budget verso progetti premium a basse emissioni che riducono i costi del ciclo di vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del petrolio greggio frena il CAPEX | -0.8% | Scisto del Nord America, regioni offshore | A breve termine (≤ 2 anni) |
| Intensificazione del passaggio alle energie rinnovabili | -0.6% | Europa, Nord America, Globale | A lungo termine (≥ 4 anni) |
| I prezzi delle leghe e dell'acciaio inossidabile aumentano a causa dei dazi commerciali | -0.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Crescenti rischi per la sicurezza informatica nelle reti di valvole connesse | -0.3% | Mercati digitalmente avanzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del petrolio greggio frena il CAPEX
Il prezzo del Brent ha oscillato tra i 70 e i 90 dollari al barile nel 2024-2025, bloccando le decisioni finali di investimento e riducendo gli ordini di valvole per progetti marginali. [3] Agenzia Internazionale dell'Energia, "Investimenti nel petrolio e nel gas", iea.org La spesa per l'esplorazione e produzione è diminuita del 4% su base annua, attestandosi a 570 miliardi di dollari nel 2025, poiché gli operatori di shale gas hanno privilegiato il flusso di cassa libero rispetto alla crescita. I produttori del Permiano hanno rinviato i collegamenti, riducendo la domanda di valvole per teste pozzo, mentre gli asset del Mare del Nord e del Golfo del Messico si sono orientati verso la dismissione piuttosto che verso costose sostituzioni sottomarine. Le fasi di recessione riducono gli ordini più rapidamente di quanto le riprese li espandano, perché gli operatori esitano a detenere scorte di riserva. I fornitori si trovano quindi ad affrontare fluttuazioni cicliche dei ricavi che complicano la pianificazione della produzione.
Intensificazione del passaggio alle energie rinnovabili
Gli investimenti nelle energie rinnovabili hanno raggiunto 1.9 trilioni di dollari nel 2024, quasi il triplo dei 700 miliardi di dollari destinati all'approvvigionamento di petrolio e gas. BP, Shell e TotalEnergies si sono impegnate a ridurre la produzione di idrocarburi entro il 2030, riducendo la domanda di valvole greenfield. Il pacchetto europeo "Fit for 55" accelera il ritiro dal carbone e riduce la dipendenza dal gas naturale, riducendo i futuri ordini di valvole di isolamento per condotte di trasmissione. I produttori OEM di valvole si stanno diversificando nei servizi di idrogeno e cattura del carbonio, ma standard e volumi rimangono ancora in fase embrionale, limitando la sostituzione dei ricavi a breve termine. Le competenze nel settore degli idrocarburi ad alta pressione si trasferiscono solo parzialmente ai flussi rinnovabili a bassa pressione, spingendo le aziende a riprogettare portafogli e prezzi.
Analisi del segmento
Per tipo di valvola: le valvole di controllo guadagnano terreno negli impianti automatizzati
Si prevede che le valvole di controllo, grazie all'ausilio dei gemelli digitali, cresceranno a un tasso di crescita annuo composto (CAGR) del 5.12%, superando la crescita complessiva del mercato delle valvole per il settore petrolifero e del gas. Le valvole a sfera manterranno una quota del 33.53% nel 2025 per l'isolamento on-off, mentre le valvole a saracinesca saranno predominanti nelle perforazioni ad alta pressione e nelle piattaforme sottomarine. Le valvole a otturatore e a farfalla si ritagliano nicchie di mercato nelle applicazioni con fluidi abrasivi e nelle condotte a bassa pressione di grande diametro. Si prevede che il mercato delle valvole di controllo per l'industria petrolifera e del gas si espanderà grazie all'ottimizzazione della produttività tramite analisi predittiva.
La manutenzione predittiva mantiene elevati i tempi di attività delle valvole di controllo, costringendo gli operatori a specificare le classificazioni ISO 15848 per le emissioni fuggitive insieme ai test antincendio API 607. L'attuazione elettrica migliora la precisione di regolazione, rafforzando la crescita delle valvole di controllo. Le barriere competitive all'ingresso aumentano con ogni nuovo standard, salvaguardando gli operatori storici che vantano strutture di prova globali e suite di servizi digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: leghe e acciai duplex aumentano in ambienti corrosivi
L'acciaio fuso deteneva una quota del 27.31% nel 2025, ma si prevede che gli acciai legati e duplex cresceranno del 4.72% all'anno, poiché le miscele di gas acidi e idrogeno richiedono una maggiore resistenza alla corrosione. I gradi duplex sono ora impiegati nei treni di processo ampliati del North Field del Qatar, mentre le leghe di nichel equipaggiano il regolatore di idrogeno HV-7000 di Emerson. La quota di mercato delle valvole in acciaio legato nel settore petrolifero e del gas è destinata ad aumentare con la conformità alla norma NACE MR0175 che diventa di routine.
L'acciaio forgiato rimane essenziale per le teste pozzo da 10,000 psi, mentre i corpi compositi vengono utilizzati per le unità amminiche a bassa pressione e altamente corrosive. L'identificazione positiva del materiale e i rapporti sui test di laminazione sono obbligatori, il che comporta costi amministrativi aggiuntivi che favoriscono i fornitori consolidati con laboratori di metallurgia integrati.
Per applicazione: gli impianti GNL superano la crescita del midstream
Nel 2025, le attività di trasporto e stoccaggio di gas naturale (GNL) rappresentavano il 38.09% del fatturato, eppure gli impianti GNL sono sulla buona strada per un tasso di crescita annuo composto (CAGR) del 4.32% fino al 2031. Il mercato delle valvole per il settore petrolifero e del gas beneficia dei progetti statunitensi approvati nel 2025 e dell'impennata degli investimenti di QatarEnergy. I cicli di lavoro del GNL richiedono l'integrità criogenica, aumentando il contenuto di valvole di controllo per ogni linea di produzione.
La domanda upstream è trainata dalle attività in acque profonde e da giacimenti non convenzionali, sebbene la debole perforazione di scisto nordamericano ne limiti i volumi. Gli ammodernamenti delle raffinerie downstream mantengono stabili le vendite di valvole a globo per servizi ad alta temperatura. I gasdotti emergenti per l'idrogeno sono oggi troppo piccoli per sostituire la spesa principale per il GNL, ma rappresentano un'opzione per gli OEM di valvole.
Per tipo di attuazione: guadagni elettrici nelle operazioni a distanza
Nel 2025 i sistemi pneumatici detenevano una quota del 39.87%, ma si prevede che gli attuatori elettrici registreranno un CAGR del 4.21%, poiché le strutture senza equipaggio privilegiano l'integrazione digitale plug-and-play. Il mercato delle valvole per il settore petrolifero e del gas è in crescita, trainato dall'azionamento elettrico, dalla diagnostica Bluetooth e dagli aggiornamenti over-the-air che riducono drasticamente i viaggi in elicottero verso le piattaforme offshore.
Il comportamento a prova di guasto conferisce ancora un vantaggio alla pneumatica nelle zone pericolose dove l'aria compressa è abbondante. I cambi manuali persistono nelle linee a bassa criticità, ma vengono sostituiti da piccoli azionamenti elettrici man mano che le norme ergonomiche si inaspriscono. Le unità idrauliche ed elettroidrauliche mantengono la loro nicchia negli alberi sottomarini ad alta coppia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione: le valvole di grande diametro servono i gasdotti principali e il GNL
La classe da 6 a 12 pollici rappresentava il 32.94% del mercato nel 2025, ma le valvole superiori a 24 pollici dovrebbero registrare un CAGR del 4.01%, trainando le condotte principali da 48 pollici della Cina e le condotte di esportazione degli Stati Uniti. Le valvole a farfalla e a sfera di grande diametro gestiscono i collettori di alimentazione del gas GNL, dove la portata è più importante dell'ingombro.
Le valvole di dimensioni inferiori a 6 pollici dominano i circuiti di strumentazione, ma subiscono pressioni sui prezzi da parte delle fonderie asiatiche ad alto volume. Il mercato delle valvole per il settore petrolifero e del gas si diversifica con l'introduzione di unità da 12 a 24 pollici nelle stazioni di compressione, colmando il divario dimensionale e soddisfacendo al contempo i requisiti API 6D e ISO 15848.
Analisi geografica
Mercato delle valvole per petrolio e gas nella regione Asia-Pacifico
L'Asia-Pacifico ha generato il 41.09% del fatturato del 2025, trainato dall'integrazione tra gasdotti e rete in Cina e dallo sviluppo del gas nelle città indiane. La National Pipeline Network Company sta implementando condotte principali da 48 pollici, aumentando la necessità di valvole a farfalla in acciaio duplex, mentre l'ente regolatore indiano richiede la conformità API 6D, escludendo le importazioni di bassa qualità. [4] Petroleum and Natural Gas Regulatory Board, “Pipeline Standards and Regulations,” pngrb.gov.in Giappone e Corea del Sud perseguono progetti pilota sull'idrogeno, creando ordini di nicchia per finiture in lega di nichel. I terminali di importazione di GNL del Sud-est asiatico stanno aggiungendo capacità di rigassificazione, ma procedono lentamente a causa di ostacoli finanziari.
Mercato delle valvole per petrolio e gas in Medio Oriente
Si prevede che il Medio Oriente avrà un CAGR del 4.76% fino al 2031. L'espansione del North Field di QatarEnergy richiede migliaia di valvole criogeniche progettate per temperature di -196 °C, e lo sviluppo del tight gas di Jafurah in Arabia Saudita richiede finiture in acciaio duplex resistenti all'idrogeno solforato. La rete di iniezione di acqua di mare di ADNOC richiede valvole di ritegno anticorrosione per fluidi ad alta salinità. I finanziamenti regionali delle compagnie petrolifere nazionali proteggono i progetti dalle oscillazioni del greggio, sostenendo flussi di ordini prevedibili.
Il mercato delle valvole per petrolio e gas nelle Americhe, in Europa e in Africa
Il Nord America si concentra sui treni di esportazione di GNL lungo la costa del Golfo e sui gasdotti di estrazione che partono dal bacino del Permiano. Gli Stati Uniti hanno sancito una capacità di liquefazione di 80 miliardi di m³ all'anno nel 2025, innescando la domanda di valvole di isolamento di grande diametro. Nel frattempo, la dismissione delle obsolete piattaforme del Golfo del Messico sostiene l'attività di ammodernamento delle valvole di isolamento sottomarine. Il mercato europeo si contrae a causa del calo dei volumi di idrocarburi, ma si concentra su miscele di idrogeno e progetti di cattura del carbonio che richiedono valvole per CO₂ ad alta pressione. Il Sud America dipende dai giacimenti di pre-sale del Brasile e dall'infrastruttura di Vaca Muerta in Argentina, mentre la crescita dell'Africa dipende dalla monetizzazione del gas nigeriano e dal GNL del Mozambico, mitigata dal rischio politico.
Panorama competitivo
I fornitori di primo livello Emerson Electric, Flowserve e Baker Hughes integrano valvole, attuatori e servizi digitali, assicurandosi contratti quadro con le grandi aziende. Baker Hughes ha concluso l'acquisizione di Chart Industries per 13.6 miliardi di dollari nel luglio 2025, accelerando la sua gamma di prodotti GNL e idrogeno. Flowserve ha aumentato la capacità di servizio gravoso acquistando MOGAS per 290 milioni di dollari nell'agosto 2024, affinando la sua leadership nelle unità di coking di raffineria. L'acquisizione di Mastergear da parte di Rotork per 775 milioni di dollari nell'ottobre 2024 porta con sé riduttori elettrici ad alta coppia per valvole di condotte di grande diametro.
I concorrenti più piccoli si differenziano grazie a finiture modulari e metallurgia specializzata. La piattaforma a sedi intercambiabili 2024 di Neway Valve riduce le scorte di ricambi per gli operatori. Parker Hannifin ha ampliato le valvole per idrogeno da 1,500 bar, rispondendo alla crescente domanda di rifornimento. La capacità digitale distingue i leader; sensori integrati e protocolli crittografati semplificano la manutenzione predittiva, aumentando al contempo la posta in gioco in termini di sicurezza informatica, spingendo i fornitori a certificarsi secondo le linee guida CISA. La conformità agli standard API 6D, 6A, ISO 15848 e NACE MR0175 è ora di base, con gli standard relativi ai test antincendio e all'infragilimento da idrogeno che aggiungono ostacoli per i nuovi entranti.
Una quota crescente dei budget per la ricerca è destinata alle infrastrutture per l'idrogeno e alle condotte per la cattura del carbonio. Gli OEM in grado di convalidare i materiali per il servizio dell'idrogeno in conformità con la norma ISO/TR 15916 sono destinati a vincere i primi progetti. Tuttavia, i bassi volumi iniziali limitano il contributo al profitto, costringendo le aziende a difendere i segmenti chiave degli idrocarburi durante l'incubazione di prodotti di transizione.
Leader del settore delle valvole per petrolio e gas
Emerson ElectricCo.
Flowserve Corporation
Schlumberger NV
Rotork PLC
Azienda Baker Hughes
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Emerson Electric ha completato la prima spedizione di regolatori di idrogeno HV-7000 per un gasdotto pilota sulla costa del Golfo.
- Luglio 2025: Baker Hughes finalizza l'acquisizione di Chart Industries per 13.6 miliardi di dollari, integrando tecnologie criogeniche e dell'idrogeno.
- Gennaio 2025: Baker Hughes si è aggiudicata un importante ordine di valvole e attuatori per il giacimento di gas Jafurah di Saudi Aramco.
- Ottobre 2025: Rotork conclude l'acquisto di Mastergear per 775 milioni di dollari, migliorando la capacità di coppia degli attuatori elettrici.
Ambito del rapporto sul mercato globale delle valvole per petrolio e gas
Il rapporto sul mercato delle valvole per petrolio e gas è segmentato per tipo di valvola (valvola a sfera, valvola a saracinesca, valvola a globo, valvola a farfalla, valvola di ritegno, valvola a otturatore, valvola di controllo), materiale (acciaio fuso, acciaio forgiato, acciaio inossidabile, acciai legati e duplex, non metallici e compositi), applicazione (upstream, midstream, downstream, impianti GNL), tipo di azionamento (manuale, pneumatico, elettrico, idraulico ed elettroidraulico), dimensione (inferiore a 6 pollici, da 6 a 12 pollici, da 12 a 24 pollici, superiore a 24 pollici) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| valvola a sfera |
| Valvola a saracinesca |
| Valvola a globo |
| Valvola a farfalla |
| valvola di ritegno |
| Valvola a otturatore |
| Valvola di controllo |
| Acciaio fuso |
| Acciaio forgiato |
| Acciaio inossidabile |
| Acciai legati e duplex |
| Non metallico, composito |
| Upstream (perforazione, testa di pozzo, sollevamento artificiale) |
| Midstream (oleodotti, terminali, stoccaggio) |
| Downstream (raffinazione, petrolchimica) |
| Impianti di gas naturale liquefatto (GNL) |
| Manuale |
| Pneumatico |
| Elettrico |
| Idraulico, Elettroidraulico |
| Meno di 6 pollice |
| Da 6 a 12 pollici |
| Da 12 a 24 pollici |
| Più di 24 pollici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per tipo di valvola | valvola a sfera | |
| Valvola a saracinesca | ||
| Valvola a globo | ||
| Valvola a farfalla | ||
| valvola di ritegno | ||
| Valvola a otturatore | ||
| Valvola di controllo | ||
| Per materiale | Acciaio fuso | |
| Acciaio forgiato | ||
| Acciaio inossidabile | ||
| Acciai legati e duplex | ||
| Non metallico, composito | ||
| Per Applicazione | Upstream (perforazione, testa di pozzo, sollevamento artificiale) | |
| Midstream (oleodotti, terminali, stoccaggio) | ||
| Downstream (raffinazione, petrolchimica) | ||
| Impianti di gas naturale liquefatto (GNL) | ||
| Per tipo di attuazione | Manuale | |
| Pneumatico | ||
| Elettrico | ||
| Idraulico, Elettroidraulico | ||
| Per dimensione | Meno di 6 pollice | |
| Da 6 a 12 pollici | ||
| Da 12 a 24 pollici | ||
| Più di 24 pollici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle valvole nel settore petrolifero e del gas?
Il mercato è stato valutato a 13.43 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.93 miliardi di dollari entro il 2031.
Quale tipologia di valvola sta crescendo più rapidamente negli impianti petroliferi e del gas?
Si prevede che le valvole di controllo registreranno il CAGR più elevato, pari al 5.12%, entro il 2031, con l'espansione dell'automazione digitale.
Perché gli acciai legati e duplex stanno guadagnando quote di mercato nei materiali per valvole?
Gli sviluppi di gas acidi e i progetti pilota di miscele di idrogeno richiedono metallurgia resistente alla corrosione, leghe di sollevamento e domanda di duplex a un CAGR del 4.72%.
In quale regione si registrerà la crescita più rapida della domanda di valvole per petrolio e gas?
Si prevede che il Medio Oriente sarà in testa con un CAGR del 4.76% fino al 2031, guidato da Qatar e Arabia Saudita.
In che modo le tecnologie digitali stanno cambiando le strategie di manutenzione delle valvole?
Sensori integrati e analisi edge consentono la manutenzione predittiva, riducendo i tempi di inattività non pianificati e consentendo operazioni da remoto.
Quale impatto hanno gli investimenti nelle energie rinnovabili sulla domanda di petrolio e gas?
L'aumento delle energie rinnovabili distoglie capitali dai nuovi progetti sugli idrocarburi, moderando gli ordini di valvole a lungo termine e motivando i fornitori a diversificare.


