

Dimensioni e quota del mercato delle stampanti UV
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.10 miliardo di dollari |
| Dimensione del mercato (2031) | 1.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.59% CAGR |
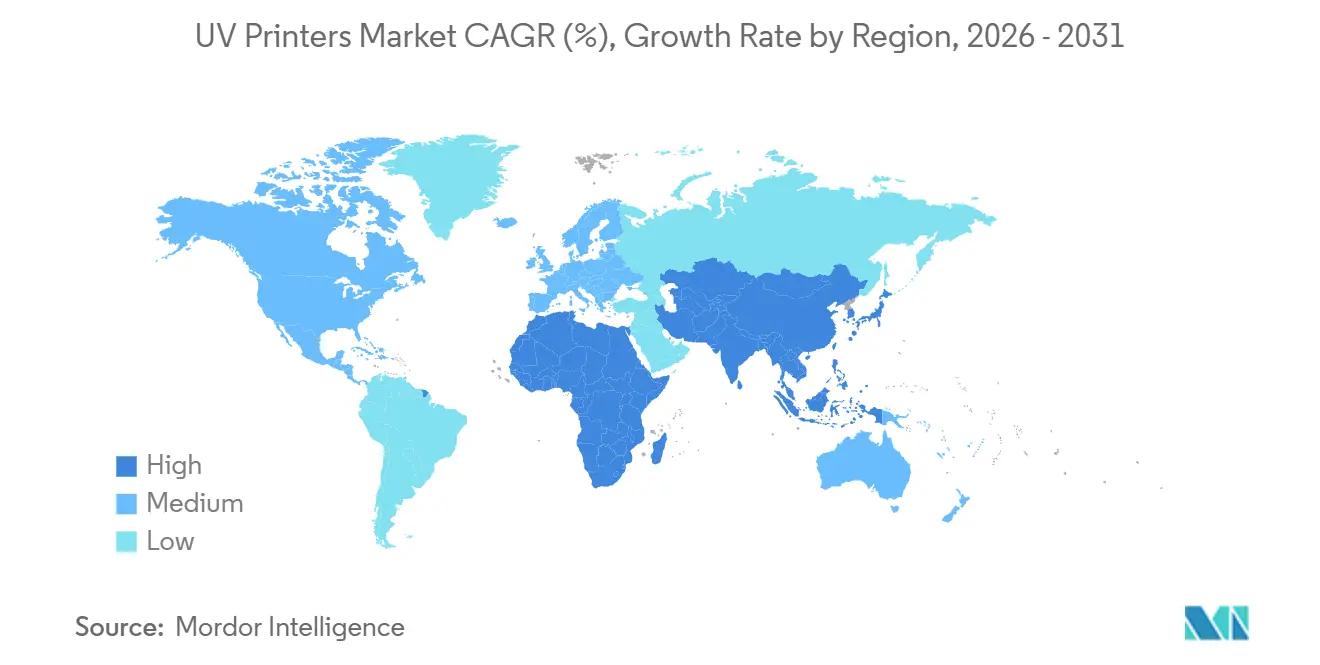
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
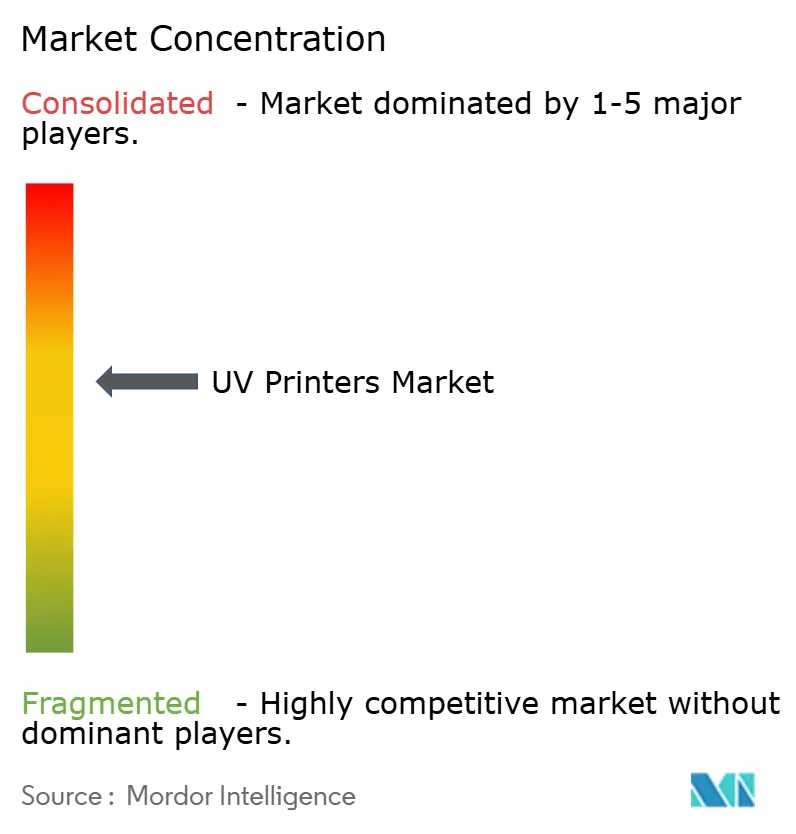
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle stampanti UV di Mordor Intelligence
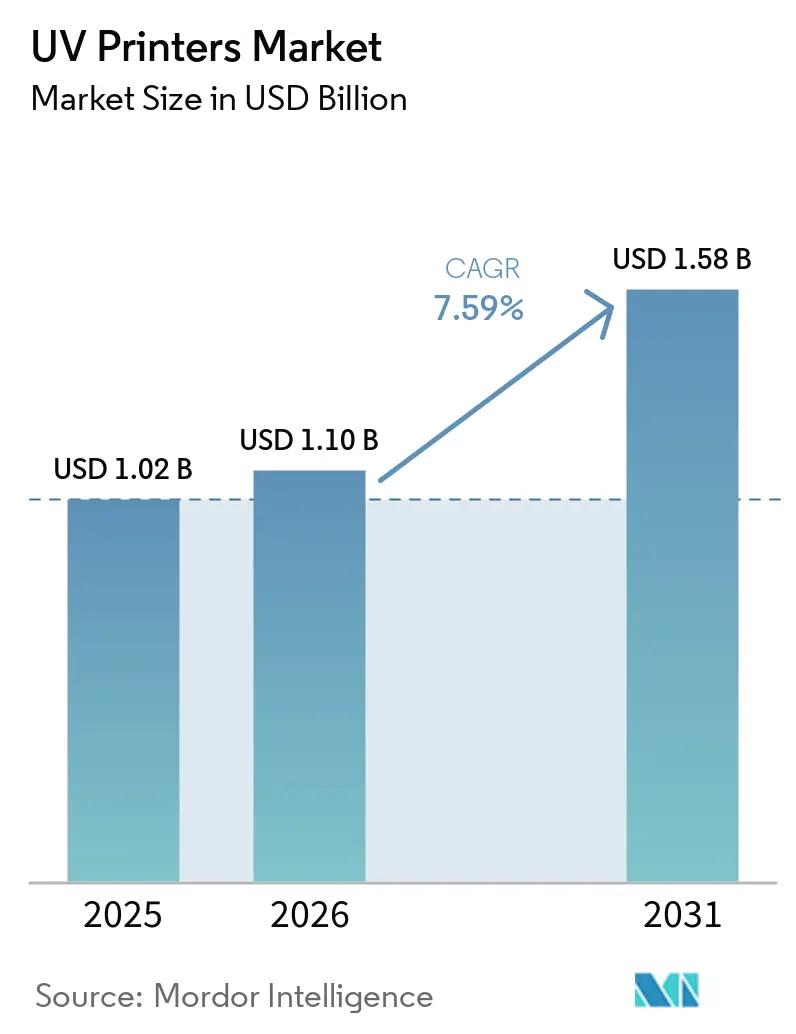
Il mercato delle stampanti UV aveva un valore di 1.02 miliardi di dollari nel 2025 e si stima che crescerà da 1.10 miliardi di dollari nel 2026 a 1.58 miliardi di dollari entro il 2031, con un CAGR del 7.59% durante il periodo di previsione (2026-2031). La polimerizzazione UV LED a risparmio energetico, la crescente domanda di imballaggi personalizzati per piccole tirature e la migrazione della tecnologia inkjet industriale nella produzione di elettronica contribuiscono a mantenere rapidi i cicli di sostituzione e resilienti gli investimenti. I fornitori di servizi di stampa che consolidano il lavoro su piattaforme ibride, sia flatbed che roll-to-roll, stanno ottenendo un maggiore utilizzo delle risorse, mentre gli OEM industriali stanno integrando le stampanti flatbed nelle linee di produzione di automobili ed elettronica di consumo per eliminare la finitura secondaria. Allo stesso tempo, le scadenze normative in Nord America ed Europa stanno accelerando il passaggio a sostanze chimiche a basso contenuto di VOC e prive di mercurio, rafforzando la posizione della tecnologia UV LED come scelta di investimento predefinita. Il crescente interesse per la stampa diretta su oggetti cilindrici, bottiglie e articoli promozionali sta aprendo nicchie redditizie per le unità di piccolo formato adatte a vetrine e spazi di coworking, ampliando ulteriormente il mercato delle stampanti a raggi ultravioletti (UV).
Punti chiave del rapporto
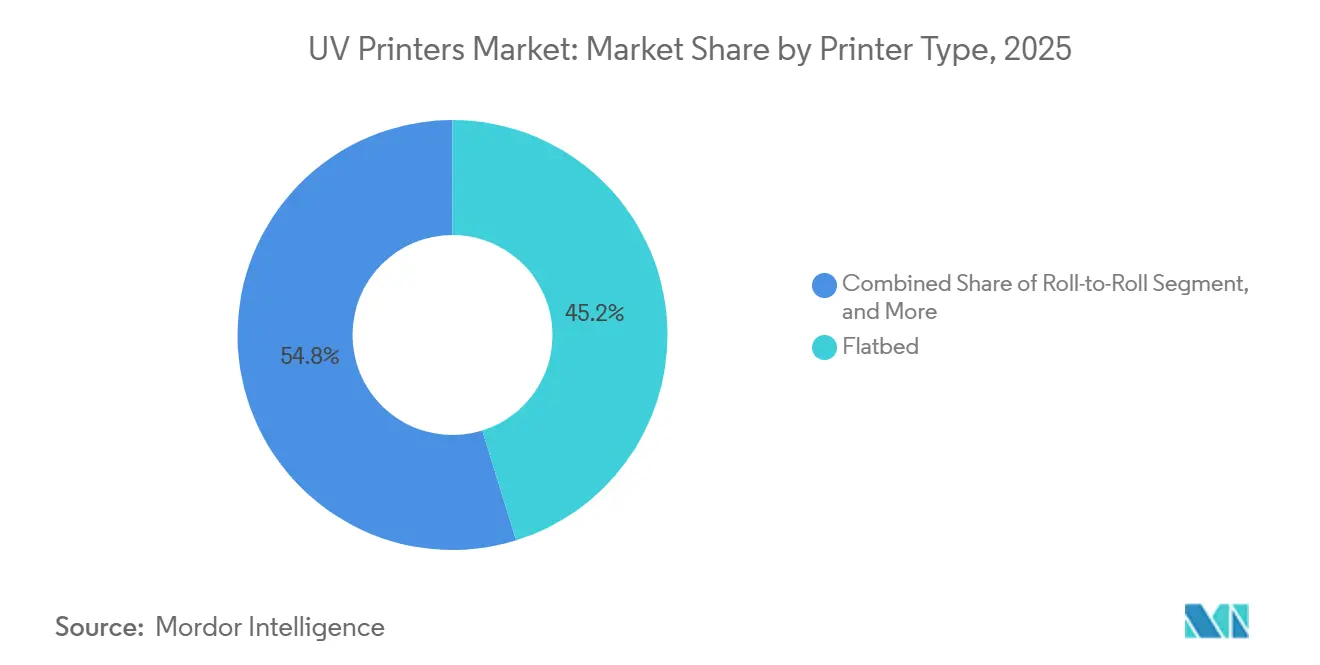
- Per tipologia di stampante, le stampanti flatbed detenevano la quota di mercato maggiore, pari al 45.21%, nel 2025, mentre si prevede che le configurazioni ibride cresceranno a un tasso annuo composto del 7.86% fino al 2031.
- In base al formato, i sistemi di grande formato hanno conquistato il 70.08% della quota di mercato delle stampanti ultraviolette (UV) nel 2025, mentre si prevede che i sistemi di piccolo e medio formato cresceranno a un tasso annuo composto (CAGR) del 7.65% fino al 2031.
- Per tipologia di inchiostro, le piattaforme UV-LED hanno dominato il mercato delle stampanti con una quota del 78.11% nel 2025, e si prevede che la loro base installata si amplierà a un tasso di crescita annuo composto (CAGR) del 7.88% nel periodo 2026-2031.
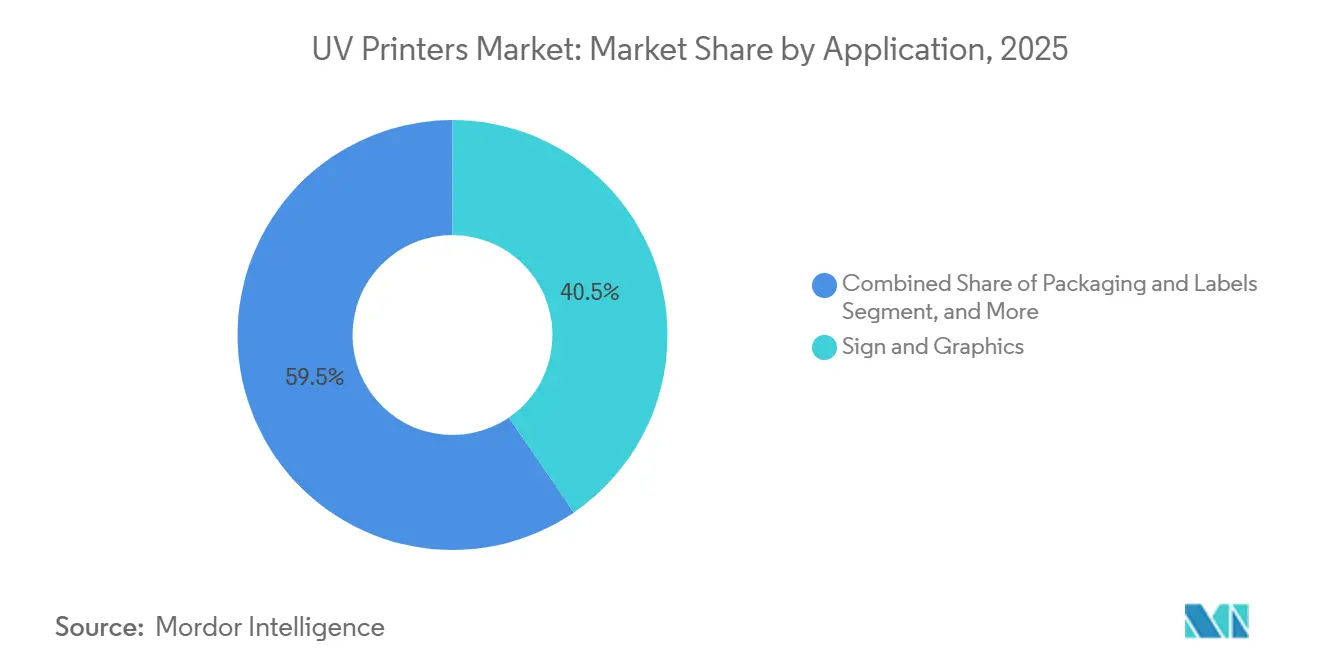
- Per tipologia di applicazione, la segnaletica e la grafica rappresentavano il 40.45% della quota di mercato delle stampanti UV nel 2025; il settore degli imballaggi e delle etichette è destinato a crescere a un tasso annuo composto (CAGR) dell'8.12% fino al 2031.
- Per quanto riguarda gli utenti finali, i fornitori di servizi di stampa rappresentavano il 62.31% della quota di mercato delle stampanti UV nel 2025, mentre i produttori OEM industriali hanno registrato la crescita più rapida, con un CAGR dell'8.28% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 38.43% della quota di mercato delle stampanti UV nel 2025, e si prevede che l'Africa registrerà il CAGR regionale più elevato, pari al 7.97%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle stampanti UV
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione della tecnologia di polimerizzazione UV-LED per la riduzione dei costi operativi | + 1.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescente domanda di imballaggi personalizzati per piccole tirature | + 1.5% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione della stampa a getto d'inchiostro industriale nella produzione di componenti elettronici. | + 1.3% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Normative ambientali rigorose favoriscono gli inchiostri UV a basso contenuto di VOC | + 1.2% | Europa e Nord America, emergenti nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente investimento nella stampa diretta su oggetto per substrati 3D | + 0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Cicli accelerati di rebranding nel settore della vendita al dettaglio che fanno impennare i tassi di sostituzione della segnaletica. | + 0.7% | Globale, concentrato nei principali corridoi commerciali urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione della tecnologia di polimerizzazione UV-LED per la riduzione dei costi operativi
Le misurazioni sul campo effettuate in uno stabilimento di stampa tedesco nel 2024 hanno mostrato che gli array di LED UV riducono il consumo energetico del 72.5% rispetto alle lampade ad arco di mercurio, con un ritorno sull'investimento entro 18 mesi nonostante i prezzi di listino più elevati. [1] IUV GmbH, “UV LED Curing Technology Energy Efficiency,” iuv.de L'accensione e lo spegnimento istantanei eliminano i costosi cicli di riscaldamento, mentre la durata di 20,000 ore dei diodi rende irrilevanti le sostituzioni delle lampadine. L'assenza di generazione di ozono elimina la necessità di condotti di scarico, che possono aggiungere dai 5,000 ai 15,000 dollari al budget di un nuovo stabilimento. L'emissione più fredda dei LED protegge le pellicole sottili e le plastiche espanse dalla deformazione, ampliando il mercato delle stampanti UV nei segmenti di imballaggio un tempo dominati dalla polimerizzazione a base d'acqua o EB.
Crescente domanda di imballaggi personalizzati per piccole tirature
I costi delle lastre, che si aggirano tra gli 800 e i 1,200 dollari per SKU, rendono la flessografia analogica antieconomica per quantitativi inferiori alle 1,000 unità, spingendo i marchi di e-commerce verso le linee di stampa UV digitali in grado di garantire tempi di consegna di due settimane. L'accordo stipulato da ePac nel 2025 per l'installazione di oltre dieci macchine da stampa HP Indigo 200K esemplifica la fretta di rispettare le scadenze di lancio per edizioni limitate e regionali. Dati variabili, codici QR e grafica personalizzata aumentano i margini di profitto, compensando i costi aggiuntivi dell'inchiostro e alimentando una fetta sempre più ampia del mercato delle stampanti UV.
Espansione della stampa a getto d'inchiostro industriale nella produzione di componenti elettronici.
La startup giapponese Elephantech ha scalato un processo di stampa a getto d'inchiostro metallico su PCB per produrre circuiti flessibili per sensori automobilistici senza l'utilizzo di tecniche di incisione pericolose, riducendo i cicli di prototipazione da 6 settimane a 48 ore. Successivamente, l'istituto austriaco PROFACTOR ha dimostrato la stampa UV multimateriale di inchiostri a nanoparticelle d'argento e dielettrici, integrando la tecnologia a getto d'inchiostro UV con lo sviluppo di moduli IoT. Queste innovazioni incoraggiano i produttori di apparecchiature elettroniche a specificare stampanti UV nelle linee di ricerca e sviluppo, favorendo una maggiore penetrazione nel settore industriale.
Normative ambientali rigorose favoriscono gli inchiostri UV a basso contenuto di VOC
Nel 2024, l'EPA statunitense ha inasprito i limiti di COV (composti organici volatili) per gli inchiostri da imballaggio, portandoli a 25 g L⁻¹, spingendo i produttori verso sistemi UV LED che emettono quantità trascurabili di COV dopo la polimerizzazione. Contemporaneamente, i divieti REACH dell'UE sull'UV-328 e l'imminente scadenza, prevista per aprile 2027, di alcuni iniziatori a base di ossido di fosfina stanno accelerando la riformulazione dei prodotti. I fornitori che hanno validato tempestivamente i pacchetti di fotoiniziatori conformi si sono assicurati contratti pluriennali con marchi del settore automobilistico e dell'elettronica di consumo, rafforzando il vantaggio di essere stati i primi ad entrare nel mercato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di investimento per le stampanti di grande e grandissimo formato. | -1.4% | Globale, acuto nei mercati emergenti e nei segmenti delle PMI | A breve termine (≤ 2 anni) |
| Compatibilità limitata del substrato per alcune formulazioni di inchiostri UV | -0.8% | Globale, concentrato in applicazioni specialistiche | Medio termine (2-4 anni) |
| Volatilità della catena di approvvigionamento di chip LED UV e fotoiniziatori | -0.6% | Globale, più grave in Europa e Nord America | A breve termine (≤ 2 anni) |
| La carenza di operatori qualificati ostacola l'utilizzo ottimale | -0.5% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di investimento per le stampanti di grande e grandissimo formato.
Le stampanti ibride UV di classe professionale hanno un costo compreso tra 80,000 e 250,000 dollari, una spesa che mette a dura prova le PMI nelle regioni in cui la penetrazione del leasing è inferiore al 20%. Un'analisi di MTU Tech del 2025 ha stimato il fabbisogno di liquidità del primo anno per una stampante flatbed di fascia media a 70,000 dollari, un livello che molte aziende con un fatturato annuo inferiore a 200,000 dollari non possono sostenere. [2] MTU Tech, “UV Printer ROI: Calculating the Return on Your Investment,” mtutech.com Le unità desktop con un costo inferiore a 15,000 dollari colmano le nicchie degli hobbisti ma mancano di produttività, lasciando un divario finanziario che rallenta l'espansione del mercato delle stampanti ultraviolette (UV) nelle economie in via di sviluppo.
Compatibilità limitata del substrato per alcune formulazioni di inchiostri UV
I componenti in PP e PE con energia superficiale inferiore a 38 mN m⁻¹ richiedono un trattamento corona per l'adesione dell'inchiostro, aggiungendo passaggi che riducono il vantaggio temporale della stampa UV. Il vetro presenta il rischio opposto, in quanto tende a legarsi eccessivamente e crea rischi di frattura durante i cicli termici. I tessuti flessibili richiedono formulazioni chimiche più costose ed elastiche che restringono la gamma cromatica, aumentando al contempo il consumo di inchiostro del 20-30%. Tali ostacoli specifici per ciascun materiale complicano la gestione delle scorte e comportano il rischio di costosa contaminazione della testina di stampa, limitando il potenziale del mercato delle stampanti UV.
Analisi del segmento
Per tipo di stampante: Configurazioni ibride Consolidamento dei flussi di lavoro
Le piattaforme ibride hanno registrato una crescita annua composta (CAGR) del 7.86% perché consentono agli operatori di passare da supporti rigidi a supporti in bobina senza smontarli, aumentando i tempi di attività del 30% rispetto a due unità monouso. Le stampanti flatbed, con una quota del 45.21%, continuano a dominare il settore degli interni e dell'arredamento industriale, dove un'altezza di lavoro di 8 pollici (circa 20 cm) consente l'utilizzo di substrati spessi, mentre le linee roll-to-roll mantengono la leadership in termini di velocità per i banner flessibili. Il mercato delle stampanti UV flatbed rimane ancorato ai prodotti promozionali e alla segnaletica rigida, ma le soluzioni ibride stanno conquistando nuovi ordini, poiché i fornitori di servizi di stampa (PSP) stanno riorganizzando gli spazi per installare apparecchiature multifunzione. La complessità della manutenzione aumenta, i sistemi di movimentazione bobine servoassistiti e le zone di aspirazione aggiungono dai 15,000 ai 25,000 dollari al prezzo di acquisto, tuttavia i sondaggi mostrano un ritorno sull'investimento più rapido quando il mix di lavori varia in modo imprevedibile.
Il mercato delle stampanti UV ha visto anche l'azienda turca UVionArt dimostrare la stampa su piano di vetro architettonico antigraffio, evidenziando come le applicazioni di nicchia sostengano la domanda di impianti dedicati. Al contrario, gli specialisti di segnaletica flessibile preferiscono ancora gli alimentatori a rullo continuo per striscioni senza giunture da 50 metri. Un numero crescente di aziende che realizzano prototipi di imballaggi utilizza ora sistemi ibridi per stampare sia prototipi di cartoni a onda E che etichette autoadesive in un unico turno, riducendo i tempi di cambio formato da 2 ore a 15 minuti. Con l'aumento dei livelli di automazione, si prevede che i sistemi ibridi conquisteranno quote di mercato a scapito dei sistemi monouso, senza però cannibalizzare il mercato dei sistemi flatbed di fascia alta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni del formato: le piattaforme compatte sbloccano i ricavi derivanti dalla conversione diretta in oggetto.
Le unità di grande formato con una larghezza di 1.5 m o più hanno rappresentato il 70.08% delle vendite del 2025, trainate dalla pubblicità sui mezzi di trasporto e dal rivestimento degli edifici. Tuttavia, i formati piccoli e medi stanno crescendo a un CAGR del 7.65%, spinti dai negozi di articoli da regalo personalizzati e dai chioschi in negozio che adottano modelli UV da tavolo che scorrono attraverso una porta standard. La Roland LEF2-200 a 14,995 USD esemplifica questa democratizzazione, consentendo ai negozi con un solo operatore di produrre custodie per telefoni e trofei senza squadre di montaggio. [3] ABT Printing Solutions, “Quanto dovresti pagare per una stampante UV nel 2025?” yourabt.com La capacità di decorare direttamente sull'oggetto 32 bicchieri in 10 minuti illustra perché i sistemi compatti monetizzano la personalizzazione ad alto margine con uno spazio minimo.
Le linee di grande formato mantengono economie di scala, raggiungendo 110 pannelli all'ora su fogli da 4x8 piedi, mantenendo il costo per metro quadro al di sotto dei 5 dollari per volumi superiori a 500 m² al mese. Le stampanti di medio formato come la V7000 di Epson offrono la capacità di gestire pannelli di grande formato con alimentazione monofase, rendendole adatte alle aziende suburbane prive di alimentazione trifase. La pressione degli affitti nelle aree urbane spinge la domanda verso formati più piccoli, quindi la scelta del formato si allinea sempre più con le dinamiche del mercato immobiliare piuttosto che con il solo mix di applicazioni. Nel complesso, la diversificazione per segmenti di dimensioni mantiene il mercato delle stampanti ultraviolette (UV) in crescita su scala aziendale.
A cura di Ink Source: I LED UV sostituiscono il mercurio nella base installata
Nel 2025, la polimerizzazione a LED ha conquistato il 78.11% del mercato e si prevede che crescerà del 7.88% all'anno con la progressiva eliminazione delle lampade a mercurio prevista dalla Convenzione di Minamata. I prezzi dei moduli sono diminuiti del 18% tra il 2024 e il 2025, mentre i costi di smaltimento delle lampadine sono aumentati, ribaltando il calcolo del costo totale di proprietà. Un confronto dei costi quinquennale condotto da SENA ha mostrato flussi di lavoro a LED a 158,750 dollari contro i 337,500 dollari per il mercurio, con un risparmio di 178,750 dollari, anche considerando un costo degli adesivi hardware superiore del 20%. Il mercato delle stampanti UV legate ai sistemi a mercurio rappresenta ora in gran parte un'opportunità di sostituzione, con i fornitori che offrono crediti di permuta per accelerare il passaggio.
La bassa emissione spettrale dei LED consente ai convertitori di gestire pellicole termosensibili, mentre la polimerizzazione istantanea permette di impilare i fogli senza asciugatura intermedia. I lavori di verniciatura tradizionali che richiedono pellicole con inchiostri profondi si basano ancora su lampade a mercurio ad alta intensità, quindi le applicazioni di nicchia rimangono. Ciononostante, la direzione intrapresa è decisiva: la durata dei moduli, quattro volte superiore a quella delle lampade ad arco, riduce i tempi di inattività non programmati e l'eliminazione dell'ozono semplifica la conformità alle normative locali sulla qualità dell'aria, consolidando i LED come standard a lungo termine nel mercato delle stampanti UV.
Per applicazione: etichette e imballaggi trainano i volumi futuri
Nel 2025, la segnaletica e la grafica rappresentavano il 40.45% del fatturato, ma si prevede che il settore degli imballaggi e delle etichette crescerà a un tasso annuo composto (CAGR) dell'8.12%. I dati variabili, la serializzazione e la proliferazione di SKU rendono la stampa a getto d'inchiostro UV, priva di lastre, irresistibile per i produttori di snack, caffè e prodotti per animali domestici. Le pellicole flessibili, un tempo stampate con la rotocalco, vengono ora stampate digitalmente in lotti da 5,000 unità, con consegna entro due settimane. La produzione industriale utilizza la stampa UV per decorare cruscotti di automobili e pannelli frontali di elettrodomestici direttamente in linea, eliminando le fasi di laminazione che in passato richiedevano 3 giorni di lavorazione.
La prototipazione di componenti elettronici e circuiti stampati, pur rappresentando una fetta di mercato relativamente piccola, sta attirando un'attenzione sproporzionata grazie alla possibilità di stampare strati funzionali di alto valore con spessori inferiori a 10 µm tramite sistemi desktop come l'SV2 di BotFactory. L'arredamento d'interni beneficia di finiture effetto legno e marmo stampate a getto d'inchiostro su MDF a un terzo del costo dei materiali naturali. Nel complesso, questi diversificati casi d'uso ampliano il mercato delle stampanti UV, che ora va ben oltre il suo tradizionale settore di riferimento per la segnaletica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'integrazione OEM accelera
I fornitori di servizi di stampa dominano ancora il mercato con una quota del 62.31%, aggregando le diverse esigenze dei clienti in ambito di segnaletica, decorazioni e prodotti promozionali. Tuttavia, i produttori di apparecchiature originali (OEM) industriali che integrano le stampanti nelle linee di assemblaggio stanno registrando la crescita più rapida, con un CAGR dell'8.28%, poiché stampano direttamente cruscotti, alloggiamenti per componenti elettronici e piccoli elettrodomestici, riducendo le fasi della catena di fornitura. Un birrificio artigianale che ha installato un'unità UV cilindrica ha venduto una serie limitata di bottiglie personalizzate in due giorni, a dimostrazione dell'importanza del controllo interno.
Le aziende si affidano sempre più a sistemi di stampa UV di medio formato per produrre materiale di marketing in giornata, eliminando così i ritardi associati all'outsourcing e ottenendo una maggiore agilità interna. In risposta a questo cambiamento, i fornitori di servizi di stampa (PSP) si sono adattati offrendo pacchetti che includono attrezzature e servizi. Questi pacchetti trasferiscono i rischi operativi dalle piccole e medie imprese (PMI), garantendo al contempo ai PSP un flusso di entrate costante attraverso modelli di consumo basati su acquisti online. Questo approccio ibrido ha ampliato significativamente il mercato della stampa ultravioletta (UV), soddisfacendo sia le esigenze di outsourcing che quelle di produzione interna.
Analisi geografica
Mercato delle stampanti UV nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha generato il 38.43% del fatturato globale, trainata dalle fonderie cinesi di chip LED UV, dalla ricerca e sviluppo giapponese di testine di stampa ad alta precisione e dalla spinta normativa indiana contro le emissioni di solventi. I settori cinesi degli smartphone e dell'automotive apprezzano le stampanti flatbed in grado di registrare strati con una precisione di 100 µm su parti curve, sostenendo la domanda di piattaforme ad alta precisione. Il lancio, previsto per maggio 2026, della UJV200-160 di Mimaki con regolazione automatica del punto si rivolge ai fornitori di servizi di stampa (PSP) che desiderano ampliare la gamma di materiali utilizzabili senza aumentare il personale. Nel frattempo, gli stati indiani del Maharashtra e del Gujarat hanno inasprito i limiti per i VOC (composti organici volatili), spingendo le aziende che utilizzano solventi a migrare verso flussi di lavoro UV LED senza condotti di aspirazione.
Mercato delle stampanti UV in Nord America ed Europa
In Nord America si riscontra una forte adozione della stampa diretta su oggetto, accompagnata da una marcata carenza di competenze; il 95% delle tipografie segnala difficoltà nel reclutamento di operatori, spingendo i fornitori a integrare l'automazione del flusso di lavoro e la diagnostica remota. L'alleanza di Ricoh con LogoJET, siglata nel marzo 2026, sfrutta questa esigenza integrando unità DTO di piccolo formato nelle flotte di grande formato esistenti. [4] Print and Promo Marketing, “Ricoh USA Partners With LogoJET,” printandpromomarketing.com I convertitori europei danno priorità agli inchiostri conformi a REACH, come dimostra l'installazione da parte di Fotocenter.es dell'ibrido Ciervo H2500 di Agfa nel gennaio 2026 per garantire la compatibilità futura della stampa fotografica personalizzata. In Canada, alle prese con simili carenze di manodopera, i contratti di assistenza hanno superato i margini dell'hardware, poiché i fornitori offrono garanzie di uptime per compensare la carenza di operatori.
Mercato delle stampanti UV in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa registrano le traiettorie di crescita più rapide. Dubai e Abu Dhabi si stanno affermando come hub per la grafica fieristica, incrementando le importazioni di stampanti ibride, mentre Sudafrica ed Egitto stanno passando dalla stampa a solvente a quella UV per conformarsi alle normative sull'esposizione professionale. Il CAGR del 7.97% registrato in Africa avvantaggia le piccole aziende di insegne che passano a unità LED alimentate con corrente monofase, riducendo i costi di gestione dei rifiuti pericolosi. Le linee di packaging flessibile brasiliane hanno adottato la tecnologia inkjet UV per le etichette alimentari, capitalizzando sul rapido turnover dei prodotti. Il finanziamento rimane un vincolo, poiché la penetrazione del leasing di attrezzature si attesta in media al di sotto del 20%, pertanto i fornitori che offrono pagamenti differiti o leasing indicizzati in base al consumo di inchiostro stanno conquistando quote di mercato nel settore delle stampanti UV.
Panorama competitivo
Il mercato è moderatamente concentrato, con i produttori giapponesi Mimaki, Epson e Roland DG che continuano a detenere quote di mercato di fascia alta grazie alla tecnologia proprietaria delle testine di stampa e alle infrastrutture di assistenza a livello nazionale. Gli specialisti europei Agfa, Durst e swissQprint dominano il mercato delle stampanti flatbed industriali ad alta velocità destinate ai trasformatori di imballaggi. I concorrenti cinesi HandTop e Flora offrono prezzi inferiori del 30%-40% rispetto alla fascia media, abbinando testine Epson e Ricoh a chassis ottimizzati in termini di costi, costringendo i produttori storici a orientarsi verso una differenziazione basata sul software, come la compensazione dei guasti degli ugelli e la manutenzione predittiva. L'acquisizione di Mutoh da parte di Brother nel marzo 2026 per 230 milioni di dollari segnala un'accelerazione del consolidamento, poiché le economie di scala e l'integrazione verticale diventano prerequisiti competitivi. [5] World Imaging News, “Brother Industries Completes Acquisition of Mutoh Holdings,” worldimagingnews.com
Le nuove aziende specializzate nella stampa diretta su oggetti creano un mercato inesplorato. La collaborazione tra LogoJET e Ricoh ridefinisce le stampanti cilindriche di piccolo formato come estensioni di linea, non come apparecchiature di nicchia a sé stanti, aiutando i fornitori di servizi di stampa a entrare nel mercato degli articoli promozionali senza la necessità di nuovi operatori. I fornitori che offrono pacchetti che includono la conformità al colore ISO-12647, la profilazione automatizzata e i laboratori di ingegneria applicativa raggiungono tassi di fidelizzazione superiori del 20% rispetto ai venditori di solo hardware, sottolineando il passaggio da una concorrenza incentrata sull'hardware a una incentrata sulle soluzioni. Anche l'innovazione finanziaria è importante: crediti di permuta per le stampanti a mercurio, leasing indicizzati in base all'inchiostro e modelli di consumo a pagamento per clic riducono le barriere all'adozione, sostenendo il ricambio nel mercato delle stampanti UV anche laddove gli investimenti di capitale sembrano scoraggianti.
Il segmento di mercato degli ibridi di fascia media, con prezzi compresi tra 50,000 e 100,000 dollari, rimane poco servito, rappresentando un'opportunità per i concorrenti in grado di bilanciare produttività, versatilità e ingombro. L'orchestrazione del flusso di lavoro, e non la pura velocità, si sta affermando come criterio di acquisto decisivo, poiché i fornitori di servizi di stampa (PSP) devono gestire tirature più brevi, un maggior numero di substrati e tempi di consegna sempre più ristretti. Di conseguenza, gli ecosistemi software, l'analisi remota e i modelli di abbonamento definiranno probabilmente il prossimo campo di battaglia competitivo, piuttosto che i miglioramenti incrementali della risoluzione DPI.
Leader del settore delle stampanti UV
HP Inc.
Canon Inc.
Fujifilm Holding Corporation
Mimaki Ingegneria Co., Ltd.
Seiko Epson Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Brother Industries ha finalizzato l'acquisizione di Mutoh Holdings per 230 milioni di dollari, integrando il RIP VerteLith e il know-how UV-LED in una gamma più ampia di prodotti per la stampa di grande formato.
- Marzo 2026: Ricoh USA ha stretto una partnership con LogoJET per distribuire sistemi UV a stampa diretta su oggetto in tutto il Nord America, puntando su un segmento che si prevede crescerà del 9.5% all'anno fino al 2030.
- Marzo 2026: Polyplex Corporation ha acquisito una partecipazione del 51% in TechNova Printrite per 621 milioni di rupie indiane (7.4 milioni di dollari USA) per rafforzare la propria presenza nel settore della stampa digitale e garantire sinergie nel campo delle pellicole in poliestere.
- Gennaio 2026: Agfa Inkjet Solutions ha venduto la sua stampante ibrida Ciervo H2500 da 2.5 m all'azienda spagnola Fotocenter.es durante C! Print Madrid, citando una velocità di stampa di 169 m²/h e un sistema di polimerizzazione a LED ad alta efficienza energetica.
- Settembre 2025: nel Regno Unito, PSP PressOn ha sostituito due vecchie stampanti ibride con una Fujifilm Acuity Ultra Hybrid LED per migliorare velocità, qualità e versatilità dei supporti di stampa grazie agli inchiostri Uvijet UH prodotti a Broadstairs.
Ambito del rapporto sul mercato globale delle stampanti UV
Il mercato delle stampanti UV comprende l'industria globale coinvolta nello sviluppo, nella produzione, nella distribuzione e nell'implementazione di sistemi di stampa digitale basati sulla polimerizzazione a raggi ultravioletti (UV), utilizzati in applicazioni di stampa commerciali, industriali e specializzate. Le stampanti UV utilizzano inchiostri polimerizzabili UV che si induriscono istantaneamente sotto la luce ultravioletta, consentendo una stampa ad alta velocità, una maggiore durata, colori brillanti e la compatibilità con un'ampia gamma di substrati rigidi e flessibili.
Il rapporto sul mercato delle stampanti UV è segmentato per tipo di stampante (a letto piano, a rullo e ibride), formato (piccolo e medio formato e grande formato), sorgente di inchiostro (UV-LED e a mercurio), applicazione (segnaletica e grafica, imballaggi ed etichette, produzione industriale, tessile e segnaletica morbida, arredamento d'interni e prototipazione di elettronica e PCB), settore di utilizzo finale (fornitori di servizi di stampa, interni e OEM industriali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Flatbed |
| Roll-to-Roll |
| IBRIDO |
| Piccolo e medio formato |
| Large Format |
| LED UV |
| Mercurio-Arco |
| Segnaletica e grafica |
| Imballaggio ed etichette |
| Industria manifatturiera |
| Segnaletica tessile e morbida |
| Arredamento d'interni |
| Elettronica e prototipazione PCB |
| Fornitori di servizi di stampa (PSP) |
| All'interno |
| OEM industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di stampante | Flatbed | |
| Roll-to-Roll | ||
| IBRIDO | ||
| Per dimensione del formato | Piccolo e medio formato | |
| Large Format | ||
| Per fonte di inchiostro | LED UV | |
| Mercurio-Arco | ||
| Per Applicazione | Segnaletica e grafica | |
| Imballaggio ed etichette | ||
| Industria manifatturiera | ||
| Segnaletica tessile e morbida | ||
| Arredamento d'interni | ||
| Elettronica e prototipazione PCB | ||
| Per settore degli utenti finali | Fornitori di servizi di stampa (PSP) | |
| All'interno | ||
| OEM industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato delle stampanti UV e le previsioni di crescita?
Il mercato delle stampanti UV ha raggiunto un valore di 1.10 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.59% (Mordor Intelligence).
Quale tipo di stampante detiene la quota di mercato maggiore?
Le stampanti flatbed hanno dominato il mercato delle stampanti UV con una quota del 45.21% del fatturato previsto per il 2025 (Mordor Intelligence).
Perché i sistemi UV-LED stanno sostituendo le lampade ad arco di mercurio?
I sistemi a LED UV riducono il consumo energetico di oltre il 70%, hanno una durata fino a 20,000 ore ed evitano lo smaltimento del mercurio, garantendo un costo totale di proprietà inferiore.
Quale segmento applicativo sta crescendo più rapidamente?
Si prevede che il settore degli imballaggi e delle etichette crescerà a un tasso annuo composto dell'8.12% fino al 2031, in quanto i marchi richiedono lavori a tiratura limitata e con dati variabili (Mordor Intelligence).
In che modo le stampanti ibride stanno cambiando le decisioni di acquisto?
I veicoli ibridi combinano il trasporto su pianale e il trasporto roll-to-roll su un unico telaio, aumentando l'utilizzo delle risorse di circa il 30% e riducendo il fabbisogno di spazio.
Quali regioni mostrano il CAGR più elevato?
L'Africa è in testa con un CAGR del 7.97% fino al 2031, seguita da forti incrementi in Sud America e Medio Oriente grazie alla sostituzione delle stampanti a solvente.


