

Dimensioni e quota di mercato dei sistemi di imaging industriale UV
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
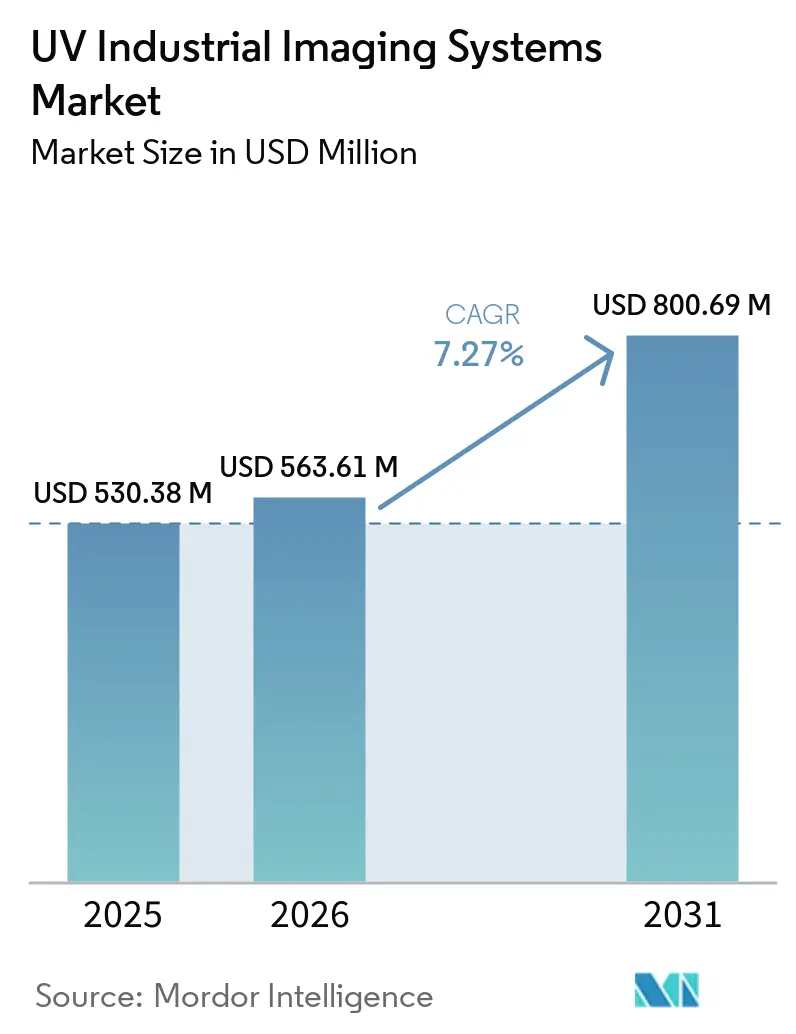
| Dimensione del mercato (2026) | USD 563.61 milioni |
| Dimensione del mercato (2031) | USD 800.69 milioni |
| Tasso di crescita (2026 - 2031) | 7.27% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di imaging industriale UV a cura di Mordor Intelligence
Il mercato dei sistemi di imaging industriale UV aveva un valore di 530.38 milioni di dollari nel 2025 e si prevede che crescerà da 563.61 milioni di dollari nel 2026 a 800.69 milioni di dollari entro il 2031, con un CAGR del 7.27% durante il periodo di previsione (2026-2031). La domanda è sostenuta da nodi di semiconduttori più piccoli, requisiti di produzione a zero difetti più stringenti e applicazioni nel controllo qualità del solare, nelle infrastrutture energetiche, nell'ispezione farmaceutica e nella selezione dei materiali. La scelta delle apparecchiature è sempre più legata alla qualità dei dati di immagine disponibili per la classificazione automatizzata, il che rende la scelta di telecamere, ottiche e software più interdipendenti. I fornitori stanno rispondendo con sistemi integrati, pacchetti di analisi e prodotti di imaging specializzati per condizioni operative difficili. Gli elevati costi delle ottiche di grado UV e i brevi cicli di sostituzione dei sensori rimangono ostacoli importanti per gli acquirenti con budget di capitale limitati. Il mercato dei sistemi di imaging industriale UV beneficia anche delle applicazioni di ispezione sul campo, dove i sistemi portatili possono supportare le attività di manutenzione nei settori delle utility, aerospaziale e solare. Queste applicazioni estendono il mercato dei sistemi di imaging industriale UV oltre l'ispezione in ambito industriale.
Punti chiave del rapporto
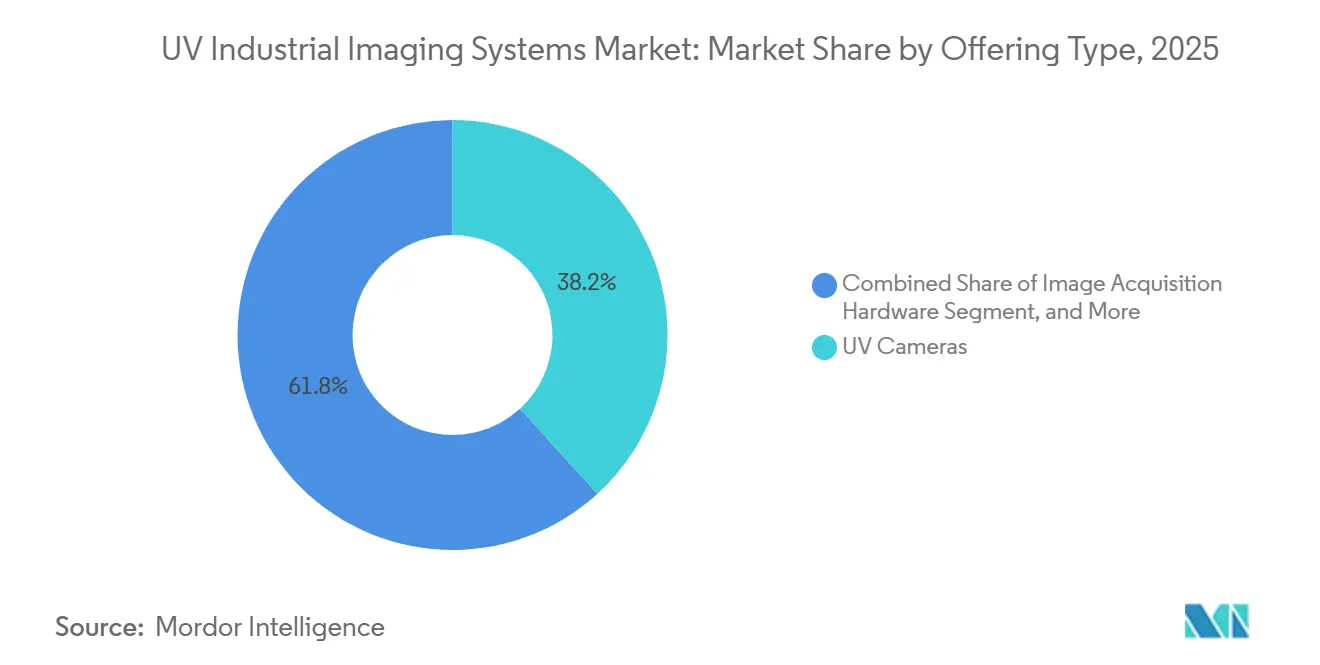
- In base alla tipologia offerta, le telecamere UV detenevano una quota del 38.21% nel mercato dei sistemi di imaging industriale UV nel 2025, mentre si prevede che il software e l'analisi cresceranno a un tasso annuo composto (CAGR) del 7.66% fino al 2031.
- Per quanto riguarda la gamma spettrale, l'imaging UV-A deteneva una quota del 53.46% nel 2025, mentre si prevede che l'imaging UV-C si espanderà a un tasso di crescita annuo composto (CAGR) del 7.78% fino al 2031.
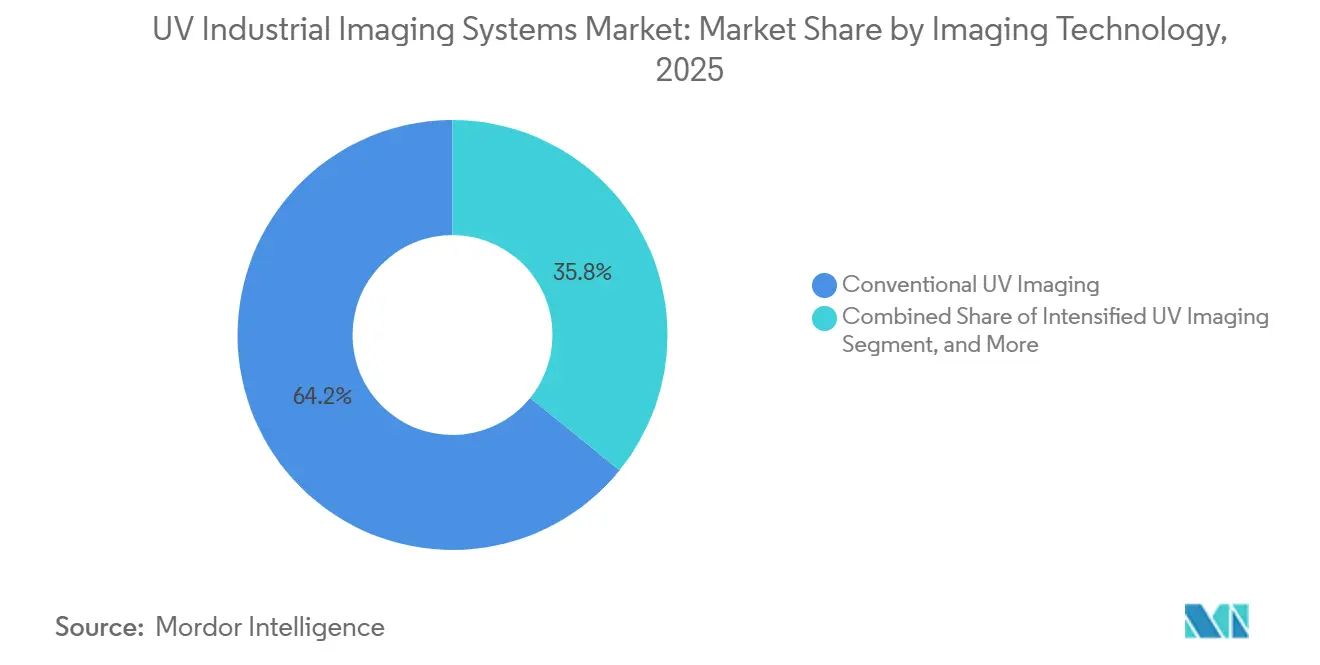
- Per quanto riguarda la tecnologia di imaging, l'imaging UV convenzionale deteneva una quota del 64.16% del mercato dei sistemi di imaging industriale UV nel 2025, mentre si prevede che l'imaging UV iperspettrale si espanderà a un CAGR del 7.92% fino al 2031.
- Per formato, nel 2025 le telecamere a scansione di area detenevano una quota del 48.52% del mercato dei sistemi di imaging industriale UV, mentre si prevede che le telecamere ad alta velocità cresceranno a un tasso annuo composto del 7.83% fino al 2031.
- Per quanto riguarda gli utenti finali, i produttori di elettronica e semiconduttori detenevano una quota del 30.44% nel 2025, mentre si prevede che le aziende di servizi pubblici e i gestori di reti elettriche cresceranno a un tasso annuo composto del 7.44% fino al 2031.
- In base alla configurazione del sistema, i sistemi integrati di visione artificiale detenevano una quota del 36.39% nel 2025, mentre si prevede che i sistemi portatili e palmari cresceranno a un tasso annuo composto del 7.58% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 38.92% del mercato dei sistemi di imaging industriale UV nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 7.93% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di imaging industriale UV
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rilevamento dei difetti nei semiconduttori e nell'elettronica avanzata | + 2.1% | Presente a livello globale, con una presenza più forte nella regione Asia-Pacifico, che comprende Cina, Corea del Sud, Taiwan e Giappone. | A breve termine (≤ 2 anni) |
| Produzione a zero difetti e controllo qualità in linea | + 1.5% | Azienda globale, con i maggiori volumi in Nord America ed Europa. | Medio termine (2-4 anni) |
| Classificazione dei difetti superficiali subinvisibili mediante intelligenza artificiale | + 1.0% | Nord America e Asia-Pacifico, con ripercussioni in Europa. | Medio termine (2-4 anni) |
| Selezione selettiva UV e identificazione dei materiali | + 0.7% | Europa e Asia-Pacifico, dove le infrastrutture per il riciclaggio sono avanzate | Medio termine (2-4 anni) |
| Espansione dell'ispezione UV nella produzione di celle solari | + 0.5% | Asia-Pacifico, Medio Oriente e Africa, con crescente rilevanza in Europa | A lungo termine (≥ 4 anni) |
| Rilevamento portatile di scariche elettriche e effetto corona | + 0.4% | Globale, con particolare rilevanza in Medio Oriente, Africa e nelle zone di espansione della rete elettrica dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rilevamento dei difetti nei semiconduttori e nell'elettronica avanzata
L'imaging UV supporta la protezione della resa produttiva nei nodi avanzati dei semiconduttori, dove particelle e irregolarità dei bordi possono influire sulle prestazioni del dispositivo prima che vengano rilevate dai test elettrici. Le lunghezze d'onda da 190 nm a 400 nm possono fornire contrasto per caratteristiche su scala nanometrica che l'imaging a luce visibile non è in grado di riprodurre. Le telecamere intensificate Exosens i2Nocturn e iNocturn utilizzano una configurazione a doppia piastra a microcanali da 190 nm a 300 nm per l'ispezione di wafer a segnale debole e lo sviluppo di processi. L'IMX487 di Sony supporta l'acquisizione da 200 nm a 400 nm e consente una piattaforma di sensori comune tra i fornitori di telecamere UV. [1] Sony Semiconductor Solutions Group, "UV Image Sensor Technology", Sony Semiconductor Solutions Group, sony-semicon.com. Questa standardizzazione collega la scelta della telecamera alle immagini dei difetti utilizzate nei modelli di classificazione a valle. Rende inoltre più centrali le decisioni di acquisto nel mercato dei sistemi di imaging industriale UV, quali il tempo di attività delle apparecchiature, la cronologia delle calibrazioni e la compatibilità del software. Per i principali impianti di produzione, la perdita di produttività dei wafer durante i tempi di inattività per l'ispezione può essere altrettanto significativa del costo iniziale delle apparecchiature. I fornitori sono quindi sotto pressione per fornire registrazioni di calibrazione affidabili e un supporto software a lungo termine. La scelta dell'hardware diventa una scelta di piattaforma, poiché la qualità dell'immagine può porre un limite alle future prestazioni di analisi.
Produzione a zero difetti e controllo qualità in linea
L'ispezione UV in linea a copertura totale sta sostituendo il campionamento periodico in operazioni selezionate nei settori dei semiconduttori, automobilistico, aerospaziale ed elettronico. Onto Innovation ha descritto una piattaforma basata sull'IA che ha ottenuto il 95% in meno di difetti di disturbo e una copertura del 100% a livello di wafer attraverso il filtraggio in linea e la classificazione dell'intero wafer. [2] Tang et al., "Vision-Based Automated Optical Inspection for Real-Time Quality Control", The International Journal of Advanced Manufacturing Technology, link.springer.com. Uno studio del 2026 su linee di imbottigliamento di prodotti misti ha riportato un'accuratezza del 100% del colore e dello SKU con un sistema di ispezione ibrido basato sul deep learning. [3] Vari autori, "Scalable AI-Driven Inspection for Inline Nuisance Filtering and Whole Wafer Pattern Classification", SPIE Proceedings, spiedigitallibrary.org. Questi risultati supportano l'uso dell'ispezione automatizzata, dove i difetti non rilevati possono creare rischi contrattuali, di sicurezza o di garanzia. Le implementazioni in linea creano anche librerie di immagini di difetti che diventano più utili con l'accumularsi dei dati di produzione. Ciò può aumentare i costi di transizione perché la sostituzione delle apparecchiature potrebbe anche richiedere la ricostruzione di dati di ispezione e flussi di lavoro validati. Nei contratti automobilistici e aerospaziali, l'impatto finanziario dei difetti non rilevati è sempre più misurabile. Ciò sposta l'ispezione da una spesa ingegneristica a un requisito di gestione del rischio. L'approvazione più rapida di questi sistemi può seguire quando il valore di prevenzione è chiaro. Inoltre, offre ai produttori un motivo per applicare la stessa disciplina a più fasi di produzione. Nei contratti automobilistici e aerospaziali, l'impatto finanziario dei difetti non rilevati è sempre più misurabile. Ciò sposta l'ispezione da una spesa ingegneristica a un requisito di gestione del rischio. L'approvazione più rapida di questi sistemi può seguire quando il valore di prevenzione è chiaro.
Classificazione dei difetti superficiali subinvisibili mediante intelligenza artificiale
L'intelligenza artificiale contribuisce a superare la difficoltà di distinguere i difetti submicronici reali dagli artefatti nelle immagini UV a basso contrasto. Uno studio di ispezione VCSEL del 2026 ha riportato un'accuratezza complessiva del 98.7% e una riduzione del tempo di ispezione da 17.7 secondi a 1.5 secondi per unità. Anche la ricerca dell'Università di Aalborg ha riportato una selezione di minerali guidata da UV-C con un'accuratezza di classificazione del 76% e un tasso di successo dell'azionamento robotico dell'83.5% su scarti misti di magnesite. I fornitori che offrono modelli per materiali o tipologie di difetti specifici possono ridurre i tempi necessari per implementare un'applicazione di ispezione. Le loro offerte sono meno dipendenti dalle risorse interne di visione artificiale del cliente. Le classi di difetti rare rimangono difficili da rilevare nella normale produzione. La generazione di difetti sintetici è considerata un modo per creare ulteriori esempi di addestramento. Ciò potrebbe ridurre i tempi necessari per convalidare le applicazioni per nuove forme e materiali di prodotto. La ricerca sulla generazione di difetti sintetici affronta anche la limitata disponibilità di immagini di difetti rari. Questo rende le librerie software un importante elemento di differenziazione nel mercato dei sistemi di imaging industriale UV. Un fornitore con modelli testati può ridurre i tempi di implementazione da mesi a settimane. Ciò riduce la necessità per i clienti di sviluppare internamente capacità di etichettatura delle immagini e di modellazione. Inoltre, accresce l'importanza della profondità e della varietà della libreria dei difetti del fornitore.
Selezione selettiva UV e identificazione dei materiali
L'imaging UV può rivelare differenze di materiale non visibili con l'illuminazione a luce visibile. Uno studio del 2025 pubblicato sul Journal of Fluorescence ha utilizzato la fluorescenza indotta da laser e la riflettanza iperspettrale per distinguere il poliammide bianco dal legno e dal metallo ossidato, visivamente simili. Uno studio del Microchemical Journal ha riportato la mappatura completa della composizione della superficie di una compressa in meno di 4 millisecondi, affermando che il metodo era 285,000 volte più veloce dell'imaging chimico Raman per lo stesso campo visivo. Sony ha progettato l'IMX487 per la selezione ad alta velocità, con acquisizione a otturatore globale fino a 193 fps. Queste capacità sono rilevanti per il riciclaggio, la verifica farmaceutica, l'autenticazione e la classificazione della qualità in agricoltura. Gli impianti di riferimento nel settore del riciclaggio possono fornire ai fornitori dati applicativi che i nuovi entranti non avranno. Tali dati possono influenzare la fiducia dei clienti e le specifiche di sistema nel tempo. Ciò supporta un'opportunità a lungo termine nel mercato dei sistemi di imaging industriale UV. Gli impianti di riciclaggio devono identificare con precisione i materiali quando la selezione visiva non è in grado di distinguerne la composizione. Gli utenti farmaceutici possono anche applicare il metodo alla verifica del contenuto senza campionamento invasivo. Questi utilizzi ampliano la domanda al di là delle applicazioni dei semiconduttori che storicamente hanno caratterizzato l'imaging UV.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato delle ottiche e dei sensori ottimizzati per i raggi UV | -1.2% | Presente a livello globale, con una presenza più forte nei mercati del Sud e Sud-Est asiatico e dell'Africa, particolarmente sensibili ai prezzi. | A breve termine (≤ 2 anni) |
| Obsolescenza accelerata delle piattaforme di sensori UV | -0.8% | A livello globale, con i primi effetti in Nord America ed Europa. | Medio termine (2-4 anni) |
| Calibrazione UV, sicurezza e oneri di qualificazione dell'operatore | -0.5% | A livello globale, la situazione è più grave laddove la disponibilità di personale tecnico specializzato è limitata. | A breve termine (≤ 2 anni) |
| Set di dati di riferimento limitati per la classificazione dei difetti UV | -0.4% | A livello globale, il problema è più acuto nelle implementazioni di sistemi dipendenti dall'intelligenza artificiale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato delle ottiche e dei sensori ottimizzati per i raggi UV
Le ottiche che trasmettono lunghezze d'onda inferiori a 350 nm richiedono materiali e processi di produzione che aumentano i costi di sistema. I componenti in silice fusa e fluoruro di calcio richiedono una lucidatura precisa e ambienti di produzione controllati. Nel maggio 2025, JENOPTIK ha inaugurato a Dresda uno stabilimento per la micro-ottica da 100 milioni di euro (pari a 109 milioni di dollari), a dimostrazione dell'investimento necessario per la capacità produttiva di grado UV. Anche i sensori CMOS ottimizzati per l'UV richiedono rivestimenti, finestre e fasi di fabbricazione specializzati. Questi requisiti limitano la resa produttiva e mantengono il costo superiore a quello di array comparabili per la luce visibile. Il risultato è un modello a due livelli nel mercato dei sistemi di imaging industriale UV, dove le grandi fabbriche e le aziende di servizi pubblici possono giustificare gli acquisti più facilmente rispetto agli acquirenti più attenti al costo. I fornitori di componenti ottici per l'UV profondo qualificati sono concentrati in Germania, Giappone e Stati Uniti. I vincoli di capacità produttiva possono quindi creare rischi di approvvigionamento, oltre a prezzi delle apparecchiature più elevati. Una maggiore diffusione dipende da progetti di sensori con requisiti ottici più semplici e rese produttive migliori.
Obsolescenza accelerata delle piattaforme di sensori UV
Le architetture CMOS sensibili ai raggi UV stanno cambiando rapidamente, il che può ridurre la vita utile economica delle apparecchiature installate. L'IMX487 è diventato una piattaforma comune di ultima generazione tra i fornitori di telecamere industriali UV. Ciò favorisce l'adozione, ma può ampliare il divario di capacità con i precedenti sistemi CCD e CMOS con funzionalità UV. Gli acquirenti che hanno installato sistemi tra il 2021 e il 2023 potrebbero trovarsi di fronte a una differenza significativa nelle capacità del sensore. Questa differenza può influire sui formati dati e sulle prestazioni dei classificatori disponibili nei loro stabilimenti automatizzati. Ciò rende più difficile la pianificazione degli investimenti per gli utenti finali di medie dimensioni. Gli acquirenti con apparecchiature più vecchie possono riscontrare problemi di compatibilità relativi ad analisi, aggiornamenti software, formati di immagine e sistemi di automazione industriale. Gli utenti di medie dimensioni potrebbero quindi preferire contratti di integrazione che trasferiscono il rischio di sostituzione al fornitore. I fornitori con aggiornamenti modulari e supporto software multigenerazionale sono in una posizione migliore per ridurre questo problema. Le apparecchiature più vecchie possono avere un valore di rivendita limitato se non sono in grado di soddisfare i requisiti attuali di imaging e software. Ciò esercita maggiore pressione sui fornitori affinché offrano percorsi di aggiornamento definiti. Può anche spostare i ricavi verso accordi di assistenza continuativa piuttosto che verso vendite hardware una tantum.
Analisi del segmento
Per tipologia di offerta: le piattaforme software ridefiniscono i modelli di ricavo basati sull'hardware
Nel 2025, le telecamere UV rappresentavano il 38.21% del segmento di offerta. Il dispositivo di imaging rimane fondamentale per l'acquisto di un sistema, poiché ne determina la sensibilità, la risoluzione, la velocità e la qualità dei dati. Lenti, filtri e finestre UV costituiscono una categoria di accessori ad alta intensità di capitale. I componenti in silice fusa ad alta purezza per applicazioni al di sotto dei 350 nm possono comportare prezzi più elevati e tempi di consegna più lunghi. Ciò crea un secondo costo aggiuntivo quando gli acquirenti si concentrano solo sul prezzo della telecamera. L'illuminazione a LED ha sostituito molte applicazioni con lampade ad arco di mercurio. Le sorgenti LED riducono il consumo energetico, prolungano la durata operativa e consentono la selezione della lunghezza d'onda per attività di ispezione UV-A, UV-B o UV-C. L'hardware di acquisizione delle immagini determina anche se le telecamere ad alta risoluzione possono trasferire dati alle velocità delle linee di produzione. Il settore dei sistemi di imaging industriale UV richiede sempre più interfacce 5GigE e 10GigE per queste applicazioni ad alta produttività. I servizi e l'integrazione stanno diventando sempre più importanti, con gli acquirenti che scelgono un sistema completo e validato anziché singoli componenti.
Si prevede che il mercato del software e dell'analisi dati crescerà a un tasso annuo composto (CAGR) del 7.66% fino al 2031. Questo cambiamento riflette il passaggio dall'elaborazione a soglia fissa alla classificazione basata sull'apprendimento, che può essere riadattata al variare di prodotti, materiali e categorie di difetti. Una revisione del 2025 ha rilevato che l'ispezione visiva basata sull'intelligenza artificiale ha applicazioni valide nella classificazione, nel rilevamento e nella segmentazione industriale (MDPI). Ciò supporta l'utilizzo di analisi specifiche per i sistemi UV, piuttosto che di soli strumenti generici di visione artificiale. Il mercato dei sistemi di imaging industriale UV sta quindi diventando sempre più dipendente dalla capacità di tradurre le immagini in decisioni ripetibili. La sensibilità dell'hardware rimane necessaria, ma non sostituisce l'analisi specifica per l'applicazione. Le analisi basate su abbonamento possono aiutare i fornitori a ridurre la dipendenza da cicli di acquisto irregolari delle apparecchiature. Questo approccio può anche rafforzare la fidelizzazione dei clienti attraverso il supporto software continuo e il miglioramento dei modelli. I ricavi derivanti da servizi e integrazione possono trarre vantaggio quando gli acquirenti del settore automobilistico, aerospaziale e farmaceutico scelgono sistemi chiavi in mano. Tali contratti possono rendere l'adozione della tecnologia più gestibile per le aziende prive di team di imaging specializzati. Possono anche trasferire parte della responsabilità degli aggiornamenti tecnologici dall'utente finale al fornitore del sistema. Questo modello può incrementare la partecipazione ricorrente al mercato dei sistemi di imaging industriale UV.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo spettrale: UV-A Maschere di base installate UV-C Momento strutturale
Nel 2025, l'imaging UV-A deteneva il 53.46% del segmento spettrale. Le ottiche in silice fusa e le sorgenti LED industriali, disponibili in commercio, ne supportano l'ampio utilizzo in settori quali la produzione, la medicina legale e l'ispezione alimentare. Le applicazioni di fluorescenza UV-A possono essere utilizzate con le piattaforme di telecamere industriali consolidate. L'UV-B è impiegato in ambiti più specifici, tra cui l'analisi chimica del backsheet fotovoltaico e alcune valutazioni di fluorescenza in ambito farmaceutico. Le sue lunghezze d'onda possono rivelare caratteristiche che i sistemi UV-A o UV-C non mostrano con lo stesso contrasto. Queste differenze specifiche per le applicazioni mantengono l'UV-B rilevante, nonostante il suo ruolo minore. I produttori di pannelli solari utilizzano la selezione della lunghezza d'onda per identificare il degrado e le caratteristiche dei materiali difficili da esaminare con la luce visibile. L'UV-A rimane la scelta più pratica laddove l'ampia disponibilità e la compatibilità dei componenti consolidati sono fondamentali. La sua base installata riflette la capacità di configurare illuminazione, ottiche e piattaforme di telecamere per numerose applicazioni di fluorescenza. Gli acquirenti possono utilizzarlo per l'ispezione nei settori automobilistico, alimentare e farmaceutico senza i requisiti di componenti associati alle apparecchiature UV profonde. Tale flessibilità supporta la sua continua posizione di leadership nel mercato dei sistemi di imaging industriale UV.
Si prevede che l'imaging UV-C crescerà a un tasso annuo composto (CAGR) del 7.78% fino al 2031. L'ispezione dei semiconduttori a 193 nm e 266 nm richiede lunghezze d'onda corte per la sensibilità ai difetti inferiori a 150 nm. Anche l'ispezione delle infrastrutture di servizio beneficia della banda "solar-blind" da 220 nm a 280 nm, che riduce le interferenze della luce solare. Uno studio del 2026 sull'imaging ultravioletto basato su UAV per apparecchiature a 220 kV ha riportato un'identificazione di oltre il 90% dei difetti di scarica in fase iniziale. Exosens offre la telecamera intensificata i2Nocturn con una gamma da 190 nm a 300 nm, una risoluzione di 1936×1216 e una sensibilità a singolo fotone. Queste specifiche sono adatte all'ispezione dei wafer e al rilevamento della corona in ambienti con bassi livelli di luce. Le soluzioni UV-C rimangono più esigenti in termini di ottica e costi. Il loro vantaggio prestazionale è massimo laddove sono essenziali lunghezze d'onda corte o l'uso esterno diurno. Ciò rende la loro proposta di valore più specifica rispetto a quella delle apparecchiature UV-A. Il mercato dei sistemi di imaging industriale UV può quindi supportare strategie di prodotto spettrali distinte.
Grazie alla tecnologia di imaging: le piattaforme convenzionali si stabilizzano mentre l'iperspettrale sconvolge le aree adiacenti.
Nel 2025, l'imaging UV convenzionale deteneva il 64.16% del segmento delle tecnologie di imaging. La sua base installata è supportata da applicazioni quali l'ispezione della superficie dei wafer, l'identificazione dei materiali e il controllo qualità con target di difetti definiti. L'acquisizione a scansione di area a banda singola è sufficiente quando è nota la firma spettrale rilevante. Ciò rende le piattaforme convenzionali adatte a molte attività di produzione ripetibili. L'imaging UV intensificato è indicato per attività con flussi di fotoni molto bassi. Queste includono il rilevamento della corona a singolo fotone, l'ispezione dei wafer in campo scuro e l'imaging scientifico risolto nel tempo. Exosens, Lambert Instruments e aziende specializzate simili servono queste applicazioni esigenti. I sistemi multispettrali selezionano un gruppo limitato di bande di lunghezza d'onda per l'identificazione di impronte digitali su tablet, la verifica di documenti e il rilevamento di inchiostri fluorescenti. Ciò consente di preservare le informazioni chimiche rilevanti evitando al contempo i requisiti di elaborazione dell'acquisizione spettrale continua. È utile quando un piccolo gruppo di picchi di assorbimento o emissione molecolare contiene il segnale di identificazione necessario. In questi casi, l'intera larghezza di banda iperspettrale può non essere necessaria. La scelta tra approcci convenzionali, multispettrali, intensificati e iperspettrali è quindi legata al problema di ispezione, non solo alle capacità della telecamera.
Si prevede che l'imaging UV iperspettrale crescerà a un tasso annuo composto (CAGR) del 7.92% fino al 2031. Gli array di rivelatori possono acquisire bande spettrali continue nell'intero spettro UV durante l'acquisizione a velocità di produzione. Headwall Photonics afferma che l'imaging UV iperspettrale rileva le caratteristiche dei materiali legate alle interazioni molecolari UV, che possono essere invisibili nell'imaging visibile o nel vicino infrarosso (NIR). Ciò supporta l'analisi dei rivestimenti, l'ispezione dei semiconduttori, la verifica degli ingredienti alimentari e l'identificazione forense. Vieworks ha presentato telecamere UV, NIR e SWIR allo SPIE Photonics West 2025. Le sue dimostrazioni includevano il rilevamento di contaminanti alimentari e difetti dei materiali non visibili con le telecamere standard. Il settore dei sistemi di imaging industriale UV può utilizzare sistemi iperspettrali laddove un ampio registro spettrale ha più valore di una singola risposta di fluorescenza. Il compromesso è rappresentato da una maggiore complessità di elaborazione e da esigenze di integrazione specifiche per l'applicazione. Questi requisiti possono favorire i fornitori con consolidate capacità di analisi spettrale. Inoltre, ampliano il campo di applicazione del mercato dei sistemi di imaging industriale UV.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al formato della telecamera: la predominanza della scansione di area riflette l'architettura della linea di produzione
Nel 2025, le telecamere a scansione di area rappresentavano il 48.52% del segmento dei formati di telecamere. Sono ampiamente utilizzate in punti di ispezione fissi con un campo visivo limitato. Le stazioni di ispezione fisse consentono inoltre di controllare l'illuminazione UV con maggiore precisione rispetto agli ambienti di lavoro mobili. Le telecamere a scansione lineare sono adatte ad applicazioni su nastri continui e nastri trasportatori ad alta velocità. L'ispezione di componenti elettronici flessibili, imballaggi e materiali per pannelli solari può ricostruire immagini bidimensionali a partire da acquisizioni lineari successive. Le telecamere scientifiche e raffreddate sono ideali per attività a basso volume che richiedono tempi di esposizione più lunghi e un basso rumore di corrente oscura. Istituti di ricerca, laboratori forensi e aziende farmaceutiche sono tipici utilizzatori di queste telecamere. Questi formati supportano il rilevamento di tracce di fluorescenza UV, dove la velocità è secondaria rispetto alla qualità del segnale.
Si prevede che le telecamere ad alta velocità cresceranno a un tasso annuo composto (CAGR) del 7.83% fino al 2031. Il monitoraggio della polimerizzazione UV dei semiconduttori, il controllo dell'ablazione laser e la selezione dei chip richiedono l'acquisizione con risoluzione temporale a frame rate dell'ordine dei kilohertz. La famiglia ace 2 X UV di Basler utilizza il sensore IMX487 di Sony e offre 8.1 megapixel nell'intervallo da 200 nm a 400 nm. Le telecamere offrono opzioni 5GigE e USB 3.0 per l'integrazione nell'automazione industriale. La crescente domanda di sistemi portatili e palmari aumenta anche la necessità di moduli telecamera compatti e a basso consumo energetico. Questi requisiti differiscono da quelli dei sistemi fissi integrati nei rack delle linee di produzione. L'opportunità per i fornitori è quella di adattare la progettazione ottica, di alimentazione e di maneggevolezza per i tecnici sul campo. Ciò crea un percorso di sviluppo del prodotto non completamente affrontato dai prodotti di scansione di area più diffusi. I sistemi da campo necessitano di caratteristiche di maneggevolezza diverse da quelle delle telecamere a montaggio fisso. Richiedono inoltre una gestione pratica dell'alimentazione e una costruzione robusta per gli ambienti di manutenzione. Queste scelte di progettazione possono determinare se l'imaging UV si adatta al flusso di lavoro di routine di un tecnico. Possono ampliare la portata pratica del mercato dei sistemi di imaging industriale UV.
Per utente finale: l'elettronica ancora la domanda mentre le utenze espandono il perimetro
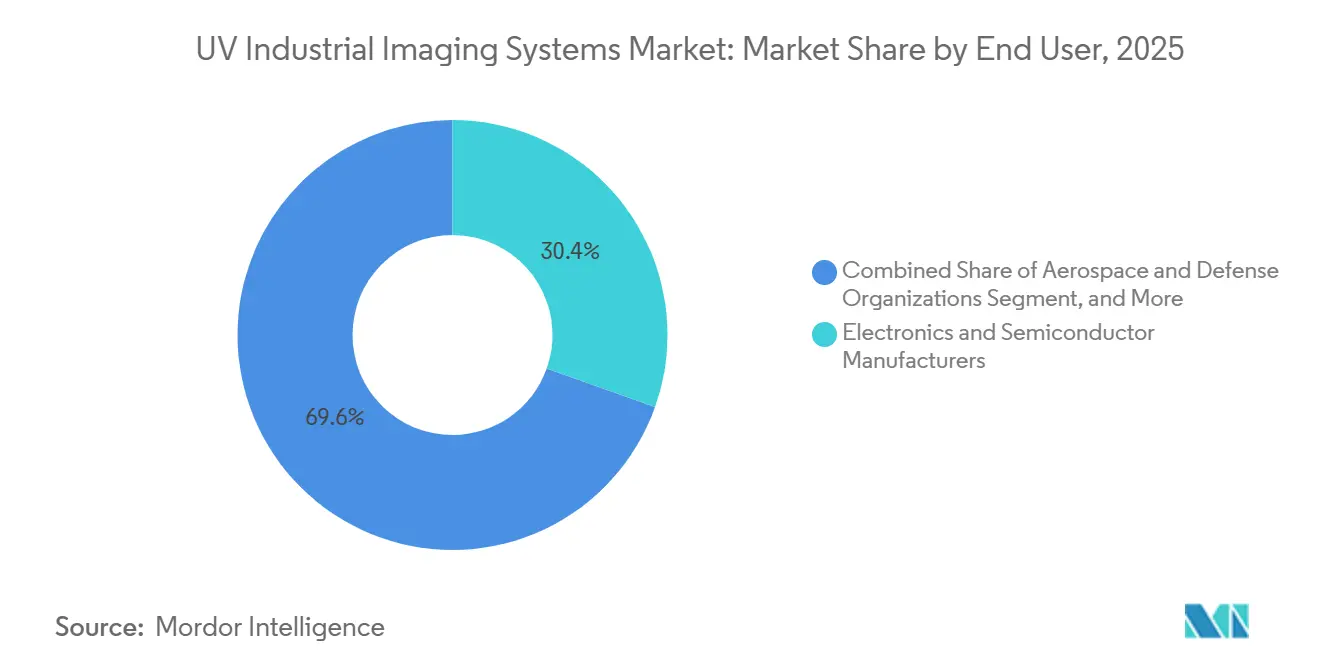
Nel 2025, i produttori di elettronica e semiconduttori detenevano il 30.44% del segmento degli utenti finali. L'ispezione UV è utilizzata in tutta la produzione di wafer avanzati, dai controlli di pulizia della superficie alla revisione del pattern post-incisione. Anche le aziende farmaceutiche e del settore delle scienze della vita rappresentano un gruppo importante di utenti. Uno studio del 2025 pubblicato sul Microchemical Journal ha riportato la copertura della superficie delle compresse in meno di 4 millisecondi. Lo studio ha inoltre evidenziato un errore di previsione relativo del 4.59% nella determinazione dei principi attivi farmaceutici mediante analisi delle componenti principali. I requisiti delle Buone Pratiche di Fabbricazione (GMP) influiscono sui casi in cui le aziende farmaceutiche possono sostituire i test tradizionali con metodi UV in linea. Le aziende del settore automobilistico utilizzano l'imaging UV per l'uniformità del rivestimento, il rilevamento di perdite fluorescenti e l'ispezione dei cordoni adesivi. Le aziende del settore aerospaziale e della difesa impiegano test con liquidi penetranti fluorescenti e ispezioni della delaminazione dei compositi nell'ambito di procedure critiche per la sicurezza.
Si prevede che le aziende di servizi pubblici e gli operatori di reti elettriche cresceranno a un tasso annuo composto (CAGR) del 7.44% fino al 2031. L'individuazione precoce del fenomeno corona può aiutare gli operatori di rete a ridurre il rischio di interruzioni di trasmissione impreviste. Le telecamere UV-C montate su droni consentono inoltre l'ispezione di infrastrutture ad alta tensione sotto tensione senza la necessità di posizionare personale nelle vicinanze. I produttori di alimenti, bevande e beni di consumo utilizzano l'imaging UV-A per controlli igienici, screening delle aflatossine e marchi di autenticazione degli imballaggi. La scelta del sistema dipende spesso dalla facilità con cui le apparecchiature UV si integrano con le linee di trasporto a luce visibile esistenti. I laboratori ambientali e forensi utilizzano telecamere scientifiche raffreddate per l'analisi di tracce di sostanze e documenti. Questi usi specialistici possono comportare prezzi di vendita più elevati per i fornitori. Il mercato dei sistemi di imaging industriale UV combina quindi applicazioni di fabbrica ad alto volume con nicchie più piccole e tecnicamente complesse. Ogni gruppo ha criteri diversi per la sensibilità dell'imaging, l'integrazione e la progettazione del flusso di lavoro. Gli utenti di fabbrica danno priorità alla ripetibilità e alla produttività. Gli utenti di laboratorio possono attribuire maggiore importanza al basso rumore e al rilevamento preciso della fluorescenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla configurazione del sistema: le piattaforme integrate mantengono la quota di mercato, mentre i sistemi portatili conquistano nuovi casi d'uso.
Nel 2025, i sistemi di visione artificiale integrati detenevano il 36.39% del segmento di configurazione dei sistemi. I produttori di macchine OEM prediligono assemblaggi che combinano telecamera, illuminazione, ottica e analisi in un unico pacchetto validato. Un sistema unificato può essere garantito e riparato come un'unica unità. Le piattaforme OEM modulari sono adatte ai produttori di apparecchiature che necessitano di fattori di forma personalizzati per le singole fasi del processo di produzione di semiconduttori. Possono collegare i dati di ispezione ai sistemi di esecuzione della fabbricazione (FAC) o di gestione della produzione (MES) tramite interfacce di programmazione delle applicazioni (API). I sistemi fissi in linea sono adatti alla produzione di pellicole, fogli, vetro e circuiti stampati. Funzionano in modo continuo per la verifica della polimerizzazione UV e il rilevamento della contaminazione. I processi continui non possono facilmente fare affidamento sul campionamento offline quando i difetti devono essere rilevati alla velocità della linea. I progetti integrati possono combinare i componenti di imaging con analisi già validate per l'apparecchiatura. Ciò aiuta i produttori di macchine a gestire i requisiti di garanzia, assistenza e installazione attraverso un unico pacchetto. Le telecamere standalone rimangono adatte per la qualificazione dei materiali in entrata e l'analisi dei guasti. Queste opzioni conferiscono al mercato dei sistemi di imaging industriale UV un mix di domanda di sistemi integrati in fabbrica e sistemi point-of-use.
Si prevede che i sistemi portatili e palmari cresceranno a un tasso annuo composto (CAGR) del 7.58% fino al 2031. Le aziende di servizi pubblici, i depositi di manutenzione aerospaziale e gli impianti solari richiedono ispezioni in punti in cui le apparecchiature non possono essere spostate in una postazione fissa. La ricerca sui robot quadrupedi con telecamere UV ha riportato un'identificazione di difetti in fase iniziale superiore al 90% sulle apparecchiature delle sottostazioni a 220 kV. I sistemi leggeri possono avvicinare il rilevamento delle scariche parziali ai flussi di lavoro di manutenzione sul campo. La loro proposta di valore si concentra sulla riduzione del rischio operativo, piuttosto che sul miglioramento della resa produttiva. Introducono inoltre l'imaging UV ai team e ai tecnici degli impianti che tradizionalmente non acquistavano apparecchiature di visione artificiale. Gli strumenti portatili possono avvicinare le decisioni di ispezione al punto di manutenzione. Ciò sposta il gruppo di acquirenti dall'ingegneria di produzione centralizzata alle operazioni sul campo. Il sistema deve quindi fornire risultati interpretabili senza una formazione approfondita in fotonica. Flussi di lavoro chiari possono favorire una più ampia adozione operativa. I fornitori devono quindi considerare la portabilità, il consumo di batteria, la robustezza e una semplice valutazione della gravità. Queste esigenze possono favorire sistemi che semplificano l'interpretazione fotonica per gli utenti non specialisti.
Analisi geografica
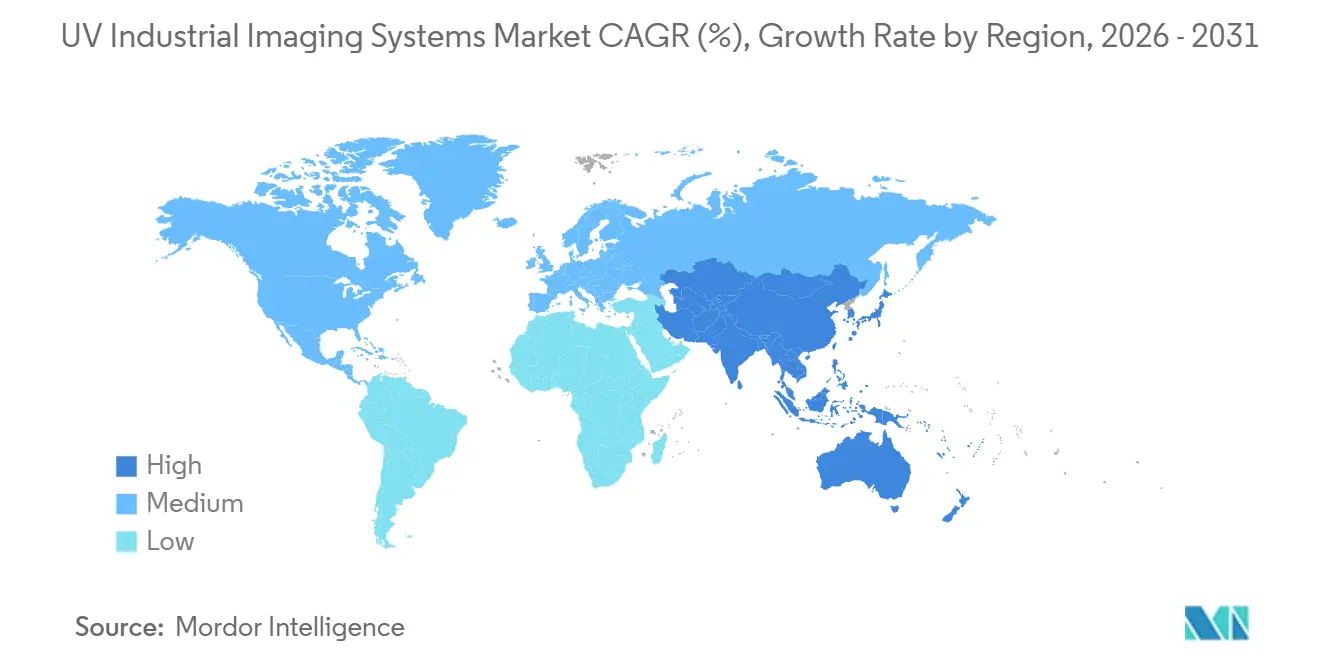
Nel 2025, la regione Asia-Pacifico deteneva il 38.92% della quota di mercato dei sistemi di imaging industriale UV. Quest'area comprende importanti stabilimenti di produzione di semiconduttori, fabbriche di celle solari e impianti di assemblaggio di elettronica di consumo in Cina, Corea del Sud, Taiwan e Giappone. La concentrazione di linee di produzione garantisce applicazioni di ispezione ripetute in diversi settori, creando una solida base per i fornitori di componenti e gli integratori di sistemi. Inoltre, collega la domanda regionale ai cicli di investimento nel settore della produzione di semiconduttori e pannelli solari. L'India si sta affermando come centro secondario grazie agli incentivi governativi per la produzione di elettronica. Giappone e Corea del Sud rappresentano sia mercati finali che importanti fonti di componenti UV. Il Sud America si trova ancora in una fase iniziale, con una domanda proveniente da settori quali l'ispezione a fluorescenza in agricoltura, il monitoraggio del settore petrolifero e del gas e l'autenticazione degli imballaggi.
Nel 2025, il Nord America deteneva una quota significativa del mercato, grazie soprattutto ai settori aerospaziale, della difesa, farmaceutico, dei semiconduttori e delle utility. Gli stabilimenti di produzione di tecnologia avanzata sono importanti acquirenti di sistemi di ispezione UV intensificati e profondi. La regione vanta inoltre una concentrazione di sviluppatori di software in grado di supportare implementazioni integrate UV-AI. L'Europa coniuga la domanda di ispezione industriale con l'offerta di ottica di precisione, inclusa la capacità produttiva ampliata di micro-ottica di JENOPTIK a Dresda.
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7.93% fino al 2031. Gli investimenti nell'energia solare e la modernizzazione delle reti elettriche in tutta la regione sostengono la domanda. L'attuale domanda in Africa è concentrata nelle attività minerarie e energetiche del Sudafrica. Una maggiore diffusione dipenderà dalle politiche industriali regionali e dai requisiti di qualità della produzione destinata all'esportazione. Anche le condizioni operative sul campo rendono importanti la protezione dalla polvere e la durata dei sistemi per le installazioni solari e le reti elettriche. I fornitori che combinano hardware di imaging con semplici strumenti di analisi possono ridurre gli ostacoli all'implementazione. Ciò è particolarmente rilevante laddove le competenze specialistiche in materia di ispezione sono limitate. Queste condizioni possono influenzare il ritmo di sviluppo del mercato dei sistemi di imaging industriale UV nella regione. Le stesse condizioni potrebbero favorire i fornitori che offrono sistemi completi pronti per l'uso sul campo e un supporto tecnico diretto.
Panorama competitivo
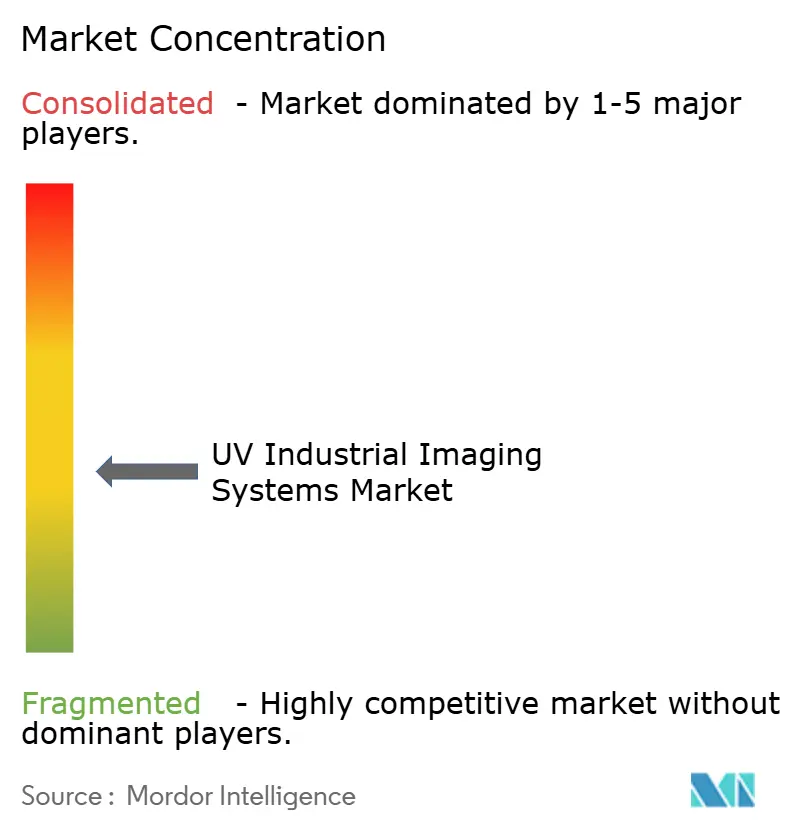
Il mercato dei sistemi di imaging industriale UV è moderatamente frammentato. Basler, Allied Vision, IDS Imaging Development Systems, JAI, Baumer e Omron Sentech competono in un'ampia gamma di applicazioni per telecamere UV. Exosens, Raptor Photonics, Lambert Instruments e PCO si concentrano su applicazioni ad alta sensibilità con basso flusso di fotoni e necessità di UV profondo. I fornitori di piattaforme competono in base alla gamma di applicazioni e all'integrazione con le analisi. Gli specialisti competono in base alla sensibilità, alla tracciabilità della calibrazione e alle prestazioni al di sotto dei 250 nm. I due gruppi perseguono priorità diverse, dall'ispezione ripetibile della produzione alle difficili misurazioni in condizioni di scarsa illuminazione. Ciò crea spazio sia per piattaforme generaliste che per fornitori di fotonica specializzati. Nessuna singola azienda si presenta come dominante in tutte le applicazioni. Questo lascia il mercato dei sistemi di imaging industriale UV aperto sia a piattaforme generaliste che a specialisti.
Teledyne ha annunciato l'imminente acquisizione di Varex Imaging per 1.1 miliardi di dollari, prevista per agosto 2026. L'operazione amplierà il portafoglio di soluzioni di imaging di Teledyne, che comprende tubi a raggi X, rivelatori digitali a pannello piatto, tecnologie di conteggio dei fotoni e software. Exosens ha rafforzato la propria posizione nel settore dell'ispezione dei wafer grazie alla pubblicazione di materiale tecnico sull'imaging UV in campo oscuro per nodi di semiconduttori avanzati. Il portafoglio di telecamere UV di Basler utilizza la piattaforma IMX487 per l'imaging industriale ad alta risoluzione. Queste mosse dimostrano che la concorrenza tra i fornitori si estende dalle ottiche e dai sensori specializzati al supporto applicativo e all'integrazione di sistema. I fornitori stanno combinando le prestazioni delle telecamere con la compatibilità software e la conoscenza delle applicazioni. Questo permette loro di affrontare l'intero flusso di lavoro, non solo la fase di acquisizione delle immagini. Tale approccio è rilevante laddove i clienti richiedono sistemi di ispezione affidabili e validati. Si tratta di un requisito competitivo fondamentale nel mercato dei sistemi di imaging industriale UV.
I fornitori di software di ispezione basati sull'intelligenza artificiale possono entrare nel settore collaborando con i produttori di hardware anziché produrre sensori. Emergent Vision e SVS-Vistek competono nel settore delle interfacce ad alta velocità per l'ispezione di semiconduttori e display a schermo piatto. OFIL Systems e UViRCO si concentrano sul rilevamento portatile della corona UV per le aziende di servizi pubblici. La produzione additiva rimane un'area di applicazione aperta per la verifica superficiale UV a livello di strato. I processi a letto di polvere di polimeri e metalli hanno una copertura limitata per l'ispezione UV. I loro requisiti di qualità potrebbero creare una futura applicazione per l'analisi strato per strato. L'opportunità rimane aperta perché non è stato ancora identificato alcun fornitore affermato in grado di offrire questo servizio su scala commerciale.
Leader del settore nei sistemi di imaging industriale UV
Basilea AG
Teledyne Technologies Incorporata
Hamamatsu fotonica KK
Allied Vision Technologies GmbH
JAI A/S
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Teledyne Technologies Incorporated e Varex Imaging Corporation hanno annunciato un accordo definitivo di fusione interamente in contanti del valore di 1.1 miliardi di dollari. La transazione dovrebbe concludersi all'inizio del 2027, previa approvazione delle autorità di regolamentazione e del voto degli azionisti di Varex.
- Gennaio 2026: Exosens SE ha presentato la sua serie di telecamere UV-C intensificate i2Nocturn e ha lanciato l'adattatore per intensificatore di immagine Cricket Pro alla fiera SPIE Photonics West 2026 di San Francisco. Il Cricket Pro supporta intensificatori di immagine con area attiva di 18 mm o 25 mm nell'intervallo spettrale da 130 nm a 900 nm.
- Maggio 2025: JENOPTIK ha inaugurato a Dresda, in Germania, un impianto di produzione di micro-ottica del valore di 100 milioni di euro (109 milioni di dollari). L'impianto ha ampliato la capacità produttiva di ottiche di alta precisione compatibili con i raggi UV, utilizzate nell'ispezione mediante litografia a semiconduttore, nelle applicazioni laser medicali e nei sistemi di imaging industriale UV.
- Gennaio 2025: Vieworks Co., Ltd. ha presentato la sua gamma di telecamere industriali UV, NIR e SWIR alla fiera SPIE Photonics West 2025 di San Francisco. L'azienda ha mostrato telecamere UV in grado di individuare contaminanti alimentari nascosti e difetti dei materiali non visibili con i sistemi a luce visibile.
Ambito del rapporto sul mercato globale dei sistemi di imaging industriale UV
Il mercato dei sistemi di imaging industriale UV si riferisce a telecamere e soluzioni di imaging specializzate che catturano e analizzano la luce ultravioletta (UV), tipicamente nella gamma da 10 a 400 nm, per l'ispezione senza contatto, il rilevamento dei difetti e il monitoraggio dei processi in ambienti industriali. Questi sistemi includono telecamere a scansione di area e lineare sensibili ai raggi UV, obiettivi, filtri, sistemi di illuminazione e piattaforme di ispezione integrate ottimizzate per le bande UV vicine, UV medie e UV profonde/lontane.
Il rapporto sul mercato dei sistemi di imaging industriale UV è segmentato per tipo di offerta (telecamere UV, lenti UV, filtri e finestre ottiche, sorgenti di illuminazione ed eccitazione UV, hardware di acquisizione immagini, software e analisi e servizi e integrazione), intervallo spettrale (imaging UV-A, 315-400 nm, imaging UV-B, 280-315 nm e imaging UV-C, 100-280 nm), tecnologia di imaging (imaging UV intensificato, imaging UV multispettrale, imaging UV iperspettrale e imaging UV convenzionale), formato della telecamera (telecamere a scansione di area, telecamere a scansione di linea, telecamere ad alta velocità e telecamere scientifiche e raffreddate), utente finale (produttori di elettronica e semiconduttori, operatori di servizi pubblici e reti elettriche, produttori automobilistici e di trasporti, organizzazioni aerospaziali e di difesa, organizzazioni farmaceutiche e delle scienze della vita, produttori di alimenti, bevande e beni di consumo, istituti di ricerca e università e organizzazioni ambientali e Laboratori forensi), Configurazione del sistema (sistemi di telecamere autonomi, sistemi di visione artificiale integrati, piattaforme di imaging OEM modulari, sistemi portatili e palmari e sistemi di ispezione in linea fissi) e Geografia (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Telecamere UV |
| Lenti, filtri e finestre ottiche UV |
| Illuminazione UV e sorgenti di eccitazione |
| Hardware per l'acquisizione di immagini |
| Software e analisi |
| Servizi e integrazione |
| Imaging UV-A, 315-400 nm |
| Imaging UV-B, 280-315 nm |
| Immagini UV-C, 100-280 nm |
| Imaging UV intensificato |
| Imaging UV multispettrale |
| Imaging UV iperspettrale |
| Imaging UV convenzionale |
| Telecamere a scansione d'area |
| Telecamere a scansione lineare |
| Telecamere ad alta velocità |
| Telecamere scientifiche e raffreddate |
| Produttori di elettronica e semiconduttori |
| Aziende di servizi pubblici e gestori di reti elettriche |
| Produttori di automobili e mezzi di trasporto |
| Organizzazioni aerospaziali e della difesa |
| Organizzazioni farmaceutiche e delle scienze della vita |
| Produttori di alimenti, bevande e beni di consumo |
| Istituti di ricerca e università |
| Laboratori ambientali e forensi |
| Sistemi di telecamere autonomi |
| Sistemi integrati di visione artificiale |
| Piattaforme di imaging OEM modulari |
| Sistemi portatili e palmari |
| Sistemi di ispezione fissi in linea |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Taiwan | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di offerta | Telecamere UV | ||
| Lenti, filtri e finestre ottiche UV | |||
| Illuminazione UV e sorgenti di eccitazione | |||
| Hardware per l'acquisizione di immagini | |||
| Software e analisi | |||
| Servizi e integrazione | |||
| Per intervallo spettrale | Imaging UV-A, 315-400 nm | ||
| Imaging UV-B, 280-315 nm | |||
| Immagini UV-C, 100-280 nm | |||
| Attraverso la tecnologia dell'immagine | Imaging UV intensificato | ||
| Imaging UV multispettrale | |||
| Imaging UV iperspettrale | |||
| Imaging UV convenzionale | |||
| Formato della fotocamera | Telecamere a scansione d'area | ||
| Telecamere a scansione lineare | |||
| Telecamere ad alta velocità | |||
| Telecamere scientifiche e raffreddate | |||
| Per utente finale | Produttori di elettronica e semiconduttori | ||
| Aziende di servizi pubblici e gestori di reti elettriche | |||
| Produttori di automobili e mezzi di trasporto | |||
| Organizzazioni aerospaziali e della difesa | |||
| Organizzazioni farmaceutiche e delle scienze della vita | |||
| Produttori di alimenti, bevande e beni di consumo | |||
| Istituti di ricerca e università | |||
| Laboratori ambientali e forensi | |||
| Per configurazione di sistema | Sistemi di telecamere autonomi | ||
| Sistemi integrati di visione artificiale | |||
| Piattaforme di imaging OEM modulari | |||
| Sistemi portatili e palmari | |||
| Sistemi di ispezione fissi in linea | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Taiwan | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei sistemi di imaging industriale UV?
Il mercato dei sistemi di imaging industriale UV aveva un valore di 530.38 milioni di dollari nel 2025 e si stima che raggiungerà i 563.61 milioni di dollari nel 2026. Si prevede che arriverà a 800.69 milioni di dollari entro il 2031.
Quali fattori stanno trainando la domanda di sistemi di imaging industriale a raggi UV?
Il rilevamento dei difetti dei semiconduttori, il controllo qualità in linea, la classificazione assistita dall'IA, la selezione selettiva dei materiali, l'ispezione solare e il rilevamento delle scariche elettriche soddisfano le esigenze.
Quale intervallo spettrale è più adatto alle applicazioni di imaging industriale UV?
Nel 2025, l'imaging UV-A deteneva il 53.46% del segmento spettrale, grazie al supporto di ottiche consolidate, LED e applicazioni di fluorescenza.
Quali sono i settori di utilizzo più dinamici dell'imaging UV?
Si prevede che le aziende di servizi pubblici e i gestori di reti elettriche cresceranno a un tasso annuo composto del 7.44% fino al 2031, trainati dalle ispezioni per la rilevazione dell'effetto corona e delle scariche parziali.
Quale regione sta registrando la crescita più rapida nel settore dei sistemi di imaging industriale UV?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 7.93% fino al 2031, grazie agli investimenti nell'energia solare e alla modernizzazione della rete elettrica.
Perché i sistemi di imaging UV portatili stanno diventando sempre più importanti?
I sistemi portatili consentono l'ispezione sul campo di infrastrutture energetiche, impianti aerospaziali e parchi solari che non possono essere spostati in stazioni di ispezione fisse.


