

Dimensioni e quota del mercato della gestione delle risorse di pubblica utilità
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.22 miliardo di dollari |
| Dimensione del mercato (2031) | 7.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.37% CAGR |
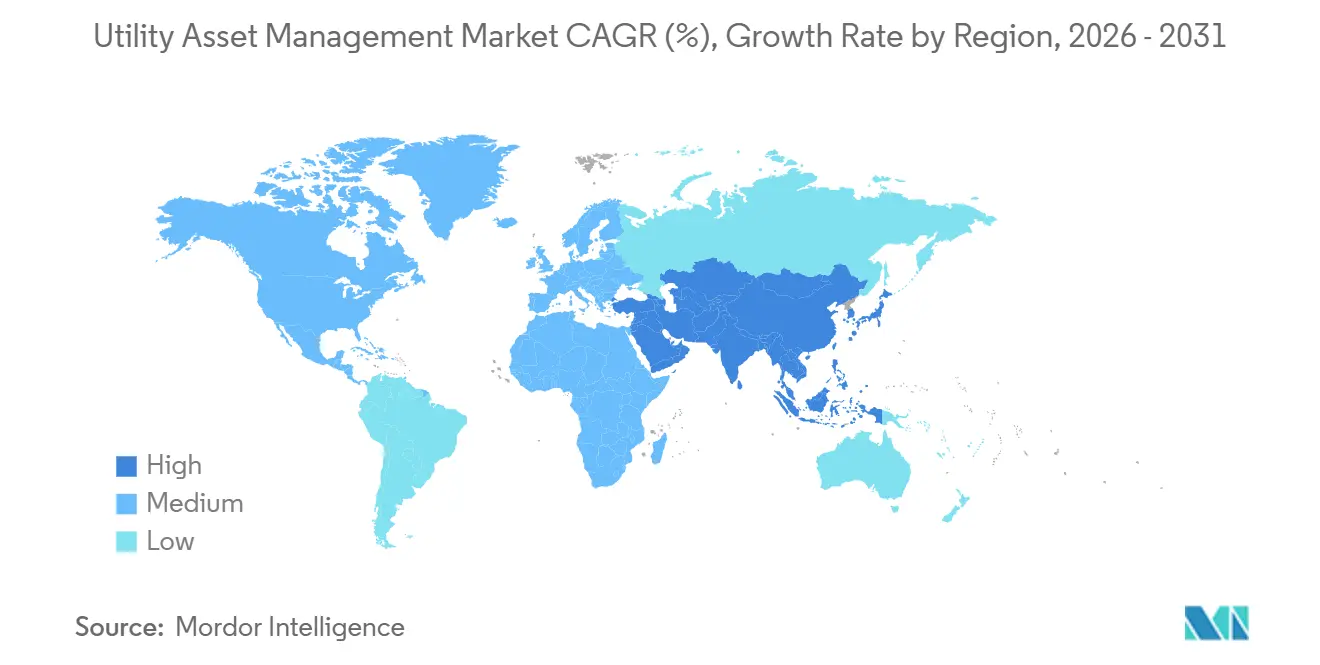
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
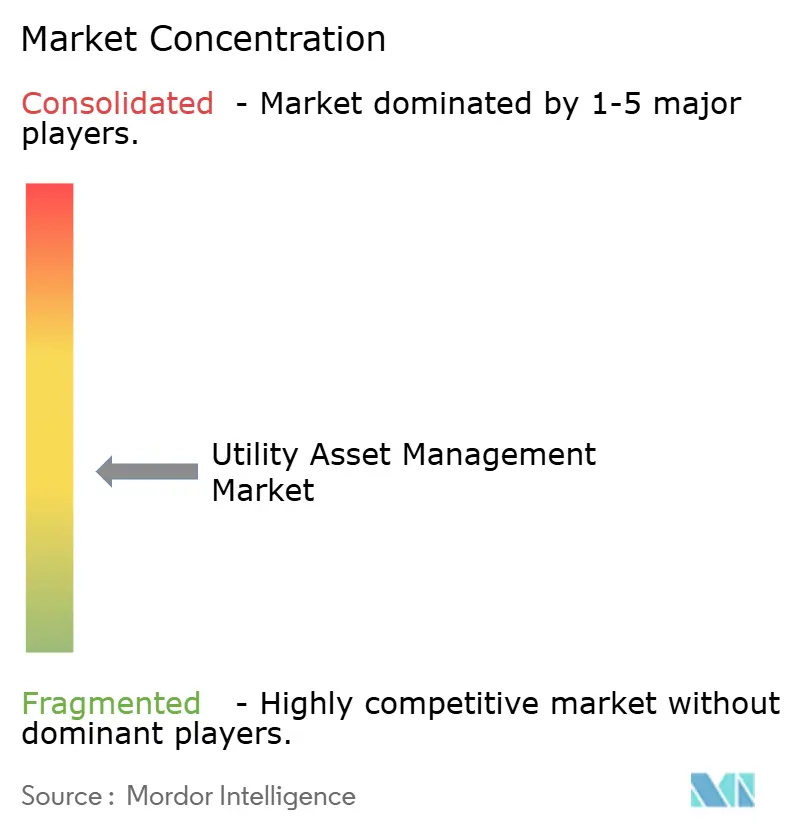
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione delle risorse di pubblica utilità di Mordor Intelligence
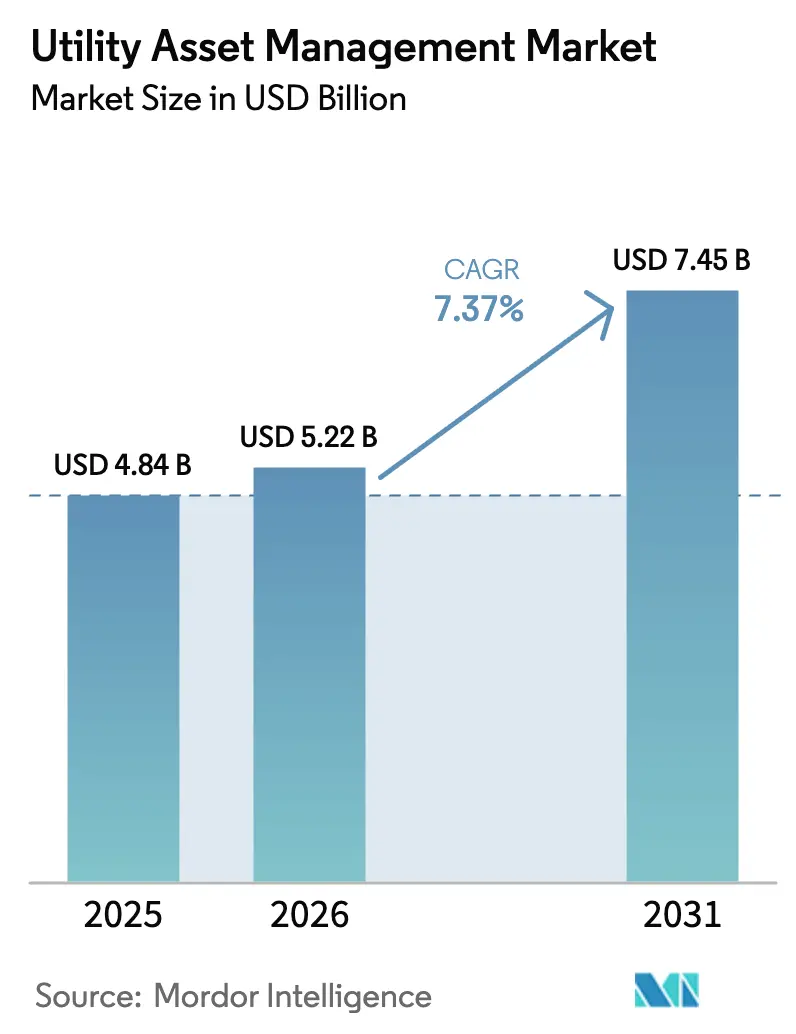
Si prevede che il mercato della gestione degli asset delle utility aumenterà da 4.84 miliardi di dollari nel 2025 a 5.22 miliardi di dollari nel 2026 e raggiungerà i 7.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.37% nel periodo 2026-2031.
Un cambiamento strutturale verso l'analisi predittiva sta rimodellando le priorità di allocazione del capitale, poiché le aziende di servizi pubblici ora classificano gli asset in base all'intersezione tra probabilità di guasto e impatto sui ricavi. L'economia del cloud, gli standard open data e la determinazione dei prezzi del software in base ai risultati stanno comprimendo i cicli di ammortamento, mentre i quadri normativi in Nord America ed Europa premiano i miglioramenti dell'affidabilità con incentivi. Allo stesso tempo, i gemelli digitali basati sull'intelligenza artificiale e i sensori IoT stanno estendendo la vita utile degli asset che un tempo dovevano essere sostituiti in base all'età, liberando budget per la modernizzazione della rete periferica e l'integrazione delle energie rinnovabili. L'intensità competitiva sta aumentando con l'erosione dei margini hardware e la ricerca da parte dei fornitori di ricavi da abbonamento legati ai minuti di interruzione evitati, rafforzando il passaggio a medio termine dalle apparecchiature capitali alle piattaforme di analisi.
Punti chiave del rapporto
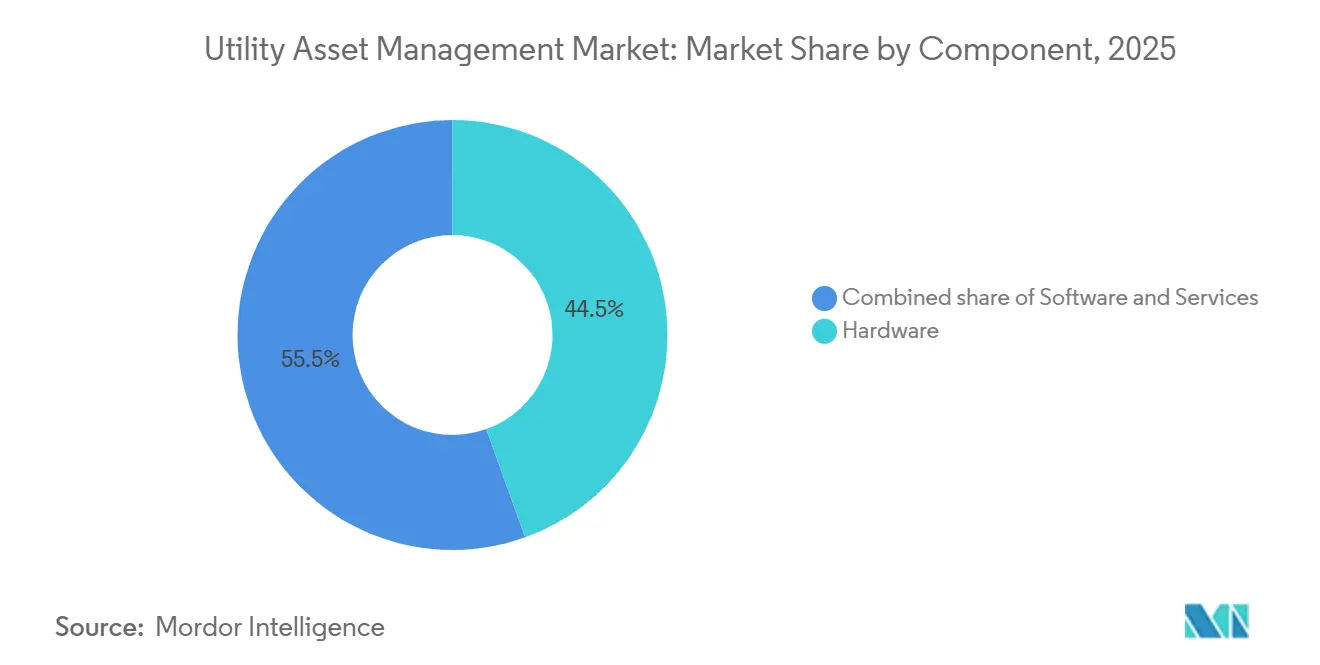
- Per componente, l'hardware ha dominato con una quota di fatturato del 44.5% nel 2025, mentre si prevede che il software crescerà a un tasso annuo composto del 10.4% fino al 2031.
- Per modalità di implementazione, il cloud ha conquistato il 48.0% della quota di mercato della gestione degli asset delle utility nel 2025 e si prevede che crescerà a un tasso annuo composto del 12.5% fino al 2031.
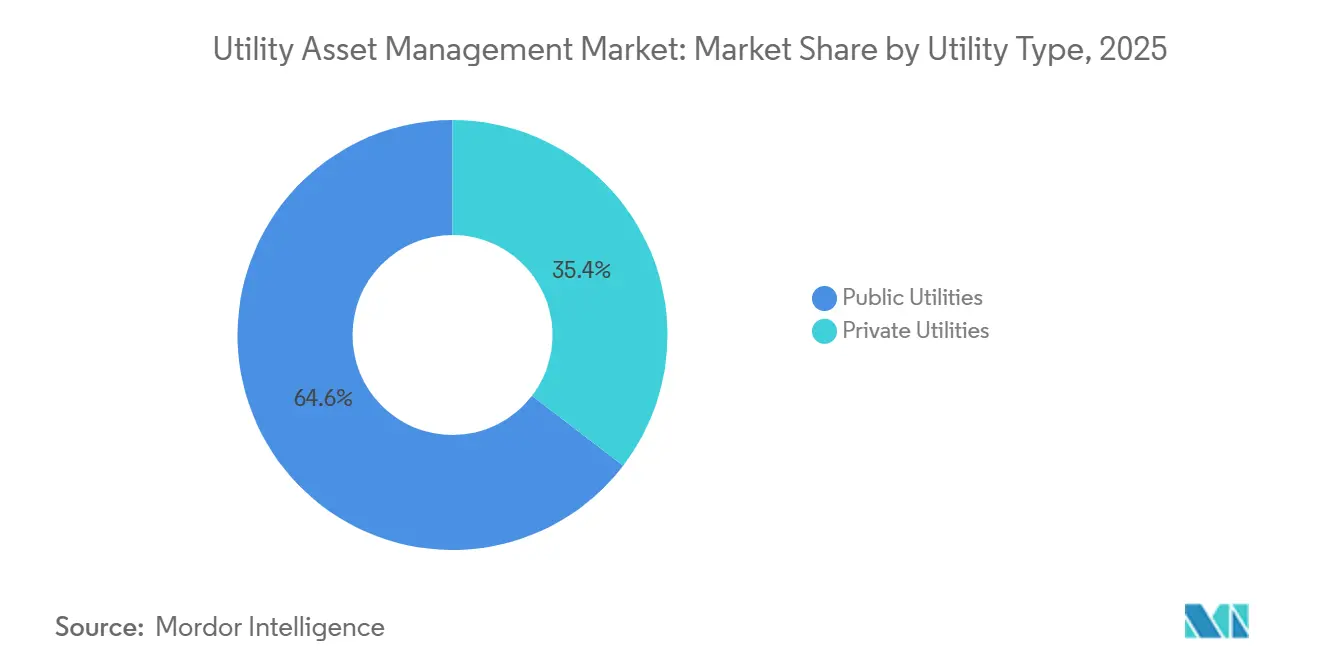
- Per tipologia di servizio, gli operatori pubblici detenevano il 64.6% della spesa nel 2025, mentre si prevede che le aziende private registreranno un tasso di crescita annuo composto (CAGR) dell'11.0% fino al 2031.
- Per quanto riguarda le applicazioni, il monitoraggio dei trasformatori ha rappresentato il 35.3% del mercato della gestione degli asset delle utility nel 2025; le reti di trasmissione e distribuzione stanno progredendo a un tasso di crescita annuo composto (CAGR) del 9.8% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 37.9% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà dell'11.6% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della gestione delle risorse di pubblica utilità
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione e modernizzazione delle infrastrutture di rete obsolete | 2.1% | Nord America, Europa, con ripercussioni sulle reti preesistenti dell'area Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Integrazione di sensori IoT per il monitoraggio delle condizioni in tempo reale | 1.8% | A livello globale, con una prima adozione nei corridoi urbani del Nord America e dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| La crescente penetrazione delle energie rinnovabili richiede analisi avanzate delle risorse | 1.5% | Europa, APAC (Cina, India), Nord America (California, Texas) | Medio termine (2-4 anni) |
| Mandati normativi per l'affidabilità e la riduzione delle interruzioni | 1.4% | Nord America (giurisdizioni NERC, FERC), Europa (Direttiva ENTSO-E, NIS2) | Medio termine (2-4 anni) |
| I gemelli digitali basati sull'intelligenza artificiale riducono drasticamente i tempi di inattività non pianificati dei trasformatori | 1.3% | Servizi di pubblica utilità di livello 1 in Nord America, Europa e regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Finanziamento dell'infrastruttura come servizio per le utility di fascia media | 0.9% | Cooperative globali, concentrate in Sud America, Medio Oriente e Africa, e nelle zone rurali del Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione e modernizzazione delle infrastrutture di rete obsolete
Nel 2024, il settanta percento dei trasformatori di potenza statunitensi aveva almeno 25 anni e i tempi di consegna per le sostituzioni di grandi dimensioni si estendevano a 24 mesi a causa della carenza di lamierini d'acciaio. [1] Dipartimento dell'Energia degli Stati Uniti, "Programma di prestiti per l'ufficio di implementazione della rete", ENERGY.GOV La Germania ha seguito con un mandato del 2025 che imponeva agli operatori di trasmissione di presentare piani di rinnovo decennali basati su indici di salute in tempo reale. Di fronte a tali vincoli, le utility giustificano tariffe di monitoraggio annuali di 50,000 dollari che differiscono l'acquisto di un trasformatore da 2 milioni di dollari e liberano capitale per progetti ai margini della rete. La logica economica favorisce l'estensione della vita basata sulle condizioni quando il finanziamento dei costi di sostituzione prematura supera di gran lunga le spese di monitoraggio. Poiché le autorità di regolamentazione negli Stati Uniti e in Europa collegano il recupero delle tariffe ai miglioramenti documentati dello stato di salute degli asset, le utility integrano sensori di gas disciolti, infrarossi e acustici per estendere la vita utile oltre i 40 anni senza compromettere l'affidabilità.
Integrazione di sensori IoT per il monitoraggio delle condizioni in tempo reale
Il costo di installazione di un sensore di vibrazione wireless con una batteria di cinque anni è sceso sotto i 200 USD nel 2024, sbloccando il monitoraggio pervasivo dei trasformatori secondari. [2] Siemens AG, “Annual Report 2025,” SIEMENS.COM Siemens ha segnalato l'implementazione di oltre 1 milione di dispositivi IoT entro il 2025, che acquisiscono dati di tensione, temperatura e scarica parziale in frazioni di secondo. La State Grid cinese ora incorpora sensori in fibra ottica ogni 500 metri lungo i corridoi ad altissima tensione per rilevare carichi di ghiaccio e abbassamenti, consentendo aumenti dinamici della potenza di linea del 10-15% durante i picchi. I gateway edge locali elaborano questi flussi, trasmettendo al cloud solo le anomalie e riducendo i costi di larghezza di banda dell'80%, il che rafforza l'argomento dei costi per le utility che operano in territori rurali dove il backhaul è costoso.
La crescente penetrazione delle energie rinnovabili richiede analisi avanzate delle risorse
Le reti elettriche con una penetrazione di energia eolica e solare superiore al 30% presentano un tasso di guasti ai trasformatori doppio rispetto ai sistemi a prevalenza di combustibili fossili, in assenza di analisi in tempo reale. Le aziende elettriche californiane hanno aggiornato 8,000 trasformatori di distribuzione e ampliato i sistemi di misurazione avanzata per contrastare i flussi di potenza inversi innescati da 15 GW di impianti solari sui tetti. Il programma indiano "Revamped Distribution Sector Scheme", del valore di 38 miliardi di dollari, collega le tappe di finanziamento a dashboard che segnalano i trasformatori con potenza superiore alla norma durante i picchi di irraggiamento solare di mezzogiorno. Le aziende elettriche che integrano previsioni meteorologiche, output degli inverter e andamenti del carico predispongono sottostazioni mobili laddove i picchi di irraggiamento solare rischiano di sovraccaricare le apparecchiature, prevenendo interruzioni di corrente ed evitando di sovradimensionare i progetti di investimento.
I gemelli digitali basati sull'intelligenza artificiale riducono drasticamente i tempi di inattività imprevisti dei trasformatori.
La suite Lumada di Hitachi Energy ha ridotto del 40% le interruzioni dei trasformatori presso un TSO europeo prevedendo i guasti delle boccole con sei mesi di anticipo tramite modelli di apprendimento automatico addestrati su firme di scariche parziali. Il vantaggio economico è evidente: un'interruzione non pianificata di un'unità da 500 kV può comportare 5 milioni di dollari in riparazioni e penali, contro una tariffa annuale del software di 200,000 dollari. Ability Genix di ABB analizza 15,000 trasformatori connessi, individuando punti caldi termici che segnalano l'usura del commutatore di prese e consentendo la sostituzione dei componenti a un quinto del costo di riparazione di emergenza. La FERC ora consente investimenti in gemelli digitali nella base tariffaria se le utility verificano i miglioramenti in termini di affidabilità, ancorando un livello minimo di conformità per l'adozione. [3] Federal Energy Regulatory Commission, “Policy Statement on Transmission Incentives,” FERC.GOV
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale per il monitoraggio di hardware e software | -1.2% | Cooperative in Sud America, Medio Oriente e Africa, aree rurali del Nord America. | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica nelle risorse connesse | -0.9% | A livello globale, in fase acuta in Nord America ed Europa, secondo le direttive NERC CIP e NIS2. | Medio termine (2-4 anni) |
| L’invecchiamento della forza lavoro e l’abbandono delle conoscenze rallentano l’adozione del digitale | -0.7% | Nord America, Europa, Giappone (mercati di servizi pubblici maturi) | A lungo termine (≥ 4 anni) |
| Lunghi cicli di approvvigionamento dei servizi pubblici | -0.8% | Diffusione a livello globale, con particolare evidenza in Sud America, Medio Oriente e Africa e nelle aziende municipalizzate statunitensi. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali (CAPEX) per hardware e software di monitoraggio.
Le cooperative che servono meno di 50,000 clienti citano i costi di capitale come principale ostacolo, con il 60% che non riesce a garantire progetti superiori a 1 milione di dollari. L'ammodernamento di infrastrutture obsolete prive di porte dati fa lievitare i costi di installazione, mentre le licenze per singolo impianto introducono picchi di costo che scoraggiano le implementazioni graduali. I contratti basati sui risultati, in cui i fornitori percepiscono una quota dei costi di interruzione evitati, convertono le spese in conto capitale (CAPEX) in spese operative (OPEX) e allineano gli interessi; l'accordo di Eskom basato sul pagamento per ora di utilizzo del trasformatore posticipa l'esborso di cassa fino a quando gli impianti non registrano 12 mesi di funzionamento senza guasti. Tale innovazione finanziaria attenua le restrizioni, ma deve ancora essere estesa alle regioni con rating creditizi deboli.
Vulnerabilità della sicurezza informatica nelle risorse connesse
Il trenta percento dei dispositivi IoT industriali non dispone di avvio sicuro, consentendo al malware di sopravvivere agli aggiornamenti del firmware. [4] Cybersecurity and Infrastructure Security Agency, “Industrial IoT Security Advisory 2024,” CISA.GOV NERC CIP-013 obbliga le utility statunitensi a vagliare le catene di fornitura, allungando gli approvvigionamenti fino a 12 mesi. La direttiva europea NIS2 impone test di penetrazione annuali e la divulgazione delle violazioni entro 24 ore, imponendo un onere di conformità che gli operatori più piccoli faticano ad assorbire. Le utility si stanno orientando verso la segmentazione zero-trust, eppure un sondaggio IEEE del 2025 ha rilevato che il 70% non dispone di competenze interne in materia di sicurezza OT e deve assumere consulenti a 300 dollari l'ora. Questi fattori ritardano, ma raramente annullano, i progetti, poiché le architetture sicure dal punto di vista informatico sono sempre più spesso incluse nelle roadmap dei fornitori.
Analisi del segmento
Per componente: il software accelera il cambiamento del mix di ricavi
Si prevede che i ricavi del software cresceranno del 10.4% all'anno, superando il tasso di crescita complessivo del mercato della gestione degli asset delle utility, man mano che gli operatori passeranno dagli acquisti una tantum di sensori agli abbonamenti ricorrenti per l'analisi dei dati. L'hardware rappresentava il 44.5% nel 2025, a testimonianza della base di sensori installati, tuttavia la concorrenza sui prezzi da parte dei produttori a basso costo comprime i margini e spinge i fornitori occidentali verso algoritmi proprietari. I ricavi dei servizi si espandono di pari passo con la complessità dell'integrazione; ogni nuovo punto di monitoraggio può costare dai 3 ai 5 dollari in termini di integrazione, creando un pool di servizi scalabile. L'Open Field Message Bus, ratificato nel 2024, consente l'interoperabilità tra diversi fornitori e riduce la tradizionale combinazione hardware-software. I fornitori che si differenziano per la rapidità di implementazione, come KloudGin e Projetech che offrono connettori preconfigurati per IBM Maximo, conquistano le utility diffidenti nei confronti dei cicli di personalizzazione di 18 mesi.
L'ascesa del software migliora la leva operativa per i fornitori e introduce metriche del valore a vita sconosciute ai venditori di apparecchiature, rimodellando la pianificazione strategica. Le utility accolgono con favore il modello OPEX, che allinea il riconoscimento delle spese con l'accumulo dei benefici e riduce il rischio di asset obsoleti qualora la tecnologia superi le implementazioni legacy. Nell'arco temporale previsto, si prevede che la quota di mercato della gestione degli asset delle utility attribuibile al software si ridurrà della metà rispetto a quella dell'hardware, poiché l'analisi dei dati diventerà indispensabile per la documentazione di conformità e per le prove a supporto delle richieste di aumento tariffario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di implementazione: il cloud domina, ma l'ibrido continua a essere una soluzione valida.
Nel 2025, le implementazioni cloud rappresentavano il 48.0% del mercato e si prevede che il segmento crescerà del 12.5% entro il 2031, grazie all'elasticità del calcolo che elimina la necessità di sovradimensionare i data center on-premise. Uno studio di McKinsey mostra un punto di pareggio intorno ai 10,000 sensori, oltre il quale i costi di abbonamento al cloud risultano inferiori ai costi quinquennali dell'infrastruttura interna. L'accettazione normativa accelera l'adozione; l'ufficio tedesco per la sicurezza informatica consente l'archiviazione su cloud pubblico di dati di rete non personali, a condizione che le chiavi di crittografia rimangano sotto il controllo dell'azienda fornitrice di energia. L'edge computing riduce i tempi di latenza: i router Cisco del 2026 con GPU integrate eseguono localmente gli algoritmi delle sottostazioni, riducendo la larghezza di banda del 90% e soddisfacendo i tempi di risposta richiesti dagli schemi di protezione.
Le soluzioni on-premise rimangono rilevanti per gli operatori di trasmissione vincolati dai rigidi mandati NERC CIP, ma la maggior parte ora predilige architetture ibride in cui la protezione critica rimane locale mentre l'analisi delle tendenze storiche viene spostata sul cloud. Man mano che i fornitori hyperscale ottengono le certificazioni FedRAMP High e ISO 27001, il divario di sicurezza percepito si riduce, spingendo le utility con data center obsoleti verso la migrazione al cloud durante i cicli di aggiornamento hardware.
Per tipologia di servizio: gli operatori privati guidano l'adozione iniziale
Nel 2025, gli enti pubblici hanno rappresentato il 64.6% della spesa grazie alla proprietà di infrastrutture di trasmissione di energia elettrica, ma si prevede che gli operatori privati cresceranno a un tasso annuo composto dell'11.0%, poiché i mercati all'ingrosso competitivi penalizzano le interruzioni di corrente che erodono gli utili trimestrali. I produttori di energia indipendenti adottano i software 18 mesi prima rispetto agli enti pubblici, un divario attribuito a procedure di appalto semplificate e a sistemi di remunerazione indicizzati alle prestazioni. Le privatizzazioni in Brasile illustrano questa tendenza: Enel Brasil ha stanziato 2.5 miliardi di BRL (500 milioni di dollari) per la digitalizzazione della rete entro il 2027, installando 500,000 contatori intelligenti e monitorando 12,000 trasformatori a San Paolo.
I servizi pubblici progrediscono quando gli enti regolatori implementano tariffe basate sulle prestazioni che collegano i rendimenti all'affidabilità. In tali giurisdizioni, le tempistiche di adozione convergono con i parametri di riferimento del settore privato, a dimostrazione che l'allineamento degli incentivi prevale sulla proprietà. I fornitori che si rivolgono a clienti pubblici devono destreggiarsi tra stanziamenti pluriennali, norme sui salari prevalenti e requisiti di contenuto nazionale, mentre le vendite al settore privato si basano su un ritorno sull'investimento quantificabile entro un singolo ciclo normativo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i trasformatori frenano la spesa, le reti acquistano slancio
Nel 2025, il monitoraggio dei trasformatori ha assorbito il 35.3% del mercato della gestione degli asset delle utility, poiché il guasto di un'unità da 10 milioni di dollari comporta gravi penalità finanziarie e in termini di affidabilità. I sensori di gas disciolti online, con un costo inferiore a 5,000 dollari per unità, trasmettono ora i dati sullo stato di salute a sistemi di analisi cloud, riducendo il rischio di guasto con mesi di anticipo. L'analisi delle reti di trasmissione e distribuzione, che si prevede crescerà del 9.8% entro il 2031, sfrutta le unità di misurazione fasoriale per individuare i guasti in pochi secondi; il contratto di GE Vernova per il 2026, che riguarda 2,000 sottostazioni statunitensi, mira a ridurre i tempi di ripristino del 40%.
I sistemi di monitoraggio delle sottostazioni e degli impianti di generazione sono in fase di sviluppo, ma la loro diffusione accelererà una volta che le aziende elettriche avranno completato la strumentazione dei trasformatori ad alto rischio e si concentreranno su risorse secondarie, riconnettori, batterie di condensatori e regolatori di tensione, che insieme contribuiscono alle statistiche sulle interruzioni di corrente. Con l'aumentare della penetrazione dei sensori, i fornitori con pipeline di apprendimento automatico addestrate su dati multi-asset amplieranno il divario prestazionale rispetto ai fornitori di soluzioni puntuali di nicchia.
Analisi geografica
Mercato nordamericano della gestione degli asset delle utility
Nel 2025, il Nord America ha guidato il mercato della gestione degli asset delle utility con una quota del 37.9%, grazie anche al piano di investimenti e lavori (Infrastructure Investment and Jobs Act) da 65 miliardi di dollari, destinato alla resilienza della rete elettrica. L'US Grid Deployment Office richiede il monitoraggio delle condizioni degli asset finanziati tramite il suo programma di prestiti da 10.5 miliardi di dollari, istituzionalizzando di fatto la domanda. Il finanziamento canadese di 4.5 miliardi di dollari canadesi (3.3 miliardi di dollari USA) supporta un'analoga modernizzazione in Alberta e Ontario. Il piano del Messico di installare 50,000 trasformatori in zone a rischio di furto sottolinea le ricadute a livello regionale. La regolamentazione basata sulle prestazioni è ora estesa a 18 stati degli Stati Uniti, allineando i profitti all'affidabilità e integrando il monitoraggio digitale nei processi di revisione tariffaria.
Mercato della gestione degli asset delle utility nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.6% fino al 2031. La State Grid cinese investe annualmente 520 miliardi di CNY (73 miliardi di dollari) in corridoi ad altissima tensione che richiedono un monitoraggio continuo per gestire lo stress termico. L'India vincola 38 miliardi di dollari di finanziamenti per la distribuzione a contatori intelligenti e analisi delle linee di alimentazione, puntando a una riduzione delle perdite del 15%. Il Giappone impone la valutazione dinamica delle linee entro il 2028 per consentire l'installazione di impianti eolici offshore, mentre la Korea Electric Power ha stanziato 3 trilioni di KRW (2.3 miliardi di dollari) per la manutenzione basata sull'intelligenza artificiale. Le utility dell'ASEAN avviano progetti pilota nei centri urbani, ma si trovano ad affrontare una domanda accelerata a causa della crescita annua del carico del 6% che mette sotto pressione la capacità.
Mercato europeo della gestione degli asset delle utility
L'impegno europeo per l'integrazione di 500 GW di energia eolica offshore si basa sul monitoraggio dei cavi in tempo reale, orientando i budget per la gestione degli asset verso applicazioni in ambienti marini difficili. I gestori delle reti di trasmissione tedeschi hanno investito 8 miliardi di euro (8.7 miliardi di dollari) nel 2024, destinando il 15% al monitoraggio digitale. L'obiettivo di affidabilità del 99.95% fissato dal Regno Unito per il 2030 prevede penali annuali di 50 milioni di sterline, rendendo obbligatoria l'analisi predittiva. Il progetto francese di ammodernamento di 30,000 trasformatori, del valore di 1.2 miliardi di euro, mira a una riduzione del 25% delle interruzioni entro il 2028. I limiti imposti dai paesi nordici ai periodi di recupero accelerano l'adozione delle nuove tecnologie, consentendo alle aziende di recuperare le spese digitali entro tre anni.
Mercato sudamericano della gestione degli asset delle utility
Il Sud America è diviso: i concessionari privatizzati del Brasile utilizzano l'analisi dei dati per ridurre le perdite tecniche al 6.5%, mentre Argentina e Venezuela, a corto di capitali, limitano le implementazioni ai progetti pilota. Un prestito della Banca Interamericana di Sviluppo destina 400 milioni di dollari ai sistemi di monitoraggio di Buenos Aires. L'obiettivo del Cile di raggiungere il 70% di energie rinnovabili entro il 2030 spinge all'adozione di un sistema di rating dinamico che compensa i ritardi pluriennali nelle autorizzazioni per le nuove linee.
Mercato della gestione degli asset delle utility in Medio Oriente e Africa
Il Medio Oriente e l'Africa mostrano progressi disparati. La Vision 2030 dell'Arabia Saudita stanzia 50 miliardi di dollari per la modernizzazione della rete, inclusi 10 milioni di contatori intelligenti. L'Autorità per l'elettricità e l'acqua di Dubai ha raggiunto un'affidabilità del 99.99% grazie all'implementazione del preposizionamento delle squadre basato sull'intelligenza artificiale. Eskom sta sperimentando contratti a pagamento per interruzione di corrente, ma rimane limitata da un debito di 23 miliardi di dollari. Il piano decennale egiziano mira a una riduzione delle perdite del 15% attraverso la strumentazione dei trasformatori del Cairo. L'adozione a livello regionale, pertanto, è strettamente correlata alla capacità fiscale e agli impegni politici in materia di affidabilità.
Panorama competitivo
I primi cinque fornitori, ABB, Siemens, Schneider Electric, GE Vernova e Hitachi Energy, detengono circa il 45-50% del fatturato del mercato della gestione degli asset delle utility, il che indica una moderata concentrazione. Ciascuno di essi sfrutta infrastrutture hardware consolidate da decenni per promuovere l'analisi dei dati, ma gli standard aperti indeboliscono il vincolo storico e invitano nuovi operatori cloud-native come Oracle e IBM. Siemens ha riorganizzato il suo software per le reti elettriche nel 2025, puntando a raggiungere il 60% di fatturato da abbonamenti entro il 2028. L'acquisizione di Aveva da parte di Schneider Electric consolida la proprietà del software e consente offerte integrate che uniscono hardware, SCADA e digital twin. ABB ha migrato Ability Genix su Azure per offrire scalabilità cloud-native e dashboard senza codice.
Le nuove tecnologie dirompenti minano i tradizionali meccanismi di approvvigionamento: Sentient Energy integra i sensori in fabbrica, riducendo del 40% l'installazione sul campo, mentre la piattaforma LoRaWAN di Aclara offre batterie con una durata di 10 anni a 150 dollari per le cooperative rurali. L'accuratezza dell'apprendimento automatico diventa una leva di prezzo: una precisione di previsione dell'85% giustifica abbonamenti premium, mentre livelli del 60% inducono alla standardizzazione. La pre-certificazione normativa secondo NERC CIP o IEC 62351 offre vantaggi in termini di approvvigionamento, comprimendo i cicli di acquisto di 6-12 mesi e consolidando la conformità come vantaggio competitivo.
Leader del settore della gestione delle risorse di pubblica utilità
ABB
Siemens AG
General Electric Company
Schneider SE elettrico
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: Hitachi annuncia progressi nelle soluzioni per l'energia e le reti digitali, consolidando la sua leadership nella gestione degli asset delle utility. I sistemi integrati APM, EAM e di assistenza sul campo dell'azienda utilizzano modelli basati sull'intelligenza artificiale per migliorare il monitoraggio dello stato di salute degli asset, la conformità normativa e l'ottimizzazione del ciclo di vita per le utility globali.
- Agosto 2025: TPG acquisisce Irth Solutions, un importante fornitore di software per la gestione degli asset delle utility che integra strumenti geospaziali, di intelligenza artificiale e di analisi del rischio. La piattaforma di Irth supporta oltre 20,000 utenti giornalieri di servizi di pubblica utilità con analisi predittive per la resilienza delle infrastrutture, rafforzando la presenza di TPG nelle tecnologie critiche per la gestione degli asset delle utility.
- Agosto 2025: Honeywell acquisisce le piattaforme Praxis, GridScan e GridFin di SparkMeter per potenziare la sua soluzione Forge Performance+ per le utility. Questa acquisizione rafforza la gestione degli asset delle utility migliorando la visibilità della rete, ottimizzando i costi e implementando una manutenzione basata sui dati, contribuendo così alla modernizzazione delle infrastrutture di distribuzione in un contesto di crescente domanda di energia.
- Aprile 2025: Barclays e Brookfield stringono una partnership a lungo termine per modernizzare l'infrastruttura di accettazione dei pagamenti per le aziende di servizi pubblici e le infrastrutture critiche. Questa iniziativa mira a migliorare la resilienza operativa digitale e le performance finanziarie dei fornitori di servizi che gestiscono flussi di lavoro di fatturazione e pagamento relativi agli asset ad alto volume.
Ambito del rapporto sul mercato globale della gestione delle risorse di pubblica utilità
La gestione degli asset delle utility aiuta le aziende elettriche a gestire le risorse vitali monitorandone l'età, il consumo e la cronologia della manutenzione, tra le altre caratteristiche. Il settore della gestione degli asset delle utility è trainato dall'aumento del consumo energetico, dall'invecchiamento delle infrastrutture, dall'espansione delle risorse energetiche distribuite e dalla necessità di un'alimentazione elettrica efficiente e affidabile. L'ambito del rapporto sul mercato della gestione degli asset delle utility comprende:
| Hardware |
| Software |
| Servizi |
| Cloud |
| On-premise |
| Ibrido/Edge |
| Servizi pubblici |
| Utilità private |
| la saga Transformers |
| Sottostazioni |
| Rete di trasmissione e distribuzione |
| Generazione di beni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per modalità di distribuzione | Cloud | |
| On-premise | ||
| Ibrido/Edge | ||
| Per tipo di utilità | Servizi pubblici | |
| Utilità private | ||
| Per Applicazione | la saga Transformers | |
| Sottostazioni | ||
| Rete di trasmissione e distribuzione | ||
| Generazione di beni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà il mercato della gestione degli asset delle utility?
Si prevede che passerà da 5.22 miliardi di dollari nel 2026 a 7.45 miliardi di dollari entro il 2031, con un CAGR del 7.37%.
Quale segmento di componenti si sta espandendo più rapidamente?
Il software sta crescendo a un tasso annuo composto del 10.4%, poiché le aziende di servizi pubblici si stanno spostando dall'acquisto di hardware agli abbonamenti per l'analisi dei dati.
Perché le aziende di servizi pubblici stanno adottando il cloud computing?
I modelli cloud eliminano i data center sovradimensionati, raggiungono il punto di pareggio economico oltre i 10,000 sensori e soddisfano gli standard di sicurezza informatica in continua evoluzione.
Quale regione offre le maggiori prospettive di crescita?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) dell'11.6% fino al 2031, trainata dai consistenti investimenti in Cina e India.
Che ruolo svolgono i gemelli digitali nell'affidabilità dei trasformatori?
I gemelli digitali dotati di intelligenza artificiale prevedono i guasti con un anticipo fino a sei mesi, riducendo le interruzioni impreviste dei trasformatori fino al 40% per chi li adotta per primo.
Quanto è concentrata la concorrenza tra i fornitori?
I primi cinque fornitori detengono circa la metà dei ricavi, il che si traduce in una moderata concentrazione.


