

Dimensioni e quota del mercato dei trattori usati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
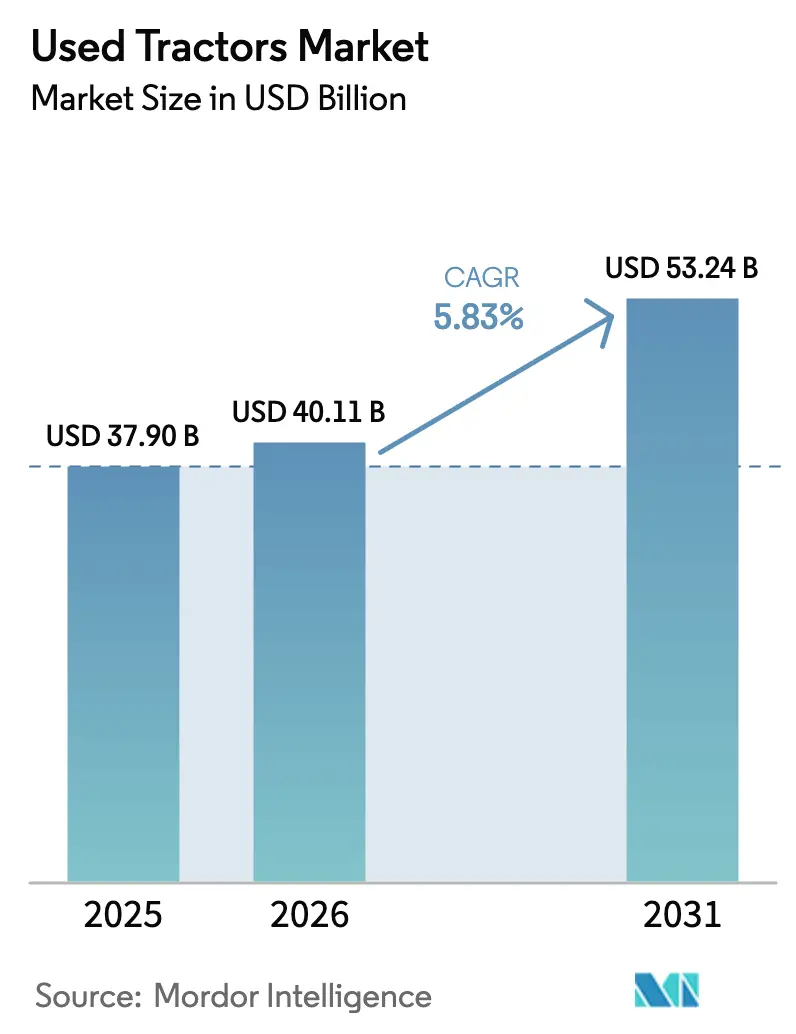
| Dimensione del mercato (2026) | 40.11 miliardo di dollari |
| Dimensione del mercato (2031) | 53.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.83% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trattori usati di Mordor Intelligence
Il mercato dei trattori usati aveva un valore di 37.9 miliardi di dollari nel 2025 e si prevede che crescerà da 40.11 miliardi di dollari nel 2026 a 53.24 miliardi di dollari entro il 2031, con un CAGR del 5.83% durante il periodo di previsione (2026-2031). L'aumento dei prezzi delle nuove attrezzature e i requisiti più stringenti per il credito agricolo spingono gli acquirenti verso i macchinari usati. Il consolidamento delle aziende agricole fornisce una fornitura costante di trattori con poche ore di utilizzo, mentre i programmi di trattori usati certificati (CPO) affrontano i problemi di qualità e mantengono i valori di rivendita. I rivenditori di attrezzature espandono la loro presenza sul mercato attraverso piattaforme online, fornendo agli agricoltori delle regioni remote l'accesso a inventari estesi e prezzi trasparenti. La detrazione fiscale prevista dalla Sezione 179, pari a 1.25 milioni di dollari nel 2025, riduce i costi di acquisizione delle attrezzature, supportando aggiornamenti regolari del parco macchine e rafforzando il mercato dei trattori usati. [1] Internal Revenue Service, “Section 179 Deduction and Bonus Depreciation,” irs.gov
Punti chiave del rapporto
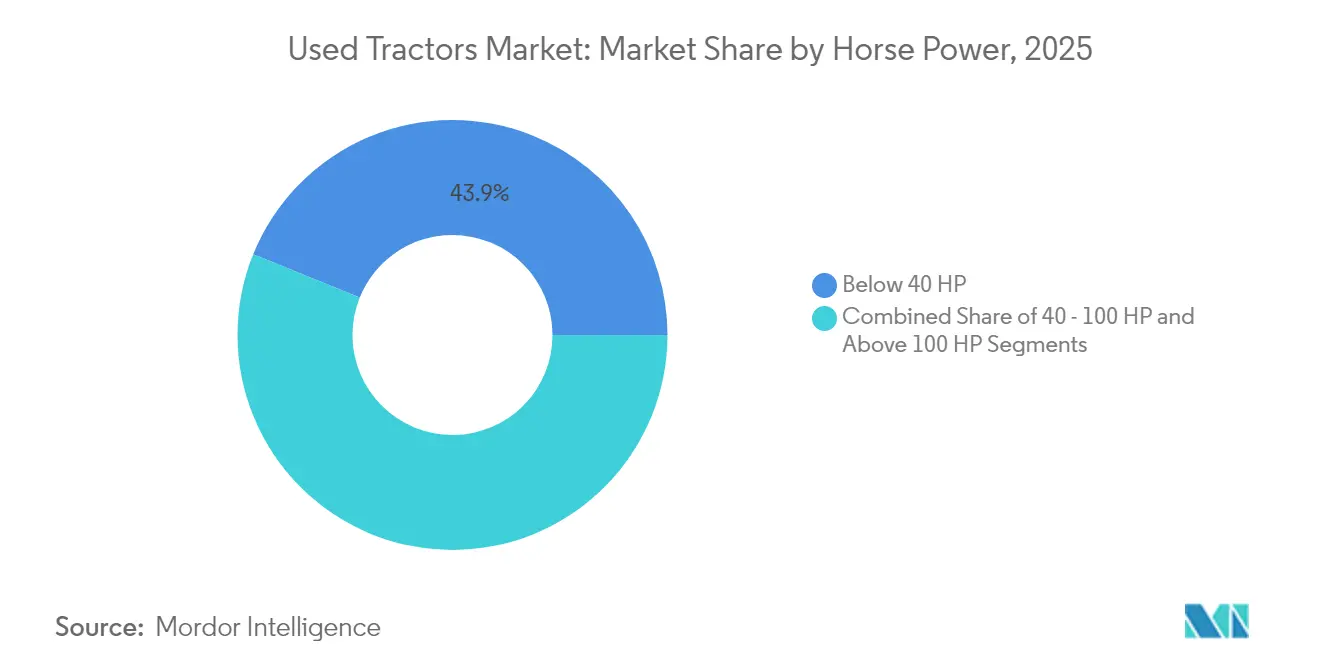
- In termini di potenza, i trattori inferiori a 40 CV hanno dominato con una quota di mercato del 43.88% nel 2025, mentre si prevede che il segmento superiore a 100 CV crescerà a un CAGR del 7.15% fino al 2031.
- In base al tipo di trazione, i trattori a 2 ruote motrici detenevano una quota di mercato dell'80.12% nel 2025, mentre si prevede che i trattori a 4 ruote motrici cresceranno a un CAGR del 8.79% fino al 2031.
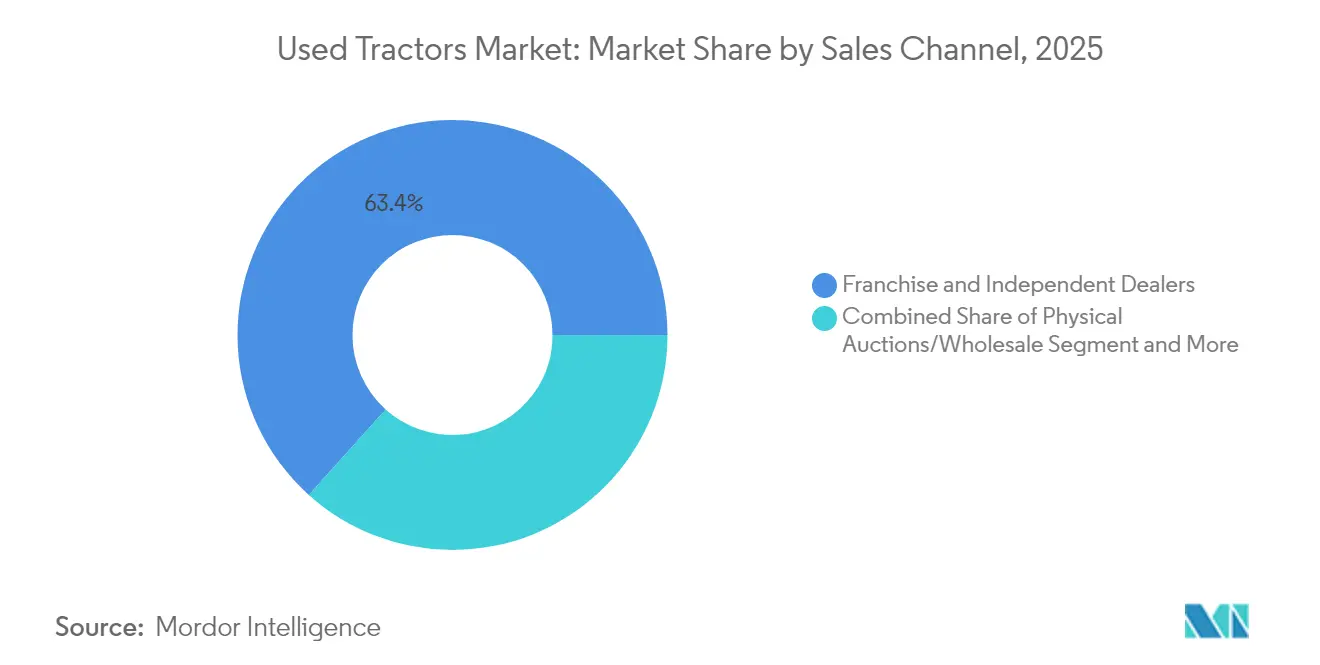
- Per canale di vendita, i concessionari in franchising e indipendenti detenevano una quota di mercato del 63.35% nel 2025, mentre si prevede che i marketplace online cresceranno più rapidamente, con un CAGR del 13.05% fino al 2031.
- Per tipologia di trattore, i modelli compatti/utilitari hanno rappresentato il 47.05% del fatturato nel 2025, mentre si prevede che i trattori per colture a filari cresceranno a un CAGR del 7.36% nel periodo 2026-2031.
- Per regione, l'Asia-Pacifico ha dominato il mercato con una quota del 45.02% nel 2025 e si prevede che crescerà a un CAGR dell'7.92% nel periodo 2026-2031.
- Nel 41.12, Deere & Company, CNH Industrial NV e AGCO Corporation detenevano complessivamente una quota del 2025% del mercato dei trattori usati.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trattori usati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento della disponibilità delle piattaforme di aste digitali | + 1.2% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| I programmi di veicoli usati certificati (CPO) guadagnano fiducia | + 0.8% | Il nucleo del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | Medio termine (2–4 anni) |
| Prezzi crescenti dei nuovi trattori e tassi di interesse elevati | + 1.5% | Globale, più pronunciato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Accelerare il consolidamento delle aziende agricole | + 0.9% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| I sussidi governativi si riversano sui trattori usati | + 0.6% | Mercati regionali attivi in termini di politica | Medio termine (2–4 anni) |
| Focus sulla sostenibilità: riutilizzo anziché nuova produzione | + 0.4% | Europa e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento della disponibilità delle piattaforme di aste digitali
Le piattaforme di aste mobili hanno ampliato la vendita di attrezzature oltre i confini geografici e hanno consentito la scoperta dei prezzi in tempo reale. Secondo BigIron Auctions, circa il 70% delle sue transazioni di attrezzature viene completato tramite smartphone, a dimostrazione dell'adozione da parte degli agricoltori di piattaforme di offerta digitali. L'aumento del numero di offerenti migliora la liquidità del mercato, riduce i tempi di vendita e riduce i margini dei concessionari, precedentemente basati sulla conoscenza del mercato locale. Immagini dettagliate, rapporti di ispezione e dati sulle prestazioni delle attrezzature consentono agli acquirenti di prendere decisioni informate senza ispezioni fisiche, mantenendo l'attività del mercato durante le restrizioni di viaggio. La fusione delle piattaforme di aste digitali ha ampliato la portata del mercato e ha sostenuto la stabilità dei prezzi nel mercato dei trattori usati.
I programmi Certified Pre-Owned (CPO) guadagnano fiducia
I programmi Certified Pre-Owned (CPO) stabiliscono categorie premium che riducono il rischio percepito rispetto alle attrezzature nuove. John Deere certifica solo i trattori con meno di 3 anni e meno di 1,500 ore di funzionamento dopo aver completato un'ispezione di 170 punti, e include garanzie trasferibili e crediti di assistenza. Fendt offre una copertura biennale per i componenti sulle unità ispezionate, utilizzando principalmente i ricambi restituiti in leasing per garantire specifiche di produzione recenti. Sebbene i clienti paghino il 15-20% in più rispetto alle attrezzature non certificate, ricevono condizioni di verifica delle attrezzature e un'assistenza post-vendita completa, che aumenta il valore di rivendita nel mercato dei trattori usati.
Prezzi dei nuovi trattori in aumento e tassi di interesse elevati
I produttori di trattori agricoli offrono nuovi trattori ad alta potenza a prezzi superiori a 700,000 dollari, mentre le mietitrebbie usate di recente produzione mantengono un valore di mercato di circa 450,000 dollari. Questa differenza di prezzo continua ad aumentare, nonostante il valore delle macchine usate abbia registrato un aumento del 40-60% dal 2019. Il sostanziale aumento dei tassi dei prestiti agricoli, attualmente quasi triplicati rispetto ai livelli del 2019, ha spinto gli operatori agricoli a scegliere trattori usati grazie a periodi di ammortamento più favorevoli. Le aziende agricole privilegiano sempre più gli aggiornamenti tramite macchine usate recenti piuttosto che assumersi debiti per macchine nuove, rafforzando così la domanda di mercato ed espandendo il segmento dei trattori usati di recente produzione.
Accelerare il consolidamento delle aziende agricole
Il numero di aziende agricole negli Stati Uniti continua a diminuire, mentre la dimensione media delle aziende agricole aumenta. Quando i proprietari delle aziende agricole vanno in pensione, vendono i loro parchi macchine, che spesso hanno poche ore di utilizzo, contribuendo all'offerta del mercato dei trattori usati. [2] Attrezzature agricole, "North American Dealer Report 2025", farmequipment.com Il consolidamento delle concessionarie segue una tendenza simile, con i gruppi che chiudono le sedi con scarse prestazioni mentre aumentano il numero totale di negozi attraverso acquisizioni. Le aziende agricole più grandi mantengono registri dettagliati della manutenzione delle attrezzature, il che aumenta la trasparenza e consente valori di rivendita più elevati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Storie di apparecchiature opache che riducono i valori residui | -0.7% | Globale, più acuto nei mercati frammentati | Medio termine (2–4 anni) |
| Opzioni di finanziamento limitate per i vecchi trattori | -0.5% | Mercati in via di sviluppo, selettivi nelle regioni sviluppate | A breve termine (≤ 2 anni) |
| Aumento dell'inflazione dei costi di manutenzione sui modelli legacy | -0.6% | Disponibilità globale dei pezzi guidata | A lungo termine (≥ 4 anni) |
| Variazioni di prezzo tra i mercati al dettaglio e quelli delle aste | -0.4% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Storie di apparecchiature opache che abbassano i valori residui
I trattori agricoli non dispongono di una documentazione di manutenzione standardizzata, a differenza delle automobili. Secondo i sondaggi condotti tra i concessionari, i trattori senza registri di manutenzione vengono venduti a prezzi inferiori del 20-30% rispetto a quelli con una cronologia di manutenzione documentata. L'assenza di sistemi standardizzati di identificazione e tracciabilità delle attrezzature, simili ai numeri di identificazione dei veicoli nelle automobili, rende difficile mantenere una cronologia completa delle attrezzature indipendentemente dal cambio di proprietà e dalla regione. I potenziali acquirenti non possono accedere alla cronologia delle richieste di risarcimento assicurativo, che fornirebbe informazioni sulle condizioni e sui modelli di utilizzo delle attrezzature. Queste lacune informative riducono il valore di mercato e l'efficienza.
Aumento dell'inflazione dei costi di manutenzione sui modelli legacy
L'aumento del costo dei pezzi di ricambio e il numero decrescente di tecnici specializzati in sistemi meccanici aumentano le spese di riparazione durante il ciclo di vita. La ricerca indica che i costi di riparazione e manutenzione possono raggiungere il 48.6% del prezzo di acquisto originale dopo 12,000 ore di funzionamento, spingendo gli operatori a sostituire piuttosto che riparare i trattori più vecchi. [3] American Society of Agricultural and Biological Engineers, “Repair-and-Maintenance Cost Benchmarking,” asabe.org I costi di manutenzione variano significativamente tra i produttori e i modelli di attrezzature. Mentre alcuni produttori mantengono una disponibilità costante di pezzi di ricambio e un supporto di assistenza per le attrezzature più vecchie, altri forniscono un supporto limitato per i prodotti obsoleti. Questa variazione crea differenze nei costi di proprietà a lungo termine, che gli acquirenti devono valutare quando acquistano attrezzature usate.
Analisi del segmento
Per potenza: dominio compatto in accelerazione ad alta potenza
I trattori di potenza inferiore a 40 CV rappresenteranno il 43.88% del fatturato del mercato dei trattori usati nel 2025, mantenendo la loro posizione dominante grazie alla forte domanda da parte di piccole aziende agricole e aziende di giardinaggio. Queste unità mantengono il loro appeal sul mercato grazie ai bassi costi operativi, alla praticità di trasporto e alla compatibilità con diversi accessori, nonostante il calo delle vendite di trattori nuovi. Si prevede che il segmento di potenza superiore a 100 CV crescerà a un CAGR del 7.15%, trainato dalle aziende di cereali e colture speciali su larga scala che cercano di ottimizzare l'efficienza con un minor numero di trattori di maggiore capacità. Questo segmento mostra il più alto potenziale di crescita tra tutte le categorie, supportato dalla crescente disponibilità di unità usate certificate e dagli aggiornamenti tecnologici per l'agricoltura di precisione.
Il segmento dei trattori compatti mantiene livelli di inventario stabili grazie al frequente turnover degli acquirenti lifestyle. I trattori di fascia alta con potenza superiore a 150 CV mostrano una rapida rotazione delle scorte con ampi margini di profitto. L'introduzione prevista della tecnologia di retrofit per veicoli autonomi nel 2025 potrebbe aumentare la longevità delle attrezzature e il valore di rivendita, accelerando potenzialmente la vendita di modelli convenzionali da parte degli attuali proprietari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di guida: stabilità 2WD contro innovazione 4WD
Nel 80.12, le unità a due ruote motrici rappresentavano l'2025% della quota di mercato, principalmente grazie alla loro architettura di trasmissione più semplice e ai minori costi di acquisizione. Questa configurazione mantiene un'elevata liquidità nel mercato dei trattori usati. Si prevede che le configurazioni a quattro ruote motrici cresceranno del 8.79% annuo, trainate dalla loro capacità di affrontare i problemi di compattazione del terreno e di gestire terreni variabili. Nelle colture a filari che richiedono un'erogazione di potenza costante sotto carico, la crescente adozione di trattori a quattro ruote motrici indica una transizione verso pratiche agronomiche supportate dalla tecnologia. Si prevede che il mercato dei trattori usati per i modelli a trazione avanzata si espanderà con il completamento del ciclo di leasing di un numero maggiore di unità di modelli recenti.
Sebbene i prezzi maggiorati per i trattori a 4 ruote motrici restino elevati, i vantaggi in termini di resa derivanti dalla riduzione dello slittamento sostengono la domanda di prodotti di seconda mano, in particolare nelle regioni in cui i programmi di lavorazione del terreno con carbonio offrono incentivi per una migliore efficienza del carburante.
Per canale di vendita: la rivoluzione digitale rimodella la distribuzione
I concessionari indipendenti e in franchising rappresentano il 63.35% delle vendite del 2025, mentre i marketplace online crescono a un CAGR del 13.05%, influenzando i modelli di ricerca delle attrezzature e di negoziazione dei prezzi. Il mercato dei trattori usati opera attraverso molteplici canali, con gli acquirenti che ricercano le attrezzature online prima di effettuare ispezioni di persona. Le case d'asta facilitano le vendite all'ingrosso, mentre i resi delle flotte a noleggio offrono unità usate certificate (CPO) con orari di funzionamento limitati. I concessionari che implementano tour virtuali delle attrezzature e registri di manutenzione telematici registrano cicli di vendita più rapidi e una maggiore portata di mercato.
I concessionari delle piccole città stanno integrando piattaforme d'asta di terze parti nelle loro attività per gestire efficacemente i livelli di inventario e mantenere un posizionamento competitivo sul mercato digitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di trattore: leadership nel settore utility in un momento di forte crescita delle colture a filari
I trattori compatti/utility hanno rappresentato il 47.05% del fatturato del segmento nel 2025, a dimostrazione della loro versatilità in diverse applicazioni. I trattori sub-compatti sono efficaci per la manutenzione delle aziende agricole, mentre i modelli specifici per i frutteti si muovono tra i filari stretti senza danneggiare la chioma degli alberi. Si prevede che i trattori per colture a filari cresceranno a un CAGR del 7.36%, trainati dai sistemi di sterzo di precisione e dall'adozione della tecnologia a velocità variabile. L'ampia gamma di componenti elettronici di questi trattori ha creato un mercato dell'usato segmentato in cui la cronologia operativa delle attrezzature tramite telematica è essenziale. Gli agricoltori che implementano pratiche basate sui dati preferiscono i trattori per colture a filari con compatibilità ISOBUS, contribuendo all'aumento dei volumi di vendita e alla stabilità dei prezzi.
Analisi geografica
Mercato dei trattori usati in Asia-Pacifico e Africa
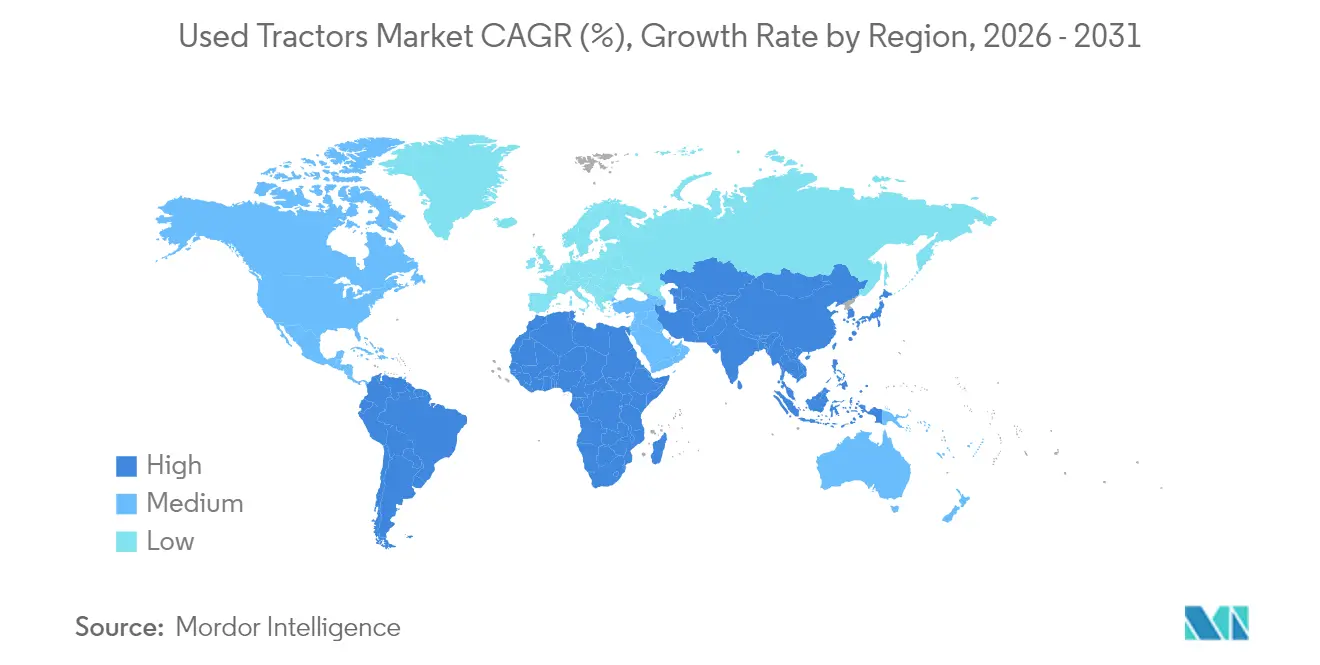
L'area Asia-Pacifico detiene la quota di mercato maggiore, con il 45.02% nel 2025, e si prevede che crescerà a un CAGR dell'7.92% nel periodo 2026-2031. L'India rappresenta il 36% delle immatricolazioni globali di trattori, fornendo una fonte sostanziale di attrezzature usate. Produttori nazionali come Mahindra producono oltre 150,000 unità all'anno, con le scorte in eccesso esportate in Africa attraverso canali di distribuzione consolidati. Le iniziative di meccanizzazione e i sussidi governativi della Cina aumentano la domanda di importazioni di usato di qualità, mentre l'invecchiamento della forza lavoro agricola giapponese genera un regolare ricambio di macchinari. Sebbene l'accessibilità ai finanziamenti vari a seconda della regione, le piattaforme di prestito digitale stanno migliorando l'accesso al credito per i piccoli agricoltori, espandendo il mercato dei trattori usati.
Mercato dei trattori usati in Nord America
Il Nord America mantiene una presenza significativa sul mercato grazie agli elevati tassi di meccanizzazione, alla stabilità finanziaria delle attività agricole e ai sistemi di finanziamento sviluppati dai concessionari. Il segmento canadese dei trattori a trazione integrale rimane forte nonostante la generale moderazione del mercato, a dimostrazione di investimenti sostenuti nell'espansione agricola. La crescente meccanizzazione e il crescente flusso di attrezzature provenienti dai concessionari statunitensi in Messico creano nuove opportunità di mercato nonostante i diversi quadri finanziari.
Mercato europeo dei trattori usati
L'Europa mantiene una solida posizione di mercato, con le immatricolazioni di trattori che raggiungeranno le 230,000 unità nel 2024, segnando il picco decennale. Germania e Francia continuano a essere i mercati principali, mentre Italia e Polonia registrano una crescita a due cifre trainata dai finanziamenti per la modernizzazione della Politica Agricola Comune (PAC). Le normative dell'Unione Europea sull'economia circolare, che privilegiano la riparazione rispetto alla sostituzione, supportano l'adozione di trattori usati certificati (CPO), in particolare per le attrezzature di ultima generazione conformi alla normativa Tier V.
Panorama competitivo
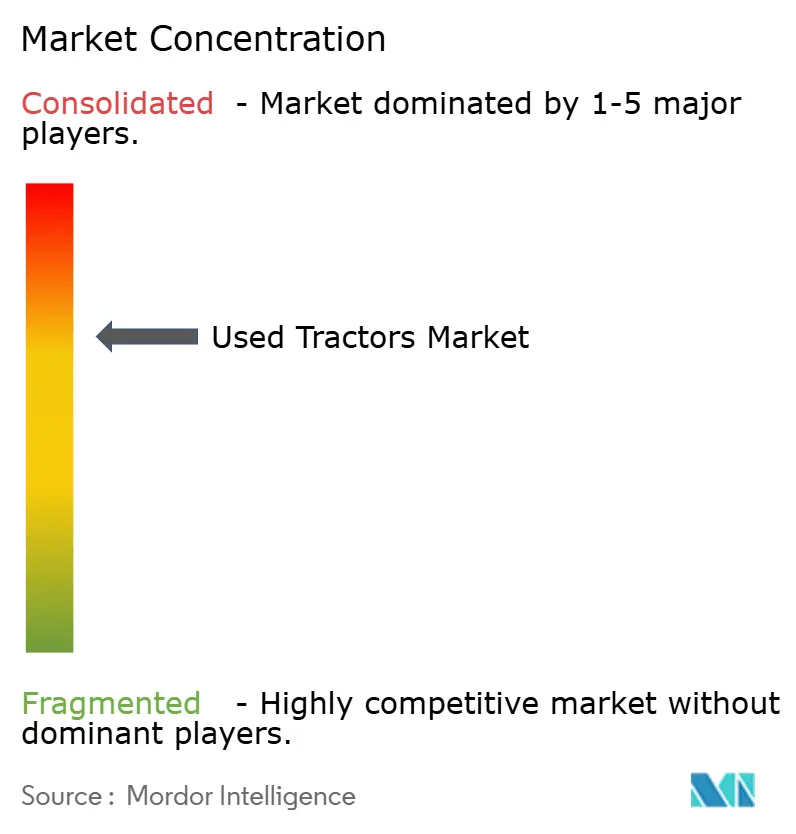
Il mercato mostra un moderato consolidamento, con Deere & Company, CNH Industrial NV e AGCO Corporation che detengono una quota di mercato complessiva del 41.5% nel 2024. John Deere implementa un modello completo del ciclo di vita che integra permute, ricondizionamento in fabbrica ed estensioni di garanzia per fidelizzare i clienti. CNH Industrial NV si avvale della sua ampia rete di concessionari Case IH e New Holland per garantire la restituzione dei veicoli in leasing per i programmi di usato certificato (CPO). AGCO Corporation incrementa il valore residuo attraverso abbonamenti telematici estesi per le sue linee di prodotti Fendt e Massey Ferguson, generando ricavi derivanti da servizi basati sui dati. Queste tre aziende hanno gestito il 58% del volume di CPO nel 2024.
Piattaforme online come BigIron Auctions e TractorHouse aumentano la trasparenza del mercato fornendo agli acquirenti informazioni sui prezzi in tempo reale. Le aziende di ricondizionamento indipendenti servono aree con una presenza limitata di concessionari OEM accedendo ai componenti attraverso reti globali di recupero. I fornitori di tecnologia, in particolare AGCO Corporation con il suo sistema di retrofit autonomo OutRun 2025, introducono nuove funzionalità nelle flotte esistenti, aumentando la longevità delle attrezzature e mantenendo il valore di rivendita.
La concorrenza di mercato si concentra sull'assistenza post-vendita, sulle opzioni di finanziamento e sulle capacità di integrazione software, che vanno oltre le specifiche meccaniche. I produttori che offrono aggiornamenti over-the-air e sistemi di condivisione dati in formato aperto sono ben posizionati per conquistare quote di mercato significative nel segmento dei trattori usati.
Leader del settore trattori usati
Deere & Company
CNH Industrial NV
Società AGCO
Mahindra & Mahindra Ltd.
Società Kubota
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Deere & Company impegna 20 miliardi di dollari per espandere la capacità produttiva statunitense di trattori ad alta potenza 9RX, una mossa che probabilmente aumenterà la fornitura secondaria delle precedenti unità della serie 9R.
- Marzo 2025: AGCO Corporation lancia i kit di retrofit per veicoli autonomi OutRun, che offrono un funzionamento senza conducente basato su abbonamento per flotte di marchi misti.
- Agosto 2024: AGCO ha lanciato quattro modelli Fendt 600 Vario (149–209 CV) destinati alle aziende agricole miste che cercano potenza di fascia media con comfort premium
- Luglio 2024: Mahindra & Mahindra Ltd. ha registrato un aumento del 6% su base annua nelle vendite di trattori sul mercato interno a giugno, raggiungendo le 45,888 unità, mentre le esportazioni sono cresciute del 28%, raggiungendo le 1,431 unità.
Ambito e metodologia
Un trattore è un veicolo agricolo utilizzato per trainare macchinari agricoli e fornire l'energia necessaria al funzionamento dei macchinari. In questo rapporto, "trattori usati" si riferisce a quelli precedentemente posseduti da privati e successivamente rivenduti. Per questo rapporto, sono stati presi in considerazione trattori usati/di seconda mano utilizzati in operazioni agricole in agricoltura. Il rapporto non copre altri macchinari agricoli e accessori del trattore. I trattori utilizzati per scopi industriali e di costruzione sono anch'essi esclusi dallo studio.
Il rapporto copre il mercato globale dei trattori usati ed è segmentato per potenza (inferiore a 40 CV, 40 CV - 100 CV e superiore a 100 CV) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre dimensioni di mercato e previsioni per tutti i segmenti sopra indicati in termini di valore (USD).
| Sotto i 40 CV |
| 40-100 CV |
| Sopra i 100 HP |
| Trazione a 2 ruote motrici (2WD) |
| Trazione a 4 ruote motrici (4WD) |
| Franchising e rivenditori indipendenti |
| Aste fisiche/all'ingrosso |
| Market online |
| Vendita di noleggio e restituzione in leasing |
| Trattori compatti/utilitari |
| Trattori a file |
| Trattori per frutteto e vigneto |
| Trattori da giardino/sub-compatti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Turchia |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per cavalli | Sotto i 40 CV | |
| 40-100 CV | ||
| Sopra i 100 HP | ||
| Per tipo di unità | Trazione a 2 ruote motrici (2WD) | |
| Trazione a 4 ruote motrici (4WD) | ||
| Per canale di vendita | Franchising e rivenditori indipendenti | |
| Aste fisiche/all'ingrosso | ||
| Market online | ||
| Vendita di noleggio e restituzione in leasing | ||
| Per tipo di trattore | Trattori compatti/utilitari | |
| Trattori a file | ||
| Trattori per frutteto e vigneto | ||
| Trattori da giardino/sub-compatti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Turchia | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei trattori usati?
Il mercato dei trattori usati valeva 40.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 53.24 miliardi di dollari entro il 2031.
Quale segmento di potenza è leader di mercato?
I trattori con potenza inferiore a 40 CV sono in testa con una quota di fatturato del 43.88%, mentre i modelli con potenza superiore a 100 CV crescono più rapidamente con un CAGR del 7.15%.
In che modo le piattaforme digitali influenzano le vendite di trattori usati?
Le aste online gestiscono la maggior parte delle transazioni relative alle attrezzature secondarie, ampliando la portata degli acquirenti e migliorando la trasparenza dei prezzi.
Quale ruolo svolgono i programmi di auto usate certificate?
I programmi CPO aumentano la fiducia degli acquirenti tramite ispezioni multi-punto e copertura di garanzia, prevedendo premi di prezzo del 15-20% rispetto alle unità non certificate.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico registra il tasso di crescita più elevato, trainato dall'ampia flotta di trattori dell'India, dalla spinta alla meccanizzazione della Cina e dal miglioramento dell'accesso al credito per i piccoli agricoltori.
In che modo gli incentivi della Sezione 179 incidono sugli acquisti?
Gli acquirenti statunitensi possono detrarre fino a 1.25 milioni di USD sulle attrezzature idonee, riducendo i costi netti e accelerando i cicli di sostituzione, compresi i beni usati.


