

Dimensioni e quota del mercato delle attrezzature edili usate
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
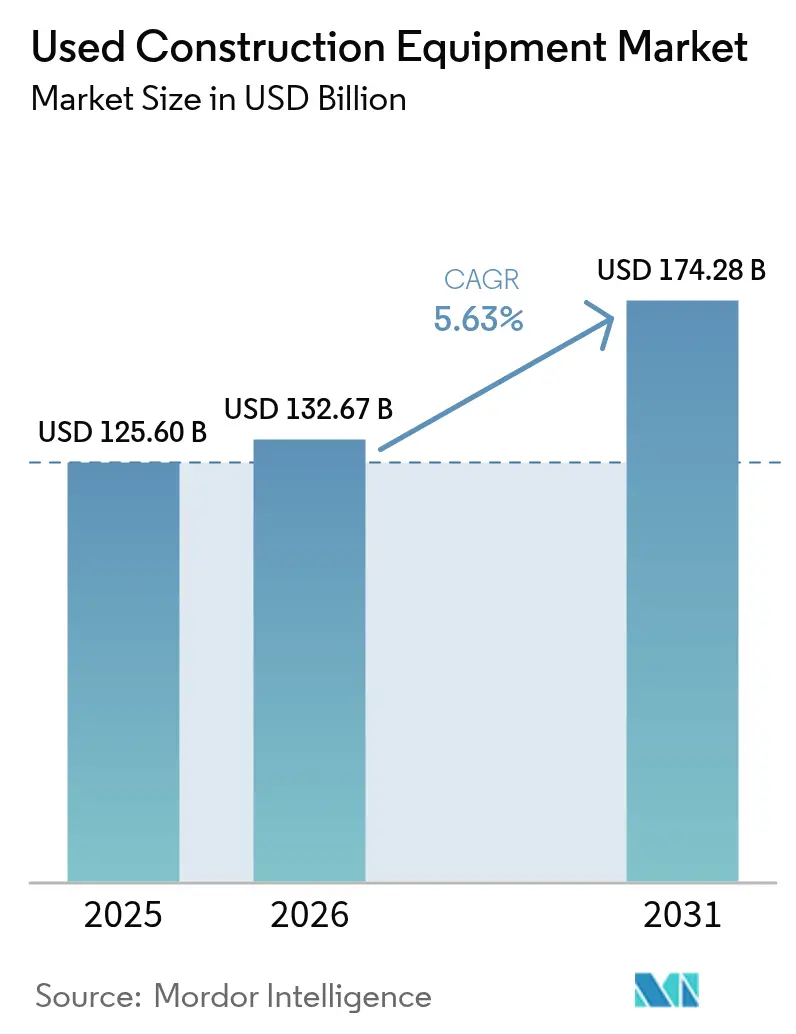
| Dimensione del mercato (2026) | 132.67 miliardo di dollari |
| Dimensione del mercato (2031) | 174.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.63% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
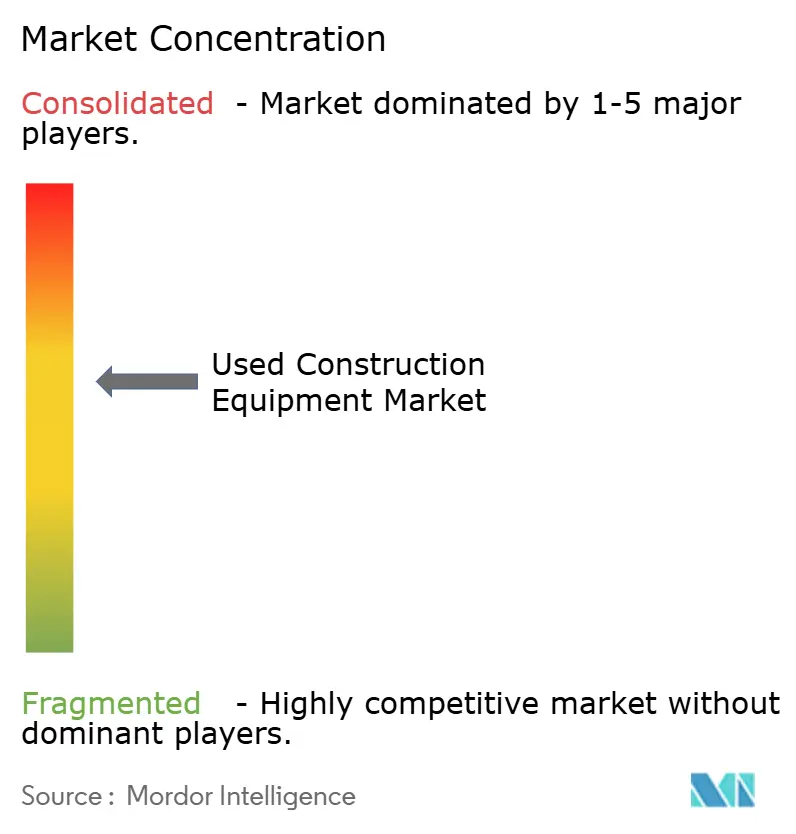
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature edili usate di Mordor Intelligence
Si stima che il mercato delle macchine edili usate nel 2026 raggiungerà i 132.67 miliardi di dollari, in crescita rispetto ai 125.60 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 174.28 miliardi di dollari, con un CAGR del 5.63% nel periodo 2026-2031. Le solide infrastrutture nell'area Asia-Pacifico, l'accelerazione dei valori residui e le interruzioni della catena di fornitura che prolungano i tempi di consegna delle attrezzature originali stanno ricalibrando le decisioni di acquisto verso asset immediatamente disponibili. Gli operatori di flotte, sia nelle regioni mature che in quelle emergenti, ora considerano le macchine usate come capacità di base, comprimendo le tradizionali finestre di sostituzione e rimodellando i modelli di valore residuo. Il crescente divario tra le date di inizio dei progetti e la consegna delle nuove attrezzature sta inoltre stimolando i flussi transfrontalieri, con i concessionari che trasferiscono le scorte da regioni a crescita più lenta a regioni a crescita più rapida per sfruttare i differenziali di prezzo. Nel frattempo, i mandati di elettrificazione nei centri urbani stanno creando due curve di valore distinte, in cui le unità elettriche conformi ottengono premi, mentre le macchine diesel più vecchie mantengono la domanda in territori senza restrizioni.
Punti chiave del rapporto
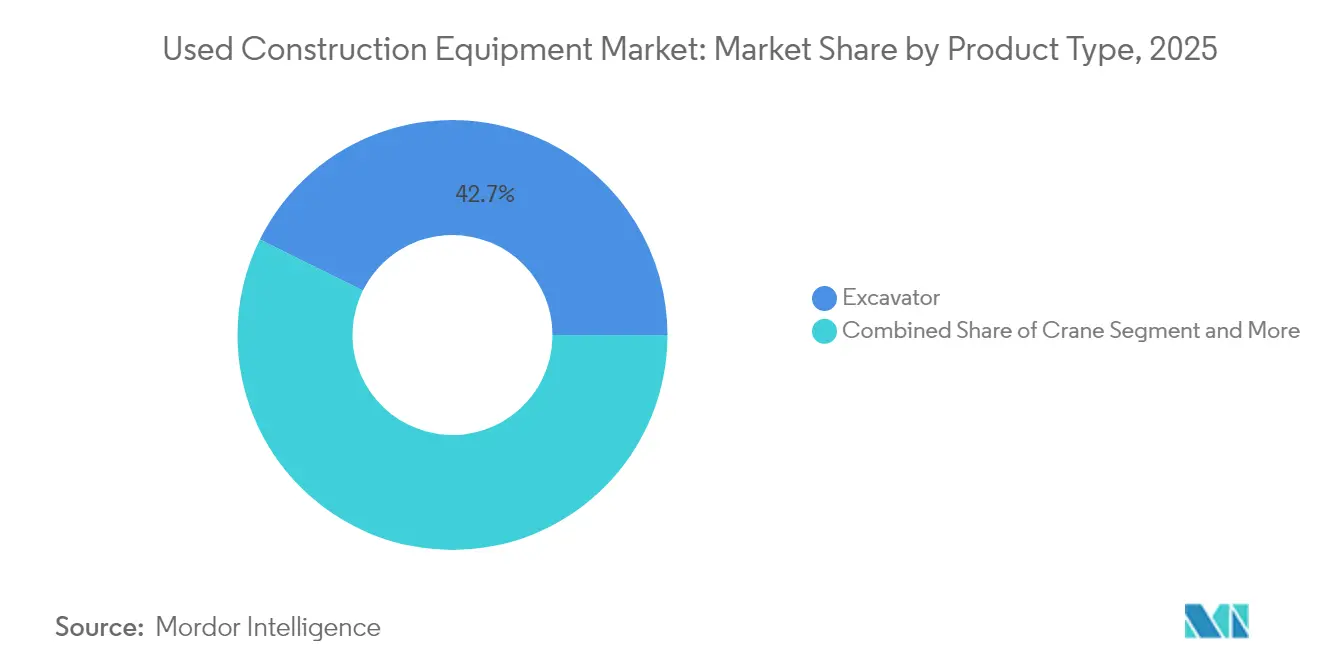
- Per tipologia di prodotto, nel 2025 gli escavatori detenevano il 42.68% della quota di mercato delle attrezzature edili usate; le gru hanno registrato il CAGR più alto, pari al 6.42%, previsto fino al 2031.
- Per tipologia di propulsione, i motori a combustione interna hanno dominato con una quota di mercato del 90.92% delle attrezzature edili usate nel 2025, mentre i propulsori elettrici sono in espansione con un CAGR dell'8.08% entro il 2031.
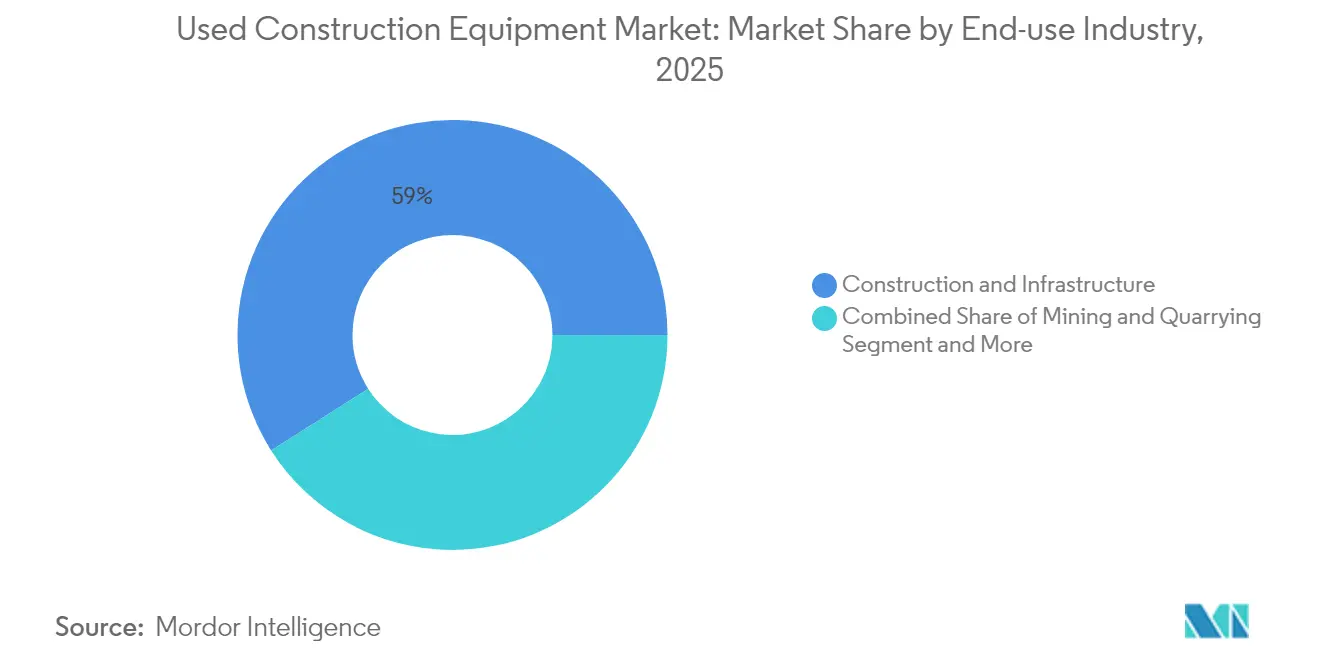
- Per quanto riguarda l'uso finale, nel 2025 l'edilizia e le infrastrutture rappresentavano il 59.02% della quota di mercato delle attrezzature edili usate e continuano a registrare un CAGR del 6.15% fino al 2031.
- Per canale di vendita, nel 2025 i concessionari e i broker detenevano una quota di mercato del 53.78% delle attrezzature edili usate; le piattaforme d'asta hanno registrato la previsione di CAGR più alta, pari al 7.03% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha detenuto il 47.62% della quota di mercato delle attrezzature edili usate nel 2025 e guida la crescita con un CAGR del 6.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle attrezzature edili usate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rinnovi della flotta guidati dalla catena di fornitura | + 1.2% | Globale con impatto massimo in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Stimolo infrastrutturale nei mercati emergenti | + 1.1% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Sud America | A lungo termine (≥ 4 anni) |
| Aumento del ROI dei valori residui di rivendita | + 0.9% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Mandati di elettrificazione per i cantieri urbani | + 0.8% | Europa e alcune città del Nord America, espandendosi a livello globale | A lungo termine (≥ 4 anni) |
| Piattaforme d'asta per la digitalizzazione rapida | + 0.7% | Globale con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Programmi di riacquisto e certificazione OEM | + 0.6% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rinnovi della flotta guidati dalla catena di fornitura
I tempi di consegna OEM, che si estendono per 12-18 mesi, hanno trasformato i beni usati in soluzioni ponte che spesso diventano componenti permanenti della flotta. Gli appaltatori ora pagano premi elevati rispetto ai benchmark di valutazione pre-2024 per la consegna immediata, in particolare nelle categorie specialistiche in cui la produzione di fabbrica rimane limitata. La domanda non segue più i cicli economici tradizionali, ma dipende invece dalle date di inizio dei lavori, creando una spinta strutturale che sostiene il mercato delle attrezzature edili usate nel breve termine. I concessionari segnalano che i modelli standardizzati come gli escavatori da 20 a 30 tonnellate e le pale gommate di medie dimensioni registrano le transazioni più rapide, perché la disponibilità dei ricambi e la familiarità degli operatori riducono il rischio di adozione. La dinamica è particolarmente intensa in Nord America e nella regione Asia-Pacifico, dove i mega-progetti si sovrappongono alla carenza di alloggi. Queste condizioni sostengono prezzi superiori al trend e incoraggiano i gestori di flotte a tutelare la disponibilità futura bloccando in anticipo la capacità del mercato secondario.
Stimoli infrastrutturali nei mercati emergenti
I governi dell'Asia-Pacifico necessitano di circa 43 trilioni di dollari in spese in conto capitale entro il 2035, con il National Infrastructure Pipeline dell'India da 1.4 trilioni di dollari e i piani di rinnovamento urbano della Cina come esempi principali [1] "Meeting Asia's Infrastructure Needs", Asian Development Bank, adb.org . La produzione interna non può coprire completamente la domanda a breve termine di attrezzature standardizzate, quindi le importazioni di macchinari di 3-5 anni colmano il divario. I rivenditori in Giappone, Europa e Nord America spediscono sempre più unità conformi in India, Indonesia e Filippine, creando un aumento dei flussi transfrontalieri dal 2024. L'arbitraggio sui prezzi si riduce man mano che gli acquirenti nei mercati emergenti ottengono visibilità in tempo reale sugli elenchi globali, costringendo i venditori ad allineare i prezzi richiesti ai parametri di riferimento internazionali. I governi spesso danno priorità alla velocità del progetto rispetto all'età delle attrezzature, rendendo accettabili macchinari poco usati purché vengano rispettate le soglie di affidabilità.
L'aumento dei valori residui guida il ROI della rivendita
Le curve di ammortamento tipiche si sono contratte in modo significativo, trasformando lo smaltimento da un centro di costo in una fonte di profitto per molti proprietari. Il potenziale di rivendita sta modificando le strutture di leasing, con la durata ridotta a tre anni, in modo che le flotte possano ottenere valori di uscita più elevati. Gli acquirenti stanno scegliendo marchi e configurazioni con le migliori prestazioni sul mercato secondario, spostando la leva negoziale verso gli OEM che pubblicano garanzie di riacquisto trasparenti. Le piccole imprese edili ne traggono vantaggio poiché posizioni di permuta più solide aprono l'accesso a macchine di fascia superiore che un tempo erano al di fuori del loro budget. Il circolo vizioso di offerta limitata e prezzi elevati rafforza l'apprezzamento degli asset, attirando ulteriormente capitali nel mercato delle macchine edili usate.
Mandati di elettrificazione per i cantieri urbani
La Zona a basse emissioni per macchinari mobili non stradali di Londra e gli impegni delle città norvegesi per cantieri edili a zero emissioni stanno spingendo le macchine elettriche in territorio premium, spesso al di sopra delle equivalenti diesel [2] “Non-Road Mobile Machinery Low Emission Zone,” Transport for London, tfl.gov.uk. Gli appaltatori si aggiudicano i lavori in parte in base alla conformità alle emissioni, traducendo le tempistiche normative in una domanda tangibile di attrezzature. Poiché la produzione di macchine elettriche OEM rimane limitata, i primi ad adottarle godono di premi di scarsità nei mercati della rivendita. Le flotte diesel parallele dominano ancora le attività rurali e pesanti, quindi le curve di valore si biforcano in base alla geografia piuttosto che alla sola tecnologia. I miglioramenti delle batterie stanno riducendo il divario prestazionale, tuttavia il costo totale di proprietà favorisce già le macchine elettriche nei progetti urbani a basso utilizzo dove il consumo di diesel a vuoto e i costi di retrofit obbligatori erodono i margini.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli volatili dei prezzi delle attrezzature usate | -0.8% | Globale, le oscillazioni più elevate sono nelle regioni dipendenti dalle materie prime | A breve termine (≤ 2 anni) |
| Rigidità finanziaria per i beni più vecchi | -0.6% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Incertezza normativa sui retrofit dei motori | -0.5% | Europa e Nord America, estendendosi all'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Standard di qualità di ispezione frammentati | -0.4% | Globale con applicazione non uniforme | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cicli volatili dei prezzi delle attrezzature usate
Le oscillazioni trimestrali ostacolano le decisioni di finanziamento e dismissione, in particolare per le attrezzature orientate all'attività mineraria che seguono i supercicli delle materie prime. In periodi di recessione, il valore dei camion da trasporto e dei grandi caricatori può dimezzarsi entro 12 mesi, prima di riprendersi con la ripresa dei prezzi dei metalli. I piccoli appaltatori senza flotte diversificate affrontano tensioni di bilancio, a volte ritardando gli acquisti fino a quando la volatilità non si attenua, il che comprime la liquidità e amplifica ulteriori cali dei prezzi. Anche i flussi di cassa meno prevedibili scoraggiano i finanziatori, restringendo il credito proprio quando gli acquirenti hanno più bisogno di finanziamenti per capitalizzare sulle scorte scontate.
Rigidità finanziaria per attività con durata superiore a 8 anni
Le banche stanno ritirando i prestiti su macchinari con più di otto anni di età perché aumenta la probabilità di insolvenza e i valori residui diventano difficili da modellare. Gli spread sui tassi di interesse si ampliano e il rapporto prestito/valore diminuisce significativamente, spingendo molte transazioni verso la liquidità. Le flotte di noleggio più grandi possono assorbire i costi, ma i piccoli operatori si ritrovano esclusi dall'acquisto di apparecchiature di qualità a fine vita. Le piattaforme peer-to-peer e i titoli garantiti da attività offrono un sollievo parziale, ma la loro portata è ancora limitata e la copertura geografica non uniforme. Il divario di finanziamento pone un limite pratico alla liquidità del mercato secondario per i macchinari obsoleti, attenuando il potenziale di crescita totale.
Analisi del segmento
Per tipo di prodotto: gli escavatori guidano mentre le gru accelerano
Nel 2025, gli escavatori rappresentavano il 42.68% del mercato delle attrezzature edili usate, grazie alla loro versatilità nelle attività di preparazione del sito, scavo di trincee e demolizione. La facilità di accesso ai ricambi e la familiarità degli operatori riducono i tempi di fermo e favoriscono un elevato assorbimento da parte delle flotte a noleggio. La liquidità della categoria attrae sia investitori istituzionali che piccole imprese, mantenendo un fatturato sostenuto anche durante i rallentamenti stagionali. Le gru stanno crescendo a un CAGR del 6.42% fino al 2031, poiché la densificazione urbana alimenta la domanda di soluzioni di sollevamento ad alto sbraccio. Gli slot di produzione OEM ristretti per gru a torre e cingolate amplificano il premio per le unità di ultima generazione con registri di manutenzione accurati. I venditori possono quindi ottenere margini superiori alla media e gli acquirenti li accettano perché le alternative a noleggio sono scarse durante i cicli di punta dell'edilizia. Le attrezzature e gli strumenti per la movimentazione dei materiali aggiungono flessibilità modulare, incoraggiando le imprese a ottimizzare le flotte in base a carri portanti e utensili specializzati piuttosto che a più macchine dedicate. Questo approccio modulare rafforza l'assorbimento dei sistemi di attacco rapido che accelerano i cambi di cantiere.
L'aumento degli standard di sicurezza sta inoltre indirizzando l'attenzione verso modelli telematici che registrano cicli di lavoro e sovraccarichi. Le unità con cronologie elettroniche complete operano più velocemente e con valori più elevati, soprattutto in Europa, dove la conformità alle normative è rigorosa. Nel frattempo, i layout di controllo standardizzati tra i principali marchi facilitano la formazione incrociata, consentendo alle flotte miste di riassegnare gli operatori senza penalizzare la produttività. Questa capacità rafforza la leadership degli escavatori, mentre il sollevamento specializzato continua a distinguere le gru come la nicchia in più rapida crescita nel mercato delle macchine edili usate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di guida: il predominio dei motori a combustione interna si scontra con la rivoluzione elettrica
I motori a combustione interna continueranno a detenere il 90.92% della quota di mercato delle macchine edili usate nel 2025, grazie a una densità energetica senza pari e alla diffusione capillare delle infrastrutture diesel. Le attività di movimento terra pesanti in progetti minerari e oleodotti remoti manterranno il diesel indispensabile anche oltre l'orizzonte di previsione. Tuttavia, le macchine elettriche mostrano un CAGR dell'8.08% e sono già fondamentali nei centri urbani con limiti di decibel e budget di carbonio. Persistono premi del 20-30% per le unità conformi, poiché l'offerta è limitata e la curva di apprendimento per la manutenzione è ripida. Le flotte che sfruttano i turni di notte in aree a emissioni controllate riscontrano costi operativi totali inferiori per i veicoli elettrici, in particolare quando le aziende di servizi locali offrono ricariche scontate fuori orario di punta.
I sistemi ibridi si stanno ritagliando uno spazio ristretto ma resiliente, soprattutto su attrezzature con cicli di lavoro variabili, come i sollevatori telescopici che rimangono a lungo inattivi. Le trasmissioni diesel-elettriche riducono il consumo di carburante e ritardano i programmi di sostituzione delle batterie, bilanciando i costi di capitale con i risparmi operativi. Tuttavia, il premio tecnologico si riduce con il continuo calo dei prezzi delle batterie. Per ora, il predominio dei motori a combustione interna conferisce al mercato delle macchine edili usate una profondità e una stabilità di valore essenziali, mentre la crescita nelle zone a zero emissioni getta le basi per un passaggio graduale ma irreversibile all'elettrico.
Per settore di utilizzo finale: edilizia e infrastrutture guidano la domanda
Le applicazioni per l'edilizia e le infrastrutture hanno controllato il 59.02% della quota di mercato delle attrezzature edili usate nel 2025 e si prevede che cresceranno a un CAGR del 6.15%, poiché i governi perseguono la riduzione degli arretrati nei settori dei trasporti, dell'energia e dell'edilizia abitativa. I megaprogetti comprimono i tempi di consegna dei progetti, costringendo gli appaltatori a reperire unità pronte per l'uso piuttosto che attendere lunghi cicli di produzione su ordinazione. L'attività estrattiva presenta un volume di carico di base stabile per i camion da trasporto di classe ultra e i grandi bulldozer, il cui valore secondario è fortemente correlato ai prezzi delle materie prime. L'agricoltura e la silvicoltura creano flussi commerciali stagionali che mantengono la ciclicità delle scorte, sebbene i volumi rimangano ridotti rispetto alle infrastrutture.
L'espansione dei magazzini per l'e-commerce sta stimolando la costruzione di impianti industriali che integrano l'automazione della movimentazione dei materiali, stimolando la domanda trasversale di caricatori compatti e sollevatori telescopici. Gli appaltatori ora ridistribuiscono le attrezzature tra i vari segmenti per massimizzarne l'utilizzo: un escavatore potrebbe scavare un drenaggio in un sito infrastrutturale in primavera e successivamente caricare aggregati in una cava. Tale versatilità aumenta la fungibilità, favorendo la liquidità e mantenendo stabili i prezzi minimi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: i concessionari dominano mentre le aste si digitalizzano
Le reti di concessionari e broker hanno mantenuto una quota di mercato del 53.78% delle attrezzature edili usate nel 2025, combinando pacchetti di ispezione, garanzia e finanziamento che riducono i rischi delle transazioni. Eccellono nelle categorie pesanti o specializzate, dove l'assistenza tecnica post-vendita è fondamentale. Le aste online e fisiche si stanno espandendo a un CAGR del 7.03%, poiché le offerte globali ampliano il bacino di clienti e riducono le commissioni. Cataloghi digitali, ispezioni con realtà aumentata e servizi di deposito a garanzia rassicurano gli acquirenti internazionali, facilitando l'importazione di attrezzature da regioni con surplus.
Le filiali dell'usato certificate OEM sovrappongono il panorama delle aste dei concessionari con un livello di garanzia personalizzato. Premi del 10-15% sono comuni, eppure gli acquirenti spesso li accettano perché garanzie e vincoli finanziari semplificano l'approvvigionamento. Le dismissioni delle flotte a noleggio alimentano tutti i canali e la loro cronologia di manutenzione ben documentata mantiene elevati i tassi di liquidazione. Col tempo, la scelta del canale si sta trasformando in una decisione di portafoglio: le flotte combinano acquisti presso i concessionari per i veicoli critici, acquisizioni tramite aste per acquisti opportunistici e programmi OEM per le implementazioni sensibili alle garanzie.
Analisi geografica
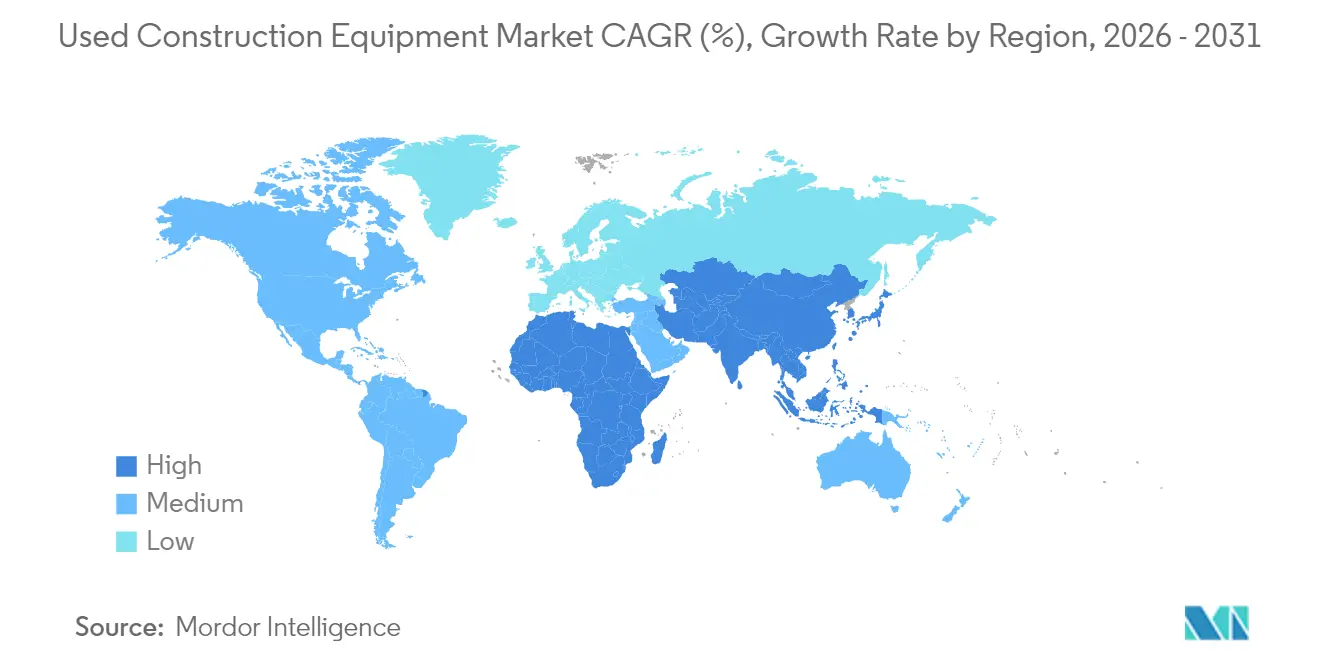
L'area Asia-Pacifico deteneva il 47.62% della quota di mercato delle attrezzature edili usate nel 2025 e crescerà a un CAGR del 6.74% fino al 2031, con l'accelerazione della spesa da parte di India, Cina e paesi del Sud-Est asiatico in corridoi di trasporto, energie rinnovabili e edilizia. Il National Infrastructure Pipeline dell'India e le politiche di riqualificazione urbana della Cina favoriscono un assorbimento sostenuto delle macchine, sovraccaricando la capacità produttiva degli OEM locali e stimolando le importazioni da Giappone, Europa e Nord America. I tempi di transito delle attrezzature si riducono grazie agli investimenti nella logistica marittima regionale, consentendo arrivi just-in-time in linea con i programmi di mobilitazione dei progetti.
La crescita del Nord America è sostenuta da un ecosistema maturo del mercato secondario e da stanziamenti costanti per lavori pubblici negli Stati Uniti. I programmi di riacquisto OEM sono più avanzati qui, consentendo agli appaltatori di ruotare le flotte ogni tre o quattro anni senza subire forti svalutazioni. L'aumento dei progetti di risorse in Canada ha incrementato la domanda di attrezzature forestali e oleodotti specializzate, aumentando ulteriormente la liquidità nel commercio transfrontaliero. L'Europa presenta volumi moderati ma valori unitari elevati, trainati da rigorosi quadri normativi sulle emissioni che aumentano il prezzo delle macchine conformi allo Stage V. I valori residui rimangono elevati in parte perché i programmi di rimborso in Germania e nei paesi nordici sovvenzionano l'adozione di attrezzature più pulite. Miniescavatori elettrici e pale gommate compatte sono rappresentati in modo sproporzionato nelle vendite di rivendita europee grazie alla densità dei mercati urbani e alla rapida adozione delle normative.
Il Medio Oriente e l'Africa stanno emergendo come punti caldi, in particolare i paesi del Consiglio di Cooperazione del Golfo che bilanciano la diversificazione delle entrate petrolifere con ambiziosi programmi di costruzione. Megaprogetti come NEOM in Arabia Saudita richiedono flotte immediate, favorendo l'importazione di macchinari affidabili di ultima generazione. L'espansione mineraria dell'Africa subsahariana sostiene la domanda di diverse attrezzature per l'edilizia, sebbene il rischio politico e la logistica limitino ancora una più ampia profondità del mercato. Il Sud America rispecchia i cicli delle materie prime; Brasile e Cile acquistano massicciamente durante le fasi di crescita del rame e del minerale di ferro, per poi rallentare durante le fasi di recessione, iniettando volatilità ma anche opportunità di arbitraggio nei flussi globali.
Panorama normativo
La regolamentazione del mercato delle macchine edili usate si concentra sulla conformità alle normative sulle emissioni dei motori non stradali e sulle regole di accesso al mercato che influenzano gli scambi transfrontalieri. Negli Stati Uniti, le normative EPA sui motori diesel non stradali (inclusi i requisiti Tier 4 Final ai sensi del 40 CFR Parte 1039) continuano a definire lo standard di conformità per molte macchine di recente produzione, supportando la liquidità di rivendita di queste unità. In Europa, lo Stage V rimane il principale punto di riferimento in materia di emissioni, influenzando il valore residuo e la circolazione di macchine conformi nei cantieri urbani regolamentati.
Oltre alle emissioni, l'omologazione e la politica commerciale stanno introducendo ulteriori punti decisionali per acquirenti e venditori. Il regolamento (UE) 2025/14, adottato nel dicembre 2024, stabilisce requisiti aggiornati per l'omologazione e la sorveglianza del mercato per i macchinari mobili non stradali che circolano su strade pubbliche, con la maggior parte delle disposizioni applicabili a partire dal 29 gennaio 2028. Ciò anticipa la pianificazione della documentazione e della conformità per i macchinari destinati alla circolazione su strada. Negli Stati Uniti, un proclama del giugno 2026 ha ridotto le tariffe previste dalla Sezione 232 dal 25% al 15% per specifiche attrezzature agricole, edili e industriali per il periodo dall'8 giugno 2026 al 31 dicembre 2027, a condizione che vengano rispettati i requisiti relativi al contenuto di metallo di origine statunitense, il che può modificare i costi di sbarco e le strategie di approvvigionamento per le attrezzature e i componenti commercializzati.
Analisi della catena del valore
La catena del valore si estende dai fornitori a monte di componenti e materiali (acciaio, strutture saldate, idraulica, elettronica) ai produttori di apparecchiature originali (OEM) come Caterpillar, Komatsu e Volvo Construction Equipment, per poi proseguire verso la rivendita a valle attraverso reti di concessionari e broker, dismissioni di flotte a noleggio, aziende di ricondizionamento indipendenti e piattaforme d'asta fisiche e online. Il valore delle transazioni di attrezzature usate è sempre più influenzato dai dati di assistenza e dai livelli di verifica, tra cui la cronologia telematica, le ispezioni standardizzate e i programmi di certificazione supportati dagli OEM che includono garanzie, assistenza ricambi e finanziamenti con l'asset.
Le limitazioni dell'offerta a monte e a metà della filiera continuano a influenzare i flussi del mercato secondario, allungando i tempi di consegna delle nuove apparecchiature e aumentando il valore delle macchine immediatamente disponibili. I report di settore del 2026 hanno inoltre evidenziato il rischio persistente per i sottogruppi ad alta intensità di acciaio e i componenti idraulici, con tempi di consegna per le saldature strutturali superiori a 12 settimane per una quota significativa di produttori, rafforzando la dipendenza dalle unità usate come soluzione temporanea. Anche le infrastrutture per l'economia circolare contribuiscono all'offerta, con Komatsu che segnala 22 siti di rigenerazione in 11 paesi (dati del 2024). Questa capacità di rigenerazione supporta la disponibilità dei componenti, migliorando la redditività e il tempo di attività delle flotte più vecchie scambiate tramite concessionari e aste.
Panorama competitivo
L'arena competitiva rimane moderatamente frammentata. I principali programmi di usato certificato allineati agli OEM e le più grandi case d'asta indipendenti detengono insieme una quota importante del valore delle transazioni globali, mentre la parte restante è suddivisa tra migliaia di concessionari e broker regionali. OEM come Caterpillar, Komatsu, Liebherr e XCMG stanno conquistando margini sul mercato secondario raggruppando garanzie, abbonamenti telematici e finanziamenti in un'unica fattura. I concessionari indipendenti rispondono specializzandosi in categorie di nicchia come le trivelle per fondazioni o le finitrici a casseforme scorrevoli, dove il coinvolgimento degli OEM è minore.
L'adozione della tecnologia è fondamentale. I principali attori implementano sensori IoT e analisi predittive che segnalano lo stato di salute delle macchine in tempo reale, attirando acquirenti che apprezzano le garanzie di uptime. L'acquisizione da parte di Komatsu di una società di analisi AI dota la sua rete di concessionari di dashboard di manutenzione predittiva che guidano le valutazioni di permuta, riducendo lo spread tra acquisto e vendita [3] “Komatsu Acquires Octodots Analytics,” Komatsu Ltd., komatsu.com . Hitachi collabora con start-up di accumulo di energia per modernizzare gli escavatori più vecchi con kit ibridi, creando percorsi di aggiornamento che estendono la vita utile delle risorse pur rispettando le normative locali sulle emissioni.
Le case d'asta investono massicciamente in infrastrutture cloud e alleanze logistiche globali per offrire soluzioni di esportazione complete che riducono i tempi di consegna da sei a tre settimane. I sistemi di gestione dei concessionari ora si integrano con le piattaforme online, offrendo ai venditori una visibilità immediata sui benchmark di prezzo globali e accelerando la rotazione delle scorte. La distribuzione incrociata di attrezzature su più canali massimizza la visibilità, ma intensifica anche la concorrenza sulla qualità del servizio, costringendo i clienti più lenti ad adottare soluzioni più innovative o a perdere quote di mercato.
Leader del settore delle attrezzature edili usate
Caterpillar Inc.
Komatsu Ltd.
Deere & Company
Volvo Construction Equipment
Hitachi Construction Machinery Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Caterpillar ha completato l'acquisizione di Skycatch, Inc., aggiungendo funzionalità di acquisizione e analisi di dati spaziali al proprio portafoglio di tecnologie per il settore minerario. L'acquisizione rafforza i flussi di lavoro digitali relativi a rilievi, produttività e pianificazione del sito, integrabili sia per le attrezzature nuove che per quelle usate. Aumenta inoltre il valore degli storici delle macchine connesse nei canali di rivendita e di ricondizionamento certificato, dove i dati verificati supportano le decisioni in materia di prezzi e finanziamenti.
- Gennaio 2025: JCB India ha firmato un protocollo d'intesa con Shriram Automall India Limited (SAMIL) per semplificare la rivendita di macchine JCB usate attraverso il marketplace "phygital" di SAMIL. L'accordo amplia l'accesso del produttore alle infrastrutture di aste e remarketing, migliorando la liquidità e la determinazione del prezzo per i beni JCB. Inoltre, rafforza i percorsi di rivendita strutturati, fungendo da leva nelle decisioni di rotazione della flotta per appaltatori e società di noleggio.
- Dicembre 2024: XCMG Machinery ha lanciato il marchio XCMG Certified Used Equipment per organizzare la rivendita di attrezzature usate certificate in base alla gestione del ciclo di vita. Il programma formalizza le pratiche di ispezione, ricondizionamento e documentazione che contribuiscono a ridurre i rischi delle transazioni per gli acquirenti, compresi quelli transfrontalieri. Inoltre, esercita una pressione competitiva sui rivenditori indipendenti e sulle piattaforme d'asta affinché offrano livelli di garanzia, verifica e assistenza post-vendita paragonabili.
Ambito del rapporto sul mercato globale delle attrezzature edili usate
Le macchine da costruzione pesanti usate, appositamente progettate per l'esecuzione di lavori di costruzione, più comunemente operazioni di movimento terra, sono indicate come macchine da costruzione usate.
Il mercato delle attrezzature da costruzione usate è segmentato per tipo di prodotto (gru, sollevatore telescopico, escavatore, attrezzatura per la movimentazione dei materiali, caricatore e terna e altri), per tipo di guida (motore a combustione interna, elettrico e ibrido) e per area geografica (Nord America , Europa, Asia-Pacifico e Resto del mondo). Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Gru |
| Movimentatore telescopico |
| Scavatrice |
| Movimentazione dei materiali |
| Caricatore e terna |
| Allegati e altri |
| Motore a combustione interna |
| Elettrico |
| IBRIDO |
| Costruzioni e Infrastrutture |
| Miniere e cave |
| Agricoltura e silvicoltura |
| Industriale e Magazzinaggio |
| Rivenditore / Broker |
| Asta (fisica e online) |
| Smaltimento della flotta a noleggio |
| Usato certificato OEM diretto |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Spagna | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Gru | |
| Movimentatore telescopico | ||
| Scavatrice | ||
| Movimentazione dei materiali | ||
| Caricatore e terna | ||
| Allegati e altri | ||
| Per tipo di unità | Motore a combustione interna | |
| Elettrico | ||
| IBRIDO | ||
| Per settore di uso finale | Costruzioni e Infrastrutture | |
| Miniere e cave | ||
| Agricoltura e silvicoltura | ||
| Industriale e Magazzinaggio | ||
| Per canale di vendita | Rivenditore / Broker | |
| Asta (fisica e online) | ||
| Smaltimento della flotta a noleggio | ||
| Usato certificato OEM diretto | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la domanda di macchinari usati nella regione Asia-Pacifico?
La domanda nell'area Asia-Pacifico sta crescendo a un CAGR del 6.74% fino al 2031, sostenuta da megaprogetti infrastrutturali che necessitano di flotte immediatamente dispiegabili.
Quale categoria di apparecchiature detiene la quota maggiore del valore di rivendita globale?
Gli escavatori sono in testa con il 42.68% delle transazioni mondiali grazie alla loro versatilità e al solido supporto dei concessionari.
Perché i valori residui aumentano invece di diminuire?
La scarsa fornitura OEM, i tempi di consegna più lunghi e l'elevata urgenza del progetto hanno fatto sì che i residui quinquennali raggiungessero circa il 50% dei prezzi di listino originali, rendendo redditizia la cessione.
In che modo le norme sulle emissioni influenzano le decisioni di acquisto?
Gli obblighi urbani in materia di emissioni zero spingono gli acquirenti verso unità elettriche o conformi allo Stage V, che possono richiedere un sovrapprezzo del 20-30% rispetto alle apparecchiature diesel convenzionali.


