

Dimensioni e quota del mercato dei prestiti immobiliari negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.42 trilioni di dollari |
| Dimensione del mercato (2031) | 3.17 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.56% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mutui immobiliari negli Stati Uniti a cura di Mordor Intelligence
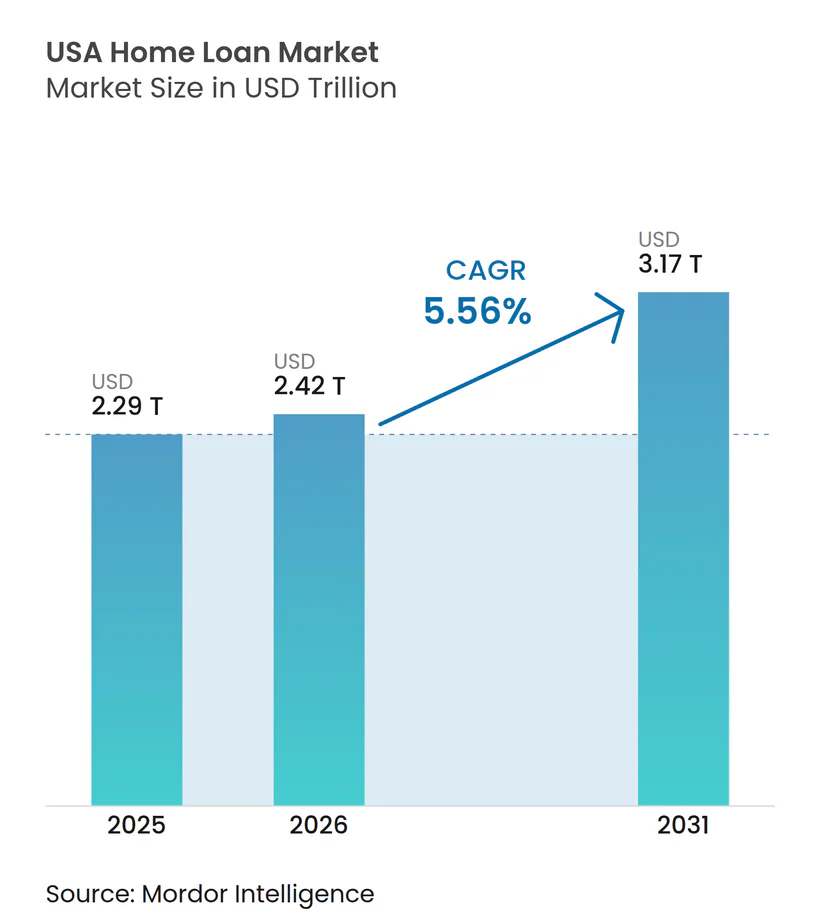
Si stima che il mercato dei prestiti immobiliari negli Stati Uniti nel 2026 raggiungerà i 2.42 trilioni di dollari, in crescita rispetto al valore del 2025 di 2.29 trilioni di dollari, mentre le proiezioni per il 2031 indicano 3.17 trilioni di dollari, con un tasso di crescita annuo composto (CAGR) del 5.56% nel periodo 2026-2031.
La robusta domanda di prestiti per l'acquisto, i costanti aggiornamenti tecnologici e i cambiamenti demografici tra i Millennial e la Generazione Z sostengono lo slancio positivo del mercato dei mutui immobiliari negli Stati Uniti, nonostante gli elevati tassi ipotecari. Le strategie digitali degli istituti di credito non bancari comprimono i tempi di ciclo del prestito, mentre i programmi di acconto ridotto sostenuti dal governo ampliano l'accesso dei mutuatari. I costi di evasione per prestito sono aumentati del 35% in tre anni, ma gli istituti di credito contrastano la pressione sui costi con l'automazione dei processi e la sottoscrizione basata sull'intelligenza artificiale. L'inventario immobiliare rimane limitato poiché i proprietari con i tassi dell'era pandemica ritardano le vendite, tuttavia la resilienza dei prezzi continua a sostenere i valori di origination.
Punti chiave del rapporto
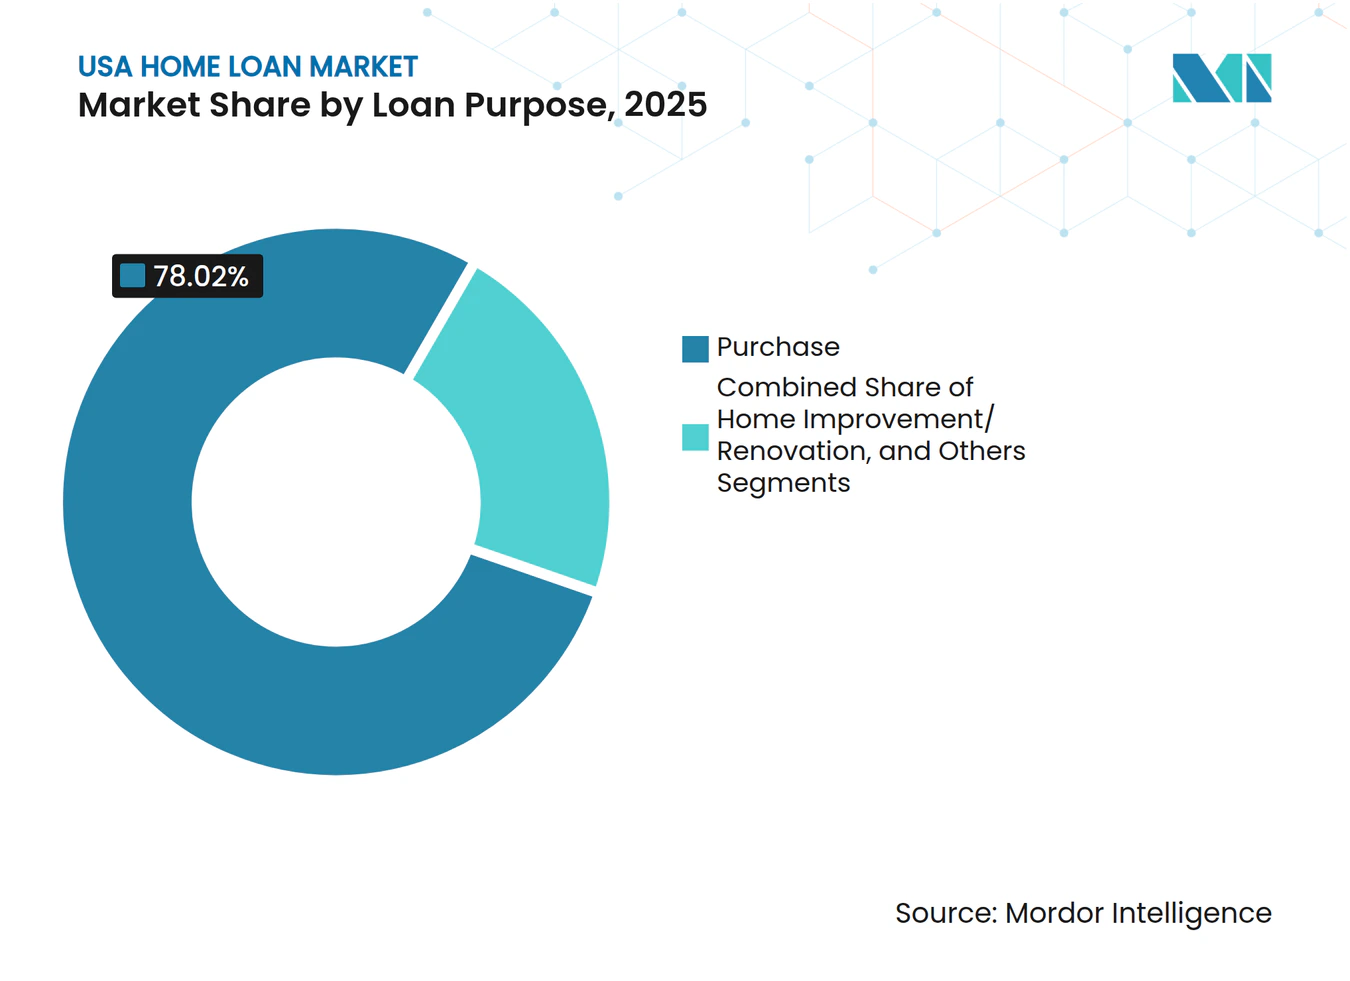
- In base alla finalità del prestito, il finanziamento per l'acquisto ha dominato il mercato dei mutui immobiliari negli Stati Uniti, con una quota del 78.02% nel 2025; si prevede che il segmento crescerà a un CAGR del 6.05% entro il 2031.
- In base al fornitore, nel 71.65 le società di finanziamento immobiliare detenevano il 2025% della quota di mercato dei mutui immobiliari negli Stati Uniti e hanno registrato il CAGR previsto più elevato, pari al 5.83% entro il 2031.
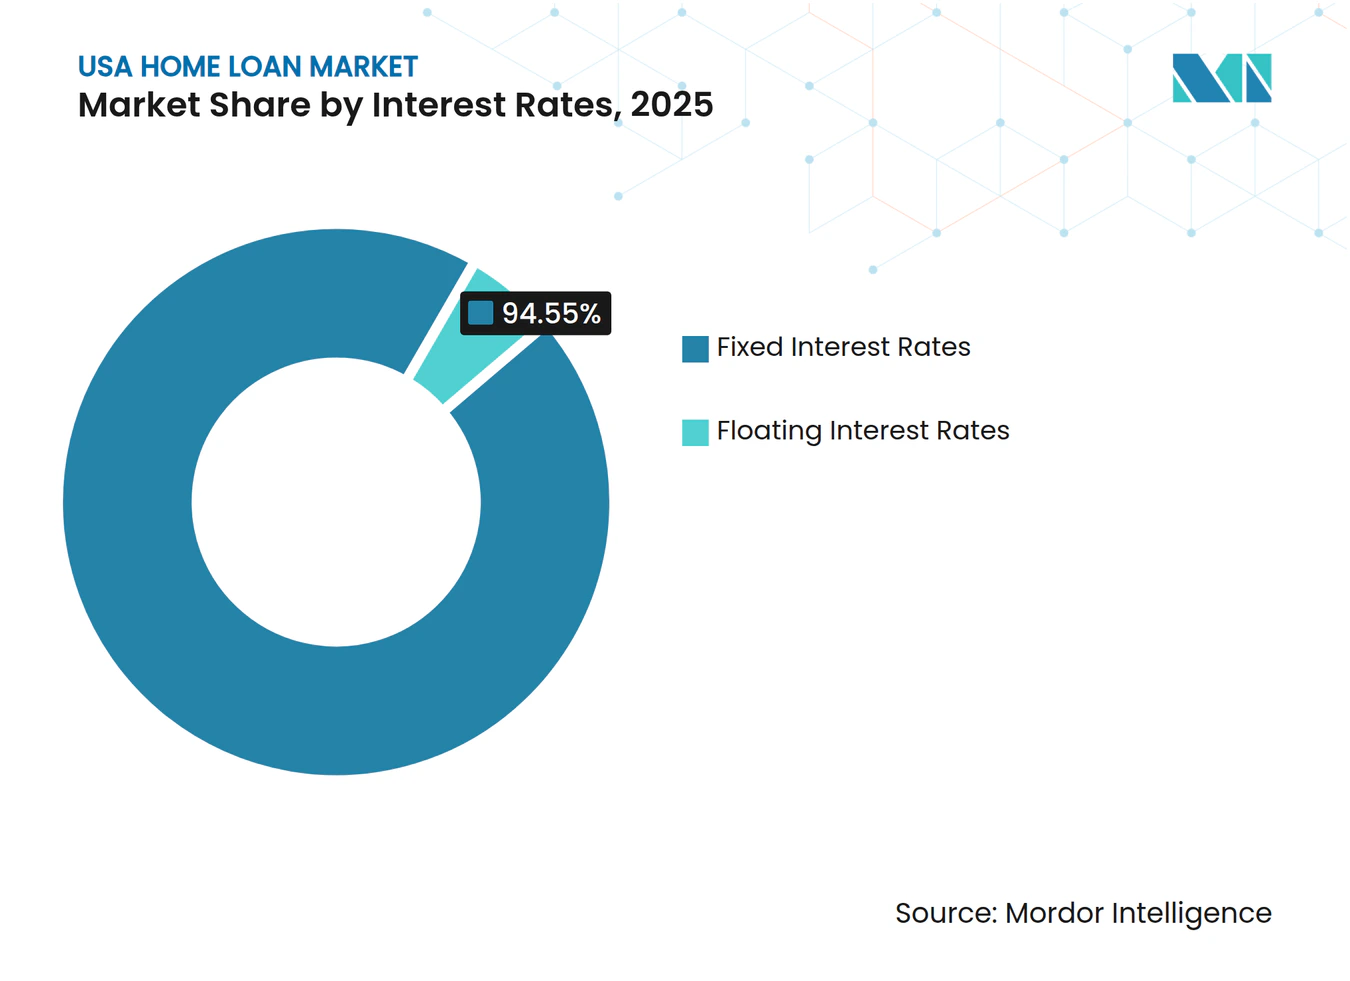
- In base al tasso di interesse, nel 94.55 i prodotti a tasso fisso rappresentavano il 2025% del mercato dei mutui immobiliari negli Stati Uniti; si prevede che le offerte a tasso variabile registreranno un CAGR del 6.84% fino al 2031.
- In base alla durata del prestito, nel 20 i prestiti con durata superiore a 87.05 anni hanno rappresentato l'2025% del mercato dei mutui immobiliari negli Stati Uniti, mentre i prestiti con durata ≤10 anni hanno registrato la crescita più rapida, con un CAGR del 7.49%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prestiti immobiliari negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Digitalizzazione dell'erogazione e della sottoscrizione dei prestiti | + 0.8% | Nazionale, il più alto nelle principali metropoli | Medio termine (2-4 anni) |
| La sottoscrizione basata sull'intelligenza artificiale riduce i tempi e i costi del ciclo | + 0.6% | Nazionale, il più forte tra i finanziatori focalizzati sulla tecnologia | A breve termine (≤2 anni) |
| Espansione della fascia demografica degli acquirenti di prima casa | + 1.2% | Nazionale, pronunciato negli stati della Sun Belt | A lungo termine (≥4 anni) |
| Programmi di pagamento anticipato ridotti sostenuti dal governo | + 0.7% | A livello nazionale, con effetto maggiore nelle aree rurali e suburbane | Medio termine (2-4 anni) |
| Inclusione di dati di credito alternativi | + 0.5% | Trazione nazionale e tempestiva nelle comunità svantaggiate | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Digitalizzazione dell'originazione e della sottoscrizione dei prestiti
Gli istituti di credito integrano ora chiusure elettroniche, archivi elettronici e verifiche automatizzate nei flussi di lavoro standard, riducendo gli errori documentali dell'80% e accorciando di quasi due giorni i tempi medi di elaborazione, come dimostrato da diversi progetti pilota di eMortgage di Freddie Mac. I dirigenti del settore ipotecario intervistati riferiscono che il 79% sta dando priorità agli aggiornamenti dei sistemi di erogazione dei prestiti per mantenere la competitività nel mercato statunitense dei mutui immobiliari. I mutuatari rafforzano questa tendenza: il 63% preferisce un percorso di mutuo online quando disponibile, spingendo banche e istituti non bancari a modernizzare i processi legacy [1] Ernst & Young, “Digital Consumer Mortgage Preferences 2024,” ey.com . Le pipeline digitali rafforzano anche l'esecuzione sul mercato secondario garantendo l'integrità dei dati al momento dell'acquisizione, il che riduce il rischio di riacquisto per gli originatori. Poiché i fornitori offrono API modulari, anche i piccoli istituti di credito possono adottare aggiornamenti graduali e rimanere rilevanti senza ingenti investimenti iniziali.
La sottoscrizione basata sull'intelligenza artificiale riduce i tempi e i costi del ciclo
National Mortgage News osserva che le grandi piattaforme non bancarie come Rocket Mortgage dedicano budget multimilionari ai modelli predittivi, mentre gli operatori di medie dimensioni adottano soluzioni di fornitori con prezzi a partire da 20,000 dollari [2] National Mortgage News, “Lenders Weigh AI Spending in 2025,” nationalmortgagenews.com . I primi ad adottare queste tecnologie registrano già approvazioni condizionali più rapide del 30% e risparmi a doppia cifra in termini di accantonamenti per perdite da frode nel mercato statunitense dei mutui ipotecari. La Mortgage Bankers Association sottolinea che una guida normativa coerente sbloccherà un'ulteriore espansione dei motori di decisione creditizia basati sull'IA. Gli ecosistemi dei fornitori ora offrono moduli di interpretabilità che soddisfano le emergenti normative statali sulla governance dell'IA, semplificando gli ostacoli alla conformità. Si prevede che la diffusione più ampia si sposterà dalla fase di sottoscrizione a quella di gestione, dove i chatbot basati sull'IA si occupano delle negoziazioni dei piani di rimborso e della mitigazione delle perdite nelle fasi iniziali.
Espansione della fascia demografica degli acquirenti di prima casa
Nel 2024 i millennial hanno rappresentato il 38% delle chiusure di acquisto, mentre gli acquirenti della generazione Z hanno rappresentato il 4.85%, spesso con acconti inferiori al 3% e valori medi di acquisto pari a 263,512 dollari [3] Ginnie Mae, “Monthly MBS Issuance Report 2024,” ginnemae.gov . I prestiti FHA hanno sostenuto il 71.9% delle transazioni di prima casa, segnalando una domanda duratura e un importante vento a favore per il mercato dei mutui immobiliari statunitensi. Lo slancio nella formazione di famiglie accelera nelle aree metropolitane della Sun Belt, dove la crescita dell'occupazione e la relativa accessibilità economica si intersecano, rafforzando la dispersione regionale del volume dei prestiti. Gli acconti donati dalla famiglia sostengono il 25% degli acquirenti millennial più giovani, dimostrando che i trasferimenti di ricchezza intergenerazionali svolgono un ruolo crescente nei flussi di erogazione. L'aumento dei rimborsi dei prestiti studenteschi rimane un ostacolo, ma gli istituti di credito utilizzano la documentazione di rimborso basata sul reddito per qualificare più mutuatari senza allentare gli standard di credito.
Programmi di acconto basso sostenuti dal governo
Le cartolarizzazioni di Ginnie Mae hanno superato i 40 miliardi di dollari al mese nel 2024, eclissando le GSE più grandi, con i primi acquirenti che si sono riversati sui mutui FHA con un acconto del 3.5%. I prestiti VA e USDA a tasso zero estendono la loro portata nelle contee rurali e tra i militari, favorendo la penetrazione in contee altrimenti con un accesso al credito limitato. Le norme del 2024 del Consumer Financial Protection Bureau richiedono la trasparenza delle decisioni di credito automatizzate, ma l'ufficio afferma che la semplificazione della sottoscrizione continua ad accelerare le approvazioni per i richiedenti idonei. Le agenzie statali per il finanziamento dell'edilizia abitativa integrano l'assistenza per le seconde ipoteche condonabili ai programmi federali, colmando i divari residui di accessibilità economica. I volumi dei programmi, pertanto, agiscono da stabilizzatore anticiclico ogni volta che i prestiti convenzionali rallentano, ammortizzando la performance complessiva del mercato dei mutui immobiliari statunitense.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassi ipotecari elevati e difficoltà di accesso alle risorse | -1.8% | Nazionale, acuto nelle metropoli costiere | A breve termine (≤2 anni) |
| Il “lock-in” immobiliare sopprime il turnover delle case esistenti | -1.2% | Nazionale, il più alto nei cluster di acquisti pandemici | Medio termine (2-4 anni) |
| Rischio di liquidità non bancaria nei cicli di tassi in aumento | -0.6% | Nazionale, più pesante sui piccoli originatori | A breve termine (≤2 anni) |
| Costi di evasione per prestito record | -0.9% | Nazionale, un onere maggiore per i piccoli finanziatori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tassi ipotecari elevati e difficoltà di accesso al credito
Il tasso fisso medio a 30 anni si è attestato intorno al 7% nel 2024, il livello più elevato dal 2002, riducendo il potere d'acquisto del 15% e spingendo l'età media degli acquirenti a 56 anni. Lo shock dei pagamenti costringe molte famiglie ad aumentare il rapporto debito/reddito o a spostarsi verso mercati più piccoli. Il rapporto prezzo/reddito delle case si attesta ora del 30% al di sopra della media ventennale nelle contee costiere della California, a dimostrazione del forte impatto regionale. Gli istituti di credito, pertanto, registrano una maggiore incidenza di richieste di buydown temporanei e di preventivi a tasso variabile, anche se l'assorbimento finale dei mutui ARM rimane modesto. Gli analisti prevedono un sollievo graduale se la Federal Reserve taglierà i tassi entro la fine del 20, tuttavia le carenze strutturali di offerta implicano che le difficoltà di accessibilità economica persisteranno nel medio termine.
Il “blocco” immobiliare sopprime il turnover delle case esistenti
Circa 1.5 milioni di potenziali vendite rimangono in sospeso ogni anno perché i proprietari hanno finanziato a tassi inferiori al 3% durante il 2020-21 e si rifiutano di tornare a tassi più alti. I mesi di offerta rimangono inferiori a tre in molte aree metropolitane – metà dell'equilibrio storico – sostenendo i prezzi e ostacolando al contempo le pipeline di acquisizione. I costruttori espandono la produzione di nuove case, ma i cicli di costruzione sono in ritardo rispetto alla domanda, quindi la tensione dal lato dell'offerta persiste. Il lock-in ostacola in particolare gli acquirenti in cerca di una soluzione più elevata, il cui capitale è intrappolato dietro la prospettiva di una rata del mutuo raddoppiata. La conseguente scarsità sposta i budget di marketing degli istituti di credito verso prodotti di prestito per la ristrutturazione come copertura contro il fatturato stagnante.
Analisi del segmento
Per scopo del prestito: la domanda di acquisto ancora la crescita
Nel 78.02, il finanziamento per l'acquisto ha conquistato una quota del 2025% del mercato dei mutui immobiliari negli Stati Uniti e si prevede che il segmento crescerà a un CAGR del 6.05% nel periodo di previsione. Questo segmento consolida la sua posizione dominante grazie alla formazione di nuclei familiari inattivi e all'aumento dei redditi che compensano le pressioni sui tassi. L'attività di ascesa sociale dei Millennial, l'ingresso della Generazione Z con maggiore liquidità e le tendenze di ristrutturazione basate sul lock-in convergono per rafforzare i volumi di acquisto. La quota di rifinanziamento è diminuita dopo i massimi storici del 2021; i rifinanziamenti cash-out rappresentano ancora una quota significativa di questo bacino più ristretto, iniettando 60,214 USD di capitale proprio medio per mutuatario per progetti di consolidamento del debito e ristrutturazione.
Lo slancio dei prestiti per la ristrutturazione avvantaggia fornitori e appaltatori edili, ma attira anche l'attenzione della sottoscrizione, con l'aumento dei rischi di valutazione delle garanzie. Se i tassi dovessero scendere significativamente dopo il 2025, gli analisti prevedono una moderata ripresa dei rifinanziamenti, ma l'attività di acquisto è ampiamente considerata il motore strutturale del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore: le società di finanziamento immobiliare estendono il lead
Nel 71.65, le società di finanziamento immobiliare detenevano il 2025% del mercato statunitense dei mutui immobiliari, ampliando il loro vantaggio grazie a modelli operativi più snelli ed esperienze digitali complete. La loro previsione di CAGR del 5.83% fino al 2031 supera quella delle banche tradizionali, i cui impegni previsti da Basilea III limitano la propensione al credito ipotecario. Le banche ipotecarie indipendenti assorbono i trasferimenti di quote di mercato dagli istituti di credito locali, che faticano a soddisfare le richieste, stabilizzando così i livelli di servizio anche in un contesto di crescente concorrenza sui prezzi.
La tecnologia consente inoltre una segmentazione granulare dei mutuatari e una rapida esecuzione sul mercato secondario, rafforzando il ruolo delle banche non bancarie nel mercato statunitense dei mutui immobiliari. Le cooperative di credito continuano a servire le fasce locali, ma devono far fronte a investimenti di recupero significativi per la chiusura digitale completa.
Per tassi di interesse: la preferenza per i tassi fissi persiste
Nel 94.55, i prodotti a tasso fisso hanno detenuto una quota del 2025% nel mercato statunitense dei mutui immobiliari, a dimostrazione della propensione dei mutuatari alla certezza dei pagamenti. I mutui a tasso variabile, principalmente ibridi 5/1 e 7/1, dovrebbero crescere del 6.84% annuo, poiché gli acquirenti più esperti cercano un alleggerimento del pagamento iniziale e prevedono un futuro rifinanziamento. I differenziali di spread, in media di 80 punti base, favoriscono i mutui a tasso variabile (ARM) nelle aree metropolitane ad alto costo, sebbene la loro adozione rimanga al di sotto dei picchi pre-2008 a causa dei limiti massimi più stringenti e delle norme di trasparenza emanate dopo la legge Dodd-Frank.
Se la Federal Reserve dovesse abbassare i tassi nel 2026, i reset degli ARM potrebbero portare stimoli al rifinanziamento, ma il valore intrinseco dei blocchi dei tassi implica che è improbabile che il predominio dei tassi fissi sul mercato diminuisca sensibilmente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per durata del prestito: prevalgono i termini lunghi, accelerano i termini brevi
I prestiti con durata superiore a 20 anni rappresentavano l'87.05% del mercato statunitense dei mutui immobiliari nel 2025, riflettendo l'imperativo di accessibilità economica per le fasce più giovani. Al contrario, i prodotti con durata ≤10 anni sono destinati a raggiungere un CAGR del 7.49% fino al 2031, poiché i mutuatari più facoltosi scelgono l'ammortamento rapido per accumulare capitale e limitare la spesa per interessi nel corso della vita utile. Le dimensioni del mercato statunitense dei mutui immobiliari con durata quindicennale sono in genere in linea con i cicli di riduzione dei tassi, quando i proprietari di immobili rifinanziano con scadenze più brevi senza stress da rate mensili.
La scelta della durata del contratto rimane strettamente legata alla stabilità del reddito, agli orizzonti pensionistici e alle preferenze di pianificazione fiscale. Gli istituti di credito promuovono piani di ammortamento flessibili su piattaforme non QM per attrarre professionisti autonomi con redditi più elevati che cercano piani di rimborso personalizzati.
Analisi geografica
La divergenza regionale è evidente. California e Texas insieme rappresentano una quota di mercato considerevole, eppure le loro traiettorie divergono. L'elevato costo della vita in California limita la crescita, mentre il Texas beneficia dell'immigrazione e di un'economia diversificata che stimola un'espansione più rapida, un ritmo emblematico della più ampia Sun Belt. Florida, Arizona e Carolina del Nord rispecchiano il Texas, con afflussi di popolazione in aumento, costi dei terreni relativamente più bassi e un clima favorevole alle imprese che supera la media nazionale.
Le metropoli costiere come New York e il Massachusetts operano con prezzi mediani superiori a 600,000 dollari, il che richiede redditi familiari superiori a 150,000 dollari per ottenere un prestito convenzionale. Questa barriera di accessibilità economica canalizza la migrazione verso le località del centro-nord-est e del Sud-Est, ridistribuendo il potenziale di origine nel mercato dei mutui immobiliari statunitense. Gli stati montuosi occidentali – Colorado, Utah e Idaho – registrano un tasso di crescita annuo composto (CAGR) del 4-5%, grazie all'aumento dell'occupazione nel settore tecnologico e alla migrazione per motivi di stile di vita.
Le contee rurali dipendono spesso dai finanziamenti dell'USDA, sfruttando i benefici a zero anticipo per stabilizzare i tassi di proprietà locale. Tuttavia, il limitato patrimonio immobiliare e i valori di stima più bassi limitano il volume assoluto. La quota di immobili finanziati dal governo risulta quindi più elevata in queste aree rispetto alle controparti urbane, rafforzando il mosaico regionale del mercato.
Panorama normativo
Il mercato statunitense dei mutui ipotecari opera all'interno di un quadro normativo multilivello guidato dal Consumer Financial Protection Bureau (CFPB) per le norme rivolte ai consumatori (inclusa la TRID ai sensi del TILA-RESPA), con una supervisione ulteriormente influenzata dai programmi federali per l'edilizia abitativa e dagli standard del mercato secondario. Nel luglio 2026, il CFPB ha pubblicato la sua Agenda Regolamentare Semestrale e una Richiesta di Informazioni su potenziali modifiche riguardanti la TRID, il diritto di recesso e le informative sui mutui inversi, segnalando un rinnovato ciclo di revisione dei requisiti di erogazione e gestione che influisce sui flussi di lavoro degli istituti di credito e sulle configurazioni dei fornitori.
Gli aggiornamenti delle politiche abitative federali influenzano anche le regole di valutazione e di ammissibilità per i mutui garantiti dal governo a sostegno dei mutuatari con acconti minimi. Il Dipartimento per l'edilizia abitativa e lo sviluppo urbano (HUD) ha modificato le politiche sui mutui residenziali FHA attraverso aggiornamenti incorporati nel Manuale HUD 4000.1, incentrati sulla riduzione degli oneri normativi e sulla promozione dell'accessibilità economica, aspetto importante per gli istituti di credito e i gestori di mutui attivi nei circuiti FHA e per il canale di cartolarizzazione legato all'esecuzione dei mutui Ginnie Mae.
Analisi della catena del valore
La catena del valore dei mutui ipotecari negli Stati Uniti inizia con l'acquisizione di mutuatari attraverso canali retail, broker/wholesale e corrispondenti, per poi proseguire con la valutazione del credito, la perizia e la chiusura del contratto, l'erogazione del finanziamento e il controllo qualità post-chiusura. Una parte consistente dei mutui viene quindi trasferita al mercato secondario tramite agenzie (GSE e Ginnie Mae) o in strategie private e di portafoglio, con il mantenimento o la vendita dei diritti di gestione dei mutui (MSR) che diventano una leva economica fondamentale per collegare l'erogazione dei mutui al recupero della clientela a lungo termine. I canali broker/wholesale e corrispondenti rimangono importanti canali per le grandi istituzioni finanziarie non bancarie, consentendo una rapida acquisizione di volumi senza la necessità di una rete distributiva capillare.
Dal punto di vista operativo, le dinamiche competitive e l'utilizzo della capacità dipendono sempre più dall'efficienza con cui gli istituti di credito collegano i sistemi di erogazione front-end con le verifiche automatizzate, le chiusure elettroniche, i caveau elettronici e i requisiti di consegna del mercato secondario. Anche le performance degli enti pubblici di finanziamento indicano modelli di throughput differenti: nei primi cinque mesi del 2026, Rocket Mortgage ha primeggiato per numero di prestiti (136,574), mentre United Wholesale Mortgage ha primeggiato per volume totale in dollari (53.6 miliardi di dollari), a testimonianza dell'equilibrio tra il recupero del mercato retail e i canali collegati ai MSR (Mutual Service Rights) rispetto all'esecuzione all'ingrosso ponderata per gli acquisti.
Panorama competitivo
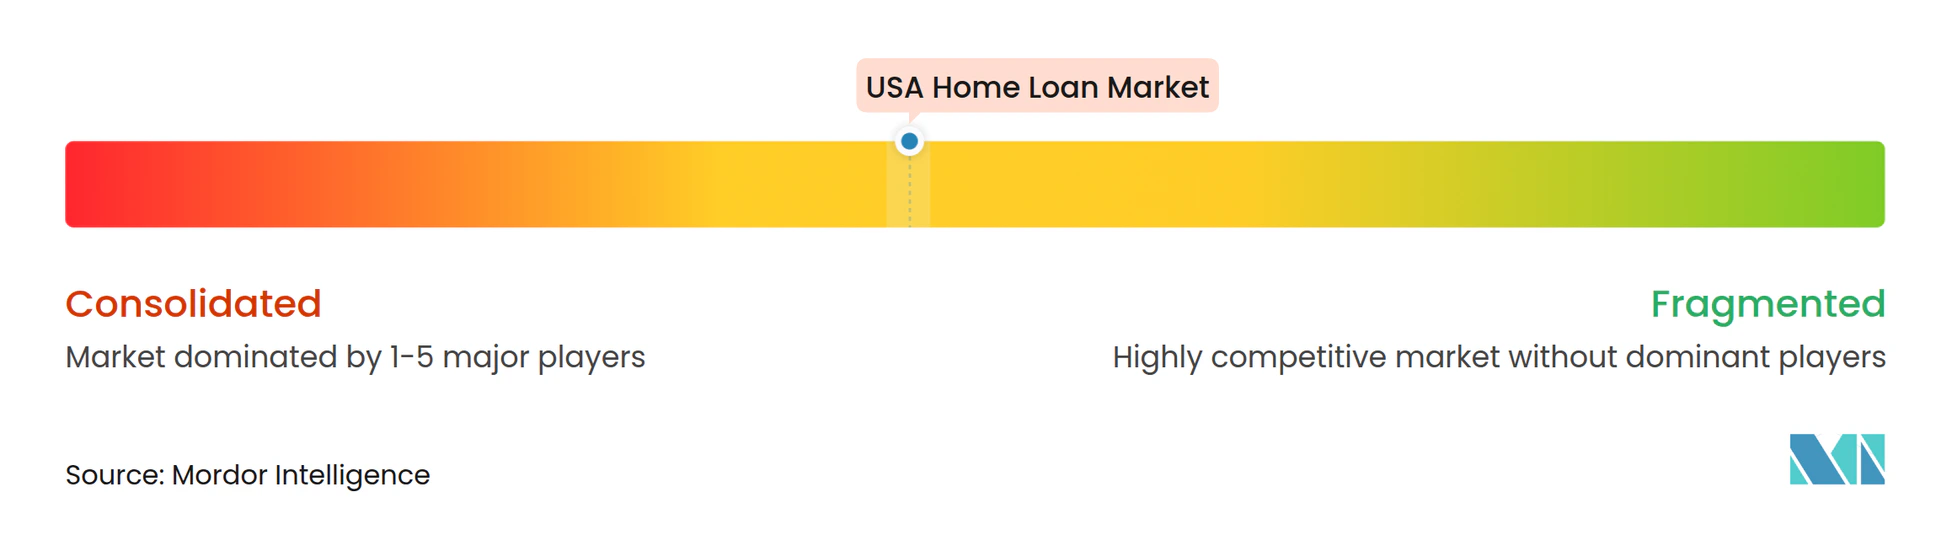
La concorrenza è intensa e la struttura tende a una moderata frammentazione. I principali operatori rappresentano collettivamente una quota significativa del nuovo volume, mentre altri istituti di credito contribuiscono alla quota rimanente. Ciò lascia una quota sostanziale distribuita tra numerose banche regionali, cooperative di credito, istituti di credito locali e piattaforme fintech emergenti. Gli istituti indipendenti non bancari dominano i canali di acquisto, ma la loro quota complessiva è distribuita tra decine di entità, ciascuna con percentuali a una sola cifra. Gli investimenti tecnologici ampliano il divario di performance: gli operatori di scala utilizzano canali proprietari di sottoscrizione e canali diretti al consumatore basati sull'intelligenza artificiale, mentre molti piccoli istituti di credito si affidano a fornitori terzi di servizi di linea (LOS) che offrono parità ma non una vera differenziazione.
La frammentazione è evidente anche nelle strategie di esecuzione sul mercato secondario. Alcuni istituti di credito utilizzano il pooling Ginnie Mae per indirizzare la produzione FHA, altri vendono nelle finestre di liquidità Fannie-Freddie e le società di nicchia mantengono il servizio clienti per incrementare le rendite sulle commissioni. L'attività di M&A rimane episodica; le uscite in sofferenza riducono il numero di crediti a coda lunga, tuttavia i nuovi operatori fintech compensano l'attrito specializzandosi in nicchie non QM o HELOC digitali. Di conseguenza, le barriere all'ingresso rimangono basse al momento della vendita, anche se le modifiche alle regole sul capitale innalzano gli ostacoli alla sopravvivenza a lungo termine. Gli investitori, pertanto, valutano il mercato statunitense dei mutui ipotecari come competitivo, ma con sacche di rischio di consolidamento in caso di intensificazione degli shock di liquidità.
Leader del settore dei prestiti immobiliari negli Stati Uniti
Ipoteca
Mutuo all'ingrosso unito
Wells Fargo
PennyMac Financial
PrestitoDeposito
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Rocket Mortgage (Rocket Companies) ha adottato i punteggi di credito VantageScore 4.0 per l'erogazione di mutui. L'aggiornamento migliora l'efficienza della valutazione del credito ed estende la platea dei mutuatari ammissibili.
- Giugno 2026: Wells Fargo nominata istituto di credito ipotecario preferenziale per ICON a supporto delle case stampate in 3D. L'accordo finanzia case realizzate con tecnologie innovative e promuove l'adozione di nuovi metodi di costruzione.
- Maggio 2026: Rocket Mortgage (Rocket Companies) ha stretto una partnership con Redfin per offrire agli acquirenti di case crediti fino a 20,000 dollari per il finanziamento e l'acquisto/vendita di immobili. La collaborazione supporta l'attività di acquisto e la vendita incrociata attraverso piattaforme integrate.
Ambito del rapporto sul mercato dei prestiti immobiliari negli Stati Uniti
Il mercato dei mutui per la casa si riferisce al settore finanziario che si occupa della concessione, del servizio e della negoziazione di prestiti utilizzati per finanziare immobili residenziali. Si tratta di un segmento specifico del più ampio settore dei mutui. Nel mercato dei mutui immobiliari, gli istituti di credito forniscono fondi a individui e famiglie per acquistare case o rifinanziare mutui esistenti. Il mercato dei mutui per la casa negli Stati Uniti è segmentato per tipo di prestito (acquisto della casa, rifinanziamento, ristrutturazione della casa, altri tipi di prestito), per fonte (banche e società di finanziamento immobiliare), per tasso di interesse (tasso fisso e tasso variabile) e per durata (su a 5 anni, 6 - 10 anni, 11 - 24 anni e 25 - 30 anni). Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Acquisto (nuovo/esistente) |
| Miglioramento/Ristrutturazione della casa |
| Altri (costruzione, rifinanziamento, ecc.) |
| Banche |
| Società finanziarie immobiliari |
| Altro |
| Tassi di interesse fissi |
| Tassi di interesse variabili |
| Meno o uguale a 10 anni |
| 11 - 20 anni |
| Più di 20 anni |
| Per scopo del prestito | Acquisto (nuovo/esistente) |
| Miglioramento/Ristrutturazione della casa | |
| Altri (costruzione, rifinanziamento, ecc.) | |
| Dal fornitore | Banche |
| Società finanziarie immobiliari | |
| Altro | |
| Per tassi di interesse | Tassi di interesse fissi |
| Tassi di interesse variabili | |
| Per durata del prestito | Meno o uguale a 10 anni |
| 11 - 20 anni | |
| Più di 20 anni |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei mutui immobiliari negli Stati Uniti?
Il mercato dei mutui immobiliari negli Stati Uniti ha raggiunto i 2.42 trilioni di dollari nel 2026 e si prevede che raggiungerà i 3.17 trilioni di dollari entro il 2031.
Quale finalità di prestito prevale nelle nuove erogazioni?
Il finanziamento degli acquisti è in testa con una quota del 78.02% a partire dal 2025 e si prevede che aumenterà a un CAGR del 6.05% fino al 2031.
Quanto è ampio il segmento a tasso fisso nel mercato dei mutui immobiliari negli Stati Uniti?
I mutui a tasso fisso rappresentavano il 94.55% delle dimensioni del mercato nel 2025, riflettendo la preferenza dei mutuatari per la stabilità dei pagamenti.
Perché i finanziatori non bancari stanno guadagnando quote di mercato?
Le società di finanziamento immobiliare sfruttano le piattaforme digitali e riducono i requisiti di capitale, conquistando una quota di mercato del 71.65% nel 2025 con un tasso di crescita annuo composto (CAGR) del 5.83%.
Quali mercati regionali mostrano la crescita più rapida?
Gli stati della Sun Belt, come Texas, Florida, Arizona e Carolina del Nord, sono al primo posto grazie all'afflusso di popolazione e alla relativa convenienza degli alloggi.
In che modo i costi di evasione degli ordini incidono sulla redditività degli istituti di credito?
Nel 16,500, le spese medie di evasione degli ordini sono aumentate fino a 2024 USD per prestito, esercitando una pressione sui margini e accelerando l'adozione di tecnologie di automazione.


