

Dimensioni e quota di mercato dei materiali di consumo per la saldatura negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.49 miliardo di dollari |
| Dimensione del mercato (2031) | 1.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.93% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense dei materiali di consumo per la saldatura a cura di Mordor Intelligence
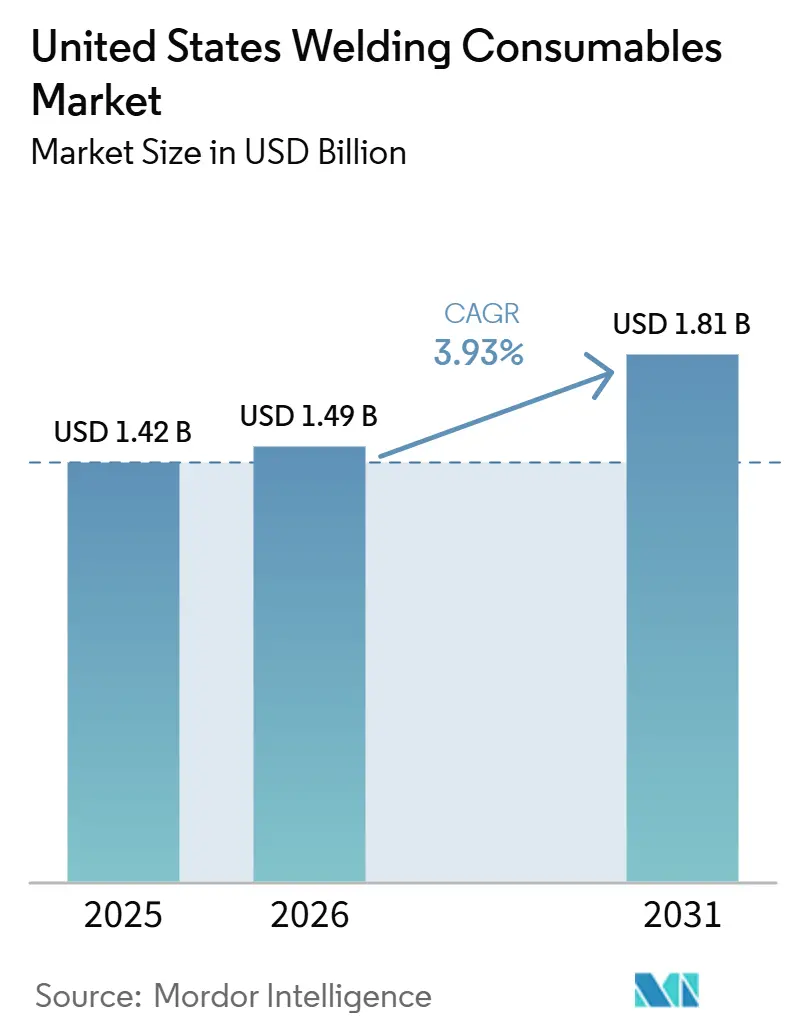
Si prevede che il mercato statunitense dei materiali di consumo per la saldatura crescerà da 1.42 miliardi di dollari nel 2025 a 1.49 miliardi di dollari nel 2026, per poi raggiungere 1.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.93% nel periodo 2026-2031.
I progetti infrastrutturali guidati dalle politiche, una nuova ondata di produzione nazionale e i progetti infrastrutturali energetici su larga scala continuano a influenzare le condizioni della domanda per i fornitori di elettrodi, fili e flussi. Il mercato statunitense dei materiali di consumo per la saldatura beneficia anche degli appalti per la difesa legati alla cantieristica navale e alla manutenzione della marina, che supportano un assorbimento costante di gradi certificati conformi agli standard navali e nucleari. Allo stesso tempo, il mercato statunitense dei materiali di consumo per la saldatura deve affrontare la carenza di manodopera specializzata nella saldatura, il che spinge verso una maggiore adozione dell'automazione e modifiche dei processi che migliorano la produttività per operatore. Lo sviluppo del settore energetico, comprese le nuove condotte per il gas naturale liquefatto (GNL) e la produzione di energia elettrica, sta accelerando gli acquisti di materiali di consumo qualificati in tempi ristretti. L'equilibrio tra i fattori favorevoli derivanti dalle politiche e i fattori sfavorevoli di natura strutturale posiziona il mercato statunitense dei materiali di consumo per la saldatura per una crescita costante, dove l'affidabilità dell'approvvigionamento, la garanzia di qualità e la predisposizione all'automazione diventano elementi distintivi fondamentali.
Punti chiave del rapporto
- Per tipologia di prodotto, gli elettrodi rivestiti hanno dominato il mercato statunitense dei materiali di consumo per la saldatura con il 37.12% nel 2025, mentre si prevede che i fili animati cresceranno a un tasso di crescita annuo composto (CAGR) del 5.76% fino al 2031.
- Per quanto riguarda i processi di saldatura, i processi ad arco rappresentavano il 46.87% del mercato statunitense dei materiali di consumo per la saldatura nel 2025, e si prevede che i metodi laser e ibridi registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.34%, fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore delle costruzioni deteneva una quota di mercato del 30.76% negli Stati Uniti per i materiali di consumo per la saldatura, mentre la cantieristica navale e le attività offshore sono destinate a crescere a un tasso annuo composto del 6.78% fino al 2031.
- Dal punto di vista geografico, il Midwest ha conquistato una quota del 34.12% nel 2025, e si prevede che l'Ovest crescerà a un tasso annuo composto del 5.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei materiali di consumo per la saldatura negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| attuazione degli investimenti infrastrutturali | + 0.8% | A livello nazionale, con i primi risultati positivi nei corridoi dei ponti in Texas, Florida e Pennsylvania. | Medio termine (2-4 anni) |
| Rientro in patria della produzione manifatturiera pesante e della lavorazione dei metalli. | + 1.2% | Sud (TX, SC, MS, KY), Midwest (OH, IN), Sud-ovest (AZ) | A lungo termine (≥ 4 anni) |
| Ampliamento e sostituzione dei gasdotti | + 0.7% | Costa del Golfo, bacino Permiano, Appalachi, centri energetici del Sud-Est | Medio termine (2-4 anni) |
| Boom edilizio commerciale negli stati della Sun Belt | + 0.6% | Sud (TX, FL, GA, NC), Ovest (AZ), con il Texas in testa | Medio termine (2-4 anni) |
| Aumento della costruzione navale e delle costruzioni navali | + 0.4% | Cantieri navali della costa del Golfo, cantieri modulari dei Grandi Laghi, centri nevralgici del nord-est | A lungo termine (≥ 4 anni) |
| Attività di manutenzione, riparazione e revisione (MRO) nel settore petrolifero e del gas. | + 0.3% | Raffinerie della costa del Golfo, infrastrutture di trasporto e stoccaggio del Permiano, piattaforme del Golfo del Messico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Attuazione della legge sugli investimenti e la modernizzazione delle infrastrutture.
La spesa federale per le infrastrutture ha innalzato il livello minimo per i lavori ad alta intensità di acciaio in ponti e autostrade, sostenendo una domanda costante di materiali di consumo per la saldatura strutturale conformi ai codici edilizi per ponti e strutture. L'Infrastructure Investment and Jobs Act continua a convogliare stanziamenti pluriennali attraverso la Federal Highway Administration, che fornisce visibilità sui programmi statali per i ponti e sulle relative esigenze di fabbricazione dell'acciaio [1] Federal Highway Administration, “Infrastructure Investment and Jobs Act, Bridge Funding by State,” FHWA, fhwa.dot.gov . Sebbene l'inflazione dei fattori produttivi nel settore edile abbia rallentato la consegna fisica immediata, l'orizzonte di finanziamento rimane solido, supportando i carichi di lavoro fino al 2026. Ciò è particolarmente rilevante per gli elettrodi a basso contenuto di idrogeno, i fili pieni e i fili animati, tutti essenziali per ponti e grandi progetti di ingegneria civile in acciaio. Il mercato statunitense dei materiali di consumo per la saldatura beneficia del fatto che la pressione dei tempi spinge gli appaltatori verso materiali di consumo predisposti per l'automazione che supportano la ripetibilità e una qualità costante del cordone di saldatura. I piani di trasporto statali, sovrapposti agli stanziamenti federali, mantengono stabili gli ordini in sospeso per la fabbricazione e l'assemblaggio in loco delle travi in acciaio, il che supporta l'acquisto di materiali di consumo per tutto il periodo di previsione.
Rientro in patria della produzione manifatturiera pesante e della lavorazione dei metalli.
I produttori stanno incrementando la capacità produttiva nazionale di semiconduttori, batterie e apparecchiature avanzate, il che rafforza la domanda a medio termine di metalli d'apporto specializzati in acciaio inossidabile, nichel e alluminio. Il mercato statunitense dei materiali di consumo per la saldatura sta assistendo a un aumento delle specifiche che richiedono tracciabilità e materiali di consumo compatibili con le camere bianche negli stabilimenti di produzione di semiconduttori e batterie, poiché gli OEM localizzano le fasi ad alto valore aggiunto. Nelle filiere di fornitura del settore automobilistico, i nuovi stabilimenti nel Sud e nel Sud-Ovest stanno allineando la selezione delle apparecchiature con fili e controlli di processo compatibili con l'automazione, che riducono le rilavorazioni e contribuiscono a colmare le lacune di competenze nei grandi progetti. Il mercato statunitense dei materiali di consumo per la saldatura sta inoltre beneficiando di quadri di qualità dei fornitori più ampi che incoraggiano la doppia certificazione e la qualificazione documentata delle procedure, rafforzando il ruolo dei materiali di qualità superiore negli ambienti regolamentati. Con il passaggio di un numero crescente di progetti di investimento dalla fase di annuncio a quella di installazione, i cicli di acquisto dei materiali di consumo per la saldatura diventano più prevedibili e favoriscono i fornitori con scorte locali e supporto tecnico.
Espansione e sostituzione della rete di gasdotti
La grande capacità di gas naturale di nuova costruzione prevista per il 2026 sta guidando gli acquisti di acciaio per tubi, materiali di consumo SAW ed elettrodi cellulosici utilizzati nella costruzione dei giacimenti. Fonti del settore indicano che fino a 22 miliardi di piedi cubi al giorno di nuova capacità di gasdotti potrebbero entrare in servizio nel 2026, il più grande aumento annuale dal 2008, il che acuisce la domanda di materiali di consumo qualificati con tempistiche accelerate [2] Chris Newman, “US Natural Gas Pipeline Capacity Set for Biggest Buildout Since 2008,” Natural Gas Intelligence, naturalgasintel.com . Gli annunci di progetto dei principali operatori midstream indicano flussi di lavoro sostenuti che collegano i bacini di approvvigionamento ai terminali di esportazione di GNL e alla generazione a gas, il che è rilevante per il filo SAW e il flusso nella saldatura a spirale e longitudinale. I programmi di sostituzione sulle linee più vecchie mantengono un canale parallelo di domanda per installazioni di manicotti, sostituzioni di valvole e riparazioni della corrosione, che mantengono in uso elettrodi rivestiti e fili a basso contenuto di idrogeno nei lavori di manutenzione. Il mercato statunitense dei materiali di consumo per la saldatura registra una crescita costante quando ciò garantisce chiarezza e visibilità della domanda, riduce i tempi di realizzazione dei progetti e mantiene elevati i tassi di utilizzo delle officine di fabbricazione.
Boom delle costruzioni commerciali negli stati della Sun Belt
All'inizio del 2025, la spesa per le costruzioni commerciali e manifatturiere ha raggiunto uno dei livelli più alti degli ultimi decenni, con gli stati della Sunbelt che hanno superato la tendenza nazionale. Il Texas si è classificato al primo posto per spesa commerciale totale, mentre l'Arizona si è posizionata prima in termini pro capite con 5,980 dollari, a testimonianza dei grandi progetti nel settore dei semiconduttori, delle batterie e affini, che intensificano la lavorazione delle strutture in acciaio. Il mercato statunitense dei materiali di consumo per la saldatura beneficia delle soluzioni ad alta deposizione, tra cui fili animati e fili pieni ottimizzati, che aiutano i produttori a rispettare le scadenze stringenti di data center, hub logistici e impianti di processo. La crescita demografica della Sunbelt e le agevolazioni per i permessi di costruzione continuano a sostenere progetti pluriennali per uffici, edifici residenziali multifamiliari e strutture a uso misto, garantendo una domanda stabile di materiali di consumo per la costruzione e l'allestimento. Questa concentrazione regionale spinge i distributori in Texas, Florida, Georgia, Carolina del Nord e Arizona a concentrarsi sullo stoccaggio di gradi approvati e sull'allineamento dei modelli di servizio con i cantieri a ciclo rapido.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forza lavoro di saldatori invecchiata e limitata disponibilità di candidati per la sostituzione. | -0.9% | A livello nazionale, con una forte presenza nei cantieri navali della Rust Belt e della costa del Golfo. | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime per filo d'acciaio e flussante | -0.5% | Nazionale, con una concentrazione di stabilimenti per la produzione di vergelle nel Midwest | A breve termine (≤ 2 anni) |
| Passaggio a soluzioni di giunzione alternative nel settore automobilistico | -0.3% | Corridoio automobilistico del Midwest, stabilimenti per veicoli elettrici nel Sud-Est | Medio termine (2-4 anni) |
| Sensibilità economica al settore edile e manifatturiero | -0.4% | A livello nazionale, con gli stati della Sunbelt e quelli industrializzati più esposti. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forza lavoro di saldatori invecchiata con scarse opportunità di sostituzione.
L'età media dei saldatori è superiore a quella della forza lavoro in generale, il che riduce il bacino di manodopera disponibile e aumenta gli oneri formativi per i datori di lavoro. Molti produttori reagiscono adottando l'automazione, celle robotizzate e procedure standardizzate che riducono la variabilità delle competenze, orientando la scelta dei materiali di consumo verso prodotti che garantiscono inneschi d'arco costanti e geometrie del cordone ripetibili. Il mercato statunitense dei materiali di consumo per la saldatura sta quindi registrando un maggiore interesse per fili e flussi con tolleranze ristrette e prestazioni documentate per i processi automatizzati. Anche i percorsi formativi si stanno evolvendo, con una maggiore enfasi sulle certificazioni in linea con la saldatura ad arco robotizzata e la saldatura a resistenza, al fine di ampliare le competenze degli operatori in tempi più brevi. Nel periodo di previsione, questa pressione demografica incoraggerà la sostituzione dei processi in alcune applicazioni, supportando al contempo l'utilizzo di materiali di consumo di alta qualità in altre che rimangono basate sulla saldatura ad arco.
Volatilità dei prezzi delle materie prime per filo d'acciaio e flussante
I costi delle materie prime, come il filo d'acciaio e alcuni minerali flussanti, possono variare rapidamente in caso di contrazione dell'offerta regionale o di modifiche dei flussi di importazione, complicando la determinazione dei prezzi per le gare d'appalto pluriennali. I produttori di elettrodi di dimensioni più piccole subiscono pressioni sui margini quando i costi spot aumentano più rapidamente dei prezzi contrattuali, il che li porta ad adottare un approccio più cauto negli acquisti e a ridurre le scorte. Il mercato statunitense dei materiali di consumo per la saldatura riflette questa volatilità con finestre di preventivazione più brevi, un maggiore utilizzo di sovrapprezzi e adeguamenti più frequenti dei listini prezzi dei distributori. I componenti flussanti provenienti da miniere nazionali limitate o soggetti a regimi tariffari aggiungono un ulteriore elemento di variabilità che incide sulla disponibilità dei prodotti e sui tempi di consegna. I fornitori con fonti di approvvigionamento diversificate, strategie di copertura e scorte locali sono in una posizione migliore per mantenere i livelli di servizio durante brevi picchi nei costi delle materie prime.
Analisi del segmento
Per tipologia di prodotto: domanda di mercato degli azionamenti a elettrodo rivestito
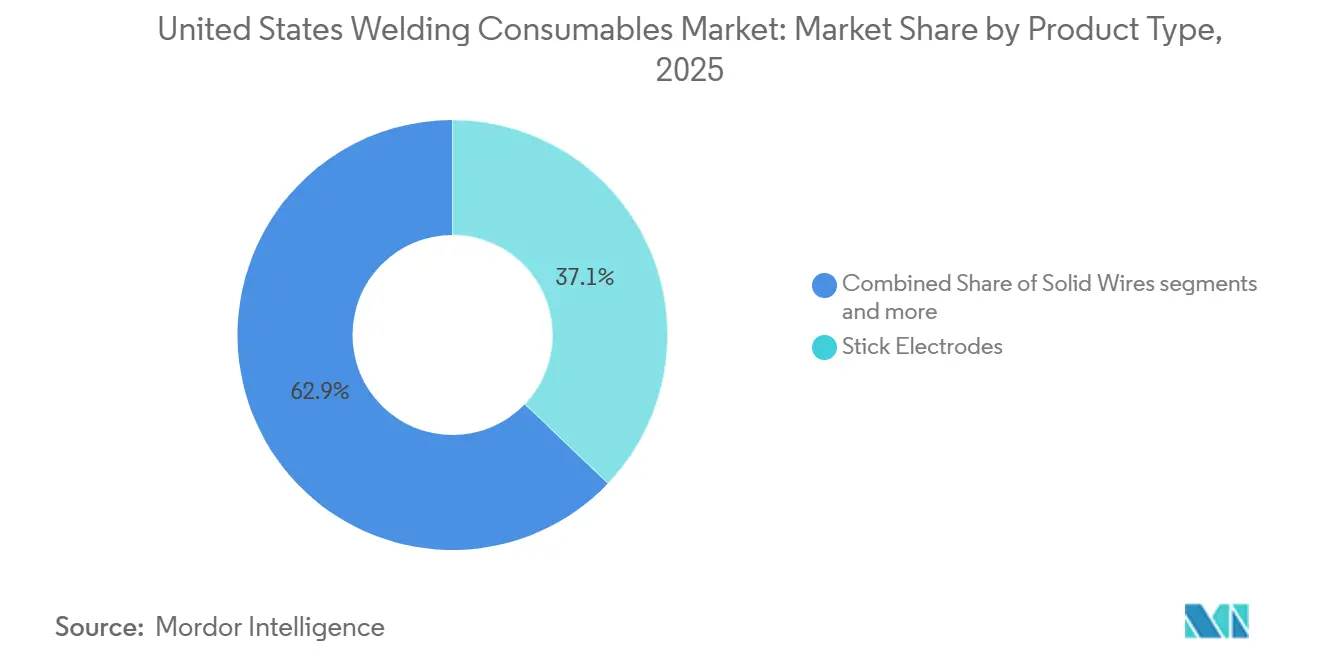
Nel mercato statunitense dei materiali di consumo per saldatura, gli elettrodi rivestiti detenevano la quota maggiore, pari al 37.12% del fatturato nel 2025, mentre si prevede che i fili animati cresceranno più rapidamente, con un CAGR del 5.76% fino al 2031. La saldatura a elettrodo rivestito rimane saldamente radicata nelle riparazioni in loco, nei progetti strutturali e nelle attività di manutenzione, dove la portabilità, la velocità di installazione e la tolleranza alle condizioni superficiali superano i vantaggi in termini di produttività dei processi a filo continuo. Il mercato statunitense dei materiali di consumo per saldatura continua a fare affidamento su elettrodi rivestiti a basso contenuto di idrogeno e cellulosici per i collegamenti di gasdotti, le costruzioni in aree remote e i lavori di riparazione in siti energetici e civili. Parallelamente, i fili animati stanno guadagnando quote di mercato grazie alle elevate velocità di deposizione che offrono in posizioni verticali e sopraelevate, risultando adatti alla costruzione di ponti, grattacieli e alla costruzione navale modulare, dove il costo della manodopera per metro lineare è un fattore determinante. Gli aggiornamenti normativi e i quadri di qualità per l'acciaio strutturale mantengono la necessità di materiali di consumo certificati sia in formato rivestito che animato, il che supporta un mix di prodotti equilibrato tra officina e cantiere. [3] American Welding Society, “AWS D1.1/D1.1M:2025 introduce un nuovo grado di acciaio strutturale per la saldatura prequalificata”, AWS Welding Digest, aws.org
I fili animati sono allineati con l'automazione nei grandi progetti e nelle celle robotizzate che privilegiano la ripetibilità e la produttività, il che alimenta il loro profilo di crescita leader fino al 2031. I fili pieni rimangono un'opzione stabile nel mercato di fascia media per il settore automobilistico, le macchine pesanti e la fabbricazione in generale, grazie alle loro caratteristiche di arco stabili e alla compatibilità con i sistemi GMAW standard. I flussi e i fili per saldatura SAW occupano una nicchia duratura in recipienti a pressione, laminatoi per condotte e sezioni strutturali pesanti, poiché le proprietà meccaniche costanti e l'apporto termico controllato giustificano l'investimento di capitale nella gestione del flusso e nel controllo del processo. Le bacchette TIG e le leghe per brasatura sono utilizzate in applicazioni ad alta purezza o a parete sottile nel settore aerospaziale, nelle tubazioni farmaceutiche e nella lavorazione dell'acciaio inossidabile per uso alimentare, che comportano prezzi elevati e rigorose esigenze di documentazione. Si prevede che l'industria statunitense dei materiali di consumo per la saldatura continuerà a ottimizzare la selezione dei prodotti in base al contesto di lavoro, il che sostiene i volumi di saldatura ad elettrodo rivestito nei lavori in cantiere e supporta una crescita superiore alla media di mercato per i prodotti animati nelle costruzioni strutturali e modulari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo di saldatura: la domanda di ancoraggi per saldatura ad arco aumenta con i cambiamenti tecnologici.
Nel 2025, i processi di saldatura ad arco rappresentavano il 46.87% del mercato statunitense dei materiali di consumo per la saldatura, mentre si prevede che i metodi laser e ibridi registreranno un CAGR del 6.34% fino al 2031. Nell'ambito della saldatura ad arco, il processo GMAW/MIG domina la produzione ad alto volume grazie al suo equilibrio tra produttività e requisiti di competenza moderati, mentre il processo FCAW è il metodo più utilizzato nella costruzione di strutture in acciaio e nella cantieristica navale grazie all'elevata capacità di deposizione e alla possibilità di operare in tutte le posizioni. Il processo GTAW/TIG rimane lo standard per le giunzioni critiche nei sistemi aerospaziali e sanitari, dove l'integrità e l'aspetto della saldatura sono fattori determinanti per l'accettazione, mentre il processo SMAW/elettrodo rivestito rimane essenziale per i lavori sul campo, dove la potenza del generatore e la portabilità sono fondamentali. Il mercato statunitense dei materiali di consumo per la saldatura continua a registrare una crescita dei processi ad arco in termini di volume, grazie all'espansione dei lavori infrastrutturali ed energetici, anche se alcune linee di produzione ad alto volume adottano metodi alternativi.
I sistemi laser e ibridi laser-arco stanno progredendo nella produzione di scocche e involucri per batterie, dove velocità, precisione e tolleranza di accoppiamento riducono il takt time e le rilavorazioni. Questo cambiamento riduce l'intensità dei materiali di consumo in determinate applicazioni, tuttavia molte linee di produzione richiedono ancora processi ad arco per la tolleranza di gap, la geometria multipass o gli utensili obsoleti. La saldatura a resistenza mantiene il suo ruolo nel settore automobilistico e degli elettrodomestici, sebbene il suo impatto sui materiali di consumo sia limitato alle punte degli elettrodi e ai componenti conduttivi piuttosto che ai materiali d'apporto. Nel periodo di previsione, il mercato statunitense dei materiali di consumo per la saldatura bilancerà la sostituzione graduale con laser e resistenza nel settore automobilistico con una domanda di saldatura ad arco stabile o in aumento nei settori delle costruzioni, dell'energia e della difesa, il che supporta volumi costanti per fili pieni, fili animati, elettrodi rivestiti e materiali di consumo per saldatura ad arco sommerso (SAW).
Per settore di utilizzo finale: l'edilizia guida i volumi, la cantieristica navale supera la crescita
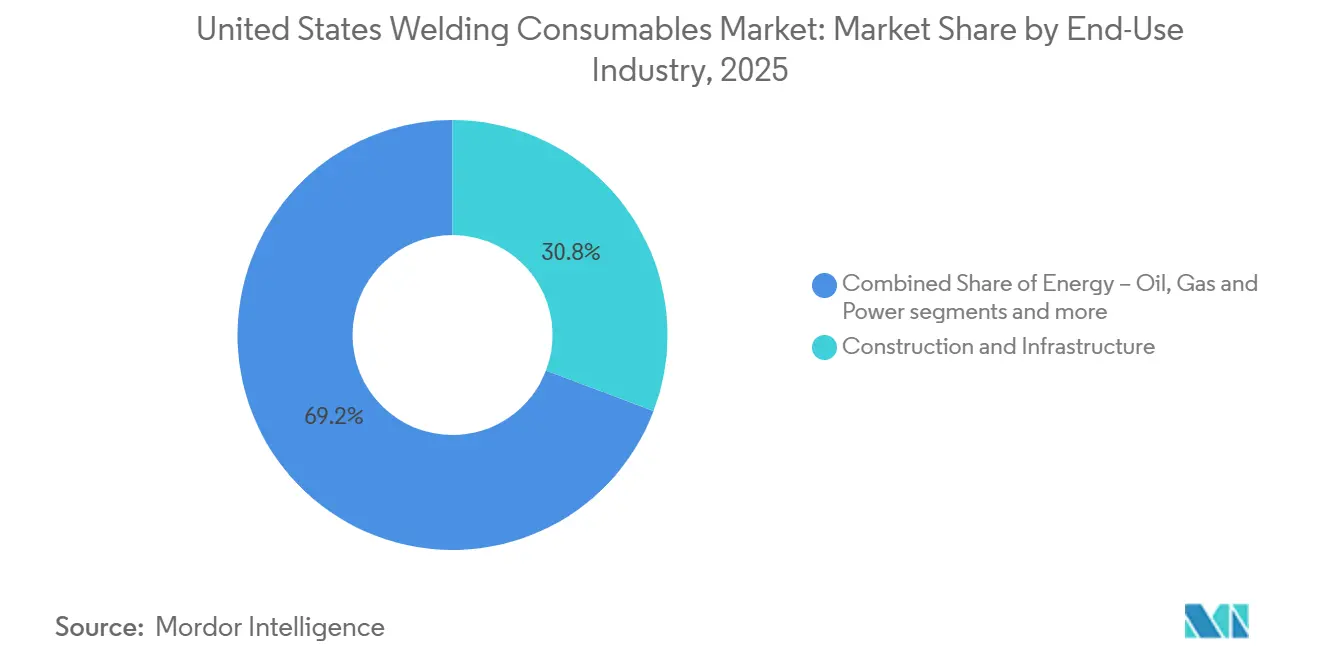
Nel 2025, il settore delle costruzioni e delle infrastrutture ha rappresentato il 30.76% del fatturato del mercato statunitense dei materiali di consumo per la saldatura, mentre si prevede che la cantieristica navale e le attività offshore cresceranno a un tasso annuo composto del 6.78% fino al 2031. I programmi federali per autostrade e ponti continuano a sostenere le opere civili ad alta intensità di acciaio, e i codici strutturali mantengono la domanda di prodotti per saldatura ad elettrodo rivestito, a filo pieno e a filo animato, utilizzati nella fabbricazione e nel montaggio. I progetti di costruzione di edifici commerciali e manifatturieri sono solidi negli stati della Sunbelt, il che supporta i volumi di produzione di travi, colonne, soppalchi e sistemi di scaffalatura che richiedono soluzioni ad alta deposizione. I progetti legati al settore energetico aggiungono un costante lavoro di manutenzione e ammodernamento, mantenendo il mercato statunitense dei materiali di consumo per la saldatura ampiamente diversificato tra nuove costruzioni e manutenzione, riparazione e revisione (MRO).
La cantieristica navale e le operazioni offshore mostrano la traiettoria più rapida nel supporto alla difesa e nelle pratiche di costruzione modulare che distribuiscono le attività di saldatura tra più fornitori. I requisiti navali privilegiano i materiali di consumo con prestazioni documentate secondo i codici MIL e ASME, il che giustifica prezzi più elevati e riqualificazioni ricorrenti negli elenchi dei fornitori approvati. Il settore automobilistico e dei trasporti rimane importante per i fili negli archi robotizzati, sebbene alcune strutture della carrozzeria dei veicoli elettrici e applicazioni delle batterie tendano a giunzioni alternative che possono ridurre l'uso di materiale d'apporto. Le attrezzature e i macchinari pesanti mantengono cicli regolari di sostituzione e aggiornamento nei settori minerario, agricolo e della lavorazione, che supportano un flusso costante di ordini di materiali di consumo da parte di OEM e riparatori. L'industria statunitense dei materiali di consumo per la saldatura continua a orientare i portafogli di prodotti e i modelli di servizio verso le esigenze dei progetti civili, energetici e di difesa che dominano la crescita a breve termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Midwest deteneva la quota maggiore, pari al 34.12%, del mercato statunitense dei materiali di consumo per la saldatura, mentre si prevede che l'Ovest registrerà la crescita più rapida, con un CAGR del 5.23% fino al 2031. La base produttiva del Midwest riflette una fitta rete di impianti di produzione automobilistica, macchinari pesanti e siderurgia, che garantisce una domanda continua di fili pieni, fili animati ed elettrodi rivestiti, sia in officina che sul campo. I fornitori di quest'area pongono l'accento su affidabilità, procedure approvate e qualità costante per i grandi clienti OEM e Tier 1, contribuendo a stabilizzare i volumi nel mercato statunitense dei materiali di consumo per la saldatura.
Il Sud si posiziona al secondo posto per quota di mercato e beneficia di una concentrazione di infrastrutture energetiche, petrolchimiche e di un settore edile commerciale e manifatturiero in rapida crescita. Il Texas e gli stati limitrofi continuano a trainare gli ordini legati a gasdotti, impianti di supporto al GNL, data center e hub logistici, tutti settori che consumano acciaio strutturale e alimentano le attività di montaggio in loco, che a loro volta richiedono materiali di consumo ad alta deposizione. Le imprese edili in Florida e Georgia aumentano la capacità produttiva in magazzini, porti e complessi a uso misto, il che favorisce i distributori in grado di consegnare materiali di consumo approvati in tempi brevi. Nel periodo di previsione, il mercato statunitense dei materiali di consumo per la saldatura nel Sud degli Stati Uniti rimane sostenuto dalle attività di manutenzione, riparazione e revisione (MRO) e di costruzione nel settore energetico, che resistono alle fluttuazioni della produzione manifatturiera.
L'Ovest è in testa per tasso di crescita, trainato da semiconduttori, batterie, energie rinnovabili e programmi aerospaziali che mantengono la domanda concentrata su materiali di consumo con specifiche più elevate. La spesa commerciale pro capite dell'Arizona sottolinea la portata dei progetti di produzione avanzata in corso, che si avvalgono di produttori esperti in camere bianche e conformità ai codici strutturali. La California e il Pacifico nord-occidentale contribuiscono alla domanda derivante dalla produzione per la difesa e l'industria aerospaziale e dalle attività specializzate dei cantieri navali, dove i processi TIG e a resistenza integrano la produzione ad arco. Il Nord-Est rimane la regione con la quota di mercato più piccola, ma mantiene una posizione di rilievo nella manutenzione nucleare, nel ripristino dei ponti e nei lavori navali, che dipendono da materiali di consumo a doppia certificazione e da una documentazione rigorosa. In tutte le regioni, il profilo della quota di mercato dei materiali di consumo per la saldatura negli Stati Uniti riflette le aree in cui le infrastrutture energetiche, i progetti civili e la produzione avanzata richiedono maggiormente materiali certificati e una fornitura affidabile.
Panorama competitivo
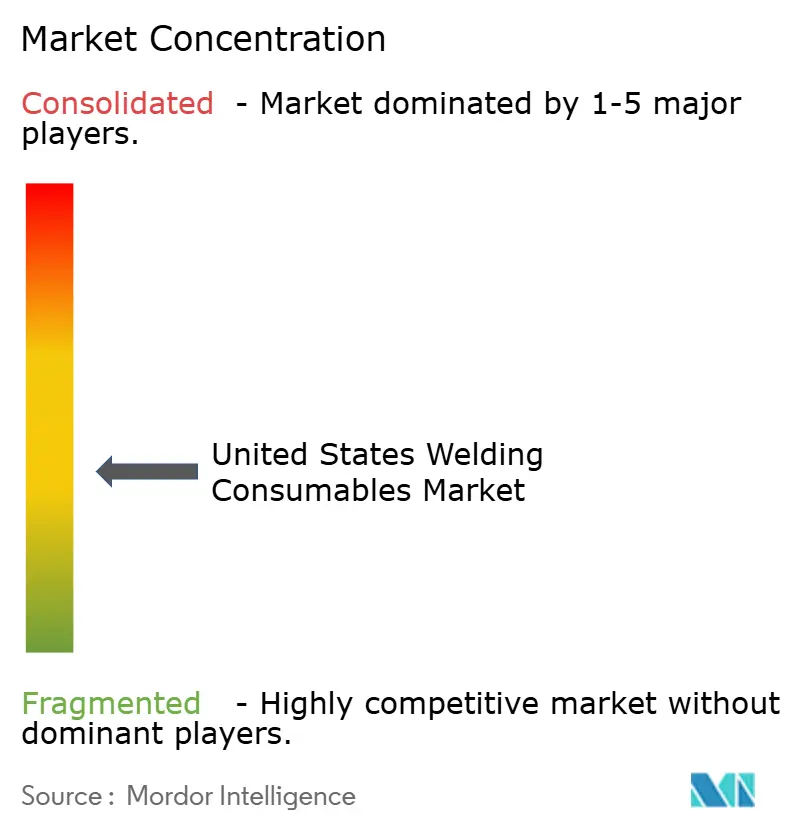
Il mercato statunitense dei materiali di consumo per la saldatura è moderatamente concentrato. Lincoln Electric, ESAB Corporation, Hobart Brothers di Illinois Tool Works, voestalpine Böhler Welding USA e Kobelco mantengono una presenza a livello nazionale grazie a offerte integrate di attrezzature e materiali di consumo, una vasta gamma di leghe speciali e solide reti di distribuzione. L'attenzione strategica è focalizzata sull'automazione, sul supporto rapido alla qualificazione e sulla copertura locale delle scorte, in grado di soddisfare le scadenze stringenti dei progetti nei settori della difesa, dell'energia e delle opere civili. Il mercato statunitense dei materiali di consumo per la saldatura premia sempre più i fornitori in grado di offrire un pacchetto completo che include supporto applicativo, conformità alle normative e garanzia di fornitura.
Le fusioni e acquisizioni stanno allineando i portafogli di prodotti ai mercati finali regolamentati e ad alta crescita. Nel giugno 2025, ESAB ha concordato l'acquisizione di EWM GmbH per circa 275 milioni di euro (298 milioni di dollari), aggiungendo attrezzature industriali pesanti e capacità di automazione avanzate che rafforzano la sua posizione presso i grandi produttori. Nel febbraio 2026, ESAB ha finalizzato l'acquisto di Eddyfi Technologies per 1.45 miliardi di dollari, espandendosi nelle soluzioni di ispezione e monitoraggio che integrano i flussi di lavoro di saldatura nei settori aerospaziale, della difesa, nucleare e delle infrastrutture civili. L'acquisizione di Alloy Steel Australia da parte di Lincoln Electric nell'agosto 2025 ha ampliato la sua presenza nelle soluzioni di piastre antiusura e nei servizi ingegnerizzati a supporto dei settori ad alta intensità di manutenzione, aumentando la sua leva nella domanda di materiali di consumo orientati alla manutenzione, riparazione e revisione (MRO).
Le strategie di prodotto si concentrano su gradi certificati, tolleranze ristrette e caratteristiche predisposte all'automazione che riducono la variabilità e velocizzano la qualificazione. I fornitori stanno ampliando la capacità di assistenza tecnica per aiutare i clienti a soddisfare i requisiti AWS, ASME e specifici del cliente, soprattutto nelle applicazioni di difesa e sanitarie che richiedono una documentazione rigorosa. In nicchie come gli impianti alimentari, delle bevande e farmaceutici, la saldatura TIG orbitale di tubi in acciaio inossidabile è allineata agli standard di progettazione igienica e stimola la domanda di elettrodi ad alta purezza e di tracciabilità documentata del lotto di produzione. In tutti i segmenti, il mercato statunitense dei materiali di consumo per la saldatura privilegia i fornitori che combinano la tecnologia dei materiali con l'ingegneria applicativa, la disponibilità di magazzino locale e consegne puntuali e costanti.
Leader del settore dei materiali di consumo per la saldatura negli Stati Uniti
Lincoln Electric Holding Inc.
Società ESAB
Illinois Tool Works Inc. (Hobart Brothers)
Kobe Steel Ltd. (Kobelco Welding of America)
voestalpine Böhler Welding USA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: ESAB Corporation ha completato l'acquisizione di Eddyfi Technologies per 1.45 miliardi di dollari, ampliando la propria presenza nel settore dell'ispezione e del monitoraggio con soluzioni integrate per i settori aerospaziale, della difesa, nucleare e delle infrastrutture civili.
- Gennaio 2026: Kinder Morgan ha anticipato 7 miliardi di dollari in progetti di gasdotti, tra cui Trident e Mississippi Crossing, per servire i mercati del GNL e dell'energia elettrica in un contesto di tempistiche normative più rapide.
- Agosto 2025: Lincoln Electric ha completato l'acquisizione della restante quota di Alloy Steel Australia, ampliando il proprio portafoglio di soluzioni per lamiere antiusura e servizi di ingegneria per i settori ad alta manutenzione.
Ambito del rapporto sul mercato dei materiali di consumo per la saldatura negli Stati Uniti
Il rapporto sul mercato statunitense dei materiali di consumo per la saldatura è segmentato per tipo di prodotto (elettrodi rivestiti, fili pieni, fili animati, flussi e fili per saldatura ad arco sommerso, bacchette per saldatura TIG e leghe per brasatura), per processo di saldatura (arco [SMAW/rivestito, GMAW/MIG, GTAW/TIG, FCAW], saldatura a resistenza, saldatura laser e ibrida), per settore di utilizzo finale (edilizia e infrastrutture, settore automobilistico e trasporti, energia (petrolio, gas ed elettricità), cantieristica navale e offshore, macchinari pesanti e industriali, altri) e per area geografica (Nord-est, Midwest, Sud, Ovest). Le previsioni di mercato sono fornite in termini di valore (miliardi di dollari USA).
| Elettrodi stick |
| Fili solidi |
| Fili animati |
| Flusso e filo SAW |
| Bacchette TIG e leghe per brasatura |
| Inchinarsi | SMAW (bastone) |
| Saldatura a filo continuo (GMAW) / MIG | |
| Saldatura a filo continuo (GTAW) / TIG | |
| FCAW | |
| Saldatura a resistenza | |
| Saldatura laser e ibrida |
| Edilizia e infrastrutture |
| Settore automobilistico e trasporti |
| Energia (petrolio, gas ed elettricità) |
| Cantieristica navale e offshore |
| Attrezzature pesanti e macchinari industriali |
| Altro |
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di prodotto | Elettrodi stick | |
| Fili solidi | ||
| Fili animati | ||
| Flusso e filo SAW | ||
| Bacchette TIG e leghe per brasatura | ||
| Con processo di saldatura | Inchinarsi | SMAW (bastone) |
| Saldatura a filo continuo (GMAW) / MIG | ||
| Saldatura a filo continuo (GTAW) / TIG | ||
| FCAW | ||
| Saldatura a resistenza | ||
| Saldatura laser e ibrida | ||
| Per settore di utilizzo finale | Edilizia e infrastrutture | |
| Settore automobilistico e trasporti | ||
| Energia (petrolio, gas ed elettricità) | ||
| Cantieristica navale e offshore | ||
| Attrezzature pesanti e macchinari industriali | ||
| Altro | ||
| Per regione | Nord-est | |
| Midwest | ||
| Sud | ||
| ovest | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato statunitense dei materiali di consumo per la saldatura entro il 2031?
Si prevede che il mercato statunitense dei materiali di consumo per la saldatura raggiungerà 1.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.93% nel periodo 2026-2031, grazie al supporto delle infrastrutture, dello sviluppo del settore energetico e della produzione manifatturiera nazionale.
Quale tipologia di prodotto genera la maggiore domanda nel mercato statunitense dei materiali di consumo per la saldatura?
Nel 2025, gli elettrodi a bastoncino detenevano una quota di mercato del 37.12%, mentre i fili animati erano quelli in più rapida crescita nelle applicazioni ad alta deposizione e adatte all'automazione.
Quali processi di saldatura registreranno la crescita più rapida nel mercato statunitense dei materiali di consumo per la saldatura?
Si prevede che i metodi laser e ibridi cresceranno a un tasso annuo composto del 6.34% fino al 2031, mentre i processi ad arco manterranno il maggiore utilizzo nei settori dell'edilizia, della fabbricazione e della manutenzione.
Quale segmento di utilizzo finale genera il maggior volume nel mercato statunitense dei materiali di consumo per la saldatura?
Nel 2025, il settore delle costruzioni e delle infrastrutture ha rappresentato il 30.76% del fatturato, con la cantieristica navale e le attività offshore che hanno registrato la crescita più rapida fino al 2031.
Quale regione registrerà la crescita più rapida nel mercato statunitense dei materiali di consumo per la saldatura entro il 2031?
Si prevede che l'Ovest crescerà a un tasso annuo composto del 5.23%, trainato dai settori dei semiconduttori, delle batterie, delle energie rinnovabili e dell'industria aerospaziale, mentre il Midwest detiene attualmente la quota maggiore.
In che modo le limitazioni della manodopera stanno influenzando il mercato statunitense dei materiali di consumo per la saldatura?
Una filiera di saldatura efficiente sta incrementando l'adozione dell'automazione e la standardizzazione dei processi, spostando la domanda verso fili predisposti per l'automazione e materiali di consumo certificati che garantiscono una qualità costante.


