

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 12.07 miliardo di dollari |
| Dimensione del mercato (2031) | 14.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.72% CAGR |
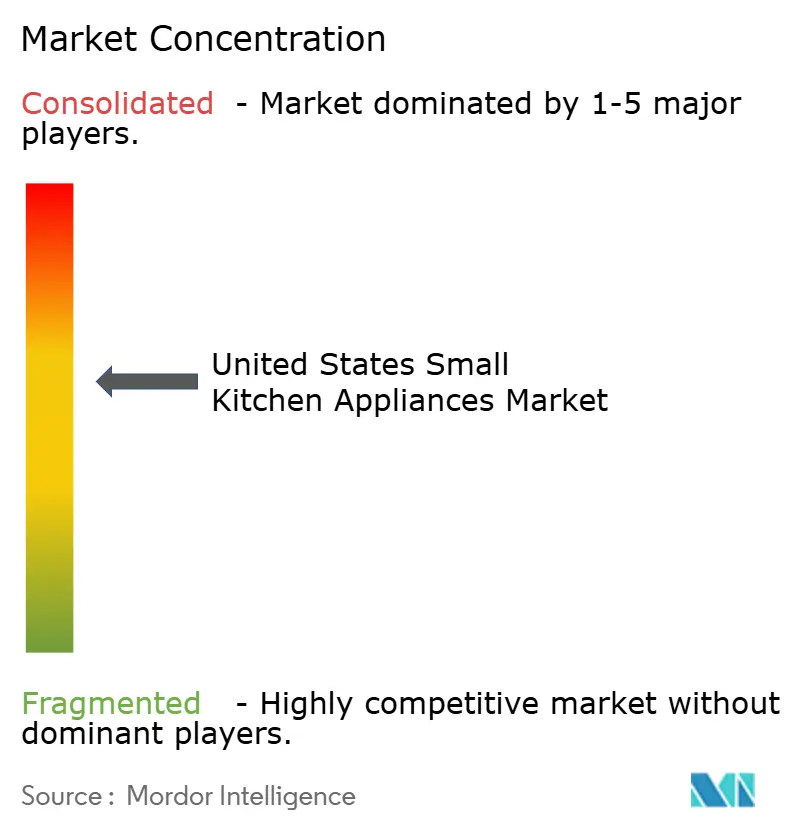
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei piccoli elettrodomestici da cucina negli Stati Uniti a cura di Mordor Intelligence
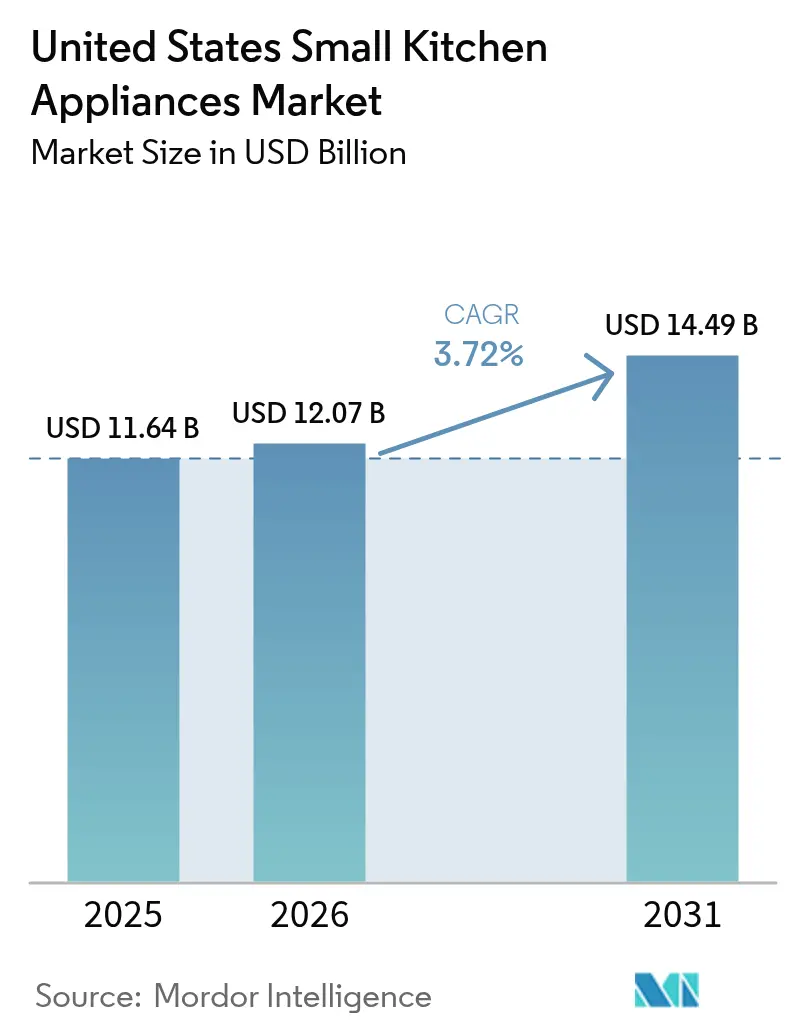
Il mercato statunitense dei piccoli elettrodomestici da cucina aveva un valore di 11.64 miliardi di dollari nel 2025 e si prevede che crescerà da 12.07 miliardi di dollari nel 2026 a 14.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.72% durante il periodo di previsione (2026-2031).
Questo percorso si basa sulla crescente formazione di nuclei familiari, sul persistente interesse per la preparazione dei pasti a casa e sull'accelerazione dell'adozione di prodotti intelligenti e multifunzionali. Gli orari di lavoro da remoto e ibridi spingono sempre più americani a cucinare durante il giorno, mentre la premiumizzazione spinge al rialzo i prezzi medi di vendita. I produttori stanno riposizionando le loro catene di approvvigionamento per attenuare l'esposizione ai dazi e gli incentivi pubblici per i modelli a basso consumo energetico stanno ampliando la base di clienti idonei. Allo stesso tempo, la legislazione sul diritto alla riparazione allunga la vita utile dei prodotti, spingendo le aziende a innovare oltre la mera domanda di sostituzione.
Punti chiave del rapporto
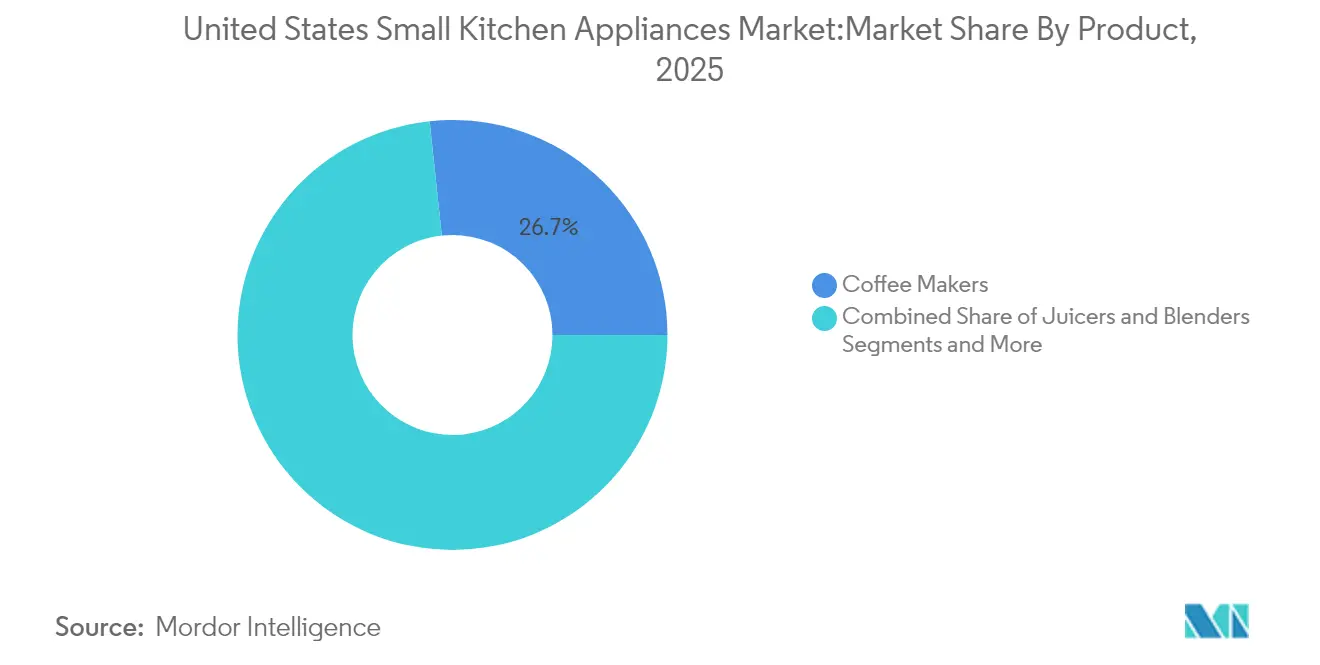
- Per prodotto, nel 26.70 le macchine per il caffè hanno guidato la quota di fatturato del 2025% del mercato statunitense dei piccoli elettrodomestici da cucina, mentre le friggitrici ad aria stanno avanzando con un CAGR del 6.29% fino al 2031.
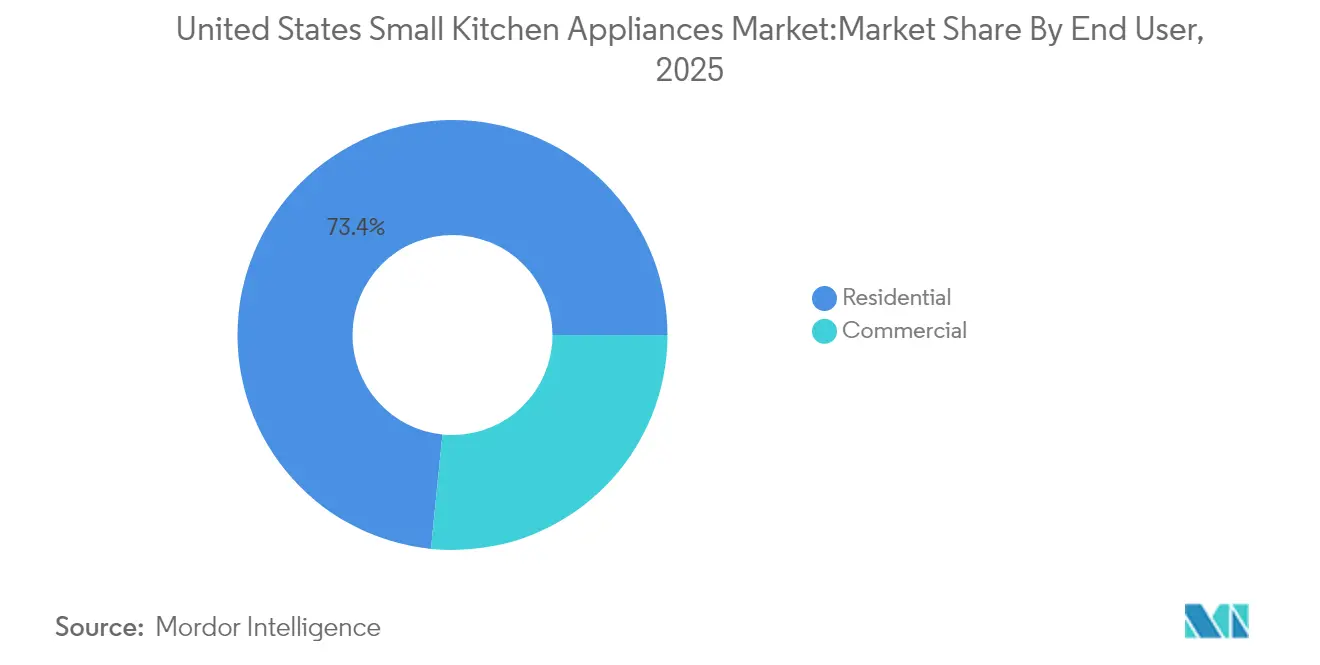
- In base all'utente finale, nel 73.40 le applicazioni residenziali hanno detenuto il 2025% della quota di mercato dei piccoli elettrodomestici da cucina negli Stati Uniti; si prevede che la domanda commerciale aumenterà a un CAGR del 5.44% fino al 2031.
- Per canale di distribuzione, nel mercato statunitense dei piccoli elettrodomestici, la vendita al dettaglio online ha rappresentato il 75.80% delle vendite B2C e si prevede che aumenterà a un CAGR del 5.73% entro il 2031, rimodellando le strutture di ingresso sul mercato.
- In termini geografici, nel mercato statunitense dei piccoli elettrodomestici, il Sud-est ha registrato il 34.55% del fatturato del 2025, mentre la regione occidentale è quella che registra la crescita più rapida, con un CAGR del 4.16% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei piccoli elettrodomestici da cucina negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e urbanizzazione | + 0.8% | Cluster nazionali e metropolitani | Medio termine (2-4 anni) |
| Espansione dei progetti immobiliari residenziali | + 0.6% | Sud-est e ovest | A lungo termine (≥ 4 anni) |
| Acquisti convenienti che fanno risparmiare tempo | + 1.2% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| Rapida crescita dei canali di vendita al dettaglio online | + 0.9% | A livello nazionale, l’adozione rurale sta accelerando | Medio termine (2-4 anni) |
| Cultura delle bevande speciali | + 0.7% | Demografia urbana occidentale e nord-orientale | Medio termine (2-4 anni) |
| Incentivi federali e statali per l'efficienza energetica | + 0.5% | Variazioni nazionali e specifiche per stato | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e urbanizzazione
L'aumento della popolazione metropolitana e i salari reali più elevati favoriscono l'adozione di dispositivi compatti e multifunzionali di fascia alta. Le cucine urbane più piccole creano un effetto paradossale positivo per i mobili da appoggio che consolidano le funzioni, una tendenza che GE Appliances definisce "Appliances Anywhere" (Apparecchi ovunque), poiché gli elettrodomestici si spostano negli uffici domestici e nelle aree di intrattenimento. Gli acquirenti urbani pagano prezzi più alti per la connettività, una dinamica sottolineata dall'aumento del 45% delle vendite di apparecchi per la preparazione del cibo di SharkNinja nel primo trimestre del 2025 nelle grandi città [1] Fonte: Environmental Protection Agency, "Inflation Reduction Act Home Energy Rebates", epa.gov . Il fattore trainante rimane sensibile ai cicli macroeconomici, ma continua a spingere al rialzo i prezzi medi di vendita quando la fiducia dei consumatori è elevata.
Espansione dei progetti immobiliari residenziali
Negli Stati Uniti, l'avvio di nuove costruzioni edilizie mostra una forte correlazione con le prime installazioni di elettrodomestici e gli ammodernamenti completi delle cucine. I costruttori stanno sempre più integrando forni da banco di fascia alta, sistemi per bevande ed elettrodomestici intelligenti integrati nelle case modello per migliorarne l'attrattiva. La presentazione KitchenAid 2025 di Whirlpool, con finiture completamente personalizzabili e opzioni di design premium, esemplifica come questi canali stimolino l'interesse e l'adozione da parte dei consumatori. Le regioni del Sud-Est e dell'Ovest, dove l'edilizia unifamiliare rimane particolarmente solida, contribuiscono in modo sproporzionato alla crescita del fatturato e all'espansione del mercato. Mentre l'inflazione dei costi dei materiali può rallentare temporaneamente il ritmo delle nuove costruzioni, la persistente crescita demografica e i trend di formazione delle famiglie sostengono una domanda sostenuta a lungo termine di elettrodomestici da cucina residenziali.
Comportamento di acquisto che fa risparmiare tempo grazie alla comodità
Le famiglie con poco tempo a disposizione privilegiano sempre più elettrodomestici dotati di programmi preimpostati, controllo vocale intuitivo e funzionalità di cottura rapida che semplificano la preparazione dei pasti. Il forno multifunzione 4 in 1 HomeCHEF Connect di Panasonic, introdotto a marzo 2025, esemplifica questo cambiamento integrando microonde, convezione, grill e frittura ad aria in un'unica unità intelligente. Il modello sfrutta i consigli di ricette guidati dall'intelligenza artificiale che si adattano alle preferenze dell'utente e alla cronologia di cottura, migliorando sia la praticità che la personalizzazione. Con la crescente popolarità degli elettrodomestici multifunzione, questi inevitabilmente cannibalizzano la domanda di SKU tradizionali monouso, rimodellando le dinamiche di categoria. Tuttavia, queste unità avanzate aumentano contemporaneamente il valore medio degli scontrini e i margini operativi, offrendo ai marchi un incentivo convincente a continuare a integrare automazione e funzionalità intelligenti nei prodotti da cucina di nuova generazione.
Programmi di incentivi federali e statali per l'efficienza energetica
Il programma di rimborso per l'elettrificazione domestica e gli elettrodomestici rimborsa fino a 14,000 dollari per i piccoli elettrodomestici ENERGY STAR idonei, ampliando l'accessibilità per gli acquirenti sensibili al costo iniziale [2] Fonte: SharkNinja, "Presentazione agli investitori Q1 2025", sharkninja.com . I produttori integrano attivamente i messaggi relativi al rimborso nelle campagne di marketing e nelle iniziative promozionali, incrementando le vendite unitarie di piani cottura a induzione e sistemi per il caffè a basso consumo energetico. La struttura del programma incoraggia le famiglie a prendere in considerazione aggiornamenti che altrimenti avrebbero potuto rimandare a causa dei costi iniziali. Le sovrapposizioni con i programmi di incentivi a livello statale creano un panorama di rimborsi a più livelli, accelerando ulteriormente la sostituzione degli elettrodomestici più vecchi e meno efficienti. Nel complesso, queste iniziative stimolano sia la crescita delle vendite a breve termine sia l'adozione a lungo termine di tecnologie domestiche a basso consumo energetico in diversi segmenti di consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili delle materie prime aumentano i costi unitari | -0.7% | Regioni di produzione globali | A breve termine (≤ 2 anni) |
| Stile dei consumatori e preferenze di design in rapida evoluzione | -0.4% | Coorti nazionali sensibili alle tendenze | Medio termine (2-4 anni) |
| La legislazione sui rifiuti elettronici e sul diritto alla riparazione prolunga i cicli di vita | -0.3% | Minnesota, New York ora; prevista una distribuzione più ampia | A lungo termine (≥ 4 anni) |
| La localizzazione della catena di fornitura aumenta i costi di produzione nazionale | -0.5% | Corridoi nazionali di reshoring | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime che aumentano i costi unitari
La carenza globale di semiconduttori continua a sconvolgere i calendari di lancio dei modelli di elettrodomestici ricchi di funzionalità, costringendo i produttori a fare affidamento su SKU costruiti con microcontrollori obsoleti e rallentando il ritmo complessivo dell'innovazione. I prezzi volatili di acciaio, alluminio e resina comprimono ulteriormente i margini di profitto, creando pressioni sui costi persistenti lungo tutta la catena di produzione. Il fatturato di Newell Brands nel quarto trimestre del 2024 è diminuito del 6.1% a 1.9 miliardi di dollari, nonostante modesti aumenti dei margini, riflettendo una politica di prezzi prudente in un contesto di picchi di costi [3] Fonte: Newell Brands, “Q4 2024 Earnings Release,” ir.newellbrands.com . I contratti di vendita al dettaglio estesi spesso limitano la possibilità di trasferire direttamente ai consumatori l'aumento dei costi, limitando la flessibilità dei prezzi. Di conseguenza, i produttori sono costretti ad attuare misure interne di riduzione dei costi ed efficienze operative piuttosto che aumentare i prezzi di listino per mantenere la redditività.
Preferenze di stile e design dei consumatori in rapida evoluzione
Le preferenze estetiche dei consumatori in rapida evoluzione generano significativi rischi di inventario e aumentano i costi di sviluppo, poiché i produttori si trovano ad affrontare la sfida di prevedere quali design avranno successo sul mercato. I cicli accelerati di colori e finiture aumentano ulteriormente l'esposizione delle scorte, costringendo le aziende a detenere scorte più grandi o più diversificate per soddisfare la domanda in continua evoluzione. Le collezioni Juniper e Black Ore di KitchenAid, presentate a KBIS 2025, illustrano come i marchi stiano rispondendo a un crescente desiderio di elettrodomestici da cucina personalizzati e visivamente distintivi. Le piattaforme dei social media amplificano la velocità e la visibilità delle tendenze di design, riducendo la durata delle mode e spingendo i marchi ad ampliare la gamma di SKU. Queste dinamiche complicano la pianificazione della supply chain, in particolare per i produttori orientati al valore che bilanciano la reattività alle tendenze con l'efficienza dei costi.
Analisi del segmento
Per prodotto: le friggitrici ad aria ampliano lo slancio multi-categoria
Le macchine da caffè hanno mantenuto una leadership di fatturato del 26.70% nel mercato statunitense dei piccoli elettrodomestici da cucina nel 2025, spaziando dalle macchine a filtro economiche alle postazioni espresso superautomatiche premium. Le friggitrici ad aria, tuttavia, stanno registrando il CAGR più rapido, pari al 6.29%, fino al 2031, poiché i consumatori attenti alle calorie stanno sostituendo la frittura tradizionale con alternative a convezione rapida. Le dimensioni del mercato statunitense dei piccoli elettrodomestici da cucina per le friggitrici ad aria sono trainate dall'intenzione di acquisto ripetuto tra i precedenti utilizzatori. I forni da banco multifunzionali che combinano le modalità di frittura ad aria, cottura al forno e tostatura sfruttano questo entusiasmo e recuperano spazio sul bancone un tempo dedicato ad unità monouso. Categorie secondarie come frullatori, spremiagrumi e mixer a immersione sono favorite dalla cultura della salute e del benessere, alimentata dalla cultura dei frullati. Macchine per il pane, piastre per waffle e cuociuova attraggono occasioni di regali, sebbene la loro curva di domanda si appiattisca al di fuori delle festività. L'introduzione dell'espresso automatico di KitchenAid e l'imminente Ninja Swirl by CREAMi di SharkNinja dimostrano come gli operatori storici utilizzino l'autorevolezza del marchio per creare nuove nicchie senza cannibalizzare i franchise principali. I cicli di aggiornamento del segmento del caffè ora ruotano attorno alla precisione del macinacaffè, alla stabilità della temperatura di infusione e al richiamo delle ricette tramite Bluetooth, tutti fattori che aumentano i prezzi medi di vendita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per l'utente finale: gli acquirenti commerciali stimolano l'innovazione incentrata sulle prestazioni
Nel mercato statunitense dei piccoli elettrodomestici, le famiglie hanno generato il 73.40% del fatturato del 2025, consolidando la cucina domestica come principale campo di battaglia per la differenziazione delle funzionalità e il branding guidato dagli influencer. Tuttavia, gli operatori commerciali, che detengono una quota del 26.60%, si stanno espandendo a un CAGR del 5.44%, poiché ristoranti, bar e minimarket cercano miglioramenti in termini di durata e produttività. Le macchine commerciali danno priorità agli interni in acciaio inossidabile, alla longevità del conteggio dei cicli e alla conformità alle norme igieniche NSF rispetto alle tendenze cromatiche. I frullatori programmabili e le caffettiere ad alta capacità di Hamilton Beach Commercial soddisfano queste esigenze e alimentano un ciclo di trasferimento tecnologico in cui i modelli residenziali ereditano motori di livello professionale, ma senza la certificazione per la ristorazione. I cuochi casalinghi, a loro volta, pagano un sovrapprezzo per l'estrazione "in stile barista" o per le funzioni di scottatura "approvate dagli chef", fondendo sottilmente i due canali in un continuum di prestazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'e-commerce ridefinisce l'accesso dei consumatori
Le opzioni B2C (negozi multimarca, punti vendita di marchi esclusivi, vendita al dettaglio online e altri canali di distribuzione) detengono collettivamente il 75.35% del volume del 2025. In questo contesto, il mercato statunitense dei piccoli elettrodomestici da cucina registra la svolta più netta verso i negozi online, dove le unità crescono con un CAGR del 5.73% fino al 2031. In questo ambito, Amazon, Target e i siti di proprietà dei marchi sono in testa, consentendo un filtraggio granulare per potenza, capacità, materiale e funzionalità integrate. La logistica dei resi e i costi dell'ultimo miglio rimangono punti critici, ma una quota maggiore di margine diretto al consumatore compensa l'incremento del trasporto. Le distribuzioni B2B, con una quota del 24.65%, servono gruppi di approvvigionamento alberghiero, fornitori istituzionali e sviluppatori di immobili multifamiliari. In questo caso, i prezzi contrattuali e l'assistenza post-vendita determinano la selezione del fornitore. I produttori offrono kit di manutenzione preventiva in bundle per ridurre i tempi di fermo, un'offerta che trova riscontro nella proliferazione delle normative sul diritto alla riparazione.
Analisi geografica
Il Sud-Est ha mantenuto un vantaggio di fatturato del 34.55% nel 2025, beneficiando di una solida formazione familiare, di una forte affinità culturale per la cucina casalinga e di incentivi per i costruttori che includono l'aggiornamento degli elettrodomestici nei nuovi progetti. Le abitudini di intrattenimento durante la stagione calda si traducono in vendite sostenute di grill da banco e centri bevande. Il mercato statunitense dei piccoli elettrodomestici da cucina legato al Sud-Est è destinato a superare i 5.01 miliardi di dollari entro il 2031, anche se la crescita si attesterà alla media nazionale dopo il 2027. Nel mercato statunitense dei piccoli elettrodomestici da cucina, la regione occidentale, che comprende California, Washington, Oregon e Colorado, è quella in più rapida crescita con un CAGR del 4.16%. Gli elevati redditi disponibili, gli acquirenti esperti di tecnologia e le severe normative energetiche accelerano l'adozione di modelli intelligenti certificati ENERGY STAR. I professionisti della Silicon Valley prediligono le macchine per caffè espresso con Wi-Fi che si integrano con gli assistenti digitali. I produttori spesso sperimentano aggiornamenti firmware basati su app in questa area geografica prima del lancio a livello nazionale, utilizzando il feedback ricco di dati per perfezionare le funzionalità. Nel mercato statunitense dei piccoli elettrodomestici, la domanda di elettrodomestici del Midwest rimane stabile, ancorata alle routine di cucina per famiglie e alla prosperità agricola che supporta accessori per la lavorazione della carne come essiccatori e macchine sottovuoto. Gli inverni rigidi aumentano la domanda di macchine per il pane e pentole a cottura lenta, attenuando le stasi stagionali altrove. Il Nord-Est mostra caratteristiche di saturazione: gli acquisti di ricambi prevalgono e i rinnovamenti di stile, in particolare le finiture cromatiche, attirano consumatori i cui dispositivi esistenti sono ancora funzionanti. Nel frattempo, il Sud-Ovest cresce con i flussi migratori verso Arizona, Nevada e Texas che portano una fascia demografica più giovane che opta per cucine compatte con friggitrice ad aria e sistemi di cold brew adatti ai climi caldi.
Analisi della catena del valore
La catena del valore inizia con input e componenti a monte, tra cui materie plastiche e resine, parti in acciaio e alluminio per involucri e gruppi riscaldanti, controlli elettronici, sensori e moduli di connettività integrati. La volatilità dei costi degli input e le azioni di politica commerciale collegano i materiali a monte alle decisioni sui prezzi a valle; ad esempio, un provvedimento del Dipartimento del Commercio degli Stati Uniti ha aumentato i dazi sul contenuto di acciaio e alluminio di alcuni elettrodomestici a partire dal 23 giugno 2025. Ciò rafforza la necessità di progettare per contenere i costi, di trovare fonti di approvvigionamento alternative e di razionalizzare le SKU per i prodotti da cucina ad alta intensità di metallo.
Le attività della fase intermedia della filiera comprendono la produzione ODM/OEM, l'ingegneria di prodotto orientata al marchio e un mix di flussi di prodotti finiti dipendenti dalle importazioni, insieme all'assemblaggio locale e alla produzione di componenti. Le aziende hanno rivisto la propria struttura produttiva per ridurre l'esposizione ai dazi e accorciare i tempi di consegna, come nel caso di LG Electronics che ha spostato una maggiore produzione presso i suoi stabilimenti in Tennessee. Le aziende gestiscono anche gli effetti temporali delle scorte, creati anticipando le spedizioni prima dell'entrata in vigore dei dazi. A valle, la distribuzione dipende dal retail omnicanale, con i principali rivenditori come Walmart, Best Buy e The Home Depot che definiscono l'assortimento e la cadenza promozionale, mentre la logistica dell'e-commerce, come la resistenza degli imballaggi, la gestione dei resi e i costi dell'ultimo miglio, influisce sulle specifiche del prodotto e sulla struttura dei margini. L'assistenza post-vendita e la disponibilità di ricambi stanno acquisendo importanza con l'espansione delle normative sul diritto alla riparazione, rendendo la documentazione, le reti di riparazione e la distribuzione dei pezzi di ricambio un elemento più esplicito per la creazione di valore per il marchio.
Panorama competitivo
La struttura del settore statunitense dei piccoli elettrodomestici da cucina è moderatamente concentrata: i primi cinque marchi detengono vendite significative, lasciando un ampio spazio vuoto per i nuovi concorrenti. SharkNinja ha aumentato il fatturato netto del 30% nel 2024, raggiungendo i 5.53 miliardi di dollari, soddisfacendo nicchie incentrate sulla praticità più rapidamente rispetto ai concorrenti tradizionali. GE Appliances ha potenziato le funzioni di intelligenza artificiale, implementando Flavorly per personalizzare i parametri di preparazione nei sistemi di caffè intelligenti. Panasonic ha sfruttato una partnership con Fresco per aggiungere algoritmi di cottura adattivi, migliorando i risultati delle ricette e rafforzando il proprio ecosistema.
L'agilità della catena di approvvigionamento è l'attuale elemento di differenziazione. Lo stabilimento Miele in Alabama, da 150 milioni di dollari, con apertura prevista per il 2025, segna un primo traguardo nel reshoring, volto a ridurre i rischi tariffari e a comprimere i tempi di consegna. Il lancio di tre nuove unità da banco a marchio Frigidaire da parte di Electrolux a settembre 2024 sottolinea i continui investimenti in formati specifici per gli Stati Uniti.
Un ambito a parte riguarda gli impegni per la sostenibilità. I marchi pubblicizzano telai in plastica riciclata, assemblaggi di componenti modulari e filtri in abbonamento spediti in cartoni riciclabili. Gli obblighi di diritto alla riparazione accrescono l'importanza delle reti di distribuzione dei ricambi; una rapida conformità potrebbe generare buona reputazione man mano che le normative si espandono oltre Minnesota e New York. La disciplina dei prezzi, la protezione dei margini e la velocità di progettazione definiscono la prossima fase competitiva.
Leader del settore dei piccoli elettrodomestici da cucina negli Stati Uniti
Whirlpool Corporation (KitchenAid)
Marchi Spectrum (Black & Decker)
Marchi Hamilton Beach
SharkNinja operativo LLC
Gruppo Breville
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Whirlpool ha annunciato un investimento di 60 milioni di dollari per l'ammodernamento dello stabilimento in Ohio, destinato alla produzione di componenti e sottogruppi per lavatrici e asciugatrici. L'annuncio rafforza la capacità produttiva nazionale e conferma la continua localizzazione della catena di fornitura per le principali piattaforme di elettrodomestici.
- Marzo 2025: Panasonic ha annunciato il forno multifunzione da banco HomeCHEF Connect 4-in-1, che combina le funzioni di microonde, frittura ad aria, cottura a convezione e grill in un'unica unità connessa. Il lancio del prodotto ha evidenziato la tendenza verso piattaforme di cottura multifunzione da banco che unificano le funzioni e migliorano l'esperienza di connessione.
- Settembre 2024: Electrolux ha ampliato la sua gamma di elettrodomestici da banco Frigidaire negli Stati Uniti con nuovi apparecchi per la cottura da banco. Questa espansione ha ampliato l'assortimento dei rivenditori e ha supportato le dinamiche di passaggio a modelli di fascia superiore nella categoria degli elettrodomestici da banco.
Ambito e metodologia
I piccoli elettrodomestici da cucina sono dispositivi elettrici portatili che semplificano le attività di cottura in contesti commerciali e residenziali. Il rapporto fornisce un'analisi completa del mercato, che comprende una valutazione del mercato generale, tendenze emergenti per segmento e regione, notevoli cambiamenti nelle dinamiche di mercato e una panoramica generale del mercato. Inoltre, il rapporto presenta valutazioni sia qualitative che quantitative, traendo spunti dai dati raccolti da analisti del settore e dai principali attori del mercato lungo tutta la catena del valore del settore.
Il mercato statunitense dei piccoli elettrodomestici da cucina è segmentato per prodotto, canale di distribuzione e utente finale. Per prodotto, il mercato è segmentato in macchine per il caffè, robot da cucina, tostapane, grill e tostatrici, macchine per il tè/bollitori elettrici e altri piccoli elettrodomestici da cucina. Per canale di distribuzione, il mercato è segmentato in negozi multimarca, negozi specializzati, online e altri canali di distribuzione. Per utente finale, il mercato è segmentato in residenziale e commerciale.
Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Robot da cucina |
| Spremiagrumi e frullatori |
| Griglie e arrosti |
| Friggitrici ad aria |
| Macchine da caffè |
| Cucine Elettriche |
| Toasters |
| Bollitori elettrici |
| Forni da banco |
| Altri piccoli elettrodomestici da cucina (macchine per il pane, per waffle, cuociuova, ecc.) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C / Vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione | |
| B2B (direttamente dai produttori) |
Per geografia
| Nord-est |
| Sud-est |
| Midwest |
| Sud-ovest |
| ovest |
| Per prodotto | Robot da cucina | |
| Spremiagrumi e frullatori | ||
| Griglie e arrosti | ||
| Friggitrici ad aria | ||
| Macchine da caffè | ||
| Cucine Elettriche | ||
| Toasters | ||
| Bollitori elettrici | ||
| Forni da banco | ||
| Altri piccoli elettrodomestici da cucina (macchine per il pane, per waffle, cuociuova, ecc.) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| B2B (direttamente dai produttori) | ||
| Per geografia | Nord-est | |
| Sud-est | ||
| Midwest | ||
| Sud-ovest | ||
| ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato statunitense dei piccoli elettrodomestici da cucina?
Nel 12.07 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 14.49 miliardi di dollari entro il 2031.
Quale segmento di prodotto si sta espandendo più rapidamente?
Le friggitrici ad aria cresceranno a un CAGR del 6.29% entro il 2031 grazie a preferenze di cottura più salutari e all'adozione di un design multifunzionale.
Quanto è grande l'opportunità commerciale nel settore dei piccoli elettrodomestici da cucina?
Gli utenti commerciali rappresenteranno il 26.60% del fatturato del 2025 e si prevede che acquisiranno una quota significativa entro il 2031, man mano che gli operatori della ristorazione passeranno ad unità durevoli e ad alta produttività.
Quale ruolo gioca l’e-commerce nelle vendite di elettrodomestici?
I canali online rappresentano il 75.80% delle transazioni B2C e stanno crescendo a un CAGR del 5.73%, diventando così il principale canale di scoperta e acquisto per molti consumatori.
In che modo i dazi e il reshoring influenzano i produttori?
L'incertezza tariffaria ha accelerato gli impegni di produzione nazionale, come quello dello stabilimento Miele in Alabama, mentre l'approvvigionamento localizzato aiuta ad attenuare le oscillazioni dei costi di importazione e a migliorare l'affidabilità delle consegne.
Quale impatto avranno le leggi sul diritto alla riparazione sulla domanda di elettrodomestici?
L'accesso obbligatorio ai pezzi di ricambio e alle guide per la riparazione in stati come il Minnesota allungherà la durata di vita dei prodotti, moderando i cicli di sostituzione e spingendo i marchi a innovare puntando su funzionalità a valore aggiunto anziché sull'obsolescenza programmata.


