

Dimensioni e quota del mercato di intermediazione mobiliare degli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 707.60 miliardo di dollari |
| Dimensione del mercato (2031) | 906.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.07% CAGR |
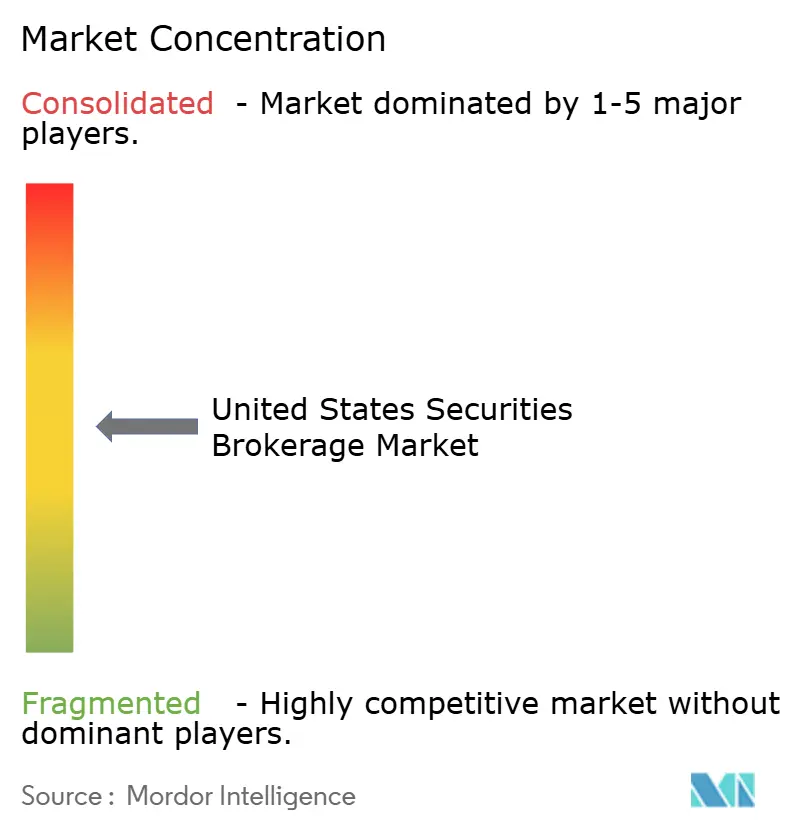
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato di intermediazione mobiliare degli Stati Uniti di Mordor Intelligence
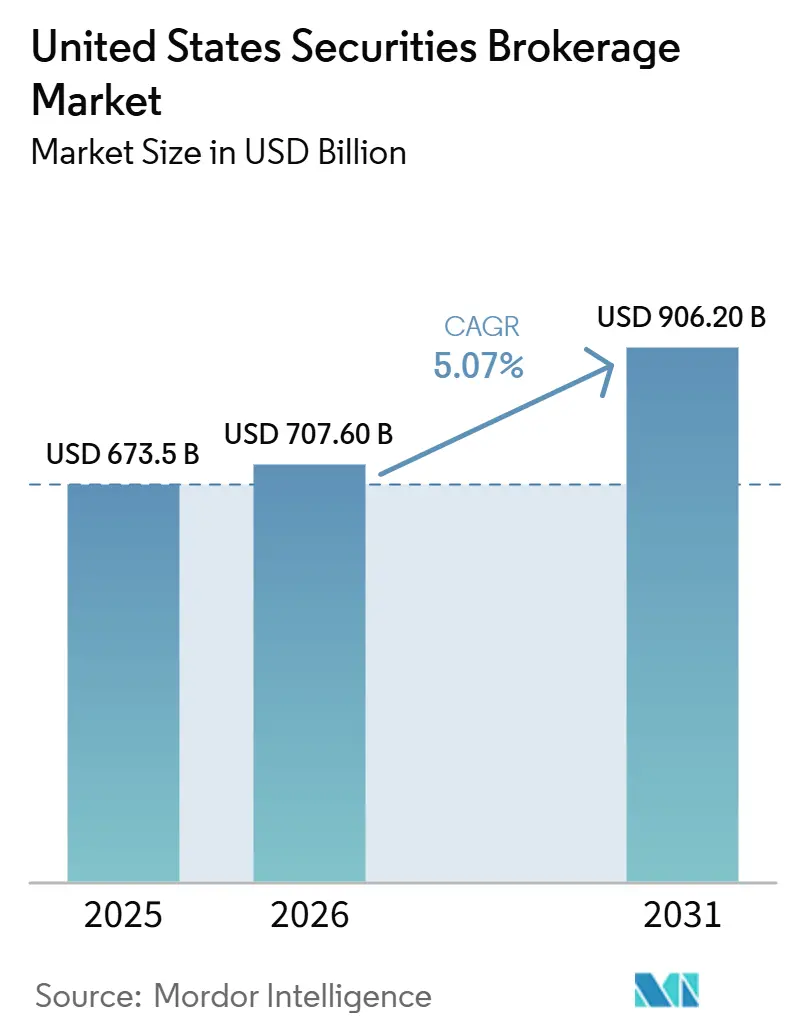
Si prevede che il mercato statunitense dei servizi di intermediazione mobiliare aumenterà da 673.5 miliardi di dollari nel 2025 a 707.60 miliardi di dollari nel 2026, raggiungendo i 906.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.07% nel periodo 2026-2031.
Il trading a zero commissioni ha eliminato gli attriti di esecuzione e ha sostenuto un'impennata dell'attività al dettaglio che ha generato afflussi per 308 miliardi di dollari nel mercato azionario statunitense nel 2025, rafforzando l'accumulazione di asset su larga scala. Il passaggio al regolamento T+1 ha migliorato l'efficienza del capitale riducendo i requisiti dei fondi di compensazione e le richieste di margine, il che ha rafforzato la liquidità e ridotto il rischio di controparte nel mercato di intermediazione mobiliare degli Stati Uniti. Gli investitori al dettaglio rappresentavano il 20-35% del volume giornaliero di scambi azionari nel 2025 e il loro impegno costante è ora una caratteristica strutturale che modella prezzi, prodotti e progettazione dei servizi. Il consolidamento ha concentrato gli asset dei clienti in un piccolo insieme di piattaforme su larga scala, mentre i requisiti di conformità e di sicurezza informatica continuano a comprimere i margini operativi per le aziende più piccole. Il debito a margine è salito a un record di 1.279 miliardi di dollari nel gennaio 2026, il che aumenta la sensibilità ai cicli dei tassi e ai regimi di volatilità nel mercato di intermediazione mobiliare degli Stati Uniti [1] Staff, “Margin Statistics,” FINRA, finra.org.
Punti chiave del rapporto
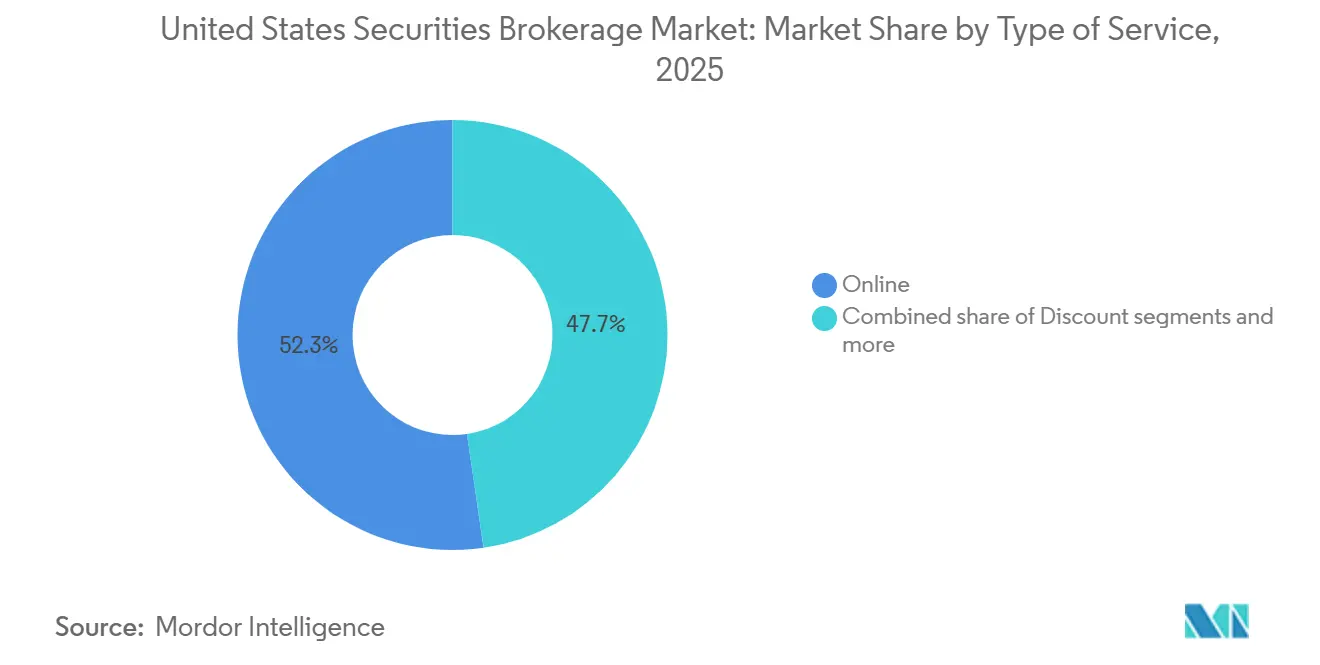
- Per tipologia di servizio, il brokeraggio online ha dominato il mercato statunitense del brokeraggio titoli con una quota di fatturato del 52.3% nel 2025, mentre si prevede che le piattaforme di robo-advisor cresceranno a un tasso annuo composto del 15.2% fino al 2031.
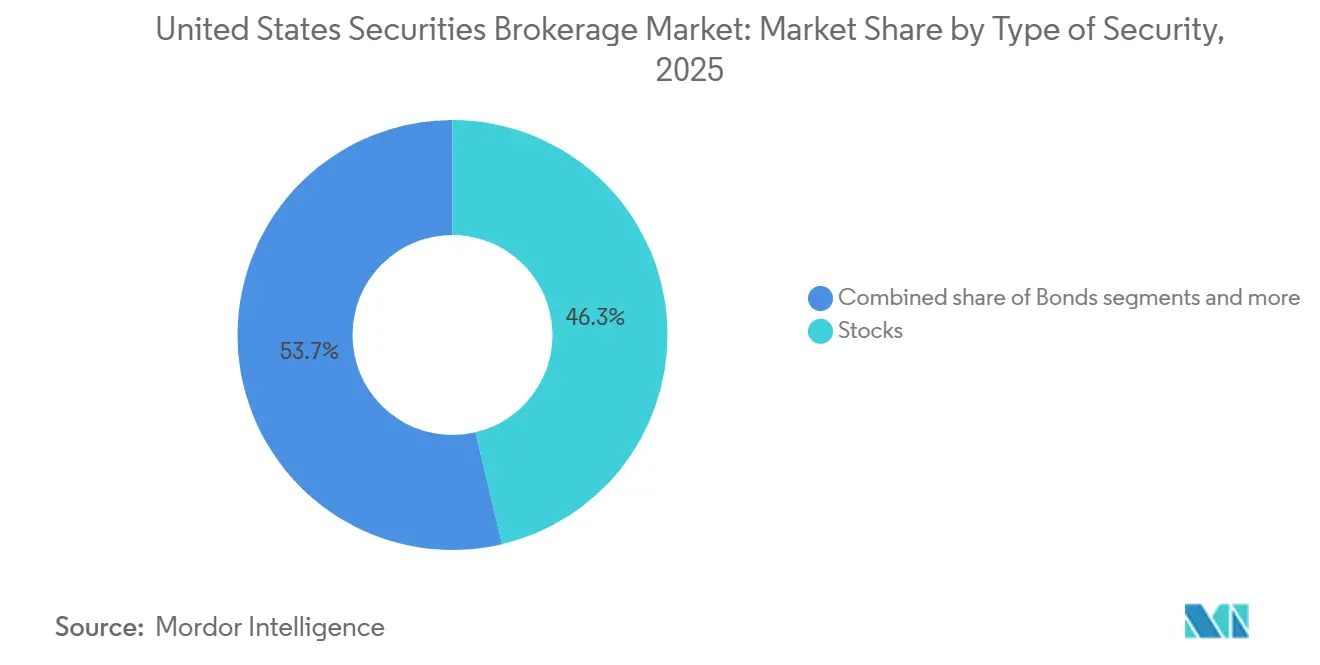
- Per tipologia di strumento finanziario, nel 2025 le azioni rappresentavano il 46.3% del mercato statunitense di intermediazione mobiliare, mentre i derivati sono destinati a crescere più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9.2% nel periodo 2026-2031.
- Per tipologia di cliente, nel 2025 gli investitori al dettaglio detenevano una quota del 61.4% del mercato statunitense dei servizi di intermediazione mobiliare, e si prevede che questo segmento crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 9% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Sud degli Stati Uniti rappresentava il 35.4% del mercato statunitense dei servizi di intermediazione mobiliare, mentre si prevede che l'Ovest registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.6% nel periodo 2026-2031.
- Per tipologia di servizio di intermediazione, nel 2025 l'intermediazione azionaria rappresentava il 41.2% del mercato statunitense dei servizi di intermediazione mobiliare, mentre si prevede che l'intermediazione forex sarà il servizio a più rapida crescita, con un CAGR del 7.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato di intermediazione mobiliare degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore partecipazione al commercio al dettaglio dopo il passaggio a commissioni zero | + 3.2% | Nazionale, con concentrazione nel Sud e nell'Ovest | Medio termine (2-4 anni) |
| Digitalizzazione accelerata delle operazioni di compensazione e regolamento di back-office | + 2.5% | Nazionale, guidato dai centri finanziari del Nord-Est | A breve termine (≤ 2 anni) |
| La regolamentazione SEC Best Interest spinge gli aggiornamenti consultivi | + 1.8% | A livello nazionale, con un maggiore rispetto delle normative nel Nord-Est. | Medio termine (2-4 anni) |
| Tokenizzazione di asset tradizionali che consente il trading frazionario | + 2.3% | Adozione a livello nazionale, inizialmente diffusa nei centri tecnologici occidentali, con successiva diffusione nel nord-est. | A lungo termine (≥ 4 anni) |
| Adozione di analisi degli investitori basate sull'intelligenza artificiale per l'iper-personalizzazione | + 1.9% | A livello nazionale, con concentrazione nelle grandi aree metropolitane. | Medio termine (2-4 anni) |
| Le offerte di intermediazione integrate delle banche nelle super-app | + 1.3% | Risultati positivi a livello nazionale, registrati nei primi centri urbani. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore partecipazione al dettaglio dopo il passaggio a zero commissioni
Nel 2025, gli afflussi di capitali al dettaglio nel mercato azionario statunitense hanno raggiunto i 308 miliardi di dollari, superando i picchi precedenti e confermando come l'accesso senza commissioni si traduca ora in una raccolta di capitali sostenuta nel mercato di intermediazione mobiliare statunitense. Gli investitori al dettaglio hanno contribuito al 20-35% del volume giornaliero di scambi azionari nel 2025, e tale quota ha sostenuto la liquidità dei singoli titoli, un maggiore turnover delle opzioni e un impiego di liquidità più continuo. I market maker all'ingrosso continuano a intermediare una quota consistente del flusso di ordini al dettaglio nell'ambito dell'attuale quadro di gestione degli ordini, che mantiene un attento esame della qualità dell'esecuzione e un potenziale focus normativo [2] Staff, “Examination Priorities 2026,” US Securities and Exchange Commission, sec.gov . Le piattaforme con basi clienti scalate hanno ampliato le funzionalità premium e allargato i menu dei prodotti, il che ha sostenuto l'impegno ricorrente attenuando al contempo l'impatto della minore monetizzazione per singola transazione. Il credito a margine rimane importante per la composizione dei ricavi, dato che i tassi si mantengono elevati, ma aumenta la sensibilità ai picchi di volatilità, considerando la leva finanziaria record prevista per l'inizio del 2026. La combinazione di design mobile-first, accesso frazionato e formazione continua ha ampliato la partecipazione delle generazioni più giovani, rimodellando i modelli di sviluppo dei prodotti e di consulenza nel mercato statunitense del brokeraggio mobiliare.
Digitalizzazione accelerata delle operazioni di compensazione e regolamento di back-office
La modifica del regolamento T+1, in vigore dal 2024, ha ridotto le esigenze di fondi di compensazione e i requisiti di margine, migliorando l'utilizzo della liquidità e comprimendo il rischio di controparte nel mercato statunitense dell'intermediazione mobiliare. I progetti pilota di tokenizzazione nei tradizionali servizi di custodia sono ora approvati per un'implementazione graduale, ponendo le basi per il regolamento programmabile e la mobilità degli asset. La piattaforma di repo a registro distribuito di Broadridge ha registrato un forte aumento dei volumi giornalieri entro la fine del 2025, a dimostrazione della domanda sostenuta di flussi di lavoro di finanziamento e garanzia in tempo reale. La standardizzazione della messaggistica è progredita grazie all'adozione di ISO 20022 nel traffico transfrontaliero, contribuendo a migliorare le prestazioni di riconciliazione e supportando future conferme quasi in tempo reale. La rete di pagamenti in tempo reale della Clearing House ha elaborato volumi crescenti nel 2025, e questo slancio supporta movimenti di cassa più rapidi per il finanziamento e l'erogazione delle transazioni [3] Corporate Communications, “RTP Quarterly Metrics,” The Clearing House, theclearinghouse.org . Le grandi istituzioni hanno aumentato gli investimenti tecnologici per modernizzare le infrastrutture di elaborazione principali, il che pone il mercato statunitense del brokeraggio titoli in una posizione favorevole per un'ulteriore compressione dei cicli di regolamento, man mano che migliora la resilienza operativa.
Regolamentazione della SEC: il miglior interesse spinge verso aggiornamenti del parere consultivo.
La normativa Reg BI (Regulation Best Interest) è stata costantemente al centro delle attività di vigilanza e le azioni di controllo del 2025 hanno confermato che gli standard di documentazione, la mitigazione dei conflitti e la supervisione dell'adeguatezza dei prodotti sono fondamentali per le operazioni dei broker-dealer. Le ispezioni del 2026 indicano la Reg BI come area prioritaria e ci si aspetta che le società rafforzino il monitoraggio delle raccomandazioni sui tipi di conto, dei rollover e delle analisi comparative dei costi. Diverse azioni intraprese nel 2025 hanno evidenziato la mancata comunicazione di modifiche alle commissioni o la mancata dimostrazione degli obblighi di diligenza, il che ha rafforzato la necessità di controlli in tempo reale integrati nei flussi di lavoro di onboarding e raccomandazione dei clienti. I professionisti CFP (Certified Financial Planner) hanno riferito che la conformità a standard più rigorosi non ha innescato un'ampia dismissione di clienti o l'aumento dei minimi, e molti sostengono la convergenza verso requisiti fiduciari uniformi nel tempo. I requisiti del modulo CRS (Contracting Responsive Scheme) hanno migliorato la trasparenza su servizi, commissioni e conflitti e supportano il confronto tra offerte transazionali e a commissione per i clienti. Questi cambiamenti accelerano la transizione verso modelli incentrati sulla consulenza e sulla pianificazione che stabilizzano i ricavi ricorrenti e riducono la dipendenza dalle commissioni di negoziazione nel settore del brokeraggio titoli negli Stati Uniti.
Tokenizzazione degli asset tradizionali per consentire il trading frazionario
La tokenizzazione di asset del mondo reale si sta diffondendo nei settori del reddito fisso, dei fondi e del credito privato, con un aumento degli asset on-chain nel 2025 e proiezioni a lungo termine che indicano un valore di diversi trilioni di dollari entro il 2031, man mano che l'adozione si estende dai progetti pilota alla produzione. I titoli del Tesoro statunitensi tokenizzati si sono espansi nel corso del 2025, grazie all'implementazione da parte delle istituzioni di strategie on-chain sul mercato monetario e a breve termine gestite da gestori patrimoniali affermati. Il fondo monetario on-chain di BlackRock ha superato i 550 milioni di dollari di asset nel 2025, a dimostrazione della partecipazione mainstream degli investitori istituzionali agli equivalenti di cassa tokenizzati [4] Comunicazioni aziendali, "Aggiornamento del fondo BUIDL", BlackRock, blackrock.com . La SEC ha chiarito alcuni elementi della tassonomia dei titoli tokenizzati all'inizio del 2026, riducendo l'incertezza giuridica per le piattaforme che integrano l'emissione on-chain e il trading secondario. Il progetto pilota di tokenizzazione di DTCC per gli asset custoditi da DTC supporta l'interoperabilità con le infrastrutture di mercato esistenti e offre un percorso di scalabilità di livello istituzionale. Nel 2026, la Borsa di New York (NYSE) ha annunciato l'intenzione di creare un ambiente di negoziazione per titoli tokenizzati, in risposta alla domanda degli investitori di accesso frazionato, finestre di negoziazione continue e regolamento quasi istantaneo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esposizione ai prestiti su margine in un contesto di crescente volatilità dei tassi | -2.1% | Impatto nazionale e accentuato durante i periodi di instabilità | A breve termine (≤ 2 anni) |
| L’aumento della spesa per la sicurezza informatica comprime i margini | -1.7% | Un onere nazionale sproporzionato per le imprese di medie dimensioni | Medio termine (2-4 anni) |
| Le guerre dei prezzi guidate dal consolidamento erodono i ricavi delle commissioni | -2.4% | A livello nazionale, con effetti più marcati nei principali centri finanziari. | Medio termine (2-4 anni) |
| Aumento dei costi di conformità derivanti dalle normative AML/KYC | -1.5% | A livello nazionale, con una supervisione più rigorosa in alcune giurisdizioni. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Esposizione ai prestiti su margine in un contesto di crescente volatilità dei tassi
A gennaio 2026, la FINRA ha riportato un debito a margine pari a 1.279 miliardi di dollari, un nuovo record che ha confermato la tendenza al rialzo della leva finanziaria degli investitori, iniziata diversi mesi prima. Gli elevati tassi di interesse hanno mantenuto alti i costi di finanziamento, costringendo i conti a leva a superare soglie di rendimento più elevate durante i periodi di volatilità. I requisiti di mantenimento possono essere modificati unilateralmente dai broker e le normative FINRA stabiliscono dei minimi che le società spesso superano per la gestione del rischio, aumentando il potenziale di liquidazioni improvvise in situazioni di stress. I dati storici mostrano che i prelievi sono più consistenti e rapidi nei conti a margine rispetto ai conti in contanti durante le fasi di avversione al rischio, amplificando i meccanismi di feedback quando la volatilità aumenta. L'accumulo di leva finanziaria è quindi diventato un punto di monitoraggio sistemico per le autorità di vigilanza e i broker del mercato dei titoli degli Stati Uniti.
L'aumento della spesa per la sicurezza informatica comprime i margini
Nel 2024, il costo medio delle violazioni dei dati nel settore dei servizi finanziari ha raggiunto i 6.08 milioni di dollari, una cifra significativamente superiore alla media intersettoriale, a sottolineare l'importanza finanziaria per le società di intermediazione mobiliare. Gli emendamenti al Regolamento SP, adottati nel 2024, impongono alle grandi entità programmi di risposta agli incidenti, supervisione dei fornitori e notifiche ai clienti entro 30 giorni entro la fine del 2025, ampliando così gli investimenti necessari in materia di rilevamento e risposta. Le azioni intraprese dalla FINRA nel 2024 hanno evidenziato la mancata implementazione di controlli di base come l'autenticazione a più fattori e la crittografia, segnalando un inasprimento delle norme di sicurezza informatica nel 2025 e nel 2026. I mercati delle assicurazioni informatiche richiedono sempre più controlli tecnici specifici per la sottoscrizione e il rinnovo delle polizze, il che sposta i costi verso le aziende con un livello di maturità inferiore. Le società di intermediazione mobiliare di dimensioni più ridotte sopportano un onere relativo maggiore, poiché i costi fissi per la sicurezza informatica non sono scalabili in modo efficiente, il che comprime i margini a meno che le piattaforme non si consolidino o adottino servizi condivisi. Questo profilo di costo rappresenta ormai un fattore strutturale nelle dinamiche competitive del mercato statunitense dell'intermediazione mobiliare.
Analisi del segmento
Per tipologia di strumento finanziario: i derivati emergono dall'ombra delle azioni.
Nel 2025, le azioni hanno rappresentato il 46.3% del mercato, sostenute dal costante coinvolgimento degli investitori retail e dalla disponibilità di un'esecuzione semplificata che ha incrementato i volumi nel mercato statunitense del brokeraggio titoli. L'attività su opzioni e futures ha subito un'accelerazione, in quanto gli investitori hanno utilizzato strategie di copertura e di reddito in aggiunta all'esposizione azionaria, e il volume di trading di opzioni è aumentato del 27% su base annua nel quarto trimestre del 2025 presso un importante broker elettronico. La proprietà frazionata e l'accesso tramite dispositivi mobili hanno mantenuto le azioni a titolo singolo al centro dei portafogli dei clienti, mentre gli standard di adeguatezza continuano a richiedere una maggiore supervisione per i prodotti complessi. I titoli a reddito fisso e i fondi tokenizzati si sono espansi nel 2025, aggiungendo nuovi strumenti digitali al mix di titoli nei sistemi di custodia e compensazione. La struttura del segmento riflette un equilibrio tra la partecipazione basata sulle azioni e l'utilizzo di derivati a fini tattici e di gestione del rischio nel mercato statunitense del brokeraggio titoli.
Si prevede che i derivati registreranno la crescita più rapida, con un CAGR del 9.2% nel periodo 2026-2031, a seguito dell'adozione di strategie di overlay con opzioni e strategie di volatilità sulle principali piattaforme. I quadri normativi richiedono approvazioni specifiche per le opzioni e una governance dei margini, che influenzano la propensione al rischio e la selezione delle strategie sia per i clienti retail che per i consulenti. Anche le esposizioni al mercato monetario e ai titoli di Stato si sono modernizzate grazie alla tokenizzazione, e i fondi on-chain gestiti da gestori patrimoniali affermati hanno validato i casi d'uso istituzionali. Questa diversificazione amplia la gamma di strumenti di investimento disponibili, andando oltre i tradizionali strumenti di copertura, e supporta una crescita incrementale da parte degli investitori alla ricerca di esposizioni precise e caratteristiche di liquidità. Con l'espansione delle piattaforme in termini di formazione, analisi e controlli pre-negoziazione, è probabile che l'adozione di strategie multi-asset si intensifichi nel settore del brokeraggio titoli negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio di intermediazione: domina il mercato azionario, il forex accelera.
Nel 2025, il mercato dell'intermediazione azionaria ha raggiunto una quota del 41.2%, con il trading di azioni, le opzioni e l'accesso frazionato che sono rimasti i principali strumenti di attività dei clienti sulle piattaforme leader. I broker più grandi generano profitti attraverso commissioni di consulenza, interessi attivi e ricavi da negoziazione di titoli, mentre le commissioni di transazione rivestono ora un ruolo minore nel fatturato totale del settore. Un'ampia gamma di prodotti e un'esperienza digitale integrata hanno migliorato la fidelizzazione dei clienti, mentre la supervisione della best execution mantiene alta l'attenzione sulla qualità dell'esecuzione e sulle procedure di instradamento. L'accesso a diverse classi di attività all'interno di un unico conto rimane un elemento distintivo, poiché gli investitori preferiscono flussi di lavoro consolidati che collegano trading, gestione della liquidità e consulenza.
Si prevede che il mercato del Forex crescerà a un tasso di crescita annuo composto (CAGR) del 7.9% nel periodo 2026-2031, grazie all'espansione delle piattaforme che offrono coppie di valute, sistemi di finanziamento in tempo reale e strumenti di analisi integrati per utenti retail e professionali. I broker multi-asset utilizzano l'accesso alle valute per integrare l'offerta di azioni, derivati e titoli a reddito fisso, con spread ridotti e modelli di prezzo trasparenti che ne migliorano l'adozione tra i trader attivi. Il credito garantito da titoli e i prestiti non finalizzati a scopi specifici forniscono liquidità alternativa per finanziare investimenti o gestire le esigenze finanziarie personali, rafforzando il valore degli ecosistemi di brokeraggio che integrano funzionalità simili a quelle bancarie. I requisiti di consulenza e conformità variano a seconda che si tratti di azioni, Forex o materie prime, e la necessità di supervisionare molteplici normative favorisce le società con solide funzioni centralizzate di conformità. Questa combinazione continua a sostenere la crescita, poiché i clienti ricercano convenienza, ampiezza di offerta ed efficienza in termini di costi nel mercato statunitense del brokeraggio titoli.
Per tipologia di servizio: il successo online e l'impennata dei robo-advisor
Nel 2025, i servizi di intermediazione online detenevano una quota del 52.3%, a testimonianza della transizione dai modelli basati su filiali a quelli mobile-first e dei vantaggi di scala offerti dall'onboarding digitale, dalla formazione e dagli strumenti di autoapprendimento. Le piattaforme leader hanno registrato una forte crescita di conti e asset nel 2025, a conferma di come l'infrastruttura digitale trasformi il coinvolgimento in relazioni durature con i clienti. La diffusione online ha inoltre accelerato i flussi di lavoro di consulenza attraverso la pianificazione e l'analisi integrate, contribuendo a diversificare le entrate verso flussi di commissioni ricorrenti, a fronte della diminuzione delle commissioni sulle transazioni. Il modulo CRS ha migliorato la trasparenza e favorito la comprensione da parte dei clienti della differenza tra servizi a pagamento e servizi transazionali nei canali digitali.
Si prevede che le piattaforme di robo-advisor saranno il modello a più rapida crescita, con un CAGR del 15.2% fino al 2031, grazie all'automazione, all'ottimizzazione fiscale e alle strategie indicizzate a basso costo, in linea con le esigenze della clientela benestante. I modelli di consulenza ibrida, che combinano portafogli digitali con consulenti umani, continuano a diffondersi, e le funzionalità relative alla pianificazione pensionistica e agli obiettivi sono diventate standard nelle offerte di conti gestiti. I broker-dealer e i consulenti finanziari registrati si adattano a quadri normativi distinti e le informative mirano a chiarire gli standard di condotta in modo che i clienti possano confrontarli. Con la diffusione dell'automazione in fasi come l'onboarding, il ribilanciamento e la reportistica, i costi di servizio diminuiscono, favorendo una maggiore adozione nel mercato statunitense del brokeraggio mobiliare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di cliente: lead al dettaglio, mantiene lo slancio
Nel 2025, gli investitori al dettaglio hanno rappresentato il 61.4% delle transazioni e si prevede che cresceranno più rapidamente, con un CAGR del 9% fino al 2031, grazie alle esperienze mobile, ai finanziamenti semplificati e all'accesso frazionato che mantengono costante la partecipazione nei diversi cicli di mercato. Nel 2025, il trading al dettaglio ha mantenuto un contributo giornaliero al volume compreso tra il 20% e il 35%, incrementando la liquidità di singoli titoli e opzioni sulle principali piattaforme di negoziazione. La crescita di questo gruppo è inoltre influenzata dalla trasparenza dei servizi di consulenza prevista dal Regolamento BI e dall'espansione dei contenuti formativi, che migliorano l'alfabetizzazione finanziaria e la resilienza del portafoglio nel tempo.
I segmenti di clientela con patrimoni elevati e istituzionali rimangono importanti per la qualità dell'esecuzione, l'ampiezza dell'offerta di prodotti e la redditività dei servizi di prime brokerage. La partecipazione istituzionale stimola la domanda di esecuzione algoritmica, prestito titoli e capacità di gestione dei margini, mentre i clienti con patrimoni elevati richiedono una pianificazione personalizzata e l'accesso ad alternative. Le società di intermediazione mobiliare ottimizzano i propri modelli di servizio per ciascun segmento, con piattaforme di grandi dimensioni che implementano offerte a livelli differenziati, garantendo coerenza nella supervisione e nella rendicontazione. Questa segmentazione favorisce una crescita equilibrata e la resilienza del mercato statunitense dell'intermediazione mobiliare.
Analisi geografica
Nel 2025, il Sud deteneva una quota del 35.4% del mercato statunitense, grazie alla migrazione di capitali verso stati con regime fiscale agevolato e al trasferimento di attività commerciali che ha ampliato la base clienti locale per i servizi di gestione patrimoniale e di intermediazione. I centri regionali in Florida e Texas hanno attratto flussi di capitali e favorito l'espansione delle piattaforme, mentre le società di consulenza si sono espanse nelle aree metropolitane in rapida crescita per supportare l'acquisizione di nuovi clienti. Il contesto normativo e i costi operativi favoriscono la crescita in diversi stati del Sud, supportando i piani di espansione di filiali e di assunzione di personale qualificato. La quota del Sud nel mercato statunitense dell'intermediazione mobiliare riflette questa combinazione di tendenze migratorie, clima economico e continua adozione del digitale, che consente l'erogazione di servizi a distanza. L'esposizione della regione ai rischi climatici e infrastrutturali rimane un fattore di pianificazione operativa per la continuità aziendale e la protezione dei dati.
Nel 2025, la regione occidentale degli Stati Uniti rappresentava circa il 28% del mercato e si prevede che registrerà la crescita regionale più rapida, con un CAGR del 6.6% nel periodo 2026-2031. La ricchezza derivante dal settore tecnologico in California e nel Pacifico nord-occidentale, unita alla concentrazione delle remunerazioni azionarie, continua a trainare la domanda di pianificazione, diversificazione e copertura tramite derivati. Gli hub dell'innovazione accelerano inoltre l'adozione di strumenti tokenizzati, asset digitali e analisi avanzate, sempre più integrati nei flussi di lavoro tradizionali del brokeraggio. Le normative californiane in materia di privacy aggiungono complessità di conformità, che le aziende devono armonizzare con le aspettative federali in materia di privacy previste dal Regolamento SP. Alcuni operatori cercano di bilanciare le pressioni sui costi espandendosi negli stati limitrofi che offrono spese operative inferiori, pur mantenendo la copertura clienti nei principali mercati della costa occidentale.
Nel 2025, il Nord-Est deteneva una quota di mercato pari a circa il 24% e funge da polo principale per le infrastrutture dei mercati dei capitali, con le operazioni di compensazione, custodia e borsa che ne costituiscono il fulcro. Nel 2024, DTCC ha registrato volumi elevati attraverso le sue attività a New York, a conferma della sua leadership nei progetti pilota di modernizzazione post-negoziazione e tokenizzazione, che proseguiranno fino al 2026. La solida base di clienti, composta da consulenti, gestori patrimoniali e investitori istituzionali, supporta un'ampia gamma di competenze in strategie quantitative e tecnologie regolamentari. La supervisione normativa rimane rigorosa e le normative statali di New York integrano la supervisione federale con severe aspettative in materia di sicurezza informatica e antiriciclaggio. Nonostante la graduale migrazione verso stati con una tassazione inferiore, il Nord-Est rimane fondamentale nel definire gli standard, l'adozione tecnologica e la struttura del mercato statunitense del brokeraggio mobiliare.
Panorama competitivo
Il consolidamento ha ridotto il numero di broker-dealer registrati e concentrato gli asset in gestione nelle mani di grandi piattaforme, con i dati del 2024 che mostrano un numero inferiore di società a fronte di un'elevata concentrazione di asset del settore. Gli operatori di maggiori dimensioni hanno realizzato importanti acquisizioni e integrato ampie basi di asset, creando vantaggi di rete in termini di ampiezza di prodotti, prezzi e tecnologia. Un importante broker elettronico ha registrato una crescita del 32% dei conti e maggiori ricavi da commissioni nel 2025, grazie ai forti volumi di opzioni e future, mentre il margine di interesse netto ha beneficiato di maggiori saldi. Queste dinamiche sottolineano come le dimensioni, il costo del capitale e la competenza ingegneristica definiscano la competitività nel mercato statunitense del brokeraggio mobiliare.
I modelli di business continuano a evolversi verso la consulenza basata su commissioni, i proventi da interessi e i ricavi diversificati derivanti dal trading, mentre il contributo delle commissioni diminuisce nel mix complessivo. La migliore esecuzione, la trasparenza dell'instradamento degli ordini e le potenziali modifiche alle regole di struttura del mercato sono ancora oggetto di revisione e le aziende si sono adattate al quadro normativo attuale man mano che le agende regolamentari si evolvono. Allo stesso tempo, la liquidazione T+1, i progetti pilota di tokenizzazione e i pagamenti in tempo reale stanno modernizzando i flussi di lavoro post-negoziazione e il finanziamento dei clienti, riducendo gli attriti e favorendo un maggiore coinvolgimento. Gli obblighi in materia di sicurezza informatica e privacy continuano ad aumentare e questi costi rafforzano i vantaggi di scala che consentono alle aziende più grandi di ripartire le spese fisse su basi di ricavo più ampie.
Le capacità tecnologiche sono ormai fondamentali per la differenziazione, con analisi basate sull'intelligenza artificiale, strumenti di comunicazione con i clienti e documentazione automatizzata utilizzati dalle principali piattaforme di gestione patrimoniale nel 2025 e nel 2026. Morgan Stanley ha implementato il supporto dell'IA per le riunioni con i consulenti al fine di semplificare la documentazione e le prove di conformità, mentre altre istituzioni hanno integrato flussi di lavoro automatizzati per il ribilanciamento e i controlli di supervisione. I gestori patrimoniali hanno perfezionato i copiloti basati sull'IA all'interno dei sistemi di portafoglio e delle dashboard di analisi, migliorando la generazione di narrazioni e gli stress test per la reportistica ai clienti. Anche i fornitori di servizi di custodia e intermediazione hanno abilitato l'accesso ai prodotti tramite token e le infrastrutture per stablecoin per finanziamenti più rapidi, a dimostrazione di come l'infrastruttura per gli asset digitali stia diventando complementare, piuttosto che separata, dai servizi tradizionali. Questi investimenti rafforzano la posizione competitiva man mano che il mercato statunitense dell'intermediazione mobiliare si espande grazie a infrastrutture moderne.
Leader del settore dell'intermediazione mobiliare degli Stati Uniti
Charles Schwab
Fidelity Investments
Mercati Robinhood
Interactive Brokers
Gestione patrimoniale Morgan Stanley
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Charles Schwab ha annunciato il lancio di Schwab Crypto, una piattaforma di trading spot di criptovalute che verrà gradualmente implementata per i clienti retail nelle prossime settimane. La piattaforma consentirà il trading diretto di bitcoin ed ethereum, supportata da risorse formative e consulenza professionale, offerte a prezzi competitivi.
- Gennaio 2026: Interactive Brokers ha introdotto il finanziamento tramite stablecoin per i conti di intermediazione, consentendo ai clienti idonei di depositare fondi e accedere al trading di titoli tradizionali in 170 mercati globali in pochi minuti. Il servizio è operativo 24 ore su 24, 7 giorni su 7, inclusi fine settimana e festivi.
- Gennaio 2026: La Borsa di New York (NYSE) ha annunciato lo sviluppo di una piattaforma di trading per titoli tokenizzati che mira a garantire accesso 24 ore su 24, 7 giorni su 7, proprietà frazionaria e regolamento quasi istantaneo, in linea con il chiarimento della tassonomia dei titoli tokenizzati fornito dalla SEC nel gennaio 2026.
- Luglio 2025: Il GENIUS Act ha istituito un quadro normativo federale per le stablecoin di pagamento e ha designato gli emittenti come istituzioni finanziarie ai sensi del Bank Secrecy Act, con implicazioni per i broker-dealer che integrano infrastrutture per stablecoin per il finanziamento e il regolamento.
Ambito del rapporto sul mercato dell'intermediazione mobiliare degli Stati Uniti
Per intermediazione di titoli si intende l'intermediazione o la rappresentanza di qualsiasi persona nell'acquisto, nella vendita o nello scambio di titoli nel normale corso degli affari in cambio di una commissione, compenso o altra remunerazione da essi derivante. Nel rapporto è trattata un'analisi di fondo completa del mercato dell'intermediazione di titoli degli Stati Uniti, che include una valutazione dell'economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave.
Il mercato dell’intermediazione mobiliare negli Stati Uniti è segmentato per tipologia, modalità e tipo di stabilimento. Per tipologia, il mercato è suddiviso in derivati e intermediazione di materie prime, borse valori, intermediazione obbligazionaria, intermediazione azionaria e altra intermediazione azionaria. In base alla modalità, il mercato è suddiviso in online e offline. Per tipo di stabilimento, il mercato è suddiviso in intermediari esclusivi, banche, società di investimento e altri tipi di stabilimenti. Il rapporto offre dimensioni del mercato e previsioni per il mercato dell’intermediazione di titoli degli Stati Uniti in termini di valore (USD) per tutti i segmenti di cui sopra.
| Legami |
| Azioni |
| Note del tesoro |
| Derivati |
| Altri (ETF, fondi comuni di investimento) |
| Di Serie |
| DAN |
| Mutuo |
| Immobiliare |
| Forex |
| Leasing |
| Altri (Materie prime) |
| Servizio completo |
| Codice Sconto |
| Online |
| Robot Advisor |
| Broker-Dealer |
| Settore Retail |
| High Net Worth Individuals |
| Istituzioni |
| Piccole e medie imprese |
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per tipo di sicurezza | Legami |
| Azioni | |
| Note del tesoro | |
| Derivati | |
| Altri (ETF, fondi comuni di investimento) | |
| Per tipo di servizio di intermediazione | Di Serie |
| DAN | |
| Mutuo | |
| Immobiliare | |
| Forex | |
| Leasing | |
| Altri (Materie prime) | |
| Per tipo di servizio | Servizio completo |
| Codice Sconto | |
| Online | |
| Robot Advisor | |
| Broker-Dealer | |
| Per tipo di cliente | Settore Retail |
| High Net Worth Individuals | |
| Istituzioni | |
| Piccole e medie imprese | |
| Per geografia | Nord-est |
| Midwest | |
| Sud | |
| ovest |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato statunitense del brokeraggio titoli fino al 2031?
Il mercato statunitense dell'intermediazione mobiliare aveva un valore di 673.5 miliardi di dollari nel 2025 e si stima che crescerà da 707.6 miliardi di dollari nel 2026 a 906.2 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.07% nel periodo 2026-2031.
Quale segmento di clientela è il più attivo nel mercato statunitense dell'intermediazione mobiliare?
Nel 2025 i clienti del settore retail detenevano una quota di mercato del 61.4% e si prevede che registreranno la crescita più rapida, con un CAGR del 9% fino al 2031, grazie alle piattaforme mobile-first e all'accesso frazionato.
Quali sono i fattori che guidano i cambiamenti operativi nel mercato statunitense dell'intermediazione mobiliare?
La liquidazione T+1, i progetti pilota di tokenizzazione e le infrastrutture di pagamento in tempo reale stanno modernizzando i flussi di lavoro post-negoziazione e di finanziamento, riducendo i margini di rischio e migliorando l'utilizzo della liquidità.
Quali categorie di servizi e prodotti si stanno espandendo più rapidamente in questo settore?
Si prevede che le piattaforme di robo-advisor cresceranno a un tasso annuo composto (CAGR) del 15.2% e i derivati a un CAGR del 9.2% nel periodo 2026-2031, a testimonianza di una maggiore adozione dell'automazione e delle strategie con opzioni.
In che modo le normative stanno influenzando i modelli di business nel mercato statunitense dell'intermediazione mobiliare?
La normativa "Regulation Best Interest", il modulo CRS e le norme sulla privacy dei dati stanno accelerando la transizione verso ricavi derivanti dalla consulenza, una più efficace gestione dei conflitti di interesse e una maggiore trasparenza nei confronti dei clienti.
Quali sono i principali rischi che le società di intermediazione terranno sotto controllo nel 2026?
Livelli record di indebitamento a margine, costi crescenti per la sicurezza informatica e continue esigenze di conformità sono i principali fattori avversi che mettono sotto pressione i margini operativi e i controlli del rischio.


