

Dimensioni e quota del mercato della gestione immobiliare negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
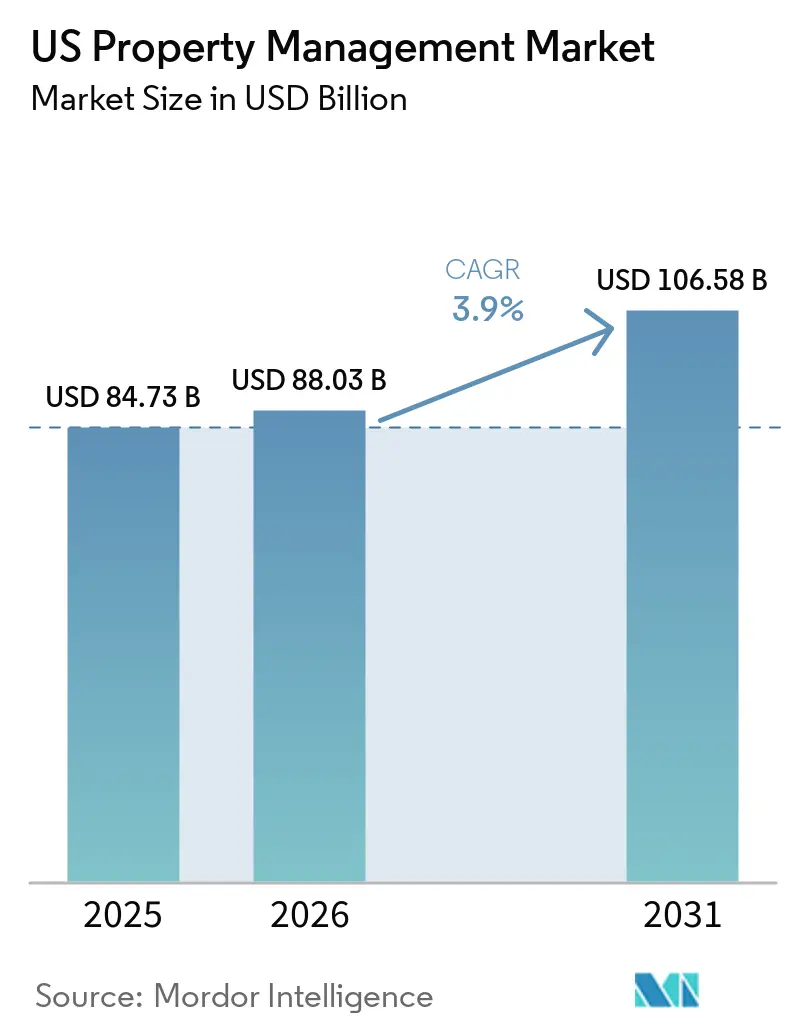
| Dimensione del mercato (2026) | 88.03 miliardo di dollari |
| Dimensione del mercato (2031) | 106.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.90% CAGR |
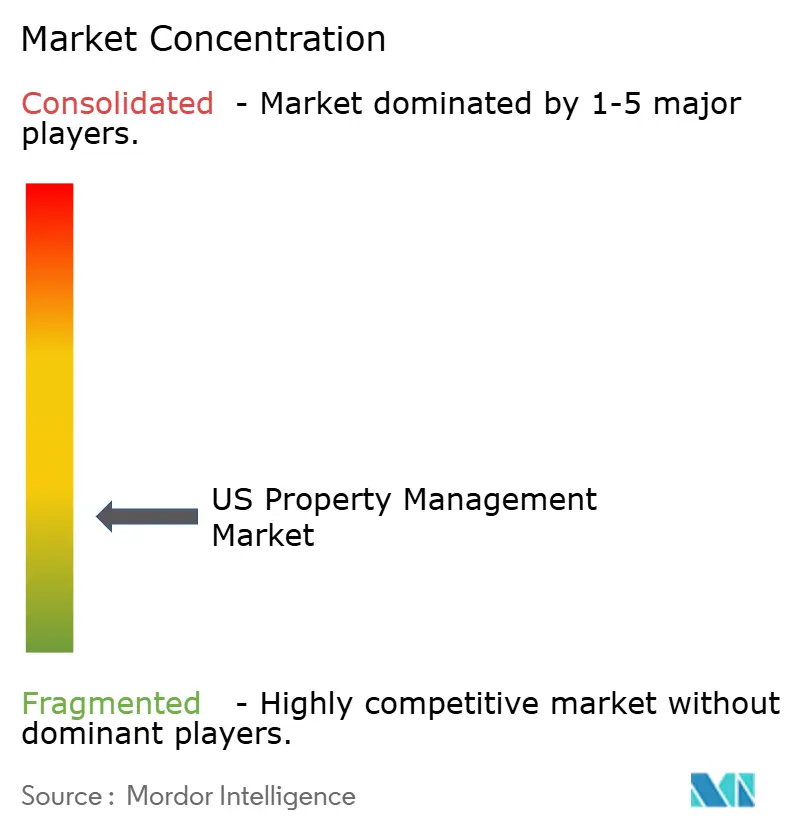
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione immobiliare negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei servizi di gestione immobiliare (Property Management Services - PMS) aveva un valore di 84.73 miliardi di dollari nel 2025 e si prevede che crescerà da 88.03 miliardi di dollari nel 2026 a 106.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.9% durante il periodo di previsione (2026-2031). La crescita si basa su una domanda di affitto resiliente, sulla proprietà istituzionale di immobili residenziali unifamiliari e plurifamiliari e sulla ripresa dell'attività di locazione in edifici per uffici di pregio. Le indagini della Federal Reserve mostrano che il 27% degli adulti statunitensi vive in affitto, il che sostiene un'ampia base di inquilini che richiede una supervisione professionale. Gli investitori istituzionali sfruttano le economie di scala per incentivare la gestione professionale, mentre le normative ambientali, sociali e di governance (ESG) accelerano la domanda di servizi orientati alla conformità. L'adozione di tecnologie, in particolare strumenti di intelligenza artificiale che automatizzano la locazione, la manutenzione e il coinvolgimento dei residenti, supporta ulteriormente l'efficienza e la fidelizzazione degli inquilini. L'intensità competitiva è in aumento poiché le aziende nazionali acquistano specialisti abilitati dalla tecnologia per ampliare la gamma di servizi e la portata geografica [1] Board of Governors, “Report on the Economic Well-Being of US Households,” federalreserve.gov.
Punti chiave del rapporto
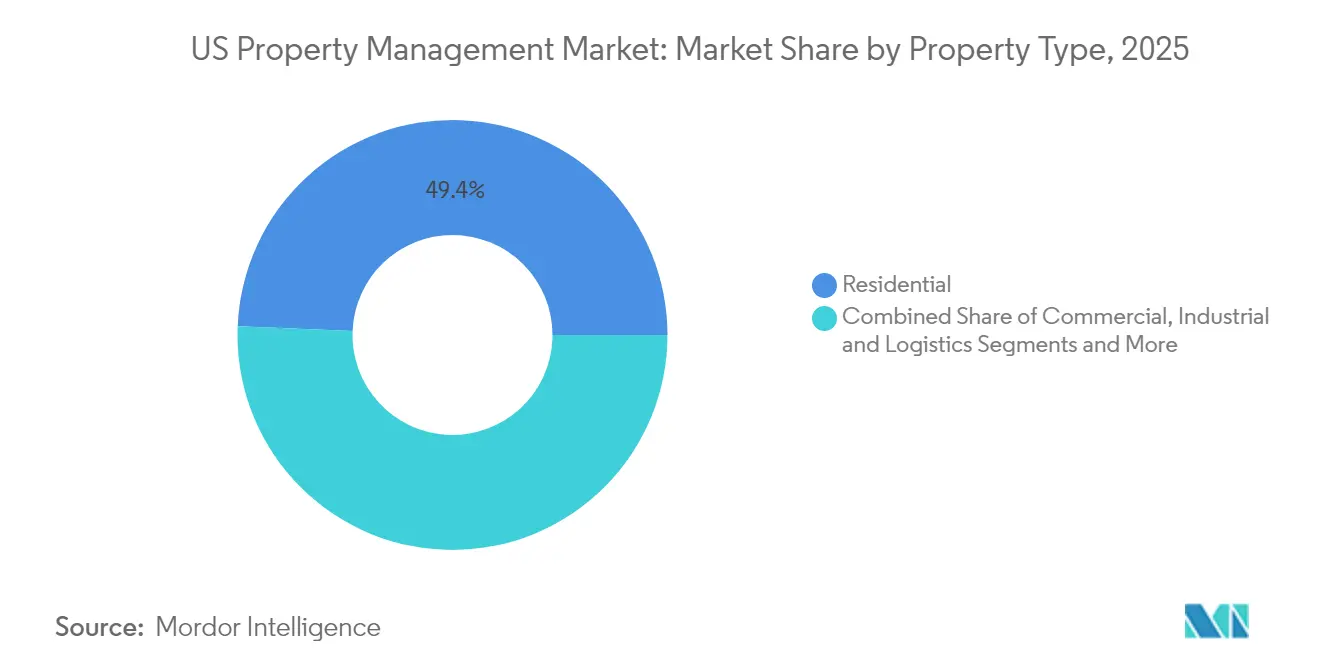
- Per tipologia di immobile, nel 49.35 gli immobili residenziali detenevano il 2025% della quota di mercato dei servizi di gestione immobiliare negli Stati Uniti. Si prevede che gli immobili commerciali registreranno il CAGR più rapido, pari al 4.82%, fino al 2031.
- Per tipologia di servizio, i servizi per inquilini e residenti hanno registrato una quota di fatturato del 34.12% nel 2025. Si prevede che altri servizi, guidati da quelli di conformità e legali, cresceranno a un CAGR del 4.6% entro il 2031.
- In termini geografici, il Sud-est ha rappresentato il 20.10% dei ricavi del 2025, mentre l'Ovest è destinato a crescere a un CAGR del 4.93%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione immobiliare negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei portafogli di immobili unifamiliari in affitto | + 1.2% | Stati della Sunbelt, Stati Uniti occidentali, sud-orientali | A lungo termine (≥4 anni) |
| Crescente domanda di immobili commerciali di Classe A | + 0.8% | Le principali metropoli della California, New York e Texas | Medio termine (2-4 anni) |
| Il patrimonio immobiliare statunitense obsoleto necessita di manutenzione | + 0.7% | Mercati tradizionali del Nord-est e del Midwest | A lungo termine (≥4 anni) |
| Crescente esternalizzazione istituzionale da parte degli investitori in fondi pensione/fondi sovrani | + 0.6% | Nazionali, grandi aree metropolitane | A lungo termine (≥4 anni) |
| Adozione di tecnologie di leasing e servizi basate sull'intelligenza artificiale | + 0.4% | Mercati tecnologicamente avanzati, centri urbani | A breve termine (≤2 anni) |
| Pressione sulla conformità ESG e green-lease | + 0.3% | California, New York e proprietà federali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei portafogli di affitti monofamiliari (SFR)
La proprietà istituzionale di case unifamiliari è cresciuta dagli acquisti di massa derivanti da pignoramenti all'inizio degli anni 2010 fino a sofisticati programmi di costruzione per l'affitto entro il 2024. Il GAO ha rilevato che nel 2015 erano presenti tra le 170,000 e le 300,000 case, con una presenza maggiore oggi, poiché i fondi accelerano le acquisizioni. American Homes 4 Rent, ad esempio, gestiva 61,336 case e ha generato 1.729 miliardi di dollari di entrate da locazione nel 2024. Le economie di scala alimentano la domanda di processi standardizzati di locazione, manutenzione e conformità che i singoli proprietari raramente forniscono. Di conseguenza, gli specialisti del settore residenziale e le piattaforme REIT integrate acquisiscono potere di determinazione dei prezzi e entrate ricorrenti all'interno del mercato statunitense dei servizi di gestione immobiliare [2] US Government Accountability Office, “Rental Housing: Institutional Investors in the Single-Family Market,” gao.gov.
Crescente domanda di immobili commerciali di classe A
Gli immobili ad uso ufficio di pregio stanno riacquistando l'attenzione degli inquilini, poiché i datori di lavoro cercano spazi con elevati comfort per supportare modelli di lavoro ibridi. CBRE ha registrato una crescita del fatturato derivante dalla locazione del 18% nel 2024, con un incremento del 28% nel leasing di uffici a New York. I proprietari di edifici di pregio impiegano team di concierge, piattaforme di smart building ed esperienze personalizzate per gli inquilini per differenziare l'offerta. Questi servizi a valore aggiunto richiedono in genere ingenti budget di gestione, consentendo agli studi professionali di ottenere commissioni più elevate. Il benchmarking delle prestazioni e gli aggiornamenti dei comfort creano anche un potenziale di cross-selling per la gestione energetica e la consulenza sul posto di lavoro. Il risultato è una crescita duratura del fatturato per i gestori focalizzati sui portafogli di Classe A nel mercato statunitense dei servizi di gestione immobiliare.
Il patrimonio immobiliare statunitense obsoleto necessita di manutenzione professionale
Secondo i dati del Census Bureau, l'età media delle case occupate ha superato i 41 anni nel 2024. Gli immobili più vecchi richiedono una manutenzione sistematica per rimanere abitabili e conformi alle normative. La carenza regionale di personale qualificato accresce la necessità di reti di fornitori coordinate e di programmi di manutenzione preventiva. I gestori professionisti forniscono servizi di riparazione integrati, strumenti di pianificazione del capitale e una leva finanziaria per gli acquisti che i singoli proprietari non possono replicare. Questa necessità di manutenzione è particolarmente sentita nelle città del Nord-Est e del Midwest, dove il patrimonio immobiliare risale alla metà del XX secolo, rafforzando la costante crescita delle tariffe nel mercato statunitense dei servizi di gestione immobiliare.
Crescente esternalizzazione istituzionale da parte degli investitori in fondi pensione/fondi sovrani
I sistemi pensionistici pubblici e i fondi sovrani hanno ampliato le allocazioni immobiliari statunitensi oltre il 10% dei loro portafogli dal 2023. Molti non dispongono di risorse interne per gestire le operazioni immobiliari quotidiane in più città. L'outsourcing offre reporting standardizzato, conoscenza della conformità locale e piattaforme tecnologiche che migliorano il controllo del rischio. I contratti di gestione hanno in genere una durata di cinque anni, generando entrate da commissioni stabili. Con il protrarsi dello slancio delle allocazioni, si prevede che i mandati esternalizzati aggiungeranno diversi punti base alla crescita complessiva del mercato statunitense dei servizi di gestione immobiliare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rallentamento delle transazioni causato dai tassi di interesse | -0.9% | Nazionale, concentrato nei mercati ad alto valore | A breve termine (≤ 2 anni) |
| Legislazione statale e cittadina sul controllo degli affitti | -0.5% | California, New York, mercati urbani selezionati | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata che aumenta le spese operative | -0.4% | Nazionale, acuto in Texas, Florida, California | Medio termine (2-4 anni) |
| I proprietari passano alle piattaforme fai da te prop-tech | -0.3% | Mercati suburbani, portafogli immobiliari più piccoli | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rallentamento delle transazioni dovuto ai tassi di interesse
Gli elevati costi di finanziamento dalla fine del 2023 hanno causato una battuta d'arresto nelle vendite immobiliari e nello sviluppo di nuove costruzioni. CBRE ha osservato che il volume degli investimenti è diminuito drasticamente, nonostante i portafogli esistenti siano rimasti relativamente stabili. Meno scambi si traducono in meno acquisizioni immobiliari e incarichi di nuove costruzioni per i gestori che percepiscono commissioni di onboarding e gestione della costruzione. Le società più piccole che fanno affidamento sul flusso di affari si trovano ad affrontare difficoltà di fatturato a breve termine. Ciononostante, i contratti di gestione ricorrenti attenuano l'impatto, consentendo al più ampio mercato statunitense dei servizi di gestione immobiliare di continuare a espandersi, sebbene a un ritmo più lento, fino alla normalizzazione dei tassi.
Legislazione statale e cittadina sul controllo degli affitti
Le revisioni delle leggi sulla stabilizzazione degli affitti in California, New York City e altre aree metropolitane limitano gli aumenti annuali degli affitti e allungano i tempi di sfratto. AvalonBay ha evidenziato queste norme come un rischio aziendale significativo che limita i ricavi da locazione e complica gli algoritmi di determinazione dei prezzi. Le società di gestione devono investire in personale addetto alla conformità e sistemi di reporting, aggiungendo costi generali. Le strutture tariffarie legate al canone lordo potrebbero ridursi, soprattutto per gli operatori con una forte esposizione alle unità regolamentate. Nel tempo, una sofisticata capacità di conformità diventa un fattore di differenziazione competitiva, tuttavia la pressione sui margini a breve termine grava sulla crescita del segmento all'interno del mercato statunitense dei servizi di gestione immobiliare.
Analisi del segmento
Per tipologia di proprietà: la predominanza residenziale determina la scala istituzionale
Gli immobili residenziali hanno rappresentato il 49.35% del fatturato del 2025, rappresentando la quota maggiore del mercato statunitense dei servizi di gestione immobiliare. Gli affitti istituzionali di immobili unifamiliari e i portafogli multifamiliari offrono canoni ricorrenti e prevedibili basati sui canoni di locazione, mentre le comunità ricche di servizi generano entrate accessorie da parcheggi, spazi di deposito e abbonamenti per la domotica. Si prevede che gli immobili commerciali registreranno un CAGR del 4.82% e ridurranno il divario con la ripresa degli affitti negli uffici di Classe A e nel retail esperienziale.
Il segmento residenziale beneficia di partecipazioni concentrate da parte di REIT come Invitation Homes, che ha investito 425.2 milioni di dollari in ristrutturazioni immobiliari nel 2024. La scalabilità migliora i prezzi dei fornitori, l'adozione della tecnologia e i tempi di risposta, rafforzando la gestione professionale come elemento fondamentale per i proprietari istituzionali. La crescita commerciale è alimentata dalla fuga delle aziende verso la qualità e dai nuovi modelli di spazi di lavoro flessibili integrati negli edifici tradizionali. Gli asset industriali e logistici aggiungono ulteriore potenziale di crescita, poiché le aziende di e-commerce cercano la vicinanza ai consumatori e si affidano a protocolli di manutenzione e sicurezza specializzati. Insieme, queste dinamiche sostengono uno slancio equilibrato nel mercato statunitense dei servizi di gestione immobiliare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: Servizi di conformità Accelerare la crescita
I servizi per inquilini e residenti hanno generato il 34.12% del fatturato del segmento nel 2025 e rimangono il fulcro del mercato statunitense dei servizi di gestione immobiliare. Le attività includono marketing, leasing, riscossione degli affitti e coinvolgimento dei residenti. Altri servizi, tra cui servizi legali, di conformità e di rinnovo, sono destinati a crescere più rapidamente, con un CAGR del 4.6%.
L'espansione normativa determina questa performance superiore. Gli standard di prestazione edilizia dell'EPA ora richiedono benchmarking, divulgazione al pubblico e pianificazione degli interventi di ristrutturazione in oltre 40 giurisdizioni. I gestori con team di conformità interni e dashboard digitali rispondono alla crescente domanda di reportistica specializzata. Anche i servizi di manutenzione e facility stanno sfruttando i sensori dell'Internet of Things per l'analisi predittiva, creando opportunità di cross-selling. Con l'aumento della complessità, i fornitori di servizi completi guadagnano quote di compenso a scapito degli operatori di nicchia nel mercato statunitense dei servizi di gestione immobiliare.
Analisi geografica
Il Sud-Est ha rappresentato il 20.10% del fatturato del settore nel 2025, sostenuto da un'immigrazione sostenuta, da trasferimenti aziendali e da una regolamentazione relativamente leggera che attrae il capitale istituzionale. Florida, Georgia, Carolina del Nord e Carolina del Sud si trovano al centro di questa tendenza, offrendo ampie pipeline di case unifamiliari in affitto e progetti multifamiliari con giardino che richiedono una supervisione professionale. Gli investitori apprezzano i minori costi operativi della regione e l'espansione della base di inquilini, che insieme creano entrate prevedibili dalle commissioni per i gestori che operano nel mercato statunitense dei servizi di gestione immobiliare.
Si prevede che l'Ovest registrerà il CAGR più rapido, pari al 4.93%, fino al 2031, trainato dall'espansione del settore tecnologico e dai valori immobiliari di pregio in California, Washington e Nevada. I proprietari devono far fronte a complesse normative sulle prestazioni degli edifici e a obblighi di informativa ESG, il che stimola la domanda di gestori con competenze approfondite in materia di conformità e PropTech. Gli elevati valori patrimoniali si traducono anche in commissioni di gestione elevate, rafforzando l'Ovest come un'attraente frontiera di crescita nonostante i suoi ostacoli normativi.
Il Nord-Est, il Midwest e il Sud-Ovest formano un nucleo equilibrato di mercati maturi. Gli elevati valori immobiliari e i complessi regimi di controllo degli affitti nel Nord-Est favoriscono i grandi operatori con una solida base giuridica. Le città del Midwest presentano un patrimonio immobiliare obsoleto che necessita di una manutenzione economicamente vantaggiosa e di una pianificazione degli investimenti. Il Sud-Ovest, guidato da Texas e Arizona, continua ad attrarre afflussi di popolazione e fondi istituzionali che creano piattaforme regionali che abbracciano asset residenziali, commerciali e industriali. Insieme, queste dinamiche sostengono lo slancio nazionale del mercato statunitense dei servizi di gestione immobiliare, evidenziando al contempo diverse strategie regionali di crescita.
Panorama normativo
Il mercato statunitense dei servizi di gestione immobiliare opera in un contesto normativo complesso, che comprende la supervisione federale in materia di alloggi, la tutela dei consumatori e le normative statali o comunali in materia di locazione. Nel 2025, la Federal Trade Commission (FTC) ha intensificato i controlli sulla trasparenza dei canoni di locazione, inviando lettere di avvertimento a 13 fornitori di software per la gestione immobiliare in merito alla pubblicità di commissioni obbligatorie e concludendo un procedimento contro Greystar per presunti costi nascosti e dichiarazioni ingannevoli sui prezzi. Queste azioni aumentano le aspettative di trasparenza e verificabilità in merito a canoni di locazione e commissioni, sia negli annunci che nei flussi di lavoro di locazione e nelle comunicazioni con gli inquilini, spingendo i gestori e i loro fornitori di software verso controlli più rigorosi e pratiche di gestione dei dati standardizzate.
Le normative federali sui programmi abitativi definiscono anche gli standard operativi per i gestori di alloggi sovvenzionati. Gli standard nazionali per l'ispezione fisica degli immobili (NSPIRE) del Dipartimento per l'edilizia abitativa e lo sviluppo urbano (HUD) forniscono un quadro unificato per le ispezioni delle condizioni fisiche degli immobili in diversi programmi HUD, ponendo maggiore enfasi sulla manutenzione preventiva, la documentazione e la supervisione degli appaltatori. Nel 2026, l'attenzione politica rivolta ai proprietari istituzionali e alle pratiche tariffarie, comprese le attività di regolamentazione federale sui canoni di locazione, rafforza la necessità di una rendicontazione conforme alle normative, di una governance dei prezzi rigorosa e di informazioni coerenti per gli inquilini in tutti i portafogli immobiliari.
Analisi della catena del valore
Negli Stati Uniti, la catena del valore della gestione immobiliare inizia con l'acquisizione e l'inserimento del proprietario (configurazione dell'account, selezione del mandato e due diligence), prosegue con l'erogazione dei servizi operativi (marketing e locazione, servizi per i residenti, riscossione degli affitti, manutenzione e gestione delle strutture e conformità normativa) e si conclude con la rendicontazione al proprietario e il rinnovo dei contratti. Tra gli elementi chiave figurano software di gestione immobiliare (contabilità, locazione, gestione delle richieste di manutenzione e portali per i residenti), servizi di pagamento e verifica dei requisiti, e una rete distribuita di fornitori di servizi specializzati, sicurezza, pulizie e impianti. Con l'espansione dell'outsourcing tra i proprietari istituzionali e i portafogli più ampi, le società di gestione utilizzano modelli operativi centralizzati, procedure standardizzate e piattaforme tecnologiche integrate per mantenere sotto controllo i costi unitari e uniformi i livelli di servizio.
I colli di bottiglia si riscontrano sempre più spesso nella manodopera e nell'approvvigionamento di impianti edili, dove le limitazioni di personale e i costi più elevati dei servizi sul campo aumentano il rischio di esecuzione per interventi di manutenzione, riparazione e conformità. Questo cambiamento accresce il valore delle reti di fornitori preferenziali, degli acquisti a livello di portafoglio e della pianificazione della manutenzione basata sui dati, aumentando al contempo la dipendenza da piattaforme che consolidano i dati immobiliari per la rendicontazione istituzionale. Il consolidamento e gli investimenti in piattaforme rimangono elementi di collegamento visibili lungo tutta la catena, come dimostra l'acquisizione di Cherre da parte di RealPage per rafforzare l'intelligenza dei dati per le operazioni immobiliari e la visibilità del portafoglio, e la creazione di piattaforme operative più ampie attraverso fusioni come quella tra PURE Property Management e HomeRiver Group per espandere la presenza a livello nazionale.
Panorama competitivo
Manager nazionali, specialisti regionali e nuovi arrivati orientati alla tecnologia si contendono una quota in un'arena frammentata ma in via di consolidamento. L'acquisizione di Industrious da parte di CBRE per 400 milioni di dollari nel gennaio 2025 ha creato un segmento Building Operations & Experience che comprende oltre 7 miliardi di piedi quadrati sotto supervisione, a dimostrazione di come la scalabilità e le capacità di spazi di lavoro flessibili differenzino le piattaforme full-service.
Le acquisizioni strategiche rimangono una strategia privilegiata. Le aziende cercano portafogli ricchi di dati, pratiche di consulenza ESG e suite di applicazioni di intelligenza artificiale che accelerino il servizio agli inquilini e riducano i costi operativi. L'integrazione di queste funzionalità spesso sblocca nuovi pool di commissioni, come la consulenza sulla conformità e le ristrutturazioni di edifici intelligenti, aumentando così le barriere al cambio di fornitore per i proprietari.
I disruptor tecnologici si concentrano su leasing basati su cloud, marketplace di manutenzione e analisi predittive che promettono costi inferiori e una maggiore soddisfazione degli inquilini. Mentre molte start-up si rivolgono a piccoli proprietari, i grandi operatori storici hanno iniziato a offrire strumenti simili in modalità white-label, sfumando i confini della concorrenza. I gestori specializzati di strutture sanitarie e logistiche, come Medical Properties Trust con 439 ospedali negli Stati Uniti, si ritagliano nicchie in cui la competenza di settore prevale sulla pura scala. Queste diverse strategie, nel loro insieme, promuovono l'innovazione continua nel mercato statunitense dei servizi di gestione immobiliare.
Leader del settore della gestione immobiliare negli Stati Uniti
Partner immobiliari Greystar
Gruppo CBRE, Inc.
Società immobiliare Lincoln
Jones Lang LaSalle (JLL)
Cushman & Wakefield plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Lincoln Property Company ha acquisito The Spectrum Companies, ampliando la propria piattaforma nelle Caroline. L'accordo rafforza la copertura locale in termini di locazione e gestione operativa e aggiunge una dimensione che le consentirà di supportare mandati di gestione immobiliare per conto terzi più ampi nei mercati in rapida crescita del Sud-Est.
- Febbraio 2026: Greystar ha annunciato una partnership strategica con Lantower Residential per assumere la gestione di un portafoglio di 7,895 unità abitative negli Stati Uniti. Il trasferimento del portafoglio consolida la gestione sotto un unico operatore più grande ed evidenzia come i proprietari utilizzino piattaforme nazionali per standardizzare i servizi ai residenti, l'esecuzione della manutenzione e la reportistica in tutti i mercati.
- Dicembre 2024: UDR ha registrato un reddito da locazione di 1.664 miliardi di dollari, mantenendo un portafoglio di 60,000 appartamenti in 21 mercati statunitensi. Le dimensioni di questi portafogli operativi stabilizzati rafforzano la domanda ricorrente, basata su contratti, di servizi professionali di gestione immobiliare e di assistenza ai residenti, piuttosto che i ricavi dipendenti dalle singole transazioni.
Ambito e metodologia
Una società di gestione immobiliare tratta direttamente con gli inquilini o potenziali clienti, facendo risparmiare tempo al proprietario dell'immobile, poiché non deve preoccuparsi di commercializzare gli affitti, negoziare con gli inquilini, gestire problemi di manutenzione e riparazione, riscuotere l'affitto, rispondere ai reclami degli inquilini e anche procedere agli sfratti. Una società di gestione immobiliare apporta esperienza nella gestione della proprietà e offre al proprietario soluzioni ottimali.
Il mercato statunitense della gestione immobiliare è segmentato per utente finale (commerciale e residenziale) e servizio (marketing, valutazione immobiliare, servizi agli inquilini, manutenzione e altri servizi). Il rapporto offre dimensioni del mercato e previsioni per il mercato statunitense in valore (USD) per tutti i segmenti di cui sopra.
| Commerciale |
| Residenziale |
| Industriale e Logistica |
| Istituzionale e ad uso misto |
| Marketing & Leasing |
| Valutazione immobiliare e due diligence |
| Servizi per inquilini e residenti (affitto, leasing, ecc.) |
| Amministrazione e conformità dei contratti di locazione |
| Altri servizi |
| Nord-est |
| Midwest |
| Sud-est |
| ovest |
| Sud-ovest |
| Per tipo di proprietà | Commerciale |
| Residenziale | |
| Industriale e Logistica | |
| Istituzionale e ad uso misto | |
| Per tipo di servizio | Marketing & Leasing |
| Valutazione immobiliare e due diligence | |
| Servizi per inquilini e residenti (affitto, leasing, ecc.) | |
| Amministrazione e conformità dei contratti di locazione | |
| Altri servizi | |
| Per geografia | Nord-est |
| Midwest | |
| Sud-est | |
| ovest | |
| Sud-ovest |
Domande chiave a cui si risponde nel rapporto
Qual era la dimensione del mercato dei servizi di gestione immobiliare negli Stati Uniti nel 2026?
Ha raggiunto gli 88.03 miliardi di dollari, con una previsione di CAGR del 3.9% fino al 2031.
Quale tipologia di immobile ha generato maggiori ricavi nel 2025?
Gli asset residenziali hanno occupato la prima posizione con una quota di mercato del 49.35%.
Quale categoria di servizi si sta espandendo più rapidamente?
Si prevede che i servizi di conformità, legali e di rinnovo cresceranno a un CAGR del 4.6% entro il 2031.
Perché la California è così importante per gli amministratori immobiliari?
Elevati valori immobiliari, rigidi obblighi ESG e ampie leggi a tutela degli inquilini favoriscono le opportunità di commissioni maggiorate.
In che modo i tassi di interesse influenzano il settore?
I maggiori costi di finanziamento hanno ritardato le vendite immobiliari, riducendo le commissioni di onboarding e di gestione dello sviluppo nel breve termine.
Quale ruolo gioca la tecnologia nella crescita del mercato?
Il leasing basato sull'intelligenza artificiale, la manutenzione predittiva e le integrazioni con la casa intelligente migliorano l'efficienza e l'esperienza degli inquilini, favorendo l'espansione dei margini.


