

Dimensioni e quota di mercato delle sacche per flebo non in PVC negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
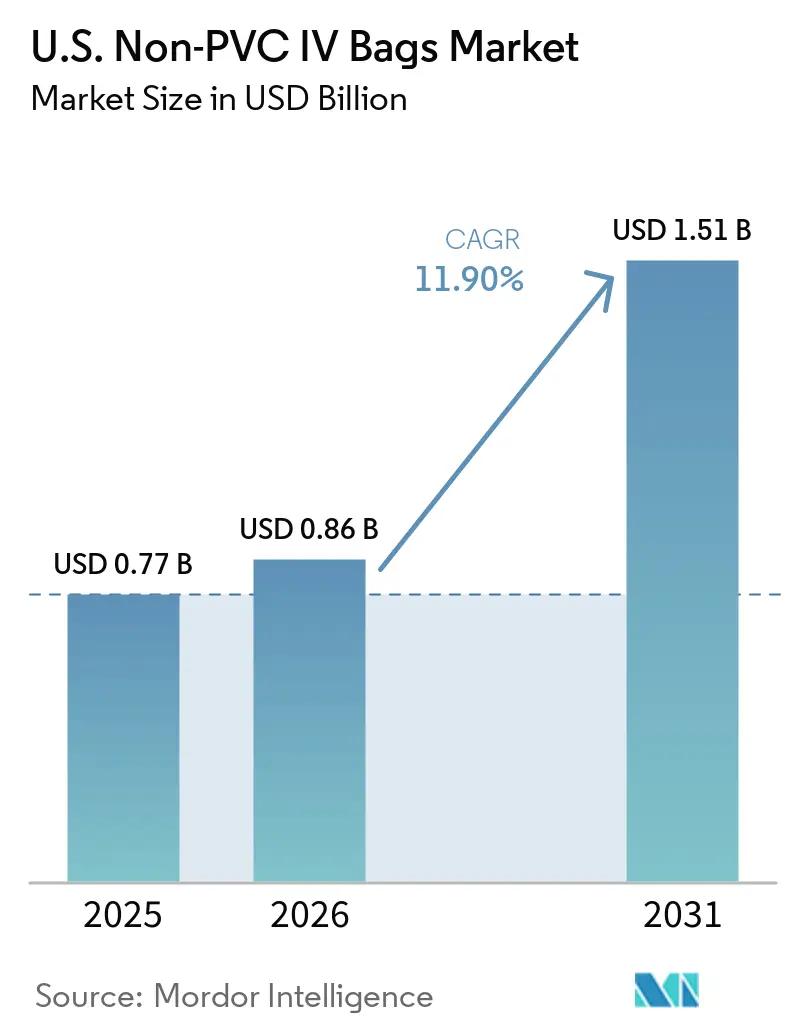
| Dimensione del mercato (2026) | 0.86 miliardo di dollari |
| Dimensione del mercato (2031) | 1.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.90% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato statunitense delle sacche per flebo non in PVC a cura di Mordor Intelligence
The U.S. Non-PVC IV Bags Market size was valued at USD 0.77 billion in 2025 and is estimated to grow from USD 0.86 billion in 2026 to reach USD 1.51 billion by 2031, at a CAGR of 11.90% during the forecast period (2026-2031).
Il mercato statunitense delle sacche per infusione endovenosa non in PVC sta crescendo più rapidamente rispetto al settore più ampio delle sacche per infusione. Questa crescita è trainata dal passaggio dall'utilizzo del DEHP, influenzato da obblighi di legge, politiche ospedaliere e standard di selezione dei prodotti. La legge AB 2300 della California ha stabilito un quadro normativo chiaro in materia di conformità, mentre le iniziative legislative in Carolina del Nord e Pennsylvania hanno portato i team di approvvigionamento ospedalieri a passare da piani opzionali a programmi fissi. Le interruzioni di fornitura causate dall'uragano Helene hanno spinto gli operatori sanitari a rivalutare le proprie strategie di acquisto. Ora danno priorità alla resilienza delle forniture nazionali e al doppio approvvigionamento per mitigare i rischi associati a una base produttiva limitata. L'adozione di materiali non in PVC è ulteriormente supportata dal crescente utilizzo di preparati premiscelati pronti per la somministrazione, miscele congelate e sistemi multicamera, che migliorano la stabilità del farmaco e la sicurezza del flusso di lavoro.
Punti chiave del rapporto
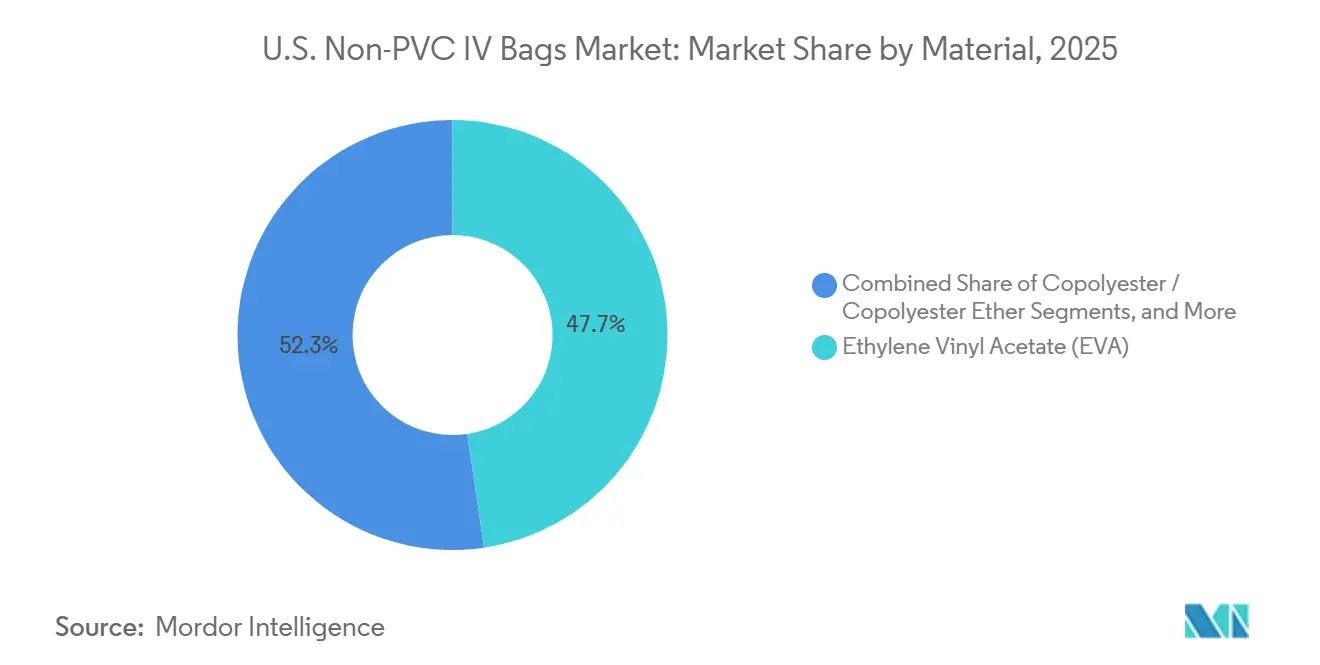
- Per quanto riguarda i materiali, l'EVA ha rappresentato il 47.65% del fatturato nel 2025, mentre il polipropilene ha registrato la crescita prevista più rapida, con un CAGR del 13.20% fino al 2031.
- In base alla configurazione delle camere, i sacchetti a camera singola rappresentavano il 65.55% del fatturato nel 2025, mentre si prevede che i sacchetti a camere multiple cresceranno a un tasso annuo composto del 12.10% fino al 2031.
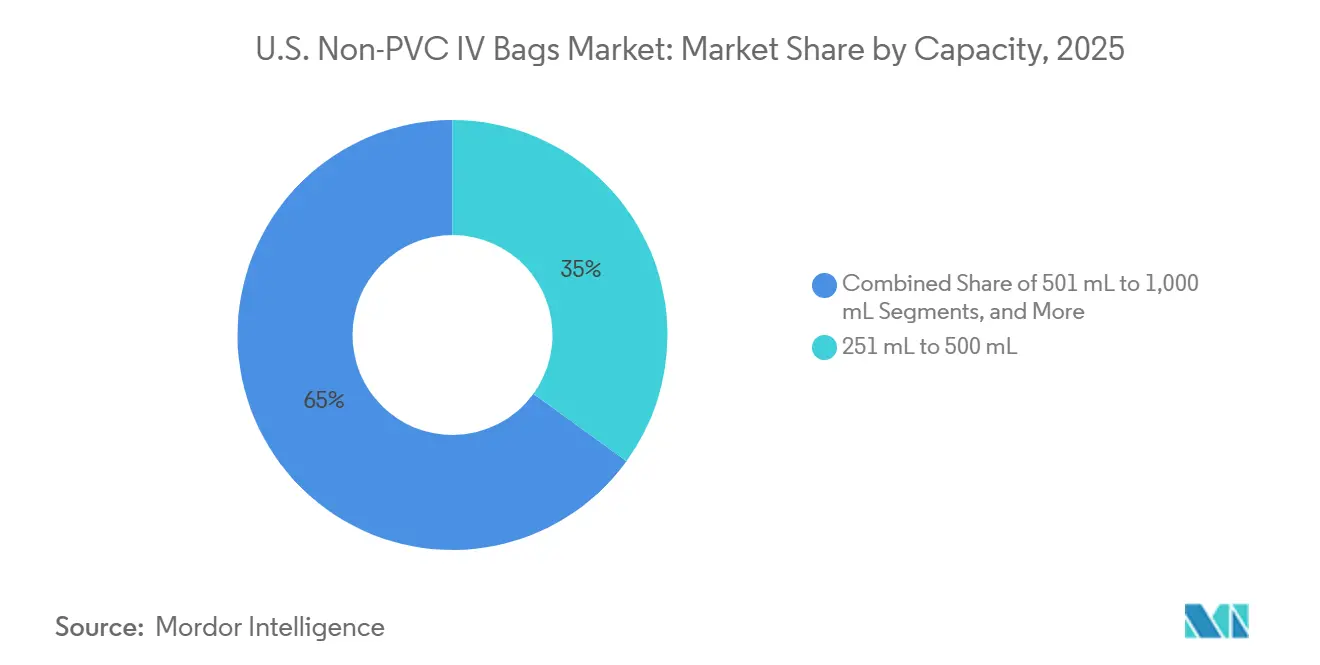
- In termini di capacità, le sacche da 251 ml a 500 ml hanno rappresentato il 34.99% del fatturato nel 2025, mentre si prevede che la fascia da 100 ml a 250 ml crescerà a un tasso annuo composto del 12.75% fino al 2031.
- Per tipologia di prodotto, le miscele liquide hanno rappresentato la quota di mercato maggiore, pari al 69.60% del fatturato nel 2025, mentre si prevede che le miscele surgelate cresceranno a un tasso annuo composto del 13.55% fino al 2031.
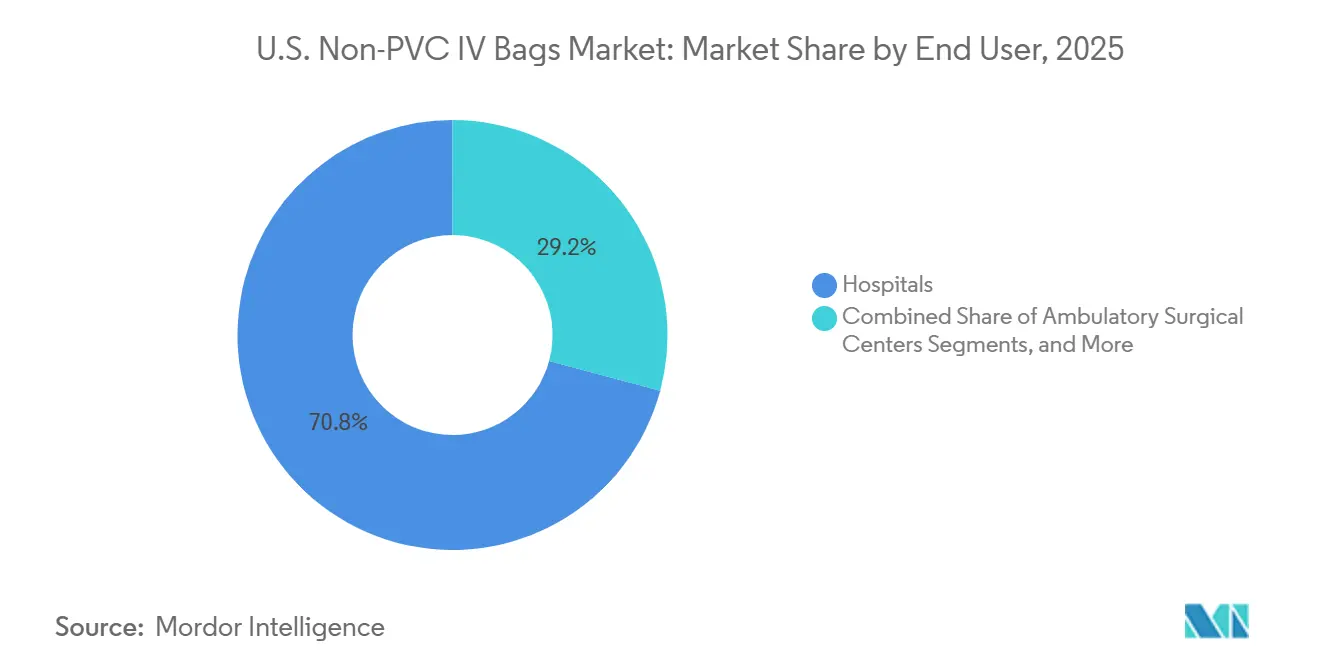
- Per tipologia di utente finale, gli ospedali hanno rappresentato il 70.85% del fatturato nel 2025, mentre si prevede che i centri di chirurgia ambulatoriale registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense delle sacche per flebo non in PVC.
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Eliminazione graduale di DEHP e PVC nelle coorti di pazienti ad alto rischio | + 3.2% | A livello nazionale, con i primi provvedimenti attuati in California, Carolina del Nord, Pennsylvania e Washington. | A breve termine (≤ 2 anni) |
| Esigenze in ambito oncologico e di compatibilità con farmaci pericolosi. | + 2.5% | A livello nazionale, con una presenza concentrata nei centri oncologici e nelle cliniche per infusioni designati dall'NCI (National Cancer Institute) nel nord-est, nel sud-est e sulla costa occidentale. | Medio termine (2-4 anni) |
| Adozione di infusioni pronte alla somministrazione e premiscelate | + 2.1% | A livello nazionale, con un'adozione accelerata nei sistemi ospedalieri urbani ad alto volume di pazienti. | Medio termine (2-4 anni) |
| Resilienza dell'approvvigionamento interno dopo l'interruzione della fornitura di fluidi per via endovenosa | + 1.8% | A livello nazionale, con potenziamento della capacità nei corridoi sud-orientali e centro-meridionali. | A breve termine (≤ 2 anni) |
| Validazione dei contenitori basata sulla norma USP <797> nella preparazione sterile | + 1.5% | A livello nazionale, riguarda le farmacie 503A e 503B, le unità di preparazione galenica ospedaliere e i centri di infusione. | Medio termine (2-4 anni) |
| Approvvigionamento statale non soggetto alle normative DEHP e orientato alla sostenibilità | + 1.3% | California, Carolina del Nord, Pennsylvania e Washington, con un previsto effetto a catena in altri stati entro il 2028. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eliminazione graduale del DEHP/PVC nei gruppi di pazienti ad alto rischio porta alla revisione delle specifiche
Le leggi statali stanno influenzando il mercato statunitense delle sacche per infusione endovenosa non in PVC, stabilendo standard chiari per ospedali e fornitori. La legge californiana AB 2300, promulgata nel settembre 2024, vieta l'uso del DEHP nei contenitori per soluzioni endovenose a partire dal 2030 e ne proibisce la sostituzione con altri orto-ftalati.[1]Legislatura della California, “AB-2300 Dispositivi medici Di-(2-etilhexil) ftalato (DEHP)”, Informazioni legislative della California, leginfo.legislature.ca.gov La legge del Senato della Pennsylvania n. 804, approvata nel marzo 2026, segue un approccio simile. Queste normative sono fondamentali nell'assistenza neonatale, nelle infusioni oncologiche e nella nutrizione parenterale a lungo termine, dove i rischi di migrazione dei plastificanti sono significativi. Pharmaceutical Compounding Sterile Preparations,” USP, usp.org">[2]Farmacopea degli Stati Uniti, "Capitolo generale <797> Preparazione di preparati farmaceutici sterili", USP, usp.org Gli ospedali che rivedono le specifiche per questi gruppi di pazienti spesso estendono le modifiche a prontuari più ampi per facilitare la standardizzazione, accelerando così il passaggio del mercato all'adozione a livello di sistema.
Le esigenze di compatibilità tra oncologia e farmaci pericolosi ridefiniscono gli standard di selezione dei contenitori.
In oncologia, criteri di selezione dei contenitori più rigorosi pongono l'accento sulla compatibilità con farmaci pericolosi, aumentando la domanda di materiali non in PVC. Gli standard USP aggiornati hanno spostato l'attenzione dal costo all'interazione del contenitore con le formulazioni. Le opzioni non in PVC, come i sistemi multistrato in polipropilene, sono preferite per la loro stabilità chimica e sicurezza. Fornitori come ICU Medical e Fresenius Kabi stanno proponendo formati non in PVC per applicazioni critiche, integrando queste specifiche nelle pratiche di routine e stabilizzando la domanda di mercato.
L'adozione di infusioni pronte all'uso e premiscelate ridefinisce l'economia della preparazione galenica.
Il mercato statunitense delle sacche per infusione endovenosa non in PVC beneficia della crescente adozione di prodotti premiscelati, che riducono la preparazione interna dei farmaci e semplificano i flussi di lavoro. I farmaci premiscelati pronti all'uso offrono una durata di conservazione da 9 a 24 mesi, migliorando lo stoccaggio e la standardizzazione. I sistemi non in PVC, come i contenitori GALAXY di Baxter e le sacche freeflex di Fresenius Kabi, supportano formati congelati e stabili a temperatura ambiente, garantendo l'integrità del farmaco e riducendo gli errori di preparazione. Questa tendenza è in linea con gli sforzi degli ospedali per ridurre l'intensità di lavoro nelle preparazioni sterili, favorendo una più rapida adozione del mercato.
L'approvvigionamento nazionale per la resilienza delle forniture accelera gli investimenti nel nearshoring.
L'interruzione della produzione verificatasi nel 2024 presso lo stabilimento Baxter di North Cove ha evidenziato i rischi di concentrazione dell'offerta, spingendo gli investimenti nella produzione nazionale. Lo stabilimento Fresenius Kabi di Wilson, nella Carolina del Nord, e la partnership tra ICU Medical e Otsuka Pharmaceutical Factory, operativa da maggio 2025, hanno ampliato la capacità produttiva fino a circa 1.4 miliardi di unità annue di soluzioni per infusione endovenosa. Gli ospedali privilegiano sempre più i fornitori che soddisfano le specifiche non relative al PVC e che offrono una ridondanza affidabile, stipulando accordi a lungo termine che stabilizzano le dinamiche di mercato.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Resina non in PVC più efficiente e costi di conversione più elevati | -1.8% | A livello nazionale, con un impatto sproporzionato sugli ospedali rurali, sulle strutture di accesso critico e sui centri chirurgici ambulatoriali indipendenti. | Medio termine (2-4 anni) |
| Compatibilità del contenitore del farmaco e oneri di validazione | -1.2% | Presente a livello nazionale, con una presenza concentrata nei centri medici universitari e nelle farmacie specializzate che gestiscono importanti programmi di oncologia e nutrizione parenterale. | A lungo termine (≥ 4 anni) |
| Blocco del flusso di lavoro PVC installato | -0.9% | A livello nazionale, in particolare negli ospedali comunitari di medie dimensioni con librerie di pompe intelligenti esistenti configurate per geometrie di sacche in PVC | Medio termine (2-4 anni) |
| Ambiguità nell'etichettatura tra prodotti non DEHP e non PVC | -0.5% | A livello nazionale, si crea confusione negli appalti, soprattutto nei sistemi ospedalieri multi-struttura privi di protocolli standardizzati per la gestione del prontuario farmaceutico. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I costi più elevati delle resine non in PVC e della trasformazione limitano il tasso di adozione.
Il principale ostacolo a una più rapida adozione è il costo, poiché le pellicole non in PVC di ultima generazione hanno un prezzo superiore rispetto ai materiali in PVC standard. I produttori di sacche devono affrontare maggiori spese a causa di materie prime costose come il polipropilene e le strutture EVA avanzate, oltre a ulteriori investimenti in attrezzature. Gli ospedali e i centri di chirurgia ambulatoriale (ASC), in particolare le strutture più piccole con contratti a prezzo fisso, faticano ad assorbire questi costi più elevati. I vantaggi economici più ampi derivanti dall'uso di premiscelati, come la riduzione della manodopera e della movimentazione, vengono spesso trascurati nelle valutazioni di bilancio, rallentando la transizione nonostante le solide argomentazioni cliniche e di conformità. La crescita del mercato statunitense delle sacche per infusione endovenosa non in PVC rimane costante, ma il ritmo dipende dal bilanciamento tra la sicurezza dei materiali e la pressione sui costi.
La compatibilità tra farmaci e contenitori e gli oneri di validazione rallentano la transizione ai prontuari farmaceutici.
Un altro fattore limitante fondamentale è la necessità di una validazione approfondita per ogni combinazione di farmaco e sacca. I materiali non in PVC, come EVA e polipropilene, presentano variazioni in termini di sostanze estraibili, rilasciabili e prestazioni di conservazione, il che richiede una documentazione esaustiva. L'enfasi sui controlli di preparazione sterile ha aumentato l'attenzione alla compatibilità durante gli acquisti e le transizioni di formulazione. I centri medici universitari e i programmi di oncologia si trovano ad affrontare maggiori difficoltà a causa di formulari più ampi e prodotti complessi come i farmaci a base lipidica e i farmaci biologici. Ciò rallenta il passaggio dai formati in PVC, poiché ogni modifica della formulazione richiede revisioni dettagliate. Tuttavia, una volta completata la validazione, gli ospedali raramente tornano indietro, riducendo l'impatto a lungo termine sul mercato statunitense delle sacche per infusione endovenosa non in PVC.
Analisi del segmento
Per materiale: mercato degli ancoraggi in EVA, il polipropilene registra una traiettoria di crescita premium
Nel 2025, l'EVA ha rappresentato il 47.65% del fatturato, affermandosi come materiale leader nel mercato statunitense delle sacche per infusione endovenosa non in PVC. Il suo primato deriva dall'ampia compatibilità con i farmaci, dalla chiara visibilità per le ispezioni e dalla stabilità ai cicli di congelamento e scongelamento, caratteristiche che lo rendono ideale per antibiotici congelati, soluzioni elettrolitiche e formulazioni ematocompatibili. La versatilità dell'EVA supporta formati di sacche standardizzati, rafforzando la sua posizione di materiale fondamentale del mercato.
Il polipropilene, con una crescita annua composta (CAGR) del 13.20% fino al 2031, sta guadagnando terreno in applicazioni specializzate come l'oncologia e i sistemi di nutrizione parenterale multicamera. Tra i suoi vantaggi figurano la compatibilità con farmaci pericolosi e l'idoneità per costruzioni multistrato avanzate. Innovazioni come il brevetto di Fresenius Kabi per le sacche per infusione multistrato evidenziano il ruolo sempre più importante di questo materiale nelle applicazioni cliniche di alta gamma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla configurazione della camera: la predominanza della camera singola persiste mentre le borse multicamera accelerano
Nel 2025, le sacche a camera singola rappresentavano il 65.55% del fatturato, mantenendo la loro posizione di leader nel mercato statunitense delle sacche per infusione endovenosa non in PVC. La loro semplicità d'uso nella sostituzione dei fluidi e nelle infusioni di routine, unita alla facilità di produzione e all'integrazione con i flussi di lavoro infermieristici, ne garantisce il continuo predominio.
Le sacche multicamera, che si prevede cresceranno a un tasso annuo composto del 12.10% fino al 2031, rispondono alla domanda di prodotti pronti per la miscelazione nell'ambito della nutrizione parenterale e delle combinazioni di antibiotici. Queste sacche semplificano la preparazione sterile, riducono gli errori di preparazione e si allineano ai flussi di lavoro standardizzati, favorendone la crescita sul mercato.
In base alla capacità: i volumi di fascia media sono in testa, mentre i formati a basso dosaggio accelerano con la crescita della terapia mirata.
Nel 2025, il segmento dei formati da 251 ml a 500 ml ha rappresentato il 34.99% del fatturato, a testimonianza della sua conformità alle comuni pratiche di dosaggio per adulti di antibiotici, soluzioni idratanti e trattamenti antivirali. Il suo equilibrio tra flessibilità e standardizzazione lo rende un elemento fondamentale delle scorte ospedaliere.
Il segmento da 100 ml a 250 ml, che crescerà a un tasso annuo composto del 12.75% fino al 2031, è trainato dall'aumento delle terapie oncologiche mirate e dei farmaci biologici. Questi volumi ridotti richiedono sacche non in PVC e non conformi alle normative DEHP per garantire l'integrità del farmaco, rendendo questo segmento un fattore chiave di crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di contenuto: le miscele liquide prevalgono sul volume, mentre le miscele congelate accelerano in termini di sicurezza ed economicità.
Nel 2025, le miscele liquide hanno dominato il mercato con il 69.60% del fatturato, grazie al loro utilizzo in terapie di routine come il mantenimento con soluzione salina e la somministrazione di antibiotici. La loro compatibilità con i sistemi automatizzati e le consolidate catene di approvvigionamento garantisce il mantenimento della loro leadership di mercato.
Le miscele congelate, con una crescita annua composta del 13.55% fino al 2031, offrono una maggiore durata di conservazione e riducono le esigenze di preparazione in loco. La loro idoneità per farmaci termosensibili e terapie ad alta sensibilità le posiziona come un'area di crescita fondamentale nel mercato.
Per utente finale: gli ospedali trainano la domanda, i centri chirurgici ambulatoriali rappresentano il punto di svolta di crescita più marcato.
Nel 2025, gli ospedali hanno rappresentato il 70.85% del fatturato, guidando il mercato statunitense delle sacche per flebo non in PVC grazie agli elevati volumi di flebo chirurgiche e ospedaliere. Le loro dimensioni e la conformità alle normative statali li rendono un fattore chiave per la domanda di mercato.
I centri di chirurgia ambulatoriale, che cresceranno a un tasso annuo composto del 12.66% fino al 2031, si stanno espandendo grazie al passaggio a procedure ambulatoriali. La loro preferenza per sacche compatte e leggere, prive di PVC, si allinea con i sistemi di pompaggio intelligenti portatili, rendendoli un segmento di crescita significativo nel mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2026, il mercato statunitense delle sacche per infusione endovenosa non in PVC, valutato a 0.863 miliardi di dollari, ha registrato il suo maggiore impulso normativo sulla costa occidentale. La legge californiana AB 2300 impone il divieto del DEHP nei contenitori per soluzioni endovenose a partire dal 2030, spingendo le principali reti di distribuzione a pianificare gli acquisti con largo anticipo. Con oltre 400 ospedali per acuti e un'ampia base di pazienti, le decisioni della California influenzano significativamente le strategie dei fornitori a livello nazionale. Gli ospedali si stanno muovendo per tempo per gestire i cambiamenti nei prontuari terapeutici, i cicli contrattuali e le transizioni di inventario, posizionando la costa occidentale come leader del mercato.
Il Sud-Est degli Stati Uniti è diventato un polo produttivo chiave per il mercato statunitense delle sacche per flebo non in PVC, grazie a cambiamenti normativi e investimenti nel settore manifatturiero. L'allineamento delle politiche della Carolina del Nord con la California e l'apertura dello stabilimento freeflex di Fresenius Kabi a Wilson nel 2024 hanno rafforzato l'offerta interna. Le attività di ICU Medical ad Austin, supportate dalla partnership con Otsuka, consolidano ulteriormente il ruolo della regione. La produzione concentrata riduce i tempi di consegna per gli ospedali limitrofi ed evidenzia il vantaggio competitivo della produzione regionale.
Il Nord-Est e il Midwest rimangono importanti centri di consumo grazie alla fitta rete di ospedali e istituzioni accademiche, sebbene la transizione verso sacche per infusione endovenosa non in PVC sia stata più lenta. Si prevede che l'intervento del Senato della Pennsylvania nel 2026 accelererà le conversioni nel Nord-Est, in particolare a Filadelfia e Pittsburgh. Nel Midwest, le piattaforme di premiscelazione non in PVC e le iniziative di riciclo di Baxter mantengono un forte interesse nonostante la limitata pressione politica a livello statale. Gli Stati privi di una legislazione specifica sul DEHP rappresentano opportunità a breve termine, dove le decisioni dei GPO (Group Purchasing Organizations) e i rinnovi contrattuali possono accelerare l'adozione. Il mercato riflette un modello in cui gli Stati con politiche specifiche guidano la domanda, mentre gli Stati senza legislazione specifica offrono la prossima ondata di crescita.
Panorama competitivo
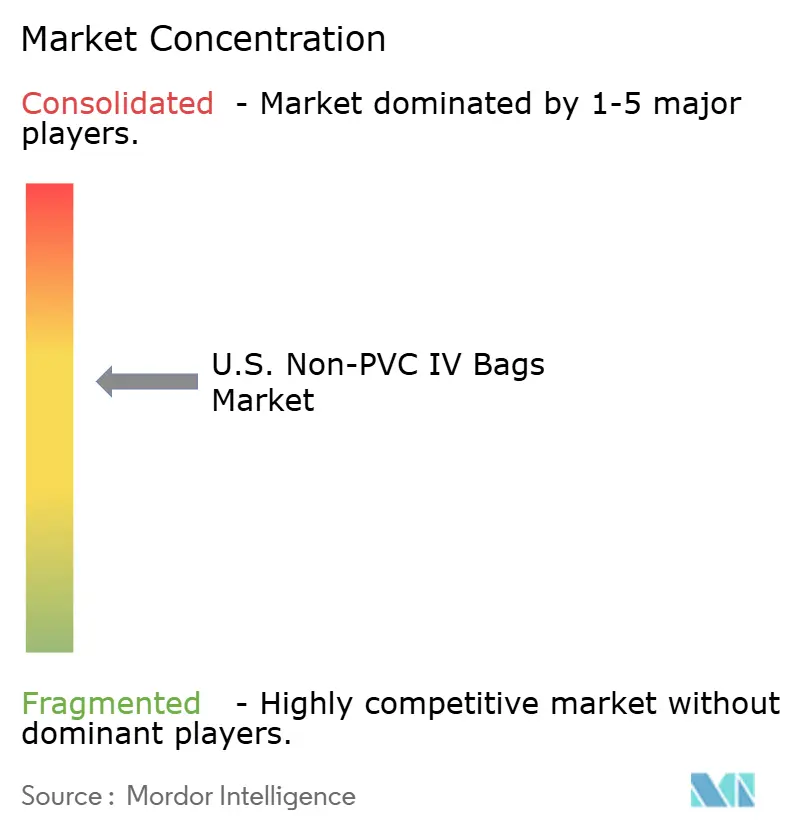
Il mercato statunitense delle sacche per infusione endovenosa senza PVC è moderatamente consolidato, con Baxter International, Fresenius Kabi USA e ICU Medical che detengono posizioni strategiche chiave. Baxter, il più grande fornitore al mondo di sacche flessibili per infusione endovenosa, si è impegnata a convertire completamente il proprio portafoglio a sacche per fluidi endovenosi prive di DEHP entro il 2030 e a realizzare tubi per infusione endovenosa entro il 2035. Questa mossa segna un allontanamento dai materiali tradizionali. Baxter utilizza inoltre la sua piattaforma GALAXY per migliorare le categorie di premiscele e prodotti congelati, ponendo l'accento sui vantaggi in termini di flusso di lavoro e durata di conservazione. Fresenius Kabi ha rafforzato la propria posizione grazie alla capacità produttiva nazionale, in particolare presso il suo stabilimento freeflex di Wilson, nella Carolina del Nord, e offre un portafoglio diversificato di sacche prive di PVC e DEHP in varie dimensioni e formulazioni. La concorrenza si concentra ora su scala industriale, conformità e continuità di fornitura.
ICU Medical ha adottato un approccio basato sulle partnership, assicurandosi un ruolo significativo nel mercato statunitense delle sacche per infusione endovenosa non in PVC, soprattutto nei formati avanzati. La collaborazione con Otsuka Pharmaceutical Factory ha creato una piattaforma con una capacità annua di 1.4 miliardi di unità di soluzioni per infusione endovenosa, con l'obiettivo di introdurre in Nord America tecnologie prive di PVC come miscele, sacche per nutrizione parenterale multicamera e antibiotici premiscelati per infusione endovenosa. Inoltre, la distribuzione da parte di ICU Medical del contenitore in polipropilene Fleboflex evidenzia la sua strategia di combinare la competenza esterna nel settore dei film con la propria presenza commerciale. L'attività brevettuale di Fresenius Kabi del 2025 sulla costruzione di sacche multistrato sottolinea la crescente importanza della scienza dei materiali e delle prestazioni delle sacche come fattori di differenziazione competitiva. Le decisioni strategiche ora ruotano attorno alla profondità della piattaforma, all'adeguatezza clinica e alla competenza produttiva proprietaria.
Leader del settore statunitense delle sacche per flebo non in PVC
-
B. Braun Medical Inc.
-
Baxter International Inc.
-
Fresenius Kabi AG
-
ICU Medical, Inc.
-
RENOLIT SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: GVS ha lanciato sacche per infusione endovenosa multistrato senza PVC, progettate per soddisfare le rigorose normative mediche e gli elevati standard di qualità per le soluzioni di infusione e somministrazione di farmaci.
- Marzo 2026: Il Senato della Pennsylvania ha approvato il disegno di legge 804 con 48 voti favorevoli e 1 contrario, proponendo il divieto del DEHP nei contenitori per soluzioni endovenose entro il 2035. Il disegno di legge vieta inoltre la sostituzione del DEHP con altri orto-ftalati, garantendo la conformità senza ricorrere a sostituzioni chimiche.
- Febbraio 2026: axter International ha ampliato la propria capacità produttiva di soluzioni per infusione endovenosa negli Stati Uniti, potenziando le linee di produzione di fluidi sterili. L'iniziativa si concentra sull'aumento della produzione di sacche per infusione endovenosa premiscelate per soddisfare la crescente domanda ospedaliera e far fronte alla carenza di farmaci a seguito dell'interruzione di corrente a North Cove nel 2024.
- Maggio 2025: ICU Medical, Inc. e Otsuka Pharmaceutical Factory, Inc. hanno costituito Otsuka ICU Medical LLC, una joint venture con un versamento iniziale di circa 200 milioni di dollari da parte di Otsuka. La partnership unisce la produzione di ICU Medical ad Austin, in Texas, con la rete produttiva asiatica di Otsuka, composta da 16 siti, creando una capacità annua di 1.4 miliardi di unità di soluzioni per infusione endovenosa e concentrandosi sull'introduzione di tecnologie senza PVC nel mercato nordamericano.
Ambito del rapporto sul mercato statunitense delle sacche per flebo non in PVC
Secondo quanto riportato nel documento, le sacche per infusione endovenosa non in PVC sono contenitori medicali specializzati utilizzati per somministrare fluidi, farmaci e nutrienti nel flusso sanguigno del paziente. A differenza delle tradizionali sacche in cloruro di polivinile (PVC), sono prodotte utilizzando polimeri avanzati come polipropilene, polietilene o etilene-vinil acetato (EVA).
Il mercato statunitense delle sacche per infusione endovenosa non in PVC è segmentato per materiale, configurazione della camera, capacità, tipo di contenuto e utente finale. Per materiale, il mercato comprende polipropilene, miscele di poliolefine, etilene vinil acetato (EVA), copoliestere/copoliestere etere, copolimero etilene-propilene e altri film multistrato. Per configurazione della camera, il mercato è segmentato in sacche a camera singola e sacche a camere multiple. Per capacità, il mercato è suddiviso in inferiore a 100 ml, da 100 ml a 250 ml, da 251 ml a 500 ml, da 501 ml a 1,000 ml e superiore a 1,000 ml. Per tipo di contenuto, il mercato comprende miscele liquide e miscele congelate. Per utente finale, il mercato è segmentato in ospedali, cliniche specializzate, centri di chirurgia ambulatoriale e altri. Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore (USD) per i segmenti sopra indicati.
| polipropilene |
| Miscele di poliolefine |
| Etilene Vinil Acetato (EVA) |
| Copoliestere / Etere di copoliestere |
| Copolimero etilene-propilene e altri film multistrato |
| Sacchetti monocamera |
| Borse multicamera |
| Inferiore a 100 ml |
| da 100 ml a 250 ml |
| da 251 ml a 500 ml |
| da 501 ml a 1,000 ml |
| Oltre 1,000 ml |
| Miscele liquide |
| Miscele congelate |
| Ospedali |
| Cliniche specializzate |
| Centri chirurgici ambulatoriali |
| Altro |
| Per materiale | polipropilene |
| Miscele di poliolefine | |
| Etilene Vinil Acetato (EVA) | |
| Copoliestere / Etere di copoliestere | |
| Copolimero etilene-propilene e altri film multistrato | |
| Per configurazione della camera | Sacchetti monocamera |
| Borse multicamera | |
| Per capacità | Inferiore a 100 ml |
| da 100 ml a 250 ml | |
| da 251 ml a 500 ml | |
| da 501 ml a 1,000 ml | |
| Oltre 1,000 ml | |
| Per tipo di contenuto | Miscele liquide |
| Miscele congelate | |
| Per utente finale | Ospedali |
| Cliniche specializzate | |
| Centri chirurgici ambulatoriali | |
| Altro |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato statunitense delle sacche per flebo non in PVC entro il 2031?
Si prevede che il mercato statunitense delle sacche per flebo non in PVC raggiungerà 1.51 miliardi di dollari entro il 2031, rispetto agli 0.863 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'11.90% nel periodo considerato in questa bozza.
Perché negli Stati Uniti gli ospedali stanno abbandonando le sacche per flebo in PVC?
Questo cambiamento è determinato dalle restrizioni imposte dal DEHP a livello statale, da una maggiore attenzione alla compatibilità e alla documentazione, e dal crescente utilizzo di formati premiscelati e surgelati più adatti a materiali diversi dal PVC.
Quale materiale genera attualmente il maggior fatturato e quale sta crescendo più rapidamente?
Nel 2025, l'EVA ha rappresentato il 47.65% del fatturato grazie all'ampia compatibilità e alle eccellenti prestazioni in termini di resistenza al congelamento e allo scongelamento, mentre si prevede che il polipropilene registrerà la crescita più rapida, con un CAGR del 13.20% fino al 2031.
Quale tipologia di contenuto si sta espandendo più rapidamente?
Le miscele congelate rappresentano la tipologia di prodotto in più rapida crescita, con un CAGR del 13.55% fino al 2031, grazie alla maggiore durata di conservazione, alla minore complessità delle preparazioni e alla maggiore idoneità per le terapie sensibili alla stabilità.
Perché le borse multi-camera stanno guadagnando popolarità?
Si prevede che le sacche multicamera cresceranno a un tasso annuo composto del 12.10% perché supportano formati di nutrizione e antibiotici pronti per la miscelazione che riducono le fasi di preparazione e contribuiscono a limitare gli errori di preparazione.
Quale gruppo di utenti finali offre le maggiori opportunità di crescita al di fuori degli ospedali?
I centri di chirurgia ambulatoriale rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR del 12.66% fino al 2031, sostenuto dal continuo spostamento delle procedure idonee verso contesti ambulatoriali.


