

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 31.82 trilioni di dollari |
| Dimensione del mercato (2031) | 42.12 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.76% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fondi comuni di investimento negli Stati Uniti a cura di Mordor Intelligence
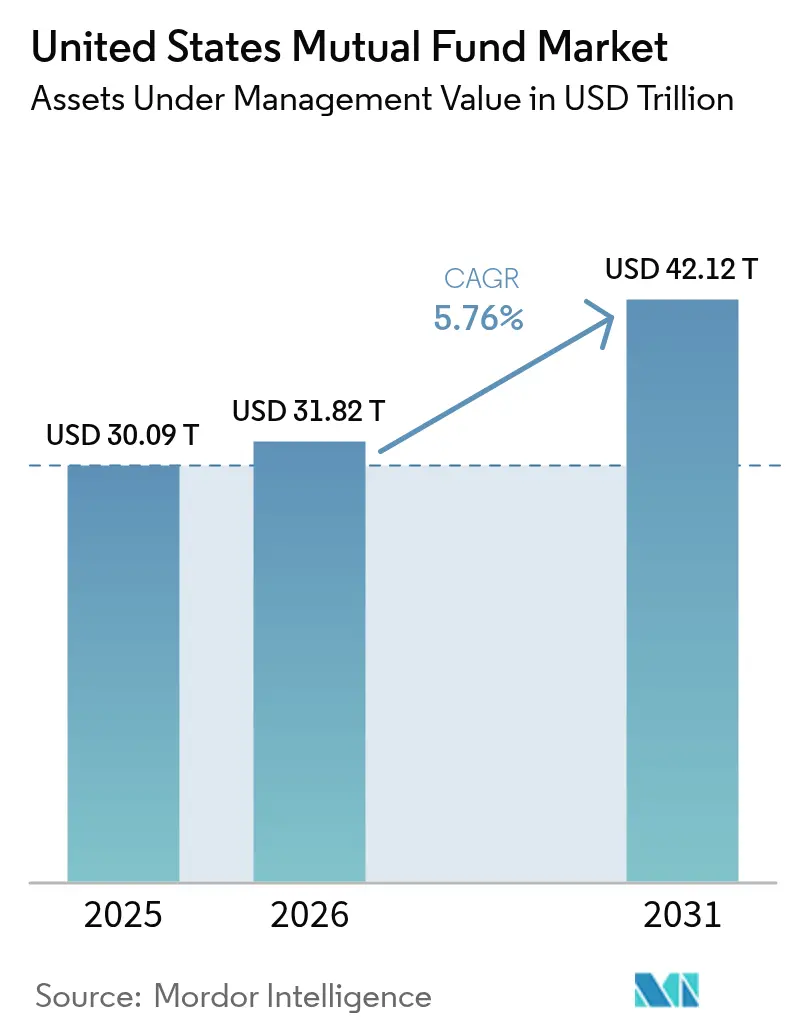
Si prevede che il mercato statunitense dei fondi comuni di investimento, in termini di valore degli asset in gestione, aumenterà da 30.09 trilioni di dollari nel 2025 a 31.82 trilioni di dollari nel 2026, raggiungendo i 42.12 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.76% nel periodo 2026-2031.
L'adozione da parte delle famiglie continua a dettare il ritmo del mercato statunitense dei fondi comuni di investimento, con il 56.4% delle famiglie statunitensi che deteneva quote di fondi comuni o di società di investimento registrate nel 2024, in aumento rispetto al 54.4% del 2023, un cambiamento che mantiene i canali di previdenza al centro dei nuovi afflussi. I fondi comuni di investimento a lungo termine hanno registrato consistenti deflussi nel 2025, mentre gli ETF hanno assorbito forti afflussi; tuttavia, la crescita futura si stabilizza grazie alla crescente adozione degli indici, alla costante compressione delle commissioni e a strutture normative che valorizzano le opzioni trasparenti e a basso costo nei piani pensionistici qualificati. Il mercato statunitense dei fondi comuni di investimento riflette anche una riallocazione guidata dalle politiche all'interno degli strumenti di liquidità, poiché le riforme del mercato monetario della SEC del 2023 hanno indirizzato la liquidità istituzionale dai fondi prime verso le strategie governative in base a disposizioni riviste in materia di liquidità e commissioni. Questi cambiamenti politici e strutturali stanno plasmando un contesto in cui le opzioni di default a data obiettivo, i vantaggi di costo derivanti dalle economie di scala e l'accesso indipendente dalla piattaforma contano più delle singole promozioni di prodotto nel mercato statunitense dei fondi comuni di investimento.
Punti chiave del rapporto
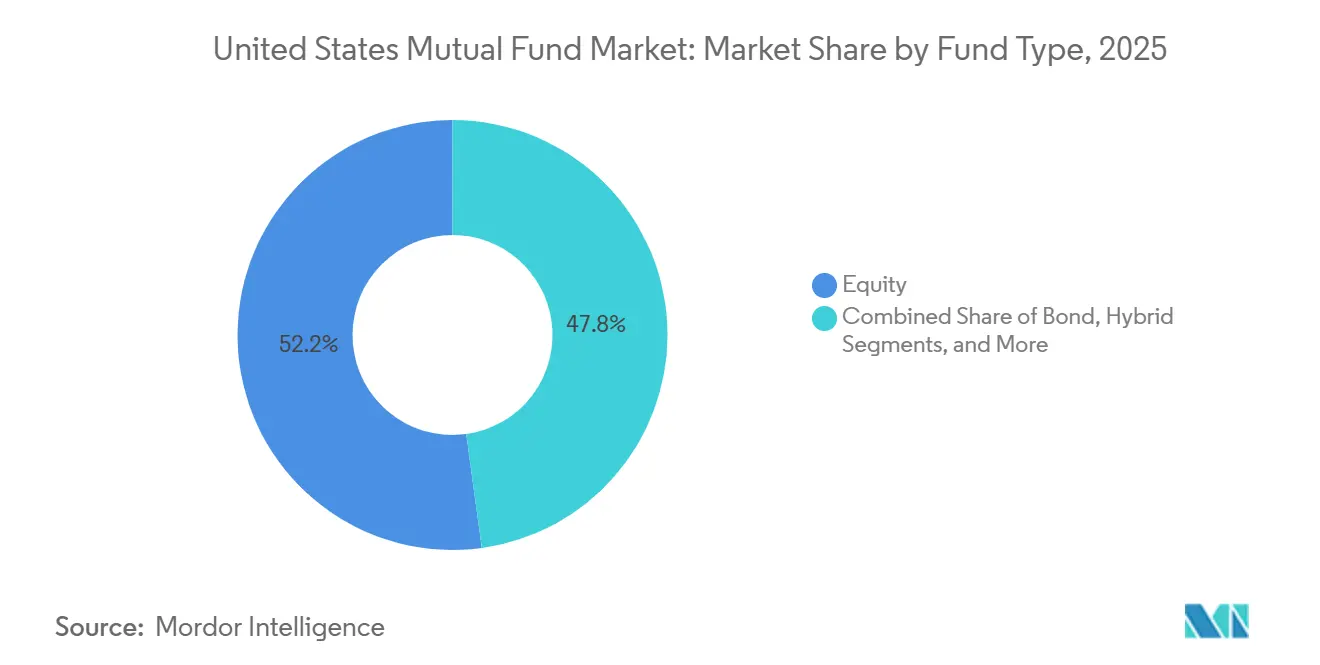
- Per tipologia di fondo, nel 2025 i fondi azionari detenevano la quota di mercato maggiore, pari al 52.18%, negli Stati Uniti, mentre si prevede che gli altri fondi cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.17% fino al 2031.
- Per tipologia di investitore, nel 2025 gli investitori al dettaglio detenevano l'88.27% della quota di mercato dei fondi comuni di investimento negli Stati Uniti e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6.02% fino al 2031.
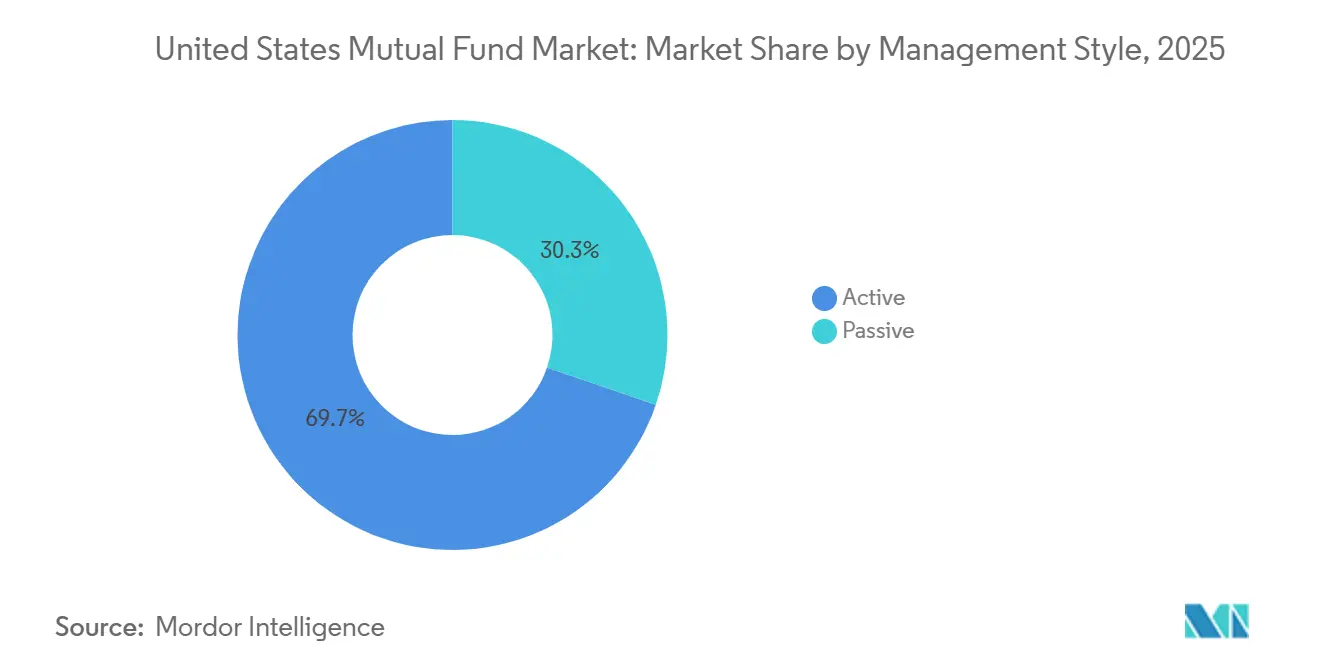
- In base allo stile di gestione, le strategie attive detenevano il 69.74% della quota di mercato dei fondi comuni di investimento negli Stati Uniti nel 2025, mentre si prevede che le strategie passive cresceranno a un tasso annuo composto del 7.12% fino al 2031.
- Per canale di distribuzione, nel 2025 le società di intermediazione mobiliare detenevano il 60.36% della quota di mercato dei fondi comuni di investimento negli Stati Uniti, mentre si prevede che le piattaforme di trading online cresceranno a un tasso annuo composto dell'8.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei fondi comuni di investimento negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'iscrizione automatica e l'aumento automatico previsti dal programma SECURE 2.0 nei nuovi piani 401(k)/403(b) a partire dal 2025 catalizzano i flussi di default verso i fondi comuni di investimento a data obiettivo e i fondi comuni di investimento core. | + 1.2% | A livello nazionale, con i primi successi nei grandi mercati metropolitani per pensionati (New York, Chicago, area della Baia di San Francisco, Dallas-Fort Worth). | A breve termine (≤ 2 anni) |
| Standard fiduciari più rigorosi per la consulenza pensionistica (normativa DoL 2024, slancio del Reg BI) accelerano la transizione verso gamme di fondi comuni di investimento trasparenti e a basso costo. | + 0.9% | A livello nazionale, con una forte presenza di società di consulenza finanziaria indipendenti (RIA) nei mercati con un'alta concentrazione di RIA (corridoio nord-orientale, nord-ovest del Pacifico, aree metropolitane del Texas). | Medio termine (2-4 anni) |
| La migrazione strutturale di liquidità verso i fondi monetari governativi tramite prelievi automatici dai broker e politiche di tesoreria istituzionali sostiene la base di asset in gestione dei fondi monetari. | + 0.7% | I flussi nazionali e istituzionali sono concentrati nei centri finanziari (New York, Boston, Charlotte). | A lungo termine (≥ 4 anni) |
| La continua crescita della quota di mercato dei fondi comuni indicizzati nei canali pensionistici (compressione delle commissioni, utilizzo predefinito) sostiene la crescita dei fondi comuni passivi. | + 1.4% | Presente a livello nazionale, con una penetrazione superiore alla media nei mercati dominati dai lavoratori del settore tecnologico (Silicon Valley, Seattle, Austin). | Medio termine (2-4 anni) |
| Il programma di trasferimento dei fondi dai piani 529 ai piani Roth IRA (SECURE 2.0) aumenta il coinvolgimento a lungo termine degli investitori al dettaglio nei fondi comuni di investimento. | + 0.3% | A livello nazionale, maggiore adozione iniziale negli stati ad alto reddito e con una forte attenzione all'istruzione (Massachusetts, New Jersey, Virginia, California). | A lungo termine (≥ 4 anni) |
| La digitalizzazione della distribuzione (supermercati di fondi, piattaforme online, marketplace per consulenti finanziari indipendenti) riduce gli attriti e amplia l'accesso dei clienti al dettaglio ai fondi comuni di investimento. | + 1.1% | A livello nazionale, con un'accelerazione nelle coorti di investitori millennial/Generazione Z in tutte le regioni. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
SECURE 2.0: l'iscrizione automatica e l'escalation automatica catalizzano i flussi predefiniti
Le disposizioni di SECURE 2.0, in vigore per gli anni di piano a partire dal 2025, rendono l'iscrizione automatica una caratteristica fondamentale per i nuovi piani 401(k) e 403(b), indirizzando i nuovi partecipanti verso alternative di investimento predefinite qualificate, che in genere sono fondi comuni di investimento a data obiettivo nei piani di piccole e medie dimensioni. I tassi di contribuzione predefiniti, l'aumento automatico annuale e l'espansione dei piani aziendali creano contributi stabili e basati su regole che si capitalizzano all'interno di comparti di fondi comuni di investimento diversificati e allineati alle fasce di età dei partecipanti. Ciò rimodella il profilo della domanda a breve termine del mercato statunitense dei fondi comuni di investimento, poiché una base più ampia di partecipanti accede ora ai piani tramite opzioni predefinite che privilegiano soluzioni a basso costo e trasparenti. Gli asset a contribuzione definita sono già un punto di riferimento per la partecipazione al dettaglio e tassi di partecipazione più elevati amplificano il flusso verso i fondi a data obiettivo e i componenti principali degli indici nel mercato statunitense dei fondi comuni di investimento. Le linee guida fiduciarie in materia di opzioni predefinite e supervisione dei piani rafforzano la necessità di componenti coerenti e scalabili nelle alternative di investimento predefinite qualificate, il che favorisce i complessi consolidati con un'ampia gamma di strumenti passivi e attivi. Con l'adesione di nuove coorti ai piani di previdenza integrativa tramite iscrizione automatica, il peso di questi flussi diventerà un sostegno duraturo per la crescita del mercato dei fondi comuni di investimento statunitensi nel periodo di previsione.
Standard fiduciari più rigorosi accelerano la migrazione verso le linee a basso costo
La norma del Dipartimento del Lavoro statunitense sulla sicurezza pensionistica (Retirement Security Rule), finalizzata nell'aprile 2024, ha inasprito la definizione di consulenza fiduciaria in materia di investimenti, intensificando il controllo sulle raccomandazioni di rollover e sulla ragionevolezza delle commissioni nei piani pensionistici e nelle pratiche di consulenza. Parallelamente, il Regolamento Best Interest della SEC e le priorità di ispezione della Commissione per il 2026 mantengono i costi, i conflitti di interesse e le procedure al centro della supervisione della consulenza al dettaglio, indirizzando i consulenti e i gestori dei piani verso classi di quote di fondi comuni di investimento a basso costo e soluzioni indicizzate. Questo contesto di conformità premia i gestori in grado di offrire esposizioni standard su larga scala, preservando al contempo soluzioni a reddito fisso a data obiettivo e di base che soddisfino i requisiti di prudenza fiduciaria nei canali pensionistici. L'effetto pratico è una continua migrazione dalle classi di quote ad alto costo alle classi istituzionali e R6 nei piani, insieme a una gamma sempre più ampia di opzioni a basso costo sulle piattaforme dei consulenti che semplificano la documentazione fiduciaria. Queste forze supportano strutturalmente il mercato statunitense dei fondi comuni di investimento perché allineano la disciplina dei costi, la trasparenza e l'utilizzo delle opzioni predefinite in modo da rafforzare la permanenza degli attivi nei conti pensionistici.
La migrazione strutturale di liquidità verso i fondi monetari governativi sostiene il patrimonio gestito dai fondi monetari.
Le riforme della SEC adottate nel 2023 hanno imposto commissioni di liquidità per i fondi monetari istituzionali prime ed esenti da imposte quando i riscatti giornalieri superavano il 5% del patrimonio netto e hanno innalzato i minimi di liquidità per tutti i fondi monetari, riducendo così l'attrattiva dei fondi istituzionali prime e reindirizzando gli investimenti verso le strategie sui fondi monetari governativi. I dati di settore hanno evidenziato un forte spostamento dai fondi istituzionali prime verso i fondi governativi nel 2024, in linea con le nuove regole stabilite e con la certezza operativa che i fondi governativi offrono ai tesorieri aziendali e ai programmi di gestione automatica dei flussi di cassa. I fondi monetari governativi beneficiano ora dell'utilizzo da parte delle tesorerie bancarie, dei sistemi di gestione automatica dei flussi di cassa e dei framework di copertura della liquidità che, in molti contesti istituzionali, considerano tali partecipazioni come attività liquide di alta qualità. Anche con l'evoluzione dei tassi nel prossimo ciclo, si prevede che la struttura delle politiche e le preferenze operative che hanno spostato i flussi verso i fondi governativi rimarranno in vigore, supportando la stabilità di base del segmento cash del mercato dei fondi comuni di investimento statunitensi. Di conseguenza, è probabile che le allocazioni di liquidità nei conti di intermediazione e istituzionali rimangano ancorate ai fondi comuni monetari governativi, smorzando la volatilità in un quarto del totale degli attivi del mercato dei fondi comuni di investimento statunitensi.
L'aumento della quota di mercato dei fondi comuni di investimento indicizzati nei canali pensionistici favorisce la crescita passiva.
All'inizio del 2026, i fondi comuni di investimento indicizzati e gli ETF hanno superato una soglia simbolica, con gli asset passivi che hanno superato gli asset attivi nelle categorie di fondi a lungo termine combinate, spinti da vantaggi di costo costanti e dalle preferenze fiduciarie per un monitoraggio trasparente nei piani e nei modelli di consulenza [1] Investment Company Institute, “Release: Active and Index Investing, January 2026,” Investment Company Institute, ici.org . La maggiore adozione rimane nel settore azionario nazionale, sebbene anche la penetrazione degli indici nel settore azionario mondiale abbia raggiunto una quota sostanziale, il che riflette le priorità di diversificazione sia degli sponsor dei piani che dei consulenti finanziari indipendenti (RIA) che costruiscono portafogli modello. Le riduzioni delle commissioni annunciate da leader come Vanguard rafforzano la posizione competitiva delle principali suite di indicizzazione e supportano il continuo percorso di riduzione dei costi che è alla base dei guadagni di quota passiva nel mercato dei fondi comuni di investimento statunitensi [2] Vanguard, “Vanguard To Deliver More Than Half a Billion in Expected Savings To Investors Since 2025,” Vanguard, corporate.vanguard.com . I piani di investimento a data obiettivo, che si basano in larga misura su portafogli indicizzati per azioni e obbligazioni, estendono questa dinamica offrendo bassi costi complessivi per tutti i partecipanti, in piani di qualsiasi dimensione. Nel complesso, questi modelli rendono i flussi passivi un fattore chiave per la crescita incrementale del mercato dei fondi comuni di investimento statunitensi per tutto il periodo di previsione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'accelerazione delle conversioni da fondi comuni di investimento a ETF sottrae capitali e flussi dai fondi comuni di investimento | -0.8% | A livello nazionale, con una presenza concentrata nei mercati dominati dai consulenti finanziari indipendenti (RIA) e nei canali istituzionali. | A breve termine (≤ 2 anni) |
| I fondi comuni di investimento superano i fondi comuni di investimento nei piani pensionistici a contribuzione definita con scadenza prefissata, erodendo la quota di mercato dei fondi comuni di investimento nei piani pensionistici. | -1.1% | A livello nazionale, è leader nei piani di contribuzione definita di grandi e grandi dimensioni (patrimonio superiore a 50 milioni di dollari). | Medio termine (2-4 anni) |
| Le riforme del mercato monetario della SEC del 2023 riducono l'attrattiva dei fondi comuni monetari prime e l'offerta di sponsor | -0.4% | I flussi nazionali e istituzionali sono concentrati nei centri finanziari. | Medio termine (2-4 anni) |
| L'inefficienza fiscale nei conti soggetti a tassazione svantaggia i fondi comuni di investimento a gestione attiva rispetto agli ETF. | -0.5% | A livello nazionale, il fenomeno è più evidente nei conti tassabili ad alto patrimonio netto. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare le conversioni da fondi comuni di investimento a ETF significa sottrarre capitali.
Un'ondata record di conversioni da fondi comuni a ETF nel 2025 ha dimostrato la preferenza di consulenti e investitori per l'efficienza fiscale, la liquidità intraday e le commissioni più basse all'interno di ETF supportati da meccanismi di creazione e rimborso in natura [3] Tidal Financial Group, “The Great Migration: Wall Street's Wave of Mutual Fund to ETF Conversions,” Tidal Financial Group, tidalfinancialgroup.com . Diversi grandi gestori hanno eseguito o annunciato conversioni e innovazioni di classe di azioni che rendono il veicolo ETF disponibile senza sacrificare i risultati storici, tra cui esenzioni per le classi di azioni ETF all'interno di fondi esistenti. Il lavoro empirico della Federal Reserve ha collegato la crescita della proprietà di ETF a una minore volatilità dei prezzi azionari sottostanti e a spread bid-ask più ristretti, il che supporta l'attrattiva strutturale del formato ETF per i consulenti che costruiscono portafogli modello. Le conversioni sono spesso accompagnate da tagli delle commissioni, che intensificano la pressione competitiva sui fondi comuni tradizionali e accelerano la migrazione nel mercato dei fondi comuni statunitensi. Poiché un numero crescente di gestori opta per conversioni complete o strutture multiclasse di azioni, i flussi netti continuano a orientarsi verso gli ETF, il che pesa sui totali a lungo termine dei fondi comuni di investimento, nonostante l'utilizzo di tali fondi nei piani pensionistici rimanga solido.
I fondi comuni di investimento erodono il primato dei piani pensionistici dei fondi comuni di investimento.
Nel 2024, i fondi comuni di investimento (CIT) hanno superato i fondi comuni di investimento tradizionali in termini di patrimonio gestito, un'inversione di tendenza determinata da costi inferiori, supervisione fiduciaria istituzionale e prezzi flessibili per i grandi gestori di piani pensionistici che cercano di comprimere le commissioni e difendibilità fiduciaria. Le associazioni di settore prevedono una maggiore adozione dei CIT in piani di diverse dimensioni, il che indica un'ulteriore erosione della quota di mercato dei fondi comuni di investimento nei piani pensionistici, poiché i gestori cercano di minimizzare i costi complessivi del piano. I gestori di fondi comuni di investimento hanno risposto con versioni CIT delle strategie principali e riduzioni di prezzo per le diverse classi di quote, tuttavia le differenze di commissione rimangono un fattore determinante nei piani di grandi e grandi dimensioni. Queste tendenze esercitano maggiore pressione sulle offerte di fondi comuni di investimento a gestione attiva, mentre le opzioni di fondi comuni di investimento a gestione passiva rimangono competitive nei piani più piccoli che non dispongono delle dimensioni necessarie per negoziare i prezzi dei CIT. Con il protrarsi di questa transizione, il mercato statunitense dei fondi comuni di investimento si affiderà sempre più a strategie basate su indici, ai segmenti di piani di piccole e medie dimensioni e alle strategie multi-veicolo per mantenere la propria presenza nel settore pensionistico.
Analisi del segmento
Per tipologia di fondo: il predominio azionario cede il passo agli investimenti alternativi.
Nel 2025, i fondi azionari rappresentavano il 52.18% della quota di mercato dei fondi comuni di investimento negli Stati Uniti, mentre si prevede che gli altri fondi cresceranno più rapidamente, con un CAGR dell'8.17% nel periodo 2026-2031. I fondi monetari sono stati incrementati dalle preferenze politiche e istituzionali per i titoli di Stato dopo le riforme del 2023, un punto di partenza che modera il ritmo dei deflussi in caso di compressione dei rendimenti. I deflussi dai fondi comuni di investimento a lungo termine nel 2025 contrastano con le condizioni di stabilizzazione future, poiché le dinamiche di default dei piani pensionistici e le riduzioni delle commissioni compensano in parte la pressione sui fondi azionari a gestione attiva nel mercato dei fondi comuni di investimento statunitensi. I fondi indicizzati azionari mantengono significativi vantaggi in termini di costi rispetto ai fondi a gestione attiva, il che costituisce la base dei portafogli modello e delle strategie di investimento a data obiettivo.
Nel settore azionario, i modelli di gestione continuano ad abbinare indici di mercato generali a strategie attive mirate in aree in cui l'approfondimento della ricerca può apportare valore aggiunto, mentre il reddito fisso presenta un mix più equilibrato tra gestione attiva e indici, poiché la selezione del credito e il posizionamento sulla duration possono giustificare commissioni moderate. I fondi monetari mantengono un ruolo stabile nei programmi di gestione della liquidità e di accumulo dei broker, nonostante la potenziale normalizzazione dei tassi, che sostiene un'ampia base di liquidità nel mercato statunitense dei fondi comuni di investimento. Le allocazioni obbligazionarie beneficiano della domanda di esposizione a titoli a reddito medio imponibile e municipali, in quanto i risparmiatori cercano un reddito stabile con volatilità limitata. In questo contesto, il settore statunitense dei fondi comuni di investimento si trova ad affrontare un graduale spostamento dalla crescita trainata dalle azioni verso un mix di attivi più equilibrato, a fronte dell'aumento delle esigenze di reddito. I gestori con opzioni di indici obbligazionari di base consolidate e una solida presenza nella gestione attiva del reddito fisso sono ben posizionati per cogliere questa rotazione nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di investitore: la supremazia del mercato al dettaglio maschera l'opportunismo istituzionale.
Nel 2025, le famiglie al dettaglio controllavano l'88.27% degli asset e una parte consistente dei loro investimenti a lungo termine in fondi comuni era detenuta in conti pensionistici, il che lega la partecipazione complessiva alle impostazioni predefinite dei piani, ai contributi del datore di lavoro e alla supervisione fiduciaria. Queste caratteristiche rendono i flussi al dettaglio sistematici e persistenti, soprattutto laddove l'iscrizione automatica colloca i nuovi risparmiatori in fondi comuni a data obiettivo allineati alle coorti di età. Si prevede una crescita del settore retail a un CAGR del 6.02% fino al 2031, mentre i flussi istituzionali mostrano una maggiore flessibilità tattica nei fondi comuni di investimento a breve termine e in quelli a liquidità all'interno del mercato statunitense. Le autorità di regolamentazione continuano a porre l'accento sul processo fiduciario e sul controllo dei costi nella consulenza al dettaglio, il che rafforza le tendenze sensibili ai costi visibili nei menu dei piani e nei modelli dei consulenti finanziari indipendenti (RIA).
Comportamenti distinti persistono a seconda del canale e dell'obiettivo. Gli investitori istituzionali considerano i fondi comuni monetari governativi come strumenti di liquidità overnight e ne regolano la duration in base all'andamento dei tassi di interesse e ai cicli di cassa delle aziende. Gli investitori retail diversificano gradualmente attraverso soluzioni di investimento predefinite e soluzioni basate sullo stile di vita, come i fondi a data obiettivo, che mantengono relazioni pluridecennali con i gestori di fondi e le grandi società di gestione nel mercato statunitense dei fondi comuni di investimento. I consulenti e gli sponsor dei piani pensionistici mantengono una preferenza per elementi costitutivi standardizzati e a basso costo che semplificano il monitoraggio e la documentazione in conformità con le normative ERISA e Reg BI. Nel tempo, questi modelli supportano la stabilità degli asset retail, lasciando la gestione tattica delle opportunità e della liquidità ai conti istituzionali che si muovono tra liquidità ed esposizioni a reddito fisso a breve termine.
Per stile di gestione: l'ascesa strutturale del passivo
Nel 2025, le strategie attive detenevano il 69.74% degli asset, ma a gennaio 2026 i fondi indicizzati e gli ETF le hanno superate in termini di asset a lungo termine complessivi, un punto di svolta supportato da anni di compressione delle commissioni e dalla preferenza dei fiduciari per esposizioni trasparenti e in linea con i benchmark. La quota di mercato dei fondi comuni di investimento statunitensi per le strategie indicizzate all'interno dei fondi a lungo termine ha raggiunto la maggioranza all'inizio del 2026, riflettendo l'attrattiva delle componenti azionarie a basso costo nei portafogli target-date e modello. Si prevede una crescita passiva del 7.12% di CAGR fino al 2031, supportata dalla penetrazione degli indici nel mercato azionario nazionale e globale e da piattaforme scalabili che trasferiscono i risparmi sui costi agli investitori. Il reddito fisso attivo rimane rilevante laddove la selezione dei titoli e il posizionamento del rischio possono aggiungere valore, ma i benchmark delle commissioni continuano a restringere il margine di prezzo. Man mano che i fornitori di piattaforme allineano i menu alle linee guida fiduciarie, i core passivi e i satelliti attivi selettivi definiscono il centro di gravità della costruzione del portafoglio nel mercato dei fondi comuni di investimento statunitensi.
In tutti gli stili di gestione, i grandi gestori sfruttano le economie di scala per ridurre i costi di gestione e ampliare l'accesso alle diverse classi di azioni, il che accentua il divario competitivo con i gestori di fascia media. Gli indici azionari sono leader in termini di costi e adozione, mentre le categorie obbligazionarie rimangono eterogenee tra gestione attiva e passiva a causa delle decisioni relative al credito e alla duration. Le serie target-date integrano portafogli azionari e obbligazionari passivi per ancorare i costi, sostenendo così la crescita passiva nei canali di previdenza. Il mercato statunitense dei fondi comuni di investimento beneficia del fatto che i partecipanti accumulano vantaggi composti grazie a commissioni più basse su orizzonti di risparmio lunghi. La continua innovazione in termini di commissioni e la flessibilità degli strumenti mantengono inoltre le piattaforme di consulenza allineate alle aspettative di costi e trasparenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme online sconvolgono l'egemonia delle società di intermediazione mobiliare
Nel 2025, le società di intermediazione mobiliare detenevano una quota del 60.36%, ma le piattaforme di trading online hanno registrato il tasso di crescita previsto più rapido, pari all'8.18% fino al 2031, grazie all'accesso mobile-first, ai fondi senza commissioni di transazione e al trading frazionario, che migliorano la portata per gli investitori più giovani. Questa tendenza riduce i costi di intermediazione ed espande l'accesso alle quote di classe istituzionale sui supermercati dei fondi e sui marketplace dei consulenti nel mercato statunitense dei fondi comuni di investimento. Gli standard normativi esercitano ulteriore pressione sui modelli di remunerazione potenzialmente iniqui, incoraggiando ulteriormente la trasparenza dei prezzi e la distribuzione indipendente dalla piattaforma. L'espansione dei programmi digitali di voto e degli strumenti di consulenza evidenzia inoltre come la distribuzione stia integrando accesso, governance e pianificazione all'interno di esperienze cliente unificate. Questi cambiamenti mantengono il mercato statunitense dei fondi comuni di investimento focalizzato su esperienza, prezzo e accesso, piuttosto che sui tradizionali modelli economici di condivisione delle commissioni.
Le banche e le piattaforme fiduciarie continuano a servire clienti con patrimoni vincolati e gestori di piani pensionistici, ma le piattaforme online crescono più rapidamente offrendo costi trasparenti, onboarding veloce e personalizzazione basata su algoritmi. I consulenti si avvalgono di piattaforme istituzionali all'interno dei depositari per reperire indici di base e fondi attivi selezionati in linea con la documentazione fiduciaria. Le società di intermediazione mobiliare rispondono puntando su una pianificazione completa e su soluzioni integrate, sebbene la compressione delle commissioni e l'interpretazione delle normative rappresentino ancora un ostacolo. Con l'aumento del patrimonio delle generazioni più giovani, la comodità dell'accesso da dispositivi mobili e la consulenza a livello di piattaforma mantengono i canali digitali su un percorso di crescita più rapido nel mercato statunitense dei fondi comuni di investimento. Ciò amplia il mix di distribuzione e alza l'asticella dell'esperienza del cliente su tutti i canali.
Analisi geografica
Negli Stati Uniti, le dinamiche regionali riflettono la prevalenza dei piani pensionistici aziendali, la densità degli studi di consulenza e la posizione dei centri finanziari come fulcro della gestione della liquidità per le istituzioni. All'inizio del 2025, i fondi monetari rappresentavano il 24% del totale degli attivi, il che sottolinea il ruolo dei centri finanziari e dei programmi di gestione automatica della liquidità (brokerage sweep program) nell'allocazione della liquidità nel mercato statunitense dei fondi comuni di investimento. Le dimensioni del mercato statunitense dei fondi comuni di investimento, sia per le strategie di liquidità che per quelle a breve termine, rimangono sostenute dalle esigenze di liquidità delle banche e delle aziende, nonostante l'evoluzione dei tassi di interesse. Le aree metropolitane incentrate sulla previdenza complementare, con un'elevata copertura dei piani, forniscono una base stabile di contributi attraverso l'iscrizione automatica e le opzioni di adesione predefinite. Queste dinamiche stabilizzano i flussi e amplificano l'influenza delle norme fiduciarie a livello locale.
Le regioni a forte vocazione tecnologica con una base di investitori più giovane mostrano una solida adozione degli elementi costitutivi degli indici e della distribuzione digitale, fattori che, nel complesso, favoriscono ampie gamme di fondi passivi e l'accesso alle piattaforme. I centri finanziari tradizionali concentrano liquidità istituzionale e partecipazioni governative in fondi comuni monetari, il che mantiene il segmento della liquidità una quota significativa del mercato statunitense dei fondi comuni di investimento. Le regioni con una solida copertura dei piani pensionistici e una capillare rete di registri consolidano anche le relazioni per i default a data obiettivo, che a loro volta consolidano i flussi presso gestori di grandi dimensioni con offerte multi-veicolo. La supervisione da parte delle autorità di regolamentazione federali sugli standard di consulenza e sulle norme del mercato monetario si applica uniformemente, ma gli effetti sono più evidenti laddove le attività dei piani pensionistici e le riserve di liquidità istituzionale sono maggiori. Questi modelli contribuiscono a una presenza regionale diversificata ma concentrata.
Le dimensioni del mercato statunitense dei fondi comuni di investimento, legate alle allocazioni nel mercato monetario, fungono da punto di riferimento nelle regioni costiere e nei centri finanziari, mentre i corridoi di crescita beneficiano della creazione di nuovi piani pensionistici e dell'accumulo di ricchezza dovuto alla migrazione. In tutte le regioni, l'adozione degli indici nei piani pensionistici predefiniti e nei modelli di consulenza continua ad aumentare, supportando l'espansione passiva per tutto il periodo di previsione. Man mano che i gestori dei piani e i consulenti si standardizzano su offerte a basso costo, le differenze tra le aree metropolitane si riducono in termini di costi e i vantaggi distributivi si spostano dai canali proprietari alla diffusione digitale e alle piattaforme. Queste tendenze mantengono il mercato statunitense dei fondi comuni di investimento in equilibrio tra la stabilità della liquidità nei centri finanziari e la crescita trainata dai piani pensionistici nelle regioni emergenti ricche. Il risultato è una solida base per la crescita composta del patrimonio a livello nazionale.
Panorama competitivo
Il mercato statunitense dei fondi comuni di investimento rimane moderatamente concentrato, con i primi dieci gestori che beneficiano di economie di scala nella distribuzione, nell'integrazione dei sistemi di gestione e nella leva sui costi di gestione, difficilmente replicabili dalle società più piccole. I leader della gestione passiva hanno ridotto le commissioni a pochi punti base a una sola cifra per i fondi azionari core e obbligazionari a larga capitalizzazione, aumentando la pressione sui gestori attivi affinché giustifichino i prezzi e garantiscano rendimenti costanti corretti per il rischio. I fondi a data obiettivo continuano a competere sulla struttura degli investimenti, sui costi e sulle capacità operative tra le diverse varianti di fondi comuni e CIT (Commodity Investment Trust), mentre le piattaforme ETF si espandono per preservare i rapporti con i clienti man mano che le preferenze degli strumenti finanziari si evolvono. I maggiori gestori mantengono il loro vantaggio offrendo in parallelo fondi indicizzati core, fondi satellite a gestione attiva e strumenti per la previdenza complementare, in linea con le richieste di consulenti e gestori di piani pensionistici all'interno del mercato statunitense dei fondi comuni di investimento.
Le mosse strategiche riflettono questo imperativo multi-strumento. Le ampie riduzioni delle commissioni di Vanguard dal 2025 evidenziano come la proprietà da parte degli investitori e le economie di scala si traducano in una leadership di prezzo continua che ha risonanza nei canali retail e previdenziali. Goldman Sachs ha effettuato diverse conversioni da fondi comuni a ETF nel 2025 per allineare le strutture dei prodotti alle preferenze dei consulenti in termini di strumenti fiscalmente efficienti e flessibilità di trading, posizionando la sua gamma di ETF a gestione attiva per una crescita continua. Dimensional ha ottenuto l'approvazione della SEC per offrire classi di quote ETF all'interno di fondi comuni esistenti, segnalando l'evoluzione verso portafogli unificati che possono essere distribuiti sia in formato fondo comune che ETF. Questi passaggi aiutano i gestori leader a consolidare le relazioni mentre i flussi si spostano tra fondi comuni, ETF e CIT nel mercato statunitense dei fondi comuni.
Anche gli investimenti operativi definiscono la differenziazione. Vanguard ha ampliato la scelta degli investitori in materia di voto per delega per i fondi indicizzati e ha continuato ad aggiungere strumenti per la consulenza digitale, mentre T. Rowe Price ha esteso le proprie capacità nei mercati privati, affiancandole alla sua offerta di fondi a data obiettivo, per mantenere un'ampia base di clienti. Le piattaforme di gestione dei dati e i servizi di pianificazione rimangono elementi cruciali che preservano relazioni pluridecennali attraverso l'iscrizione automatica predefinita e l'integrazione con i sistemi di gestione delle buste paga per i principali fornitori nel mercato statunitense dei fondi comuni di investimento. Poiché la regolamentazione e le aspettative dei clienti si concentrano su costi, trasparenza e accessibilità, le aziende con un'ampia gamma di strumenti e soluzioni sono nella posizione migliore per cogliere le opportunità di crescita previste.
Leader del settore dei fondi comuni di investimento negli Stati Uniti
Consulenti globali di State Street
Fidelity Investments
Capital Group (fondi americani)
BlackRock
Avanguardia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Vanguard ha annunciato l'aggiunta di 17 nuovi fondi di investimento al suo programma Vanguard Investor Choice, estendendo l'ammissibilità a circa 2 milioni di nuovi investitori e portando il numero totale di investitori ammissibili a 22 milioni, con oltre 3.6 miliardi di dollari di asset in gestione. Questo evento segna la quinta espansione del più grande programma di voto per delega al mondo e sottolinea l'impegno di Vanguard nel conferire ai singoli investitori in fondi indicizzati azionari statunitensi diritti di voto proporzionali, un'innovazione in termini di governance che differenzia Vanguard dai concorrenti che offrono solo il voto per delega a livello di consiglio di amministrazione del fondo.
- Dicembre 2025: Goldman Sachs Asset Management ha convertito quattro fondi comuni di investimento, con un patrimonio gestito di 1.5 miliardi di dollari, in Exchange-Traded Fund (ETF) a gestione attiva. Questa transizione migliora l'efficienza fiscale, la flessibilità di negoziazione, la trasparenza e la convenienza economica. I fondi, ora denominati Goldman Sachs Enhanced United States Equity ETF (GUSE), Goldman Sachs Growth Opportunities ETF (GSGO), Goldman Sachs Value Opportunities ETF (GVLE) e Goldman Sachs Technology Opportunities ETF (GTOP), si rivolgono a diverse opportunità di investimento.
- Novembre 2025: Vanguard ha lanciato tre ETF azionari a gestione attiva: Vanguard Wellington US Value Active ETF (VUSV), Vanguard Wellington US Growth Active ETF (VUSG) e Vanguard Wellington Dividend Growth Active ETF (VDIG). Gestiti da Wellington Management, questi ETF offrono allocazioni a lungo termine con strategie collaudate, efficienza dei costi e trasparenza.
- Ottobre 2025: Akre Capital ha completato la conversione dell'Akre Focus Fund nell'Akre Focus ETF. Gestito dallo stesso team di investimento, l'ETF aderisce alla strategia "a tre pilastri" di Akre Capital, offrendo agli azionisti uno strumento di investimento più conveniente, fiscalmente efficiente e trasparente.
Ambito e metodologia
Un fondo comune è un veicolo di investimento che raccoglie denaro da più investitori per creare un portafoglio diversificato di vari titoli. Dopo aver costruito questo portafoglio, gli investitori ricevono quote di fondi comuni proporzionali all'importo del loro investimento. Il settore dei fondi comuni degli Stati Uniti è segmentato in base al tipo di fondo, al tipo di investitore e al canale di distribuzione. In base al tipo di fondo, il mercato è segmentato in azioni, obbligazioni, ibridi e mercato monetario. In base al tipo di investitore, il mercato è segmentato in famiglie e istituzioni. In base al canale di distribuzione, il mercato è segmentato in banche, consulenti/broker finanziari e venditori diretti. Il rapporto offre dimensioni di mercato e previsioni per il settore dei fondi comuni degli Stati Uniti in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di fondo
| Equità |
| Legame |
| IBRIDO |
| Mercato monetario |
| Altro |
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per stile di gestione
| Active |
| Passivo |
Per canale di distribuzione
| Piattaforma di trading online |
| Banche |
| Società di titoli |
| Altro |
| Per tipo di fondo | Equità |
| Legame | |
| IBRIDO | |
| Mercato monetario | |
| Altro | |
| Per tipo di investitore | Settore Retail |
| Istituzioni | |
| Per stile di gestione | Active |
| Passivo | |
| Per canale di distribuzione | Piattaforma di trading online |
| Banche | |
| Società di titoli | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato dei fondi comuni di investimento negli Stati Uniti?
Il mercato statunitense dei fondi comuni di investimento ha raggiunto un valore di 31.82 miliardi di dollari nel 2026 e si prevede che raggiungerà i 42.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.76%.
Quali segmenti di prodotto sono leader e quali crescono più rapidamente nel mercato statunitense dei fondi comuni di investimento?
Nel 2025 i fondi azionari detenevano una quota del 52.18%, mentre si prevede che gli altri fondi cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.17% fino al 2031.
In che modo SECURE 2.0 e le norme fiduciarie influenzano il mercato dei fondi comuni di investimento negli Stati Uniti?
L'iscrizione automatica e standard di consulenza più rigorosi spingono gli asset verso fondi pensione a basso costo e classi di azioni istituzionali, che favoriscono la crescita trainata dagli indici e flussi di previdenza sostenuti.
In che modo gli ETF e i CIT stanno modificando i flussi di capitale nel mercato dei fondi comuni di investimento statunitensi?
Le conversioni in ETF e le innovazioni nelle classi di azioni spostano i flussi imponibili verso gli ETF per motivi di efficienza fiscale, mentre i CIT (Community Investment Trusts) hanno superato i fondi comuni di investimento in termini di patrimonio gestito per i grandi piani pensionistici grazie alle commissioni più basse.
Quali sono le prospettive per le strategie passive rispetto a quelle attive nel mercato dei fondi comuni di investimento negli Stati Uniti?
A gennaio 2026 la gestione passiva rappresentava la maggioranza degli asset a lungo termine e si prevede che crescerà a un tasso annuo composto del 7.12%, mentre la gestione attiva rimane rilevante in specifici segmenti del reddito fisso e in nicchie azionarie.
Quali modelli di distribuzione stanno guadagnando quote di mercato negli Stati Uniti nel settore dei fondi comuni di investimento?
Le piattaforme online e i supermercati di fondi stanno crescendo più rapidamente grazie all'accesso da dispositivi mobili, alle commissioni trasparenti e alla disponibilità di servizi di livello istituzionale, mentre le società di intermediazione mobiliare rimangono il canale principale.


