

Dimensioni e quota del mercato dei mediatori di mutui/prestiti negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
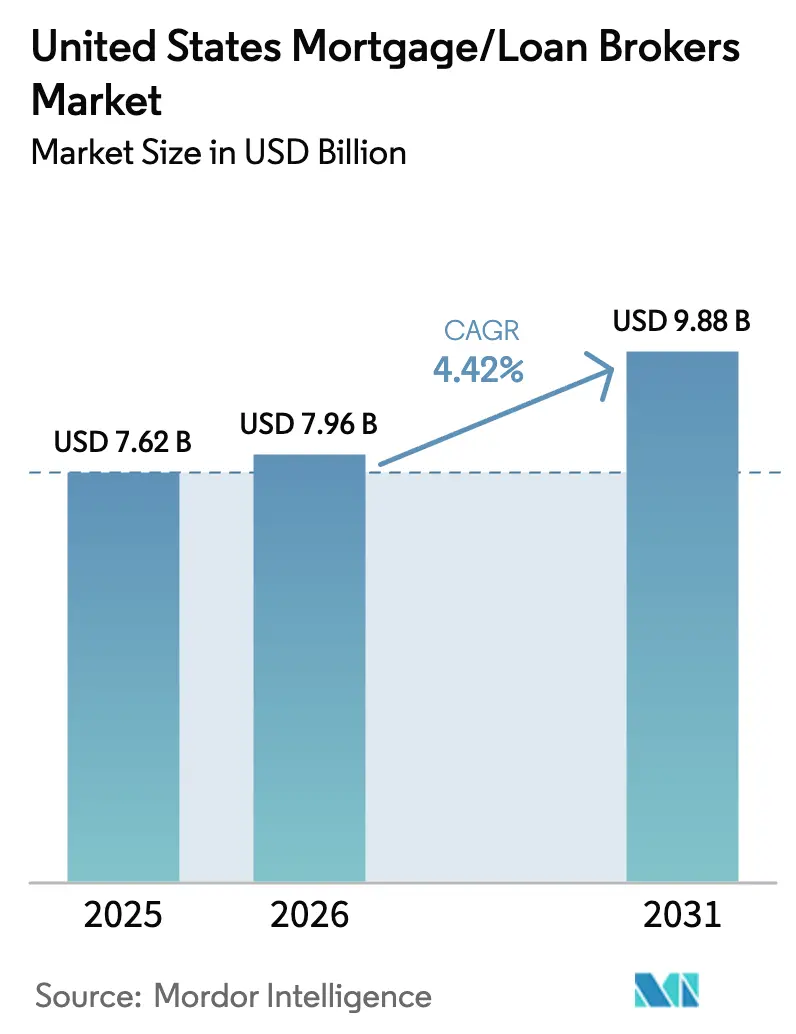
| Dimensione del mercato (2026) | 7.96 miliardo di dollari |
| Dimensione del mercato (2031) | 9.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.42% CAGR |
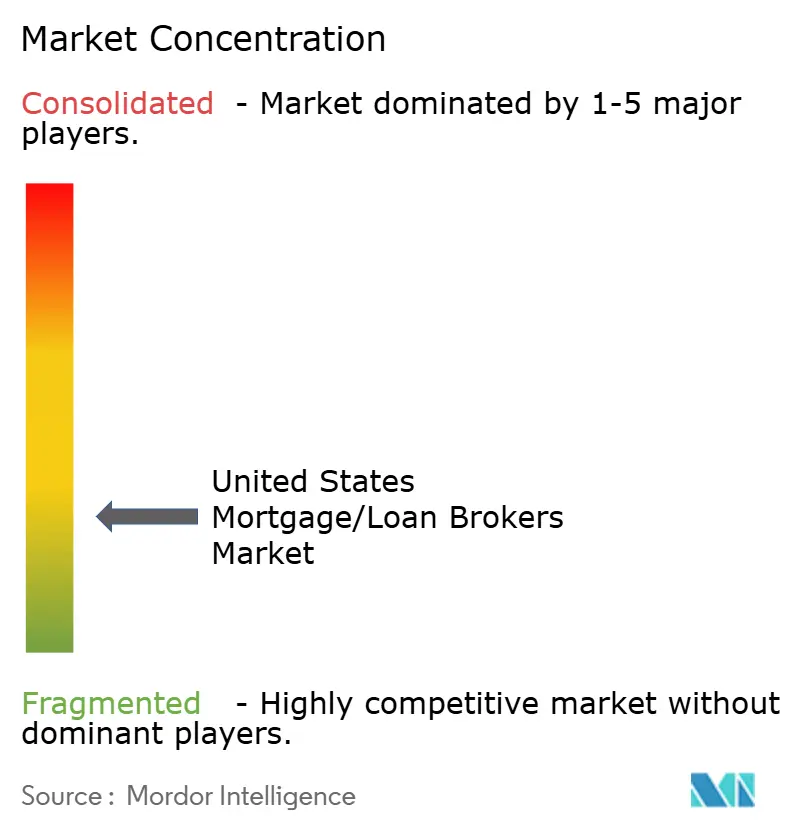
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mediatori di mutui/prestiti negli Stati Uniti a cura di Mordor Intelligence
Si prevede che il mercato statunitense dei broker di mutui/prestiti crescerà da 7.62 miliardi di dollari nel 2025 a 7.96 miliardi di dollari nel 2026, per poi raggiungere i 9.88 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.42% nel periodo 2026-2031. Questa traiettoria di crescita riflette la capacità dei broker di rimanere rilevanti nonostante l'aumento dei costi di conformità e la rapida digitalizzazione, consentendo loro di fungere da ponte tra i mutuatari e un panorama di istituti di credito frammentato. L'adozione della tecnologia non è più un'opzione, poiché il 79% dei professionisti del settore ipotecario identifica le funzionalità di chiusura elettronica (eClosing) come un fattore di differenziazione fondamentale, mentre il 72% ritiene che l'intelligenza artificiale (IA) trasformerà i flussi di lavoro relativi all'erogazione dei prestiti. Anche l'andamento demografico sostiene la domanda: i millennial sono ora il gruppo più numeroso di acquirenti di case e, con un'età media di 38 anni, spesso necessitano di una guida specializzata sull'assistenza per l'acconto e sulla documentazione alternativa del reddito [1] Jessica Lautz, “2024 Home Buyers and Sellers Generational Trends Report,” National Association of Realtors, nar.realtor . I prestatori all'ingrosso hanno rafforzato i legami con i broker, come dimostra il modello di United Wholesale Mortgage, fortemente incentrato sulla tecnologia e sui broker, che accelera le approvazioni e migliora i prezzi. La volatilità dei tassi di interesse che ha spinto i tassi fissi a 30 anni verso il 7% nel 2024 ha riorientato il business verso i prestiti per l'acquisto, ma ha anche creato opportunità per prodotti di nicchia come i mutui per la ristrutturazione e la costruzione con conversione in mutui permanenti.
Punti chiave del rapporto
- Per tipologia di prestito, i mutui convenzionali conformi hanno dominato il mercato dei broker di mutui/prestiti degli Stati Uniti con il 64.12% nel 2025, mentre si prevede che i prodotti non qualificati cresceranno a un CAGR del 4.75% entro il 2031.
- In base al profilo del mutuatario, gli acquirenti abituali e di seconde case rappresentavano il 44.05% del mercato dei mediatori di mutui/prestiti degli Stati Uniti nel 2025; gli investitori immobiliari rappresentano il gruppo in più rapida crescita con un CAGR del 5.53%.
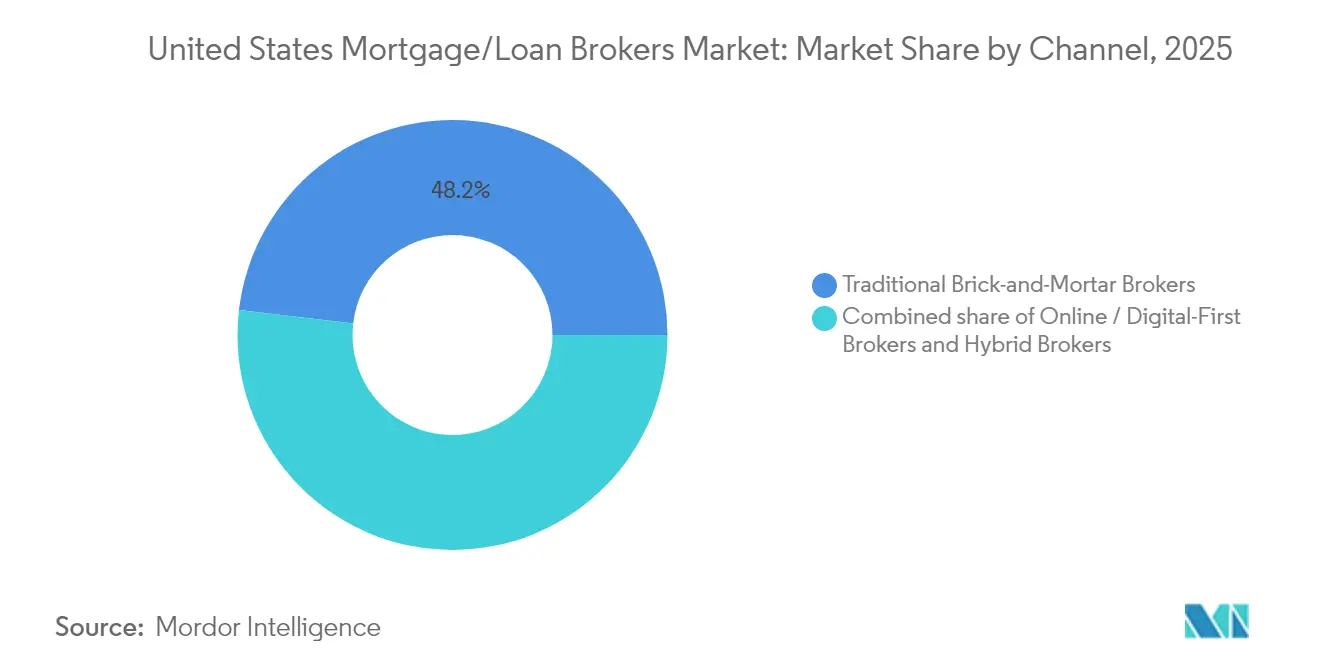
- Per canale di distribuzione, i broker tradizionali hanno detenuto una quota di fatturato del 48.15% nel 2025, mentre si prevede che i broker online e digitali cresceranno a un CAGR del 4.90% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei mediatori di mutui/prestiti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vento favorevole demografico degli acquirenti di case della generazione dei Millennial | + 0.8% | Nazionale, con concentrazione nelle aree metropolitane | Medio termine (2-4 anni) |
| Tassi ipotecari persistentemente bassi-moderati | + 0.6% | il | A breve termine (≤ 2 anni) |
| Espansione dei programmi di prestito all'ingrosso per i broker | + 0.7% | Nazionale, con un impatto più forte nei mercati competitivi | Medio termine (2-4 anni) |
| La digitalizzazione riduce l'attrito delle applicazioni | + 0.5% | Nazionale, con un'adozione più rapida nelle regioni tecnologicamente avanzate | A lungo termine (≥ 4 anni) |
| Strumenti di prequalificazione basati sull'intelligenza artificiale che aumentano la conversione dei broker | + 0.4% | Nazionale, con i primi guadagni nelle principali aree metropolitane | Medio termine (2-4 anni) |
| Crescente domanda di prodotti di mutuo per case ecologiche | + 0.3% | Mercati della costa occidentale, del nord-est e degli Stati Uniti rispettosi dell'ambiente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vento favorevole demografico degli acquirenti millennial
I Millennial stanno raggiungendo l'età ideale per l'acquisto e costituiscono già la coorte più numerosa di acquirenti di case, ma le difficoltà di accessibilità economica hanno innalzato l'età mediana di chi acquista per la prima volta a 38 anni. Questi mutuatari si rivolgono ai broker per ottenere assistenza con i contributi per l'acconto, la verifica di redditi non tradizionali e il confronto dettagliato tra istituti di credito. La loro preferenza per i processi digitali si sposa con gli investimenti dei broker in app mobili e portali di eClosing, accorciando i cicli di approvazione e riducendo le ricadute. Poiché molti Millennial acquistano in aree metropolitane ad alto costo, la domanda di prestiti jumbo e non conformi aumenta, consentendo ai broker di imporre commissioni elevate. Il persistente debito studentesco e il reddito variabile della gig economy aumentano ulteriormente la dipendenza dalla consulenza dei broker.
Espansione dei programmi di prestito all'ingrosso per i broker
Entro la fine del 2024, gli istituti di credito non bancari hanno acquisito l'83.2% delle erogazioni di agenzie e si affidano ai broker come partner di distribuzione economicamente vantaggiosi [2] Laurie Goodman, “Housing Finance at a Glance, Oct 2024 Chartbook,” Urban Institute, urban.org . Gli strumenti per broker basati sull'intelligenza artificiale di United Wholesale Mortgage illustrano come una maggiore integrazione tecnologica possa ridurre i tempi di chiusura e affinare i prezzi. Menu più ampi, sussidi di marketing e risorse di conformità da parte degli istituti di credito all'ingrosso facilitano la competizione tra broker di piccole e medie dimensioni e fintech di prestito diretto. L'intensificarsi della concorrenza tra i grossisti ha migliorato la remunerazione dei broker e gli accordi sul livello di servizio. Questi miglioramenti rafforzano il valore percepito dei broker in scenari di prestito complessi.
Strumenti di prequalificazione basati sull'intelligenza artificiale che aumentano la conversione dei broker
Un sondaggio del 2024 ha mostrato che il 72% dei dirigenti del settore dei mutui considera l'intelligenza artificiale un'innovazione per la sottoscrizione e la conversione dei lead. I motori di intelligenza artificiale analizzano istantaneamente i dati relativi a credito, occupazione e reddito per determinare l'idoneità, consentendo ai broker di fornire approvazioni condizionate in giornata. I modelli di apprendimento automatico segnalano tempestivamente le lacune nella documentazione, consentendo ai mutuatari di risolvere i problemi prima della scadenza del blocco. I richiedenti autonomi ne traggono vantaggio perché gli algoritmi valutano la coerenza del flusso di cassa anziché i tradizionali moduli W-2. Con il calo dei prezzi degli abbonamenti, anche i broker boutique possono implementare analisi predittive, colmando il divario tecnologico con gli operatori a livello nazionale.
Crescente domanda di prodotti di mutuo per case ecologiche
Le imprese sponsorizzate dal governo ora acquistano prestiti nell'ambito di programmi come HomeStyle Energy, che finanzia interventi di efficientamento energetico a tassi agevolati [3] Fannie Mae, “HomeStyle Energy Overview,” fanniemae.com . Gli incentivi statali e comunali amplificano i risparmi, motivando gli acquirenti attenti all'ambiente in California, Massachusetts e Washington a cercare finanziamenti specializzati. I broker esperti in certificazioni ecologiche e cumuli di sconti possono monetizzare il ruolo di consulenza, migliorando al contempo l'accessibilità economica dei mutuatari attraverso bollette energetiche più basse. I consumatori millennial e della generazione Z esprimono una forte preferenza per il finanziamento di abitazioni sostenibili, allineando i fattori demografici e ambientali favorevoli. L'aumento dei premi per l'efficienza energetica nel valore delle case consolida ulteriormente questa nicchia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore controllo da parte del CFPB e delle autorità di regolamentazione statali | -0.9% | Nazionale, con intensità variabile a livello statale | A breve termine (≤ 2 anni) |
| La volatilità dei tassi di interesse sopprime il volume di rifinanziamento | -1.2% | il | A breve termine (≤ 2 anni) |
| Modelli di prestito diretto Fintech che bypassano i broker | -0.6% | Nazionale, con un impatto maggiore nei gruppi demografici esperti di tecnologia | Medio termine (2-4 anni) |
| Aumento dei costi della sicurezza informatica e della conformità dei dati | -0.4% | Nazionale, con un impatto maggiore sui broker più piccoli | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei tassi di interesse sta riducendo il volume dei rifinanziamenti.
I tassi fissi trentennali si sono aggirati intorno al 7% per tutto il 2024, annullando la maggior parte degli incentivi convenzionali al rifinanziamento. I broker che un tempo si affidavano a rifinanziamenti seriali ora puntano all'acquisto, che in genere richiede una consulenza più approfondita per il mutuatario e costi di acquisizione più elevati. I tassi fissi sono diventati più costosi e i mutuatari indecisi spesso ritardano le chiusure, riducendo le pipeline. Con il calo delle vendite di case esistenti e l'imprevedibilità dell'avvio delle nuove costruzioni, la concorrenza per gli acquisti si intensifica sia tra broker che tra fintech. Le aziende devono orientarsi verso prodotti di nicchia come ristrutturazioni, DSCR o mutui ipotecari inversi per stabilizzare i ricavi.
Maggiore controllo da parte del CFPB e delle autorità di regolamentazione statali
Il Consumer Financial Protection Bureau ha ampliato le ispezioni delle società di mutui non bancarie, imponendo sanzioni multimilionarie per discriminazione di prezzo e omissioni informative [4] Consumer Financial Protection Bureau, “CFPB Supervisory Highlights – 2024,” consumerfinance.gov . Molti stati hanno aggiunto livelli di licenza e obblighi di sicurezza informatica, costringendo i broker ad ampliare il personale addetto alla conformità o a esternalizzare costose revisioni legali. La FHA ha anche ridotto i tempi di segnalazione degli incidenti per le violazioni informatiche, aumentando i costi generali della tecnologia. I broker indipendenti più piccoli faticano ad assorbire queste spese, accelerando il consolidamento verso reti con maggiore capitale. L'eccessiva documentazione allunga i tempi di elaborazione, erodendo la redditività per i broker basati sul volume.
Analisi del segmento
Per tipo di prestito: il volume di prestiti conformi è superiore a quello dei prestiti speciali
I mutui conformi convenzionali rappresentavano il 64.12% della quota di mercato dei broker di mutui/prestiti negli Stati Uniti nel 2025, supportati da una sottoscrizione standardizzata e dalla liquidità del mercato secondario. Si prevede che il mercato dei broker di mutui/prestiti negli Stati Uniti per i prodotti conformi raggiungerà i 6.34 miliardi di dollari entro il 2031, riflettendo una domanda costante di finanziamenti tradizionali. I prestiti jumbo e non conformi prosperano nelle aree metropolitane dove i prezzi mediani superano i limiti federali, consentendo ai broker di ottenere commissioni più elevate su pratiche complesse. I prestiti FHA, VA e USDA rimangono essenziali per i mutuatari in zone rurali o sottoservite, espandendo la portata dei broker in aree geografiche di nicchia. Le variazioni dei tassi hanno rafforzato i prestiti per ristrutturazioni e costruzioni a immobili permanenti, consentendo ai proprietari di migliorare le case esistenti anziché traslocare.
I prodotti specializzati – mutui non qualificati, prestiti inversi, prestiti per ristrutturazioni e prestiti da costruzione a permanente – stanno crescendo a un CAGR del 4.75%, il più rapido tra tutte le tipologie di prestito. La flessibilità nella sottoscrizione è apprezzata dai lavoratori autonomi e dagli investitori che non riescono a soddisfare le linee guida delle agenzie ma presentano un solido flusso di cassa. I mutui inversi stanno guadagnando terreno poiché i baby boomer monetizzano il capitale senza rate mensili, una tendenza che i broker sfruttano attraverso pratiche di consulenza incentrate sui senior. I finanziamenti per le ristrutturazioni soddisfano la domanda in un contesto di offerta immobiliare limitata, unendo i fondi per l'acquisto e la ristrutturazione in un'unica chiusura. Poiché questi prestiti presentano spread più ampi, i broker possono compensare la contrazione del volume dei rifinanziamenti e migliorare la redditività.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di mutuatario: l'appetito degli investitori amplia la portata dei broker
Nel 2025, gli acquirenti abituali e di seconde case controllavano il 44.05% della quota di mercato dei broker di mutui/prestiti negli Stati Uniti, a dimostrazione del fatto che i proprietari con un elevato capitale proprio hanno ampliato o ampliato le proprie case per le vacanze. Gli investitori, tuttavia, mostrano un robusto CAGR del 5.53% fino al 2031, sostenuto da prodotti DSCR basati sul flusso di cassa che valutano il reddito da locazione rispetto al rapporto debito/reddito personale. Si prevede che il mercato dei broker di mutui/prestiti negli Stati Uniti per i prestiti agli investitori supererà gli 1.73 miliardi di dollari entro il 2031. I broker esperti nell'analisi dei canoni di locazione e dei tassi di capitalizzazione possono differenziarsi in questo segmento. L'attività dei primi acquirenti rimane limitata dagli ostacoli al pagamento dell'acconto e dai prezzi elevati, tuttavia i programmi di assistenza mirati offrono opportunità di consulenza.
L'entusiasmo degli investitori alimenta lo sviluppo di prestiti di portafoglio e linee di credito "fix-and-flip", costringendo i broker a padroneggiare tecniche di valutazione e strategie di uscita. Gli anziani prendono sempre più in considerazione i mutui ipotecari inversi per integrare la pensione, richiedendo consulenza specializzata e garanzie di conformità. I mutuatari che rifinanziano sono in gran parte scomparsi a causa dei tassi attuali, costringendo i broker a riorganizzare le strategie di generazione di lead, passando dalla riacquisizione del database alla prospezione incentrata sull'acquisto. Ogni archetipo di mutuatario comporta requisiti di informativa e licenza specifici, sottolineando la necessità di competenze specifiche per il segmento. I broker di successo segmentano il marketing in base alla fase del ciclo di vita per ottimizzare la conversione.
Per canale: L'accelerazione digitale rimodella i modelli di servizio
I broker tradizionali hanno comunque generato il 48.15% del volume del 2025, grazie a reti di referral locali e interazioni di persona che si riflettono nelle transazioni complesse. Tuttavia, la strada in più rapida crescita è quella digitale, con un CAGR previsto del 4.90%, poiché i mutuatari esperti di tecnologia preferiscono i portali self-service online. Il mercato statunitense dei broker di mutui/prestiti legato ai canali digitali potrebbe superare i 4.46 miliardi di dollari entro il 2031. I modelli ibridi che combinano la presenza fisica con flussi di lavoro digitali end-to-end si stanno affermando come best practice, offrendo praticità senza sacrificare il contatto umano. I broker digitali ad alto volume sfruttano chatbot AI e verifiche automatizzate per ridurre i tempi di ciclo a meno di 15 giorni.
La parità normativa tra i canali mantiene gli oneri di conformità simili, ma gli operatori digitali si fanno carico di ulteriori obblighi in materia di sicurezza informatica e firma elettronica. I vantaggi in termini di costi derivanti da una struttura più snella consentono ai broker online puri di applicare prezzi aggressivi, spingendo i negozi tradizionali a modernizzarsi. Al contrario, i prestiti complessi per grandi progetti o per l'edilizia spesso si rivolgono a modelli fortemente relazionali, preservando la rilevanza per i broker basati sulla comunità. Il cambiamento di canale amplia anche la portata geografica, consentendo ai broker digitali autorizzati in più stati di catturare i picchi di domanda indipendentemente dalla posizione fisica. Gli investimenti in capacità omnicanale definiranno probabilmente i vincitori futuri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Le dinamiche regionali rimangono cruciali per il mercato statunitense dei broker di mutui/prestiti, con le aree metropolitane costiere ad alto costo che generano saldi medi dei prestiti elevati, incrementando i ricavi da commissioni. California, New York e Washington, DC richiedono competenze di altissimo livello e soluzioni non conformi, che si traducono in maggiori guadagni per fascicolo per i broker che hanno familiarità con la sottoscrizione complessa. Le ordinanze ambientali in California stimolano anche la domanda di prodotti ipotecari verdi, rafforzando i broker specializzati in prestiti a basso consumo energetico. Le sovrapposizioni normative aggiungono un'ulteriore dimensione; le ulteriori norme californiane in materia di licenze e trasparenza aumentano le barriere all'ingresso per le società fuori dallo stato, concentrando indirettamente la quota di mercato tra gli operatori storici conformi.
Il Sud-Est, guidato da Texas e Florida, beneficia dell'immigrazione e di alloggi relativamente accessibili, generando una vivace attività di acquisto. L'afflusso di popolazione sostiene la domanda di prestiti FHA e VA, mentre i solidi mercati degli affitti attraggono investitori in cerca di finanziamenti DSCR. Questi stati presentano normative favorevoli alle imprese e costi di chiusura inferiori, consentendo agli agenti immobiliari di operare con margini più ridotti ma volumi più elevati. Le regioni rurali del Midwest e delle Grandi Pianure si affidano ai programmi USDA, premiando gli agenti immobiliari esperti in prestiti garantiti dal governo e nella mappatura dell'idoneità immobiliare. Sebbene il numero di transazioni sia inferiore, gli agenti immobiliari costruiscono relazioni durature attraverso un servizio personalizzato.
La sensibilità ai tassi di interesse varia a seconda della regione; i mercati della Sunbelt registrano una maggiore resilienza degli acquisti, mentre gli stati nord-orientali ad alta tassazione hanno registrato contrazioni dei volumi più marcate quando i tassi sono saliti. L'esposizione al settore tecnologico sulla costa occidentale introduce oscillazioni cicliche della domanda legate alla volatilità dell'occupazione. Le norme locali di zonizzazione e valutazione complicano ulteriormente la sottoscrizione, sottolineando la necessità di una conoscenza geografica approfondita. Le società di intermediazione che si espandono tramite strategie di licenze a distanza devono comunque investire in conformità regionale e reti di periti per mantenere la qualità del servizio. In definitiva, l'eterogeneità regionale sottolinea perché i marchi nazionali abbinano tecnologia centralizzata a competenze localizzate.
Panorama normativo
L'attività di intermediazione di mutui e prestiti negli Stati Uniti è regolata da normative federali e statali sovrapposte che definiscono le licenze, le informative e la supervisione continua. A livello federale, i principali pilastri della conformità includono TILA e RESPA, e il Consumer Financial Protection Bureau (CFPB) ha intensificato negli ultimi anni la sua attenzione sulle ispezioni delle società non bancarie e delle società di mutui, comprese le risultanze relative alle informative e ai controlli sulla parità di accesso al credito, come evidenziato nelle sue linee guida di vigilanza del 2024. I regimi di licenza statali per gli intermediari di mutui comportano ulteriori oneri operativi, mentre le agenzie e le autorità di vigilanza prudenziale continuano a sottolineare le aspettative in materia di gestione del rischio nel settore bancario ipotecario per gli enti vigilati.
Il contesto normativo è cambiato nel 2026, con l'Ordine Esecutivo 14393 (marzo 2026) che ha imposto alle autorità di regolamentazione di dare priorità all'accesso al credito ipotecario e di valutare la rimozione di requisiti duplicati. L'agenda del CFPB per il 2026 segnala inoltre una maggiore enfasi sulla revisione delle norme esistenti e sulla riduzione degli oneri di conformità, piuttosto che sul lancio di nuove iniziative. Il rischio di contenzioso e di sanzioni rimane un vincolo concreto per gli operatori del mercato, con controversie che coinvolgono grandi originatori come CrossCountry Mortgage che richiamano l'attenzione sulla divulgazione dei tassi al momento della chiusura del mutuo e sulle pratiche di trasparenza delle commissioni ai sensi delle leggi statali UDAP e dei quadri normativi federali, tra cui TILA, RESPA e FCRA, rafforzando la necessità di controlli rigorosi da parte dei broker in materia di generazione di contatti, prezzi e servizi di liquidazione di terze parti.
Analisi della catena del valore
La catena del valore dei broker ipotecari collega l'acquisizione di mutuatari e le attività di consulenza a un complesso sistema di origination multi-parte che include istituti di credito all'ingrosso, fornitori di servizi di liquidazione e canali del mercato secondario. I broker in genere individuano i potenziali clienti tramite segnalazioni di agenti immobiliari, costruttori, marketing digitale e canali di trasferimento, per poi inoltrare le richieste agli istituti di credito e coordinare le fasi di valutazione, perizia, verifica del titolo di proprietà e chiusura. Le piattaforme tecnologiche a supporto del POS (punto vendita), della verifica del reddito/occupazione, della chiusura elettronica e della raccolta dei documenti sono sempre più al centro del processo operativo. I costi e la latenza dei dati e delle verifiche rimangono punti critici e le stime del settore indicano una spesa annua di circa 31 miliardi di dollari per i dati relativi all'ecosistema (servizi di credito, immobiliari/MLS, fiscali e di verifica), il che sta spingendo verso l'automazione dei flussi di lavoro e il consolidamento dei fornitori.
A valle, i prestiti finanziati passano alla fase di mantenimento del portafoglio o di cartolarizzazione, seguita dalla gestione (elaborazione dei pagamenti, deposito a garanzia, mitigazione delle perdite e fidelizzazione dei clienti), dove il controllo dei MSR (Managed Service Rights) può influenzare i risultati economici in termini di recupero e vendita incrociata. L'integrazione verticale nella gestione dei servizi è diventata più evidente, come dimostra la mossa di CrossCountry Mortgage di espandere la capacità interna di gestione tramite la piattaforma RoundPoint, legata all'operazione Two Harbors, rafforzando il ciclo tra erogazione, gestione e fidelizzazione. Per i broker, la catena dipende anche dal supporto dei grossisti, inclusi i motori di pricing, gli desk di simulazione e le risorse di conformità, nonché dalle prestazioni di partner terzi come periti e società di titoli/regolamenti, rendendo l'affidabilità del livello di servizio e la sicurezza dei dati fattori determinanti per i tempi di ciclo e il successo.
Panorama competitivo
Il mercato statunitense dei broker di mutui e prestiti è moderatamente frammentato, ma si sta consolidando con l'aumento dei costi di conformità e tecnologia. Rocket Companies ha creato un precedente trasformativo acquisendo Redfin per 1.75 miliardi di dollari e proponendo un'acquisizione di Mr. Cooper per 9.4 miliardi di dollari, creando un ecosistema completo che va dall'immobiliare al servizio clienti. Tale integrazione verticale spinge i broker indipendenti a collaborare con piattaforme prop-tech o a disintermediare i rischi. Tre archetipi strategici predominano: broker incentrati sulla tecnologia che implementano intelligenza artificiale e stack di e-close, specialisti regionali al servizio di aree metropolitane di alto valore e marchi immobiliari integrati che uniscono ricerca, agenzia e erogazione di prestiti.
United Wholesale Mortgage è un esempio di grossista allineato ai broker, con l'implementazione della piattaforma di intelligenza artificiale ChatUWM che automatizza le domande e risposte dei mutuatari e l'acquisizione di documenti. Guaranteed Rate ha rafforzato la propria forza vendita integrando funzionari di prestito esperti provenienti dai concorrenti, una strategia di acquisizione di talenti in risposta alla contrazione dei volumi di origination. I competitor del fintech come Better.com stanno sviluppando API finanziarie integrate che consentono a costruttori o portali immobiliari di offrire mutui al punto vendita, aggirando i broker tradizionali. In risposta a ciò, reti come AIME (Association of Independent Mortgage Experts) forniscono kit di strumenti tecnologici e di conformità su larga scala, aiutando gli indipendenti a mantenere l'autonomia.
Le dimensioni ora conferiscono isolamento normativo; le società di intermediazione più grandi distribuiscono i costi fissi di conformità su volumi più elevati e investono nella difesa informatica. Le società più piccole combattono gli svantaggi di scala inserendosi in mercati come mutui ipotecari inversi, prestiti non QM o mercati multiculturali. La concorrenza sui prezzi rimane intensa, ma la differenziazione del servizio – la guida umana su pratiche complesse – continua a generare fedeltà. La quota di mercato è fluida, poiché gli istituti di credito ricalibrano i prezzi e il rischio di riacquisto, sottolineando il ruolo dei broker come promotori del mutuatario che si rivolge a più punti vendita. La prossima ondata di consolidamento potrebbe dipendere dai tassi di adozione dell'intelligenza artificiale e dall'accesso al capitale.
Leader del settore dei mediatori di mutui/prestiti negli Stati Uniti
CrossCountry Mortgage, LLC
Fairway indipendente ipoteca Corporation
Tasso garantito, Inc.
Società di mutui gilda
Prestiti immobiliari Caliber, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Fairway Independent Mortgage Corporation ha lanciato Fairway SAFE, un'iniziativa incentrata sulla protezione degli anziani dallo sfruttamento finanziario. Il programma si allinea alla crescente attività di mutui inversi e di consulenza per mutuatari anziani, conferendo all'azienda un posizionamento più chiaro, orientato alla fiducia e alla conformità in un segmento di mutuatari sottoposto a un rigoroso controllo.
- Maggio 2026: CrossCountry Mortgage ha confermato e migliorato la convenienza economica dell'operazione Two Harbors attraverso aggiornamenti ai termini della fusione, proseguendo il suo impegno per espandere le capacità di gestione dei mutui legate alla piattaforma RoundPoint. Questa mossa favorisce i vantaggi di scala in termini di fidelizzazione e recupero clienti, innalzando al contempo il livello di competitività per le reti di broker e istituti di credito che si affidano a infrastrutture di gestione di terze parti.
- Aprile 2026: Two Harbors Investment Corp. e CrossCountry Mortgage hanno annunciato un accordo di fusione modificato che ha aumentato il corrispettivo in contanti per azione a 11.30 dollari USA. I termini rivisti hanno contribuito a mantenere l'accordo nei tempi previsti e hanno evidenziato la continua attività di consolidamento che collega la capacità di erogazione con i diritti di gestione dei mutui (MSR) e le attività di servicing.
Ambito del rapporto sul mercato dei mediatori di mutui/prestiti negli Stati Uniti
Un broker ipotecario è un intermediario che aiuta le persone o le aziende nel processo di richiesta di un mutuo ipotecario. In sostanza, creano collegamenti tra erogatori di mutui ipotecari e mutuatari senza investire il proprio denaro. Il rapporto fornisce un’analisi di fondo completa del mercato statunitense dei broker ipotecari/prestiti, coprendo le attuali tendenze del mercato, le restrizioni, gli aggiornamenti tecnologici e informazioni dettagliate sui vari segmenti e sul panorama competitivo del settore. Inoltre, l’impatto del COVID-19 è stato incorporato e considerato durante lo studio.
Il mercato dei broker di mutui e prestiti negli Stati Uniti è segmentato per componenti (prodotti e servizi) e per dimensioni dell’impresa (grandi, piccole e medie). Per applicazione (mutui per la casa, prestiti commerciali e industriali, prestiti per veicoli, prestiti ai governi e altri) e per utente finale (aziende e privati). Il rapporto offre dimensioni del mercato e previsioni per il mercato statunitense dei mutui / prestiti in valore (USD) per tutti i segmenti di cui sopra.
| Conforme convenzionale |
| Non conforme / Jumbo |
| Assicurato FHA |
| VA-Garantito |
| USDA / Alloggi rurali |
| Altri (Non-QM, Mutuo inverso, Ristrutturazione, Costruzione con conversione a Perm) |
| acquirenti di prima casa |
| Acquirenti di case ripetute e seconde case |
| Investitori immobiliari |
| Altri (rifinanziamento di mutuatari, anziani/mutuatari inversi) |
| Broker online/digitali |
| Broker tradizionali con sede fisica |
| Broker ibridi |
| Per tipo di prestito (valore) | Conforme convenzionale |
| Non conforme / Jumbo | |
| Assicurato FHA | |
| VA-Garantito | |
| USDA / Alloggi rurali | |
| Altri (Non-QM, Mutuo inverso, Ristrutturazione, Costruzione con conversione a Perm) | |
| Per tipo di mutuatario (valore) | acquirenti di prima casa |
| Acquirenti di case ripetute e seconde case | |
| Investitori immobiliari | |
| Altri (rifinanziamento di mutuatari, anziani/mutuatari inversi) | |
| Per canale (valore) | Broker online/digitali |
| Broker tradizionali con sede fisica | |
| Broker ibridi |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato dei mediatori di mutui/prestiti negli Stati Uniti nel 2031?
Si prevede che raggiungerà i 9.88 miliardi di dollari entro il 2031, con un CAGR del 4.42% a partire dal 2026.
Quale categoria di prestiti si sta espandendo più rapidamente?
I mutui non qualificati, tra cui prestiti inversi, prestiti per ristrutturazioni e prestiti per la conversione di immobili in immobili permanenti, stanno crescendo a un CAGR del 4.75%.
Perché gli investitori rappresentano un segmento interessante per i broker?
La domanda degli investitori è trainata dai prestiti DSCR, che si qualificano in base al reddito da locazione, con un CAGR del 5.53% fino al 2031.
In che modo i broker digitali influenzano la concorrenza?
Hanno ridotto i tempi di ciclo con strumenti di intelligenza artificiale e di eClose, crescendo a un CAGR del 4.90% e spingendo i negozi tradizionali a modernizzarsi.
Quale tendenza normativa rappresenta la sfida più grande per i broker?
L'intensificazione dei controlli da parte del CFPB e dello Stato aumenta i costi di conformità, svantaggiando gli enti indipendenti più piccoli e accelerando il consolidamento.


