

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
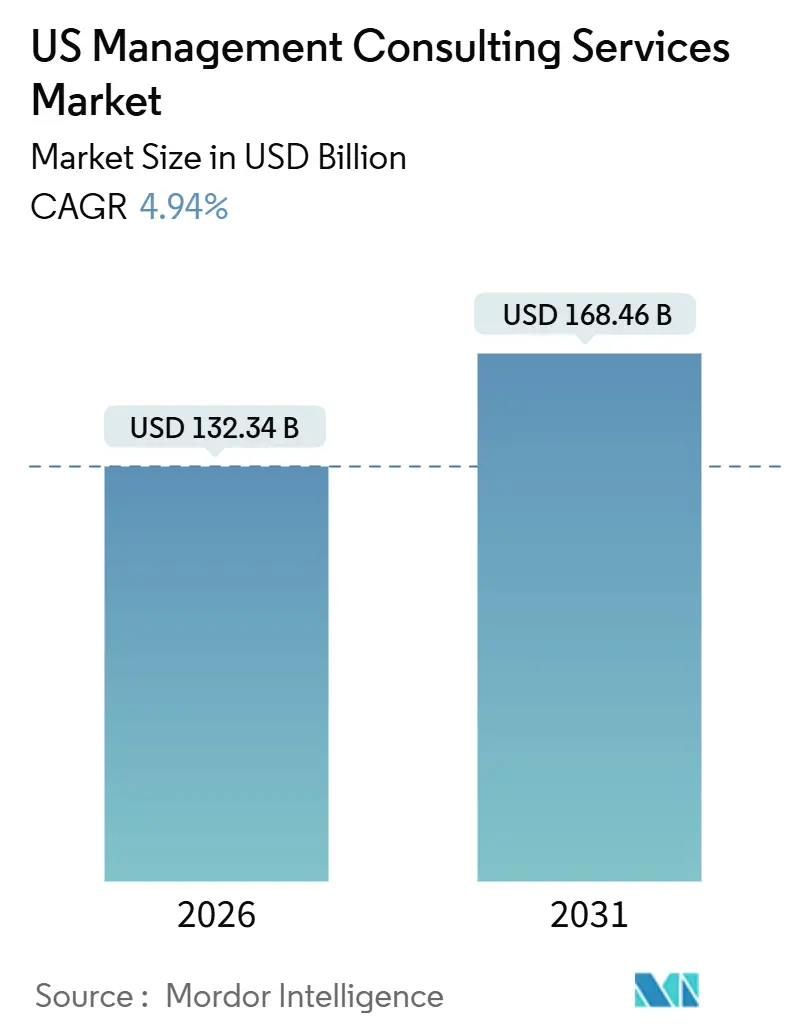
| Dimensione del mercato (2026) | 132.34 miliardo di dollari |
| Dimensione del mercato (2031) | 168.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.94% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi di consulenza gestionale negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei servizi di consulenza gestionale ha raggiunto i 132.34 miliardi di dollari nel 2026 e si prevede che salirà a 168.46 miliardi di dollari entro il 2031, con un CAGR del 4.94% nell'arco di tempo previsto. Lo spostamento delle priorità dei clienti verso la trasformazione basata sulla tecnologia, la conformità normativa e gli impegni basati sui risultati sta rimodellando la spesa per la consulenza. Le aziende stanno integrando la migrazione al cloud, l'implementazione dell'intelligenza artificiale generativa e la sicurezza informatica zero-trust in programmi di modernizzazione unificati, incoraggiando le società di consulenza a integrare la strategia con competenze di implementazione approfondite. Allo stesso tempo, le aziende Fortune 500 stanno espandendo le unità strategiche interne che sottraggono il lavoro di ottimizzazione di routine ai consulenti esterni. L'inflazione salariale, soprattutto a livello di partner, sta comprimendo i margini, costringendo le aziende ad automatizzare le attività dei consulenti junior e a sperimentare modelli a tariffa fissa o a partecipazione agli utili. L'intensità competitiva sta aumentando man mano che gli hyperscaler formalizzano partnership di co-delivery che sfumano il confine tra provisioning dell'infrastruttura e consulenza strategica.
Punti chiave del rapporto
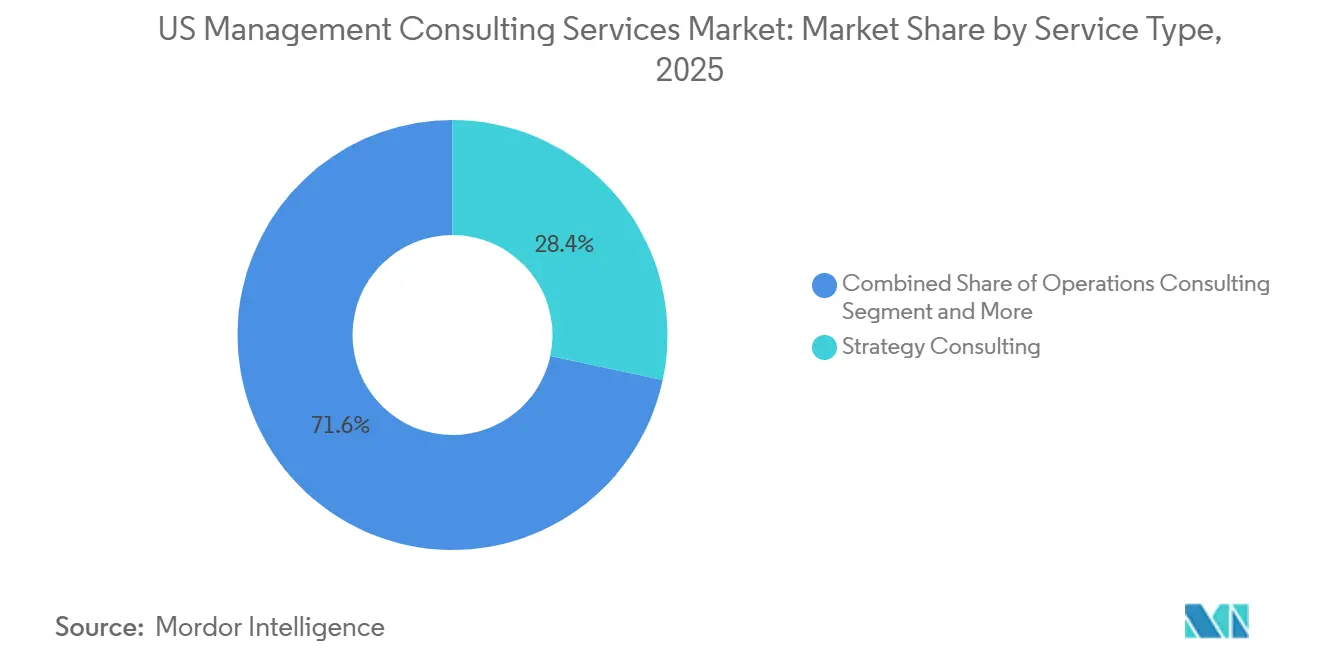
- Per tipologia di servizio, la consulenza strategica è stata in testa con una quota di fatturato del 28.36% nel 2025, mentre la consulenza tecnologica sta crescendo a un CAGR del 5.88% fino al 2031.
- In base alle dimensioni della clientela, le grandi imprese hanno controllato il 72.16% della spesa nel 2025, mentre le piccole e medie imprese stanno crescendo a un CAGR del 5.96% entro il 2031.
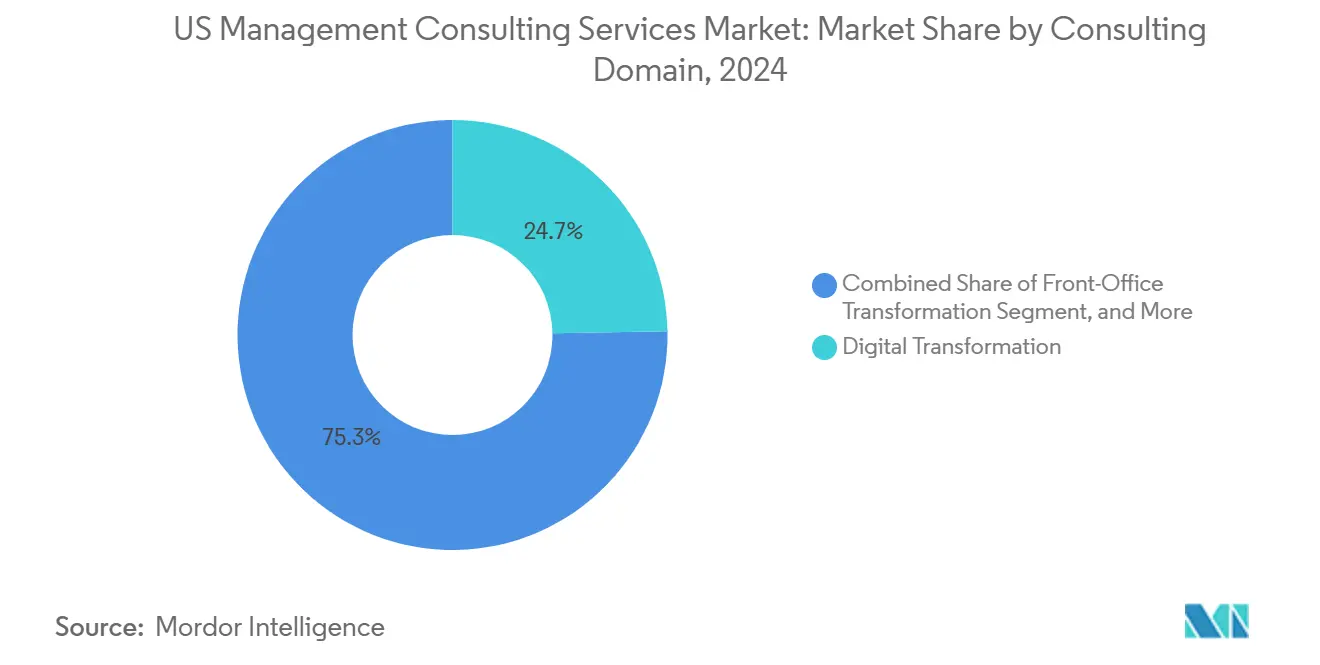
- Nel settore della consulenza, la trasformazione digitale ha rappresentato il 24.73% della quota di mercato dei servizi di consulenza gestionale negli Stati Uniti nel 2025 e sta registrando un CAGR del 6.11% nel periodo di previsione.
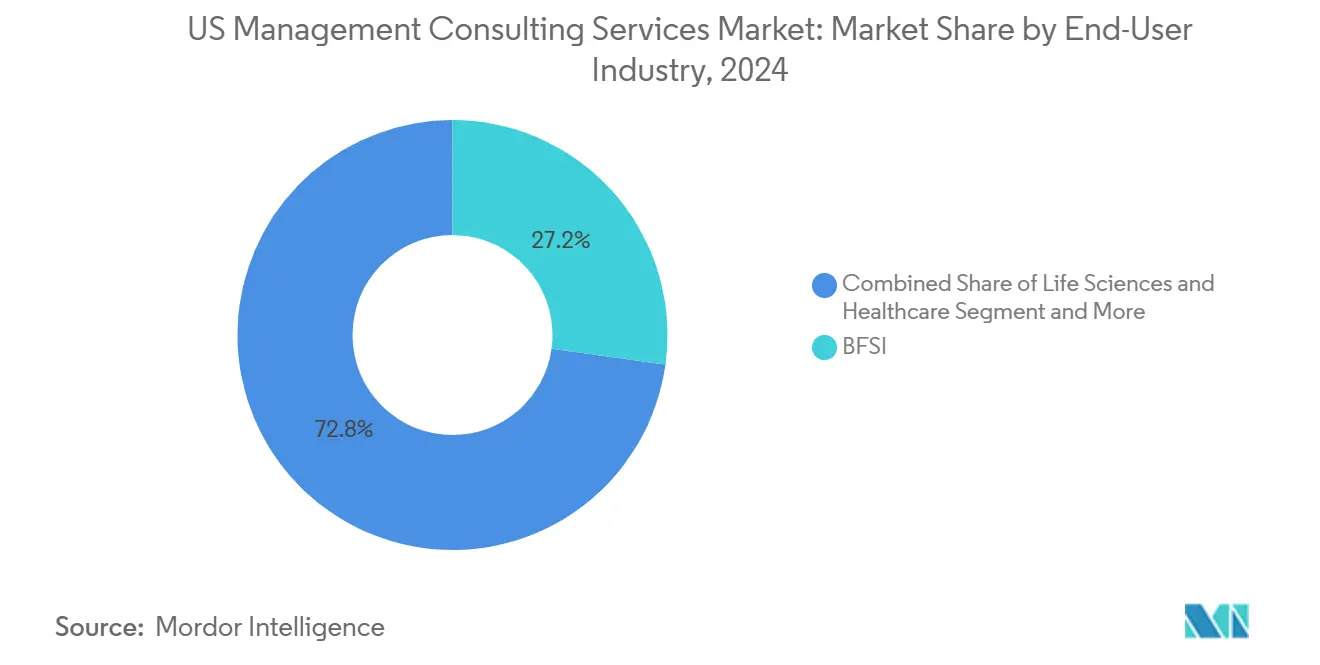
- In base al settore di utenza finale, il settore delle scienze della vita e dell'assistenza sanitaria ha registrato il CAGR più rapido, pari al 6.21%, superando il settore bancario, dei servizi finanziari e delle assicurazioni, che deteneva il 21.52% del valore del 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi di consulenza gestionale negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di trasformazione digitale | + 1.2% | Nazionale, guidato da hub tecnologici e corridoi manifatturieri | Medio termine (2-4 anni) |
| Spesa consultiva guidata dalla regolamentazione | + 0.9% | Centri BFSI e cluster biofarmaceutici | A breve termine (≤ 2 anni) |
| Focus su Cost-Out ed Eccellenza Operativa | + 0.6% | Regioni manifatturiere e industriali | Medio termine (2-4 anni) |
| Adozione dei prezzi basati sui risultati | + 0.4% | I primi ad adottare la tecnologia e l'assistenza sanitaria | A lungo termine (≥ 4 anni) |
| Copiloti di intelligenza artificiale generativa che creano spazi bianchi | + 0.8% | Imprese early adopter nei settori della tecnologia e della vendita al dettaglio | Medio termine (2-4 anni) |
| Partnership di consulenza guidate dall'ecosistema | + 0.7% | Settori maturi per il cloud a livello nazionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di trasformazione digitale
Le aziende stanno consolidando progetti di modernizzazione precedentemente isolati in programmi di portata aziendale che collegano l'esperienza del cliente, la visibilità della supply chain e l'automazione del posto di lavoro a un'unica tesi di investimento. I clienti del settore manifatturiero stanno implementando sensori IoT che riducono i tempi di inattività non pianificati fino al 50%, generando un rapido ROI che giustifica commissioni di consulenza premium. Le banche stanno riprogettando i sistemi core su stack cloud-native per soddisfare gli obblighi di pagamento in tempo reale, un percorso che richiede sia la conformità normativa che la disciplina nella gestione del cambiamento. Questo fattore orienta quindi la spesa verso aziende che integrano strategia, ingegneria e servizi gestiti in un unico impegno. Con l'aumentare della portata dei programmi di trasformazione, i consigli di amministrazione richiedono sempre più contratti basati sui risultati con dashboard che monitorano l'acquisizione di valore in tempo reale.
Copiloti di intelligenza artificiale generativa creano spazi bianchi di consulenza
I modelli linguistici di grandi dimensioni stanno automatizzando la ricerca, la produzione di slide e la revisione di documenti, riducendo la dipendenza dal lavoro di consulenti junior e creando al contempo una nuova domanda di consulenza in ambito di progettazione rapida, messa a punto di modelli e governance dell'IA. Boston Consulting Group ha ampliato la sua unità BCG X nel 2024, integrando ingegneri di machine learning in incarichi per co-sviluppare modelli proprietari anziché limitarsi a fornire consulenza sulla selezione dei fornitori. Accenture ha annunciato ordini di IA generativa per oltre 3 miliardi di dollari per l'anno fiscale 2024, un segnale che i clienti desiderano servizi di build end-to-end, non raccomandazioni in PowerPoint. La tariffazione basata sui risultati sta diventando fattibile perché l'IA fornisce telemetria in tempo reale sui guadagni di produttività, consentendo alle tariffe di variare in base ai benefici realizzati. Eppure la stessa tecnologia mercifica compiti di minor valore, costringendo le aziende a riqualificare i junior per sintesi di ordine superiore e facilitazione dei dirigenti.
Spesa consultiva guidata dalla regolamentazione
L'attività normativa si sta intensificando in materia di divulgazione delle informazioni sul clima, standard patrimoniali e approvazione dei farmaci. La Securities and Exchange Commission (SEC) ha finalizzato i requisiti di rendicontazione delle emissioni nel 2024, obbligando gli emittenti quotati in borsa a integrare le metriche di Scope 1 e Scope 2 nei documenti depositati. [1] US Securities and Exchange Commission, “SEC Finalizes Climate Disclosure Rules,” Sec.gov La Food and Drug Administration (FDA) ha ampliato il suo progetto pilota Real-Time Oncology Review nel 2025, riducendo i cicli di approvazione a sei mesi ma richiedendo l'invio continuo dei dati. Nel frattempo, si prevede che la Federal Reserve definisca le regole finali di Basilea III nel 2026, aumentando i calcoli degli asset ponderati per il rischio per il rischio operativo e di mercato. [2] Federal Reserve, “Basel III Endgame Proposal,” Federalreserve.gov Questi mandati sovrapposti indirizzano i clienti del settore bancario, finanziario e assicurativo (BFSI) e biofarmaceutico verso società di consulenza composte da ex regolatori e tecnologi del settore in grado di interpretare le linee guida e al contempo progettare infrastrutture tecnologiche conformi.
Partnership di consulenza guidate dall'ecosistema con gli hyperscaler
I provider cloud stanno collaborando con le società di consulenza per fornire congiuntamente strategia e infrastruttura. Amazon Web Services ha potenziato la sua collaborazione con Bain nel 2024 per accelerare le migrazioni dei clienti e le implementazioni di intelligenza artificiale generativa. Microsoft ed Ernst & Young hanno integrato i servizi di intelligenza artificiale di Azure nei flussi di lavoro di audit nello stesso anno per automatizzare l'analisi dei documenti. Google Cloud e Boston Consulting Group hanno creato una joint practice attorno a Vertex AI, garantendo alle società di consulenza un accesso anticipato alle funzioni beta che differenziano la loro offerta. I clienti beneficiano di un accesso centralizzato alla capacità cloud, agli strumenti di intelligenza artificiale e alla gestione del cambiamento, mentre i partner condividono i ricavi derivanti dall'implementazione e la portata del marketing. Il modello sta guadagnando terreno in settori sensibili ai dati come l'assistenza sanitaria e la finanza, dove i progetti di cloud ibrido richiedono sia rigore tecnico che consapevolezza normativa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consulenza sull'inflazione salariale dei talenti | -0.7% | Grandi aree metropolitane | A breve termine (≤ 2 anni) |
| Consulenza interna al cliente per sviluppi | -0.5% | Cluster Fortune 500 | Medio termine (2-4 anni) |
| GenAI mercifica i compiti di ricerca intensiva | -0.4% | Aziende con elevata leva finanziaria junior | Medio termine (2-4 anni) |
| Consulenza sui mercati delle materie prime | -0.3% | Adozione precoce nei servizi tecnologici e professionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consulenza sull'inflazione salariale dei talenti
La retribuzione mediana dei partner è salita a 672,000 dollari nel 2024, con i partner strategici che hanno guadagnato circa 1.07 milioni di dollari, superando di gran lunga l'aumento del budget salariale del 3.9% previsto da The Conference Board per il 2025. [3] The Conference Board, “2025 Salary Increase Budgets,” Conference-board.org Le società di private equity e i giganti della tecnologia stanno reclutando consulenti esperti per guidare le trasformazioni delle società in portafoglio, gonfiando i parametri salariali e portando il turnover dei partner al 49% al di sopra delle norme storiche. La politica sull'immigrazione aggiunge pressione: il passaggio del 2024 a un processo di selezione H-1B ponderato in base al salario aumenta i minimi salariali per le assunzioni internazionali. [4] Servizi per la cittadinanza e l'immigrazione degli Stati Uniti, “Processo di selezione ponderato in base al salario per il visto H-1B”, Uscis.gov Per preservare i margini, le società di consulenza stanno automatizzando le attività ripetitive, riequilibrando le piramidi del personale e sperimentando centri di erogazione offshore in località a basso costo.
Consulenza interna al cliente per sviluppi
Le organizzazioni Fortune 500 stanno creando team di consulenza interni composti da ex dipendenti di McKinsey, Bain, Boston Consulting Group e Deloitte. Queste unità gestiscono aggiornamenti strategici, integrazione in seguito a fusioni ed eccellenza operativa senza commissioni esterne, preservando la conoscenza istituzionale e accelerando i cicli decisionali. Gli sponsor di private equity seguono questa tendenza integrando esperti di creazione di valore nelle società in portafoglio per favorire il miglioramento dell'EBITDA prima dell'uscita. Sebbene i team interni eccellano in progetti ricchi di contesto, mancano di benchmarking intersettoriale e di capacità di trasformazione su larga scala, il che spinge le aziende a rivolgersi a società esterne per iniziative dirompenti. Il modello di domanda che ne deriva incoraggia le società di consulenza a differenziarsi attraverso dati proprietari, solide alleanze tecnologiche e garanzie di impatto misurabili.
Analisi del segmento
Per tipo di servizio: la consulenza tecnologica accelera la modernizzazione
Il mercato statunitense dei servizi di consulenza gestionale per la consulenza tecnologica è sulla buona strada per espandersi a un CAGR del 5.88% entro il 2031, superando le pratiche tradizionali ancorate alla strategia pura. I clienti stanno indirizzando i budget verso l'architettura cloud, il rafforzamento della sicurezza informatica e l'integrazione con l'intelligenza artificiale generativa, aree in cui la velocità di esecuzione supera i framework teorici. La consulenza strategica, pur detenendo ancora il 28.36% del fatturato del 2025, vede una crescita in rallentamento poiché le aziende internalizzano la pianificazione strategica e riservano spese esterne per l'ingresso in mercati complessi o per la due diligence in caso di fusioni e acquisizioni. La consulenza operativa trova un rinnovato slancio attraverso i gemelli digitali e la manutenzione predittiva che riducono il capitale circolante, mentre la consulenza finanziaria beneficia degli obblighi di ottimizzazione del capitale legati a Basilea III e alle nuove norme di informativa ESG. La consulenza in ambito risorse umane si sta orientando verso piattaforme di analisi della forza lavoro che mappano le lacune di competenze, mentre la consulenza in materia di rischi e conformità rimane un flusso di entrate costante nonostante la volatilità normativa. La convergenza tra cloud, intelligenza artificiale e cybersecurity richiede offerte di consulenza integrate, che spingano le aziende a gestire sia le fasi di progettazione che di sviluppo, un approccio convalidato dall'acquisizione di specialisti Oracle e Workday da parte di Accenture tra il 2024 e il 2025.
Le aspettative dei clienti si sono evolute, passando dalle presentazioni in slide alla fornitura continua di valore; i contratti as-a-service sono cresciuti del 24% su base annua nella prima metà del 2024, evidenziando l'interesse per modelli basati sul consumo che distribuiscono i costi con l'accumulo dei benefici. Gli incarichi di consulenza tecnologica ora raggruppano architettura, implementazione e servizi gestiti con prezzi basati sui risultati, legando la retribuzione dei consulenti a parametri di produttività come la riduzione del tasso di difetti o la compressione dei tempi di ciclo. La spinta verso una rapida implementazione favorisce le aziende con alleanze cloud profonde, acceleratori proprietari e team multidisciplinari che uniscono strateghi, ingegneri e responsabili del cambiamento in un unico team.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione dell'organizzazione cliente: le PMI colmano il divario nei servizi
Le piccole e medie imprese stanno aumentando la loro quota di mercato statunitense dei servizi di consulenza gestionale a un CAGR del 5.96% fino al 2031, grazie alle piattaforme cloud che democratizzano l'accesso agli strumenti di analisi e consulenza. Gli impegni modulari consentono alle PMI di acquistare competenze mirate, pratiche normative, selezione dei fornitori o ottimizzazione del marketing digitale, anziché programmi di trasformazione completi. I prezzi basati sui risultati sono apprezzati dai clienti con vincoli di liquidità, disposti a condividere i vantaggi piuttosto che a finanziare compensi orari. Gli strumenti di analisi SaaS consentono un lavoro preliminare interno, quindi le ore di consulenza si concentrano su valutazioni di maggior valore piuttosto che sulla raccolta dati. Questa tendenza abbassa le barriere all'ingresso e genera boutique specializzate che si rivolgono esclusivamente al mercato di medie dimensioni con playbook verticalizzati e kit di rapida implementazione.
Le grandi aziende, tuttavia, continuano a detenere la quota maggiore della spesa, mantenendo il 72.16% delle spese per il 2025. La loro complessa presenza, l'esposizione a molteplici normative e i vincoli dei sistemi legacy richiedono programmi pluriennali gestiti da team interdisciplinari. Il consolidamento dei fornitori è un tema ricorrente: i clienti desiderano un unico contratto quadro di servizi che copra le fasi di strategia, sviluppo ed esecuzione, con pagamenti basati su milestone che leghino i compensi a indicatori chiave di prestazione misurabili. Le acquisizioni sequenziali di Inspirage, Namos Solutions e Cientra da parte di Accenture dimostrano come i player di scala rafforzino la copertura end-to-end per rimanere nell'elenco dei fornitori preferiti. Le grandi aziende richiedono inoltre dashboard di valore trasparenti, spingendo le società di consulenza a integrare strumenti di telemetria che quantifichino il ROI quasi in tempo reale.
Di Consulting Domain: la trasformazione digitale mantiene lo slancio
La Trasformazione Digitale ha assorbito il 24.73% del fatturato del 2025 e si prevede che crescerà a un CAGR del 6.11%, rafforzando il suo ruolo di nucleo dei programmi di cambiamento aziendale. Le organizzazioni stanno scalando agenti di intelligenza artificiale, bot di automazione robotica dei processi e architetture data-mesh, dalla fase pilota alla produzione, in tutte le operazioni globali. McKinsey ha rilevato nel 2024 che il 72% delle aziende statunitensi prevede di integrare l'intelligenza artificiale generativa nelle applicazioni rivolte ai clienti entro 12 mesi. Il mercato statunitense dei servizi di consulenza gestionale per gli incarichi di Trasformazione Digitale si sta quindi espandendo più rapidamente rispetto ai tradizionali flussi di lavoro di strategia aziendale. I progetti di Trasformazione Front-Office implementano intelligenza artificiale conversazionale, motori di raccomandazione e lead scoring predittivo che riducono i costi di acquisizione e aumentano i tassi di conversione. La digitalizzazione della supply chain sfrutta le torri di controllo e la tracciabilità basata su blockchain per mitigare i rischi geopolitici e tariffari.
I servizi di Cyber-Risk e di regolamentazione aumentano di pari passo, poiché gli incidenti ransomware sono aumentati del 35% su base annua nel 2024, secondo la Cybersecurity and Infrastructure Security Agency. I clienti, pertanto, cercano pacchetti che integrino progettazione zero-trust, automazione della conformità e risposta agli incidenti 24 ore su 24. L'attività di M&A e ristrutturazione aziendale oscilla con i cicli tariffari, ma rimane solida nel consolidamento tecnologico e nel settore retail in difficoltà. I consulenti che combinano competenza di settore, insight basati sui dati e capacità di implementazione indipendente dagli strumenti stanno ottenendo incarichi ripetuti, soprattutto quando possono fornire risultati con strutture di condivisione degli utili o a tariffa fissa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: le scienze della vita avanzano rapidamente
Scienze della vita e sanità guidano la crescita con un CAGR del 6.21% fino al 2031, trainato da approvazioni FDA accelerate, studi clinici decentralizzati e rimborsi basati sul valore. L'espansione della revisione oncologica in tempo reale riduce i tempi di approvazione dei farmaci da 10 a 6 mesi, richiedendo progetti di sperimentazione adattivi e un dialogo continuo con gli enti regolatori. Gli sponsor biofarmaceutici investono in dispositivi indossabili, bracci di controllo sintetici e architetture data-fabric, richiedendo consulenti esperti sia in scienze cliniche che in ingegneria digitale. I sistemi dei provider che navigano nel passaggio a un'assistenza basata sui risultati necessitano di analisi predittive per segnalare i pazienti ad alto rischio e ottimizzare i percorsi di cura, ampliando ulteriormente le opportunità di consulenza. Le dimensioni del mercato statunitense dei servizi di consulenza gestionale per gli incarichi nel settore delle scienze della vita sono quindi destinate a superare le medie orizzontali.
I settori bancario, dei servizi finanziari e assicurativo hanno mantenuto il 21.52% della spesa del 2025, con una domanda radicata nella ricalibrazione del capitale di Basilea III, nei pagamenti in tempo reale e nelle API di open banking. I principi di resilienza operativa pubblicati dal Comitato di Basilea nel 2024 obbligano le banche a mappare i servizi critici e a stabilire obiettivi di recupero. I consulenti forniscono manuali per stress test, ottimizzazione della liquidità e cyber-resilienza, integrando competenze tecnologiche, di rischio e di conformità in mandati integrati. IT e telecomunicazioni investono massicciamente nella densificazione del 5G e nell'edge computing, coinvolgendo consulenti per la strategia di spettro, il network slicing e la cloudificazione. I settori manifatturieri accelerano l'adozione del gemello digitale, richiedendo capacità combinate di gestione operativa e dati per ridurre i tempi di inattività e il capitale circolante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti detengono una quota significativa del fatturato globale della consulenza gestionale grazie alla concentrazione di sedi centrali multinazionali, agli investimenti in capitale di rischio e alla diversità normativa. Hub tecnologici come San Francisco, Austin e Seattle generano una forte domanda di servizi di consulenza incentrati sull'intelligenza artificiale e sulle tecnologie cloud. Centri finanziari come New York e Charlotte guidano gli impegni relativi alla regolamentazione e alla gestione del rischio, mentre le regioni manifatturiere del Midwest attraggono consulenti specializzati nell'ottimizzazione delle strutture nearshore. I cluster biofarmaceutici di Boston e San Diego alimentano la domanda di consulenza nel settore delle scienze della vita, in particolare da parte di aziende che integrano la scienza clinica con l'ingegneria digitale.
Le leggi sulla privacy a livello statale, come il California Consumer Privacy Act, richiedono quadri di governance dei dati dettagliati, aumentando la necessità di consulenti specializzati in ingegneria della privacy. Gli stati produttori di energia stanno investendo in strategie di cattura del carbonio per raggiungere gli obiettivi di emissione federali e statali, creando opportunità per servizi di consulenza incentrati sui fattori ESG. I requisiti normativi federali aggiungono ulteriore complessità, poiché le aziende devono conformarsi contemporaneamente ai mandati della SEC sulla rendicontazione climatica, dell'Environmental Protection Agency sui limiti di emissione e dell'Occupational Safety and Health Administration sulle linee guida per i luoghi di lavoro. Le aziende con esperienza nella conformità multigiurisdizionale e centri di distribuzione localizzati vicino alle sedi dei clienti sono ben posizionate per garantire la fidelizzazione del cliente.
La presenza di data center hyperscaler in Virginia, Oregon e Iowa sta plasmando i modelli di erogazione della consulenza consentendo implementazioni a bassa latenza. La crescita del 24% dei contratti as-a-service nel 2024 evidenzia la preferenza dei clienti per strutture tariffarie allineate ai risultati. Le società di consulenza stanno stabilendo sedi operative in prossimità di data hub e formando team agili in grado di implementare rapidamente soluzioni cloud native. I bacini di talenti regionali supportano ulteriormente la specializzazione, con competenze in sicurezza informatica concentrate a Washington DC, hub di analisi a Chicago e studi di progettazione a Los Angeles che influenzano la struttura delle attività di consulenza.
Panorama normativo
Negli Stati Uniti, gli incarichi di consulenza gestionale sono influenzati da un contesto normativo in rapida evoluzione in materia di piattaforme digitali, intelligenza artificiale e infrastrutture di telecomunicazione, il che sta incrementando la domanda di servizi di consulenza che combinino l'interpretazione della conformità con l'implementazione tecnologica. Nel 2026, la Federal Trade Commission (FTC) ha intensificato il suo impegno a tutela dei consumatori in relazione all'IA. Ciò ha incluso un'azione del luglio 2026 per sollecitare commenti pubblici su una dichiarazione programmatica riguardante l'accuratezza dell'IA ai sensi della Sezione 5 del FTC Act, e una dichiarazione programmatica del 25 febbraio 2026 relativa al COPPA (Child Opportunity Protection Act) che incentiva le tecnologie di verifica dell'età, entrambe le quali aumentano le aspettative in termini di governance, documentazione e verificabilità nelle esperienze dei clienti basate sull'IA.
Parallelamente, la Federal Communications Commission (FCC) ha promosso azioni relative a reti e licenze che interessano programmi di comunicazione e infrastrutture digitali, i quali spesso richiedono consulenze per la definizione del modello operativo e la conformità normativa. Un rapporto e un'ordinanza della FCC del 26 marzo 2026 hanno individuato gli ostacoli che prolungano l'utilizzo delle reti di telecomunicazione tradizionali nell'ambito della transizione al protocollo IP, mentre un avviso pubblicato sul Federal Register il 10 aprile 2026 ha introdotto requisiti di divulgazione relativi al controllo di avversari stranieri per alcuni titolari di licenza (in vigore dal 9 giugno 2026). Nel complesso, questi provvedimenti hanno rafforzato i flussi di lavoro sulla trasparenza della catena di fornitura e della proprietà, che in genere si estendono ai programmi di trasformazione delle telecomunicazioni, della connettività cloud e dei servizi gestiti.
Panorama competitivo
Operatori di primo livello come Deloitte, PwC, Accenture, McKinsey, EY, KPMG, Boston Consulting Group e Bain continuano a dominare i budget delle grandi aziende grazie alla presenza globale, alla specializzazione verticale e alle alleanze tecnologiche. L'attività di acquisizione evidenzia un passaggio verso la proprietà delle capacità di sviluppo. Accenture ha acquisito Inspirage, Namos Solutions e Cientra per rafforzare le competenze in Oracle e Workday. Deloitte ha integrato Argano per la trasformazione cloud, mentre PwC ha aggiunto Surfaceink per migliorare la progettazione dell'esperienza cliente. Queste acquisizioni consentono alle aziende di raggruppare strategia, implementazione e servizi gestiti in un'unica fattura, aiutandole a difendere la propria quota di mercato da aziende boutique e hyperscaler.
Le società di consulenza boutique hanno successo integrando ex regolatori e veterani del settore che forniscono approfondimenti in tempo reale su framework in evoluzione. Gli hyperscaler influenzano sempre di più il panorama competitivo. Amazon Web Services, Microsoft Azure e Google Cloud stanno costruendo relazioni con i dirigenti di alto livello attraverso iniziative congiunte di go-to-market, spostando parte dell'influenza della consulenza verso i fornitori di infrastrutture. Le unità di consulenza interne delle aziende Fortune 500 stanno intensificando la concorrenza gestendo attività di ottimizzazione di routine, spingendo i consulenti esterni a concentrarsi su mandati di trasformazione. I mercati delle materie prime che mettono in contatto i clienti con singoli esperti stanno acquisendo progetti di piccole dimensioni, ma non hanno la scala per gestire programmi pluriennali, consentendo agli operatori storici di mantenere il controllo su incarichi complessi.
Il panorama in evoluzione premia le aziende che si differenziano attraverso set di dati proprietari, acceleratori di settore e contratti vincolati alle performance. Le aziende che riescono ad attrarre e trattenere talenti multidisciplinari automatizzando al contempo attività a basso valore aggiunto otterranno margini più elevati. D'altro canto, le aziende che sono lente ad adottare modelli di delivery basati sull'intelligenza artificiale o ecosistemi di partner rischiano di diventare una commodity.
Leader del settore dei servizi di consulenza gestionale negli Stati Uniti
Deloitte Touche Tohmatsu Limited
Ernst & Young Global Limited
KPMG internazionale limitata
PricewaterhouseCoopers LLP
McKinsey & Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: La Federal Trade Commission (FTC) statunitense ha richiesto commenti pubblici su una dichiarazione programmatica riguardante l'accuratezza dell'IA e l'applicazione della Sezione 5 del FTC Act alle pratiche correlate all'IA. Questa iniziativa inasprisce il quadro normativo per i programmi rivolti ai clienti che utilizzano l'IA e aumenta la domanda di consulenza in materia di governance, test, verifica delle affermazioni e documentazione dell'IA.
- Settembre 2025: Huron ha acquisito Wilson Perumal & Company (WP&C), integrando nel suo team Innosight talenti nel campo della consulenza strategica e operativa. L'accordo amplia la capacità di Huron di offrire programmi di trasformazione ed eccellenza operativa, oltre alle attività di implementazione, aumentando la pressione competitiva sulle società di medie dimensioni che servono le grandi imprese.
- Settembre 2025: BearingPoint e ABeam Consulting hanno lanciato una joint venture negli Stati Uniti, BearingPoint NA LLC, per fornire servizi di consulenza e implementazione SAP, incluso SAP Business AI. Il lancio rafforza il modello di delivery basato sull'ecosistema nella modernizzazione ERP e nella trasformazione dei processi abilitata dall'IA, dove i clienti preferiscono sempre più servizi integrati di consulenza e implementazione sotto un unico fornitore.
Ambito e metodologia
Il mercato dei servizi di consulenza gestionale degli Stati Uniti è definito in base ai ricavi generati dai servizi di consulenza gestionale utilizzati in vari settori di utenti finali come BFSI, scienze biologiche e sanità, IT e telecomunicazioni, produzione e industria, energia e potenza e altri settori di utenti finali, negli Stati Uniti. L'analisi si basa sulle intuizioni di mercato acquisite tramite ricerche secondarie e primarie. Il rapporto copre anche i principali fattori che influenzano la crescita del mercato in termini di driver e vincoli.
Il mercato della consulenza gestionale statunitense è segmentato per tipo (consulenza operativa, consulenza strategica, consulenza finanziaria, consulenza tecnologica, altri servizi), per settore dell'utente finale (BFSI, scienze della vita e sanità, IT e telecomunicazioni, produzione e industria, energia e potenza, altri settori dell'utente finale). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di servizio
| Consulenza Operativa |
| Consulenza strategica |
| Consulente finanziario |
| Consulenza tecnologica |
| Consulenza sulle risorse umane |
| Consulenza su rischi e conformità |
| Altro tipo di servizio |
Per dimensione dell'organizzazione del cliente
| Grandi imprese |
| Piccole e medie imprese |
Di Consulting Domain
| Strategia aziendale |
| Trasformazione del Front-Office |
| Catena di fornitura e operazioni |
| Trasformazione Digitale |
| Rischio informatico e regolamentazione |
| Mandato e ristrutturazione |
| Altro dominio di consulenza |
Per settore degli utenti finali
| BFSI |
| Scienze della vita e sanità |
| IT e telecomunicazioni |
| Manifatturiero e industriale |
| Altro settore degli utenti finali |
| Per tipo di servizio | Consulenza Operativa |
| Consulenza strategica | |
| Consulente finanziario | |
| Consulenza tecnologica | |
| Consulenza sulle risorse umane | |
| Consulenza su rischi e conformità | |
| Altro tipo di servizio | |
| Per dimensione dell'organizzazione del cliente | Grandi imprese |
| Piccole e medie imprese | |
| Di Consulting Domain | Strategia aziendale |
| Trasformazione del Front-Office | |
| Catena di fornitura e operazioni | |
| Trasformazione Digitale | |
| Rischio informatico e regolamentazione | |
| Mandato e ristrutturazione | |
| Altro dominio di consulenza | |
| Per settore degli utenti finali | BFSI |
| Scienze della vita e sanità | |
| IT e telecomunicazioni | |
| Manifatturiero e industriale | |
| Altro settore degli utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei servizi di consulenza gestionale negli Stati Uniti nel 2026?
Nel 2026 il mercato valeva 132.34 miliardi di dollari, con un valore previsto di 168.46 miliardi di dollari entro il 2031.
Quale settore della consulenza si sta espandendo più rapidamente?
La trasformazione digitale è in testa con un CAGR del 6.11%, trainata dall'implementazione dell'intelligenza artificiale, dalla migrazione al cloud e dagli obblighi di sicurezza informatica.
Perché i servizi di consulenza tecnologica stanno guadagnando terreno?
Le aziende danno priorità all'architettura cloud, all'integrazione dell'intelligenza artificiale generativa e alla sicurezza zero-trust, aree che richiedono un'implementazione pratica insieme a una guida strategica.
Cosa determina la domanda nel settore delle scienze della vita?
I percorsi di approvazione accelerati della FDA e le sperimentazioni cliniche decentralizzate richiedono consulenze che combinino competenze normative con capacità di sanità digitale.
Come si stanno evolvendo i modelli di prezzo?
I clienti preferiscono sempre più contratti basati sui risultati o sulla condivisione degli utili, che legano i compensi a miglioramenti aziendali misurabili piuttosto che a ore fatturabili.


