

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
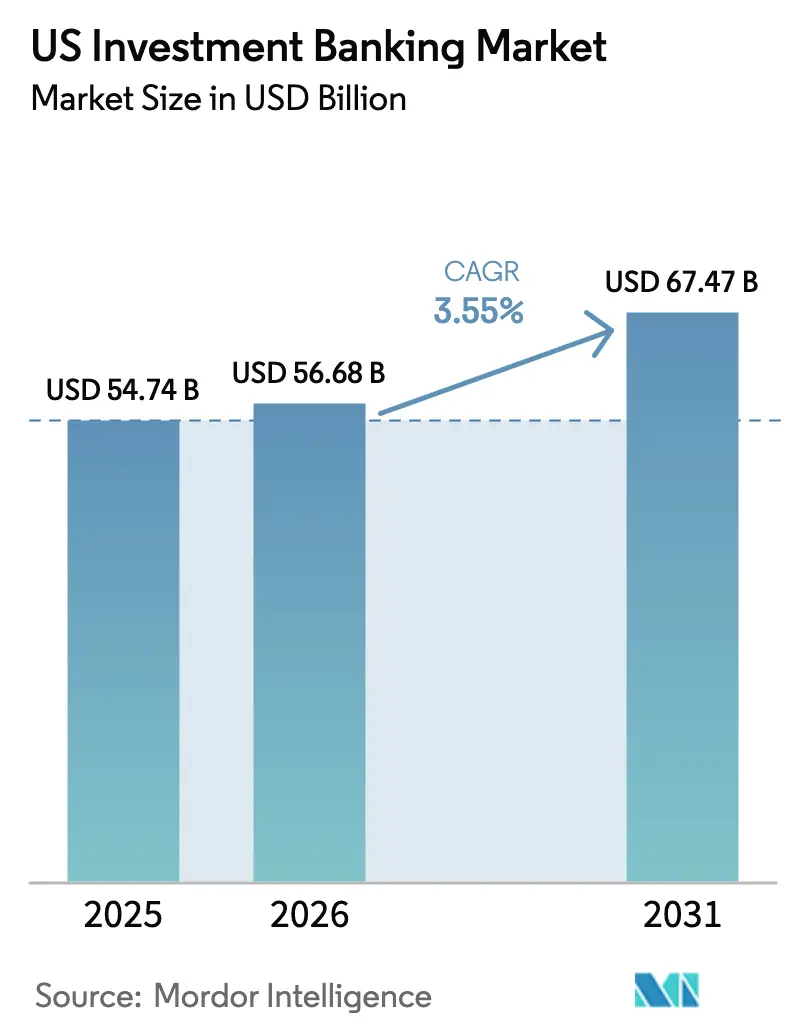
| Dimensione del mercato (2026) | 56.68 miliardo di dollari |
| Dimensione del mercato (2031) | 67.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.55% CAGR |
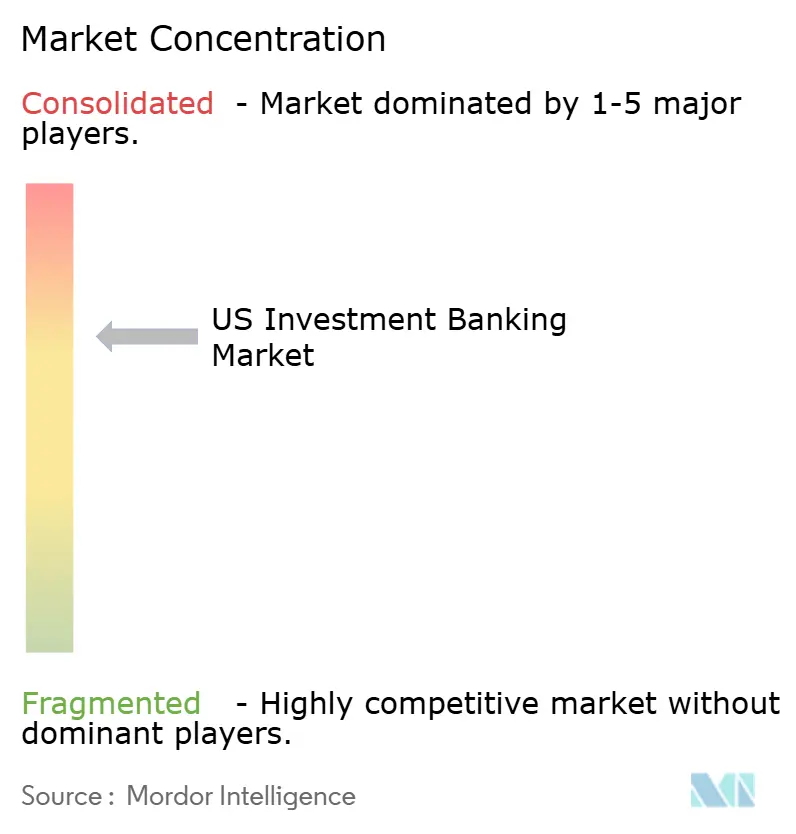
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'investment banking negli Stati Uniti a cura di Mordor Intelligence
Si prevede che il mercato statunitense dell'investment banking crescerà da 54.74 miliardi di dollari nel 2025 a 56.68 miliardi di dollari nel 2026, per poi raggiungere i 67.47 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.55% nel periodo 2026-2031. La crescita dei ricavi è trainata da fusioni guidate da sponsor, da un calendario di IPO in fase di stabilizzazione e dall'espansione dei flussi di commissioni legati al finanziamento della transizione energetica, supportato da incentivi federali. Allo stesso tempo, tassi di interesse più elevati, requisiti più stringenti di Basilea III e la rapida crescita del credito privato stanno rimodellando i modelli di redditività. Le banche stanno creando desk dedicati alle soluzioni di capitale che combinano credito privato, capitale proprio e copertura per incrementare la quota di mercato dei clienti. I consistenti investimenti in intelligenza artificiale generativa e analisi dei dati stanno migliorando l'efficienza delle presentazioni e l'individuazione di opportunità di investimento, rafforzando le economie di scala nel mercato statunitense dell'investment banking.
Punti chiave del rapporto
- In base alla tipologia di prodotto, fusioni e acquisizioni hanno dominato il mercato dell'investment banking statunitense, con una quota del 40.72% nel 2025; si prevede che i mercati dei capitali azionari cresceranno a un CAGR del 4.74% fino al 2031.
- In base alle dimensioni delle transazioni, le transazioni a grande capitalizzazione (1-5 miliardi di USD) hanno conquistato il 36.95% del mercato dell'investment banking statunitense nel 2025, mentre si prevede che le transazioni a mega capitalizzazione superiori a 5 miliardi di USD cresceranno a un CAGR del 4.31% entro il 2031.
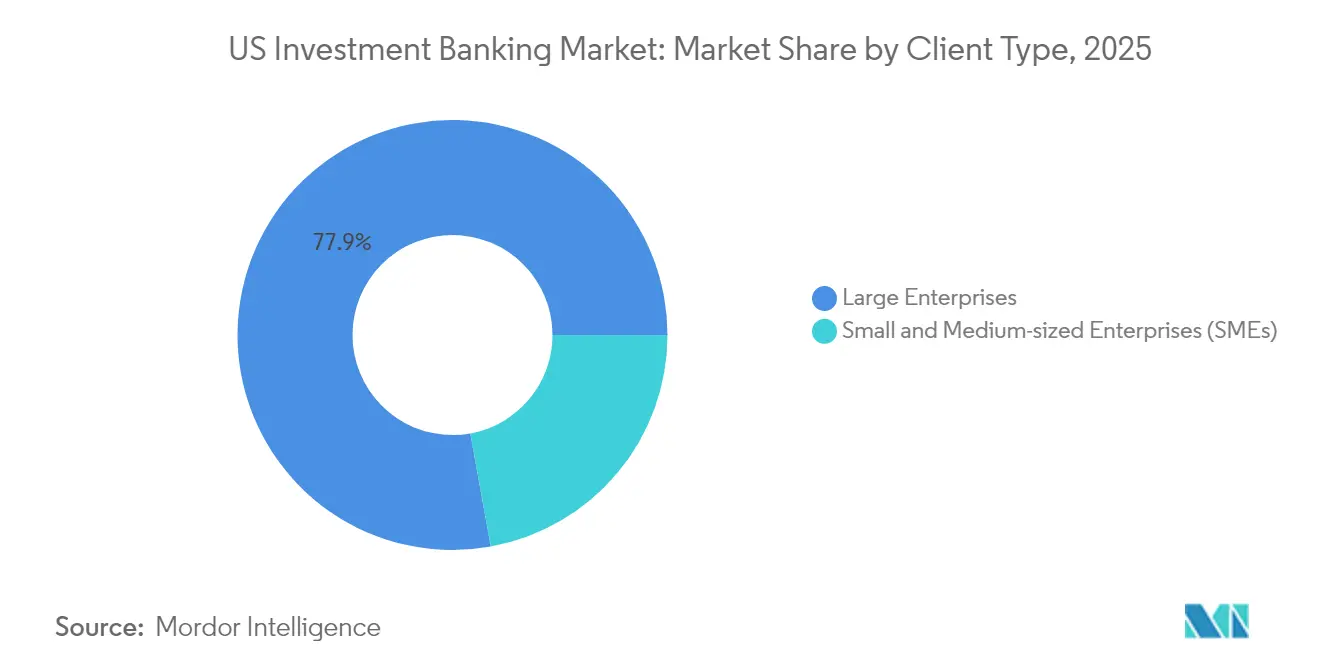
- In base alla tipologia di cliente, nel 77.85 le grandi imprese detenevano il 2025% della quota di mercato dell'investment banking negli Stati Uniti; si prevede che i mandati delle PMI cresceranno a un CAGR del 5.03% fino al 2031.
- Per settore verticale, nel 23.28 l'IT e le telecomunicazioni rappresentavano il 2025% del mercato dell'investment banking statunitense; il segmento sanitario e farmaceutico è destinato a crescere a un CAGR del 4.88% fino al 2031.
- Le principali piattaforme universali e indipendenti continuano a investire in tecnologia, specializzazione settoriale e capacità di credito privato per difendere i margini di consulenza.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dell'investment banking negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento delle riserve di private equity guida le fusioni e acquisizioni guidate dagli sponsor | + 1.2% | Concentrato sul Nord America | Medio termine (2–4 anni) |
| La ristrutturazione del bilancio in un contesto di tassi più elevati stimola la consulenza sul debito | + 0.8% | Nord America con ricadute in Europa | A breve termine (≤ 2 anni) |
| Momento di finanziamento delle infrastrutture e della transizione energetica | + 0.6% | Nord America con esposizione internazionale selettiva | A lungo termine (≥ 4 anni) |
| Ripresa della pipeline delle IPO nei settori tecnologico e sanitario | + 0.7% | Principali centri finanziari degli Stati Uniti | Medio termine (2–4 anni) |
| Conversioni da SPAC a operazioni tradizionali che espandono i pool di commissioni ibride | + 0.3% | Nord America | A breve termine (≤ 2 anni) |
| La tokenizzazione dei titoli apre nuove strutture tariffarie | + 0.4% | Adozione globale e precoce negli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del capitale secco nel private equity guida le fusioni e acquisizioni guidate dagli sponsor
Un record di 1.6 trilioni di dollari di capitale non investito sta alimentando l'attività degli sponsor, sostenendo la generazione di commissioni nel mercato statunitense dell'investment banking nonostante la volatilità dei tassi [1] JP Morgan Chase & Co., “ESG Report 2025,” jpmorganchase.com . Gli sponsor che devono rispettare scadenze di impiego stanno concludendo transazioni mega-cap che in genere richiedono spread di consulenza superiori del 20-30% rispetto alle aggregazioni aziendali. L'entità della liquidità disponibile sta anche incoraggiando i club deal, in cui più fondi collaborano su un singolo obiettivo, aumentando ulteriormente la complessità delle commissioni per i consulenti. Esempi di rilievo includono l'acquisizione di Marathon Oil da parte di ConocoPhillips per 22.5 miliardi di dollari, che ha richiesto complessi piani di integrazione e strutture di finanziamento ponte. Poiché queste grandi operazioni stanno diventando più comuni nei settori tecnologico e sanitario, le banche con una profonda conoscenza del settore e capacità di bilancio sono nella posizione migliore per aggiudicarsi mandati e proteggere il potere di determinazione dei prezzi nel mercato statunitense dell'investment banking.
Ristrutturazione del bilancio in un contesto di tassi più elevati che stimola la consulenza sul debito
I tassi di interesse di riferimento superiori al 5% hanno aumentato i costi di rifinanziamento delle aziende, determinando un'impennata della domanda di consulenza per la gestione del passivo. Il picco dei ricavi derivanti dalla consulenza sul debito di Citigroup nel quarto trimestre del 4 evidenzia come gli emittenti si stiano affidando alle banche per la gestione delle scadenze e la pressione sui covenant. Le aziende con prossimi rollover nel 2024-2025 richiedono riprezzamenti basati su criteri ESG, offerte di scambio e titoli ibridi che mitigano il rischio di utile. Le banche in grado di combinare derivati, collocamenti di credito privato ed emissioni obbligazionarie in un'unica proposta stanno conquistando una quota maggiore del portafoglio. Questo contesto trasforma la consulenza sul debito in un punto di ingresso strategico per il cross-selling, supportando la resilienza complessiva delle commissioni all'interno del mercato statunitense dell'investment banking, anche in un contesto di rallentamento del flusso di nuovi investimenti.
Momentum del finanziamento delle infrastrutture e della transizione energetica
Gli incentivi federali previsti dall'Inflation Reduction Act hanno catalizzato una pipeline multi-gigawatt di progetti di energia rinnovabile che richiedono soluzioni di finanziamento sofisticate [2] Dipartimento dell'Energia degli Stati Uniti, "Aggiornamento mensile dell'Ufficio dei programmi di prestito", energy.gov . Il mandato di 11 miliardi di dollari di Deutsche Bank per SunZia mostra la portata della posta in gioco, poiché i finanziatori coordinano il capitale fiscale, il debito mezzanino e le garanzie di credito. Le banche d'investimento con una solida esperienza nel project finance stanno formando team dedicati all'energia pulita per orientarsi nei quadri normativi in evoluzione e nelle preoccupazioni delle comunità interessate. I pionieri stanno anche fornendo consulenza sull'emissione di green bond e sulle iniziative di cattura del carbonio, diversificando i flussi di commissioni oltre le tradizionali attività di generazione di energia. Con l'aumento della spesa infrastrutturale annuale degli Stati Uniti, questi mandati promettono un contributo duraturo e a lungo termine al mercato bancario d'investimento statunitense.
Ripresa delle IPO nel settore tecnologico e sanitario
Il calendario delle emissioni del 2024 ha visto 154 offerte tradizionali che hanno raccolto 28.6 miliardi di dollari, e le operazioni di inizio 2025 come la quotazione di Omada Health da 150 milioni di dollari hanno registrato un guadagno del 21% il primo giorno [3] Paul Hastings LLP, “2024 US IPO Report,” paulhastings.com . Un backlog di unicorni sostenuti da venture capital nei settori della salute digitale, del software AI e delle biotecnologie è pronto a quotarsi una volta che le finestre di mercato rimarranno aperte per due trimestri consecutivi. I sottoscrittori stanno beneficiando di spread lordi più elevati poiché gli emittenti danno priorità alla certezza dell'esecuzione rispetto alla negoziazione delle commissioni. Le esigenze di uscita del private equity e i cicli di liquidità del venture capital rafforzano ulteriormente la domanda di servizi per i mercati dei capitali azionari. Ciò crea un circolo virtuoso in cui le IPO di successo convalidano i parametri di riferimento di valutazione, attirando più candidati ed espandendo il margine di crescita del mercato bancario d'investimento statunitense.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati tassi di interesse stanno riducendo i volumi della finanza con leva finanziaria | -0.9% | Guidato dal Nord America | A breve termine (≤ 2 anni) |
| I requisiti patrimoniali di Basilea III “Endgame” comprimono i rendimenti | -0.7% | Lancio globale e graduale negli Stati Uniti | Medio termine (2–4 anni) |
| L'aumento del credito privato disintermedia i prestiti sindacati | -0.5% | Stati Uniti con espansione globale | A lungo termine (≥ 4 anni) |
| Le piattaforme di raccolta di capitali basate sull'intelligenza artificiale stanno erodendo le commissioni del mercato medio | -0.3% | Mercati sviluppati | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
I tassi di interesse elevati sopprimono i volumi della finanza con leva finanziaria
Rendimenti complessivi superiori all'8% hanno reso antieconomiche molte acquisizioni di private equity, costringendo gli sponsor ad accantonare o ridimensionare le transazioni. I desk di prestito segnalano un portafoglio ordini più sottile, poiché gli investitori CLO tradizionali richiedono spread più ampi per assorbire il rischio di duration e di credito. In risposta, le banche stanno riducendo gli impegni ponte e richiedendo maggiori margini di flessibilità di mercato, riducendo il potenziale delle commissioni di sottoscrizione. Sebbene i mandati di consulenza aumentino per l'ottimizzazione della struttura del capitale, raramente eguagliano l'economicità dei finanziamenti interamente sottoscritti. Finché i tassi di riferimento non scenderanno o i multipli dell'EBITDA non si azzereranno, la debolezza della finanza a leva continuerà a pesare sulla crescita a breve termine del mercato statunitense dell'investment banking.
I requisiti patrimoniali di Basilea III “Endgame” comprimono i rendimenti
Le norme proposte potrebbero aumentare i coefficienti Tier 1 di capitale proprio di circa il 16% per le grandi banche statunitensi, penalizzando in particolare le attività di market making e i portafogli di derivati OTC [4] Arnold & Porter, “Regulatory Approval of Capital One-Discover Deal,” arnoldporter.com . La conseguente maggiore densità di capitale riduce gli obiettivi di ROE per le attività ad alta intensità di bilancio, spingendo le banche verso la consulenza basata esclusivamente su commissioni. Gli investimenti in conformità, che vanno dai team di convalida dei modelli ai sistemi di tracciabilità dei dati, erodono ulteriormente i margini nel periodo di transizione. Gli istituti di livello intermedio senza una dimensione globale si trovano ad affrontare un onere sproporzionato, accelerando la pressione di consolidamento in tutto il settore. Man mano che il management rialloca il capitale scarso, la contrazione complessiva del portafoglio potrebbe moderare l'espansione a lungo termine del mercato statunitense dell'investment banking.
Analisi del segmento
Per tipo di prodotto: la forza della consulenza sugli accordi compensa le difficoltà finanziarie
Nel 40.72, le fusioni e acquisizioni (M&A) hanno mantenuto una quota del 2025% del mercato statunitense dell'investment banking. La profondità della consulenza, la specializzazione settoriale e la domanda degli sponsor mantengono l'attività resiliente anche quando le finestre del mercato dei capitali si restringono. I mercati dei capitali azionari si classificano come quelli in più rapida crescita, con un CAGR previsto del 4.74%, poiché il rinvio delle IPO e delle conversioni in SPAC alimenta il portafoglio ordini. I mercati dei capitali obbligazionari (OBM) si trovano ad affrontare la difficoltà dei tassi, ma le complesse attività di gestione delle passività generano spread sui premi, attenuando il calo dei ricavi. Dal punto di vista strategico, le piattaforme che integrano M&A, credito privato ed ECM mantengono un vantaggio, come dimostra il Capital Solutions Group di Goldman Sachs.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione dell'operazione: la ponderazione delle commissioni è sbilanciata verso la complessità delle mega-capitalizzazioni
Le transazioni a grande capitalizzazione nella fascia di prezzo tra 1 e 5 miliardi di dollari controllavano il 36.95% del mercato statunitense dell'investment banking nel 2025, ma si prevede che le operazioni a mega-cap superiori a 5 miliardi di dollari registreranno un CAGR del 4.31%, espandendo il loro contributo al mercato statunitense dell'investment banking. Le operazioni di maggiore entità comportano un maggiore controllo normativo e un rischio multi-giurisdizionale, spingendo le aziende ad assumere consulenti di alto livello come quelli che coordinano la combinazione Capital One-Discover. L'attività del mid-market si trova ad affrontare una compressione dei margini poiché l'analisi dei dati basata sull'intelligenza artificiale consente alle boutique di competere sul prezzo. Per proteggere l'economia, le banche implementano la due diligence automatizzata, segmentando i team per allineare l'intensità delle risorse alle potenziali commissioni. Quando i volumi delle operazioni a mega-cap aumentano, le dimensioni del mercato crescono in modo sproporzionato perché le commissioni principali crescono in modo non lineare con il valore del corrispettivo.
Per tipo di cliente: le relazioni aziendali ancorano i flussi di entrate
Nel 77.85, le grandi imprese rappresentavano il 2025% del mercato statunitense dell'investment banking, rappresentando un punto di riferimento per il settore. I contratti di servizio pluriennali coprono fusioni e acquisizioni, azioni, debito e soluzioni di gestione del rischio, rendendo improbabile il tasso di abbandono. Si prevede che i mandati per le PMI aumenteranno del 5.03% annuo, poiché i portali digitali riducono le soglie di importo per la consulenza professionale. I software di gestione delle relazioni ora indirizzano i banchieri verso soluzioni di cross-selling, migliorando la quota di mercato. Nel tempo, questo amplierà la base di quote di mercato dell'investment banking statunitense, diversificando i flussi di entrate oltre i clienti Fortune 500.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore verticale: leadership tecnologica in un contesto di forte impulso per l'assistenza sanitaria
Nel 23.28, IT e telecomunicazioni rappresentavano il 2025% del mercato statunitense dell'investment banking, trainato dal consolidamento del cloud e dalle operazioni nel settore dei semiconduttori che richiedono una complessa valutazione della proprietà intellettuale. Il settore sanitario e farmaceutico, con un CAGR previsto del 4.88%, beneficia dell'invecchiamento demografico e delle innovazioni biotecnologiche. Le banche dispongono di team interfunzionali che combinano consulenza normativa, competenze scientifiche e una profonda conoscenza dei mercati dei capitali. La collaborazione di Goldman Sachs con il MIT-IBM Watson AI Lab sull'analisi della biodiversità dimostra come una conoscenza personalizzata differenzi l'offerta di servizi. Le competenze specifiche di settore rimangono essenziali per sostenere i prezzi premium nel mercato statunitense dell'investment banking.
Analisi geografica
New York è il fulcro del mercato statunitense dell'investment banking, concentrando la dirigenza, le sale di negoziazione e i referenti normativi che facilitano mandati transfrontalieri complessi. Gli effetti di rete derivanti da ampi bacini di talenti, consulenti legali specializzati e investitori istituzionali rafforzano le barriere all'ingresso per i nuovi arrivati. San Francisco è specializzata nella consulenza tecnologica, Boston in sanità e gestione patrimoniale e Chicago in una copertura diversificata di settori industriali e del mercato intermedio, offrendo alle banche la vicinanza ai cluster settoriali. I ricavi transfrontalieri sono significativi poiché i consulenti statunitensi guidano gli emittenti internazionali attraverso i processi della SEC e le fusioni e acquisizioni in uscita. La legislazione federale in materia di infrastrutture e clima sta reindirizzando i team di copertura verso corridoi per l'energia pulita in Texas, nel Midwest e nelle Montagne Rocciose, consentendo alle banche di costruire reti di stakeholder locali che si assicurano mandati ripetuti nel project finance.
Panorama normativo
Il mercato statunitense dell'investment banking opera in un quadro multi-regolamentato guidato dalla Securities and Exchange Commission (SEC) e dalla FINRA, con la supervisione dei broker-dealer ancorata alla Regola 3110 (Supervisione) e alla Regola 4370 (Piani di Continuità Operativa) della FINRA e gli obblighi di protezione dei dati e dell'identità definiti dai Regolamenti SP e S-ID della SEC. Nel 2026, la FINRA ha evidenziato un programma operativo che include l'anticipazione dell'orario di segnalazione delle operazioni 23x5 e la trasformazione del progetto pilota di ispezione a distanza in un programma permanente, che influisce sul modo in cui le banche d'investimento supervisionano le forze lavoro distribuite e mantengono la tracciabilità nelle attività di vendita, negoziazione e sottoscrizione.
Le priorità normative del 2026 hanno toccato anche temi relativi alla formazione di capitale e alla struttura del mercato, che influenzano le pratiche di emissione e i flussi di lavoro di informativa, inclusi i punti all'ordine del giorno della SEC riguardanti le criptovalute e l'accesso dei clienti al dettaglio ai mercati privati. I conseguenti requisiti di conformità aumentano la necessità di controlli resilienti in materia di sorveglianza, tenuta dei registri e sicurezza informatica per le attività di sottoscrizione e di mercato secondario, aggiungendo al contempo complessità operativa per le banche che combinano la consulenza con la distribuzione sui mercati dei capitali.
Analisi della catena del valore
La catena del valore dell'investment banking statunitense inizia con la fase di origination, in cui i relationship manager e i team specializzati per settore generano idee, identificano target o emittenti e si assicurano mandati da aziende, sponsor e istituzioni finanziarie. Si passa poi alla fase di execution, che comprende la strutturazione e la negoziazione di fusioni e acquisizioni, la sottoscrizione e la raccolta di offerte azionarie e obbligazionarie, oltre alle attività legali, contabili e di due diligence necessarie per la conclusione delle transazioni.
Il livello successivo è costituito dalla distribuzione e dal supporto post-vendita, che comprendono vendite e negoziazione, market making e un'assistenza continua agli investitori a supporto della liquidità e della determinazione dei prezzi dei titoli emessi. Grandi piattaforme integrate come JP Morgan Chase & Co., Goldman Sachs, Bank of America, Morgan Stanley e Citi collegano l'investment banking con i canali di distribuzione istituzionale, gestione del rischio e gestione patrimoniale, utilizzando la tecnologia e l'analisi dei dati come infrastruttura fondamentale per migliorare l'individuazione delle opportunità di investimento, l'efficienza della sindacazione, la conformità e la portata verso i clienti.
Panorama competitivo
Il mercato statunitense dell'investment banking è moderatamente concentrato, con una manciata di istituti finanziari di importanza sistemica che detengono la netta maggioranza delle commissioni di consulenza e sottoscrizione e stabiliscono gli standard di prezzo per il resto del settore. Queste banche universali sfruttano bilanci di grandi dimensioni, piattaforme integrate di mercati dei capitali e relazioni pluridecennali con i clienti per mantenere ruoli di leadership nella maggior parte delle transazioni più importanti, creando elevate barriere all'ingresso per i concorrenti emergenti. Il loro vantaggio di scala è ulteriormente rafforzato da ingenti investimenti in infrastrutture dati e sistemi di conformità normativa che le imprese più piccole faticano a replicare. Il pool di commissioni risultante è quindi sbilanciato verso gli operatori storici, consentendo loro di esercitare un significativo potere negoziale sulle economie di sindacato e sulle strutture di fidelizzazione dei clienti. Gli osservatori del settore notano che questa configurazione lascia poco spazio agli operatori di fascia media per entrare nel settore di fascia alta senza una specializzazione di nicchia o una strategia di acquisizione trasformativa.
Le boutique indipendenti contrastano il predominio delle banche universali puntando su una consulenza senza conflitti di interesse, sull'attenzione rivolta ai dirigenti e sulla profondità del settore. Sebbene detengano collettivamente una quota di mercato inferiore, le boutique si aggiudicano spesso mandati di alto profilo in settori quali tecnologia, sanità ed energia, dove i consigli di amministrazione privilegiano la specializzazione rispetto al supporto al bilancio. Il loro successo ha incoraggiato le banche più grandi a creare pod focalizzati su singoli settori, che rispecchiano l'intimità delle boutique pur mantenendo capacità di servizio complete. Gli investimenti in tecnologia stanno diventando un fattore di differenziazione decisivo in entrambi i gruppi; l'implementazione da parte di Goldman Sachs di un assistente basato sull'intelligenza artificiale generativa per migliaia di banchieri dimostra come gli operatori di scala intendano ampliare i divari di efficienza. Le boutique rispondono adottando suite di analisi basate su cloud, ma il capitale necessario per tenere il passo sottolinea i vantaggi strutturali di cui godono gli istituti più grandi.
La capacità di offrire credito privato rappresenta il nuovo fronte competitivo. Le banche universali ora propongono soluzioni di tipo loan-to-own, unitranche e NAV-backed da divisioni captive di prestito diretto, offrendo una certezza di transazione che le società di consulenza pura non possono eguagliare. Le boutique senza capacità di bilancio compensano attraverso alleanze con gestori di asset alternativi, garantendo la partecipazione ai processi di sponsorizzazione anche quando la sindacazione tradizionale viene bypassata. Con l'aumento della quota di mercato del prestito diretto, le società di consulenza che si assicurano partner di capitale affidabili dovrebbero mantenere la propria rilevanza, mentre le banche di grandi dimensioni consolideranno la loro posizione sui mandati integrati che combinano finanziamento e consulenza strategica.
Leader del settore dell'investment banking negli Stati Uniti
JP Morgan Chase & Co.
Goldman Sachs
Bank of America
Morgan Stanley
Citi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Goldman Sachs pubblica i risultati del secondo trimestre 2026, evidenziando una crescita dell'attività di investment banking. L'andamento positivo delle commissioni di investment banking derivanti dalla sottoscrizione di titoli azionari e obbligazionari riflette un miglioramento del portafoglio di operazioni. Ciò rafforza il potere di determinazione dei prezzi e le prospettive di redditività per le grandi banche nei settori della consulenza e dell'investment banking.
- Luglio 2026: Citigroup annuncia ricavi da investment banking per il secondo trimestre del 2026 pari a 1.9 miliardi di dollari, in crescita del 34%. La crescita dei ricavi segnala un flusso di operazioni più consistente e un'espansione dell'attività dei clienti nei settori della consulenza e della sottoscrizione. Ciò supporta dinamiche più favorevoli in termini di commissioni e un posizionamento più competitivo tra le principali banche.
- Giugno 2026: JPMorgan, Bank of America e Citi annunciano un piano per una rete di depositi tokenizzata condivisa, gestita da The Clearing House. L'iniziativa introduce liquidità basata su blockchain e funzionalità di regolamento in tempo reale per le attività interbancarie. Accelera le capacità di regolamento digitale e l'infrastruttura di pagamento transfrontaliera tra le principali banche.
Ambito e metodologia
Una conoscenza dello stato attuale dell'attività bancaria di investimento negli Stati Uniti è necessaria per un esame approfondito del contesto normativo, nonché per l'identificazione delle possibilità di crescita. Un esame approfondito delle dimensioni del mercato e delle proiezioni per i diversi segmenti. Il mercato statunitense dell'investment banking è segmentato in base al tipo di prodotto (fusioni e acquisizioni, mercati dei capitali di debito, mercati dei capitali azionari, prestiti sindacati e altri). Il rapporto offre dimensioni del mercato e previsioni per il mercato statunitense degli investimenti bancari in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Fusioni e acquisizioni |
| Mercati dei capitali di debito |
| Mercati azionari |
| Prestiti sindacati e altri |
Per dimensione dell'affare
| Mega-cap (oltre 5 miliardi di USD) |
| Large-cap (1-5 miliardi di USD) |
| Mercato medio (250 milioni - 1 miliardo di USD) |
| Small-cap (meno di 250 milioni di USD) |
Per tipo di cliente
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore verticale
| Servizi bancari, finanziari e assicurativi (BFSI) |
| IT e telecomunicazioni |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Settore Pubblico |
| Sanità e prodotti farmaceutici |
| Altri verticali del settore |
| Per tipo di prodotto | Fusioni e acquisizioni |
| Mercati dei capitali di debito | |
| Mercati azionari | |
| Prestiti sindacati e altri | |
| Per dimensione dell'affare | Mega-cap (oltre 5 miliardi di USD) |
| Large-cap (1-5 miliardi di USD) | |
| Mercato medio (250 milioni - 1 miliardo di USD) | |
| Small-cap (meno di 250 milioni di USD) | |
| Per tipo di cliente | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore verticale | Servizi bancari, finanziari e assicurativi (BFSI) |
| IT e telecomunicazioni | |
| Produzione | |
| Vendita al dettaglio ed e-commerce | |
| Settore Pubblico | |
| Sanità e prodotti farmaceutici | |
| Altri verticali del settore |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'investment banking negli Stati Uniti?
Nel 56.68 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dell'investment banking negli Stati Uniti?
Si prevede che crescerà a un CAGR del 3.55%, raggiungendo i 67.47 miliardi di USD entro il 2031.
Quale categoria di prodotti è leader di mercato?
Nel 40.72, il settore Fusioni e acquisizioni ha registrato il primato con una quota di mercato del 2025%.
Quali fattori determinano la crescita dei mercati dei capitali azionari?
Una finestra di IPO in ripresa nei settori della tecnologia e dell'assistenza sanitaria, unita alle conversioni SPAC, supporta un CAGR del 4.74% per i mandati ECM.
In che modo il credito privato influisce sull'investment banking tradizionale?
La crescita del credito privato disintermedia i prestiti sindacati ma consente alle banche con fondi captive di offrire nuovi servizi di soluzioni di capitale.
Perché il finanziamento delle infrastrutture è un settore di interesse per le banche?
Gli incentivi federali per i progetti di energia pulita richiedono complesse strutture di equità fiscale e di finanziamento dei progetti, creando pool di commissioni durevoli per i consulenti esperti.


