

Dimensioni e quota del mercato degli insetticidi negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
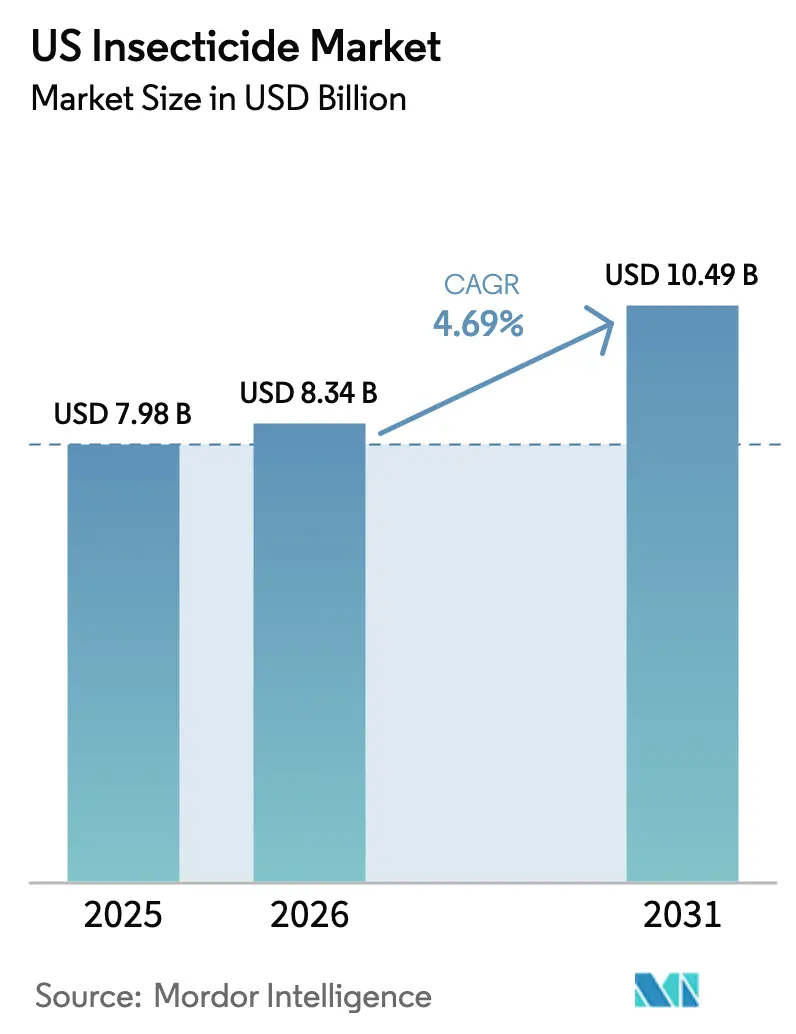
| Dimensione del mercato (2026) | 8.34 miliardo di dollari |
| Dimensione del mercato (2031) | 10.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.69% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli insetticidi negli Stati Uniti di Mordor Intelligence
Il mercato statunitense degli insetticidi è stato valutato a 7.98 miliardi di dollari nel 2025 e si stima che crescerà dagli 8.34 miliardi di dollari del 2026 ai 10.49 miliardi di dollari entro il 2031, con un CAGR del 4.69% durante il periodo di previsione (2026-2031). Il mercato sta progredendo grazie all'adozione della chimica diammidica, all'accelerazione delle approvazioni dei prodotti a base di RNA interference (RNAi) e all'eliminazione graduale in corso degli organofosfati ad alta tossicità, che sta rimodellando i portafogli prodotti. Le restrizioni sui neonicotinoidi in diversi stati stanno spingendo i rivenditori verso principi attivi alternativi per il trattamento delle sementi, mentre l'espansione delle colture specializzate sta ampliando la superficie coltivabile per formulazioni selettive che lasciano residui minimi al raccolto. Gli agricoltori stanno inoltre investendo in strumenti decisionali digitali che programmano con precisione le applicazioni, il che sta aumentando la domanda di prodotti premium con finestre di spruzzatura ristrette. Nel complesso, questi fattori stanno sostenendo una crescita del valore che supera l'espansione della superficie trattata, anche se l'inflazione dei prezzi di input si stabilizza rispetto ai picchi del 2025.
Punti chiave del rapporto
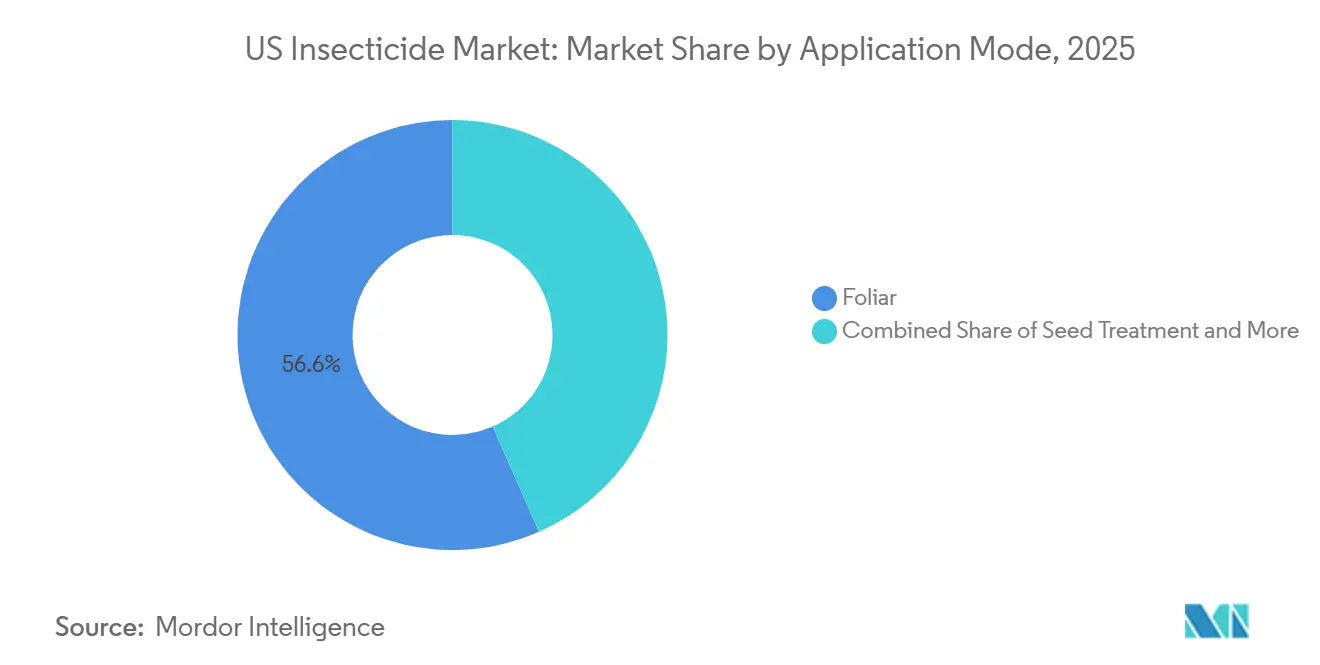
- In base alla modalità di applicazione, nel 2025 gli spray fogliari hanno dominato il mercato degli insetticidi negli Stati Uniti, con una quota del 56.6%, mentre il trattamento delle sementi ha registrato la crescita più rapida, con un CAGR del 4.9% nel periodo 2026-2031.
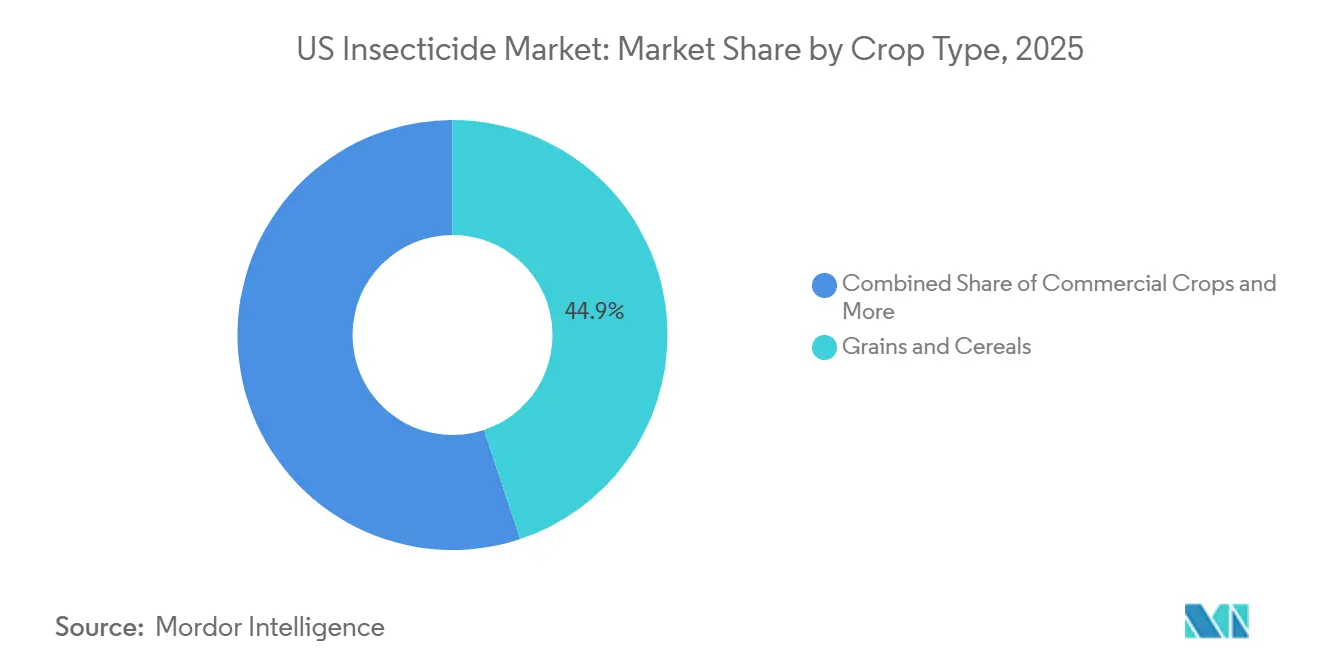
- Per tipo di coltura, cereali e cereali hanno rappresentato il 44.9% delle dimensioni del mercato degli insetticidi negli Stati Uniti nel 2025 e stanno registrando la crescita più rapida, pari al 5.1% di CAGR dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli insetticidi negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della superficie coltivata con colture speciali che richiede prodotti chimici sintetici selettivi | + 0.8% | California, Florida e Pacifico nord-occidentale | Medio termine (2-4 anni) |
| Esigenze di gestione della resistenza nelle popolazioni di insetti | + 1.2% | Corn Belt, Cotton Belt e National | A lungo termine (≥ 4 anni) |
| Crescita nell'adozione del trattamento delle sementi per il controllo sistemico | + 0.7% | Midwest e Grandi Pianure | A breve termine (≤ 2 anni) |
| I progressi nello screening della chimica sintetica accelerano le scoperte | + 0.4% | Nazionale, Delaware, Carolina del Nord e Missouri | Medio termine (2-4 anni) |
| Monetizzazione dei crediti di carbonio per gli adottanti IPM | + 0.3% | California, Arizona e ambienti controllati | A lungo termine (≥ 4 anni) |
| Piattaforme di consulenza AI a livello aziendale che ottimizzano i tempi di irrorazione | + 0.5% | Operazioni su larga scala e Midwest | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle superfici coltivate con colture speciali che richiedono prodotti chimici sintetici selettivi
Gli ettari di terreno coltivati a ortaggi, mandorle e agrumi in ambiente protetto sono aumentati costantemente nel 2024 e nel 2025, e queste colture di alto valore richiedono raccolti privi di residui che soddisfino i protocolli di ispezione per l'esportazione. Il differenziale nella spesa per insetticidi per acro supera ora un rapporto di cinque a uno rispetto al mais coltivato nel Midwest, spingendo i produttori a personalizzare formulazioni a basso PHI (intervallo pre-raccolto) che garantiscano prezzi più elevati. Le colture specializzate spesso offrono rendimenti lordi da tre a cinque volte superiori rispetto ai cereali, quindi i coltivatori adottano volentieri formulazioni costose e a rischio ridotto che proteggono sia la resa che la qualità. I coltivatori californiani stanno passando dagli organofosfati ad ampio spettro a prodotti chimici selettivi, come il cyantraniliprole, a seguito del divieto federale sul clorpirifos. Tendenze simili in Arizona e Florida stanno rafforzando un vantaggio a lungo termine in termini di volume e valore per il mercato statunitense degli insetticidi.
Esigenze di gestione della resistenza nelle popolazioni di insetti
La diffusa resistenza incrociata della diabrotica del mais occidentale a molteplici tratti del Bacillus thuringiensis (Bt) ha colpito milioni di ettari, portando a un aumento significativo dell'uso di organofosfati applicati al terreno e diamidi fogliari. Nel 2024, l'Agenzia per la protezione ambientale degli Stati Uniti (EPA) ha emanato linee guida normative che impongono la semina di rifugio e la rotazione dei prodotti chimici [1] Fonte: Environmental Protection Agency, “Chlorpyrifos Final Rule,” EPA.gov . Questo requisito ha rafforzato la spesa per insetticidi nelle aree soggette a resistenza, come quelle colpite dalla diabrotica del mais e dalla piralide del cotone. Di conseguenza, la profondità del portafoglio è diventata un fattore critico per i fornitori, consentendo loro di soddisfare l'intera domanda stagionale e assicurarsi una maggiore quota di mercato. Inoltre, la rotazione strutturata ha favorito lo sviluppo di formulazioni che combinano più principi attivi, offrendo protezione insetticida e fungicida in un'unica applicazione, garantendo così la conformità e riducendo i costi di manodopera. Questi fattori, nel loro complesso, supportano una crescita costante nel mercato statunitense degli insetticidi, poiché gli agricoltori adottano diverse modalità d'azione per mantenere la stabilità della resa.
Crescita nell'adozione del trattamento delle sementi per il controllo sistemico
Gli insetticidi applicati sui semi hanno conquistato una quota crescente del volume totale di principi attivi nel 2024 e hanno continuato a crescere fino al 2025, poiché gli agricoltori hanno privilegiato la distribuzione nella zona radicale che riduce al minimo l'esposizione agli impollinatori. Le piattaforme LumiGEN di Bayer e Lumiderm di Corteva combinano neonicotinoidi o diammidi con additivi biologici, garantendo incrementi di resa a due cifre in sperimentazioni multistatali. Il mercato statunitense degli insetticidi ne trae vantaggio perché la protezione in fase iniziale riduce i costosi interventi di re-irrorazione e consolida i piani di gestione integrata dei parassiti. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha pubblicato nel 2025 delle linee guida per la mitigazione del dust-off che impongono sistemi di trasferimento chiusi, una mossa che incrementa gli investimenti in attrezzature ma consolida anche l'adozione di sementi conciate di alta qualità. I fornitori di servizi ne aumentano ulteriormente l'adozione attraverso pacchetti di sementi e trattamenti che semplificano l'approvvigionamento da parte degli agricoltori. Di conseguenza, i trattamenti sui semi rimangono uno dei flussi di fatturato in più rapida espansione nel mercato statunitense degli insetticidi.
Piattaforme di consulenza AI a livello di azienda agricola che ottimizzano i tempi di irrorazione
I sistemi di agronomia digitale, tra cui Climate FieldView, Arc di FMC e Cropwise di Syngenta, hanno migliorato significativamente il ritorno sugli investimenti in insetticidi fornendo analisi in tempo reale della pressione dei parassiti. Gli algoritmi che raccomandano finestre di irrorazione più strette hanno aumentato le vendite di formulazioni più costose con curve residue più brevi, documentando al contempo il risparmio di prodotti chimici ai fini della contabilizzazione del carbonio. Si prevede che le tecnologie di visione autonoma, come See and Spray di John Deere, ridurranno i volumi di principi attivi attraverso trattamenti spot. Nel complesso, questi progressi rafforzano il vantaggio competitivo basato sui dati dei fornitori che operano nel mercato statunitense degli insetticidi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'Agenzia per la protezione dell'ambiente (EPA) ha imposto ritiri e restrizioni all'uso di determinati insetticidi organofosfati e carbammati | -0.90% | Nazionale, California, Florida e Pacifico nord-occidentale | A breve termine (≤ 2 anni) |
| Pressioni sulla salute degli impollinatori che limitano l'uso dei neonicotinoidi | -0.60% | Regioni agricole con colture dipendenti dagli impollinatori | Medio termine (2-4 anni) |
| Supplementi sui premi assicurativi per l'elevata intensità di insetticidi | -0.30% | Nazionale, Iowa, Illinois, Nebraska e Kansas | A lungo termine (≥ 4 anni) |
| Riduzione del bacino di manodopera per applicatori personalizzati | -0.4% | Stati nazionali, delle Grandi Pianure e del Delta | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'Agenzia per la protezione dell'ambiente (EPA) ha imposto ritiri e restrizioni all'uso di determinati insetticidi organofosfati e carbammati
Il divieto federale sull'uso del clorpirifos nella produzione alimentare ha eliminato una quantità significativa di principio attivo ogni anno, spingendo gli utilizzatori a passare ad alternative più costose come diammidi e spinosine. Inoltre, le revisioni aggiornate delle registrazioni per malathion e diazinone richiedono ora costose apparecchiature di miscelazione a sistema chiuso, aumentando i costi di conformità per gli applicatori personalizzati. Le aziende stanno investendo molto nello sviluppo di alternative riformulate; tuttavia, i lanci commerciali sono ritardati a causa dei test di efficacia in corso. L'eliminazione delle sostanze chimiche esistenti nel breve termine riduce il volume di mercato, aumentando al contempo la pressione sui costi nel mercato statunitense degli insetticidi.
Supplementi sui premi assicurativi per l'elevata intensità di insetticidi
I programmi pilota nel Midwest ora legano il prezzo delle polizze contro le perdite di raccolto all'intensità registrata di applicazione di insetticidi, con le aziende agricole al di sopra del carico mediano che pagano premi dall'8 al 15% più alti. I primi studi attuariali dell'USDA Risk Management Agency mostrano che un numero eccessivo di passaggi fogliari è correlato a una maggiore volatilità delle rese dovuta all'interruzione delle popolazioni di insetti benefici. Di conseguenza, gli agricoltori valutano l'aspetto economico delle assicurazioni insieme alle scelte chimiche, un calcolo che può frenare la crescita dei volumi nei segmenti ad alta intensità del mercato statunitense degli insetticidi. Le lacune nella standardizzazione dei dati rallentano ancora l'implementazione a livello nazionale, ma la direzione è chiara.
Analisi del segmento
Per modalità di applicazione: il trattamento dei semi amplia i vantaggi dei sistemi
Nel 2025, gli irroramenti fogliari detenevano una quota di mercato del 56.6% nel mercato statunitense degli insetticidi, mentre il trattamento delle sementi ha registrato la crescita più rapida, con un CAGR del 4.9% dal 2026 al 2031, grazie alla sua versatilità in diversi sistemi colturali. Questo cambiamento è guidato dalla domanda degli agricoltori di una protezione sistemica efficiente in termini di manodopera e dalle restrizioni a livello statale sugli irroramenti fogliari di neonicotinoidi durante la stagione di crescita, che aumentano l'importanza relativa delle sementi trattate. Piattaforme come LumiGEN di Bayer e Lumiderm di Corteva integrano neonicotinoidi o diamidi con rivestimenti biologici, offrendo significativi miglioramenti della resa nelle prove su mais e soia [2] Fonte: Bayer Crop Science, “LumiGEN Launch Press Release,” Cropscience.bayer.us . Il successo dei trattamenti delle sementi è ulteriormente supportato dall'imminente requisito dell'EPA per gli aggiornamenti dei sistemi di mitigazione della polvere delle seminatrici, che richiedono l'uso di attrezzature di alta qualità a sistema chiuso, incoraggiando l'adozione di sementi rivestite. La pressione normativa favorisce inoltre i sistemi di rivestimento delle sementi a circuito chiuso, che riducono l'esposizione dell'operatore.
La chemigazione sta guadagnando terreno nelle colture specializzate irrigue perché le linee di gocciolamento possono distribuire principi attivi sistemici a velocità inferiori di un terzo rispetto agli irroratori a spaglio. Sta guadagnando terreno dove le infrastrutture di irrigazione lo consentono, soprattutto nelle regioni con risorse idriche limitate che mirano alla gestione simultanea di parassiti e umidità. La fumigazione mantiene una nicchia nelle coltivazioni di fragole e nelle piante da vivaio, ma mostra una crescita minima. I trattamenti del terreno rimangono importanti nei frutteti perenni, dove la protezione della zona radicale è fondamentale. Insieme, queste tendenze illustrano il percorso diversificato attraverso il quale il mercato statunitense degli insetticidi si adatta alle mutevoli realtà agronomiche e lavorative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: le colture a filari sostengono la domanda di prodotti chimici
Cereali e granaglie hanno rappresentato il 44.9% della quota di mercato degli insetticidi negli Stati Uniti nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 5.1% dal 2026 al 2031. I trattamenti delle sementi di soia contenenti neonicotinoidi sono ampiamente adottati grazie alla loro efficacia nel ridurre la necessità di applicazioni di irrorazione durante la stagione. I produttori di grano, in particolare in alcune regioni, stanno espandendo l'uso dei neonicotinoidi per affrontare le infestazioni di mosca dell'Assia, sebbene potenziali restrizioni normative possano limitare questa crescita. La tecnologia a dosaggio variabile ottimizza la densità di applicazione, allineando la spesa in input ai punti caldi dei parassiti del suolo. La quota di mercato degli insetticidi negli Stati Uniti per i cereali è aumentata durante l'epidemia di lafigma dell'autunno 2025, evidenziando la volatilità dei parassiti come leva di fatturato.
Frutta e verdura rimangono le più redditizie in termini di superficie coltivata, con il rispetto dei limiti di residui che impone l'uso frequente di formulazioni a basso dosaggio. Mandorle e pistacchi della California stanno migrando dagli organofosfati vietati alle opzioni selettive di spinosina e diammide, aumentando il mix di valore degli acri trattati. Colture commerciali come cotone e canna da zucchero dipendono ancora dagli insetticidi nonostante l'adozione di tratti genetici quasi saturi, poiché la mitigazione delle resistenze e dei rifugi richiede una chimica complementare. Legumi e semi oleosi registrano una crescita costante con l'espansione della domanda di proteine vegetali, incoraggiando la coltivazione nelle pianure settentrionali. Tappeti erbosi e piante ornamentali offrono margini di guadagno grazie a etichette premium personalizzate in base a standard di qualità estetica, sebbene i volumi siano inferiori. Nel complesso, questi modelli specifici per coltura confermano la profondità e l'ampiezza della base di utenti finali dell'industria degli insetticidi statunitense.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La cintura di mais e soia del Midwest, che comprende gli stati chiave, ha rappresentato una quota significativa del volume nazionale nel 2025. Questa crescita è stata trainata dalla diffusa resistenza alla diabrotica del mais occidentale, che ha reso necessari interventi sia al suolo che fogliari. L'adozione di tempi di applicazione basati sui dati ha supportato l'uso di prodotti premium a finestra ristretta. Nonostante le superfici coltivate siano stabili, il mercato degli insetticidi nel Midwest continua a crescere a causa dell'aumento della spesa per ettaro.
La California è leader nel valore delle colture specializzate, con colture come mandorle, uva, agrumi e ortaggi in serra che generano le spese per insetticidi più elevate per acro. I cambiamenti normativi hanno accelerato la transizione verso i diamidi selettivi, aumentando i costi di applicazione ma migliorando la conformità dei residui per i mercati di esportazione. La superficie agricola protetta in California e nelle regioni limitrofe si è espansa, mantenendo un premio per le innovazioni molecolari. Il settore agrumicolo della Florida rimane un cluster di alto valore a causa delle pressioni delle malattie che richiedono iniezioni sistemiche nel tronco [3] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Citrus Fruits Report 2025", USDA.gov.
I sistemi di coltivazione del cotone e delle arachidi del Sud-Est si affidano in larga misura alle diammidi fogliari per contrastare la resistenza al verme del cotone, con conseguente notevole aumento dei volumi di diammidi. Nella regione del riso e della soia del Delta, la diffusione della lafigma autunnale ha aumentato il numero di passaggi di irrorazione a fine stagione per ciclo colturale. Il settore delle patate e degli ortaggi del Pacifico nord-occidentale ha adottato la chemigazione di precisione e la robotica per l'irrorazione localizzata, una tendenza che potrebbe limitare la crescita dei volumi ma aumentare il prezzo unitario. Le variazioni regionali assicurano che il mercato statunitense degli insetticidi continui a evolversi in risposta ai diversi quadri normativi e alla pressione dei parassiti.
Panorama competitivo
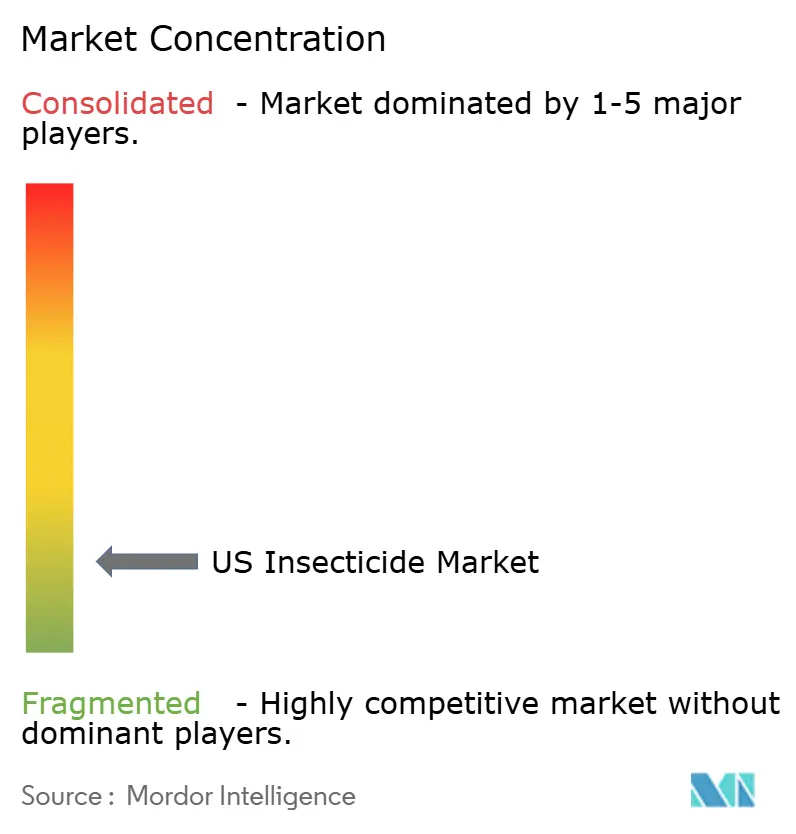
Il mercato statunitense degli insetticidi presenta una bassa concentrazione nel 2025, mentre numerosi operatori di fascia media e di nicchia occupano la parte restante. BASF SE, Bayer AG, FMC Corporation, Syngenta Group e Corteva Agriscience detengono una quota di mercato significativa. FMC Corporation, forte delle sue diammidi antraniliche, Rynaxypyr e Cyazypyr, detiene una quota notevole del mercato. L'azienda ha ampliato la propria portata acquisendo una quota di maggioranza nella rete di vendita al dettaglio di Nutrien, aggiungendo diversi punti vendita che servono numerosi coltivatori. Syngenta Group, sfruttando il tiametoxam e la lambda-cialotrina, detiene una posizione solida sul mercato. Nel frattempo, Corteva Agriscience, con le sue offerte di clorantraniliprolo e spinetoram, segue da vicino. In particolare, questi due prodotti da soli hanno generato vendite nazionali sostanziali nel 2024.
Bayer AG mantiene una posizione di leadership nel trattamento delle sementi con neonicotinoidi, sebbene le potenziali restrizioni legate agli impollinatori rappresentino dei rischi e abbiano spinto la sua attenzione sulle soluzioni RNAi. BASF SE è supportata dalla prevista registrazione della meta-diammide broflanilide per l'uso su riso e ortaggi. Aziende di fascia media come Nufarm Ltd, UPL Ltd e Sumitomo Chemical Company, Limited stanno sfruttando i loro portafogli di prodotti generici per aumentare i volumi in segmenti sensibili ai costi del mercato statunitense degli insetticidi.
I principali attori del mercato statunitense degli insetticidi stanno dando priorità a meccanismi d'azione di nuova generazione e tecnologie di applicazione di precisione. Bayer ha raggiunto un traguardo significativo con l'approvazione dell'EPA per il suo trattamento delle sementi con RNAi contro la diabrotica del mais. Questo prodotto è destinato a essere lanciato a un prezzo superiore rispetto ai trattamenti convenzionali. Nel frattempo, FMC Corporation sta aumentando la sua capacità produttiva di diammide per soddisfare la prevista crescita della domanda di colture speciali. Queste iniziative strategiche evidenziano il ruolo fondamentale dell'innovazione nel mantenimento di un vantaggio competitivo sul mercato.
Leader del settore degli insetticidi negli Stati Uniti
BASF SE
Bayer AG
Corteva Agriscience
FMC Corporation
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: BASF SE ha ottenuto l'approvazione dell'EPA per l'isocicloseram, un insetticida di contatto ad ampio spettro. Il prodotto è mirato a lepidotteri e altri insetti che colpiscono le colture specializzate.
- Luglio 2025: ADAMA Ltd ha ufficialmente lanciato Trinalor, un insetticida a base di clorantraniliprolo. Specificamente formulato per frutta a guscio e frutta, Trinalor agisce su parassiti come la larve dell'ombelico (NOW), la carpocapsa del melo e la tortrice fogliare. L'insetticida vanta un rapido effetto abbattente e offre una protezione in caso di ingestione che dura fino a tre settimane.
- Novembre 2023: FMC Corporation ha lanciato la sua piattaforma di trattamento delle sementi di nuova generazione che combina tre ingredienti attivi in un'unica formulazione, riducendo la complessità dell'applicazione e offrendo al contempo una protezione completa contro i parassiti fogliari che vivono nel terreno e all'inizio della stagione nei sistemi di produzione del mais.
Ambito del rapporto sul mercato degli insetticidi negli Stati Uniti
Gli insetticidi sono agenti chimici utilizzati in agricoltura per controllare, respingere o eliminare gli insetti che danneggiano le colture. Queste sostanze hanno lo scopo di proteggere le piante da parassiti come coleotteri e afidi, migliorando così la resa delle colture e garantendo la sicurezza alimentare. Gli insetticidi agiscono per contatto, ingestione o azione sistemica.
Il rapporto sul mercato statunitense degli insetticidi fornisce un'analisi completa del settore, classificandolo per modalità di applicazione e tipo di coltura. Per modalità di applicazione, il mercato include chemigazione, trattamento fogliare, fumigazione, trattamento delle sementi e trattamento del terreno. Per tipo di coltura, comprende colture commerciali, frutta e verdura, cereali, legumi e semi oleosi, tappeti erbosi e piante ornamentali. Le stime e le previsioni di mercato sono presentate sia in valore (USD) che in volume (tonnellate metriche).
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
| Colture commerciali |
| Frutta e verdura |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Tappeti erbosi e ornamentali |
| Per modalità di applicazione | Chemigazione |
| Fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Per tipo di coltura | Colture commerciali |
| Frutta e verdura | |
| Cereali e Cereali | |
| Legumi e semi oleosi | |
| Tappeti erbosi e ornamentali |
Definizione del mercato
- Funzione - Gli insetticidi sono sostanze chimiche utilizzate per controllare o impedire agli insetti di danneggiare il raccolto e prevenire la perdita di rendimento.
- Modalità applicazione - Trattamento fogliare, trattamento delle sementi, trattamento del suolo, chemigazione e fumigazione sono i diversi tipi di modalità di applicazione attraverso le quali i prodotti chimici per la protezione delle colture vengono applicati alle colture.
- Tipo di raccolto - Questo rappresenta il consumo di prodotti chimici per la protezione delle colture da parte di cereali, legumi, semi oleosi, frutta, verdura, tappeti erbosi e colture ornamentali.
| Parola chiave | Definizione |
|---|---|
| IWM | La gestione integrata delle infestanti (IWM) è un approccio che incorpora molteplici tecniche di controllo delle infestanti durante tutta la stagione di crescita per offrire ai produttori la migliore opportunità di controllare le infestanti problematiche. |
| Ospite | Gli ospiti sono le piante che stabiliscono relazioni con microrganismi benefici e li aiutano a colonizzare. |
| Patogeno | Un organismo patogeno. |
| Erbitazione | L'erbigazione è un metodo efficace per applicare gli erbicidi attraverso i sistemi di irrigazione. |
| Livelli massimi di residui (MRL) | Il limite massimo di residui (MRL) è il limite massimo consentito di residui di pesticidi negli alimenti o nei mangimi ottenuti da piante e animali. |
| IoT | L'Internet delle cose (IoT) è una rete di dispositivi interconnessi che si connettono e scambiano dati con altri dispositivi IoT e con il cloud. |
| Varietà resistenti agli erbicidi (HTV). | Le varietà resistenti agli erbicidi sono specie vegetali che sono state geneticamente modificate per essere resistenti agli erbicidi utilizzati sulle colture. |
| Chemigazione | La chemigazione è un metodo per applicare pesticidi alle colture attraverso un sistema di irrigazione. |
| Protezione delle colture | La protezione delle colture è un metodo per proteggere i raccolti da diversi parassiti, inclusi insetti, erbe infestanti, malattie delle piante e altri che causano danni alle colture agricole. |
| Trattamento delle sementi | Il trattamento delle sementi aiuta a disinfettare semi o piantine da parassiti trasmessi dai semi o dal suolo. Per il trattamento delle sementi vengono comunemente utilizzati prodotti chimici per la protezione delle colture, come fungicidi, insetticidi o nematocidi. |
| Fumigazione | La fumigazione è l'applicazione di prodotti chimici per la protezione delle colture in forma gassosa per controllare i parassiti. |
| Esca | Un'esca è un alimento o altro materiale utilizzato per attirare un parassita e ucciderlo attraverso vari metodi, compreso l'avvelenamento. |
| Contatta il fungicida | I pesticidi da contatto prevengono la contaminazione delle colture e combattono i patogeni fungini. Agiscono sui parassiti (funghi) solo quando entrano in contatto con i parassiti. |
| Fungicida sistemico | Un fungicida sistemico è un composto assorbito da una pianta e poi traslocato al suo interno, proteggendo così la pianta dall'attacco di agenti patogeni. |
| Amministrazione di farmaci di massa (MDA). | La somministrazione di massa di farmaci è la strategia per controllare o eliminare molte malattie tropicali trascurate. |
| Molluschi | I molluschi sono parassiti che si nutrono dei raccolti, causando danni alle colture e perdita di raccolto. I molluschi includono polpi, calamari, lumache e lumache. |
| Erbicida pre-emergenza | Gli erbicidi di preemergenza sono una forma di controllo chimico delle infestanti che impedisce alle piantine di erbe infestanti germinate di stabilizzarsi. |
| Erbicida di post-emergenza | Gli erbicidi post-emergenza vengono applicati in campo agricolo per controllare le erbe infestanti dopo l'emergenza (germinazione) di semi o piantine. |
| Principi attivi | Gli ingredienti attivi sono le sostanze chimiche presenti nei prodotti pesticidi che uccidono, controllano o respingono i parassiti |
| Dipartimento dell’Agricoltura degli Stati Uniti (USDA). | Il Dipartimento dell’Agricoltura fornisce leadership in materia di cibo, agricoltura, risorse naturali e questioni correlate. |
| Weed Science Society of America (WSSA). | La WSSA, una società professionale senza scopo di lucro, promuove attività di ricerca, formazione e divulgazione relative alle erbe infestanti. |
| Concentrato in sospensione | La sospensione concentrata (SC) è una delle formulazioni di prodotti chimici per la protezione delle colture con principi attivi solidi dispersi in acqua. |
| Polvere bagnabile | Una polvere bagnabile (WP) è una formulazione in polvere che forma una sospensione se miscelata con acqua prima della spruzzatura. |
| Concentrato emulsionabile | Il concentrato emulsionabile (EC) è una formulazione liquida concentrata di pesticida che deve essere diluita con acqua per creare una soluzione spray. |
| Nematodi parassiti delle piante | I nematodi parassiti si nutrono delle radici delle colture, causando danni alle radici. Questi danni consentono una facile infestazione delle piante da parte di agenti patogeni presenti nel suolo, con conseguente perdita del raccolto o della resa. |
| Strategia australiana contro le infestanti (AWS). | La Australian Weeds Strategy, di proprietà dell’Environment and Invasives Committee, fornisce una guida nazionale sulla gestione delle infestanti |
| Società giapponese per la scienza delle infestanti (WSSJ). | Il WSSJ mira a contribuire alla prevenzione dei danni delle erbe infestanti e all'utilizzo del valore delle erbe infestanti fornendo la possibilità di presentare ricerche e scambiare informazioni. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




