

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 60.98 miliardo di dollari |
| Dimensione del mercato (2031) | 75.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.30% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature HVAC negli Stati Uniti di Mordor Intelligence
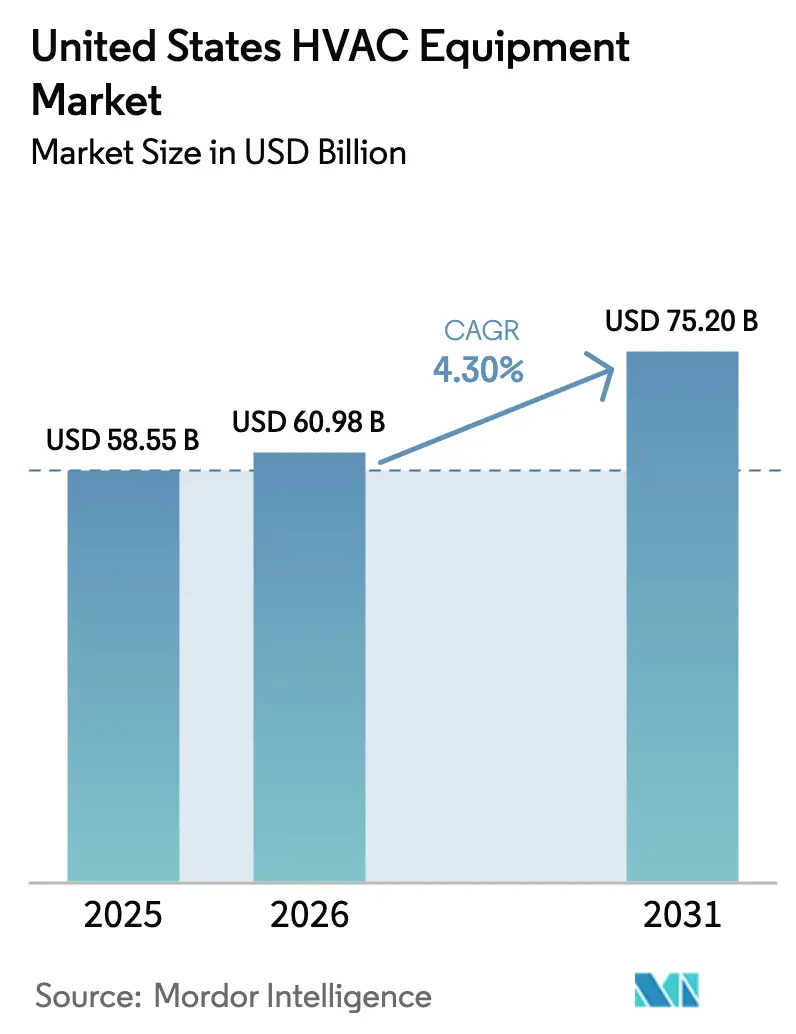
Il mercato statunitense delle apparecchiature HVAC è stato valutato a 58.55 miliardi di dollari nel 2025 e si stima che crescerà da 60.98 miliardi di dollari nel 2026 a 75.20 miliardi di dollari entro il 2031, con un CAGR del 4.30% durante il periodo di previsione (2026-2031).
Le forti politiche federali di elettrificazione, il rapido invecchiamento dei sistemi installati e la diffusione dell'automazione degli edifici stanno convergendo per aumentare la domanda sia in ambito residenziale che commerciale. Gli incentivi per le pompe di calore creati dall'Inflation Reduction Act (IRA) hanno iniziato a reindirizzare le vendite dalle caldaie a gas nelle regioni un tempo dominate dal riscaldamento a combustibili fossili. [1] Dipartimento dell'Energia degli Stati Uniti, "Tecnologie delle pompe di calore", energy.gov Allo stesso tempo, la graduale eliminazione dei refrigeranti a livello nazionale sta accelerando l'obsolescenza delle apparecchiature e portando le piattaforme ad alta efficienza e a basso GWP in primo piano nelle roadmap dei produttori. I controlli interattivi con la rete, i software di manutenzione predittiva e gli sconti delle utility continuano a rafforzare le tendenze di premiumizzazione, mentre la carenza di manodopera qualificata impone un limite naturale al tasso di conversione annuale della base installata.
Punti chiave del rapporto
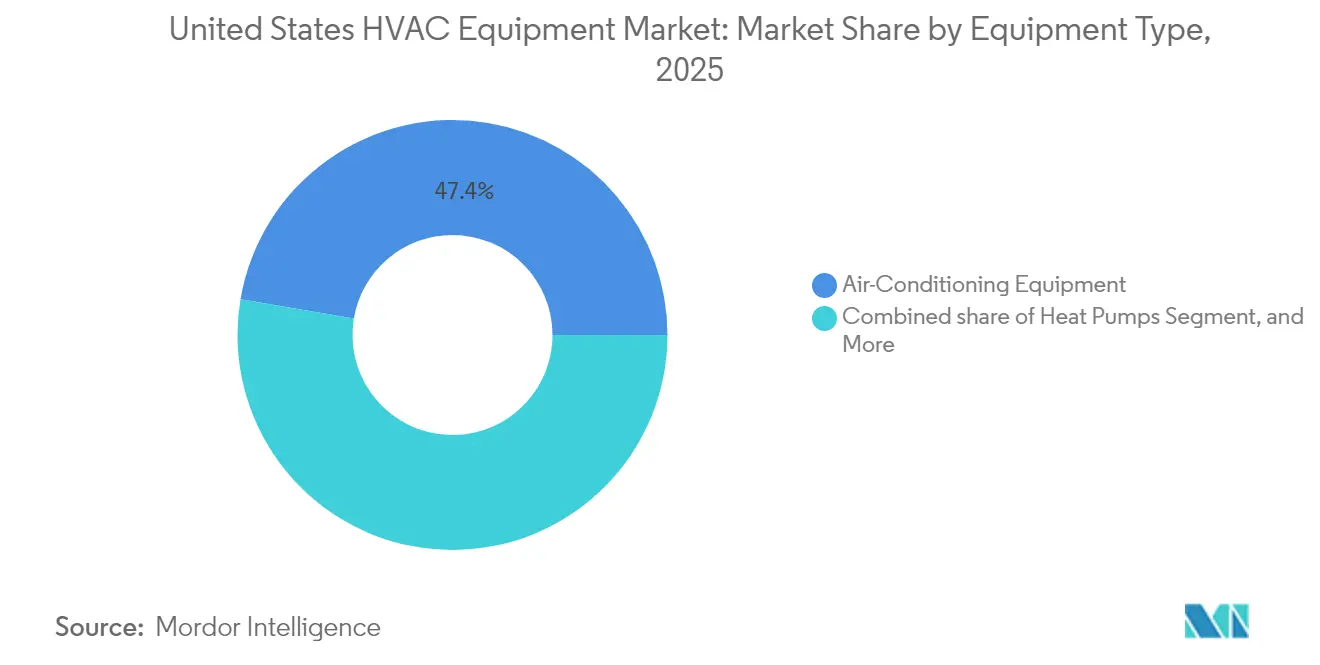
- Per tipologia di apparecchiatura, nel 2025 i dispositivi di condizionamento dell'aria hanno conquistato il 47.35% della quota di mercato delle apparecchiature HVAC negli Stati Uniti; si prevede che le pompe di calore cresceranno a un CAGR del 6.21% fino al 2031.
- Per utente finale, nel 2025 il segmento residenziale deteneva il 45.68% delle dimensioni del mercato delle apparecchiature HVAC degli Stati Uniti, mentre le applicazioni commerciali stanno avanzando a un CAGR del 5.84% fino al 2031.
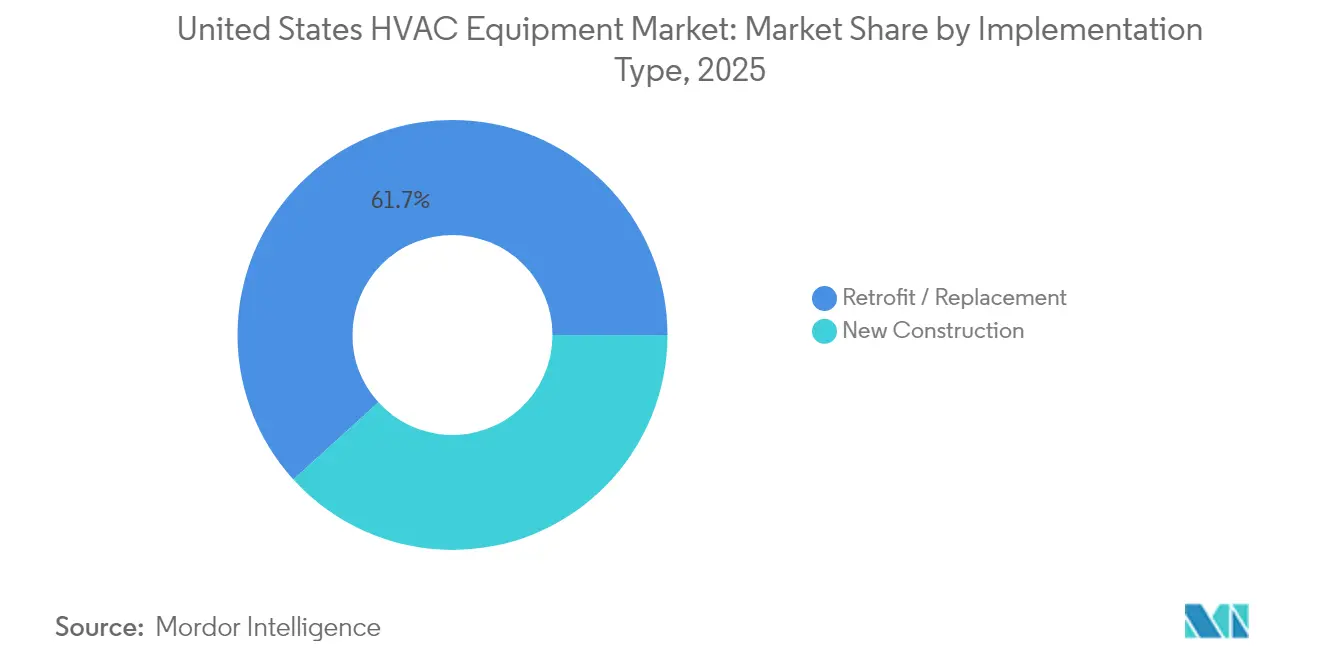
- In base al tipo di implementazione, nel 2025 i progetti di ammodernamento e sostituzione hanno rappresentato il 61.74% delle dimensioni del mercato delle apparecchiature HVAC negli Stati Uniti e stanno crescendo a un CAGR del 6.78% fino al 2031.
- In base alla valutazione dell'efficienza, i prodotti a bassa efficienza hanno mantenuto una quota del 66.12% del mercato delle apparecchiature HVAC degli Stati Uniti nel 2025; il livello ad alta efficienza sta accelerando a un CAGR del 7.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature HVAC negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di sistemi di automazione domestica ed edilizia | + 0.80% | Nazionale, con i primi guadagni in California, New York, Texas | Medio termine (2-4 anni) |
| Crescente domanda di apparecchiature HVAC a basso consumo energetico | + 1.20% | Nazionale, più forte nel Nord-Est e sulla costa occidentale | A lungo termine (≥ 4 anni) |
| Rigorose normative federali e statali sull'efficienza energetica | + 0.90% | Nazionale, con variazioni statali in California, New York | A lungo termine (≥ 4 anni) |
| Cicli accelerati di sostituzione delle attrezzature nel patrimonio edilizio obsoleto | + 1.10% | Nazionale, concentrato nel Nord-Est e nel Midwest | A breve termine (≤ 2 anni) |
| Incentivi per l'elettrificazione delle pompe di calore basati sull'IRA | + 0.70% | Nazionale, l'impatto più elevato nelle zone a clima freddo | Medio termine (2-4 anni) |
| Il boom dei centri di micro-evasione degli ordini aumenta la domanda di sistemi HVAC compatti | + 0.30% | Centri urbani, hub di distribuzione dell'e-commerce | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di sistemi di automazione domestica ed edilizia
Gli sviluppatori commerciali e i grandi proprietari di case ora valutano le nuove unità in base alla loro connettività nativa tanto quanto in base all'efficienza. I sistemi con API aperte si integrano perfettamente con le piattaforme di gestione degli impianti, consentendo l'ottimizzazione della pianificazione e la manutenzione predittiva che riducono il consumo energetico del 15-20%. I termostati e i kit di zonizzazione compatibili con l'IoT stanno diventando articoli di base, accorciando i cicli di sostituzione perché le unità obsolete non possono comunicare con i software moderni. Le aziende che perseguono obiettivi ESG considerano l'HVAC connesso come un obiettivo a portata di mano per riduzioni di carbonio misurabili, incentivando gli acquisti in massa durante i cicli di pianificazione degli investimenti. Gli integratori traggono profitto dagli abbonamenti software a coda lunga, un modello che rimodella il modo in cui vengono generati i ricavi durante l'intero ciclo di vita delle apparecchiature.
Crescente domanda di apparecchiature HVAC a basso consumo energetico
Gli aggiornamenti del Titolo 24, gli aumenti minimi del SEER e le regole di interoperabilità delle smart grid hanno innescato cambiamenti nelle specifiche a livello di campo, orientati verso apparecchiature di fascia alta. Mentre le unità ad alta efficienza comportano un sovrapprezzo del 15-25%, l'aumento delle tariffe elettriche e la fatturazione in base all'orario di utilizzo sbilanciano l'economia del ciclo di vita a loro favore. Le aziende di servizi pubblici ora abbinano i pagamenti in risposta alla domanda a sconti sulle apparecchiature, spingendo i proprietari verso compressori a velocità variabile e pompe di calore per climi freddi. Con l'avanzare dell'elettrificazione, le tariffe per i picchi di domanda diventano più elevate, concentrando l'attenzione sulle prestazioni a livello di kilowatt in fase di progettazione. I produttori, in risposta a ciò, introducono sistemi a flusso di refrigerante a fase variabile (VRF) nelle linee di prodotti tradizionali per soddisfare contemporaneamente i requisiti normativi e i parametri finanziari.
Rigorose normative federali e statali sull'efficienza energetica
La graduale eliminazione degli HFC richiede un taglio della produzione dell'85% di R-410A entro il 2036, obbligando gli OEM a riprogettare ogni refrigeratore ad alto volume, sistema a tetto e split system attorno a R-32, R-454B o miscele equivalenti. [2] Environmental Protection Agency, “Phasing Down Hydrofluorocarbons,” epa.gov Gli Stati sovrappongono a queste norme federali tempistiche indipendenti Il Climate Leadership and Community Protection Act di New York impone l'elettrificazione per gli edifici superiori a 25,000 piedi quadrati, anticipando la spesa in conto capitale. [3] Climate Leadership and Community Protection Act, climate.ny.gov La conformità aggiunge il 10-15% al costo delle apparecchiature, incentivando le economie di scala e potenzialmente soffocando i marchi più piccoli incapaci di finanziare portafogli a doppio refrigerante. Per i proprietari, la certezza normativa chiarisce il costo della procrastinazione, rafforzando le decisioni di sostituzione a breve termine.
Cicli accelerati di sostituzione delle attrezzature nel patrimonio edilizio obsoleto
Circa il 40% della superficie commerciale risale a più di quattro decenni fa, il che significa che i refrigeratori, le caldaie e le unità di trattamento aria originali stanno raggiungendo contemporaneamente la fine del loro ciclo di vita. I guasti di massa hanno allungato i tempi di consegna delle unità di grandi dimensioni a 16-24 settimane, ben al di sopra degli standard storici. Poiché i proprietari desiderano connettività ed elevata efficienza nei loro nuovi sistemi, la semplice sostituzione dei componenti non è più sufficiente. Vengono invece richieste revisioni complete dell'impianto, creando un cambiamento radicale sia in termini di dimensioni delle richieste che di complessità tecnologica. Gli appaltatori si trovano ad affrontare code di progetto che si estendono trimestralmente, allungando il riconoscimento dei ricavi ma comprimendo i tempi di consegna una volta che i prodotti arrivano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali dei sistemi HVAC avanzati | -0.90% | Nazionale, impatto più forte nel segmento residenziale sensibile ai prezzi | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata per l'installazione e l'assistenza | -1.10% | Nazionale, acuto nei mercati rurali e secondari | A lungo termine (≥ 4 anni) |
| Limiti di capacità della rete elettrica per i retrofit completamente elettrici | -0.60% | Centri urbani, regioni con infrastrutture di rete invecchiate | Medio termine (2-4 anni) |
| Costi di conformità incerti derivanti dalla riduzione graduale dei refrigeranti | -0.40% | Nazionale, il più alto impatto sul segmento commerciale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali dei sistemi HVAC avanzati
Le pompe di calore connesse ad alto SEER costano dal 30 al 50% in più rispetto alle caldaie tradizionali, e l'aggiunta di controlli in rete aumenta i budget di progetto di un ulteriore 15-20%. Per i proprietari di case unifamiliari, l'assenza di finanziamenti agevolati mantiene i periodi di ammortamento al di fuori della soglia psicologica di tre anni. Gli operatori immobiliari commerciali hanno ridotto i requisiti di ROI a cinque anni o meno, escludendo molte offerte all'avanguardia. Mentre gli sconti alleviano in parte le difficoltà, i limiti di finanziamento iniettano incertezza nella pianificazione a lungo termine. Di conseguenza, molti acquirenti pianificano gli ammodernamenti, aggrappandosi a soluzioni non ottimali per un'altra stagione.
Carenza di manodopera qualificata per l'installazione e l'assistenza
Un deficit previsto di 115,000 tecnici HVAC entro il 2030 minaccia di limitare il tasso di conversione annuale che il mercato statunitense delle apparecchiature HVAC può sostenere. La messa in servizio di sistemi intelligenti richiede ora competenze in materia di sicurezza informatica insieme alla certificazione per la gestione dei refrigeranti, ampliando il divario di competenze. Gli arretrati di installazione aggiungono 4-6 settimane ai cicli residenziali e raddoppiano per i lavori commerciali complessi, costringendo i proprietari di immobili a gestire unità inefficienti durante un'altra stagione di punta. I programmi di formazione della forza lavoro sono in ritardo rispetto all'evoluzione tecnologica, mantenendo la capacità di manodopera strutturalmente limitata nonostante la crescita della domanda.
Analisi del segmento
Per tipo di apparecchiatura: le pompe di calore guidano il passaggio all'elettrificazione
Il mercato statunitense delle apparecchiature HVAC per la climatizzazione ha raggiunto il suo massimo nel 2025, quando ha rappresentato il 47.35% del valore totale. Il raffreddamento rimane la necessità fondamentale in tutti i climi degli Stati Uniti, soprattutto negli stati in rapida crescita della Sun Belt. Tuttavia, si prevede che le pompe di calore, supportate dai crediti federali, registreranno un CAGR del 6.21% fino al 2031, il più rapido tra tutte le categorie. Con il miglioramento delle prestazioni nei climi freddi, queste unità sottrarranno quote di mercato sia alle caldaie a gas che agli split a raffreddamento diretto.
I divieti normativi sui refrigeranti accelereranno la sostituzione dei refrigeratori e i fornitori che offrono compatibilità con R-32 o R-454B sono destinati ad aumentare i volumi all'inizio del ciclo. Nel frattempo, le apparecchiature di ventilazione diventano sempre più prioritarie con l'evoluzione delle norme sulla qualità dell'aria e la filtrazione UV-C o MERV-13 è sempre più integrata nelle unità monoblocco per progetti nel settore alberghiero e sanitario. La svolta olistica verso la qualità ambientale interna mantiene la domanda resiliente anche quando le nuove costruzioni rallentano, supportando la traiettoria a lungo termine del mercato delle apparecchiature HVAC negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento residenziale guida l'adozione della tecnologia intelligente
Nel 2025, gli acquirenti residenziali hanno mantenuto una quota del 45.68% del mercato statunitense delle apparecchiature HVAC e stanno adottando i controlli intelligenti a un ritmo eccezionale. Oltre un terzo delle nuove case unifamiliari è stato consegnato con termostati connessi che si collegano perfettamente alle pompe di calore, consentendo di ottenere crediti IRA fino a 8,000 dollari. Sebbene la sensibilità ai costi iniziali permanga, i prestiti a basso tasso di interesse migliorano l'accessibilità economica delle apparecchiature di alta qualità.
La domanda commerciale si concentra sull'automazione degli edifici, sulla ventilazione basata sull'occupazione e sulla rendicontazione energetica in linea con gli standard ESG. Uffici e negozi al dettaglio si orientano verso strategie operative adattive che riducono il consumo energetico inutilizzato. Gli utenti industriali richiedono intervalli di temperatura e umidità più ristretti per garantire la coerenza della produzione, rafforzando la domanda di progetti specializzati ad alta capacità. Sebbene i cicli decisionali si allunghino, ogni transazione è di dimensioni maggiori, iniettando stabilità nel profilo di fatturato complessivo del mercato statunitense delle apparecchiature HVAC.
Per tipo di implementazione: il mercato del retrofit domina la domanda di apparecchiature
Gli investimenti di retrofit e sostituzione hanno generato il 61.74% del valore di mercato nel 2025, superando di gran lunga gli investimenti in conto capitale legati alle nuove costruzioni. Con le apparecchiature degli anni '1990 che si guastano in massa, i proprietari preferiscono sostituire l'intero sistema per garantire una connettività a prova di futuro e la conformità alle normative sul basso GWP. L'IRA migliora l'economia, spingendo il segmento a un CAGR del 6.78% entro il 2031.
Le nuove costruzioni, che rappresentano il restante 38.26%, devono fare i conti con elevati tassi di interesse e carenza di manodopera qualificata. Eppure, ogni progetto innovativo oggi richiede controlli avanzati e valori di riferimento SEER più elevati, garantendo una distinta base per metro quadro più ricca. I sistemi modulari guadagnano terreno laddove i tempi di progetto sono ridotti, riducendo il lavoro in loco e i rischi di installazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla valutazione dell'efficienza: il livello di alta efficienza accelera la premiumizzazione del mercato
Nel 2025, le unità a efficienza standard rappresentavano ancora il 66.12% del mercato statunitense delle apparecchiature HVAC, un riflesso delle abitudini degli installatori e delle considerazioni di prezzo. Tuttavia, la fascia ad alta efficienza, con un CAGR del 7.02%, sta costantemente erodendo tale base. L'etichettatura ENERGY STAR e la tecnologia a velocità variabile stanno migrando lungo la curva dei prezzi, supportate dalle soglie SEER-2 obbligatorie che eliminano dal catalogo i prodotti di fascia più bassa.
Le innovazioni nelle pompe di calore per climi freddi spostano ulteriormente l'attenzione verso un'elettrificazione efficiente negli stati settentrionali. I progettisti commerciali, sotto pressione per pubblicare i dati sul carbonio Scope-2, scelgono sempre più spesso sistemi VRF ad alta efficienza o sistemi dedicati all'aria esterna con moduli di recupero energetico che soddisfano contemporaneamente sia i requisiti di ventilazione che quelli energetici.
Analisi geografica
La diversità climatica e l'eterogeneità normativa modellano i profili della domanda locale nel mercato statunitense delle apparecchiature HVAC. Il Nord-Est è in testa all'adozione di soluzioni ad alta efficienza, poiché le tariffe elettriche elevate e le severe leggi statali rendono le apparecchiature di alta qualità economicamente convenienti. Massachusetts e New York impongono standard prestazionali per gli edifici che implicitamente favoriscono pompe di calore a inverter e controlli avanzati. Le innovazioni nei climi freddi consentono ora al riscaldamento elettrificato di sostituire i sistemi a combustibile fossile senza compromettere il comfort, innescando un'ondata di conversioni da olio combustibile a pompe di calore.
Il Sud-Est registra una crescita significativa incentrata sul raffreddamento. Florida e Texas assorbono flussi migratori e espansioni commerciali, ponendo le apparecchiature di condizionamento dell'aria al centro dei piani di sviluppo. Le sfide legate all'umidità stimolano la domanda di unità in grado di controllare il carico latente e le funzionalità antimuffa sono di routine negli edifici del settore alberghiero e multifamiliare. Le tariffe orarie in tutti i servizi pubblici del Sud incoraggiano l'adozione di termostati predisposti per la risposta alla domanda sia nei mercati residenziali che in quelli commerciali leggeri, consolidando la trazione delle reti intelligenti nella regione.
Sulla costa occidentale, la California detta il ritmo normativo con il suo codice Title 24, un modello che altri stati spesso copiano. Gli elevati livelli di rimborso, che coprono fino al 60% delle installazioni di pompe di calore, rendono l'elettrificazione competitiva in termini di costi rispetto al gas, anche prima di considerare i risparmi nel ciclo di vita. La forte presenza del settore tecnologico alimenta una domanda di raffreddamento specializzato per i data center, stimolando le vendite di sistemi di controllo ambientale di precisione. Le preoccupazioni relative alla scarsità d'acqua spostano la preferenza verso i refrigeratori raffreddati ad aria, consolidando un mix di apparecchiature a lungo termine diverso da quello di altre zone climatiche.
Panorama normativo
La domanda di apparecchiature HVAC e le roadmap di prodotto negli Stati Uniti sono influenzate da normative federali sovrapposte sui refrigeranti e sulle prestazioni energetiche, guidate dall'Agenzia per la Protezione Ambientale (EPA) e dal Dipartimento dell'Energia (DOE) degli Stati Uniti. Per quanto riguarda i refrigeranti, la graduale eliminazione degli HFC a livello nazionale sta spingendo i produttori a riprogettare le piattaforme ad alto volume, abbandonando le miscele tradizionali. Le disposizioni di conformità dell'EPA includono anche proroghe limitate per l'installazione fino al 1° gennaio 2027 per alcuni sistemi VRF che utilizzano componenti fabbricati o importati prima del 1° gennaio 2026, creando così una finestra di transizione definita per la pianificazione dei progetti commerciali e la riduzione delle scorte.
Per quanto riguarda l'efficienza e le infrastrutture di conformità, gli standard di efficienza minima del Dipartimento dell'Energia (DOE) e le relative procedure di prova continuano a disciplinare i condizionatori d'aria centralizzati e le pompe di calore, mentre anche i meccanismi di conformità sono in evoluzione. Il DOE ha posticipato l'attuazione delle disposizioni relative alla procedura di verifica dei controlli (CVP) di cui al 10 CFR 429.134 al 7 luglio 2026, agevolando così i tempi di conformità a breve termine per i requisiti relativi ai controlli. Gli obblighi di certificazione e rendicontazione continuano a influenzare la velocità con cui i produttori possono lanciare sul mercato famiglie di prodotti aggiornate e conformi alle normative.
Panorama competitivo
Il mercato statunitense delle apparecchiature HVAC presenta una moderata concentrazione. I marchi di primo livello Carrier Global Corporation, Trane Technologies e Daikin Industries sfruttano la scalabilità per distribuire le spese di R&D legate ai cambi di refrigerante e all'integrazione dell'IoT. Carrier da sola impegna circa 200 milioni di dollari all'anno in piattaforme future e ha stanziato ulteriori investimenti per aumentare la capacità delle pompe di calore nel suo stabilimento in Indiana. Il pieno consolidamento da parte di Trane della sua joint venture Mitsubishi Electric Trane HVAC US le conferisce il controllo diretto sulla tecnologia VRF, fondamentale per i programmi di elettrificazione commerciale.
Mentre gli operatori storici rafforzano i fossati con reti di concessionarie capillari e attività post-vendita a livello nazionale, le startup incentrate sul software interrompono la cattura del valore. Aziende come Nest Labs ed Ecobee monetizzano l'analisi e l'aggregazione della risposta alla domanda piuttosto che i margini hardware, costringendo gli OEM ad adottare filosofie basate su API aperte. Le richieste di brevetto sugli algoritmi di manutenzione predittiva segnalano una svolta verso modelli di ricavi ricorrenti basati sui servizi, un cambiamento notevole rispetto alla concorrenza storicamente incentrata sul prodotto.
Le opportunità di nicchia emergono laddove i progetti convenzionali risultano inadeguati: i centri di micro-evasione degli ordini richiedono unità compatte ad alto BTU per piede cubo, e gli operatori di data center periferici cercano ibridi di raffreddamento a liquido. I produttori di medie dimensioni impiegano team di ingegneri agili per personalizzare rapidamente le soluzioni, privilegiando la profondità all'ampiezza. Di conseguenza, il mercato statunitense delle apparecchiature HVAC mantiene una rivalità equilibrata: i vantaggi di scala permangono, ma le opportunità di innovazione restano aperte. [4] Carrier Global Corporation, “Corporate Responsibility and Innovation,” corporate.carrier.com
Leader del settore delle apparecchiature HVAC negli Stati Uniti
Daikin Industries Ltd
Lennox Internazionale Inc.
Azienda manifatturiera di Reem
Trane Inc. (Trane Technologies SpA)
Sistemi di raffreddamento IT e idronici Mitsubishi Electric (Mitsubishi Electric Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Daikin Comfort Technologies North America, Inc. ha lanciato NEXIO Max, la pompa di calore a tetto con tecnologia inverter per applicazioni commerciali leggere, che utilizza il refrigerante R-32. Il lancio amplia l'offerta di sistemi di climatizzazione a tetto ad alta efficienza nel mercato HVAC statunitense e rafforza il portafoglio di Daikin per le ristrutturazioni e le nuove costruzioni commerciali, supportando la premiumizzazione e l'allineamento normativo.
- Giugno 2026: Daikin Industries, Ltd. ha ampliato il proprio portafoglio di sistemi VRV per refrigerante R-32 con la soluzione di ventilazione con aria esterna VKM-JM per edifici commerciali. Ciò ha un impatto diretto sulla domanda statunitense di soluzioni VRV nel settore commerciale e potenzia le capacità di Daikin in materia di RSU/VRV decentralizzate, consentendo una maggiore efficienza energetica e una migliore integrazione della ventilazione con aria esterna nei progetti statunitensi.
- Maggio 2026: Daikin Comfort Technologies North America, Inc. ha introdotto i sistemi commerciali di pompe di calore e recupero di calore Daikin VRV EMERION che utilizzano il refrigerante R-32. Questo amplia l'offerta di pompe di calore VRV ad alta efficienza nel segmento commerciale statunitense e promuove la strategia di premiumizzazione e transizione verso i refrigeranti, in linea con gli obiettivi IRA e i mandati a basso GWP.
Ambito del rapporto sul mercato delle apparecchiature HVAC negli Stati Uniti
Le apparecchiature HVAC garantiscono il comfort termico e mantengono una qualità dell'aria interna accettabile in ambienti chiusi e veicolari. Questa tecnologia svolge un ruolo cruciale in vari contesti, tra cui strutture residenziali come case unifamiliari, complessi di appartamenti, hotel e residenze per anziani. Inoltre, è fondamentale per edifici industriali e per uffici di medie e grandi dimensioni, come gli ospedali, dove condizioni come temperatura e umidità sono meticolosamente regolate utilizzando aria esterna fresca per garantire sicurezza e salute.
Il mercato è definito dai ricavi maturati dalle vendite di apparecchiature HVAC di diversi tipi da parte dei principali operatori di mercato negli Stati Uniti. Lo studio traccia anche i parametri chiave del mercato, gli influencer di crescita sottostanti e i principali fornitori che operano nel settore, il che supporta le stime di mercato e i tassi di crescita nel periodo di previsione.
Il mercato statunitense delle apparecchiature HVAC è segmentato in base al tipo di apparecchiatura (apparecchiature di condizionamento dell'aria [condizionatori d'aria unitari, condizionatori d'aria per ambienti, condizionatori d'aria terminali confezionati e refrigeratori], apparecchiature di riscaldamento [caldaie ad aria calda [a gas e a gasolio], caldaie, apparecchiature di riscaldamento per ambienti e zone, pompe di calore [ad aria e geotermiche] e apparecchiature di ventilazione [unità di trattamento aria, unità fan coil, umidificatori per edifici e deumidificatori]), utente finale (residenziale, commerciale e industriale), regione (ovest, sud, Midwest e nord-est). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di apparecchiatura
| Apparecchiature per il condizionamento dell'aria | Condizionatori d'aria unitari |
| Condizionatori d'aria della stanza | |
| Condizionatori d'aria terminali confezionati | |
| Chiller | |
| Attrezzature di riscaldamento | Forni ad aria calda (a gas e a petrolio) |
| caldaie | |
| Apparecchiature per il riscaldamento di ambienti e zone | |
| Pompe di calore (ad aria e geotermiche) | |
| Attrezzature di ventilazione | Unità di trattamento aria |
| Unità fan coil | |
| Umidificatori e deumidificatori per edifici |
Per utente finale
| Residenziale |
| Commerciale |
| Industriale |
Per tipo di implementazione
| Nuove Costruzioni |
| Retrofit / Sostituzione |
Per valutazione dell'efficienza
| Livello di bassa efficienza |
| Livello ad alta efficienza |
| Per tipo di apparecchiatura | Apparecchiature per il condizionamento dell'aria | Condizionatori d'aria unitari |
| Condizionatori d'aria della stanza | ||
| Condizionatori d'aria terminali confezionati | ||
| Chiller | ||
| Attrezzature di riscaldamento | Forni ad aria calda (a gas e a petrolio) | |
| caldaie | ||
| Apparecchiature per il riscaldamento di ambienti e zone | ||
| Pompe di calore (ad aria e geotermiche) | ||
| Attrezzature di ventilazione | Unità di trattamento aria | |
| Unità fan coil | ||
| Umidificatori e deumidificatori per edifici | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Per tipo di implementazione | Nuove Costruzioni | |
| Retrofit / Sostituzione | ||
| Per valutazione dell'efficienza | Livello di bassa efficienza | |
| Livello ad alta efficienza | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature HVAC negli Stati Uniti nel 2026?
Il suo valore è di 60.98 miliardi di dollari nel 2026 e si prevede che raggiungerà i 75.20 miliardi di dollari entro il 2031.
Quale CAGR è previsto per le pompe di calore fino al 2031?
Si prevede che le pompe di calore registreranno un CAGR del 6.21%, il più rapido tra tutte le categorie di apparecchiature.
Quale segmento detiene la quota maggiore della domanda di sostituzione?
I progetti di ristrutturazione e sostituzione rappresentano il 61.74% del valore di mercato nel 2025 e mantengono una previsione di CAGR del 6.78%.
In che modo gli incentivi federali influenzano l'adozione residenziale?
I crediti d'imposta IRA fino a 8,000 USD rendono le pompe di calore competitive in termini di costi, accelerandone l'adozione nel settore residenziale.
Quali regioni stanno adottando più rapidamente sistemi ad alta efficienza?
Il Nord-est è in testa, spinto da rigidi codici statali e da prezzi dell'elettricità più elevati che favoriscono le apparecchiature di alta qualità.
Perché la carenza di manodopera qualificata è un ostacolo critico?
Una carenza prevista di 115,000 tecnici entro il 2030 allunga i tempi di installazione e limita il tasso di sostituzione annuale.


