

Dimensioni e quota del mercato degli hedge fund negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.11 trilioni di dollari |
| Dimensione del mercato (2031) | 3.29 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 9.25% CAGR |
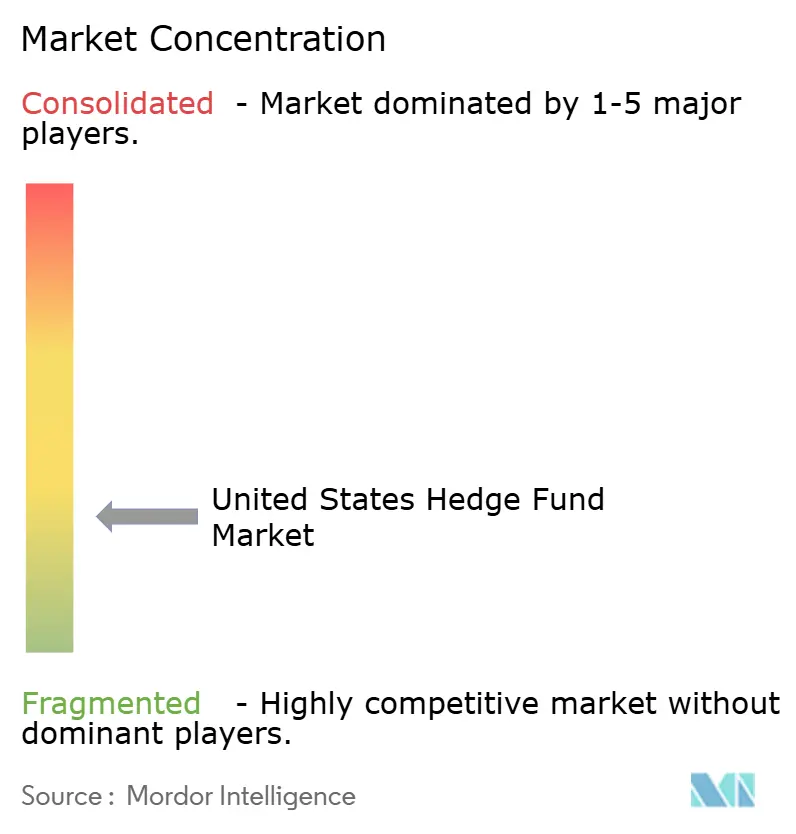
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli hedge fund negli Stati Uniti a cura di Mordor Intelligence
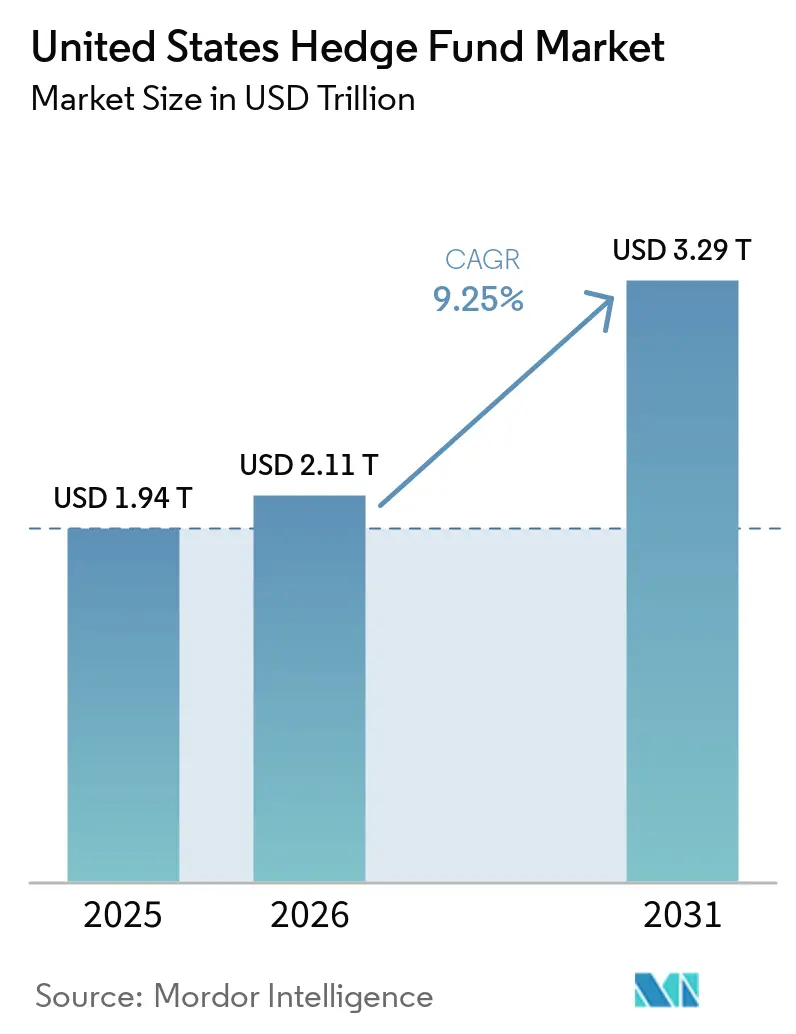
Si prevede che il mercato statunitense degli hedge fund crescerà da 1.94 miliardi di dollari nel 2025 a 2.11 miliardi di dollari nel 2026, per poi raggiungere i 3.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.25% nel periodo 2026-2031.
Le allocazioni istituzionali stanno tornando a concentrarsi sugli hedge fund, poiché gli investitori cercano alfa non correlati in un regime definito da una maggiore dispersione, volatilità normalizzata e divergenza di politica tra le principali banche centrali. Gli asset del settore hanno superato i 5 trilioni di dollari nel 2025 e gli afflussi netti di 79 miliardi di dollari hanno segnato il maggiore impiego dal 2015, con rendimenti medi dell'11.8% che hanno superato i portafogli tradizionali 60/40 per il quarto anno consecutivo. Il mix di strategie si sta orientando verso piattaforme multi-strategia che hanno assorbito una quota consistente di nuovi capitali nel 2025, mentre i gestori macro e azionari long o short beneficiano della dispersione cross-asset e single-stock [1] US Securities and Exchange Commission, “Private Fund Advisers,” US Securities and Exchange Commission, sec.gov . Le dinamiche di scala rimangono al centro dell'attenzione, dato che i grandi fondi con un patrimonio superiore a 5 miliardi di dollari detengono il 30.7% degli asset, mentre i gestori più piccoli, con un patrimonio inferiore a 1 miliardo di dollari, si espandono più rapidamente, supportati da conti gestiti separatamente che riducono gli attriti operativi per le istituzioni e gli investitori con patrimoni elevati.
Punti chiave del rapporto
- In base alla strategia di investimento principale, il mercato statunitense degli hedge fund ha visto gli investimenti azionari dominare con una quota del 34.8% nel 2025, mentre si prevede che gli investimenti macro cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.8% fino al 2031.
- In termini di dimensione dei fondi, nel 2025 il mercato statunitense degli hedge fund era detenuto per il 30.7% da fondi di grandi dimensioni con una capitalizzazione superiore a 5 miliardi di dollari, mentre si prevede che i fondi di piccole dimensioni, con una capitalizzazione inferiore a 1 miliardo di dollari, cresceranno a un tasso annuo composto (CAGR) dell'11.8% fino al 2031.
- Per tipologia di investitore, nel 2025 il mercato statunitense degli hedge fund era detenuto per il 63.4% da investitori istituzionali, mentre si prevede che i family office cresceranno a un tasso annuo composto del 7.9% fino al 2031.
- Dal punto di vista geografico, nel mercato statunitense degli hedge fund il Nord-Est rappresentava il 49.4% della quota nel 2025, mentre si prevede che il Sud crescerà a un tasso annuo composto (CAGR) dell'8.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli hedge fund negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | hujn |
|---|---|---|---|
| Appetito istituzionale per alfa non correlato | + 1.8% | Presente a livello globale, con una forte presenza negli Stati Uniti nel settore delle pensioni pubbliche e dei fondi di dotazione. | Medio termine (2-4 anni) |
| L'ampio spread dei tassi di interesse statunitensi amplia le negoziazioni RV | + 1.2% | Mercati obbligazionari statunitensi, mercato secondario in Europa e Asia | A breve termine (≤ 2 anni) |
| La rotazione del microsettore azionario aumenta la dispersione | + 1.5% | Nord America con ripercussioni sui mercati azionari europei e dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Norme della SEC sulla trasparenza delle commissioni dei fondi privati | + 0.9% | Quadri normativi statunitensi in materia di conformità | A lungo termine (≥ 4 anni) |
| Affollamento e capacità negli spazi multi-PM | + 1.1% | Piattaforme multi-manager statunitensi con impatto secondario sugli hub europei | Medio termine (2-4 anni) |
| Migrazione dei talenti verso piattaforme di credito private | + 0.7% | Centri di investimento alternativi negli Stati Uniti e nel Regno Unito con ricadute in Asia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Appetito istituzionale per alfa non correlato
Nel 2025, gli investitori istituzionali hanno investito 79 miliardi di dollari in hedge fund, in quanto i fondi pensione e di dotazione pubblici si sono riequilibrati verso fonti di alfa liquide in grado di diversificare il rischio azionario e di duration. I piani pensionistici statunitensi, compresi i grandi sistemi statali, hanno mostrato un rinnovato interesse per i mandati che privilegiano la mitigazione del rischio e le alternative liquide, in linea con i più ampi cambiamenti nell'allocazione degli attivi evidenziati da recenti sondaggi istituzionali.[2]State Street, "Guidare il successo in ambienti instabili", State Street, statestreet.comNel 2025, il 63% degli investitori istituzionali statunitensi si aspettava che le strategie attive avrebbero guidato i risultati nel 2026 e ha citato un miglioramento nella generazione di alfa da parte degli hedge fund dal 2020 rispetto al decennio precedente. La rottura della correlazione tra azioni e obbligazioni su un lungo periodo nel 2025 ha indebolito la struttura 60 o 40 e ha aumentato il ruolo delle esposizioni coperte e market-neutral nel mercato degli hedge fund statunitensi. Allo stesso tempo, il 71% delle istituzioni ha segnalato uno spostamento verso un'allocazione 60 o 20 o 20 che incorpora un ruolo maggiore per gli investimenti alternativi, con gli hedge fund che si sono accaparrati una parte significativa della quota incrementale.
L'elevato spread sui tassi di interesse degli Stati Uniti sta ampliando le negoziazioni sui titoli di Stato
Nel 2025, il premio sui tassi di interesse statunitensi rispetto ai paesi concorrenti ha sostenuto le opportunità di valore relativo nel reddito fisso, dove i gestori negoziano le discrepanze di prezzo tra i future sui titoli del Tesoro e i mercati a pronti, nonché gli spread di base tra valute. La Securities and Exchange Commission ha adottato un mandato di compensazione centrale per il mercato dei titoli del Tesoro che fissa la compensazione a pronti entro il 31 dicembre 2026 e la compensazione repo entro il 30 giugno 2027, il che aumenterà significativamente i requisiti di margine iniziale aggregato per le operazioni di basis a leva. L'analisi del Treasury Borrowing Advisory Committee indica un aumento di 58.4 miliardi di dollari del margine aggregato con l'espansione della compensazione centrale sui flussi a pronti e repo. Il cross-margining tra FICC e CME potrebbe ridurre il margine iniziale per la compensazione delle posizioni future sui titoli del Tesoro e repo fino al 75%, preservando l'efficienza del capitale per i partecipanti al valore relativo, a condizione che le autorità di regolamentazione approvino e le clearinghouse implementino la misura entro la scadenza. In assenza di compensazioni pratiche, i gestori del mercato degli hedge fund statunitensi potrebbero ridurre l'esposizione al basis trade, il che comprimerebbe gli spread e diminuirebbe la capacità anche se la domanda istituzionale di rendimenti a reddito fisso non correlati aumenta [3] Wellington Management, “2026 Hedge Fund Outlook: 3 Reasons Hedge Funds Fit Today's Market,” Wellington Management, wellington.com.
Rotazione micro-settoriale azionaria favorevole alla dispersione
Nel 2025, la dispersione azionaria ha raggiunto i massimi pluriennali, poiché le rotazioni di fattori e settori hanno creato un terreno fertile per i selezionatori di titoli e gli approcci market-neutral che isolano l'alpha idiosincratico. La concentrazione degli indici è rimasta elevata, con i primi 10 componenti dell'S&P 500 che rappresentavano un peso sproporzionato, il che ha accentuato la necessità di gestire l'esposizione ai fattori sfruttando al contempo la dispersione sottostante. I fondi azionari long o short discrezionali hanno registrato risultati solidi nel 2025 e le strategie market-neutral hanno generato un alpha positivo, poiché i gestori hanno sfruttato la rotazione micro-settoriale e i gap di valutazione. I titoli biotech e alcuni titoli del settore sanitario hanno subito cali prolungati rispetto ai picchi precedenti, tuttavia il rinnovato interesse per fusioni e acquisizioni e i nuovi progetti in fase di sviluppo hanno creato un potenziale di rialzo legato a eventi specifici, meno dipendente dall'andamento generale degli indici. Oltreoceano, le riforme di governance in Giappone hanno sostenuto una ripresa delle operazioni societarie nel corso del 2025, diversificando ulteriormente le opportunità di investimento long o short su azioni globali per i gestori con sede negli Stati Uniti.
Regole sulla trasparenza delle commissioni sui fondi privati della SEC
Sebbene alcune parti delle norme del 2023 relative ai consulenti di fondi privati siano state oggetto di contestazioni legali, la SEC ha mantenuto l'intento politico nelle ispezioni e nelle attività di controllo, ponendo l'accento sulla trasparenza delle commissioni e delle spese per i consulenti di fondi privati. Nell'agosto 2025, la SEC ha sanzionato un consulente di fondi privati per allocazioni improprie delle commissioni, ordinando la restituzione dei profitti illeciti e l'applicazione di sanzioni, sottolineando come le pratiche di gestione delle commissioni negligenti comportino responsabilità anche in assenza di intento fraudolento. Le priorità di ispezione per il 2026 mantengono l'attenzione sul calcolo delle commissioni, l'allocazione delle spese, le metodologie di valutazione e il trattamento preferenziale, comprese le lettere di accompagnamento, che aumentano le esigenze operative per i programmi di conformità degli hedge fund . Le piattaforme multi-manager si trovano inoltre ad affrontare interrogativi sui meccanismi delle commissioni di performance quando i guadagni e le perdite a livello di gruppo vengono compensati a livello di società, il che aumenta il rischio di commissioni calcolate sull'esposizione lorda anziché netta. I responsabili della conformità nel mercato statunitense degli hedge fund stanno rafforzando i test indipendenti, la qualità delle informazioni fornite dagli investitori (LP) e la documentazione LPAC, poiché i risultati delle ispezioni si traducono sempre più spesso in deferimenti per attività di controllo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di licenza per la tecnologia e i dati | -0.6% | Globale, specializzata in strategie quantitative e sistematiche. | A lungo termine (≥ 4 anni) |
| Maggiori requisiti di margine di compensazione del Tesoro | -0.9% | Mercati del Tesoro e dei pronti contro termine degli Stati Uniti, con ripercussioni sui partecipanti al basis trade | A breve termine (≤ 2 anni) |
| I rimborsi al dettaglio aumentano negli shock di avversione al rischio | -0.4% | Stati Uniti ed Europa, in particolare strutture alternative liquide | A breve termine (≤ 2 anni) |
| Budget di commissioni azionarie compressi a lungo o breve termine | -0.5% | Presente a livello globale, con una presenza più forte negli Stati Uniti e nei mandati istituzionali europei. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi delle licenze tecnologiche e dei dati
L'aumento dei costi dei dati alternativi e delle commissioni dei fornitori è cresciuto rapidamente tra il 2023 e il 2025, a seguito dell'espansione dell'utilizzo da parte dei gestori sistematici di feed di transazioni, dati web e input geospaziali, intensificando le pressioni di bilancio nel mercato statunitense degli hedge fund. La maggiore adozione dell'IA per la ricerca, l'analisi e l'automazione dei flussi di lavoro ha aumentato la domanda di calcolo e archiviazione ad alte prestazioni, il che può spingere la spesa tecnologica annuale a cifre elevate per le piattaforme ad alta intensità di dati. I principali gestori quantitativi hanno reso nota l'ampiezza dei loro archivi di dati e dei cicli di sviluppo dei modelli, illustrando l'onere infrastrutturale che i gestori più piccoli faticano a replicare senza economie di scala. Le piattaforme multi-strategia che centralizzano l'acquisizione dei dati e condividono i costi tra i gruppi di utenti offrono un vantaggio in termini di efficienza, il che crea ostacoli competitivi per i gestori quantitativi emergenti. Separatamente, la SEC ha messo in guardia contro la falsa rappresentazione delle capacità dell'IA e continua a sottolineare l'importanza di una divulgazione equa e accurata, il che aggiunge compiti di conformità per i gestori che integrano l'IA nei processi di investimento [4].
Maggiori requisiti di margine di compensazione del Tesoro
Il mandato di compensazione del Tesoro porterà una parte consistente delle attività di cash e repo nella compensazione centrale, il che, secondo le stime del Treasury Borrowing Advisory Committee, aumenterà il margine iniziale aggregato di 58.4 miliardi di dollari con l'aumento dei volumi giornalieri compensati. Un'operazione di basis trade con leva finanziaria, che abbina una posizione short sui future del Tesoro a una posizione long finanziata tramite repo sul mercato cash, si trova ad affrontare un aumento delle esigenze di garanzia, poiché la componente cash deve disporre di un margine iniziale una volta che è richiesta la compensazione. I programmi di cross-margining tra FICC e CME potrebbero ridurre significativamente i margini combinati per le posizioni di compensazione, ripristinando l'efficienza del capitale se la SEC e la CFTC concederanno le approvazioni e le clearinghouse implementeranno i collegamenti operativi entro la fine del 2026. Se il cross-margining dovesse essere ritardato o limitato, molti operatori di relative value nel mercato degli hedge fund statunitensi ridurranno le esposizioni, il che comprimerebbe gli spread, ridurrebbe la capacità strategica e peserebbe sulla liquidità del mercato del Tesoro. Le scadenze e le scelte di progettazione influenzeranno la quantità di capacità di valore relativo che persisterà, un fattore determinante per i flussi di alpha a reddito fisso nel 2026.
Analisi del segmento
Per strategia di investimento principale: i fondi multi-strategia colgono il cambiamento di mandato istituzionale
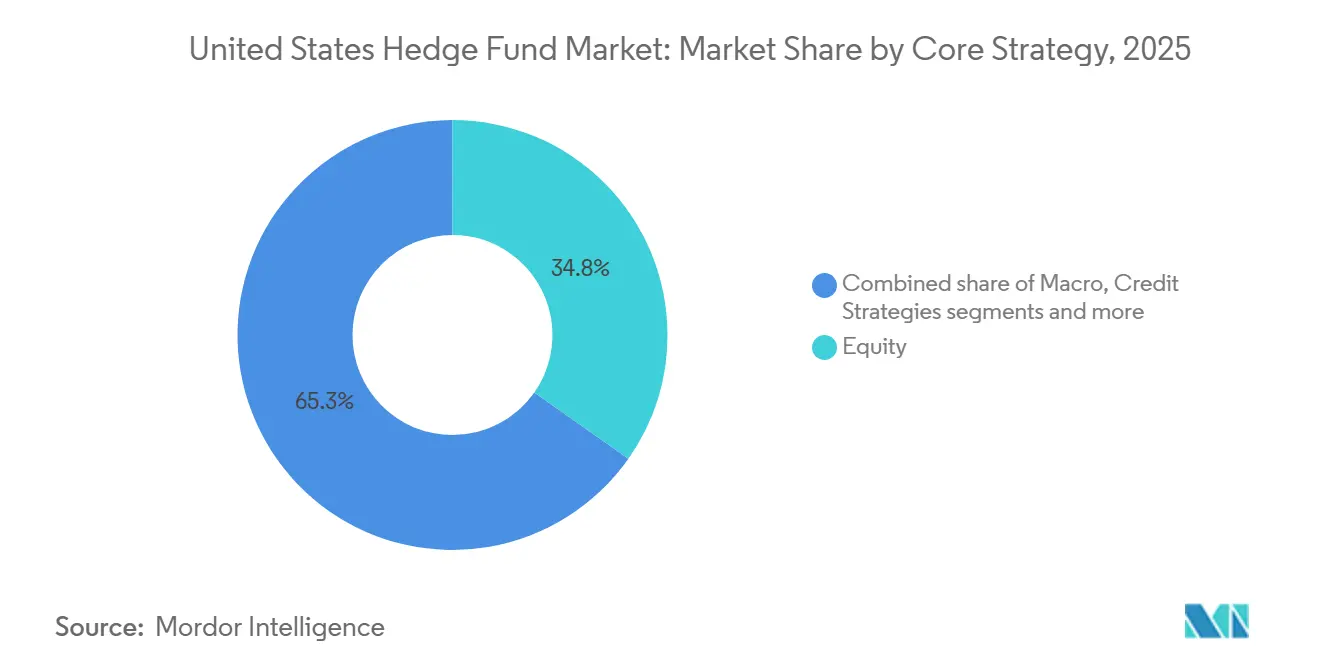
Nel 2025, le strategie azionarie detenevano il 34.8% della quota di mercato degli hedge fund statunitensi, e le strategie macro sono destinate a crescere a un tasso annuo composto (CAGR) dell'8.8% fino al 2031, poiché gli investitori privilegiano flussi di rendimento non correlati in presenza di divergenze nelle politiche economiche. Le piattaforme multi-strategia, che combinano comparti azionari, creditizi e macroeconomici all'interno di framework centralizzati di gestione del rischio, hanno attratto una quota significativa degli afflussi netti del 2025, confermando l'attrattiva di liquidità, capacità e rendimenti costanti corretti per il rischio in un contesto di maggiore dispersione. Queste piattaforme beneficiano di infrastrutture condivise, acquisizione centralizzata dei dati e allocazione flessibile del capitale, che consente ai gestori di indirizzare il rischio verso le opportunità più interessanti tra stili e classi di attivi. I team event-driven hanno continuato a beneficiare di un calendario di fusioni e acquisizioni (M&A) attivo, in cui i segnali antitrust in continua evoluzione hanno ampliato gli spread delle fusioni per gli specialisti che gestiscono portafogli di rischio diversificati. Nel settore del credito, gli spread ristretti hanno mantenuto i gestori selettivi e spostato l'attenzione su segmenti strutturati e di nicchia, dove la dispersione rimane elevata e i catalizzatori idiosincratici generano rendimenti elevati.
I fondi macro hanno capitalizzato sul valore relativo dei tassi e delle valute, nonché sulla divergenza delle politiche tra Stati Uniti, Europa e Giappone, mentre i gestori long o short azionari si sono concentrati sulla dispersione dei singoli titoli e sulla rotazione dei fattori. Le strategie di arbitraggio convertibile e di volatilità hanno mantenuto una convessità positiva nel 2025, anche se alcuni portafogli di arbitraggio obbligazionario hanno dovuto affrontare rapidi riprezzamenti dei tassi e l'evoluzione delle norme sulle garanzie. Nel mercato statunitense degli hedge fund, le piattaforme multi-strategia continuano a riallocare dinamicamente il capitale verso portafogli con un indice di Sharpe più elevato, proteggendo al contempo i budget di drawdown attraverso limiti di rischio a livello di società. Le strategie di nicchia, tra cui le materie prime e i titoli legati alle assicurazioni, si sono rivelate utili strumenti di diversificazione nel 2025 e hanno fornito agli allocatori ulteriori leve per gestire la correlazione quando tassi o azioni hanno subito stress.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla dimensione del fondo: i fondi di piccole dimensioni sfruttano le strutture SMA per acquisire il premio riservato ai gestori emergenti.
Nel 2025, i grandi fondi con un patrimonio superiore a 5 miliardi di dollari controllavano il 30.7% degli asset, mentre i fondi di piccole dimensioni, inferiori a 1 miliardo di dollari, si stavano espandendo a un tasso di crescita annuo composto (CAGR) dell'11.8%, grazie all'ampliamento dei mandati da parte degli investitori istituzionali per cogliere l'alfa dinamico nel mercato statunitense degli hedge fund. La dimensione del mercato statunitense degli hedge fund per i fondi di piccole dimensioni è destinata a crescere più rapidamente, poiché i conti gestiti separatamente (SMA) stanno guadagnando terreno tra fondi pensione, fondazioni e family office che prediligono maggiore trasparenza, personalizzazione e controlli di governance. Le strutture SMA aiutano i nuovi gestori a scalare sfruttando l'infrastruttura operativa istituzionale senza i tempi e l'intensità di capitale dei tradizionali veicoli di gestione collettiva, accorciando così il percorso dall'incubazione alla piena operatività. I fondi di medie dimensioni, tra 1 e 5 miliardi di dollari, occupano una posizione strategica intermedia, con una solidità sufficiente per accedere ai grandi allocatori, ma anche con l'agilità necessaria per evitare i vincoli di capacità che possono gravare sulle piattaforme più grandi. Nel 2025, gli allocatori hanno mostrato una crescente disponibilità a bilanciare gli impegni tra le mega piattaforme e si sono concentrati sui gestori emergenti per diversificare il rischio di modello e ridurre l'esposizione a fattori di sovraffollamento.
La struttura dei costi e l'intensità dei dati favoriscono i gestori di grandi dimensioni, il che rende cruciali per le aziende più piccole i rapporti di distribuzione e di prime brokerage, in quanto consentono di compensare i costi fissi della tecnologia, che aumentano con flussi di lavoro alternativi basati su dati e intelligenza artificiale. Le SMA (Small Management Accounts) attenuano alcuni di questi ostacoli standardizzando la reportistica e l'analisi del rischio per gli investitori istituzionali, consentendo al contempo una maggiore liquidità e un allineamento delle commissioni più rigoroso rispetto ai fondi comuni tradizionali. Con l'evoluzione del mercato statunitense degli hedge fund, osserviamo che i gestori di piccole e medie dimensioni pongono l'accento su processi differenziati, capacità mirate e budget di rischio chiari per preservare il vantaggio competitivo, scalando al contempo in modo oculato. Queste scelte di posizionamento supportano un più ampio spostamento degli allocatori verso portafogli che combinano piattaforme multi-strategia resilienti con specialisti che sfruttano le inefficienze persistenti.
Per tipologia di investitore: i family office raddoppiano le allocazioni degli hedge fund a causa dei timori di inflazione.
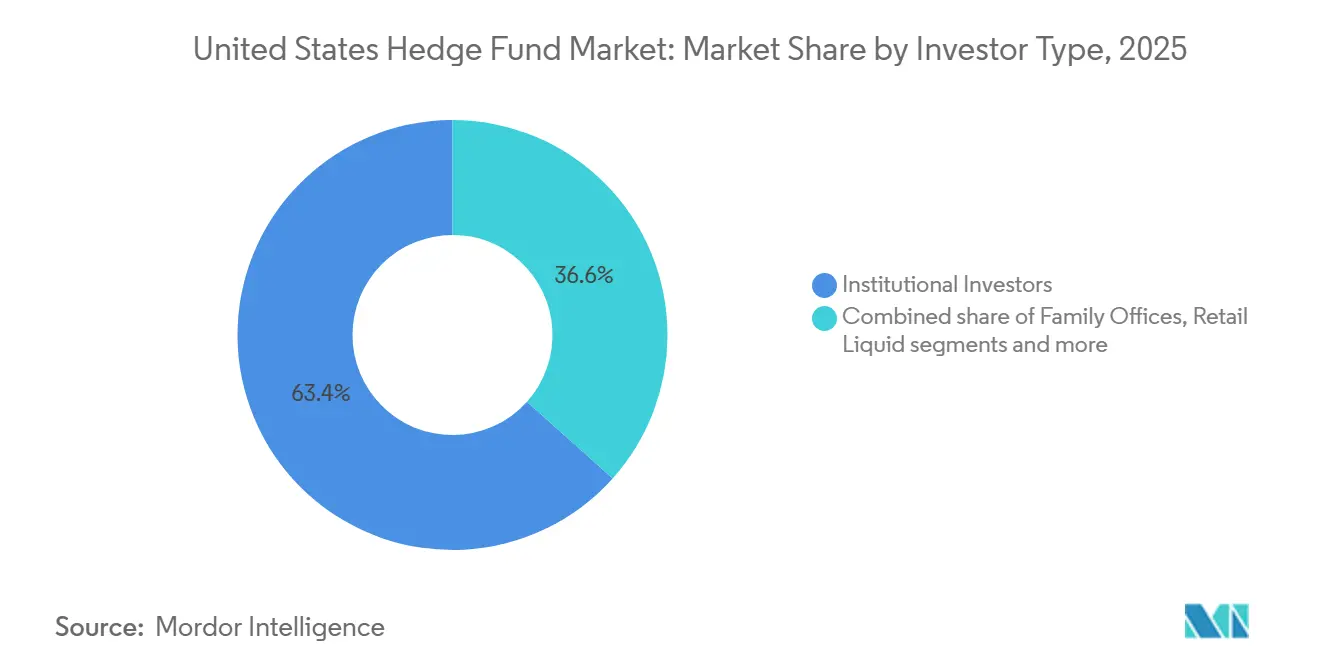
Nel 2025, gli investitori istituzionali detenevano il 63.4% del capitale degli hedge fund statunitensi, mentre i family office rappresentavano il gruppo di investitori in più rapida crescita, con un CAGR del 7.9%, alla ricerca di protezione dall'inflazione e di una gestione dinamica del rischio di ribasso nel mercato degli hedge fund statunitensi. I family office che privilegiano la copertura dall'inflazione hanno allocato il 9.4% agli hedge fund, all'interno di una più ampia ponderazione in investimenti alternativi vicina al 60%, secondo un'indagine del 2026 che ha coinvolto centinaia di family office a livello globale. La maggior parte delle istituzioni globali prevede turbolenze di mercato nel 2026 e predilige modelli che aggiungono una componente di investimenti alternativi al tradizionale modello 60 o 40, il che favorisce ulteriormente gli afflussi netti nel mercato degli hedge fund statunitensi. Le dimensioni del mercato degli hedge fund statunitensi sono inoltre destinate a beneficiare della graduale espansione dei fondi a intervalli, dei CIT (Commodity Investment Trust) e di altri strumenti che integrano garanzie istituzionali in prodotti progettati per canali di gestione patrimoniale qualificati. Gli investitori con patrimoni elevati, che nel 2025 rappresentavano una quota significativa di capitale, accedono sempre più spesso ai gestori tramite conti di gestione patrimoniale (SMA) e strutture di alimentazione che consentono di personalizzare la liquidità e le preferenze di reporting.
Tra i rischi citati dai family office figurano la geopolitica, il rischio di valutazione derivante dall'intelligenza artificiale e la possibilità di una nuova accelerazione dell'inflazione, fattori che, nel loro complesso, rafforzano l'opportunità di utilizzare portafogli con copertura valutaria e market-neutral, in grado di reagire più rapidamente ai cambiamenti macroeconomici o di regime. Molti family office mantengono un'esposizione limitata o nulla all'oro e alle criptovalute, il che accresce l'importanza di una gestione attiva del rischio per proteggere il patrimonio durante le fasi di ribasso. In questo contesto, il mercato statunitense degli hedge fund offre un mix di approcci discrezionali, quantitativi e multi-strategia che possono allinearsi agli obiettivi dei family office in termini di preservazione del capitale, efficienza fiscale e liquidità. Istituzioni e consulenti utilizzano inoltre i conti di gestione patrimoniale (SMA) per migliorare l'allineamento delle commissioni e della governance tra i mandati, contribuendo così a sostenere la crescita del segmento dei family office nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord-Est deteneva il 49.4% degli asset, una concentrazione trainata da New York e Connecticut, che riflette la vicinanza alle infrastrutture dei mercati dei capitali, la disponibilità di ampi bacini di talenti e un consolidato ecosistema di conformità all'interno del mercato statunitense degli hedge fund. New York rimane un hub per i gestori multi-asset globali e le piattaforme sistematiche, con aziende leader che mantengono sedi principali per accedere agli allocatori istituzionali, alle reti di prime brokerage e ai partner tecnologici. Il Connecticut ospita alcuni dei più grandi hedge fund al mondo, tra cui Bridgewater Associates, e ha creato un cluster finanziario ad alto reddito che offre retribuzioni ben al di sopra della media statale, a conferma della sua solida posizione nella gerarchia regionale. Questo effetto di agglomerazione continua ad attrarre fornitori di servizi e talenti specializzati, mantenendo i vantaggi di rete per le aziende già presenti nel Nord-Est.
La regione occidentale degli Stati Uniti mantiene una presenza significativa, guidata da gestori californiani situati in prossimità degli ecosistemi di venture capital e private equity, che arricchiscono la ricerca multi-asset e il flusso di operazioni. Le strategie orientate alla tecnologia e i bacini di talenti nel campo della data science nella Bay Area supportano approcci quantitativi e ibridi che beneficiano della vicinanza all'innovazione aziendale in materia di intelligenza artificiale. Il Midwest rappresentava il 9% degli asset nel 2025 e sfrutta le borse dei derivati e la cultura della gestione del rischio di Chicago per supportare strategie sistematiche e di valore relativo. Sebbene capitali e talenti continuino a confluire verso i centri costieri, i punti di forza specifici della regione in materia di tassi d'interesse, volatilità e future la rendono un contributore stabile al mercato statunitense degli hedge fund.
Il Sud è la regione in più rapida crescita, con un CAGR dell'8.5%, grazie all'espansione dei gestori in Florida e Texas per ottimizzare i risultati fiscali, la struttura dei costi e l'accesso a un ecosistema locale di allocatori in espansione. Miami e West Palm Beach hanno attratto società multi-asset e multi-strategia che apprezzano infrastrutture flessibili e un clima imprenditoriale favorevole, mentre Austin e Dallas hanno guadagnato terreno con gestori sistematici alla ricerca di talenti ingegneristici e costi operativi inferiori. Nonostante questa dispersione, gli effetti di rete mantengono la quota maggiore di asset e piattaforme nel Nord-Est, il che significa che il mercato statunitense degli hedge fund conserva una struttura a due centri con un corridoio meridionale in crescita. Nel periodo di previsione, i vantaggi relativi in termini di costi e un ampliamento della base di allocatori nel Sud probabilmente sosterranno il suo percorso di crescita più rapido, mentre il Nord-Est rimarrà il centro di gravità per i mandati istituzionali.
Panorama competitivo
Il panorama competitivo si caratterizza per un equilibrio tra piattaforme multi-strategia influenti e una vasta gamma di specialisti in diversi settori, tra cui azioni, macroeconomia, credito, valore relativo e nicchie di mercato, offrendo così un insieme diversificato di opportunità nel mercato statunitense degli hedge fund. Le società multi-strategia si distinguono per i rendimenti corretti per il rischio e i modelli di liquidità, mentre i gestori specializzati privilegiano la convessità, la conoscenza del settore e una minore correlazione con azioni e obbligazioni. Le società di gestione sistematica e quelle discrezionali convergono sull'utilizzo del machine learning e di dati alternativi, che comprimono i cicli alfa e valorizzano la velocità della ricerca e la governance dei dati. La leadership di pensiero delle principali società evidenzia i rischi di concentrazione degli indici, incoraggiando portafogli con copertura che sfruttano la dispersione e gestiscono l'esposizione ai fattori.
Le azioni delle società nel 2025 e nel 2026 illustrano l'evoluzione delle strategie nel settore degli hedge fund statunitensi. Pershing Square ha emesso obbligazioni non garantite nell'ottobre 2025 e ha esteso la loro scadenza media a un costo del capitale competitivo, che supporta un impiego flessibile del capitale per posizioni concentrate. Nel 2025 e nel 2026, Pershing Square ha inoltre reso note posizioni azionarie significative e fornito aggiornamenti tramite documenti normativi che riflettevano un continuo focus su titoli tecnologici e del settore dei beni di consumo ad alta convinzione. Le principali piattaforme multi-asset hanno continuato a investire in tecnologia e dati, reinvestendo selettivamente il capitale per ottimizzare la capacità e mantenere budget di rischio mirati, il che sottolinea l'importanza di modelli di crescita disciplinati nel contesto attuale.
Il cambiamento infrastrutturale è un altro fattore competitivo che influenzerà la capacità strategica e la qualità dell'esecuzione. Il mandato della SEC in materia di compensazione dei titoli del Tesoro e il potenziale di margine incrociato tra FICC e CME plasmeranno le modalità di allocazione del capitale relativo tra future e liquidità, con implicazioni per i rendimenti dei gestori e la liquidità del mercato fino al 2026. Parallelamente, l'enfasi della SEC sulla trasparenza delle commissioni e sulle politiche di trattamento preferenziale sta spostando gli investimenti in conformità verso controlli e documentazione più rigorosi, favorendo i gestori con infrastrutture solide. In questo contesto, il mercato statunitense degli hedge fund continua a premiare le piattaforme che combinano infrastrutture solide, approfondite ricerche e un'allocazione del capitale adattiva.
Leader del settore dei fondi speculativi degli Stati Uniti
-
Associati Bridgewater
-
Cittadella LLC
-
Gestione del millennio
-
Tecnologie rinascimentali
-
DE Shaw & Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Pershing Square Capital Management ha emesso obbligazioni non garantite a sette anni con un tasso di interesse del 5.5% e scadenza nel 2032 per un valore di 500 milioni di dollari, a seguito di un'emissione di 650 milioni di euro con un tasso di interesse del 4.3% e scadenza nel 2030 nell'aprile 2025, estendendo la durata media ponderata del debito a sei anni con un costo del capitale del 3.6%.
- Dicembre 2025: Citadel LLC, il fondo hedge più redditizio di sempre con 66 miliardi di dollari di capitale al 1° febbraio, ha raggiunto questo traguardo dopo aver restituito quasi 5 miliardi di dollari agli investitori all'inizio del 2026, rafforzando la sua posizione di leader del settore in termini di performance.
- Dicembre 2025: Howard Hughes Holdings, Inc. ha firmato un accordo definitivo per l'acquisizione di Vantage Group Holdings Ltd., società specializzata in assicurazioni e riassicurazioni, per circa 2.1 miliardi di dollari in contanti, con Pershing Square che si è impegnata a fornire fino a 1 miliardo di dollari in azioni privilegiate convertibili senza diritto di voto per finanziare la transazione, il cui perfezionamento è previsto per il secondo trimestre del 2026.
- Maggio 2025: Pershing Square HoldCo, LP ha investito 900 milioni di dollari per acquistare 9 milioni di azioni di nuova emissione di Howard Hughes Holdings a 100 dollari per azione, aumentando la partecipazione complessiva di Pershing Square al 46.9% e trasformando HHH in una holding diversificata, con Bill Ackman che è tornato a ricoprire il ruolo di Presidente Esecutivo.
Ambito del rapporto sul mercato degli hedge fund negli Stati Uniti
I fondi di investimento raggruppati e scambiati con attività ragionevolmente liquide sono noti come hedge fund. Possono impiegare una varietà di sofisticate strategie di trading, creazione di portafogli e gestione del rischio, tra cui leva finanziaria, derivati e vendite allo scoperto, per aumentare i rendimenti. Il contesto del mercato viene esaminato attentamente, coprendo le tendenze del settore, i fattori di crescita, le quote di mercato, le dimensioni e le previsioni del mercato e i fornitori. La ricerca include anche valutazioni qualitative e quantitative basate sull'analisi dei dati raccolti dai partecipanti al mercato e dagli analisti di settore nelle fasi significative della catena del valore del settore. Il mercato degli hedge fund degli Stati Uniti è segmentato in base alle strategie di investimento principali, che includono azioni, macro, event-driven, credito, valore relativo, di nicchia e multi-strategia, nonché strategie future/CTA gestite. Il rapporto offre dimensioni del mercato e previsioni per il mercato degli hedge fund negli Stati Uniti in termini di entrate (USD) per tutti i segmenti di cui sopra.
| Strategie azionarie |
| Strategie macro |
| Strategie basate sugli eventi |
| Strategie di credito |
| Strategie di valore relativo |
| Strategie di nicchia |
| Multi-strategia |
| Altro |
| Grandi (>5 miliardi di USD) |
| Medio (1-5 miliardi di USD) |
| Piccolo ( |
| Investitori instituzionali |
| Uffici familiari |
| Individui con un patrimonio netto elevato |
| Alternative liquide al dettaglio |
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Di Core Investment Strategy | Strategie azionarie |
| Strategie macro | |
| Strategie basate sugli eventi | |
| Strategie di credito | |
| Strategie di valore relativo | |
| Strategie di nicchia | |
| Multi-strategia | |
| Altro | |
| Per dimensione del fondo | Grandi (>5 miliardi di USD) |
| Medio (1-5 miliardi di USD) | |
| Piccolo ( | |
| Per tipo di investitore | Investitori instituzionali |
| Uffici familiari | |
| Individui con un patrimonio netto elevato | |
| Alternative liquide al dettaglio | |
| Per geografia | Nord-est |
| Midwest | |
| Sud | |
| ovest |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita a 5 anni per il mercato degli hedge fund negli Stati Uniti?
Il mercato statunitense degli hedge fund ha raggiunto un valore di 2.1 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.3%.
Quali strategie hanno dominato il mercato e quali stanno crescendo più rapidamente nel panorama degli hedge fund statunitensi?
Nel 2024 le strategie azionarie detenevano una quota del 34.8%, mentre si prevede che le strategie macro cresceranno a un tasso annuo composto (CAGR) dell'8.8% fino al 2031.
Come si posizionano i diversi segmenti di allocazione negli hedge fund statunitensi nel 2026?
Nel 2025 gli investitori istituzionali detenevano il 63.4% del capitale, mentre si prevede che i family office aumenteranno le proprie allocazioni a un tasso di crescita annuo composto (CAGR) del 7.9% e destineranno il 9.4% a coloro che privilegiano la copertura contro l'inflazione.
Dove sono concentrate le attività finanziarie nelle diverse regioni dell'ecosistema degli hedge fund statunitensi?
Nel 2025, il Nord-Est deteneva il 49.4% degli asset, mentre si prevede che il Sud registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.5% fino al 2031.
Quali segnali recenti, in termini di flussi e rendimenti, supportano la rinnovata domanda di hedge fund statunitensi?
Nel 2025, gli afflussi netti hanno raggiunto i 79 miliardi di dollari, il dato più alto dal 2015, e i rendimenti medi dell'11.8% hanno superato quelli dei portafogli 60/40 per il quarto anno consecutivo.
In che modo il mandato di compensazione del Tesoro statunitense potrebbe influenzare le strategie di valore relativo degli hedge fund nel 2026?
Le scadenze per il clearing centralizzato delle operazioni in contanti, fissate al 31 dicembre 2026, e delle operazioni repo, fissate al 30 giugno 2027, comporteranno un aumento complessivo del margine iniziale di 58.4 miliardi di dollari, con una possibile riduzione qualora venisse approvato e implementato il sistema di margine incrociato FICC e CME.


