

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 220.38 miliardo di dollari |
| Dimensione del mercato (2031) | 300.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.42% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense delle carte regalo e delle carte incentivi di Mordor Intelligence
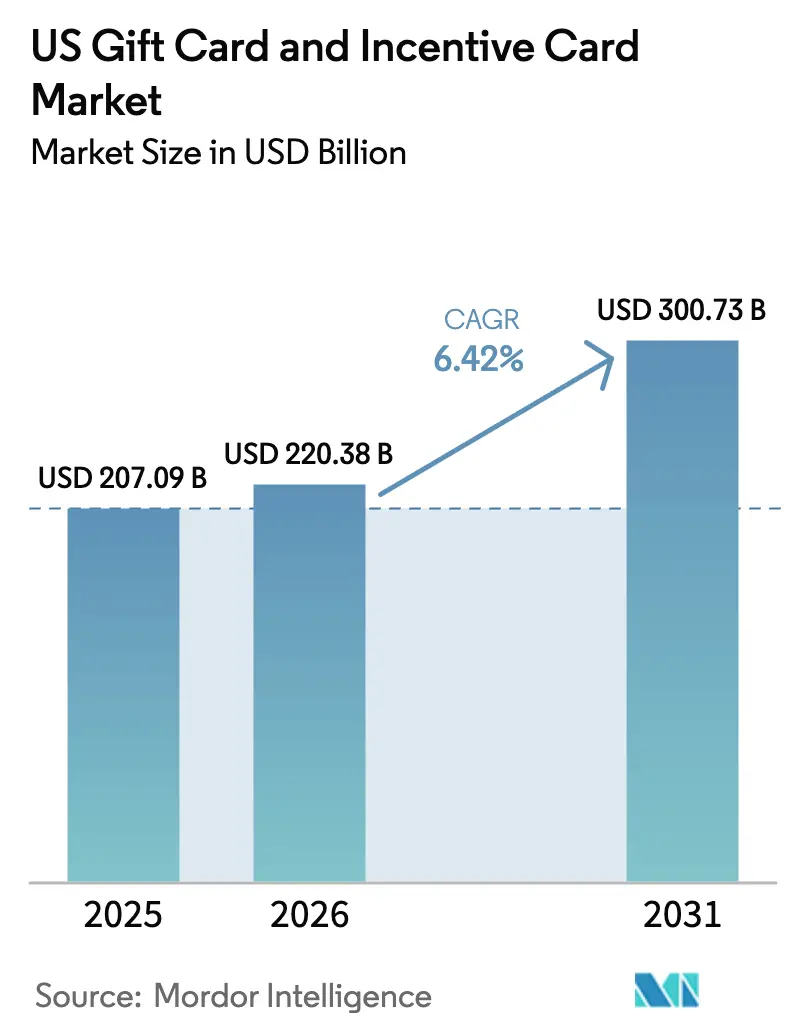
Il mercato statunitense delle carte regalo e delle carte incentivo aveva un valore di 207.09 miliardi di dollari nel 2025 e si prevede che crescerà da 220.38 miliardi di dollari nel 2026 a 300.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42% durante il periodo di previsione (2026-2031). Gli acquisti aziendali all'ingrosso, l'integrazione dei portafogli digitali e l'adozione del retail omnicanale contribuiscono collettivamente ad aumentare i volumi di utilizzo delle carte, poiché le aziende integrano le carte nei flussi di lavoro di fidelizzazione, gestione delle buste paga e riconoscimento delle risorse umane. I formati digitali progrediscono a velocità a doppia cifra, mentre le leggi statali sulla prevenzione delle frodi aumentano i costi di conformità che favoriscono gli emittenti più grandi e focalizzati sulla tecnologia. Il consolidamento delle piattaforme accelera perché le economie di scala riducono le perdite per frode per singola carta e semplificano la rendicontazione normativa multi-stato. La continua resilienza economica, la forte domanda dei consumatori per la spesa esperienziale e la proliferazione di soluzioni SaaS white-label sostengono un'ampia partecipazione da parte di marchi e settori verticali.
Punti chiave del rapporto
- Per tipologia di carta, nel 61.75 le carte a circuito chiuso detenevano il 2025% della quota di mercato delle carte regalo e delle carte incentivi negli Stati Uniti, mentre si prevede che le carte a circuito aperto cresceranno a un CAGR dell'8.62% entro il 2031.
- In base al formato, nel 58.35 le carte digitali hanno conquistato il 2025% del fatturato del mercato statunitense delle carte regalo e delle carte incentivi; si prevede che il segmento registrerà un CAGR del 11.86% entro il 2031.
- Per tipologia di consumatore, nel 2 gli acquisti B64.85B aziendali hanno rappresentato il 2025% del mercato statunitense delle carte regalo e delle carte incentivi e si prevede che cresceranno a un CAGR del 8.74% fino al 2031.
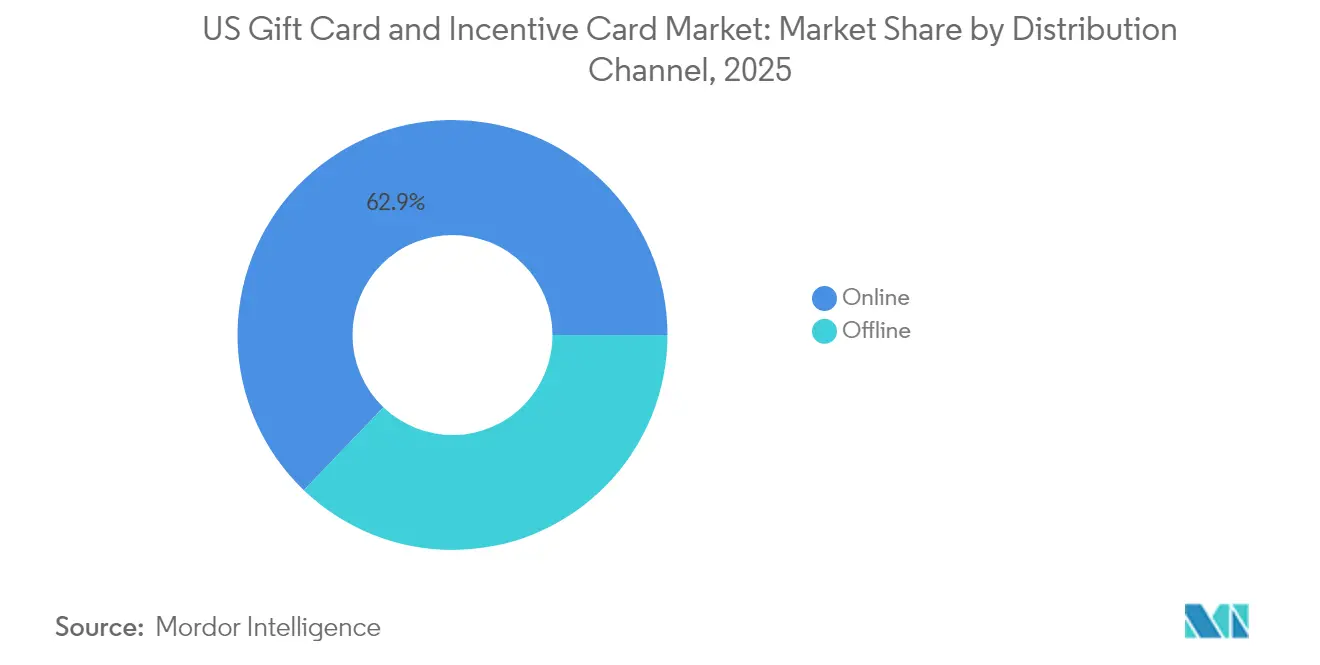
- In base al canale di distribuzione, nel 62.85 le piattaforme online hanno dominato il mercato statunitense delle carte regalo e delle carte incentivi con una quota del 2025%, mentre si prevede che lo stesso canale crescerà a un CAGR dell'10.78% entro il 2031.
- In base al settore di applicazione, nel 26.15 il settore alimentare e delle bevande ha dominato con una quota del 2025% del mercato statunitense delle carte regalo e delle carte incentivi; il settore della salute, del benessere e della bellezza è quello in più rapida crescita, con un CAGR del 9.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carte regalo e delle carte incentivi negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio rapido alle carte regalo digitali e ai portafogli mobili | + 1.8% | Concentrazione nazionale e urbana | Medio termine (2-4 anni) |
| Domanda aziendale di carte incentivanti nei programmi HR e fedeltà | + 2.1% | Hub nazionali e aziendali | A lungo termine (≥ 4 anni) |
| L'espansione del commercio al dettaglio omnicanale aumenta i volumi di ricarica delle carte | + 1.2% | Aree nazionali ad alta densità commerciale | A breve termine (≤ 2 anni) |
| La tendenza della Generazione Z a usare le carte regalo come budget per il “self-use” | + 0.9% | Mercati nazionali ad alta densità giovanile | Medio termine (2-4 anni) |
| Le modifiche alla legge statale sull'espropriazione indebita stimolano l'emissione di massa di titoli B2B | + 0.7% | Ricadute nazionali specifiche per Stato | A lungo termine (≥ 4 anni) |
| L'ascesa delle piattaforme SaaS white-label per i marchi di fascia media | + 0.6% | Mercati nazionali abilitati dalla tecnologia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio rapido alle carte regalo digitali e ai portafogli mobili
I portafogli digitali sono diventati il metodo di riscatto predefinito, poiché l'accettazione di Apple Pay e Google Pay elimina l'attrito delle carte di plastica al momento del pagamento. La norma del 2024 del Consumer Financial Protection Bureau (CFPB) sui grandi partecipanti ha formalizzato la supervisione delle app di pagamento che elaborano almeno 50 milioni di transazioni, sottolineando il ruolo sistemico delle carte regalo digitali [1] Consumer Financial Protection Bureau, “CFPB Finalizes Rule to Ensure Big Tech Firms Comply With Consumer Financial Protections,” consumerfinance.gov . I rivenditori ottengono un maggiore coinvolgimento integrando carte specifiche del marchio nelle proprie app, mentre gli acquirenti aziendali apprezzano l'evasione immediata e le tracce di controllo fornite dalla distribuzione digitale. Questa interazione determina un CAGR del 12.34% per i formati digitali e incoraggia gli emittenti a dare priorità agli aggiornamenti del saldo in tempo reale, agli strumenti di riscatto parziale e alle funzionalità di integrazione dei programmi fedeltà.
Domanda aziendale di carte incentivanti nei programmi HR e fedeltà
Le aziende trattano le carte come benefit flessibili ed efficienti dal punto di vista fiscale, che evitano la complessità della gestione delle retribuzioni. Bonus spot e premi per traguardi acquisiscono sempre più importanza per il personale da remoto, e i responsabili della fidelizzazione sostituiscono sempre più spesso la merce fisica con l'utilizzo di carte regalo digitali. Il rinnovamento del programma fedeltà di Target, che ha quadruplicato il numero di iscritti e generato 350 milioni di viaggi aggiuntivi rispetto al 2019, dimostra come l'integrazione delle carte aumenti la frequenza delle visite. I contratti aziendali ad alto volume garantiscono ricavi prevedibili e attenuano la stagionalità per gli emittenti.
La tendenza della Generazione Z a usare le carte regalo come budget per il “self-use”
I consumatori più giovani assegnano le carte digitali come buste di spesa specifiche per categoria, ad esempio per ristoranti, intrattenimento e benessere. L'indagine di PwC sulle festività del 2024 ha rilevato che il 65% degli acquirenti prevedeva ancora di acquistare carte regalo, ma la Generazione Z ha preferito le esperienze ai beni materiali. I rivenditori rispondono commercializzando le carte regalo per gestire il budget piuttosto che per regalare, appiattendo i picchi stagionali e migliorando la prevedibilità dei flussi di cassa.
Le modifiche alla legge statale sull'espropriazione indebita stimolano l'emissione di massa di titoli B2B
L'abrogazione dell'esenzione de minimis in Idaho nel 2024 e gli obblighi di imballaggio in Maryland nel 2025 dimostrano un rafforzamento della supervisione statale. Le aziende caricano le carte in blocco e poi contattano i destinatari prima della scadenza dei periodi di inattività per ridurre al minimo i saldi non riscossi. Un sofisticato software di tracciamento avvisa i team delle risorse umane prima delle scadenze di confisca, a vantaggio dei fornitori che offrono dashboard di conformità integrate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente aumento delle perdite dovute a frodi e truffe sulle carte regalo | -1.4% | Regioni nazionali soggette a frodi | A breve termine (≤ 2 anni) |
| Costi di conformità multi-stato e CARD Act | -0.8% | Variazione nazionale e statale | Medio termine (2-4 anni) |
| Rischio contabile dei ricavi da rottura dei rivenditori | -0.6% | Grandi rivenditori nazionali | A lungo termine (≥ 4 anni) |
| Dibattito sul tetto delle commissioni di interscambio sulle carte prepagate a circuito aperto | -0.4% | Nazionale, dipendente dalla rete | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente aumento delle perdite dovute a frodi e truffe sulle carte regalo
Le organizzazioni criminali dedite alle frodi sottraggono ogni anno 5.7 miliardi di dollari attraverso tattiche di svuotamento delle carte che sfruttano l'anonimato a circuito aperto [2] Jenna McLaughlin, “Gift Card Theft Is Soaring,” propublica.org . Il Maryland's Gift Card Scams Prevention Act ora richiede imballaggi a prova di manomissione e formazione del personale a partire da giugno 2025, e altri stati stanno elaborando norme simili. La conformità aumenta i costi per i rivenditori, ma standard di sicurezza più rigorosi migliorano anche la fiducia dei consumatori, soprattutto per i formati digitali che evitano l'esposizione sugli scaffali.
Costi di conformità multi-stato e CARD Act
I limiti federali su commissioni e scadenze si combinano con un mosaico di leggi statali in materia di informativa, confezionamento e formazione dei dipendenti. Iowa, Nebraska e West Virginia hanno introdotto leggi che impongono avvisi di frode sugli espositori, aggiungendo costi di formazione per le catene di medie dimensioni. Gli emittenti devono destreggiarsi tra protocolli di tenuta dei registri divergenti, spingendo molti a esternalizzare la gestione della conformità.
Analisi del segmento
Per tipo di carta: la crescita a ciclo aperto sfida il dominio a ciclo chiuso
I programmi a circuito chiuso hanno mantenuto una quota del 61.75% del mercato statunitense delle carte regalo e delle carte incentivi nel 2025, poiché gli emittenti di carte a marchio controllano i prezzi e raccolgono i dati dei clienti. Si basano su saldi basati su app che creano un coinvolgimento diretto e l'economia unitaria migliora senza commissioni di rete. I concorrenti a circuito aperto superano tuttavia la crescita complessiva con un CAGR dell'8.62%, trainati dalla domanda di incentivi aziendali per un'accettazione universale. Le norme di sicurezza del Maryland del 2025 che individuano le carte di credito a marchio della rete sollevano ostacoli all'esecuzione, tuttavia il backbone delle transazioni di Visa da 15.7 trilioni di dollari garantisce la scalabilità.
Gli acquirenti aziendali all'ingrosso combinano sempre più entrambi i formati, inviando carte a circuito aperto per una flessibilità simile al contante e carte a circuito chiuso quando si incoraggia la spesa presso i fornitori preferenziali. Gli emittenti calibrano gli investimenti antifrode, poiché i modelli a circuito aperto comportano un rischio di attacco più elevato. Nel frattempo, i leader dei sistemi a circuito chiuso come Starbucks approfondiscono l'integrazione dei programmi fedeltà per aumentare la frequenza di ricarica. La coesistenza di formati garantisce che il mercato statunitense delle carte regalo e delle carte incentivo rimanga segmentato per caso d'uso piuttosto che in uno scenario in cui il vincitore prende tutto.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di formato: la trasformazione digitale accelera
Nel 58.35, le carte digitali rappresentavano il 2025% del mercato statunitense delle carte regalo e delle carte incentivi e si espanderanno a un CAGR del 11.86%, ben al di sopra del mercato complessivo statunitense. I bassi costi di produzione, la consegna immediata e la compatibilità con i portafogli elettronici ne favoriscono l'adozione. I consumatori apprezzano i riscatti parziali che tengono traccia del valore residuo e gli amministratori aziendali preferiscono i report CSV scaricabili che semplificano la dichiarazione dei redditi.
Le carte fisiche continuano a essere un rituale di regali nei reparti dei supermercati, dove la presentazione tattile è ancora importante. Abbondano i casi d'uso ibridi, ad esempio i biglietti d'auguri con codice QR che si convertono in saldi basati su app. La mitigazione delle frodi avvantaggia i prodotti digitali, poiché l'attivazione avviene lato server anziché sugli scaffali dei negozi, vulnerabili allo skimming dei codici a barre. Le autorità di regolamentazione ora monitorano i grandi facilitatori di pagamenti digitali, il che riduce il rischio percepito e stabilizza la crescita.
Per tipologia di consumatore: il predominio aziendale rimodella le dinamiche del mercato
Nel 64.85, gli acquirenti aziendali controllavano il 2025% del mercato statunitense delle carte regalo e delle carte incentivi e si prevede che cresceranno a un CAGR del 8.74% entro il 2031. I dipartimenti delle risorse umane considerano le carte come un incentivo al morale che aggira le imposte sui salari, e i team di fidelizzazione ne apprezzano il riscatto universale che ne amplia l'attrattiva. Le API centralizzate per gli acquisti si collegano direttamente alle suite di gestione delle spese, facilitando la distribuzione in giornata per il personale da remoto.
I regali B2C prosperano ancora durante le festività, ma il nuovo approccio di self-service budgeting tra la Generazione Z punta alla spesa discrezionale con ricariche specifiche per ogni brand. Gli emittenti, quindi, personalizzano il marketing in base alla tipologia di destinatario, offrendo dashboard aziendali per gli acquirenti all'ingrosso e strumenti di risparmio gamificati per i singoli utenti.
Per canale di distribuzione: le piattaforme online dominano la crescita
Nel 62.85, gli store online hanno conquistato il 2025% del mercato statunitense delle carte regalo e delle carte incentivi, con un tasso di crescita annuo composto (CAGR) dell'10.78%. L'e-commerce integra opzioni di pagamento con carta, abbonamenti aggiuntivi e riscatti di programmi fedeltà. Questi posizionamenti digitali richiedono uno spazio a scaffale incrementale prossimo allo zero e consentono di effettuare test A/B dei testi promozionali in tempo reale.
I negozi fisici rimangono rilevanti per gli acquisti d'impulso, soprattutto nei supermercati dove gli espositori di terze parti ospitano carte multimarca. I rivenditori sperimentano display interattivi per chioschi che stampano codici on-demand, coniugando la presenza fisica con l'evasione degli ordini digitale. Il riscatto omnicanale supporta i percorsi di acquisto online e ritiro in negozio, stringendo il cerchio tra commercio fisico e virtuale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di applicazione: la leadership nel settore della ristorazione affronta la sfida del benessere
Nel 26.15, le applicazioni per il settore food and beverage hanno detenuto una quota del 2025% del mercato statunitense delle carte regalo e delle carte incentivi, con Starbucks da sola che ha registrato un fatturato di 3.6 miliardi di dollari nel primo trimestre del 1, rafforzando la sua posizione nel settore statunitense. I frequenti cicli di acquisto e i programmi fedeltà rendono le carte ristorante particolarmente accattivanti.
Si prevede che il segmento salute, benessere e bellezza registrerà il CAGR più rapido, pari al 9.32%, poiché i consumatori danno priorità alle esperienze di cura di sé. Spa, centri fitness e marchi di prodotti per la cura della pelle sfruttano sistemi SaaS white-label per distribuire carte ricaricabili collegate ad app di prenotazione. I rivenditori di elettronica, abbigliamento e bricolage continuano a emettere costantemente, ma le categorie esperienziali rubano quota di mercato, poiché la Generazione Z investe in servizi lifestyle.
Analisi geografica
Le regioni metropolitane guidano l'adozione del digitale perché i pagamenti tramite smartphone e i POS contactless sono onnipresenti. Città come New York, San Francisco e Chicago registrano un elevato tasso di riscatto tramite portafogli elettronici, mentre le zone rurali e suburbane mostrano una persistente preferenza per gli espositori fisici. Gli stati costieri presentano la più alta penetrazione nel settore del benessere, legata ai livelli di reddito e alle priorità di salute dei consumatori. Gli acquirenti del Midwest e del Sud continuano a preferire le carte per la ristorazione e i beni di largo consumo vendute nei canali di distribuzione alimentare.
I cluster di sedi centrali aziendali determinano picchi di volume B2B. I corridoi tecnologici della Silicon Valley e di Seattle offrono ingenti pacchetti di incentivi a ciclo aperto per gli ingegneri del software, mentre centri bancari come New York favoriscono cataloghi digitali multimarca allineati ai requisiti di conformità. La legislazione statale definisce anche le strutture di costo specifiche per area geografica. L'obbligo di packaging del Maryland e le revisioni dell'escheatment dell'Idaho creano curve di adozione anticipata per progetti sicuri, con gli stati confinanti che monitorano i risultati prima di implementare leggi imitative.
Le forze lavoro interstatali richiedono agli emittenti di consentire il riscatto in tutti i 50 stati e di gestire le complessità del nesso fiscale. I rivenditori nazionali, tra cui Walmart e Amazon, sfruttano la loro presenza distributiva per mantenere una disponibilità uniforme delle carte regalo, compensando la variabilità economica regionale. Le tendenze occupazionali regionali influenzano la velocità stagionale; i mercati del Sud, ad alta intensità energetica, oscillano con i prezzi del petrolio, mentre le economie costiere diversificate mostrano una produttività più stabile.
Panorama normativo
Negli Stati Uniti, i buoni regalo, le carte regalo dei negozi e le carte prepagate a uso generale, destinati ai consumatori, sono regolamentati principalmente dal CARD Act, attuato tramite il Regolamento E (12 CFR 1005.20), che stabilisce tutele di base come un periodo di scadenza minimo di cinque anni per i fondi sottostanti e limiti per inattività, inattività o commissioni di servizio, a meno che non vengano soddisfatte condizioni specifiche. Gli enti regolatori esaminano anche le attività di marketing e le informative per individuare eventuali danni ai consumatori, e la Federal Trade Commission (FTC) fornisce linee guida a tutela dei consumatori in merito alle pratiche ingannevoli associate alle carte regalo.
Oltre alle normative federali a tutela dei consumatori, le normative antiriciclaggio e di conformità ai pagamenti influenzano i modelli operativi. Le linee guida del FinCEN sull'accesso prepagato possono includere determinati programmi a marchio di rete o ricchi di funzionalità negli obblighi previsti dal Bank Secrecy Act (comprese le considerazioni relative ai servizi di pagamento mobile), mentre molti programmi a circuito chiuso rimangono esclusi dal regime principale di accesso prepagato, a meno che funzionalità o soglie specifiche non ne determinino l'applicazione. Questa distinzione, unitamente alle licenze statali per la trasmissione di denaro e ai requisiti statali in materia di frode e devoluzione dei beni, determina la progettazione di sistemi di conformità multi-giurisdizionali, in particolare per i programmi di distribuzione digitale su larga scala e per gli acquisti aziendali.
Analisi della catena del valore
La catena del valore va da (1) sponsor del programma (rivenditori e acquirenti aziendali), a (2) emittenti ed elaboratori che gestiscono registri a valore memorizzato e controlli del programma, a (3) partner di distribuzione, inclusi operatori di rack di terze parti e marketplace di e-commerce, e quindi a (4) binari di riscatto presso i POS dei commercianti e all'interno di app e portafogli. Per le carte incentivo a circuito aperto, le reti di pagamento e le banche emittenti aggiungono ulteriori livelli, tra cui l'elaborazione di rete, l'economia di interscambio e controlli KYC/AML rafforzati che sono meno evidenti nei programmi a circuito chiuso.
L'emissione digitale rafforza il legame tra processori e punti di distribuzione tramite API che supportano ordini in blocco, consegna istantanea, gestione del saldo e reportistica per gli utenti aziendali. I requisiti di conformità previsti dal Regolamento E (12 CFR 1005.20) e le normative statali parallele influenzano la progettazione dei prodotti, le informative e le strutture tariffarie, mentre la pressione per contrastare le frodi sposta gli investimenti verso strumenti di sicurezza, monitoraggio e formazione dei rivenditori. Queste dinamiche contribuiscono al consolidamento tra processori e piattaforme, consentendo di distribuire gli investimenti in materia di conformità e prevenzione delle frodi su elevati volumi di transazioni e programmi multi-stato.
Panorama competitivo
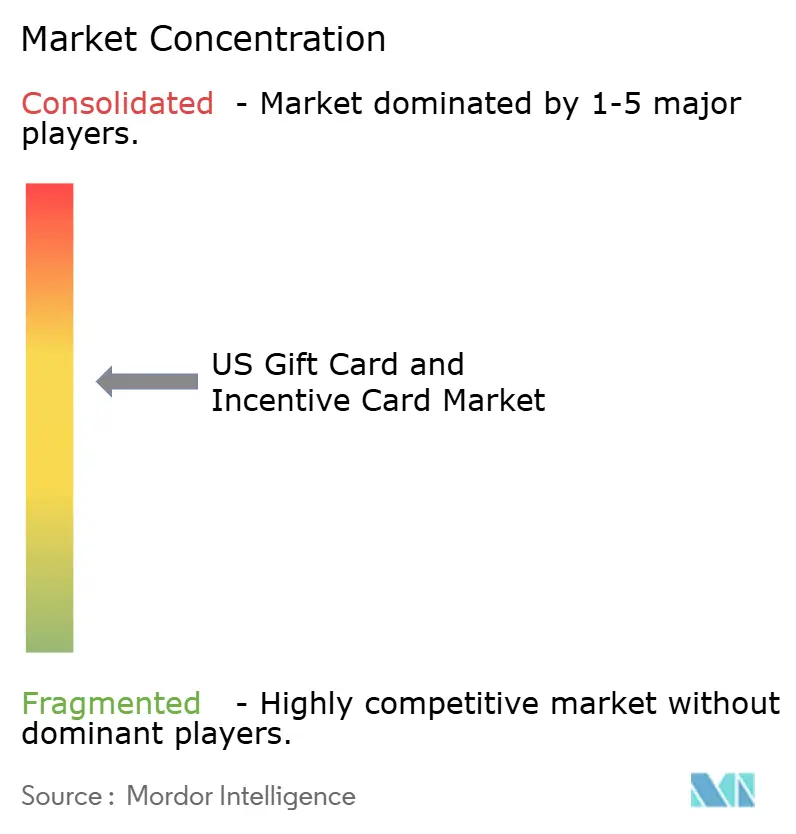
Il contesto competitivo è moderatamente concentrato. Blackhawk Network ha elaborato transazioni per 28 miliardi di dollari e vanta una copertura di 220 paesi che pochi concorrenti possono eguagliare. InComm Payments, Fiserv e PayPal forniscono servizi di emissione white-label o API-first a migliaia di marchi, mentre le reti di carte Visa, Mastercard e American Express monetizzano flussi open-loop. Gli elevati costi di conformità e i sofisticati strumenti antifrode innalzano le barriere all'ingresso, incoraggiando fusioni e acquisizioni (M&A) mentre i processori più piccoli cercano rifugio in suite più grandi.
L'attenzione strategica ruota attorno all'integrazione con i portafogli mobili, all'analisi in tempo reale e al rilevamento multilivello delle frodi. Visa e Mastercard collaborano con società fintech specializzate in frodi e gli emittenti sperimentano un sistema di scoring delle transazioni basato sull'intelligenza artificiale per ridurre i tentativi di drenare i dati. Digimarc stima un'opportunità di fatturato ricorrente annuo tra 900 milioni e 1.5 miliardi di dollari nel settore della codifica a barre sicura delle carte, a dimostrazione della diversificazione dei fornitori verso i livelli di sicurezza.
I rivenditori con programmi closed-loop di notevole portata, come Starbucks, Target e Walmart, sfruttano la fedeltà al marchio e la presenza capillare dei punti vendita per mantenere la leva negoziale con i processori. Nel frattempo, operatori SaaS di nicchia come Tango Card e Factor4 si concentrano su API di facile utilizzo per gli sviluppatori, rivolte agli ecosistemi tecnologici delle risorse umane. L'onere normativo probabilmente comprimerà i margini, ma ridurrà anche la concorrenza improvvisata, spostando il potere verso gli operatori storici che possono distribuire i costi di conformità su volumi elevati.
Leader del settore delle carte regalo e delle carte incentivi negli Stati Uniti
Rete Blackhawk
Pagamenti InComm
Fiserv
Holdings PayPal
Mastercard Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Blackhawk Network (BHN) ha lanciato un'esperienza di carte regalo digitali in-app all'interno di TikTok Shop, consentendo agli utenti di acquistare carte regalo di marca direttamente all'interno del flusso di acquisto. L'aggiornamento integra ulteriormente le carte regalo nel commercio sociale e aggiunge un nuovo canale di acquisizione per i marchi che si affidano alla distribuzione digitale e al riscatto mobile-first.
- Maggio 2025: il Maryland ha implementato i requisiti della legge SB 760 per la prevenzione delle frodi con carte regalo, inclusi avvisi e formazione per i dipendenti dei commercianti che vendono carte regalo. Ciò ha accresciuto l'importanza operativa di imballaggi conformi, processi di punto vendita e formazione del personale, soprattutto per i programmi esposti a manomissioni sugli scaffali e perdite dovute a frodi.
- Novembre 2024: il Consumer Financial Protection Bureau ha pubblicato una norma definitiva che definisce i principali operatori del mercato delle applicazioni di pagamento digitale, includendo le aziende che gestiscono almeno 50 milioni di transazioni annuali con i consumatori. La norma ha ampliato la portata della vigilanza sui principali ecosistemi di app di pagamento, che fungono sempre più da punti di distribuzione e stoccaggio per carte regalo e incentivi digitali.
Ambito e metodologia
Una carta regalo è una carta di debito prepagata con una somma di denaro predeterminata che può essere utilizzata per una serie di acquisti. Una carta fedeltà, premio, incentivo o promozionale finanziata da un'azienda e non disponibile per l'acquisto da parte del pubblico in generale viene definita carta incentivo. Questo rapporto mira a fornire un'analisi dettagliata del mercato delle carte regalo e delle carte di incentivazione negli Stati Uniti. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti, sul futuro dei mercati e approfondimenti su vari driver e restrizioni. Inoltre, analizza i principali attori e il panorama competitivo del mercato. Il mercato statunitense delle carte regalo e delle carte incentivi può essere segmentato per tipo di carta (carta regalo elettronica, carta fisica), per tipo di consumatore (consumatore al dettaglio, consumatore aziendale) e per canale di distribuzione (online, offline).
Per tipo di carta
| Scheda ad anello aperto |
| Carta a circuito chiuso |
Per tipo di formato
| Carta digitale |
| Carta fisica |
Per tipo di consumatore
| Individuale (B2C) |
| Aziendale (B2B) |
Per canale di distribuzione
| Online |
| disconnesso |
Per settore di applicazione
| Cibo e bevande |
| Salute, benessere e bellezza |
| Abbigliamento, calzature e accessori |
| Elettronica di consumo |
| Altre industrie |
| Per tipo di carta | Scheda ad anello aperto |
| Carta a circuito chiuso | |
| Per tipo di formato | Carta digitale |
| Carta fisica | |
| Per tipo di consumatore | Individuale (B2C) |
| Aziendale (B2B) | |
| Per canale di distribuzione | Online |
| disconnesso | |
| Per settore di applicazione | Cibo e bevande |
| Salute, benessere e bellezza | |
| Abbigliamento, calzature e accessori | |
| Elettronica di consumo | |
| Altre industrie |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato statunitense delle carte regalo e delle carte incentivi?
Nel 220.38 il mercato valeva 2026 miliardi di dollari e si prevede che salirà a 300.73 miliardi di dollari entro il 2031, con un CAGR del 6.42%.
Perché gli acquisti aziendali sono così importanti per questo mercato?
Le aziende rappresentano il 64.85% delle dimensioni del mercato nel 2025 perché i team delle risorse umane e della fidelizzazione utilizzano le carte per premi fiscalmente vantaggiosi che evitano la complessità della gestione delle buste paga e consentono la distribuzione digitale.
Con quale rapidità sta crescendo il segmento delle carte regalo digitali?
I formati digitali detengono già una quota del 58.35% e si prevede che cresceranno a un CAGR del 11.86%, beneficiando dell'integrazione tra portafoglio mobile e minori costi di evasione degli ordini.
Quale settore verticale registra lo slancio più rapido?
Si prevede che il segmento salute, benessere e bellezza guiderà la crescita con un CAGR del 9.32%, poiché i consumatori destineranno i budget discrezionali alle esperienze di cura di sé.
Quali sono le principali sfide normative che gli emittenti devono affrontare?
L'aumento delle perdite dovute a frodi, le spese di conformità multi-stato ai sensi del CARD Act e le nuove norme statali in materia di confisca aumentano i costi operativi e favoriscono i grandi fornitori esperti di tecnologia.
In che modo la normativa antifrode influisce in modo diverso sulle carte a circuito aperto e su quelle a circuito chiuso?
La legge del Maryland del 2025 impone scadenze anticipate per le modifiche ai pacchetti a circuito aperto, a causa delle maggiori superfici di attacco, mentre i programmi a circuito chiuso devono rispettare le stesse regole quattro mesi dopo.


