

Dimensioni e quota del mercato dei semi da giardino negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
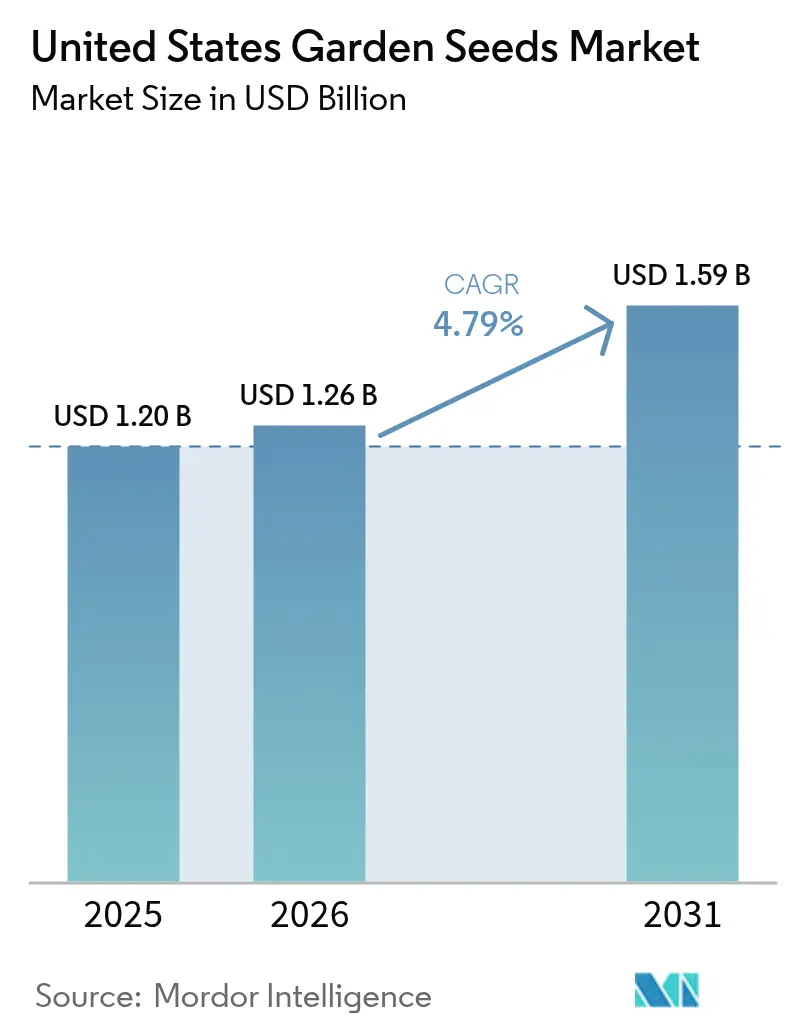
| Dimensione del mercato (2026) | 1.26 miliardo di dollari |
| Dimensione del mercato (2031) | 1.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.79% CAGR |
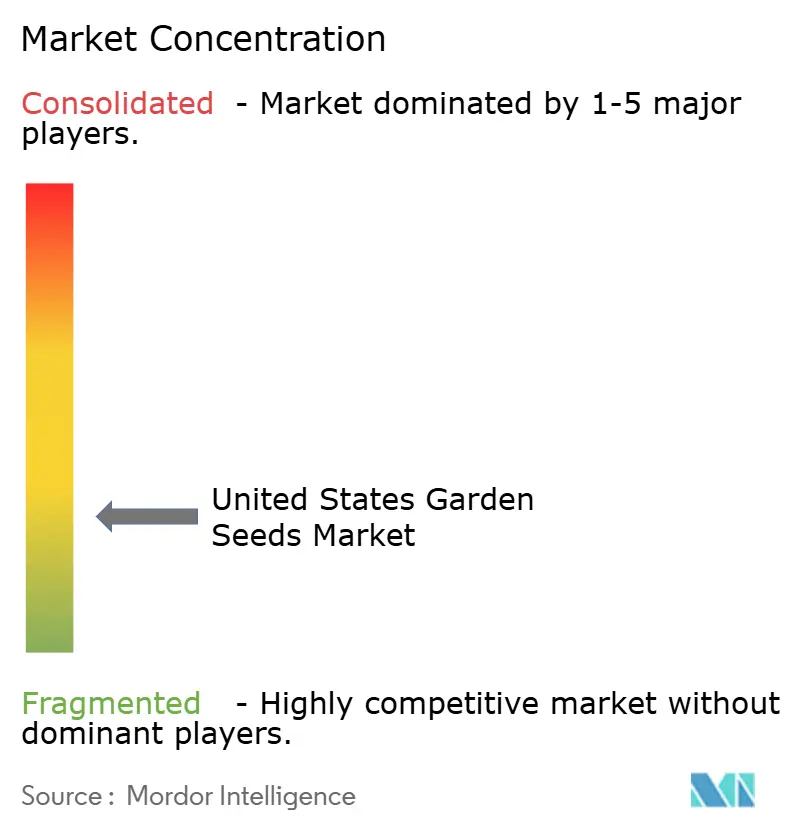
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi da giardino negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei semi da giardino aveva un valore di 1.20 miliardi di dollari nel 2025 e si prevede che crescerà da 1.26 miliardi di dollari nel 2026 a 1.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.79% durante il periodo di previsione (2026-2031). L'entusiasmo generato dalla pandemia si è trasformato in abitudini di coltivazione domestica consolidate, mentre la consapevolezza climatica e la volatilità dei prezzi dei prodotti alimentari continuano a incentivare gli acquisti di semi. La migrazione verso le aree urbane alimenta la domanda di cultivar compatte e adatte alla coltivazione in vaso, mentre standard di certificazione biologica più rigorosi rafforzano il segmento premium. L'innovazione in termini di ibridi resistenti al clima, varietà che attraggono gli impollinatori e collezioni di varietà antiche sta guadagnando terreno, in particolare tra i consumatori più giovani e attenti all'ambiente. Allo stesso tempo, la trasformazione digitale attraverso marketplace online, app per dispositivi mobili e servizi in abbonamento sta rivoluzionando l'accesso, la varietà e le indicazioni per la cura delle piante, favorendo un maggiore coinvolgimento dei clienti. L'intensità competitiva rimane elevata, poiché la fedeltà al marchio, la fiducia e i contenuti educativi contano sempre più più della concorrenza sui prezzi, creando spazio per allevatori di nicchia e operatori specializzati che possono prosperare accanto alle aziende storiche consolidate.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i semi di ortaggi rappresentavano il 45.62% del mercato dei semi da giardino degli Stati Uniti, mentre si prevede che i semi di erbe aromatiche cresceranno a un CAGR del 8.69% entro il 2031.
- Per canale di distribuzione, i centri di giardinaggio e i vivai hanno dominato con una quota di mercato del 33.52% nel 2025, mentre i marketplace online e gli abbonamenti stanno crescendo a un CAGR del 12.32% fino al 2031.
- Per quanto riguarda l'utente finale, gli hobbisti/giardinieri domestici rappresentavano il 67.25% del mercato dei semi da giardino degli Stati Uniti nel 2025, mentre gli orti comunitari sono destinati a crescere a un CAGR del 9.92% entro il 2031.
- Per quanto riguarda la forma dei semi, la quota di mercato dei semi a impollinazione libera sarà del 39.92% nel 2025, mentre i semi biologici sono destinati a registrare il CAGR più rapido, pari all'11.18%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi da giardino negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del giardinaggio domestico dopo la pandemia | + 1.2% | A livello nazionale, più forte nelle periferie | Medio termine (2-4 anni) |
| Espansione del movimento dal produttore al consumatore | + 0.8% | Centri urbani, ovest e nord-est | A lungo termine (≥4 anni) |
| Crescita delle preferenze per prodotti biologici e non OGM | + 1.0% | Mercati costieri premium a livello nazionale | A lungo termine (≥4 anni) |
| Incentivi comunali per gli orti urbani | + 0.6% | Deserti alimentari metropolitani | Medio termine (2-4 anni) |
| Crescente adozione di abbonamenti seed per l'e-commerce | + 0.7% | Consumatori nativi digitali a livello nazionale | A breve termine (≤2 anni) |
| Sovvenzioni per la ricerca e sviluppo di sementi resistenti al clima | + 0.5% | Stati agricoli e soggetti a siccità | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del giardinaggio domestico dopo la pandemia
Negli Stati Uniti, circa l'89% delle famiglie si dedicava al giardinaggio nel 2024, spendendo in media 671 dollari nel 2024 rispetto ai 458 dollari del 2020, a dimostrazione di una domanda duratura di kit di avviamento, varietà resistenti alle malattie e cultivar adatte al patio. Le fasce più giovani consolidano questa tendenza, con il 65.4% della Generazione Z che dichiara di dedicare più tempo al giardinaggio nel 2024 e quasi il 70% che prevede di dedicarne di più nel 2025. La flessibilità del lavoro da remoto e la consapevolezza del benessere mentale sono alla base della persistenza della produzione alimentare domestica. I product manager rispondono con nastri di semi facili da coltivare, tutorial con codici QR e kit di lampade per la coltivazione adatti alla vita in appartamento.
Espansione del movimento "Dal produttore al consumatore"
I ristoranti prescrivono sempre più spesso l'approvvigionamento regionale, il che incoraggia i piccoli agricoltori a cercare sementi speciali adatte a microclimi altamente specifici. Gli operatori dell'agricoltura urbana supportata dalla comunità (CSA) ora richiedono lattughe a rapida maturazione, pomodori compatti e altre colture che possano adattarsi in modo affidabile ai programmi di raccolta settimanale e di consegna delle confezioni. I coltivatori di fiori recisi seguono questa tendenza, selezionando cultivar a gambo lungo e a fioritura sequenziale che garantiscono la continuità di fornitura ai fioristi locali. Parallelamente, si stanno espandendo centri di distribuzione basati sulla comunità, che mettono in contatto coltivatori, raccoglitori di semi e chef, integrando così la tipicità locale e la freschezza come un solido punto di forza competitivo nel mercato dei semi da giardino degli Stati Uniti.
Incentivi comunali per gli orti urbani
Nel 2025, il programma USDA Urban Agriculture and Innovative Production ha erogato 14.4 milioni di dollari, contribuendo a finanziare l'acquisto di sementi per appezzamenti comunitari, fattorie didattiche e progetti di orti scolastici [1] USDA Office of Urban Agriculture and Innovative Production, “Grant Awards FY 2025,” usda.gov . Città come Cleveland integrano questo slancio, rimborsando fino a 5,000 dollari per imprenditore per le spese relative a sementi e attrezzi [2] USDA National Institute of Food and Agriculture, “Plant Breeding Grants 2024,” usda.gov . Tali programmi stimolano una domanda istituzionale costante di linee di sementi ad alto rendimento, adatte alla coltivazione in contenitore e a piccoli spazi. I fornitori che abbinano confezioni di sementi sfuse a piani di lezione, moduli di formazione e materiali di coinvolgimento della comunità aumentano le loro possibilità di aggiudicarsi appalti pubblici e di instaurare collaborazioni durature con comuni e scuole.
Crescente adozione di abbonamenti seed per l'e-commerce
I consumatori nativi digitali prediligono sempre di più le scatole di semi in abbonamento curate da algoritmi, che arrivano stagionalmente con date di semina preimpostate, consigli per la consociazione e persino coaching tramite chatbot per i coltivatori alle prime armi. Questi servizi migliorano il successo della semina e riducono i tassi di abbandono, con alcune aziende che segnalano cancellazioni inferiori al 9% perché le consegne tempestive evitano di perdere le finestre di semina. Per rimanere competitive, le aziende sementiere tradizionali si stanno orientando verso l'integrazione digitale, integrando app mobili e strumenti di realtà aumentata per la spaziatura delle piante nelle loro offerte. Questa evoluzione sostiene la rilevanza del marchio e garantisce un appeal più ampio nel mercato dei semi da giardino degli Stati Uniti, in rapida digitalizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interruzioni nella fornitura di sementi dovute a condizioni meteorologiche estreme | -1.1% | Aziende agricole di semi del Pacifico nord-occidentale e della costa del Golfo | A breve termine (≤2 anni) |
| Inasprimento delle normative statali sugli OGM | -0.4% | California, Maine e Vermont | Medio termine (2-4 anni) |
| Consolidamento della genetica dei semi commerciali | -0.6% | Allevatori indipendenti a livello nazionale | A lungo termine (≥4 anni) |
| La carenza di manodopera colpisce le piccole aziende agricole produttrici di semi | -0.5% | Idaho, Oregon e Michigan | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interruzioni nella fornitura di sementi dovute a condizioni meteorologiche estreme
L'intensificarsi degli uragani, delle gelate tardive e delle siccità prolungate riduce sempre più le finestre di impollinazione e complica le distanze di isolamento necessarie per mantenere la purezza dei semi, riducendo direttamente la produzione affidabile e aumentando i prezzi all'ingrosso [3] USDA Climate Hubs, “Seed Production and Climate Risk,” climatehubs.usda.gov . Le aziende più grandi stanno diversificando i siti di coltivazione in più zone climatiche, aumentando la capacità delle serre e investendo in buffer di stoccaggio a freddo per stabilizzare le catene di approvvigionamento. Gli operatori più piccoli, tuttavia, spesso non dispongono di tali riserve di capitale, creando lacune nei cataloghi, frustrando i clienti fedeli e limitando la crescita complessiva del mercato nel settore dei semi da giardino degli Stati Uniti quando le carenze stagionali si propagano a cascata nelle reti di distribuzione.
Inasprimento delle normative statali sugli OGM
I nuovi obblighi di etichettatura in California e negli stati del Nord-Est richiedono chiare informazioni sugli OGM, aumentando i costi di conformità e aumentando al contempo il controllo dei consumatori sulla provenienza e la tracciabilità dei semi. I rivenditori richiedono sempre più spesso documentazione verificata ai commercianti, il che allunga i tempi di consegna e rallenta i lanci rapidi dei prodotti. Per le aziende sementiere più piccole, la frammentazione delle normative aggrava i costi di test e certificazione. Nel frattempo, gli OEM affermati sfruttano l'infrastruttura di conformità per rafforzare la credibilità del marchio, ma la pressione normativa cumulativa crea una concorrenza diseguale e mette a dura prova l'innovazione agile, limitando la flessibilità nel mercato delle sementi da giardino degli Stati Uniti in continua evoluzione.
Analisi del segmento
Per tipo di prodotto: dominanza vegetale, crescita delle erbe aromatiche
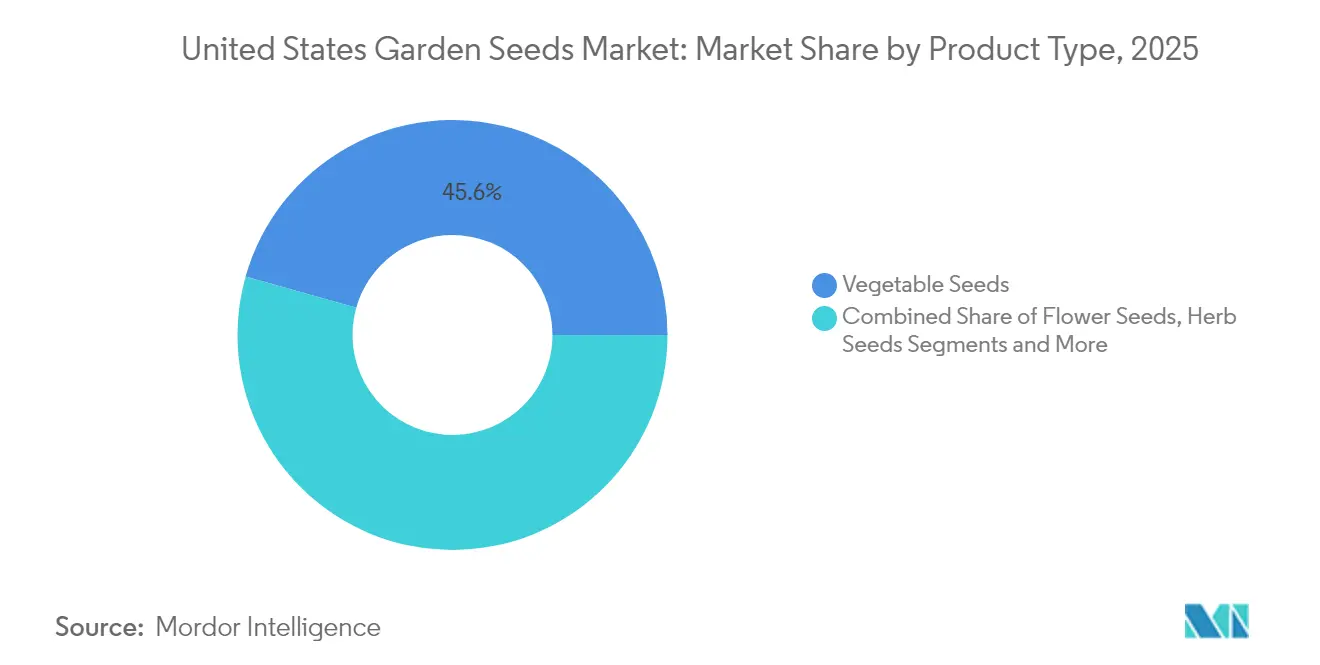
I semi di ortaggi hanno contribuito per il 45.62% alle dimensioni del mercato dei semi da giardino negli Stati Uniti nel 2025, riflettendo l'attrattiva pratica delle colture da cucina per la sicurezza alimentare e la diversità di sapori. Pomodori antichi, lattughe recise e fagioli resistenti alle malattie guidano i volumi di riordino. I semi di erbe aromatiche registrano le prospettive di CAGR più elevate del 8.69%, supportate da narrazioni di benessere su basilico, coriandolo e lavanda medicinale. I semi di fiori mantengono una quota stabile grazie a mix adatti agli impollinatori e zinnie a lunga fioritura, mentre i semi di frutta faticano a causa dei requisiti di spazio e pazienza.
I cataloghi stagionali enfatizzano le linee a impollinazione libera e i consigli per la conservazione dei semi, favorendo gli scambi comunitari che rafforzano la fidelizzazione dei clienti. I peperoni resistenti alla siccità e i meloni a stagione breve, finanziati dall'USDA, aumentano la rilevanza nelle zone settentrionali in via di riscaldamento. Le varietà adatte ai contenitori, come le melanzane da patio, si adattano al giardinaggio urbano sui balconi e aumentano il numero di SKU premium nel mercato dei semi da giardino degli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: servizio specialistico contro comodità digitale
I centri di giardinaggio e i vivai hanno guidato la distribuzione nel 2025 con una quota del 33.52%, sfruttando le competenze in loco e le garanzie sulla salute delle piante. I consigli del personale aiutano a convertire i visitatori in acquirenti di confezioni speciali a margine più elevato. I marketplace e gli abbonamenti online, in crescita a un CAGR del 12.32%, rispondono alle aspettative di vendita "click-to-door" e ampliano l'accesso alle cultivar oltre gli inventari regionali.
Il commercio al dettaglio ibrido emerge con il lancio di piattaforme di e-commerce con ritiro in negozio e webinar riservati agli iscritti. I negozi di bricolage propongono espositori di semi accanto a terriccio e kit per aiuole rialzate, catturando gli acquirenti impulsivi. I cataloghi per corrispondenza mantengono un appeal di nicchia tra i giardinieri esperti in cerca di descrizioni esaustive delle varietà, alimentando una sottocultura bibliofila nel mercato dei semi da giardino degli Stati Uniti.
Per utente finale: gli acquirenti di hobby ancorano la domanda
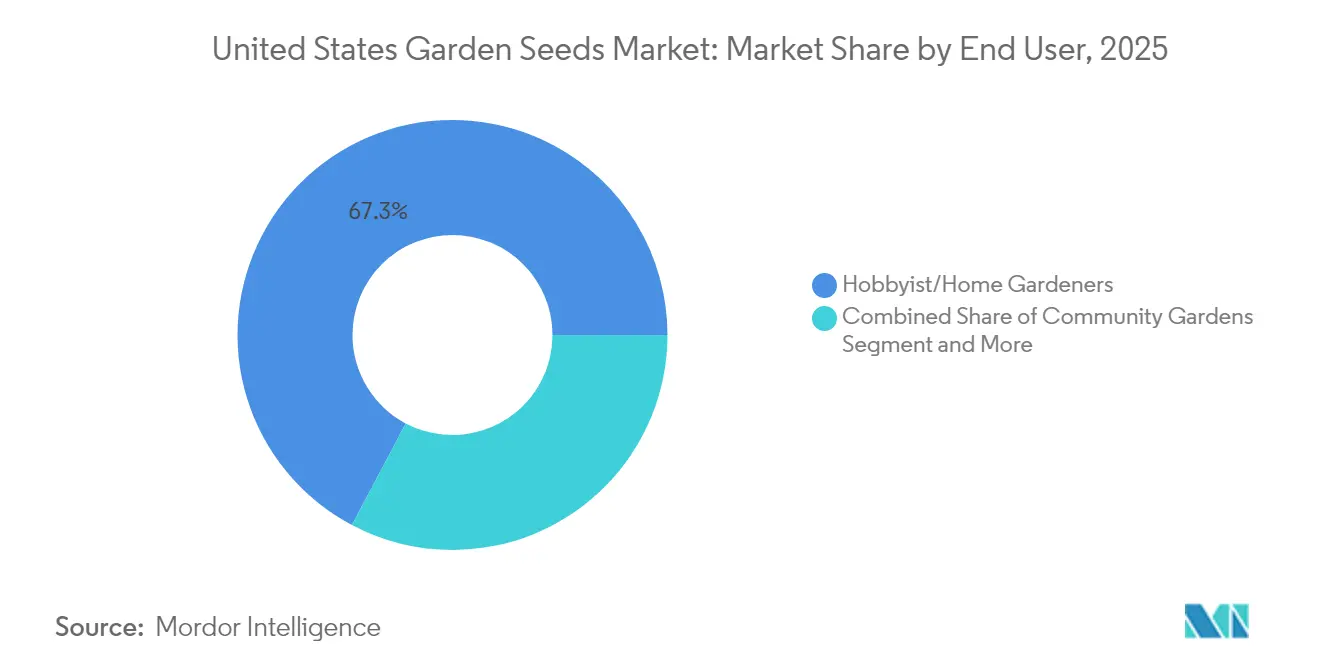
Gli hobbisti/giardinieri domestici hanno generato il 67.25% del fatturato del 2025, spaziando dai principianti che sperimentano le insalate verdi agli esperti custodi di semi che coltivano rari cimeli. Le narrative sulla salute mentale post-pandemia e l'inflazione dei prezzi dei generi alimentari consolidano questa coorte. Si prevede che gli orti comunitari registreranno un CAGR del 9.92% fino al 2031, catalizzato da sovvenzioni civiche e iniziative no-profit che finanziano l'acquisto di sementi all'ingrosso e l'installazione di aiuole rialzate.
I piccoli coltivatori commerciali riforniscono i mercati agricoli e i ristoranti "dalla fattoria alla tavola", richiedendo germinazione affidabile, maturazione uniforme e profili aromatici riconoscibili. I campus universitari integrano i paesaggi commestibili nei programmi di benessere, selezionando erbe perenni e mix di insalate a bassa manutenzione che richiedono una supervisione minima ma massimizzano il coinvolgimento dei dipendenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma Semi: radici a impollinazione libera, slancio organico
Le varietà a impollinazione libera rappresentavano il 39.92% della quota di mercato dei semi da giardino negli Stati Uniti nel 2025. Questi semi consentono ai giardinieri di conservare i semi e adattare le linee di piante alle condizioni locali, garantendo un'efficienza dei costi a lungo termine. Il loro contributo alla conservazione della biodiversità e all'autosufficienza ne aumenta l'attrattiva tra i giardinieri. I semi ibridi mantengono la loro posizione di mercato grazie alle dimensioni costanti, alla maggiore resistenza alle malattie e alle rese più elevate, in particolare tra i giardinieri amatoriali con spazi limitati. I semi trattati convenzionali continuano a soddisfare i consumatori attenti al prezzo offrendo tassi di germinazione affidabili.
Il segmento delle sementi biologiche registra il tasso di crescita più elevato, con un CAGR dell'11.18% previsto fino al 2031. Le normative federali più stringenti hanno migliorato gli standard di certificazione e ridotto le importazioni di qualità inferiore. Nonostante i prezzi maggiorati del 20-40%, le sementi biologiche attraggono i consumatori, in particolare coloro che acquistano regolarmente prodotti biologici. Il finanziamento di 2.2 milioni di dollari dell'USDA per la formazione attraverso l'Organic Trade Association sostiene questa crescita. Mentre i consumatori urbani benestanti guidano la domanda, il mercato si sta espandendo nelle aree suburbane e rurali. Le varietà tradizionali mantengono una posizione di mercato specializzata grazie ai loro sapori distintivi e al loro significato storico, sebbene le loro forme e rese non uniformi ne limitino l'adozione su larga scala.
Analisi geografica
La conquista del 28.74% del mercato statunitense dei semi da giardino da parte del Midwest nel 2025 è dovuta alla familiarità culturale con la coltivazione dei semi, alla disponibilità di spazi verdi e alle filiere corte che mantengono le confezioni fresche. Gli incassi derivanti dalle colture speciali, superiori a 3.8 miliardi di dollari nel 2024, segnalano un'importante ricaduta sulla domanda di sementi da parte dei consumatori. Gli agenti di divulgazione collaborano con i breeder locali per testare il mais dolce resistente alle malattie e il cavolo riccio resistente al gelo, garantendo la pertinenza dei cataloghi regionali.
La rapida crescita dell'Ovest, che si prevede crescerà a un CAGR dell'8.21% fino al 2031, è in linea con l'aumento della popolazione, le priorità di sostenibilità e le severe normative idriche che accrescono l'interesse per le specie xerofitiche e resistenti al fuoco. La superficie coltivata a biologico in California, la più grande del paese, normalizza i prezzi maggiorati per i pacchetti certificati, mentre i programmi di rimborso per la conversione da prato a giardino reindirizzano la spesa familiare verso semi e kit di irrigazione a goccia. I residenti esperti di tecnologia adottano app di giardinaggio che abbinano i dati climatici agli avvisi di semina, integrando le abitudini digitali nell'orticoltura tradizionale.
Il Sud e il Nord-Est seguono traiettorie di crescita di medio livello, ciascuna delle quali si trova ad affrontare sfide climatiche specifiche. Il caldo e l'umidità del Sud accelerano la pressione delle malattie, alimentando la domanda di basilico resistente alla peronospora e di lattuga termostabile. L'urbanizzazione del Nord-Est limita lo spazio, favorendo pomodori nani e fagioli a coltivazione verticale. Webinar di divulgazione cooperativa e biblioteche di semi incoraggiano la partecipazione, ampliando la base di riferimento per il mercato dei semi da giardino degli Stati Uniti.
Panorama normativo
La commercializzazione di sementi da giardino negli Stati Uniti è regolata principalmente dalla supervisione del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e da un insieme eterogeneo di requisiti statali. Per il commercio interstatale, l'Agricultural Marketing Service (AMS) dell'USDA amministra il Federal Seed Act e le relative normative (7 CFR Parte 201), che richiedono l'etichettatura veritiera di informazioni quali purezza, germinabilità e contenuto di erbe infestanti nocive, e vincolano la conformità a pratiche standardizzate di campionamento e analisi utilizzate nelle reti di ispezione statali. La conformità alle normative sull'importazione è gestita dall'APHIS (Servizio di Ispezione Fisica e Sanità Pubblica dell'USDA), che richiede documentazione fitosanitaria e permessi per molte spedizioni di sementi, in particolare per le sementi agricole e orticole in ingresso nel paese. La Parte 361 del 7 CFR disciplina i controlli sull'importazione di sementi e campioni, inclusi i requisiti di gestione per i lotti di sementi rivestite o pellettate e le restrizioni legate al rischio fitosanitario (incluso lo stato NAPPRA), che spingono i commercianti di sementi e i venditori online a rafforzare la verifica dei fornitori, i flussi di lavoro di documentazione e la tracciabilità per ridurre i fermi alle frontiere e il rischio di rietichettatura a valle.
Panorama competitivo
La concorrenza nel mercato statunitense dei semi da giardino rimane frammentata, con marchi tradizionali e breeder globali che si contendono la presenza sul mercato. La W. Atlee Burpee Company mantiene una forte fidelizzazione dei consumatori grazie ai suoi 150 anni di esperienza, alla presenza multicanale e ai media educativi. Johnny's Selected Seeds consolida la sua posizione di mercato attraverso cultivar supportate da sperimentazioni e guide dettagliate alle colture che riducono i rischi di acquisto per i giardinieri più esigenti. Baker Creek Heirloom Seeds attrae gli appassionati di semi tradizionali attraverso varietà rare e festival biennali che fungono da incontri culturali ed eventi di marketing.
Specialisti regionali come Territorial Seed Company si concentrano su assortimenti specifici per il Pacifico nord-occidentale, mentre importanti aziende genetiche, tra cui Ball Horticultural Company, Syngenta Seeds, LLC (Vegetable Seeds US) e Bayer AG, collaborano con rivenditori al dettaglio di massa per una distribuzione più ampia. Lo sviluppo dei prodotti avanza attraverso partnership tecnologiche, come dimostra la collaborazione di Bayer AG con Source.ag del 2025 per integrare simulazioni basate sull'intelligenza artificiale nelle prove varietali. L'evoluzione del mercato continua con aziende che offrono servizi in abbonamento che utilizzano l'analisi dei dati per fornire confezioni di semi stagionali personalizzate e ammendanti complementari per il terreno, rivolgendosi ai consumatori più giovani e generando ricavi ricorrenti.
I requisiti normativi creano barriere competitive ben definite. Le aziende con sistemi di audit consolidati beneficiano dell'applicazione delle normative biologiche USDA, mentre i limiti di peso per le spedizioni postali di semi influenzano le strategie di distribuzione. Importanti breeder come Sakata Seed Corporation, Enza Zaden Beheer BV, Groupe Limagrain e Rijk Zwaan Zaadteelt en Zaadhandel BV consolidano i diritti di proprietà intellettuale, spingendo le aziende indipendenti ad adottare genetica open source o di pubblico dominio per rafforzare i rapporti con la comunità, nonostante le continue esigenze di finanziamento. I fattori di successo sul mercato includono l'autenticità, un'efficace formazione del cliente e la flessibilità operativa, più che le sole dimensioni.
Leader del settore dei semi da giardino degli Stati Uniti
Semi selezionati di Johnny
Semi di varietà antiche di Baker Creek
Azienda di orticoltura palla
Azienda sementiera territoriale
W. Atlee Burpee Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: la varietà di celosia Shimmer di Johnny's Selected Seeds si è aggiudicata il premio "Fiore Reciso dell'Anno 2026" dall'Association of Specialty Cut Flower Growers. Il premio rafforza il posizionamento delle linee di semi ornamentali e supporta le vendite di fiori di alta qualità a coltivatori professionisti e appassionati.
- Febbraio 2025: Namdhari Seeds ha acquisito il 100% del portafoglio di sementi per la coltivazione in pieno campo di Axia Vegetable Seeds, incluso il marchio statunitense Agriseeds, per espandere la distribuzione in Nord America. L'operazione rafforza la presenza di Namdhari nel settore della genetica orticola e amplia l'accesso al marchio in canali che si sovrappongono alla domanda di orti e piccoli coltivatori.
- Gennaio 2024: NativeSeed Group ha acquisito Star Seed, Inc. del Kansas, espandendo la propria presenza nel Midwest e migliorando l'accesso a specie autoctone e a basso impatto ambientale. Il portafoglio combinato garantisce una maggiore disponibilità di semi di fiori selvatici e di specie a basso impatto ambientale, utilizzati in assortimenti di giardinaggio che favoriscono gli impollinatori e sono resistenti ai cambiamenti climatici.
Ambito del rapporto sul mercato dei semi da giardino negli Stati Uniti
I semi da giardino sono semi confezionati venduti direttamente ai consumatori attraverso vari canali di vendita, tra cui vendite online, generi alimentari e negozi specializzati. Il rapporto fornisce informazioni sulle sementi da giardino e include orti comunitari e domestici, stimando i numeri di mercato.
Il mercato dei semi da giardino negli Stati Uniti è segmentato per tipo di seme (semi di ortaggi (pomodoro, cetriolo, carota, erbe aromatiche e altri semi di ortaggi), semi di fiori e ornamentali e semi di frutta (bacche, meloni e altri semi di frutta)) e Canale di vendita (vendite online, negozi specializzati e generi alimentari). Il rapporto offre dimensioni del mercato e previsioni in termini di valore (USD) per tutti i segmenti di cui sopra.
| Semi di ortaggi |
| Semi Di Fiori |
| Semi di erbe aromatiche |
| Semi Di Frutta |
| Altri (ad esempio cereali per hobby come le arachidi) |
| Centri di giardinaggio e vivai |
| Negozi di articoli per la casa |
| Alimentari e vendita al dettaglio di massa |
| Cataloghi per corrispondenza |
| Mercati online e abbonamenti |
| Hobbisti/Giardinieri domestici |
| Giardini della comunità |
| Coltivatori commerciali (su piccola scala) |
| Campus istituzionali e aziendali |
| Impollinazione aperta |
| IBRIDO |
| Organic |
| Altro |
| Per tipo di prodotto | Semi di ortaggi |
| Semi Di Fiori | |
| Semi di erbe aromatiche | |
| Semi Di Frutta | |
| Altri (ad esempio cereali per hobby come le arachidi) | |
| Per canale di distribuzione | Centri di giardinaggio e vivai |
| Negozi di articoli per la casa | |
| Alimentari e vendita al dettaglio di massa | |
| Cataloghi per corrispondenza | |
| Mercati online e abbonamenti | |
| Per utente finale | Hobbisti/Giardinieri domestici |
| Giardini della comunità | |
| Coltivatori commerciali (su piccola scala) | |
| Campus istituzionali e aziendali | |
| Per forma di seme | Impollinazione aperta |
| IBRIDO | |
| Organic | |
| Altro |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei semi da giardino negli Stati Uniti nel 2026?
Il mercato è valutato a 1.26 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1.59 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per i semi da giardino entro il 2031?
Si prevede un CAGR del 4.79% per il periodo 2026-2031, trainato dalle tendenze sostenute del giardinaggio domestico e del biologico.
Quale segmento di prodotto guida le vendite?
I semi di ortaggi dominano con una quota del 45.62% nel 2025, soddisfacendo la domanda di produzione alimentare domestica.
Quale ruolo svolgono i canali online?
I marketplace e gli abbonamenti online stanno crescendo a un tasso annuo composto (CAGR) del 12.32%, spinti dalla praticità e dalle scatole stagionali selezionate.


