

Dimensioni e quota di mercato dell'outsourcing per lo sviluppo di formulazioni negli Stati Uniti.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.66 miliardo di dollari |
| Dimensione del mercato (2031) | 16.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.50% CAGR |
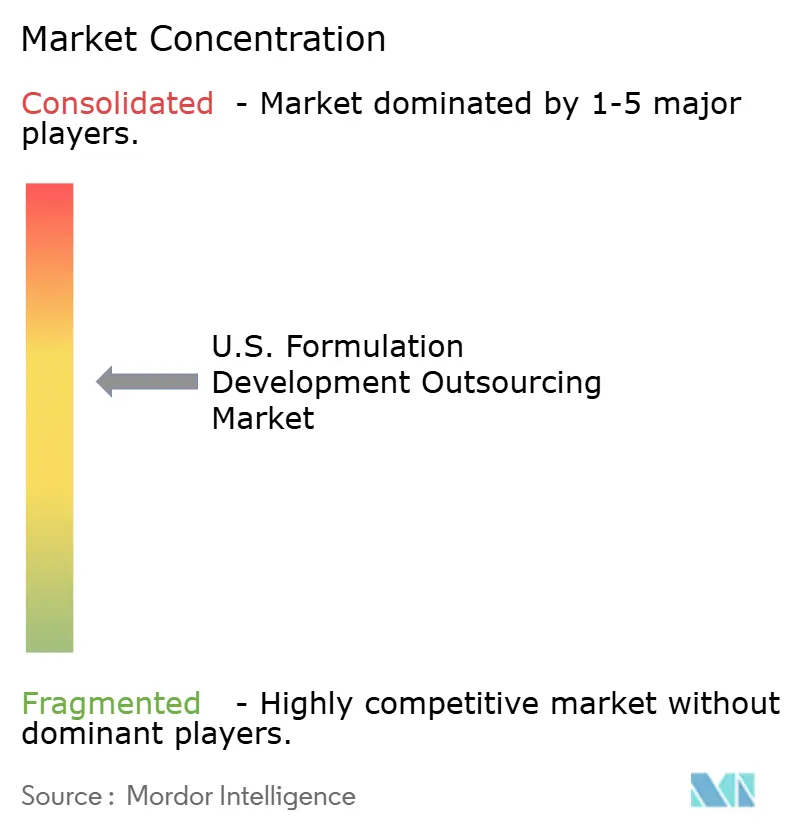
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
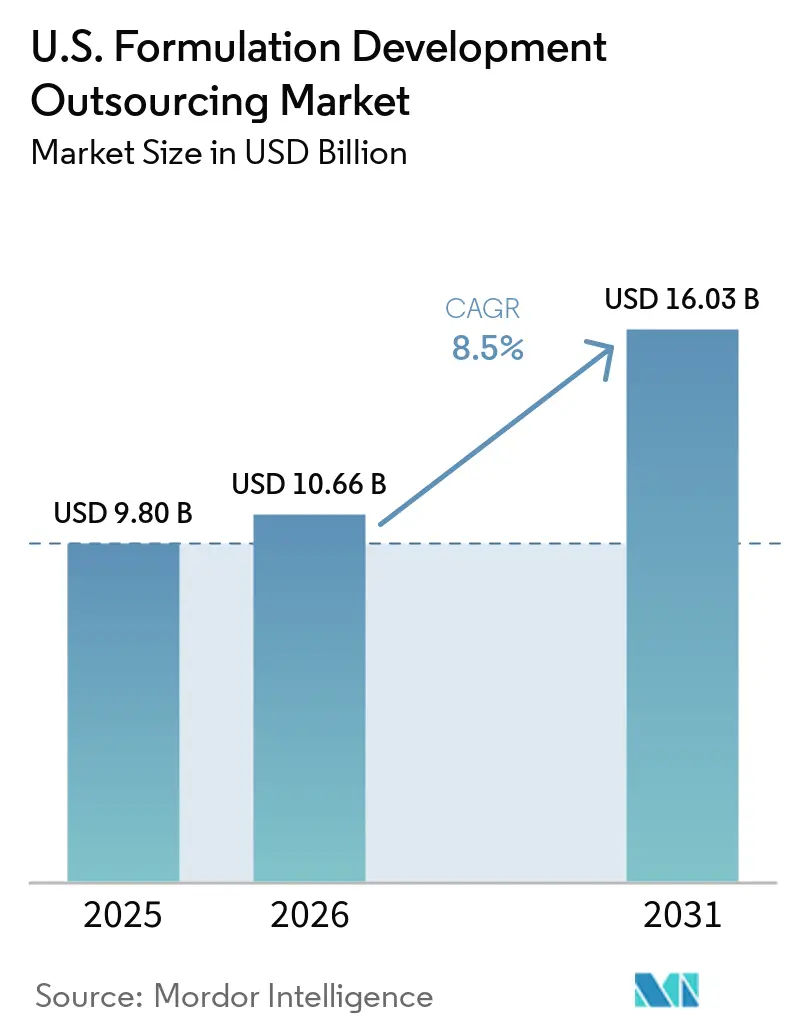
Analisi di mercato statunitense sull'outsourcing dello sviluppo di formulazioni farmaceutiche a cura di Mordor Intelligence.
Si prevede che il mercato statunitense dell'outsourcing per lo sviluppo di formulazioni aumenterà da 9.80 miliardi di dollari nel 2025 a 10.66 miliardi di dollari nel 2026, raggiungendo i 16.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.5% nel periodo 2026-2031.
Il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche è leader per volume di outsourcing grazie alla forte concentrazione di programmi in fase IND e al quadro CMC basato sul rischio della FDA, che incoraggia gli sponsor a collaborare con CDMO specializzate anziché investire in infrastrutture interne. Un altro fattore che traina costantemente la domanda è l'attività di riformulazione 505(b)(2), che sostiene i programmi ad alta intensità di formulazione anche durante i cicli più lenti di sviluppo di nuovi farmaci, garantendo l'attività di mercato in diversi modelli di sviluppo. Il mercato si sta spostando da progetti di outsourcing una tantum a partnership a lungo termine con CDMO basate sulla condivisione del rischio, che includono componenti di milestone e royalty, allineando l'economia dei fornitori di servizi con i risultati degli sponsor.
Punti chiave del rapporto
- Per tipologia di servizio, i servizi di sviluppo di formulazioni hanno rappresentato il 75.69% del fatturato nel 2025, mentre si prevede che i servizi di preformulazione cresceranno a un tasso annuo composto del 16.20% fino al 2031.
- Per quanto riguarda le forme farmaceutiche, quelle iniettabili e parenterali hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 16.99% fino al 2031, mentre la quota maggiore di forme farmaceutiche nel 2025 non è stata specificata nella bozza fornita.
- Per area terapeutica, l'oncologia rappresentava il 22.45% nel 2025, mentre si prevede che le terapie cardiovascolari cresceranno a un tasso annuo composto del 17.34% fino al 2031.
- Per quanto riguarda gli utenti finali, le aziende farmaceutiche e biofarmaceutiche detenevano il 78.89% del fatturato nel 2025, mentre si prevede che gli enti governativi e gli istituti accademici cresceranno a un tasso annuo composto del 17.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense dell'outsourcing dello sviluppo di formulazioni.
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Affidarsi all'outsourcing per controllare i costi e accedere a competenze specialistiche in materia di formulazione. | + 2.3% | Azienda di rilevanza nazionale, con una presenza concentrata nel corridoio farmaceutico del New Jersey, nel Massachusetts e nel Research Triangle della Carolina del Nord. | Medio termine (2-4 anni) |
| La crescente complessità dei farmaci biologici e iniettabili | + 2.0% | A livello nazionale, con i primi successi nei centri di produzione di farmaci biologici di Boston, San Diego e della Bay Area di San Francisco. | A lungo termine (≥ 4 anni) |
| Espansione della pipeline in oncologia e nelle specialità | + 1.5% | A livello nazionale, con una concentrazione di centri CDMO oncologici nel nord-est e nel Research Triangle. | A lungo termine (≥ 4 anni) |
| Intensa attività di sperimentazione clinica negli Stati Uniti e tempi di sviluppo più rapidi. | + 1.2% | Nazionale, con la più alta densità nei cluster IND del Nord-Est e della Costa Occidentale | A breve termine (≤ 2 anni) |
| Rilocalizzazione della produzione e riqualificazione dei fornitori in ottica di biosicurezza | + 0.9% | A livello nazionale, con investimenti di reshoring concentrati nei corridoi manifatturieri del Midwest e del Medio Atlantico. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| 505(b)(2) Insieme di opportunità di riformulazione | + 0.8% | A livello nazionale, con la maggiore concentrazione nei principali centri farmaceutici specializzati in marchi come il New Jersey e Chicago. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esternalizzazione per controllare i costi e accedere a competenze specialistiche nella formulazione di formule.
Il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche si sta evolvendo con un modello di ricerca e sviluppo asset-light, concentrandosi sull'esternalizzazione con poche CDMO a servizio completo. Nel 2025, il 73% delle approvazioni della FDA ha utilizzato la produzione di API esternalizzata, in linea con il 74% del 2024, mentre il 65% si è affidato alla produzione esternalizzata di dosi finite. [1] Food and Drug Administration, “Chemistry, Manufacturing, and Controls Development and Readiness Pilot Program, Program Announcement,” Federal Register, federalregister.gov Le grandi aziende farmaceutiche stanno adottando contratti di condivisione del rischio con componenti di milestone e royalty, favorendo i fornitori con solide prestazioni regolatorie. Questa tendenza sta mettendo da parte le CDMO più piccole e aumentando le barriere al cambio di fornitore, garantendo ai fornitori consolidati un maggiore potere di determinazione dei prezzi man mano che la domanda cresce nei programmi clinici e commerciali.
La crescente complessità dei farmaci biologici e iniettabili
Il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche è in espansione a causa delle esigenze tecniche dei farmaci biologici e degli iniettabili sterili. I farmaci biologici hanno rappresentato il 45% delle approvazioni FDA nel 2025, con particolare attenzione alle terapie avanzate come i coniugati anticorpo-farmaco e le terapie a base di RNA con nanoparticelle lipidiche. [2] Zhouxi Wang et al., “FDA's Implementation of Knowledge-Aided Assessment and Structured Application for Manufacturing Assessment of Non-Sterile Solid Oral Dosage Form Drug Products,” AAPS Open, doi.org Piattaforme come WuXiHigh 2.0 di WuXi Biologics evidenziano l'importanza della differenziazione tecnica. Oltre il 20% dei prodotti a base di anticorpi monoclonali utilizza ora formulazioni ad alta concentrazione, con la somministrazione sottocutanea autogestita che sta guadagnando terreno. I persistenti vincoli di riempimento e confezionamento hanno aumentato il valore della capacità sterile nazionale, a vantaggio dei CDMO con capacità di riempimento asettico avanzate.
Espansione della pipeline in oncologia e specialità
Il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche è sostenuto dalle pipeline oncologiche e specialistiche, in particolare nei programmi ad alto livello di contenimento. Nel 2025, oltre 200 ADC (Antibody-Drug Conjugates) erano in fase di sviluppo clinico, con altri 250 in fase di scoperta o preclinica. Quasi il 90% degli ADC commercializzati si basa sulla liofilizzazione per la stabilità, limitando i fornitori qualificati a quelli con competenze specializzate. L'attenzione del National Cancer Institute alle terapie mirate sostiene la domanda di formulazioni, mentre la complessità delle formulazioni nei programmi ADC rafforza la posizione delle CDMO (Contract Development and Manufacturing Organization) con piattaforme di contenimento validate e flussi di lavoro integrati.
Intensa attività di sperimentazione clinica negli Stati Uniti e tempi di sviluppo più rapidi.
La portata e la velocità delle sperimentazioni cliniche negli Stati Uniti stanno trainando la crescita del mercato dei servizi di sviluppo di formulazioni farmaceutiche. Il quadro normativo PDUFA VII della FDA accelera lo sviluppo attraverso una risoluzione più tempestiva dei problemi CMC (Chemistry, Manufacturing and Controls). Nonostante ciò, le carenze CMC e analitiche hanno rappresentato il 74% delle lettere di risposta complete dal 2020 al 2024, sottolineando l'importanza della qualità delle formulazioni. Le CDMO (Contract Development and Manufacturing Organization) con competenze normative, piattaforme pre-validate e pacchetti Quality by Design stanno guadagnando terreno. L'approccio di revisione strutturato e incentrato sui dati della FDA favorisce ulteriormente i partner di outsourcing competenti, consolidando il mercato attorno a un numero minore di fornitori di servizi più qualificati.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rigorose procedure di conformità FDA in materia di CMC e sperimentazioni cliniche. | -1.5% | A livello nazionale, con l'impatto maggiore nei distretti biotecnologici del Nord-Est e della costa occidentale, caratterizzati da un'intensa attività di sperimentazione clinica sull'uomo. | Medio termine (2-4 anni) |
| Volatilità dei finanziamenti per le biotecnologie in fase iniziale | -1.2% | A livello nazionale, con il primo impatto in centri ad alta concentrazione di investimenti come Boston, San Francisco e San Diego. | A breve termine (≤ 2 anni) |
| Esposizione tariffaria su eccipienti e materiali di imballaggio | -0.8% | A livello nazionale, con la maggiore esposizione nei programmi relativi a farmaci iniettabili sterili e a rilascio modificato che dipendono da materie prime importate. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Riduzione del carico di studio dopo le modifiche alla formulazione | -0.7% | A livello nazionale, specializzata in programmi di ampliamento in fase avanzata e di trasferimento di siti. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigoroso rispetto delle normative FDA in materia di CMC e sperimentazioni cliniche.
La rigorosa conformità alle normative FDA continua a rappresentare una sfida per il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche, aumentando i costi e allungando i tempi di sviluppo. Dal 2020 al 2024, il 74% delle lettere di risposta complete (CRL) era collegato a lacune CMC e analitiche, spesso identificate in ritardo nel processo di revisione dopo investimenti significativi. [3] Christopher Cole, “CMC and Analytical Gaps in CRLs, Why They Persist Despite FDA Guidance and How You Can Position Yourself for Success,” Pharmaceutical Technology, pharmtech.com Per i nuovi farmaci biologici, l'attenzione precoce alla pianificazione della comparabilità, alla copertura dei fornitori secondari e alla logistica della catena del freddo validata aggiunge pressione sui team più piccoli. Le CDMO che offrono servizi di consulenza normativa integrati ottengono un vantaggio rispetto a quelle che forniscono solo l'esecuzione di laboratorio. Mentre il programma CDRP della FDA accelera i programmi designati come "breakthrough", il suo impatto rimane limitato ai casi ammissibili.
Volatilità dei finanziamenti per le biotecnologie in fase iniziale
Le condizioni di finanziamento instabili hanno un impatto significativo sul mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche, soprattutto nelle fasi iniziali. Nel 2025, la quota di investimenti in startup negli Stati Uniti destinata al settore biotecnologico è scesa a poco più dell'8%, il livello più basso degli ultimi vent'anni. I finanziamenti pubblici al settore biotecnologico sono diminuiti del 57% su base annua, attestandosi a 2.7 miliardi di dollari nel maggio 2025, dopo aver toccato il minimo triennale ad aprile. Questo calo riduce i mandati CDMO (Contract Development and Manufacturing Organization) da parte di biotecnologie virtuali e aziende innovative a piccola capitalizzazione, ritardando le fasi di transizione IND (Investigational New Drug) che richiedono un'elevata concentrazione di formulazioni, come la preparazione del dossier CMC (Chemistry, Manufacturing and Controls) per la Fase I. Tali ritardi comprimono la visibilità dei ricavi, nonostante la costante esternalizzazione delle fasi avanzate e commerciali.
Analisi del segmento
Per tipologia di servizio: Preformulazione Investimento Anticipo Sviluppo Rischio
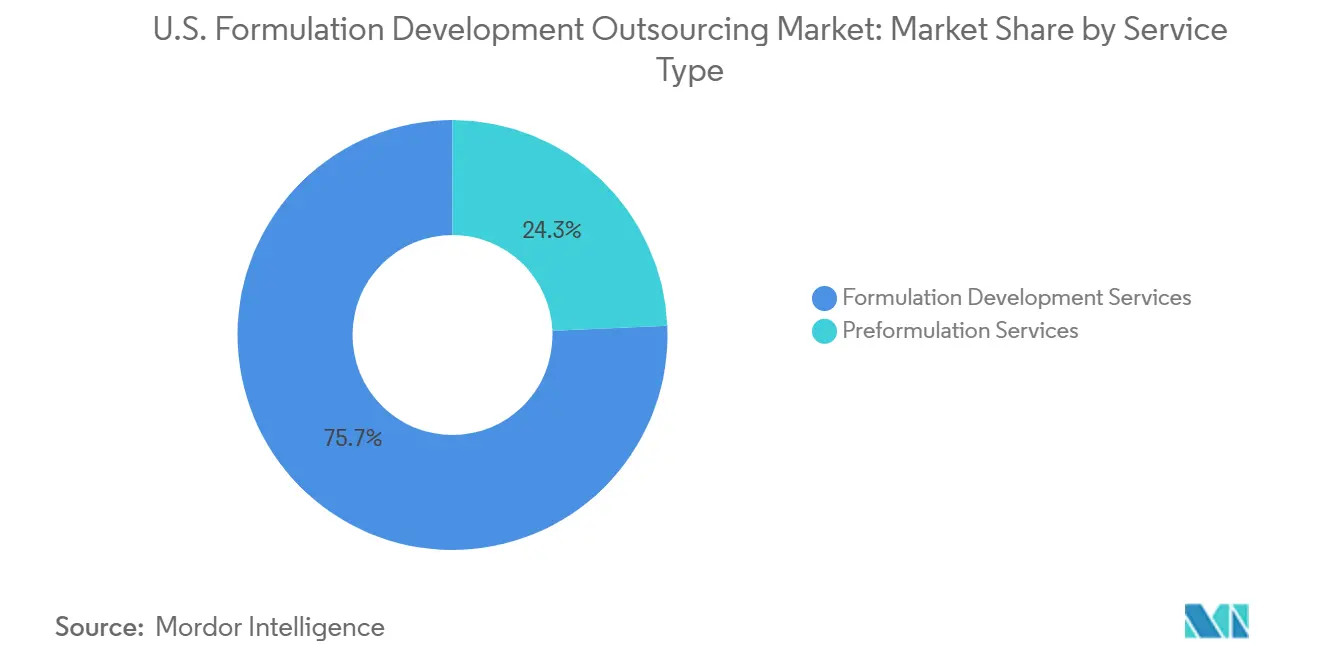
Nel 2025, i servizi di sviluppo di formulazioni rappresentavano il 75.69% del mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche, a testimonianza della preferenza degli sponsor per partnership integrate che consolidano le attività analitiche, di processo e di scale-up all'interno di un unico sistema di qualità. I servizi di preformulazione, in crescita a un CAGR del 16.20% fino al 2031, evidenziano un cambiamento verso l'identificazione precoce dei rischi, con gli sponsor che si concentrano su viscosità, tendenze all'aggregazione e compatibilità degli eccipienti nei farmaci biologici, negli ADC e nelle terapie con nanoparticelle lipidiche. Questo approccio riduce al minimo le riformulazioni in fase avanzata e le interruzioni normative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla forma farmaceutica: le forme iniettabili e parenterali definiscono il premio di capacità
Le formulazioni iniettabili e parenterali rappresentano il segmento in più rapida crescita nel mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche, con un tasso di crescita annuo composto (CAGR) previsto del 16.99% fino al 2031. Questa crescita è trainata dal panorama delle approvazioni farmaceutiche, fortemente incentrato sui farmaci biologici, e dalla mancanza di infrastrutture sterili tra gli sponsor per le attività di sviluppo complesse. I prodotti sottocutanei ad alta concentrazione e i sistemi di eccipienti proprietari sono sempre più richiesti, premiando la competenza specialistica nella formulazione sterile.
Per area terapeutica: il settore cardiovascolare è in testa per densità di innovazione.
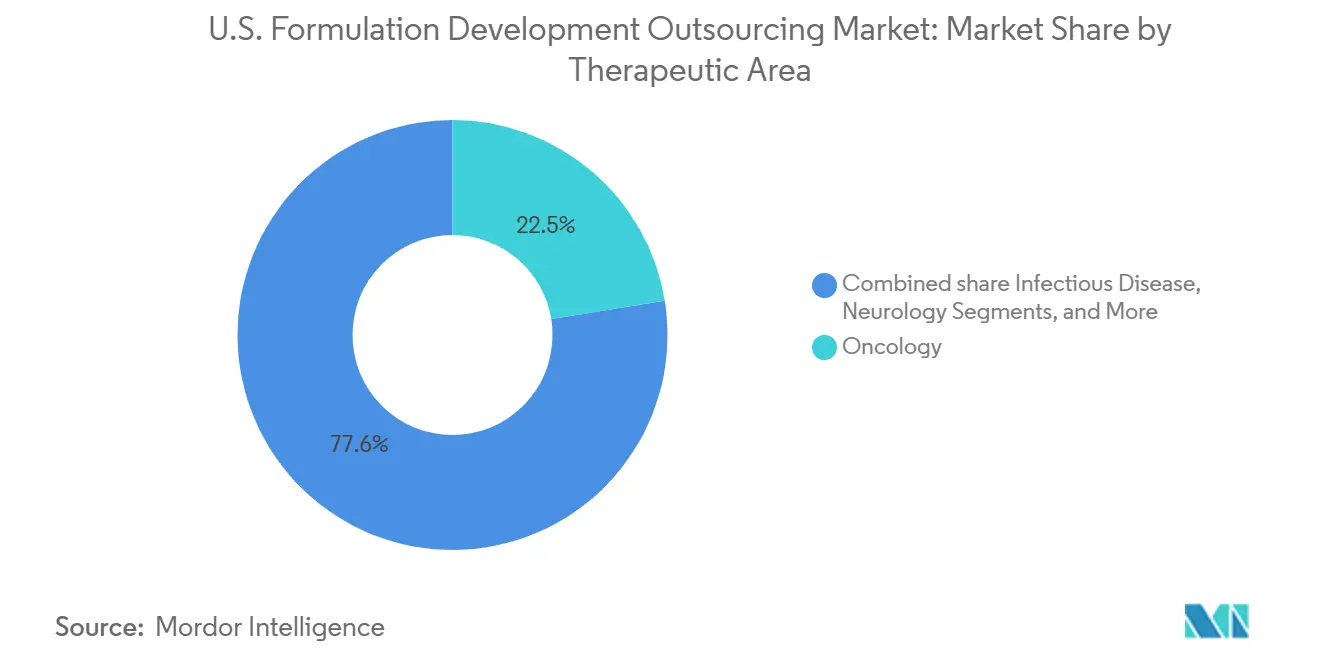
Nel 2025, l'oncologia ha dominato il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche con una quota del 22.45%, grazie ai programmi ADC (Antibody-Drug Conjugates), alle piccole molecole mirate e all'immuno-oncologia, che richiedono una gestione e un'integrazione specializzate. Queste esigenze tecniche determinano prezzi elevati e concentrano il lavoro presso fornitori selezionati. Anche altre aree terapeutiche, tra cui le malattie infettive, la neurologia e le malattie rare, contribuiscono al mercato con specifiche esigenze di formulazione.
Le terapie cardiovascolari rappresentano il segmento in più rapida crescita, con un CAGR del 17.34% fino al 2031, trainato da prodotti orali a dose fissa combinata, formulazioni a base di RNA e iniettabili a lunga durata d'azione. I fornitori stanno ampliando le proprie competenze in diverse categorie di terapie avanzate, con partnership e innovazioni che plasmano il mercato concentrandosi sulla complessità delle formulazioni piuttosto che sul volume delle prescrizioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i canali governativi e accademici rimodellano il processo di assunzione iniziale
Nel 2025, le aziende farmaceutiche e biofarmaceutiche detenevano il 78.89% del mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche, mantenendo la stabilità del mercato grazie a reti di fornitori preferenziali e contratti di alto valore. Gli istituti governativi e accademici rappresentano il segmento in più rapida crescita, con un CAGR del 17.25% fino al 2031, trainato dai programmi di ricerca traslazionale del NIH, dalle iniziative del BARDA e dalle IND (Investigational New Drug Application) di origine accademica che collaborano direttamente con le CDMO (Contract Development and Manufacturing Organizations).
Analisi geografica
Il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche è strutturato attorno a quattro corridoi regionali di innovazione e produzione, piuttosto che a un singolo cluster dominante. Il Nord-Est è la zona leader per l'outsourcing delle fasi precliniche e iniziali, grazie all'integrazione del polo biotecnologico di Boston-Cambridge, del corridoio farmaceutico del New Jersey e delle attività in Pennsylvania. Questo corridoio riunisce aziende biotecnologiche finanziate da venture capital, centri medici universitari, specialisti in formulazione e un'alta concentrazione di programmi di sperimentazione clinica di fase iniziale.
La costa occidentale è la seconda regione più grande nel mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche e funge da polo principale per l'outsourcing di farmaci biologici, terapie cellulari e geniche e ADC (Antibody-Drug Conjugates). L'area della Baia di San Francisco e San Diego, in California, sono i fulcri di questa attività grazie alla concentrazione di sviluppatori di terapie avanzate e di talenti specializzati. La divisione Patheon di Thermo Fisher Scientific ha mantenuto una quota significativa di approvazioni per farmaci a piccole molecole e a dose finita, supportata dalle attività su entrambe le coste.
Il Sud-Est, con centro nel Research Triangle Park della Carolina del Nord, è l'area in più rapida crescita, grazie a costi operativi inferiori, una solida forza lavoro nel settore manifatturiero e la vicinanza a importanti istituti di ricerca. Il BioSecure Act, firmato nel dicembre 2025, sta reindirizzando l'esternalizzazione dalle CDMO cinesi verso fornitori nazionali, con il Sud-Est e il Midwest che si stanno accaparrando una quota significativa di questo lavoro di riqualificazione.
Panorama competitivo
Il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche è moderatamente consolidato ai vertici, con una significativa frammentazione tra gli operatori più piccoli. Dal 2015 al 2025, Patheon, Catalent e Lonza di Thermo Fisher Scientific hanno rappresentato complessivamente quasi il 40% delle approvazioni di farmaci a dose finita, mentre altri 19 fornitori detenevano ciascuno una quota di mercato inferiore al 5%. Le aziende leader beneficiano di economie di scala e vantaggi normativi, mentre il mercato nel suo complesso rimane competitivo con operatori specializzati e di nicchia.
Le opportunità di crescita nel mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche si concentrano nella preformulazione in fase iniziale per enti governativi e accademici, nella produzione continua di forme orali a rilascio modificato e nello sviluppo integrato di dispositivi e combinazioni per farmaci biologici autosomministrati. Aziende emergenti come National Resilience si stanno concentrando sul controllo di processo basato sull'intelligenza artificiale, sui gemelli digitali, sulle suite di farmaci biologici monouso e sull'allineamento con le priorità di sicurezza nazionale e BARDA. Nel maggio 2026, Charles River Laboratories ha ceduto le sue attività CDMO e Cell Solutions a GI Partners, dando vita a Rose BioSolutions, evidenziando un cambiamento verso operatori specializzati. Analogamente, la collaborazione avviata nell'aprile 2026 tra Simulations Plus, Lonza e la FDA statunitense sui modelli predittivi per le dispersioni solide amorfe potrebbe offrire ai fornitori con capacità di modellazione meccanicistica un vantaggio competitivo nelle presentazioni CMC basate su modelli.
Leader del settore statunitense nell'outsourcing dello sviluppo di formulazioni
Charles River Laboratories International, Inc.
Catalent, Inc.
Gruppo Lonza AG
Thermo Fisher Scientific Inc. (Patheon)
Recifarm AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Catalent ed Elpida Therapeutics hanno stretto una partnership per la produzione in fase avanzata di una terapia genica basata su AAV9 e si sono assicurate i diritti esclusivi sui programmi AAV di Elpida, ampliando il portfolio di Catalent a oltre 80 partnership.
- Maggio 2026: GI Partners ha acquisito le divisioni CDMO e Cell Solutions di Charles River Laboratories, dando vita a Rose BioSolutions, un'azienda produttrice di terapie avanzate con un fatturato di 143 milioni di dollari nel 2025.
- Maggio 2026: Nuvation Bio ha collaborato con Thermo Fisher Scientific per la produzione negli Stati Uniti di IBTROZI (taletrectinib), completando il trasferimento tecnologico e presentando un supplemento alla domanda di autorizzazione all'immissione in commercio (NDA).
- Aprile 2026: Thermo Fisher Scientific ha lanciato il sistema Gibco CTS Compleo Fill and Finish, una piattaforma automatizzata che riduce i rischi e la variabilità nei flussi di lavoro della terapia cellulare autologa.
- Aprile 2026: Simulations Plus, Lonza Group e la FDA statunitense hanno collaborato per sviluppare modelli predittivi per farmaci in dispersione solida amorfa, integrando piattaforme con dati sperimentali.
Ambito del rapporto sul mercato statunitense dell'outsourcing dello sviluppo di formulazioni
Secondo quanto riportato nel documento, l'outsourcing dello sviluppo di formulazioni consiste nell'affidare a organizzazioni terze specializzate (in genere CDMO) la progettazione, l'ottimizzazione e il collaudo di ricette per farmaci, cosmetici o integratori. Le aziende lo utilizzano per accedere a laboratori all'avanguardia, accelerare i tempi di immissione sul mercato e ridurre i costi operativi senza la necessità di un laboratorio interno.
Il mercato statunitense dell'outsourcing per lo sviluppo di formulazioni è segmentato per tipologia di servizio, forma farmaceutica, area terapeutica e utente finale. Per tipologia di servizio, il mercato comprende i servizi di preformulazione e i servizi di sviluppo di formulazioni. Per forma farmaceutica, il mercato è segmentato in orale, iniettabile e parenterale, topica e transdermica, inalatoria e nasale, oftalmica, buccale, sublinguale, rettale e vaginale. Per area terapeutica, il mercato è suddiviso in oncologia, malattie infettive, neurologia, cardiovascolare, respiratoria, ematologia, dermatologia, malattie rare e disturbi genetici, malattie autoimmuni e infiammatorie e altre. Per utente finale, il mercato è segmentato in aziende farmaceutiche e biofarmaceutiche, enti governativi e istituti accademici e altri. Il rapporto offre le dimensioni del mercato e le previsioni in termini di valore (USD) per i segmenti sopra indicati.
| Servizi di preformulazione |
| Servizi di sviluppo di formulazioni |
| Orale |
| Iniettabile e parenterale |
| Topico e transdermico |
| Inalazione e nasale |
| Oftalmico |
| Buccale, sublinguale, rettale e vaginale |
| Oncologia |
| Malattie Infettive |
| Neurologia |
| Cardiovascolare |
| Respiratorio |
| Ematologia |
| Dermatologia |
| Malattie rare e disturbi genetici |
| Malattie autoimmuni e infiammatorie |
| Altro |
| Aziende farmaceutiche e biofarmaceutiche |
| Istituti governativi e accademici |
| Altro |
| Per tipo di servizio | Servizi di preformulazione |
| Servizi di sviluppo di formulazioni | |
| Per forma di dosaggio | Orale |
| Iniettabile e parenterale | |
| Topico e transdermico | |
| Inalazione e nasale | |
| Oftalmico | |
| Buccale, sublinguale, rettale e vaginale | |
| Per Area Terapeutica | Oncologia |
| Malattie Infettive | |
| Neurologia | |
| Cardiovascolare | |
| Respiratorio | |
| Ematologia | |
| Dermatologia | |
| Malattie rare e disturbi genetici | |
| Malattie autoimmuni e infiammatorie | |
| Altro | |
| Per utente finale | Aziende farmaceutiche e biofarmaceutiche |
| Istituti governativi e accademici | |
| Altro |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche nel 2031?
Si prevede che il mercato statunitense dei servizi di sviluppo di formulazioni farmaceutiche raggiungerà i 16.03 miliardi di dollari entro il 2031, in crescita rispetto ai 10.66 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'8.50%.
Quale categoria di servizi contribuisce maggiormente al fatturato?
I servizi di sviluppo di formulazioni rappresentano la tipologia di servizio più ampia, con il 75.69% del fatturato nel 2025, poiché gli sponsor continuano a privilegiare le partnership di sviluppo integrato.
Perché i servizi di preformulazione stanno crescendo più velocemente rispetto al settore nel suo complesso?
Si prevede che i servizi di preformulazione cresceranno a un tasso annuo composto del 16.20% fino al 2031, poiché gli sponsor stanno anticipando le fasi critiche di caratterizzazione per ridurre i rischi normativi e di riformulazione successivi.
Perché i farmaci iniettabili stanno diventando così importanti nell'ambito della formulazione in outsourcing?
Si prevede che le forme iniettabili e parenterali cresceranno a un tasso annuo composto del 16.99% fino al 2031, in quanto i farmaci biologici, i prodotti sottocutanei ad alta concentrazione e gli iniettabili a lunga durata d'azione aumentano la domanda di competenze in ambito di sterilità.
Quale area terapeutica sta crescendo più rapidamente?
Si prevede che le terapie cardiovascolari registreranno la crescita più rapida, con un CAGR del 17.34% fino al 2031, grazie alle combinazioni a dose fissa, alle formulazioni a base di RNA e agli approcci iniettabili a lunga durata d'azione.
Quale gruppo di clienti si sta espandendo più rapidamente?
Si prevede che gli enti governativi e gli istituti accademici cresceranno a un tasso annuo composto del 17.25% fino al 2031, poiché i programmi di ricerca traslazionale del NIH, i progetti BARDA e le IND (Investigational New Drug) di origine accademica utilizzano sempre più spesso partner di formulazione CDMO (Contract Development and Manufacturing Organization).


