

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
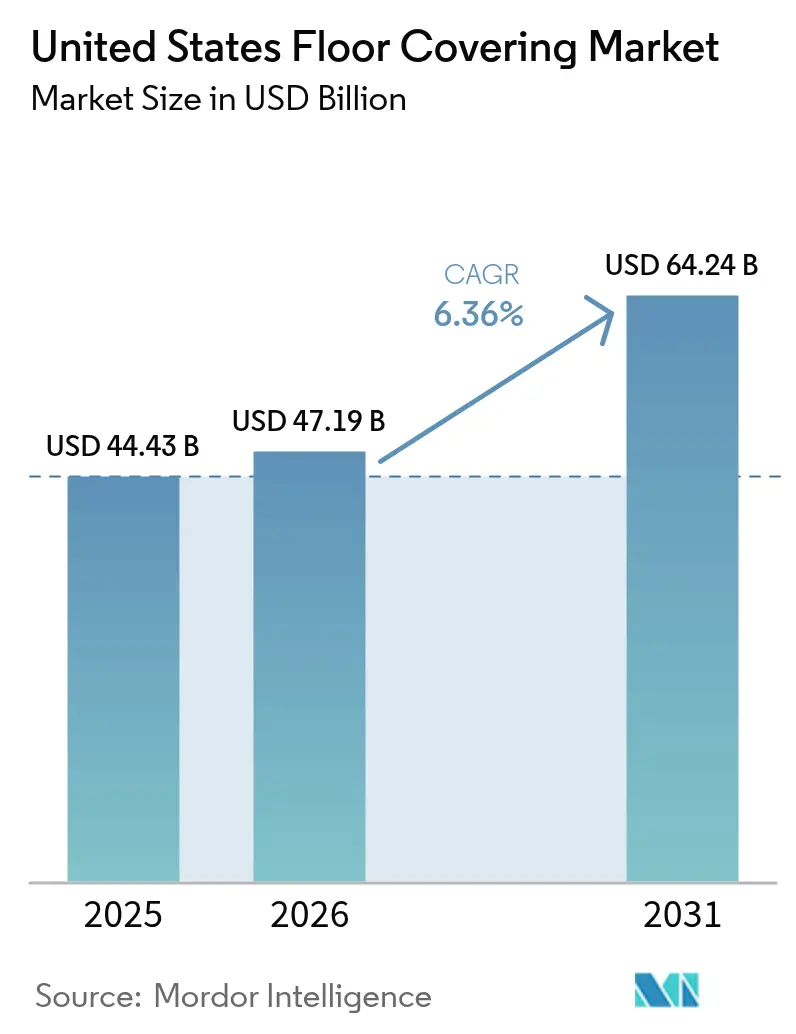
| Dimensione del mercato (2026) | 47.19 miliardo di dollari |
| Dimensione del mercato (2031) | 64.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.36% CAGR |
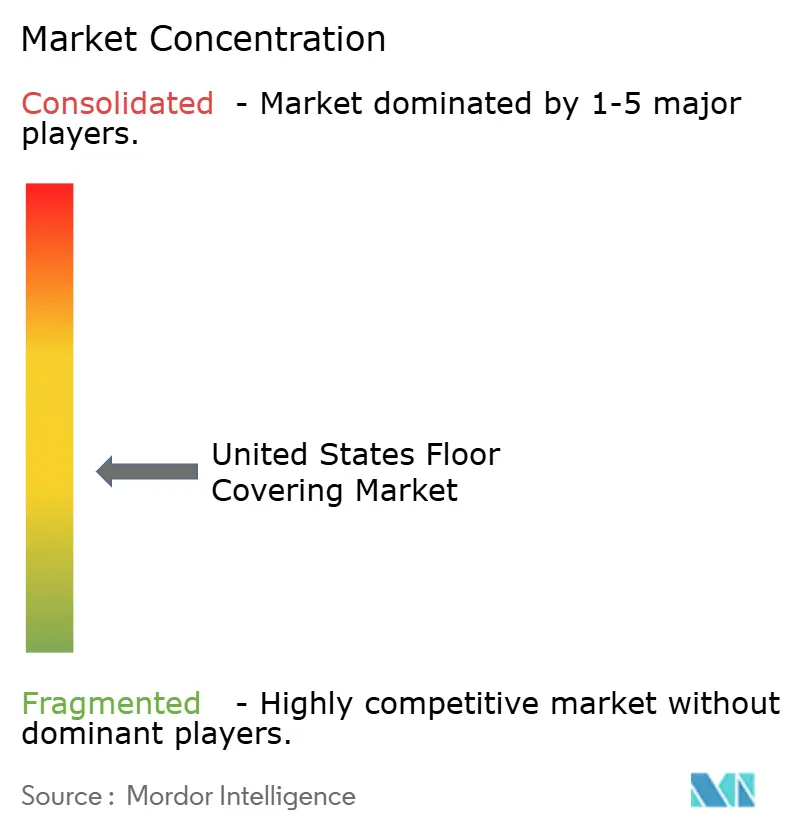
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rivestimenti per pavimenti negli Stati Uniti di Mordor Intelligence
Il mercato statunitense dei rivestimenti per pavimenti, che nel 2025 valeva 44.43 miliardi di dollari, dovrebbe raggiungere i 47.19 miliardi di dollari nel 2026 e si prevede che salirà a 64.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.36% nel periodo 2026-2031. La principale spinta del mercato statunitense dei rivestimenti per pavimenti deriva dai formati resistenti, con le piastrelle in vinile di lusso in espansione a un CAGR del 7.72%, grazie alla domanda sostenuta sia nel segmento premium che in quello economico. Il settore residenziale rimane la principale fonte di installazione, con una quota del 62.31% nel 2025, mentre le strutture sanitarie guidano la crescita del settore non residenziale con un CAGR del 6.75%, supportato dall'espansione dell'assistenza ambulatoriale e dai rapidi cicli di rinnovo. A livello regionale, il Sud-Est rappresenta il 26.41% della domanda nel 2025, mentre il Sud-Ovest supera tutte le altre regioni con un CAGR del 7.12%, grazie alla migrazione verso la Sun Belt e ai nuovi progetti di costruzione. Le azioni tariffarie sui prodotti LVT e ingegnerizzati importati, combinate con gli investimenti in capacità produttiva nazionale da parte dei principali fornitori, stanno spostando le strategie di approvvigionamento verso gli stabilimenti statunitensi, riducendo il rischio logistico e la volatilità dei tempi di consegna man mano che il mercato statunitense dei rivestimenti per pavimenti matura [1] Ufficio del Rappresentante Commerciale degli Stati Uniti, "Indagini ai sensi della Sezione 301: Cina", Ufficio Esecutivo del Presidente, ustr.gov.
Punti chiave del rapporto
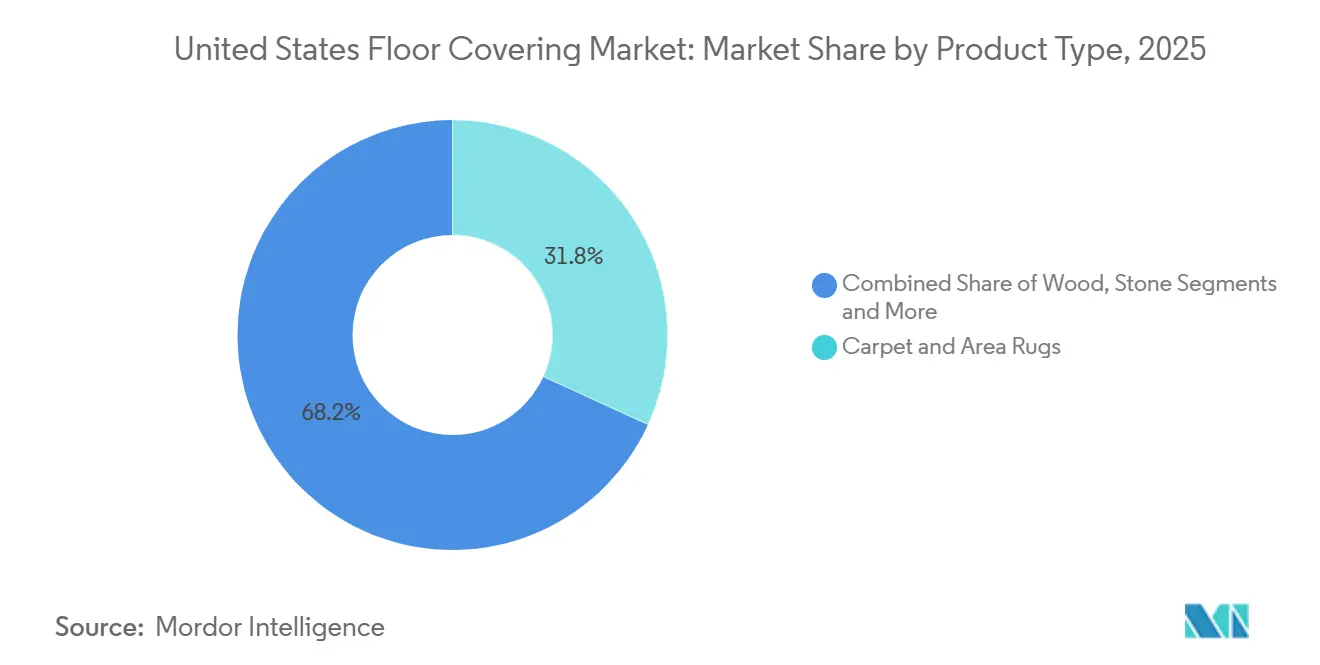
- Per tipologia di prodotto, moquette e tappeti hanno dominato il mercato dei rivestimenti per pavimenti negli Stati Uniti con il 31.83% nel 2025, mentre si prevede che i pavimenti in vinile cresceranno a un CAGR del 7.72% entro il 2031.
- In base all'utente finale, nel 2025 il settore residenziale ha rappresentato il 62.31% della quota di mercato dei rivestimenti per pavimenti negli Stati Uniti, mentre le strutture sanitarie commerciali hanno registrato il CAGR previsto più rapido, pari al 6.75% fino al 2031.
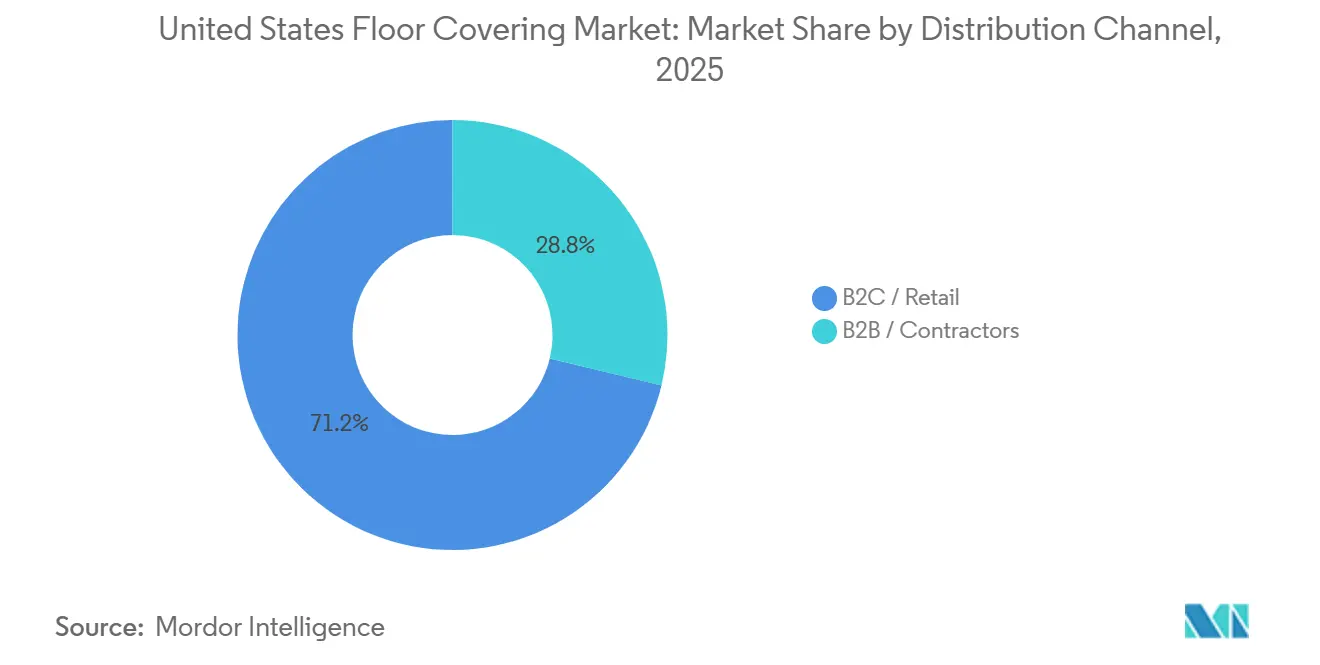
- Per canale di distribuzione, B2C/Retail deteneva il 71.23% della quota di mercato dei rivestimenti per pavimenti negli Stati Uniti nel 2025, mentre l'online ha registrato il CAGR più alto previsto, pari al 6.97% fino al 2031.
- In termini geografici, nel 2025 il Sud-est degli Stati Uniti deteneva una quota di mercato del 26.41% nel settore dei rivestimenti per pavimenti, mentre il Sud-ovest ha registrato il CAGR previsto più elevato, pari al 7.12%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei rivestimenti per pavimenti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione LVT/Resilient in tutte le fasce di prezzo e formati | + 2.1% | Nazionale, più forte nei mercati del sud-est e del sud-ovest della Sun Belt | Medio termine (2-4 anni) |
| Ristrutturazione residenziale e resilienza del ciclo di sostituzione | + 1.8% | Nazionale, con la spesa pro capite più alta nel Nordest, Ovest | A lungo termine (≥ 4 anni) |
| Ristrutturazioni commerciali nei settori sanitario, educativo e alberghiero | + 1.3% | Corridoi urbani/suburbani nazionali e concentrati | Medio termine (2-4 anni) |
| Passaggio a specifiche senza PVC/a basso contenuto di COV/a basso tenore di carbonio | + 0.6% | Adozione nazionale e precoce in California, mercati istituzionali del Nord-Est | A lungo termine (≥ 4 anni) |
| Selezione del prodotto basata su specifiche digitali/BIM | + 0.3% | Nazionale, guidato da progetti commerciali metropolitani | A breve termine (≤ 2 anni) |
| L'aumento della capacità produttiva interna riduce i tempi di consegna e riduce il rischio di importazione | + 0.7% | Concentrazione manifatturiera nazionale in Georgia e Tennessee | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione LVT/Resilient in tutte le fasce di prezzo e formati
I progressi nella costruzione a nucleo rigido estendono il ruolo dell'LVT dalla sostituzione economica alle specifiche standard nelle nuove costruzioni e nelle ristrutturazioni di lusso. Il composito polimerico in pietra offre resistenza alle ammaccature e stabilità all'umidità per aree ad alto traffico o umide, mentre il composito polimerico in legno riacquista terreno dove il comfort termico e l'acustica hanno un ruolo fondamentale nelle abitazioni multifamiliari. Diverse opzioni di installazione, tra cui il sistema a incastro, il sistema a posa libera e il sistema preincollato, aiutano gli appaltatori a far fronte alla scarsità di installatori riducendo i tempi di lavoro, un fattore importante considerando che i salari per i professionisti edili sono saliti a 40.55 dollari all'ora entro gennaio 2026. I mercati della Sun Belt danno priorità alle superfici impermeabili e resilienti a causa dell'umidità e dei rischi di inondazione, in linea con la quota del 26.41% del Sud-Est nel 2025 e il tasso di crescita del 7.12% del Sud-Ovest. Il percorso di riabilitazione 203(k) della Federal Housing Administration supporta l'ammodernamento dei materiali negli immobili degradati, ampliando l'accesso ai pavimenti resilienti nelle ristrutturazioni di alloggi a prezzi accessibili, mentre le agenzie standardizzano le specifiche e la conformità.
Ristrutturazione residenziale e resilienza del ciclo di sostituzione
Il blocco dei tassi d'interesse scoraggia i traslochi, ma convoglia capitale e risparmi verso le ristrutturazioni, stabilizzando così gli arretrati di progetto per i rivenditori e gli installatori di pavimenti. La ricerca mostra che il blocco dei tassi d'interesse ha ridotto la mobilità durante il periodo 2021-2022, frenando le transazioni ma preservando i budget per gli aggiornamenti tra i proprietari che preferivano rimanere nelle proprie case [2] Staff Economists, “Finance And Economics Discussion Series 2024-088r1,” Board of Governors of the Federal Reserve System, federalreserve.gov . I proprietari di casa riferiscono che i vincoli di accessibilità economica non scoraggiano le ristrutturazioni programmate e le spese per le ristrutturazioni del 2024 sono rimaste elevate rispetto agli standard storici, nonostante i costi di finanziamento più elevati. Nelle nuove costruzioni, le preferenze per le superfici dure in cucine e soggiorni ridefiniscono le aspettative degli acquirenti, che poi si ripercuotono sugli aggiornamenti delle case esistenti, sostituendo le superfici tessili con alternative resilienti o in laminato. Questo contesto mantiene il mercato statunitense dei rivestimenti per pavimenti strettamente legato ai cicli di riparazione e ristrutturazione, che tendono ad essere meno volatili rispetto al ritmo delle vendite di case esistenti.
Ristrutturazione commerciale nei settori sanitario, educativo e alberghiero
La spesa per l'edilizia sanitaria ha raggiunto i 68.7 miliardi di dollari su base annua entro dicembre 2025, con l'espansione degli spazi ambulatoriali e degli studi medici che prevedono l'utilizzo di vinile in fogli senza giunzioni nelle zone cliniche e di LVT o moquette in piastrelle negli spazi amministrativi. La spesa per l'istruzione ha totalizzato 140.2 miliardi di dollari, con la maggior parte delle attività nel settore K-12, che finanzia la sostituzione di pavimenti in vinile preesistenti con LVT a basse emissioni e moquette in piastrelle per soddisfare standard come LEED e CHPS. Il settore alberghiero è salito a 24.8 miliardi di dollari con un incremento del 2.0% su base annua, grazie al ciclo di rinnovamento delle strutture di 5-7 anni che privilegia superfici durevoli e facili da pulire, in linea con gli schemi del marchio. Le attività di ristrutturazione e conversione di 300,000-400,000 camere nel 2025 sottolineano la natura ricorrente delle sostituzioni di pavimenti in questa classe di attività. Questa combinazione di attività nel settore sanitario, educativo e alberghiero aggiunge una base non residenziale stabile al mercato statunitense dei rivestimenti per pavimenti, poiché i gestori cercano soluzioni modulari, resistenti e a basso contenuto di COV, con installazione rapida.
Passare a specifiche senza PVC, a basso contenuto di COV e a basso tenore di carbonio
I team di approvvigionamento ora attribuiscono grande importanza alle credenziali di qualità dell'aria interna e FloorScore è ampiamente accettato per le candidature LEED v4.1, WELL, BREEAM, CHPS e Green Globes. GREENGUARD Gold è diventato un requisito frequente nelle scuole e nell'assistenza sanitaria, rafforzando le soglie di basse emissioni per gli ambienti ad uso sensibile. I produttori rispondono con linee di prodotti che riducono o eliminano il contenuto di PVC e leganti contenenti formaldeide, con iniziative documentate come l'utilizzo di nuclei in ossido di magnesio in nuclei rigidi di alta qualità per evitare resine a base di cloro. Le etichette "Declaration" dell'International Living Future Institute stanno guadagnando terreno tra i proprietari pubblici, promuovendo la completa divulgazione degli ingredienti ed evitando le sostanze chimiche della Lista Rossa nelle gare d'appalto. Segnali politici come gli standard sulle emissioni di formaldeide dell'EPA e l'applicazione della Proposition 65 della California hanno rafforzato il passaggio ad adesivi a base d'acqua e supporti a basse emissioni, alzando il livello di sostenibilità nel mercato dei rivestimenti per pavimenti degli Stati Uniti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'accessibilità economica degli alloggi e gli alti tassi dei mutui frenano il turnover | - 1.4% | Nazionale, acuto nelle aree metropolitane ad alto costo del Nord-Est e della costa occidentale | Medio termine (2-4 anni) |
| Le azioni commerciali/tariffe su LVT e input aumentano i costi | - 0.9% | Distributori nazionali dipendenti dalle importazioni, porti del sud-est | A breve termine (≤ 2 anni) |
| I vincoli di manodopera dell'installatore aumentano i costi di installazione/tempi di consegna | - 0.7% | Nazionale, più grave nel Midwest, mercati rurali | A lungo termine (≥ 4 anni) |
| La conformità EPR/ritiro aggiunge costi e complessità | - 0.3% | California, Oregon, Maine, Washington, Colorado, Minnesota, Maryland | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'accessibilità degli alloggi e gli alti tassi dei mutui frenano il turnover
I tassi dei mutui trentennali che rimangono elevati riducono le vendite di case esistenti, eliminando uno storico catalizzatore per la sostituzione dei pavimenti in seguito a traslochi. Il blocco dei tassi lascia la maggior parte dei mutuatari al di sotto dei livelli attuali, immobilizzando gli annunci e allungando la durata dell'immobile, anche se i proprietari investono in ristrutturazioni mirate. Una ricerca della Federal Reserve attribuisce gran parte del calo della mobilità al blocco dei tassi, che riduce l'inventario in vendita e sostiene i livelli dei prezzi nonostante i maggiori costi di finanziamento. Le vendite di case esistenti hanno rallentato ai minimi ciclici, creando un ostacolo agli acquisti di case di fascia bassa e media che spesso accompagnano i traslochi. Le famiglie che rimangono nella loro abitazione intraprendono comunque interventi di ristrutturazione selettiva, ma un minor numero di traslochi frena il volume di sostituzioni complete di case che di solito accompagnano i cambi di proprietà nel mercato dei rivestimenti per pavimenti degli Stati Uniti.
Le azioni commerciali/tariffe su LVT e input aumentano i costi
I dazi della Sezione 301 sul LVT di origine cinese e sugli input correlati continuano a influenzare le strutture dei costi, mentre gli importatori spostano l'approvvigionamento verso hub asiatici alternativi o capacità interna per mitigare l'esposizione. Le modifiche introdotte alla fine del 2025 hanno esteso la portata tariffaria alle categorie di legno ingegnerizzato e laminato, aggravando le pressioni sui prezzi e provocando molteplici aggiustamenti di prezzo a livello di distributore. Le linee guida doganali e le decisioni sulla classificazione dei prodotti influenzano le strategie di approvvigionamento e i costi di sbarco, aggiungendo complessità alla pianificazione degli acquisti e ai tempi di consegna. I programmi di espansione della capacità interna di Shaw, Mohawk e AHF mirano a ridurre la dipendenza dalle importazioni e a stabilizzare l'offerta, ma le nuove linee richiedono periodi di rampa prima di allentare i vincoli a breve termine. Questo contesto mantiene il mercato statunitense dei rivestimenti per pavimenti sensibile agli aggiornamenti delle politiche e ai cicli di applicazione delle leggi commerciali che possono alterare la parità dei prezzi tra le categorie.
Analisi del segmento
Per tipo di prodotto: i formati resilienti rimodellano i cicli di sostituzione
Moquette e tappeti hanno detenuto una quota del 31.83% nel 2025, mentre i pavimenti in vinile hanno registrato la crescita più rapida, con un CAGR del 7.72%, poiché proprietari di case e facility manager hanno privilegiato superfici impermeabili e a bassa manutenzione negli spazi ad alto utilizzo. Questo cambiamento riflette un'ampia preferenza per le superfici dure nelle principali aree abitative, con le normative per le nuove abitazioni che stabiliscono aspettative che migrano nelle specifiche di ristrutturazione. Le piattaforme con anima rigida, abbinate a una migliore stampa digitale e resistenza all'abrasione, posizionano l'LVT come soluzione predefinita in ambienti soggetti a umidità, dove storicamente la ceramica avrebbe dominato. I nuclei impermeabili migliorati del laminato e il realismo superficiale offrono un'alternativa di valore laddove i prezzi dell'LVT premium rappresentano un ostacolo, ampliando i budget disponibili. Il legno mantiene una nicchia premium supportata da un'estetica ambiziosa e da dinamiche di rivendita, sebbene i recenti aggiornamenti tariffari stiano aumentando l'attrattiva delle opzioni ingegnerizzate prodotte a livello nazionale nel mercato dei rivestimenti per pavimenti degli Stati Uniti.
Le piastrelle in ceramica e porcellana mantengono la loro rilevanza nelle cucine commerciali e nei bagni grazie ai requisiti igienico-sanitari imposti dalle normative e alla resistenza agli urti. La pietra rimane ancorata in contesti residenziali di alta gamma e in contesti alberghieri esclusivi, dove il lungo ciclo di vita e il valore di prestigio giustificano un'installazione e una manutenzione specializzate. Altri prodotti, tra cui gomma, linoleum e linee a base biologica, guadagnano quote incrementali nelle istituzioni che enfatizzano la riduzione delle emissioni di carbonio e la trasparenza degli ingredienti. Di conseguenza, i formati resilienti mantengono la traiettoria di crescita più solida tra le tipologie di prodotto e i leader di categoria continuano a investire in linee domestiche per stabilizzare l'offerta e fornire un servizio più rapido nel mercato statunitense dei rivestimenti per pavimenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le strutture sanitarie guidano la crescita commerciale
Il settore residenziale ha rappresentato il 62.31% del volume e del valore del 2025, sostenuto da costanti spese di ristrutturazione, nonostante il rallentamento della mobilità dovuto ai tassi più elevati. Le strutture sanitarie commerciali rappresentano la fetta non residenziale in più rapida crescita, con un CAGR del 6.75%, grazie alla migrazione degli ambulatori, alla crescita delle cure d'urgenza e al fatto che gli edifici per studi medici stanno recuperando terreno rispetto alle strutture per acuti. Gli spazi clinici privilegiano l'uso di rivestimenti omogenei per il controllo delle infezioni, mentre le aree amministrative e per i pazienti spesso optano per LVT e moquette per il comfort e l'attenuazione del rumore. Il settore alberghiero e del tempo libero si rinnova ogni 5-7 anni, il che consolida la sostituzione dei pavimenti come spesa operativa piuttosto che come ammodernamento una tantum e mantiene gli appaltatori attivi durante i periodi di inattività ciclici. Il settore dell'istruzione continua a sostituire i pavimenti in VCT tradizionali con alternative a basso contenuto di COV per soddisfare gli obiettivi LEED e CHPS nei corridoi ad alto traffico e negli spazi di apprendimento.
Uffici e negozi al dettaglio rimangono eterogenei, poiché il lavoro da remoto riduce la densità, sebbene le superfici ancora in uso siano ancora sottoposte a restyling selettivi per allinearsi agli standard di brand e benessere. Le strutture governative danno priorità ai materiali conformi a basse emissioni e ai criteri "Buy American", ove applicabili, il che avvantaggia i fornitori con dichiarazioni di prodotto verificate, certificazioni e linee domestiche. Gli utenti commerciali specializzati, come la logistica e i data center, richiedono superfici resistenti a carichi pesanti ed esposizione chimica, che mantengono il ruolo di VCT, resina epossidica e calcestruzzo lucidato al di fuori delle tradizionali categorie decorative. Questa distribuzione degli utilizzi finali supporta un profilo di crescita equilibrato per il mercato statunitense dei rivestimenti per pavimenti attraverso una domanda multicanale.
Per canale di distribuzione: online accelera l'evasione diretta
Il canale B2C/Retail ha detenuto una quota del 71.23% nel 2025 attraverso centri per la casa e rivenditori specializzati, con percorsi digitali ormai centrali per la valutazione e l'acquisto. L'online è il canale in più rapida crescita, con un CAGR del 6.97%, poiché strumenti di visualizzazione e kit di campionamento aiutano gli acquirenti a finalizzare le scelte e a completare gli ordini senza visite in showroom. I rivenditori specializzati continuano a vincere su installazioni complesse e selezioni personalizzate e fanno affidamento su sconti dei fornitori e gruppi di acquisto per tenere il passo con i prezzi dei grandi magazzini. I canali B2B/Contractor offrono servizi in cantiere, credito e logistica che la maggior parte delle reti di vendita al dettaglio non offre, e la loro influenza cresce con la scarsità di installatori e la complessità dei progetti. Il mercato dei rivestimenti per pavimenti negli Stati Uniti continua a fondere flussi di lavoro digitali e di persona, con strumenti di configurazione online che comprimono i tempi di selezione e riducono i rendimenti sia nei progetti residenziali che commerciali.
Gli installatori indirizzano selettivamente i clienti verso formati che corrispondano alla disponibilità di manodopera e alla tolleranza al rischio, il che influenza il mix a livello di canale e le scelte di inventario. I rivenditori ampliano le partnership con squadre certificate e i proprietari di progetti privilegiano fornitori che possono impegnarsi a rispettare i tempi di consegna in tempi ristretti. Le opzioni di evasione diretta al consumatore riducono l'attrito per installazioni semplici e diversi marchi ora supportano programmi di spedizione rapida per i prodotti più venduti, in linea con i periodi di picco della domanda. Nel tempo, i canali convergono attorno a servizio, velocità e risultati prevedibili, anziché sulla tradizionale divisione tra showroom e desk professionali nel mercato dei rivestimenti per pavimenti degli Stati Uniti. Questi modelli rafforzano l'adozione online, preservando al contempo il ruolo specialistico per progetti complessi che richiedono una supervisione pratica.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Sud-est ha guidato con una quota del 26.41% nel 2025 grazie alla forza dell'immigrazione e all'attività edilizia durante tutto l'anno che supporta un'elevata cadenza di nuove installazioni e sostituzioni. La regione ha anche registrato il più alto numero di nuove costruzioni abitative annualizzate, pari a 741,000 nel dicembre 2025, un livello che supera le altre regioni e si allinea con la domanda resiliente di formati impermeabili nei climi umidi. Il Sud-ovest è destinato a crescere più velocemente con un CAGR del 7.12% fino al 2031, trainato dall'aumento della popolazione intorno a Phoenix, Las Vegas e Albuquerque e da pratiche costruttive che favoriscono superfici dure a bassa manutenzione. L'Ovest ha registrato 334,000 nuove costruzioni abitative annualizzate con normative ambientali che favoriscono materiali a basse emissioni ed efficienti dal punto di vista energetico, il che spinge la domanda verso prodotti resilienti e piastrelle certificati [3] Proposition 65 Office, “Safe Drinking Water and Toxic Enforcement Act of 1986,” California OEHHA, oehha.ca.gov . Queste condizioni continuano a influenzare il mix di prodotti e le specifiche del mercato statunitense dei rivestimenti per pavimenti, regione per regione.
Il Midwest ha registrato 177,000 nuovi progetti annualizzati, con una crescita demografica più lenta ma una domanda di ristrutturazione costante nel patrimonio edilizio più vecchio, che prevede sostituzioni cicliche secondo tempistiche prevedibili. L'adozione delle normative energetiche del 2024 orienta le specifiche verso soluzioni che si abbinano in modo efficiente ai sottopavimenti isolati, il che rafforza la scelta di materiali resilienti e laminati in determinati climi. Il Nord-Est è stato il più piccolo per quanto riguarda le nuove costruzioni, con 152,000 nuovi progetti annualizzati, ma rimane un mercato premium con budget di progetto per metro quadro più elevati e rigidi codici edilizi. Politiche locali come la Legge Locale 97 di New York City e il Codice Energetico Stretch del Massachusetts intensificano l'attenzione verso pavimenti a basse emissioni e basse emissioni di carbonio nei progetti pubblici e privati. In tutte le regioni, la disponibilità di installatori è più limitata nelle zone rurali, mentre le aree metropolitane più grandi della Sun Belt beneficiano di bacini di manodopera più fluidi, in grado di assorbire più facilmente i picchi di domanda nel mercato statunitense dei rivestimenti per pavimenti.
Gli stati costieri spesso sono all'avanguardia in termini di quadri normativi e standard di approvvigionamento, che favoriscono nel tempo un'adozione più ampia delle best practice. Le agenzie introducono inoltre requisiti EPR e di ritiro nelle gare d'appalto, premiando i fornitori che investono in logistica e sistemi di dati per gestire il recupero. Con l'evoluzione degli appalti, i fornitori con produzione statunitense e dichiarazioni verificate spesso ottengono un vantaggio nelle aggiudicazioni locali grazie alla percezione di affidabilità e all'allineamento alla conformità. Queste specificità regionali creano collettivamente una base resiliente per il mercato statunitense dei rivestimenti per pavimenti, rafforzando al contempo l'importanza dell'agilità della supply chain e della copertura delle certificazioni.
Panorama competitivo
La base di fornitori è moderatamente frammentata, senza che nessuna azienda detenga una quota eccessiva in tutte le categorie, e il livello più alto si concentra sull'aumento della capacità produttiva e sull'innovazione di prodotto per proteggere le posizioni. Mohawk, Shaw, Tarkett, Mannington e AHF rappresentano collettivamente una quota considerevole delle vendite, e questa concentrazione influenza i parametri di riferimento dei prezzi e i programmi di distribuzione per moquette, resilienti e laminati. Le dichiarazioni aziendali indicano programmi di investimento pluriennali incentrati sulle linee LVT e SPC nazionali, oltre alla modernizzazione degli asset di moquette e laminati per migliorare i rendimenti e ridurre le finestre di consegna. Queste iniziative mirano a compensare l'esposizione tariffaria e i rischi logistici transpacifici, aumentando al contempo la reattività alle esigenze di rivenditori e appaltatori nel mercato statunitense dei rivestimenti per pavimenti.
Shaw ha completato un'espansione da 90 milioni di dollari presso il suo sito di Ringgold, in Georgia, e segnala un forte utilizzo che supporta i requisiti LVT e WPC riducendo al contempo la dipendenza dalle scorte importate [4] Shaw Press Office, “Shaw Invests USD 90 Million To Expand Georgia Manufacturing,” Shaw Industries, shawinc.com . Mohawk ha segnalato spese in conto capitale per 450 milioni di dollari nel 2024 e prevede 520 milioni di dollari per il 2025, con spese dirette ai siti di Dalton e Mexicali per la capacità di LVT, laminato e moquette. AHF si è assicurata una presenza significativa di SPC attraverso l'acquisizione, posizionando l'azienda tra i maggiori produttori nazionali di pannelli rigidi e rafforzando le opzioni di fornitura in un contesto di mutevoli politiche commerciali. Le piattaforme di specifica digitale e gli investimenti in contenuti BIM da parte dei marchi leader contribuiscono a semplificare i flussi di lavoro di progettazione e a differenziare l'esperienza del cliente in categorie che rischiano la commodity.
La crescita degli spazi bianchi si concentra su sistemi di moquette a quadrotte, resilienti e a basso contenuto di COV, privi di PVC, e su adesivi a emissioni ridotte, in linea con gli appalti pubblici e gli standard sanitari. I marchi hanno lanciato linee SPC nazionali nell'ambito del programma Buy America e dei requisiti correlati, creando opportunità in progetti infrastrutturali e istituzionali. Le aziende stanno inoltre esplorando soluzioni di circolarità e ritiro su larga scala, con progetti pilota legati alla prontezza EPR e agli obiettivi di sostenibilità dei clienti. Queste strategie sostengono un ambiente competitivo caratterizzato da affidabilità, conformità e rapidità di commercializzazione nel mercato statunitense dei rivestimenti per pavimenti.
Leader del settore dei rivestimenti per pavimenti negli Stati Uniti
Industrie Mohawk, Inc.
Shaw Industries Group, Inc.
Tarkett (Nord America)
Mannington Mills, Inc.
Prodotti AHF (marchio Bruce, Armstrong Flooring)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: l'impianto resiliente di Shaw Industries a Ringgold, in Georgia, ha funzionato a pieno regime dopo il completamento dell'ampliamento da 90 milioni di dollari, aumentando la capacità nazionale di LVT e WPC e riducendo la dipendenza dalle importazioni.
- Novembre 2025: MSI Surfaces ha presentato Studio Adlar, una collezione SPC LVP prodotta negli Stati Uniti con uno strato antiusura da 30 mil che punta alle prestazioni commerciali e supporta progetti conformi agli standard BAA e BABA.
- Dicembre 2025: Mohawk Industries ha dichiarato 450 milioni di dollari di spese in conto capitale per il 2024 e 520 milioni di dollari previsti per il 2025 per potenziare la capacità produttiva di LVT, laminati e moquette in Nord America.
Ambito e metodologia
Pavimenti e tappeti svolgono un ruolo cruciale nelle case e trovano applicazione in vari altri contesti. Pavimenti e tappeti sono realizzati in legno, fibre polimeriche, tappeti e moquette, fogli di vinile e piastrelle di ceramica.
Il mercato statunitense dei rivestimenti per pavimenti è segmentato per prodotto, utente finale e canale di distribuzione. Per prodotto, il mercato è segmentato in moquette e tappeti, pavimenti resilienti e pavimenti non resilienti. Per canale di distribuzione, il mercato è segmentato in centri per la casa, negozi specializzati, flagship store e negozi online. Per utente finale, il mercato è segmentato in commerciale e residenziale. Il rapporto offre anche dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Tappeti e moquette |
| Pavimenti di legno |
| Piastrelle in ceramica e gres porcellanato |
| Pavimento laminato |
| Pavimenti in vinile (LVT, fogli, VCT) |
| Pavimentazione Di Pietra |
| Altri prodotti |
Per utente finale
| Residenziale | |
| Commerciale | Ospitalità e tempo libero |
| Centri commerciali e al dettaglio | |
| Strutture sanitarie | |
| Formazione | |
| Uffici Aziendali | |
| Edifici pubblici e governativi | |
| Altri utenti commerciali |
Per canale di distribuzione
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Appaltatori |
Per regione
| Nord-est |
| Sud-est |
| Midwest |
| Sud-ovest |
| ovest |
| Per tipo di prodotto | Tappeti e moquette | |
| Pavimenti di legno | ||
| Piastrelle in ceramica e gres porcellanato | ||
| Pavimento laminato | ||
| Pavimenti in vinile (LVT, fogli, VCT) | ||
| Pavimentazione Di Pietra | ||
| Altri prodotti | ||
| Per utente finale | Residenziale | |
| Commerciale | Ospitalità e tempo libero | |
| Centri commerciali e al dettaglio | ||
| Strutture sanitarie | ||
| Formazione | ||
| Uffici Aziendali | ||
| Edifici pubblici e governativi | ||
| Altri utenti commerciali | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di pavimenti specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Appaltatori | ||
| Per regione | Nord-est | |
| Sud-est | ||
| Midwest | ||
| Sud-ovest | ||
| ovest | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato dei rivestimenti per pavimenti negli Stati Uniti?
Nel 2025 il mercato dei rivestimenti per pavimenti negli Stati Uniti era pari a 44.43 miliardi di dollari e si prevede che raggiungerà i 64.24 miliardi di dollari entro il 2031, con un CAGR del 6.36%.
Quale categoria di prodotti sta crescendo più rapidamente nel mercato dei rivestimenti per pavimenti degli Stati Uniti?
I pavimenti in vinile hanno guidato la crescita con un CAGR previsto del 7.72% grazie alle loro prestazioni impermeabili, alla varietà di formati e ai vantaggi di un'installazione più rapida.
Quale segmento di utilizzo finale si espanderà più rapidamente entro il 2031?
Si prevede che le strutture sanitarie commerciali cresceranno a un CAGR del 6.75%, man mano che gli spazi ambulatoriali e clinici si espanderanno nei corridoi urbani e suburbani.
Quali dinamiche regionali sono più importanti per la pianificazione della domanda?
Nel 2025, il Sud-Est ha detenuto una quota del 26.41%, mentre il Sud-Ovest ha registrato la traiettoria più rapida con un CAGR del 7.12%, riflettendo la migrazione della Sun Belt e le specifiche resilienti.
In che modo le tariffe e la capacità interna incidono sull'offerta?
I dazi della Sezione 301 e le misure reciproche sulle categorie ingegnerizzate hanno aumentato i costi di importazione, accelerando gli investimenti nazionali di Shaw, Mohawk e AHF per ridurre i tempi di consegna e coprire i rischi politici.
Quali certificazioni stanno plasmando le specifiche nei progetti istituzionali?
FloorScore e GREENGUARD Gold sono leader negli standard di basse emissioni, mentre le etichette Declare e le norme EPA sulla formaldeide promuovono la trasparenza dei materiali e le sostanze chimiche a basso contenuto di COV.


