

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
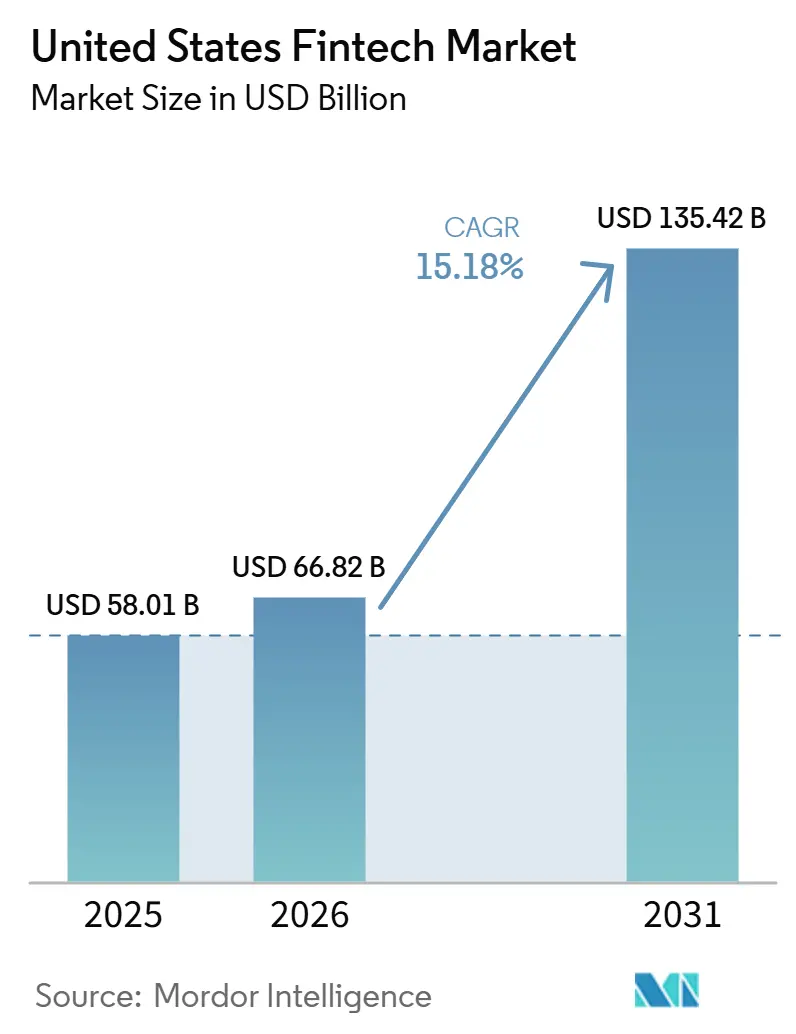
| Dimensione del mercato (2026) | 66.82 miliardo di dollari |
| Dimensione del mercato (2031) | 135.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.18% CAGR |
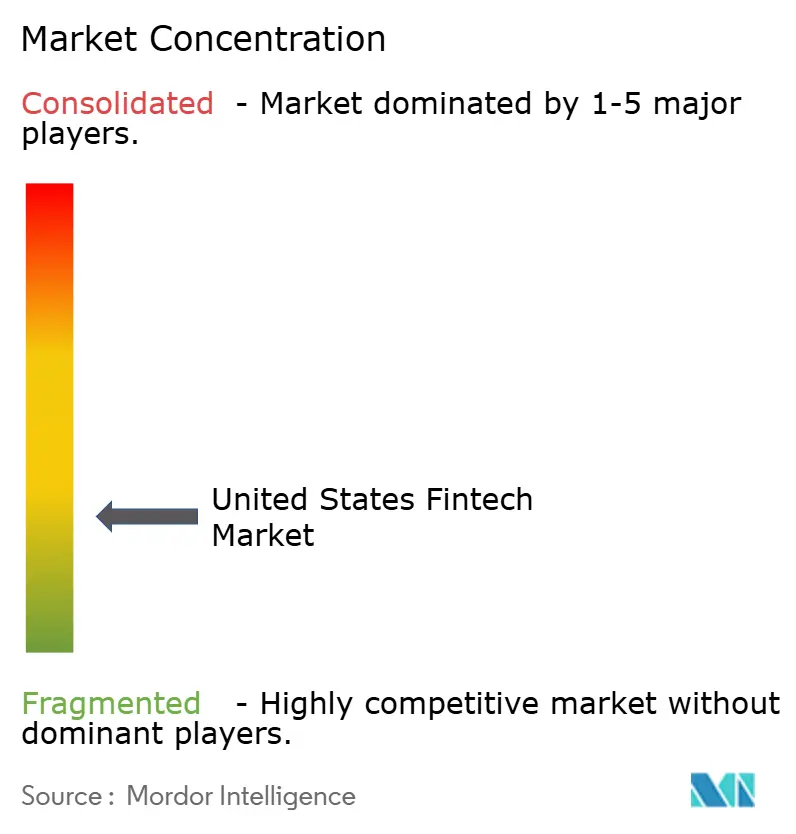
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech degli Stati Uniti di Mordor Intelligence
Si prevede che il mercato Fintech degli Stati Uniti aumenterà da 58.01 miliardi di dollari nel 2025 a 66.82 miliardi di dollari nel 2026, raggiungendo i 135.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.18% nel periodo 2026-2031.
La combinazione di un'infrastruttura di pagamento in tempo reale a livello nazionale, l'adozione della finanza integrata e gli strumenti di gestione del rischio basati sull'intelligenza artificiale stanno rimodellando le aspettative dei clienti e costringendo gli operatori tradizionali a modernizzarsi. Gli investimenti di capitale di rischio hanno iniziato a riprendersi dal minimo del 2024, tuttavia il controllo normativo sulle partnership tra banche e fintech rimane intenso, influenzando la velocità con cui i nuovi prodotti raggiungono il mercato [1] Federal Reserve Board, “Number of Financial Institutions Participating in the FedNow Service Surpasses 1,300,” federalreserve.gov. . A livello regionale, il mercato fintech degli Stati Uniti continua a beneficiare dell'ecosistema tecnologico dell'Ovest, anche se il Sud registra la crescita più rapida grazie a costi operativi inferiori e politiche statali di supporto. L'intensità competitiva è moderata perché nessuna singola azienda supera una quota a due cifre, lasciando spazio per la prosperità di specialisti verticali e piattaforme supportate da banche locali.
Punti chiave del rapporto
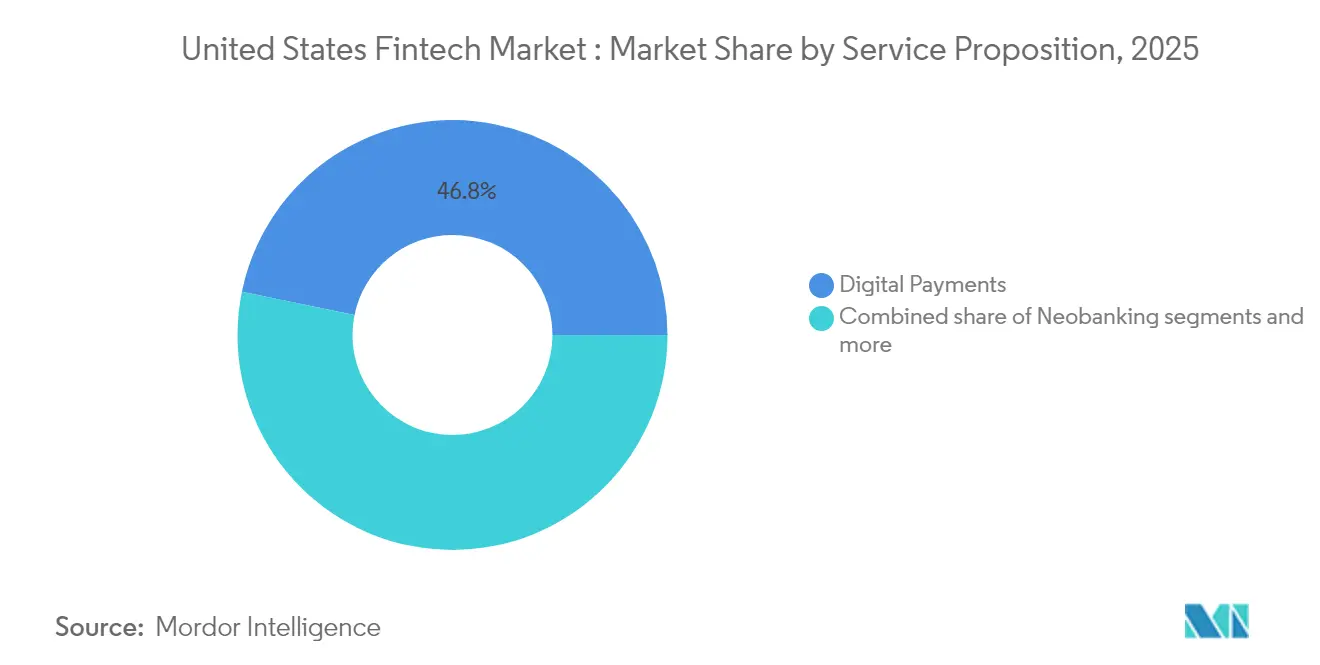
- In base alla proposta di servizio, nel 2025 i pagamenti digitali hanno conquistato il 46.78% della quota di mercato fintech degli Stati Uniti, mentre si prevede che il neobanking crescerà più rapidamente, con un CAGR del 21.05% tra il 2026 e il 2031.
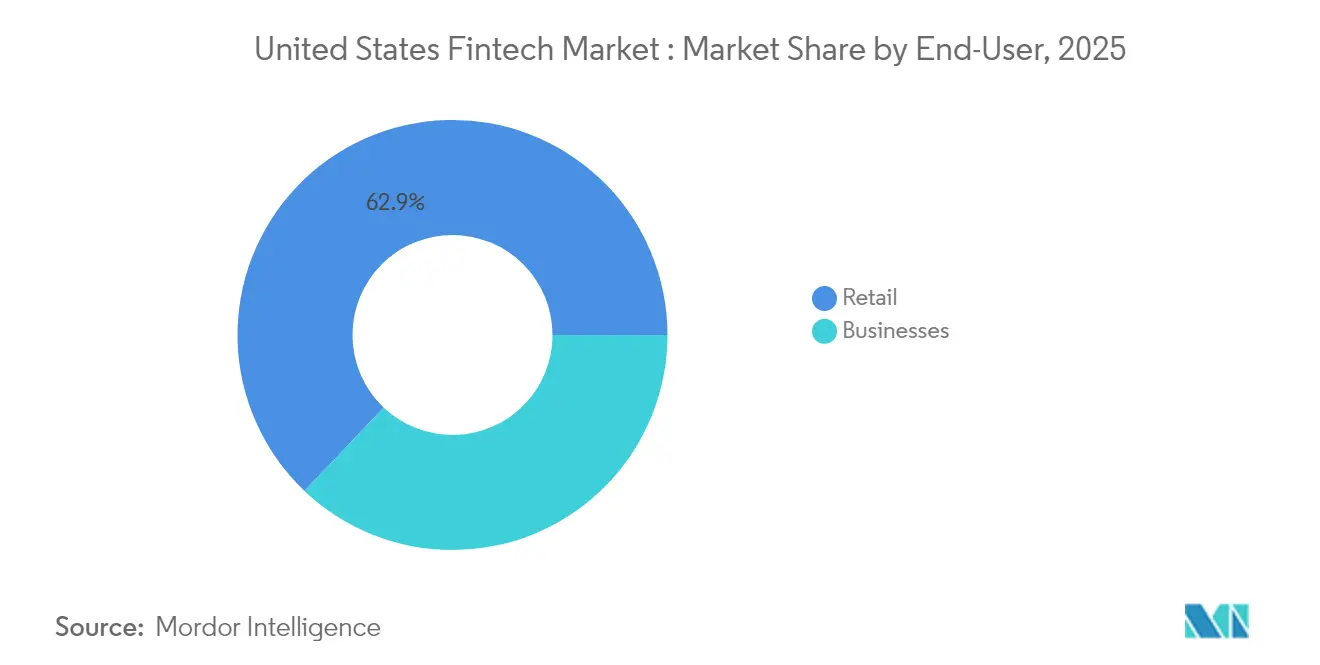
- Per quanto riguarda l'utente finale, nel 2025 il settore retail ha rappresentato il 62.91% della quota di mercato fintech degli Stati Uniti, con una crescita prevista delle dimensioni del mercato per le aziende a un tasso di crescita annuo composto (CAGR) del 17.26% nel periodo 2026-2031.
- In base all'interfaccia utente, nel 2025 le app mobili rappresentavano il 70.21% della quota di mercato fintech degli Stati Uniti, mentre si prevede che i dispositivi POS/IoT cresceranno a un CAGR del 16.45% entro il 2031.
- In termini geografici, la regione occidentale ha guidato con il 35.92% della quota di mercato fintech degli Stati Uniti nel 2025, mentre si prevede che la regione meridionale crescerà al tasso più rapido, con un CAGR del 15.41% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato Fintech degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'implementazione dei pagamenti in tempo reale accelera l'adozione digitale | + 3.2% | Nazionale, concentrato nell'ovest e nel nord-est | Medio termine (2-4 anni) |
| Adozione della finanza integrata da parte delle piattaforme SaaS verticali | + 2.8% | Nazionale, più forte nell'Ovest e nel Sud | A breve termine (≤ 2 anni) |
| Penetrazione del portafoglio mobile e del contactless in tutte le fasce demografiche | + 2.1% | Nazionale, maggiore penetrazione nelle aree urbane | A breve termine (≤ 2 anni) |
| I modelli di credito e frode basati su intelligenza artificiale e apprendimento automatico migliorano l'economia del rischio | + 1.9% | Nazionale, guidato dai centri di innovazione della costa occidentale | Medio termine (2-4 anni) |
| Gli stack open source "Fin-infra-as-code" riducono drasticamente i tempi di commercializzazione | + 1.4% | Nazionale, concentrato nei poli tecnologici | A lungo termine (≥ 4 anni) |
| Depositi tokenizzati e progetti pilota di denaro programmabile da parte delle megabanche statunitensi | + 0.8% | Programmi pilota nazionali nei principali centri finanziari | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'implementazione dei pagamenti in tempo reale accelera l'adozione digitale
FedNow è passata da 35 banche di lancio a oltre 1,300 istituti entro agosto 2024, a dimostrazione di come le infrastrutture pubbliche possano superare le barriere dell'effetto rete. Il tetto massimo di 500,000 dollari per le transazioni attrae flussi commerciali che un tempo si basavano sui bonifici. Contemporaneamente, la rete RTP di The Clearing House ha elaborato 87 milioni di trasferimenti per un valore di 69 miliardi di dollari nel terzo trimestre del 2024, con una crescita di circa il 17% rispetto al trimestre precedente. I fornitori di fintech sfruttano queste opportunità per offrire pagamenti istantanei di bollette e accesso agli stipendi guadagnati, incrementando il numero di utenti attivi giornalieri. Tuttavia, la proliferazione di molteplici schemi di pagamento istantaneo solleva sfide di interoperabilità che favoriscono piattaforme di orchestrazione in grado di astrarre la complessità dei pagamenti per le banche comunitarie.
Adozione della finanza integrata da parte delle piattaforme SaaS verticali
I fornitori di software verticali ora generano ricavi da tre a quattro volte superiori una volta che pagamenti e prestiti diventano funzionalità integrate, spostando il loro focus strategico dai costi di licenza all'economia delle transazioni. Gli intermediari del Banking-as-a-Service (BaaS) colmano le lacune normative, sebbene le nuove linee guida OCC e FDIC pubblicate a luglio 2024 aumentino i costi di due diligence per le banche sponsor. Fornitori di core banking affermati come Temenos hanno acquisito quote di minoranza in operatori BaaS statunitensi per accelerare il time-to-market anziché ricostruire stack tecnologici da zero. I limiti di interscambio previsti dall'emendamento Durbin incentivano le banche comunitarie più piccole a collaborare con piattaforme SaaS, frammentando i rapporti con gli emittenti ma ampliando la portata dei servizi. Gli standard di dati ISO 20022 migliorano ulteriormente i moduli di riconciliazione e di pricing dinamico integrati in questi ecosistemi verticali.
Penetrazione di portafogli mobili e contactless tra i dati demografici
La tokenizzazione e l'autenticazione biometrica hanno ampliato l'uso dei portafogli mobili tra i consumatori di mezza età e anziani, spingendo l'accettazione contactless oltre la soglia dell'80% dei commercianti nelle grandi aree metropolitane. La Federal Trade Commission ha segnalato che le perdite dovute a frodi tramite bonifici bancari hanno superato per la prima volta nel 2024 quelle relative alle criptovalute, dimostrando la diffusione generalizzata – e i nuovi rischi – nei sistemi digitali. I fornitori di portafogli stanno rispondendo con analisi delle impronte digitali dei dispositivi che valutano il rischio in millisecondi senza ulteriori attriti. I chioschi abilitati NFC e i cruscotti delle auto connesse dimostrano come gli endpoint IoT stiano diventando iniziatori di pagamento, ampliando il volume di transazioni indirizzabili. I dati completi sui token consentono inoltre ai commercianti di gestire promozioni mirate, nel rispetto delle leggi statali sulla privacy come il CCPA.
I modelli di credito e frode basati su intelligenza artificiale e apprendimento automatico migliorano l'economia del rischio
I motori di credito basati sull'apprendimento automatico ora acquisiscono dati alternativi, inclusi segnali di telecomunicazione e comportamenti dei dispositivi, per ampliare i tassi di approvazione mantenendo stabili i tassi di insolvenza. Gli istituti locali che implementano analisi delle frodi basate su consorzi non segnalano un aumento sostanziale delle perdite dopo l'adozione dei pagamenti istantanei, evidenziando l'efficacia dell'intelligenza condivisa. Lo strumento Fraud Classifier della Federal Reserve fornisce una tassonomia comune che migliora lo scambio di informazioni tra banche. Fornitori come FICO hanno rilasciato modelli specifici per infrastrutture in tempo reale in grado di scansionare i payload con latenze inferiori al secondo [2] FICO Analysts, “Ecosystem to Detect and Prevent Real-Time Payments Fraud,” fico.com. . Questi progressi consentono agli istituti di credito di automatizzare le decisioni, ridurre i costi di revisione manuale e accelerare l'erogazione dei fondi, migliorando la soddisfazione e la fedeltà dei clienti nel mercato fintech degli Stati Uniti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La frammentazione della regolamentazione federale e statale aumenta l'onere della conformità | -2.4% | Nazionale, il più alto in California e New York | A breve termine (≤2 anni) |
| Aumento dei costi delle frodi e della sicurezza informatica nei trasporti ferroviari in tempo reale | -1.8% | Hub nazionali ad alto volume | Medio termine (2-4 anni) |
| Ritiro dei finanziamenti e compressione delle valutazioni dopo il 2022 | -2.7% | Nazionale, con un impatto maggiore sui centri in fase iniziale come SF e Austin | Medio termine (2-4 anni) |
| Maggiore controllo da parte dell'OCC/FDIC sulle partnership tra sponsor e banche | -2.3% | Nazionale, concentrato negli ecosistemi neobank e BaaS | Medio-lungo termine (2-5 anni) |
| Fonte: Intelligenza di Mordor | |||
La frammentazione della regolamentazione federale e statale aumenta l'onere della conformità
Le aziende fintech devono destreggiarsi tra i regimi di money transfer di 50 stati, oltre alla sovrapposizione dei controlli federali, il che aumenta i costi legali e allunga i tempi di lancio dei prodotti. Le linee guida OCC-FDIC del luglio 2024 hanno imposto regole più severe per la gestione dei fornitori alle banche BaaS, spingendo diversi sponsor fintech a sospendere l'onboarding mentre aggiornano i controlli. Le startup in fase iniziale potrebbero spendere il 20% dei budget operativi per i requisiti AML/KYC, limitando la sperimentazione e favorendo gli operatori storici ben capitalizzati. Le potenziali azioni del CFPB sulla condivisione delle responsabilità per le perdite derivanti da truffe aggiungono un ulteriore livello di incertezza. Nel complesso, questi fattori moderano il ritmo di espansione a breve termine del mercato fintech statunitense.
Aumento dei costi delle frodi e della sicurezza informatica in tempo reale
I pagamenti istantanei irrevocabili hanno alimentato un aumento delle truffe con pagamenti push autorizzati; il 45% delle banche statunitensi ha segnalato una crescita del 25% o più in tali attacchi durante il 2023. I consumatori hanno perso 12.5 miliardi di dollari a causa delle truffe nel 2024, con un aumento del 14% su base annua, esercitando pressione sugli istituti affinché investano in sistemi di rilevamento in tempo reale [3] American Banker Staff, “VC Fintech Funding Slides to Lowest Level Since 2016,” americanbanker.com. . La clonazione vocale tramite IA generativa complica i flussi di lavoro di verifica del cliente, costringendo i fornitori ad implementare difese multifattoriali che aumentano le spese operative. I gruppi del settore nell'ambito dell'iniziativa FedPayments Improvement sostengono la condivisione coordinata dei dati per arginare le reti di muli. Le elevate perdite dovute alle frodi possono erodere la fiducia degli utenti e frenare l'adozione, a meno che non vengano mitigate.
Analisi del segmento
Per proposta di servizio: il neobanking guida la crescita futura
Nel 2025, i pagamenti digitali controllavano il 46.78% del mercato fintech statunitense, a testimonianza dell'ampia accettazione da parte di consumatori e commercianti di carte, portafogli digitali e sistemi di trasferimento da conto a conto. Il neobanking , pur essendo di dimensioni inferiori, dovrebbe crescere a un tasso annuo composto (CAGR) del 21.05% fino al 2031, grazie a modelli senza filiali che riducono i costi di servizio e consentono l'offerta di conti correnti senza commissioni. Si prevede pertanto che le dimensioni del mercato fintech statunitense per il neobanking si amplieranno considerevolmente, attirando investitori nonostante la maggiore difficoltà dei mercati dei capitali.
Il cross-selling è in aumento: i fornitori di SaaS per la gestione dei pagamenti integrano ora strumenti di prestito a breve termine e di tesoreria, combinando diverse offerte in un unico flusso di lavoro. Il settore statunitense dei prestiti e finanziamenti digitali mantiene una solida quota del 26.92%, grazie anche all'intelligenza artificiale che velocizza le decisioni per i mutuatari con una storia creditizia limitata. Il settore insurtech rappresenta solo il 7.36% a causa delle normative sui requisiti patrimoniali, tuttavia le sue polizze auto basate sull'utilizzo e le polizze di viaggio integrate dimostrano la convergenza con i canali di pagamento. Il settore degli investimenti digitali, con il 4.89%, si sta consolidando dopo l'uscita di Goldman Sachs dal robo-advisor puro; gli operatori storici sfruttano la distribuzione omnicanale per detenere gli asset. Queste sovrapposizioni dimostrano come ogni offerta, in definitiva, competa per conquistare quote di mercato all'interno del mercato fintech statunitense.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento aziendale accelera
Nel 2025, gli utenti retail rappresentavano il 62.91% del mercato fintech statunitense, ancorato alla diffusione degli smartphone e a flussi di onboarding semplificati. Tuttavia, i clienti business, in particolare le piccole e medie imprese, sono sulla buona strada per un CAGR del 17.26% entro il 2031, integrando pagamenti in tempo reale e fatturazione automatica nei sistemi di back-office. Le offerte integrate spesso registrano tassi di prelievo più elevati, rafforzando i ricavi dei provider anche se il volume delle transazioni è inferiore a quello dei clienti retail.
Le piattaforme SaaS verticali rivolte ai settori sanitario, immobiliare e logistico integrano regolarmente il finanziamento dei crediti e le carte di gestione delle spese, creando ecosistemi solidi. Banche regionali come Huntington utilizzano strumenti di consulenza white-label per fidelizzare i depositi commerciali e promuovere la vendita incrociata di servizi di tesoreria. L'approvazione normativa per i casi d'uso aziendali di FedNow rafforza l'attrattiva del regolamento istantaneo per la gestione del flusso di cassa. Di conseguenza, i fornitori che sviluppano piattaforme API-first registrano una crescente domanda da parte degli sviluppatori di software, espandendo ulteriormente il mercato fintech statunitense.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Tramite interfaccia utente: l'integrazione IoT trasforma l'accesso
Le applicazioni mobili hanno dominato le interfacce con una quota di mercato fintech del 70.21% negli Stati Uniti nel 2025, grazie alla biometria intuitiva e alle informazioni contestuali. Tuttavia, gli endpoint POS/IoT (terminali intelligenti, auto connesse e chioschi self-checkout) dovrebbero registrare un CAGR del 16.45%, a dimostrazione di come il commercio si stia evolvendo oltre gli schermi portatili. I dati ISO 20022 completi che accompagnano ogni transazione IoT consentono ai motori di analisi di fornire offerte di fidelizzazione e punteggi di rischio in tempo reale contemporaneamente.
I portali basati su browser mantengono la loro rilevanza per attività complesse come l'erogazione di prestiti e il ribilanciamento del portafoglio, che traggono vantaggio da schermi più grandi. Gli assistenti vocali e i dispositivi indossabili, sebbene ancora in fase nascente, delineano la prossima ondata di accesso finanziario ambientale in cui l'autenticazione avviene passivamente tramite dati biometrici. Ciononostante, gli standard di sicurezza informatica devono essere rafforzati, poiché la diversità dei dispositivi moltiplica i potenziali vettori di attacco. I provider in grado di proteggere e orchestrare queste diverse interfacce acquisiranno un valore incrementale all'interno del più ampio mercato fintech degli Stati Uniti.
Analisi geografica
Nel 2025, la regione occidentale degli Stati Uniti deteneva ancora il 35.92% della quota di mercato fintech nazionale, grazie alla consolidata concentrazione di capitali di rischio e a un'infrastruttura cloud matura. Il California Consumer Privacy Act (CCPA) incrementa la spesa per la conformità normativa, il che può limitare l'ingresso di nuovi operatori ma rafforza la solidità delle piattaforme già affermate. Gli enti regolatori all'avanguardia in Arizona e Utah offrono sandbox che abbreviano i cicli di licenza, mantenendo l'innovazione ancorata alla regione.
Il Nord-Est beneficia della vicinanza a Wall Street e agli enti regolatori federali, favorendo una più rapida formazione di partnership tra banche e startup. New York ha superato San Francisco per numero di accordi nel 2024, rappresentando circa il 30% delle transazioni fintech nazionali. Gli elevati costi del personale e gli affitti degli uffici frenano la redditività, sebbene le modalità di lavoro ibrido stiano attenuando la pressione. Nel frattempo, il Midwest offre manodopera a prezzi accessibili e una fitta rete di banche comunitarie desiderose di alleanze BaaS, ma i limitati finanziamenti di venture capital possono rallentare la crescita in fase avanzata.
Il Sud degli Stati Uniti registra il tasso di crescita annuo composto (CAGR) più elevato, pari al 15.41% fino al 2031, grazie a stati come il Texas e la Florida che stanno introducendo normative favorevoli alle fintech e incentivi fiscali. I minori costi operativi, uniti a una popolazione migrante in crescita, creano domanda di rimesse transfrontaliere e pagamenti per i lavoratori a chiamata. L'approvazione condizionata da parte del Nebraska del deposito di asset digitali di Telcoin dimostra come gli stati più piccoli possano cogliere opportunità di nicchia nel mercato fintech statunitense. A livello regionale, la distribuzione delle banche locali e la varietà delle politiche statali garantiscono che le strategie localizzate rimangano essenziali per l'espansione a livello nazionale.
Panorama competitivo
Il mercato fintech degli Stati Uniti è moderatamente frammentato, con pochi attori principali che esercitano una notevole influenza, pur lasciando ampio spazio a nuovi entranti e innovatori specializzati. Questa struttura di mercato supporta la crescita di soluzioni fintech verticali, consentendo ai disruptor di nicchia di soddisfare le esigenze specifiche dei clienti. Le aziende consolidate, nel frattempo, sfruttano la loro scala, l'infrastruttura e i rapporti normativi per mantenere un vantaggio competitivo. L'evoluzione di PayPal da fornitore di pagamenti tradizionale a piattaforma di servizi finanziari a tutti gli effetti evidenzia come gli operatori storici debbano adattarsi continuamente per rimanere un passo avanti sia rispetto alle banche tradizionali che ai concorrenti fintech emergenti. L'intensità competitiva continua ad aumentare man mano che le banche tradizionali migliorano le loro capacità digitali e perseguono acquisizioni fintech per accelerare l'innovazione.
Allo stesso tempo, il controllo normativo sta plasmando il panorama, in particolare per quanto riguarda le partnership sponsor-banche su cui molte fintech fanno affidamento per l'accesso ai servizi bancari. La crescente supervisione da parte di agenzie come l'OCC e la FDIC sta creando barriere all'ingresso, favorendo le aziende con strutture di conformità normativa consolidate. Questo contesto in continua evoluzione spinge le fintech non solo a innovare, ma anche a soddisfare standard operativi e di conformità più rigorosi. Di conseguenza, le aziende con una governance solida e relazioni bancarie consolidate sono meglio posizionate per affrontare questo cambiamento. Questo contesto normativo, pur essendo impegnativo, funge anche da fossato competitivo per le aziende ben preparate.
La tecnologia rimane un fattore chiave di differenziazione sul mercato, in particolare in settori come il rilevamento delle frodi basato sull'intelligenza artificiale, la sottoscrizione del credito e le esperienze cliente personalizzate. Aziende come FICO stanno sviluppando strumenti avanzati di prevenzione delle frodi in tempo reale che proteggono le transazioni istantanee senza interrompere il percorso dell'utente. Nel frattempo, esistono significative opportunità di sviluppo in settori come l'orchestrazione dei pagamenti B2B, le rimesse transfrontaliere incentrate sulle PMI e la finanza integrata per piattaforme SaaS specializzate in settori come la sanità e il settore immobiliare. L'acquisizione di Payfare da parte di Fiserv per 265 milioni di dollari riflette il modo in cui gli operatori affermati si stanno espandendo attraverso accordi strategici piuttosto che attraverso una crescita organica, soprattutto in segmenti emergenti come i pagamenti della gig economy. Con la continua evoluzione della tecnologia e della regolamentazione, le fintech di successo saranno quelle che combineranno innovazione, conformità e un focus mirato sul mercato.
Leader del settore Fintech degli Stati Uniti
PayPal
Stripe
Blocco (Square e Cash App)
Intuit (QuickBooks / Credit Karma)
Chime
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Juspay ha stretto una partnership con Recurly, azienda con sede negli Stati Uniti, per integrare la sua piattaforma di orchestrazione dei pagamenti open-source, Hyperswitch, consentendo ai commercianti che offrono abbonamenti di connettersi con oltre 300 fornitori di servizi di pagamento tramite un'unica integrazione e migliorando la resilienza dei pagamenti per il commercio globale.
- Dicembre 2025: Fiserv ha annunciato l'acquisizione di Payfare per 265 milioni di dollari per espandere le sue capacità di pagamento nella gig economy e rafforzare la sua posizione nel crescente mercato dei pagamenti per freelance e appaltatori, riflettendo le tendenze di consolidamento nei segmenti di pagamento specializzati.
- Febbraio 2024: Telcoin ha ricevuto l'approvazione condizionata dal Dipartimento bancario e finanziario del Nebraska per lanciare il primo istituto di deposito di asset digitali dello stato, aprendo la strada alla sua stablecoin eUSD ai sensi del Nebraska Financial Innovation Act.
- Luglio 2024: l'Office of the Comptroller of the Currency e la Federal Deposit Insurance Corporation hanno pubblicato una guida congiunta che richiede una due diligence rafforzata per le partnership tra banche e fintech, stabilendo nuove aspettative di vigilanza che potrebbero rimodellare l'ecosistema del Banking-as-a-Service e aumentare i costi di conformità per gli istituti partecipanti.
Ambito del rapporto sul mercato Fintech degli Stati Uniti
Fintech (tecnologia finanziaria) è un termine utilizzato per descrivere una gamma di prodotti e servizi che utilizzano la tecnologia per migliorare e automatizzare le operazioni e i processi finanziari tradizionali. Esempi di prodotti e servizi Fintech includono servizi bancari online, pagamenti mobili, prestiti P2P, portafogli digitali e strumenti di gestione finanziaria.
Le vendite di servizi finanziari basati su piattaforme e tecnologie, insieme ai prodotti correlati, costituiscono il mercato FinTech (tecnologie finanziarie). FinTech si riferisce all’applicazione della tecnologia e dell’innovazione alla fornitura di servizi finanziari tramite piattaforme basate sul web. Lo scopo del rapporto comprende un'analisi di fondo completa del settore fintech statunitense, inclusa una valutazione delle tendenze emergenti per segmenti, cambiamenti significativi nelle dinamiche di mercato, panoramica del mercato, approssimazione delle dimensioni del mercato per i segmenti chiave e profili aziendali chiave trattati anche nel rapporto. .
Il mercato Fintech degli Stati Uniti è segmentato per proposta di servizi (pagamenti digitali (pagamenti POS mobili, rimesse digitali e commercio digitale), investimenti digitali (neo-broker e robo-advisor), prestiti alternativi, finanziamenti alternativi (crowd investing e crowdfunding) , Neo-banking e Mercati assicurativi e assicurativi online. Il rapporto offre dimensioni del mercato e previsioni per il mercato Fintech degli Stati Uniti in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
Per geografia
| Nord-est |
| Midwest |
| Sud |
| ovest |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT | |
| Per geografia | Nord-est |
| Midwest | |
| Sud | |
| ovest |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato fintech degli Stati Uniti nel 2026?
Il suo valore è di 66.82 miliardi di dollari e si prevede che raddoppierà entro il 2031.
Cosa sta determinando la crescita più rapida nel settore fintech statunitense?
Il neobanking è destinato a espandersi a un CAGR del 21.05% grazie ai modelli senza filiali e alle sinergie finanziarie integrate
Quale regione è leader nell'adozione della tecnologia finanziaria negli Stati Uniti?
L'Occidente detiene la quota più alta nel 2025, pari al 35.92%, sostenuta dai finanziamenti di rischio e dalle infrastrutture tecnologiche.
In che modo i pagamenti istantanei influenzeranno gli utenti aziendali?
FedNow e RTP consentono il regolamento in giornata, migliorando la gestione del flusso di cassa per le piccole e medie imprese.
Quali sono le principali sfide normative per le aziende fintech?
La sovrapposizione delle leggi statali sui trasferimenti di denaro e la più severa supervisione OCC-FDIC aumentano i costi di conformità per i nuovi entranti.
Le perdite dovute a frodi nei sistemi di pagamento in tempo reale sono in aumento?
Sì; nel 2024 le perdite dovute alle truffe ai consumatori hanno raggiunto i 12.5 miliardi di dollari, il che ha spinto a investire di più in strumenti di rilevamento basati sull'intelligenza artificiale.


