

Dimensioni e quota del mercato statunitense dei pacchi batteria per veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2017 - 2029 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2029 |
| Dimensione del mercato (2025) | 14.81 miliardo di dollari |
| Dimensione del mercato (2029) | 29.95 miliardo di dollari |
| Tasso di crescita (2025 - 2029) | 19.24% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato statunitense dei pacchi batteria per veicoli elettrici di Mordor Intelligence
Si stima che il mercato statunitense dei pacchi batteria per veicoli elettrici valga 14.81 miliardi di dollari nel 2025 e che raggiunga i 29.95 miliardi di dollari entro il 2029, con una crescita a un CAGR del 19.24% nel periodo di previsione (2025-2029).
L'industria statunitense dei pacchi batteria per veicoli elettrici sta attraversando una fase di trasformazione guidata da ingenti investimenti nelle capacità di produzione nazionali e nei progressi tecnologici. I principali produttori di batterie stanno creando strutture di produzione locali per ridurre la dipendenza dalle importazioni dall'Asia, in particolare da Cina e Corea del Sud. Questo cambiamento è esemplificato da investimenti significativi come l'espansione da 3.6 miliardi di USD della Gigafactory di Tesla in Nevada nel 2023, che include piani per una fabbrica di celle da 100 GWh e 4680. La mossa strategica verso la produzione nazionale sta rimodellando il panorama del settore, rafforzando al contempo la filiera locale e creando nuove opportunità di lavoro.
Il settore sta assistendo a livelli senza precedenti di partnership e collaborazioni strategiche tra case automobilistiche e produttori di batterie. Nel 2023, CATL ha dimostrato il suo impegno nell'assicurarsi le materie prime annunciando un investimento di 1.4 miliardi di USD nei progetti di sviluppo del litio in Bolivia, evidenziando l'attenzione del settore nell'istituzione di catene di fornitura solide. Queste partnership non solo garantiscono una fornitura costante, ma guidano anche l'innovazione nella tecnologia dei pacchi batteria per veicoli elettrici, portando a metriche di prestazioni migliorate ed efficienze dei costi. La collaborazione tra case automobilistiche tradizionali e produttori di batterie sta accelerando lo sviluppo di tecnologie di pacchi batteria per autoveicoli di prossima generazione.
Il sostegno governativo e le iniziative politiche stanno svolgendo un ruolo fondamentale nel plasmare il panorama del mercato. L'ambizioso obiettivo dell'amministrazione Biden di avere il 50% delle vendite di auto nuove elettriche entro il 2030 ha stabilito una direzione chiara per il settore. Incentivi fiscali federali fino a 7,500 USD per gli acquirenti di veicoli elettrici, combinati con incentivi a livello statale, stanno creando un ambiente favorevole per la crescita del mercato. Queste iniziative sono completate da investimenti in infrastrutture di ricarica e stabilimenti di produzione di batterie, creando un ecosistema completo per l'adozione di veicoli elettrici.
Il mercato sta vivendo significativi progressi tecnologici nella chimica delle batterie e nei processi di produzione. I principali produttori stanno investendo molto in ricerca e sviluppo per migliorare le prestazioni, la sicurezza e la convenienza delle batterie. LG Energy Solution, che ha raggiunto una quota di mercato del 52.8% nel 2022, continua a guidare l'innovazione nella tecnologia delle batterie per auto elettriche. Il settore sta assistendo a un costante calo dei costi dei pacchi batteria, con prezzi medi che hanno raggiunto i 141 USD per kWh nel 2023, rendendo i veicoli elettrici sempre più competitivi rispetto ai tradizionali veicoli con motore a combustione interna. Questa riduzione dei costi, unita ai miglioramenti nella densità energetica e nelle capacità di ricarica, sta accelerando la transizione alla mobilità elettrica.
Tendenze e approfondimenti sul mercato statunitense dei pacchi batteria per veicoli elettrici
Tesla, Toyota, Ford, Hyundai e Honda dominano il mercato statunitense delle batterie per veicoli elettrici
- Il mercato dei veicoli elettrici è altamente consolidato, con cinque attori principali, Tesla, Toyota Group, Ford Group, Hyundai e Honda, che rappresenteranno quasi il 75% del mercato nel 2023. Tesla è il più grande venditore di veicoli elettrici negli Stati Uniti, rappresentano circa il 30% del mercato. L'azienda si concentra su tecnologie innovative e ha forti partnership strategiche con produttori di vari componenti di veicoli elettrici (come le batterie). Essendo un'azienda con sede negli Stati Uniti, ha una forte base di clienti con ottime offerte di prodotti e servizi in tutti gli Stati Uniti.
- Il Gruppo Toyota è il secondo più grande venditore di veicoli elettrici, con una quota pari a circa il 28% negli Stati Uniti. L'azienda dispone di una forte rete di fornitura e distribuzione e opera come marchio affidabile tra i clienti con un'ampia offerta di prodotti di varie auto elettriche. Il Gruppo Ford detiene il 3° posto nelle vendite di veicoli elettrici negli Stati Uniti, con circa il 10% della quota di mercato. Essendo un marchio nazionale, l'azienda gode di una forte reputazione tra i clienti con un'ampia rete di prodotti e servizi negli Stati Uniti.
- Hyundai è il quarto player più grande, rappresentando circa il 5.4% della quota di mercato delle vendite di veicoli elettrici negli Stati Uniti. L'azienda ha una forte rete di produzione e catena di fornitura, con ampi prodotti innovativi offerti a prezzi ragionevoli rispetto ad altri marchi. Honda è il quinto player nel mercato dei veicoli elettrici, mantenendo la sua quota di mercato intorno al 5%. Altri player che vendono veicoli elettrici negli Stati Uniti includono Kia, Jeep, BMW e Volvo.

Tesla mantiene la posizione dominante, detenendo la quota di maggioranza, e contribuisce alla maggiore domanda di batterie negli Stati Uniti
- Gli Stati Uniti sono uno dei paesi più popolari del Nord America, dove la domanda di veicoli elettrici è aumentata costantemente nel periodo 2017-2023. Il mercato dei SUV elettrici è in costante aumento poiché le preferenze dei consumatori si spostano gradualmente verso una guida più sportiva e avventurosa e altri vantaggi a un prezzo paragonabile a quello di altri veicoli elettrici come le berline. I SUV offrono più spazio per le gambe e per la testa, il che attira i clienti poiché una guida confortevole è una delle priorità principali.
- Nel mercato statunitense delle batterie per veicoli elettrici, le vendite della Tesla Model Y sono cresciute in modo significativo. L’auto attira i clienti che cercano un’auto elettrica con lunga autonomia, buona capacità di posti a sedere e grande capacità di carico. Anche le aziende che offrono berline elettriche stanno ottenendo buone risposte dalla popolazione statunitense. Tesla Model 3 è stata anche tra le più vendute nel mercato statunitense delle batterie per veicoli elettrici nel 2023, grazie alla sua tecnologia completamente elettrica, alle capacità ad alte prestazioni, alla tecnologia di ricarica rapida e alla buona offerta di autonomia.
- I marchi internazionali offrono anche SUV e berline elettrici nel mercato statunitense delle batterie per veicoli elettrici. La Toyota RAV4 ibrida plug-in è una delle auto più popolari e ha registrato buone vendite nel 2023. Una buona rete di assistenza, prezzi più bassi rispetto ad altri marchi e un'immagine affidabile del marchio sono le ragioni della crescita delle vendite di auto Toyota. Un'altra vettura Toyota molto venduta nel mercato statunitense delle batterie per veicoli elettrici è la Sienna, offerta con un propulsore ibrido; i consumatori con famiglie numerose che cercano un'auto a 7 posti hanno risposto positivamente alla Toyota Sienna. Altri veicoli che competono nel mercato statunitense delle batterie per veicoli elettrici includono Toyota Highlander, Jeep Wrangler, Toyota Camry, Honda Accord e Ford Mustang Mach-E.

ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- Gli investimenti governativi stimolano l’elettrificazione degli autobus e la domanda di pacchi batterie per autobus negli Stati Uniti
- La diminuzione dei prezzi delle batterie e le iniziative governative guidano il mercato delle batterie per veicoli elettrici negli Stati Uniti
- Il calo dei prezzi delle batterie trasforma la mobilità elettrica; si prevedeva che questa tendenza continuasse nel 2023
- L’aumento della domanda e il lancio di prodotti strategici guidano il mercato delle batterie per veicoli elettrici negli Stati Uniti
- La crescente domanda di veicoli elettrici negli Stati Uniti guida l’utilizzo di prodotti chimici per batterie NMC, NCA e LFP
- La crescente adozione di veicoli elettrici negli Stati Uniti guida la domanda di materiali per batterie, con le batterie NMC che dominano il mercato
- I progressi nella tecnologia delle batterie stanno guidando la crescita dei veicoli elettrici negli Stati Uniti
Analisi del segmento: tipo di corpo
Segmento M&HDT nel mercato statunitense dei pacchi batteria per veicoli elettrici
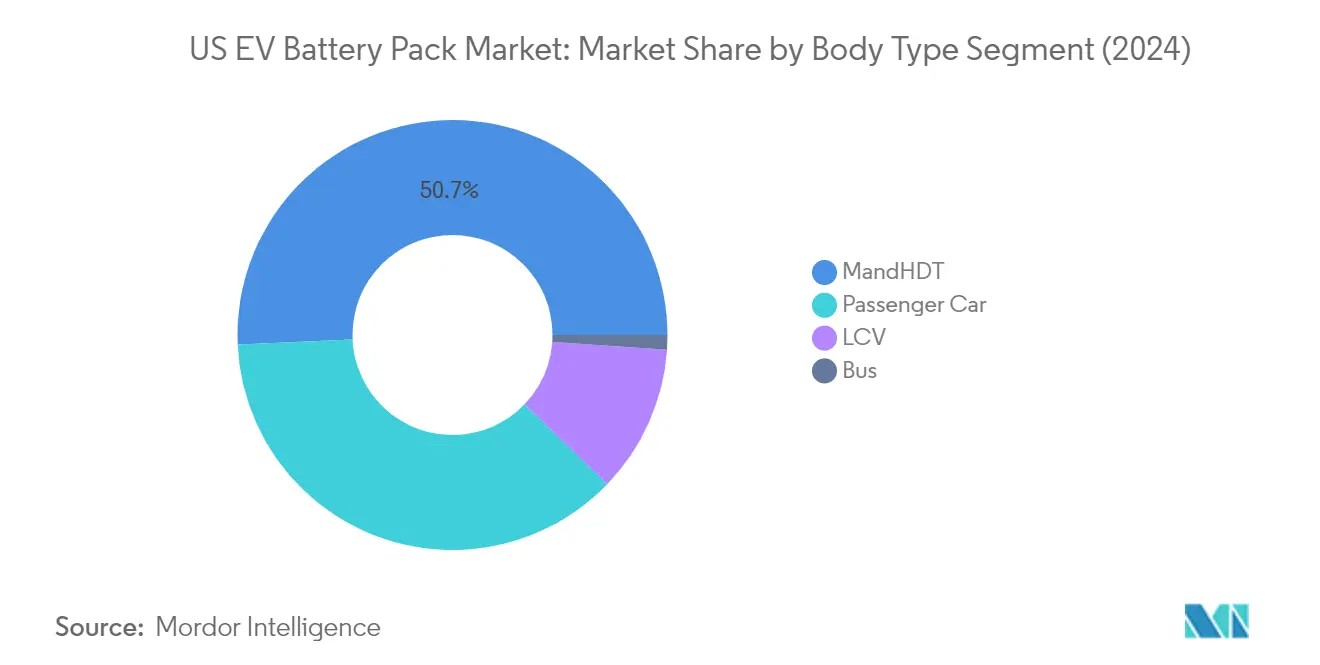
Il segmento dei camion medi e pesanti (M&HDT) è emerso come la forza dominante nel mercato statunitense dei pacchi batteria per veicoli elettrici, con una quota di mercato di circa il 51% nel 2024. La preminenza di questo segmento è determinata da diversi fattori, tra cui la crescente adozione di camion elettrici nelle flotte commerciali, le severe normative sulle emissioni e gli incentivi governativi sostanziali per i veicoli commerciali a emissioni zero. Il segmento sta anche vivendo la traiettoria di crescita più rapida, con un tasso di crescita previsto di circa il 70% dal 2024 al 2029. Questa crescita eccezionale è alimentata dai principali operatori di flotte che passano ai veicoli elettrici, espandendo l'infrastruttura di ricarica e dai progressi tecnologici nella tecnologia delle batterie che consentono una maggiore autonomia e capacità di ricarica più rapide. Gli ambiziosi obiettivi climatici dell'amministrazione Biden e le varie iniziative a livello statale che promuovono veicoli commerciali a emissioni zero stanno accelerando ulteriormente l'adozione di M&HDT elettrici negli Stati Uniti.
Segmento LCV nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il segmento dei veicoli commerciali leggeri (LCV) rappresenta un settore in rapida evoluzione nel mercato statunitense dei pacchi batteria per veicoli elettrici, con un potenziale di crescita significativo guidato dall'espansione dell'e-commerce e dei settori delle consegne dell'ultimo miglio. Si prevede che il segmento crescerà di circa il 25% dal 2024 al 2029, supportato dalla crescente domanda da parte delle flotte di consegne urbane e delle piccole imprese che passano ai veicoli elettrici. Questa crescita è ulteriormente rafforzata dal miglioramento della tecnologia delle batterie, dalla riduzione dei costi operativi e dall'espansione dell'infrastruttura di ricarica. I principali produttori di automobili stanno introducendo nuovi modelli di LCV elettrici con capacità di autonomia e carico utile migliorate, mentre gli incentivi governativi e le normative sulle emissioni urbane stanno incoraggiando gli operatori di flotte ad accelerare la loro transizione verso LCV elettrici. La crescita del segmento è inoltre supportata dai progressi nella tecnologia di ricarica rapida e dalla crescente attenzione alle soluzioni di logistica urbana sostenibili.
Segmenti rimanenti nel tipo di corpo
I segmenti delle autovetture e degli autobus completano il panorama del mercato statunitense dei pacchi batteria per veicoli elettrici, ognuno dei quali svolge un ruolo distinto nell'evoluzione del mercato. Il segmento delle autovetture continua a contribuire in modo significativo alla crescita del mercato, guidato dalla crescente consapevolezza dei consumatori, dall'ampliamento delle scelte di modelli e dal miglioramento dell'infrastruttura di ricarica. Il segmento degli autobus, sebbene con una quota di mercato inferiore, rappresenta un'opportunità cruciale per l'elettrificazione del trasporto pubblico, con molte città e autorità di transito che implementano programmi di autobus elettrici. Entrambi i segmenti traggono vantaggio dai continui miglioramenti tecnologici nell'efficienza delle batterie, nelle capacità di autonomia e nelle soluzioni di ricarica, contribuendo anche all'obiettivo più ampio di ridurre le emissioni legate al trasporto in diverse categorie di veicoli.
Analisi del segmento: tipo di propulsione
Segmento BEV nel mercato statunitense dei pacchi batteria per veicoli elettrici
I veicoli elettrici a batteria (BEV) dominano il mercato statunitense dei pacchi batteria per veicoli elettrici, con una quota di mercato totale di circa il 99% nel 2024. Questa schiacciante supremazia sul mercato può essere attribuita a diversi fattori, tra cui significativi miglioramenti nella tecnologia delle batterie, espansione dell'infrastruttura di ricarica e forte supporto governativo tramite incentivi e normative. I principali produttori di automobili si stanno concentrando sempre di più sui veicoli elettrici puri, con aziende come Tesla, General Motors e Ford che stanno effettuando investimenti sostanziali nella tecnologia BEV e nelle capacità di produzione. La spinta dell'amministrazione Biden per l'adozione di veicoli elettrici, compresi i piani per 500,000 stazioni di ricarica in tutto il paese, ha ulteriormente rafforzato la posizione del segmento BEV. Inoltre, i progressi nella chimica delle batterie e nei processi di produzione hanno portato a migliori capacità di autonomia e costi ridotti, rendendo i BEV più attraenti per i consumatori.
Segmento PHEV nel mercato statunitense dei pacchi batteria per veicoli elettrici
Si prevede che il segmento dei veicoli elettrici ibridi plug-in (PHEV) registrerà la crescita più rapida nel mercato statunitense dei pacchi batteria per veicoli elettrici, con un tasso di crescita previsto di circa il 20% nel periodo 2024-2029. Questa crescita accelerata è guidata dai consumatori che cercano un ponte tra veicoli convenzionali e veicoli puramente elettrici, poiché i PHEV offrono la flessibilità di entrambi i gruppi propulsori elettrici e a benzina. La crescita del segmento è ulteriormente supportata da vari incentivi governativi e crediti d'imposta specificamente progettati per ibridi plug-in. I produttori di automobili stanno ampliando le loro offerte PHEV con autonomie elettriche migliorate e tecnologia delle batterie migliorata, rendendo questi veicoli sempre più attraenti per i consumatori che soffrono di ansia da autonomia con veicoli puramente elettrici. Il segmento sta anche beneficiando dei progressi nella tecnologia delle batterie che consentono autonomie di guida solo elettriche più lunghe mantenendo la comodità del backup a benzina.
Analisi del segmento: chimica della batteria
Segmento NMC nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il segmento della chimica delle batterie al nichel manganese cobalto (NMC) mantiene la sua posizione dominante nel mercato statunitense dei pacchi batteria per veicoli elettrici, con una quota di mercato di circa il 56% nel 2024. Questa sostanziale presenza sul mercato può essere attribuita alla densità energetica superiore delle batterie NMC e alle caratteristiche prestazionali migliorate, che le rendono particolarmente adatte ai veicoli elettrici che richiedono autonomie maggiori. I principali produttori di automobili, tra cui Tesla e General Motors, hanno mostrato una forte preferenza per la chimica NMC grazie al suo equilibrio ottimale tra costi, prestazioni e caratteristiche di sicurezza. La crescita del segmento è ulteriormente supportata dai continui progressi tecnologici nei processi di produzione delle batterie NMC, che hanno portato a una migliore densità energetica e a costi di produzione ridotti. Inoltre, l'istituzione di stabilimenti di produzione di batterie nazionali e partnership strategiche tra case automobilistiche e produttori di batterie ha rafforzato la catena di fornitura per le batterie NMC negli Stati Uniti.
Segmento NCM nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il segmento della chimica delle batterie al nichel-cobalto-manganese (NCM) sta emergendo come il segmento in più rapida crescita nel mercato statunitense dei pacchi batteria per veicoli elettrici, con una crescita prevista di circa il 46% di CAGR dal 2024 al 2029. Questa straordinaria traiettoria di crescita è guidata da diversi fattori, tra cui la migliore stabilità termica delle batterie NCM e le caratteristiche di sicurezza migliorate rispetto alle tradizionali batterie agli ioni di litio. Il segmento sta beneficiando di ingenti investimenti in ricerca e sviluppo, concentrandosi sull'ottimizzazione del rapporto tra nichel, cobalto e manganese per ottenere una maggiore densità energetica e costi inferiori. I principali produttori di batterie stanno espandendo le loro capacità di produzione NCM attraverso nuovi stabilimenti di produzione e innovazioni tecnologiche. La crescita del segmento è ulteriormente supportata dalla crescente adozione tra i produttori di veicoli elettrici che cercano di differenziare i loro prodotti attraverso prestazioni e affidabilità delle batterie migliorate.
Segmenti rimanenti nella chimica delle batterie
I segmenti rimanenti nel mercato statunitense dei pacchi batteria per veicoli elettrici includono le chimiche Nichel Cobalto Alluminio (NCA) e Litio Ferro Fosfato (LFP), ciascuna delle quali offre vantaggi unici per diverse applicazioni. Le batterie NCA sono particolarmente apprezzate per la loro elevata densità energetica e il lungo ciclo di vita, rendendole adatte per veicoli elettrici premium e applicazioni ad alte prestazioni. Le batterie LFP, pur offrendo una densità energetica inferiore, stanno guadagnando terreno grazie alle loro caratteristiche di sicurezza migliorate, alla maggiore durata e ai minori costi di produzione. Questi segmenti continuano a evolversi attraverso progressi tecnologici e innovazioni nei processi di produzione. La diversità delle chimiche delle batterie disponibili sul mercato consente ai produttori di scegliere l'opzione più adatta in base ai loro requisiti specifici per prestazioni, costi e considerazioni sulla sicurezza.
Analisi del segmento: forma della batteria
Segmento cilindrico nel mercato statunitense dei pacchi batteria per veicoli elettrici
La forma cilindrica della batteria domina il mercato statunitense dei pacchi batteria per veicoli elettrici, con una quota di mercato di circa il 60% nel 2024. Questa significativa posizione di mercato può essere attribuita all'elevata densità energetica delle batterie cilindriche e alle robuste caratteristiche prestazionali che le rendono ideali per le applicazioni dei veicoli elettrici. La loro forma cilindrica consente un utilizzo efficiente dello spazio all'interno dei pacchi batteria, ottimizzando la capacità complessiva e consentendo autonomie di guida maggiori. Inoltre, queste batterie offrono eccellenti capacità di gestione termica e funzionalità di sicurezza avanzate, rendendole un'opzione affidabile e durevole per le applicazioni dei veicoli elettrici. Le principali case automobilistiche continuano a preferire le batterie cilindriche per la loro comprovata esperienza, i processi di produzione consolidati e la capacità di soddisfare i severi requisiti dei moderni veicoli elettrici. La crescita del segmento è ulteriormente supportata dai continui progressi tecnologici nei materiali degli elettrodi e nei processi di produzione, che portano a una migliore densità energetica e prestazioni migliorate.
Segmento prismatico nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il segmento delle batterie prismatiche sta emergendo come il segmento in più rapida crescita nel mercato statunitense dei pacchi batteria per veicoli elettrici, con un tasso di crescita previsto di circa il 39% dal 2024 al 2029. Questa straordinaria traiettoria di crescita è guidata da diversi fattori chiave, tra cui l'efficienza di confezionamento superiore e le caratteristiche di sicurezza migliorate delle batterie prismatiche. L'espansione del segmento è ulteriormente alimentata da significativi investimenti in ricerca e sviluppo, che portano a miglioramenti nella densità energetica e nelle capacità di prestazioni complessive. Le batterie prismatiche stanno guadagnando terreno tra i produttori di automobili grazie al loro design compatto e alla capacità di ottimizzare l'utilizzo dello spazio nei veicoli elettrici. Il segmento sta anche beneficiando dei progressi nei processi di produzione che stanno aiutando a ridurre i costi di produzione mantenendo elevati standard di qualità. Inoltre, la crescente attenzione alla sicurezza e all'affidabilità nei veicoli elettrici sta guidando l'adozione di batterie prismatiche, in quanto offrono una solida integrità strutturale ed eccellenti proprietà di gestione termica.
Segmenti rimanenti in forma di batteria
Il segmento delle batterie a sacchetto rappresenta un altro componente significativo del mercato statunitense dei pacchi batteria per veicoli elettrici, offrendo vantaggi unici che completano le opzioni cilindriche e prismatiche. Le batterie a sacchetto sono particolarmente apprezzate per la loro flessibilità di progettazione e la capacità di essere modellate in varie forme, rendendole ideali per architetture di veicoli specifici in cui l'ottimizzazione dello spazio è fondamentale. Queste batterie offrono ai produttori una maggiore libertà nella progettazione delle loro piattaforme per veicoli elettrici, in quanto possono essere personalizzate per adattarsi agli spazi disponibili in modo più efficiente rispetto alle loro controparti cilindriche o prismatiche. Il formato a sacchetto offre anche vantaggi in termini di riduzione del peso e gestione termica, contribuendo all'efficienza complessiva del veicolo. I produttori continuano a investire nella tecnologia delle batterie a sacchetto, concentrandosi sul miglioramento della loro durata e affrontando le sfide relative alla scalabilità della produzione e all'economicità.
Analisi dei segmenti: metodo
Segmento laser nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il metodo laser è emerso come la tecnologia dominante nel mercato statunitense dei pacchi batteria per veicoli elettrici, con una quota di mercato di circa il 63% nel 2024. La preminenza di questo segmento può essere attribuita a diversi vantaggi chiave, tra cui una maggiore precisione nella produzione di pacchi batteria, capacità di velocità superiori e una maggiore accuratezza rispetto ai metodi tradizionali. La tecnologia laser offre ai produttori la possibilità di ottenere saldature coerenti e di alta qualità, fondamentali per l'assemblaggio delle batterie per veicoli elettrici, consentendo al contempo l'automazione e la scalabilità nei processi di produzione. Guardando al futuro, si prevede che questo segmento manterrà la sua impressionante traiettoria di crescita con un tasso di crescita stimato di circa il 41% nel periodo 2024-2029. Si prevede che questa robusta crescita sarà guidata da crescenti investimenti in impianti di produzione basati su laser, progressi tecnologici nei sistemi di saldatura laser e dalla crescente domanda di pacchi batteria ad alte prestazioni nei veicoli elettrici. L'espansione del segmento è ulteriormente supportata dal passaggio dell'industria automobilistica verso metodi di produzione più efficienti e affidabili, con i principali produttori che adottano sempre più la tecnologia laser per le loro operazioni di assemblaggio dei pacchi batteria.
Segmento di filo nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il metodo del filo rappresenta una parte significativa del mercato statunitense dei pacchi batteria per veicoli elettrici, fungendo da alternativa affidabile e conveniente per la produzione di pacchi batteria. Questo approccio tradizionale continua a mantenere la sua rilevanza grazie alla sua infrastruttura consolidata, ai costi di implementazione inferiori e alla comprovata esperienza nel settore. La tecnologia del filo offre ai produttori la flessibilità di adattarsi a vari design e configurazioni di pacchi batteria, rendendola particolarmente adatta a diversi requisiti di produzione. L'affidabilità e la facilità di implementazione del metodo lo hanno reso una scelta preferita per molti produttori, in particolare quelli che si concentrano sull'ottimizzazione dei costi mantenendo al contempo gli standard di qualità. La presenza continua del segmento del filo sul mercato è supportata da continui miglioramenti nella tecnologia del filo, tra cui materiali conduttivi migliorati e tecniche di connessione migliorate. Inoltre, la compatibilità del metodo con le configurazioni di produzione esistenti e i requisiti di formazione relativamente inferiori per gli operatori contribuiscono alla sua adozione sostenuta nel settore.
Analisi del segmento: componente
Segmento catodico nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il segmento dei catodi è emerso come forza dominante nel mercato statunitense dei pacchi batteria per veicoli elettrici, con circa il 69% della quota di mercato totale nel 2024. Questa sostanziale posizione di mercato può essere attribuita al ruolo cruciale del catodo nel determinare le prestazioni della batteria, la densità energetica e l'efficienza complessiva. I principali OEM come Tesla e General Motors hanno effettuato investimenti significativi nello sviluppo di materiali per catodi, con Tesla che ha annunciato piani per un impianto di produzione di catodi interno. La crescita del segmento è ulteriormente supportata dai continui progressi tecnologici volti a migliorare la densità energetica e ridurre i costi di produzione. Anche la crescente enfasi sul trasporto sostenibile e la crescente domanda di batterie ad alte prestazioni hanno contribuito alla leadership di mercato del segmento dei catodi.
Segmento separatore nel mercato statunitense dei pacchi batteria per veicoli elettrici
Si prevede che il segmento dei separatori sperimenterà la crescita più rapida nel mercato statunitense dei pacchi batteria per veicoli elettrici, con un tasso di crescita previsto di circa il 20% nel periodo 2024-2029. Questa crescita accelerata è guidata da continue innovazioni nei materiali dei separatori, tra cui lo sviluppo di dimensioni dei pori più piccole e caratteristiche di stabilità termica migliorate. L'espansione del segmento è ulteriormente supportata dalla crescente attenzione alla sicurezza delle batterie e all'ottimizzazione delle prestazioni. I produttori stanno investendo in tecnologie di separatori avanzate che offrono una conduttività migliorata e una resistenza ridotta, esplorando al contempo materiali sostenibili ed ecocompatibili. Si prevede che la tendenza verso una migliore stabilità termica e una maggiore conduttività nei materiali dei separatori continuerà, guidando l'innovazione e la crescita in questo segmento.
Segmenti rimanenti nel componente
I segmenti anodi ed elettroliti svolgono anche ruoli vitali nel mercato statunitense dei pacchi batteria per veicoli elettrici. Il segmento anodi è caratterizzato da sviluppi continui nei materiali a base di grafite e silicio, concentrandosi sul miglioramento della densità energetica e delle capacità di carica. I principali produttori stanno investendo in ricerca e sviluppo per migliorare le prestazioni degli anodi e ridurre i costi. Nel frattempo, il segmento elettroliti continua a evolversi con innovazioni nelle tecnologie allo stato liquido e solido, contribuendo a migliorare la sicurezza e le prestazioni delle batterie. Entrambi i segmenti stanno assistendo a progressi tecnologici e a maggiori investimenti in ricerca e sviluppo, in particolare in aree quali capacità di carica rapida e stabilità della temperatura.
Analisi del segmento: tipo di materiale
Segmento di grafite naturale nel mercato statunitense dei pacchi batteria per veicoli elettrici
La grafite naturale è emersa come materiale dominante nel mercato statunitense dei pacchi batteria per veicoli elettrici, grazie alla sua conduttività elettrica superiore, alla convenienza e al minimo impatto ambientale. L'elevata densità di presa del materiale di circa 1.6 g/cm3 e la dimensione ottimale delle particelle di circa 15 1⁄4 m lo rendono particolarmente adatto per le applicazioni delle batterie per veicoli elettrici. Nel 2024, si prevede che la grafite naturale deterrà circa il 30% della quota di mercato dei materiali, supportata dal suo ampio utilizzo nella produzione di anodi. I principali OEM, tra cui Tesla, stanno sempre più incorporando la grafite naturale nei loro progetti di batterie, concentrandosi in particolare sui catodi ad alto contenuto di nichel per migliorare la densità energetica ed estendere l'autonomia di guida. La porosità del materiale di circa il 20% e l'elevata capacità di intercalazione di circa 360 mAh/g consolidano ulteriormente la sua posizione come scelta preferita per i produttori di batterie per veicoli elettrici.
Segmento del nichel nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il segmento del nichel sta vivendo una crescita notevole nel mercato statunitense dei pacchi batteria per veicoli elettrici, con proiezioni che indicano un tasso di crescita impressionante di circa il 33% nel periodo 2024-2029. Questa impennata è principalmente attribuita al ruolo cruciale del nichel nel migliorare la densità energetica della batteria e le prestazioni complessive. Le caratteristiche superiori del materiale, tra cui elevata densità energetica e durata, lo rendono sempre più indispensabile nella moderna produzione di batterie per veicoli elettrici. Varie iniziative governative e investimenti del settore stanno ulteriormente accelerando l'adozione del nichel nella produzione di batterie. Si prevede che il passaggio in corso verso un contenuto di nichel più elevato nei materiali catodici, in particolare nei segmenti premium dei veicoli elettrici, manterrà questo slancio di crescita. I progressi tecnologici nella lavorazione e nell'integrazione del nichel stanno anche contribuendo al suo maggiore utilizzo nei progetti di batterie di prossima generazione.
Segmenti rimanenti nel tipo di materiale
Gli altri materiali significativi nel mercato statunitense dei pacchi batteria per veicoli elettrici includono litio, cobalto e manganese, ognuno dei quali svolge un ruolo fondamentale nelle prestazioni e nella funzionalità della batteria. Il litio rimane fondamentale per la chimica della batteria, fornendo conduttività ionica essenziale e capacità di accumulo di energia. Il cobalto, nonostante gli sforzi per ridurne l'utilizzo a causa di problemi di supply chain, continua a essere cruciale per mantenere la stabilità della batteria e le prestazioni termiche. Il manganese funge da opzione conveniente che aiuta a ottimizzare le prestazioni della batteria mantenendo al contempo i costi di produzione gestibili. Questi materiali contribuiscono collettivamente al diversificato ecosistema di materiali necessario per far progredire la tecnologia delle batterie per veicoli elettrici, con i produttori che esplorano continuamente combinazioni ottimali per ottenere il miglior equilibrio tra prestazioni, costi e sostenibilità.
Panorama competitivo
Le principali aziende nel mercato statunitense dei pacchi batteria per veicoli elettrici
Il mercato statunitense dei pacchi batteria per veicoli elettrici è caratterizzato da un'intensa concorrenza e da un rapido progresso tecnologico tra attori chiave come LG Energy Solution, Panasonic, CATL, SK Innovation e Tesla. Le aziende stanno investendo molto in ricerca e sviluppo per migliorare le prestazioni delle batterie, la densità energetica e le capacità di ricarica, lavorando contemporaneamente per ridurre i costi di produzione. Partnership e collaborazioni strategiche tra produttori di batterie e OEM del settore automobilistico sono diventate sempre più comuni per proteggere le catene di fornitura e sviluppare soluzioni personalizzate. L'espansione della capacità produttiva è emersa come una tendenza cruciale, con aziende che stabiliscono nuovi stabilimenti di produzione negli Stati Uniti per soddisfare la crescente domanda e rispettare i requisiti dei contenuti locali. Inoltre, vengono perseguite strategie di integrazione verticale per ottenere un migliore controllo sulle materie prime e sulla fornitura di componenti per batterie per veicoli elettrici, mentre gli investimenti in pratiche di produzione sostenibili e capacità di riciclaggio dimostrano l'impegno del settore nei confronti della responsabilità ambientale.
Mercato consolidato con forti attori globali
Il mercato statunitense dei pacchi batteria per auto mostra un elevato livello di consolidamento, con affermati attori globali che dominano il panorama grazie alla loro competenza tecnologica e alle capacità di produzione. I produttori asiatici, in particolare della Corea del Sud e del Giappone, mantengono una forte presenza sul mercato grazie ai loro primi investimenti nella tecnologia delle batterie e alle relazioni consolidate con i principali produttori di auto. Queste aziende sfruttano la loro scala globale e le capacità di ricerca per mantenere vantaggi competitivi, stabilendo al contempo strutture di produzione locali per servire il mercato statunitense in modo più efficace e rispettare i requisiti normativi.
Il mercato ha assistito a una significativa attività di fusioni e acquisizioni, in quanto le aziende cercano di rafforzare le proprie posizioni di mercato e acquisire tecnologie complementari. L'integrazione verticale è diventata sempre più importante, con le aziende che acquisiscono o collaborano con fornitori di materie prime e produttori di componenti per proteggere le proprie catene di fornitura. I nuovi entranti affrontano notevoli barriere dovute a elevati requisiti di capitale, esigenze di competenza tecnica e relazioni consolidate con i clienti, sebbene esistano opportunità in segmenti di mercato specializzati e tecnologie emergenti.
Innovazione e localizzazione guidano il successo futuro
Il successo nel mercato statunitense dei pacchi batteria per veicoli elettrici dipende sempre di più dalla capacità delle aziende di innovare mantenendo al contempo la competitività sui costi e soddisfacendo severi requisiti normativi. I produttori devono concentrarsi sullo sviluppo di tecnologie di batterie di nuova generazione che offrano una migliore densità energetica, capacità di ricarica più rapide e funzionalità di sicurezza migliorate. Costruire relazioni solide con gli OEM del settore automobilistico attraverso programmi di sviluppo congiunti e soluzioni personalizzate è diventato fondamentale per mantenere la quota di mercato. Le aziende devono anche investire in capacità di produzione nazionali per beneficiare degli incentivi governativi e soddisfare i requisiti di contenuto locale in base a vari quadri normativi.
Per i nuovi entranti e i player più piccoli, il successo risiede nell'identificare e sfruttare segmenti di mercato di nicchia o nello sviluppare tecnologie innovative che rispondano a specifiche esigenze di mercato. Le aziende devono bilanciare attentamente i loro investimenti in ricerca e sviluppo con la necessità di mantenere strutture di prezzo competitive. La capacità di gestire requisiti normativi complessi, in particolare quelli relativi a standard ambientali e certificazioni di sicurezza, diventerà sempre più importante. Inoltre, lo sviluppo di solidi programmi di riciclaggio e pratiche di produzione sostenibili sarà fondamentale per il successo a lungo termine nel mercato, poiché le considerazioni ambientali continuano a influenzare sia i requisiti normativi che le preferenze dei consumatori. L'integrazione delle tecnologie di assemblaggio e celle delle batterie per veicoli elettrici migliorerà ulteriormente l'efficienza e la sostenibilità del sistema di batterie per veicoli elettrici.
Leader del settore delle batterie per veicoli elettrici negli Stati Uniti
Contemporanea Amperex Technology Co. Ltd. (CATL)
Immagina AESC Japan Co. Ltd.
LG Energia Solution Ltd.
Panasonic Holdings Corp.
SK Innovation Co.Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2023: CATL investirà 1.4 miliardi di dollari per aiutare la Bolivia a sviluppare le sue enormi ma in gran parte non sfruttate riserve di litio. A seguito di un incontro con i dirigenti CATL il 25 giugno, il presidente boliviano Luis Arce ha confermato l’impegno a costruire due impianti di litio per estrarre minerali dalle saline di Uyuni e Oruro del paese. La costruzione di entrambi gli impianti potrebbe iniziare già a luglio, secondo il ministero dell’Energia del Paese.
- Marzo 2023: Secondo fonti a conoscenza della questione, Tesla sarebbe in trattative con Contemporary Amperex Technology Co. Ltd. (CATL) in merito al progetto di costruire una fabbrica di batterie negli Stati Uniti.
- Gennaio 2023: Tesla ha annunciato un nuovo investimento di 3.6 miliardi di dollari per espandere il suo complesso Gigafactory Nevada, assumere 3,000 dipendenti aggiuntivi e costruire due nuove strutture sul sito, inclusa una fabbrica di celle 100 da 4680 GWh.
Ambito del rapporto sul mercato statunitense dei pacchi batteria per veicoli elettrici
Autobus, veicoli commerciali leggeri, veicoli commerciali leggeri e pesanti, autovetture sono coperti come segmenti per tipo di carrozzeria. BEV, PHEV sono coperti come segmenti per tipo di propulsione. LFP, NCA, NCM, NMC, altri sono coperti come segmenti per composizione chimica della batteria. Da 15 kWh a 40 kWh, da 40 kWh a 80 kWh, oltre 80 kWh, meno di 15 kWh sono coperti come segmenti per capacità. Cilindrico, a tasca, prismatico sono coperti come segmenti per forma della batteria. Laser, filo sono coperti come segmenti per metodo. Anodo, catodo, elettrolita, separatore sono coperti come segmenti per componente. Cobalto, litio, manganese, grafite naturale, nichel sono coperti come segmenti per tipo di materiale.| Autobus |
| LCV |
| M&HDT |
| Carrozza passeggeri |
| BEV |
| PHEV |
| LFP |
| NCA |
| NCM |
| NMC |
| Altro |
| da 15 kWh a 40 kWh |
| da 40 kWh a 80 kWh |
| Oltre 80 kWh |
| Meno di 15 kWh |
| Flacone |
| Borsa |
| prismatico |
| Laser |
| Wire |
| Anodo |
| Catodico |
| elettrolito |
| Separatore |
| Cobalto |
| Litio |
| Manganese |
| Grafite naturale |
| Nichel |
| Altri materiali |
| Fisico | Autobus |
| LCV | |
| M&HDT | |
| Carrozza passeggeri | |
| Tipo di propulsione | BEV |
| PHEV | |
| Chimica della batteria | LFP |
| NCA | |
| NCM | |
| NMC | |
| Altro | |
| Ultra-Grande | da 15 kWh a 40 kWh |
| da 40 kWh a 80 kWh | |
| Oltre 80 kWh | |
| Meno di 15 kWh | |
| Modulo batteria | Flacone |
| Borsa | |
| prismatico | |
| Metodo | Laser |
| Wire | |
| Componente | Anodo |
| Catodico | |
| elettrolito | |
| Separatore | |
| Tipo di materiale | Cobalto |
| Litio | |
| Manganese | |
| Grafite naturale | |
| Nichel | |
| Altri materiali |
Definizione del mercato
- Chimica della batteria - Vari tipi di chimica delle batterie considerati in questo segmento includono LFP, NCA, NCM, NMC, altri.
- Modulo batteria - I tipi di forme di batteria offerti in questo segmento includono cilindrica, a custodia e prismatica.
- Fisico - I tipi di carrozzeria considerati in questo segmento includono autovetture, LCV (veicoli commerciali leggeri), M&HDT (autocarri medi e pesanti) e autobus.
- Ultra-Grande - Vari tipi di capacità della batteria inclusi in questo segmento vanno da 15 kWH a 40 kWH, da 40 kWh a 80 kWh, superiore a 80 kWh e inferiore a 15 kWh.
- Componente - Vari componenti coperti da questo segmento includono anodo, catodo, elettrolita, separatore.
- Tipo di materiale - Vari materiali coperti da questo segmento includono cobalto, litio, manganese, grafite naturale, nichel e altri materiali.
- Metodo - I tipi di metodi trattati in questo segmento includono laser e filo.
- Tipo di propulsione - I tipi di propulsione considerati in questo segmento includono BEV (veicoli elettrici a batteria), PHEV (veicoli elettrici ibridi plug-in).
- Tipo ToC - TdC 1
- Tipo di veicolo - I tipi di veicoli considerati in questo segmento includono veicoli per passeggeri e veicoli commerciali con vari propulsori elettrici.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente comprende tutti i veicoli elettrici, nonché i veicoli elettrici plug-in e gli ibridi plug-in. |
| Batteria come servizio | Un modello di business in cui la batteria di un veicolo elettrico può essere noleggiata da un fornitore di servizi o sostituita con un'altra batteria quando è scarica |
| Cell Battery | L'unità di base del pacco batteria di un veicolo elettrico, in genere una cella agli ioni di litio, che immagazzina energia elettrica. |
| Moduli | Una sottosezione di un pacco batteria per veicoli elettrici, composta da diverse celle raggruppate insieme, spesso utilizzata per facilitare la produzione e la manutenzione. |
| Sistema di Gestione Batteria (BMS) | Un sistema elettronico che gestisce una batteria ricaricabile proteggendola dal funzionamento al di fuori della sua area operativa sicura, monitorandone lo stato, calcolando dati secondari, riportando dati, controllandone l'ambiente e bilanciandola. |
| Densita 'energia | Una misura della quantità di energia che una cella della batteria può immagazzinare in un dato volume, solitamente espressa in wattora per litro (Wh/L). |
| Densità di potenza | La velocità con cui l'energia può essere erogata dalla batteria, spesso misurata in watt per chilogrammo (W/kg). |
| Ciclo di vita | Il numero di cicli completi di carica-scarica che una batteria può eseguire prima che la sua capacità scenda al di sotto di una percentuale specificata della sua capacità originale. |
| Stato di carica (SOC) | Una misura, espressa in percentuale, che rappresenta il livello attuale di carica di una batteria rispetto alla sua capacità. |
| Stato di salute (SOH) | Un indicatore delle condizioni generali di una batteria, che riflette le sue prestazioni attuali rispetto a quando era nuova. |
| Sistema di Gestione Termica | Un sistema progettato per mantenere le temperature operative ottimali per il pacco batteria di un veicolo elettrico, spesso utilizzando metodi di raffreddamento o riscaldamento. |
| ricarica veloce | Un metodo per caricare la batteria di un veicolo elettrico a una velocità molto più rapida rispetto alla ricarica standard, che in genere richiede apparecchiature di ricarica specializzate. |
| Frenata rigenerativa | Un sistema presente nei veicoli elettrici e ibridi che recupera l'energia normalmente persa in frenata e la immagazzina nella batteria. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Le entrate del mercato vengono calcolate moltiplicando la domanda di volume per il prezzo medio ponderato del volume della batteria (per kWh). La stima e le previsioni del prezzo delle batterie tengono conto di vari fattori che influiscono sull'ASP, come i tassi di inflazione, i cambiamenti della domanda di mercato, i costi di produzione, gli sviluppi tecnologici e le preferenze dei consumatori, fornendo stime sia per i dati storici che per le tendenze future.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




