

Dimensioni e quota di mercato dell'elettroterapia negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
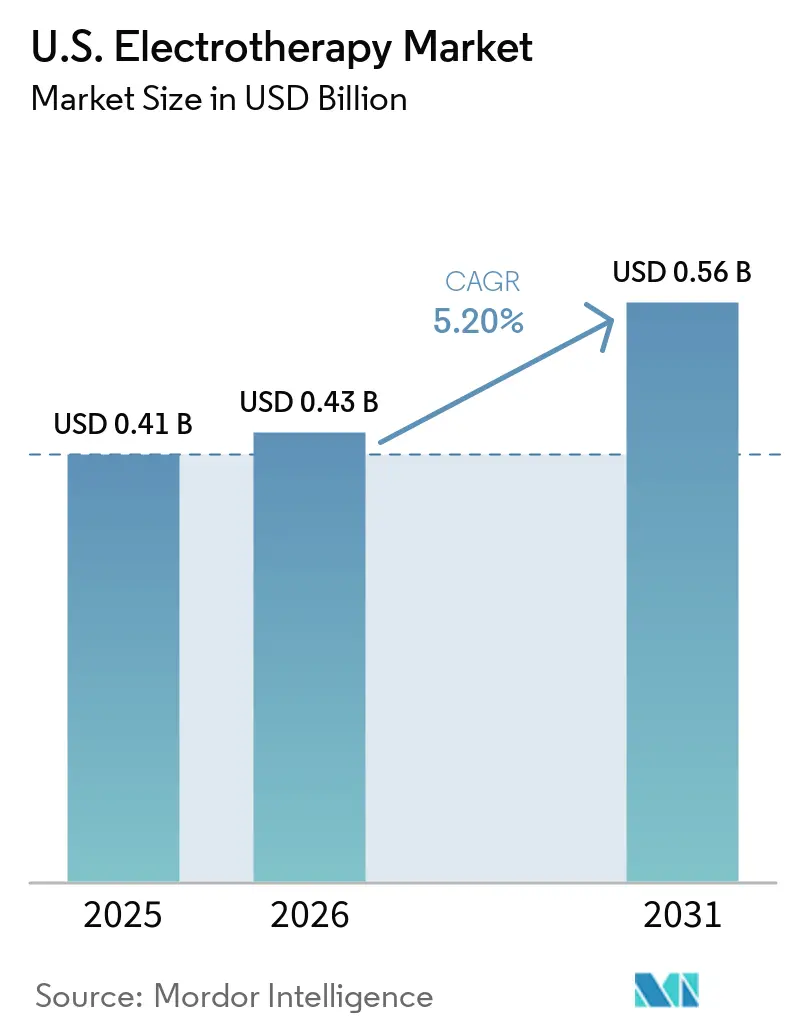
| Dimensione del mercato (2026) | 0.43 miliardo di dollari |
| Dimensione del mercato (2031) | 0.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.20% CAGR |
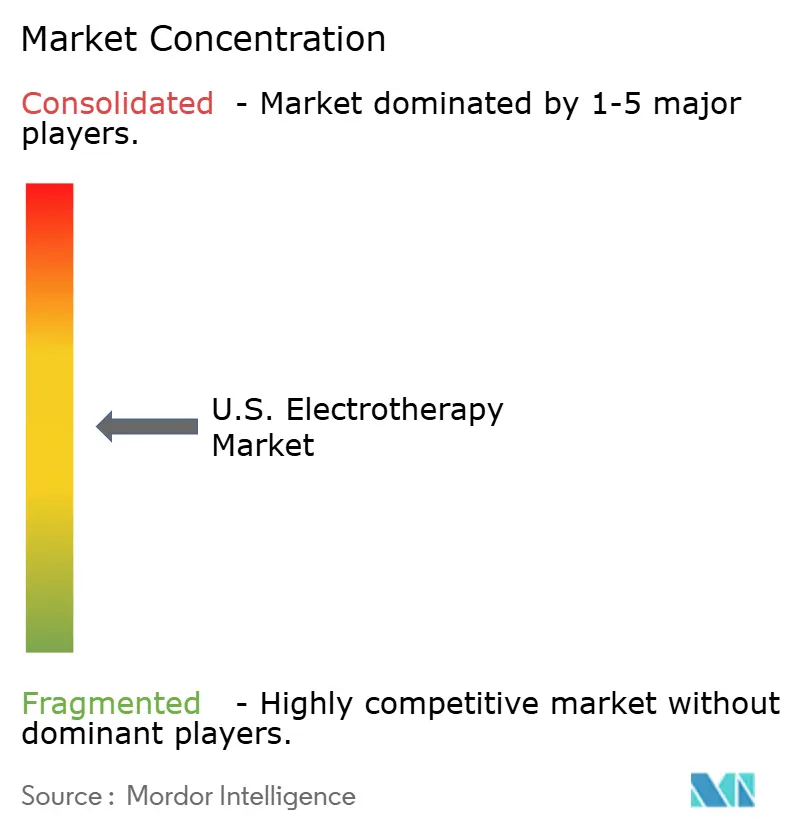
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense dell'elettroterapia a cura di Mordor Intelligence
Si prevede che il mercato statunitense dell'elettroterapia crescerà da 0.41 miliardi di dollari nel 2025 a 0.43 miliardi di dollari nel 2026, raggiungendo 0.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.20% nel periodo 2026-2031.
Secondo i dati del CDC, il 24.3% degli adulti negli Stati Uniti, circa 60 milioni di persone, ha sofferto di dolore cronico, mentre l'8.9% ha sofferto di dolore cronico ad alto impatto che limitava le attività quotidiane. Gli anziani, in particolare quelli di età pari o superiore a 65 anni, hanno riportato un tasso di prevalenza del 36.0%, sostenendo la domanda a lungo termine di soluzioni non farmacologiche per la gestione del dolore. [1] Centers for Disease Control and Prevention, “QuickStats: Percentage of Adults Aged ≥18 Years with Chronic Pain in the Past 3 Months, by Sex and Urbanization Level, United States, 2023,” MMWR, cdc.gov Il mercato dell'elettroterapia negli Stati Uniti sta guadagnando slancio grazie al maggiore supporto politico e clinico per i percorsi di trattamento non oppioidi, in particolare nella cura specializzata del dolore e nella riabilitazione ambulatoriale. Inoltre, le autorizzazioni per l'uso domestico stanno ampliando l'accesso al trattamento, trasformando il modo in cui il mercato viene venduto, monitorato e rimborsato.
Punti chiave del rapporto
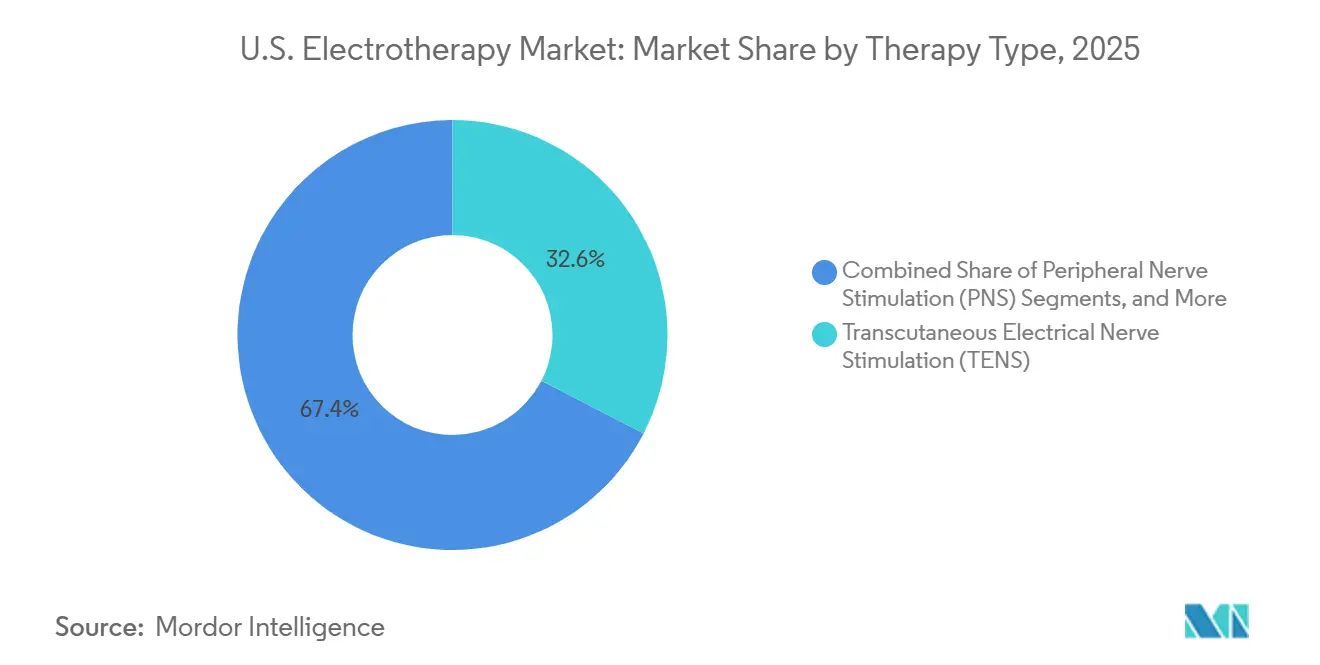
- Per tipologia di terapia, i dispositivi TENS detenevano la quota maggiore del 32.55% nel 2025, mentre si prevede che la stimolazione elettrica neuromuscolare crescerà a un tasso annuo composto del 6.80% fino al 2031.
- Per tipologia di applicazione, la gestione del dolore ha rappresentato il 42.88% del mercato nel 2025, mentre si prevede che la disfunzione neuromuscolare e la riabilitazione cresceranno a un tasso annuo composto del 6.35% fino al 2031.
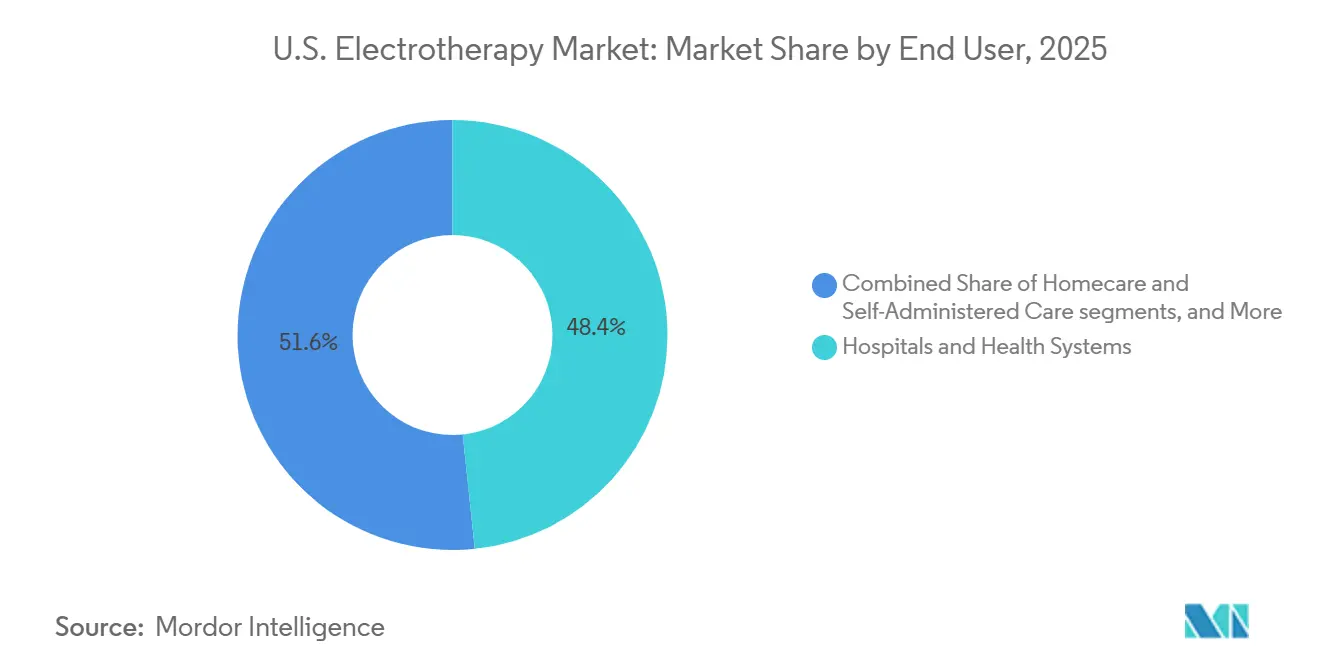
- Per quanto riguarda gli utenti finali, nel 2025 ospedali e sistemi sanitari detenevano una quota del 48.35%, mentre si prevede che l'assistenza domiciliare e l'auto-somministrazione di farmaci cresceranno a un tasso annuo composto del 7.10% fino al 2031.
- Per tipologia di prescrizione, i dispositivi che richiedono prescrizione medica hanno conquistato una quota del 79.25% nel 2025, mentre si prevede che i dispositivi da banco cresceranno a un tasso di crescita annuo composto (CAGR) del 6.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense dell'elettroterapia
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Carico del dolore cronico e incidenza del dolore legato all'invecchiamento | + 1.2% | Diffusione a livello nazionale, con maggiore intensità nelle zone rurali del Midwest, della Sun Belt e degli Appalachi. | A lungo termine (≥ 4 anni) |
| Preferenza per trattamenti che riducono l'uso di oppioidi nei diversi percorsi di gestione del dolore. | + 0.9% | A livello nazionale, ha riscosso un maggiore successo in stati con normative più severe in materia di prescrizione, come Ohio, Florida e Massachusetts. | Medio termine (2-4 anni) |
| Riabilitazione domiciliare e adozione di dispositivi portatili | + 0.8% | Azienda di rilevanza nazionale, con una maggiore attrattiva nei mercati suburbani e rurali con accesso limitato alle cliniche. | Medio termine (2-4 anni) |
| Maggiore volume di attività ambulatoriale di riabilitazione muscoloscheletrica e post-operatoria. | + 0.6% | A livello nazionale, con progressi significativi negli stati ad alta densità di ASC come Texas, Florida e California. | A breve termine (≤ 2 anni) |
| Maggiore visibilità della copertura per piattaforme di stimolazione innovative. | + 0.5% | A livello nazionale, con precedenti successi nei centri di innovazione del New England e della costa occidentale. | Medio termine (2-4 anni) |
| Programmazione remota e analisi dell'aderenza migliorano l'uso domestico | + 0.3% | A livello nazionale, con una presenza concentrata nei mercati con infrastrutture di telemedicina più consolidate. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Peso del dolore cronico e incidenza del dolore legato all'invecchiamento
Il dolore cronico rimane un fattore determinante per il mercato dell'elettroterapia negli Stati Uniti, con il 24.3% degli adulti, circa 60 milioni di persone, che nel 2025 soffrivano di dolore cronico. Tra questi, l'8.9% presentava un dolore cronico ad alto impatto che interferiva con le attività quotidiane. Gli anziani erano i più colpiti, con una prevalenza del 36.0% tra coloro che avevano 65 anni e più, rispetto al 12.3%-28.7% nei gruppi più giovani. [2] Springer Nature, “Current Pain and Headache Reports Article on Peripheral Nerve Stimulation,” Current Pain and Headache Reports, springer.com Condizioni come l'osteoartrite e la degenerazione spinale evidenziano il ruolo dell'elettroterapia nella gestione del dolore senza farmaci. Il mercato beneficia di una base di domanda stabile nei contesti di riabilitazione ambulatoriale, assistenza domiciliare e gestione delle malattie croniche.
Preferenza per trattamenti che riducano l'uso di oppioidi nei diversi percorsi di gestione del dolore
Il passaggio a trattamenti antidolorifici non oppioidi sta rafforzando il mercato statunitense dell'elettroterapia in ospedali, strutture ambulatoriali e canali specialistici. Il NOPAIN Act supporta i pagamenti Medicare per i trattamenti non oppioidi fino al 2027, migliorando la convenienza finanziaria della gestione del dolore basata su dispositivi. L'Alternatives to PAIN Act riduce le barriere all'autorizzazione preventiva nell'ambito della Parte D di Medicare, favorendo le terapie non farmacologiche. [3] Centers for Medicare & Medicaid Services, “Transcutaneous Electrical Nerve Stimulators, LCD L33802,” Medicare Coverage Database, cms.gov Le raccomandazioni degli specialisti per la stimolazione dei nervi periferici nel dolore cronico alla schiena favoriscono ulteriormente l'adozione, con i sistemi di prescrizione di maggior valore che guadagnano terreno rispetto ai dispositivi di consumo.
Riabilitazione domiciliare e adozione di dispositivi portatili
I trattamenti domiciliari stanno espandendo il mercato dell'elettroterapia negli Stati Uniti, aumentandone l'accessibilità. Nel 2025, ONWARD Medical ha ottenuto l'approvazione della FDA per l'uso domiciliare di ARC-EX in pazienti con lesioni incomplete del midollo spinale, con oltre 60 cliniche che hanno adottato il sistema. ExaStim di ANEUVO, approvato nel 2026, supporta la cura delle lesioni del midollo spinale, incluso l'uso domiciliare. Nel 2026, Beurer ha ampliato il suo portfolio di TENS, EMS e termoterapia, puntando al sollievo dal dolore senza farmaci al di fuori degli ambienti clinici. Questi progressi collegano la riabilitazione supervisionata e la terapia autogestita, rafforzando la fiducia degli enti pagatori grazie a standard di sicurezza e normativi migliorati.
Aumento del volume di attività ambulatoriale di riabilitazione muscoloscheletrica e post-operatoria.
Il passaggio dell'assistenza muscoloscheletrica in ambito ambulatoriale sta incrementando la domanda di dispositivi per l'elettroterapia negli Stati Uniti. La migrazione delle procedure verso ambienti ambulatoriali ha aumentato l'importanza dei dispositivi nella pianificazione della dimissione e nel recupero. Le riforme federali in materia di rimborso legate ai trattamenti non oppioidi supportano ulteriormente questa tendenza. Dispositivi come TENS, NMES e terapia interferenziale sono parte integrante della riabilitazione post-operatoria, in particolare dopo interventi di sostituzione articolare e procedure spinali. Uno studio sulla fibromialgia del 2026, condotto su 384 pazienti in 28 cliniche, ha inoltre convalidato l'uso della TENS in popolazioni non chirurgiche, posizionando i professionisti della riabilitazione come figure chiave nell'adozione di tali dispositivi da parte dei pazienti.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Attriti nel rimborso, autorizzazione preventiva e limiti LCD | -0.8% | A livello nazionale, con particolare attenzione ad Arizona, New Jersey, Ohio, Oklahoma, Texas e Washington nell'ambito del progetto pilota WISeR. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Risultati clinici contrastanti per alcune indicazioni e modalità. | -0.7% | A livello nazionale, con un impatto sproporzionato sui centri medici universitari e sui mercati del Nord-Est e del Midwest, caratterizzati da un'elevata presenza di assicuratori. | A lungo termine (≥ 4 anni) |
| Concorrenza da parte di fisioterapia, farmaci, iniezioni, interventi chirurgici e altre modalità | -0.5% | il | Medio termine (2-4 anni) |
| Offerta satura di dispositivi di fascia bassa e oneri di conformità | -0.4% | Azienda di rilevanza nazionale, leader nei segmenti dei farmaci da banco e della vendita diretta al consumatore. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Attrito nel rimborso, autorizzazione preventiva e limiti LCD
Le complessità relative ai rimborsi rimangono una sfida chiave a breve termine per il mercato statunitense dell'elettroterapia. Il modello WISeR, in vigore dal 1° gennaio 2026 in stati come Arizona, New Jersey e Texas, introduce l'autorizzazione preventiva assistita dall'intelligenza artificiale per gli stimolatori nervosi elettrici, aumentando gli oneri operativi e allungando i cicli di vendita. Requisiti di conformità più rigorosi, come la norma CMS LCD L33802 per la TENS implementata nel gennaio 2024, hanno già aggravato le difficoltà per i fornitori. I produttori più grandi gestiscono questi cambiamenti in modo più efficace grazie alle economie di scala e alle risorse disponibili, mentre i fornitori più piccoli si trovano ad affrontare notevoli ostacoli amministrativi. Il Texas, un mercato cruciale fortemente influenzato dal programma Medicare, amplifica l'impatto di queste ulteriori verifiche sui ricavi.
Risultati clinici contrastanti per alcune indicazioni e modalità.
La disomogeneità delle evidenze cliniche tra le diverse modalità di elettroterapia di superficie limita la crescita del mercato in specifiche indicazioni. La TENS convenzionale mostra risultati incoerenti per il dolore lombare cronico e l'osteoartrite del ginocchio, mentre le terapie a microcorrente e interferenziali affrontano sfide simili a causa della limitata evidenza di alto livello e del controllo da parte degli enti pagatori. Uno studio sulla fibromialgia del marzo 2026 ha dimostrato l'importanza di studi pragmatici più ampi per ottenere un supporto nella pratica clinica reale. La neuromodulazione impiantabile beneficia di evidenze più solide e di linee guida specialistiche, creando una divisione di mercato in cui i dispositivi impiantabili di fascia alta mantengono il loro valore grazie alle evidenze scientifiche, mentre i dispositivi di superficie competono su prezzo, accessibilità e praticità.
Analisi del segmento
Per tipo di terapia: la TENS guida il volume mentre la NMES rimodella il profilo di crescita
Nel 2025, i dispositivi per la terapia TENS detenevano una quota del 32.55% del mix di tipologie di terapia, guidando il mercato statunitense dell'elettroterapia. Il loro predominio era dovuto all'ampia disponibilità sia su prescrizione che da banco, che ne facilitava l'accesso tramite cliniche, farmacie, punti vendita al dettaglio e acquisti diretti. Il percorso 510(k) della FDA è rimasto attivo, con autorizzazioni come quelle per l'unità TENS ricaricabile a 4 canali da banco e per il TensWave di Zynex Medical, ampliando il portafoglio di dispositivi TENS su prescrizione. Le terapie interferenziali e a microcorrente hanno mantenuto il loro ruolo in fisioterapia, mentre la PENS e la stimolazione della crescita ossea sono rimaste specializzate.
Si prevede che la stimolazione elettrica neuromuscolare (NMES) crescerà a un tasso annuo composto (CAGR) del 6.80% fino al 2031, diventando così la tipologia di terapia in più rapida crescita. La sua adozione è in aumento nella riabilitazione post-ictus, nel recupero da lesioni del midollo spinale e nella rieducazione muscolare post-operatoria, supportata dalle autorizzazioni per l'uso domiciliare. I dispositivi impiantabili ad alto valore aggiunto, come la stimolazione del midollo spinale e la neuromodulazione sacrale, continuano a dominare il fatturato, mentre i dispositivi di superficie contribuiscono maggiormente alle vendite unitarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la gestione del dolore è predominante, la riabilitazione neuromuscolare è in accelerazione
Nel 2025, la gestione del dolore ha rappresentato il 42.88% del mix di applicazioni, dominando il mercato statunitense dell'elettroterapia. Ciò riflette la concentrazione di TENS su prescrizione, stimolazione dei nervi periferici e stimolazione del midollo spinale presso ambulatori specializzati nella terapia del dolore e centri di chirurgia spinale. La guarigione ossea e il supporto alla fusione spinale hanno mantenuto una domanda stabile, trainata dalla necessità clinica nei casi ad alto rischio, mentre la cura delle ferite e le applicazioni dermatologiche sono rimaste limitate a causa delle difficoltà di rimborso.
Si prevede che il mercato delle disfunzioni neuromuscolari e della riabilitazione crescerà a un tasso annuo composto del 6.35% fino al 2031, trainato dall'aumento dei casi di ictus, lesioni del midollo spinale e traumi cranici. L'acquisizione di Axonics da parte di Boston Scientific ha rafforzato la sua posizione nella terapia delle disfunzioni pelviche, aggiungendo un segmento ad alta crescita al mix di applicazioni. La gestione del dolore rimane il fulcro, mentre la riabilitazione e la neuromodulazione pelvica stanno guadagnando terreno.
Per l'utente finale: il primato dell'ospedale persiste, mentre l'assistenza domiciliare ridefinisce il profilo dei margini
Nel 2025, ospedali e sistemi sanitari hanno rappresentato il 48.35% del fatturato derivante dagli utenti finali, mantenendo la loro posizione di leadership nel mercato statunitense dell'elettroterapia. Tale predominio è legato alle procedure di neuromodulazione impiantabile, che richiedono infrastrutture chirurgiche e monitoraggio post-impianto. Le cliniche specializzate nella gestione del dolore e nella chirurgia spinale rimangono fondamentali per i dispositivi non impiantabili, mentre i centri di chirurgia ambulatoriale stanno acquisendo sempre maggiore importanza, dato che le procedure ortopediche e spinali si stanno spostando dall'assistenza ospedaliera a quella ospedaliera.
Si prevede che il segmento dell'assistenza domiciliare crescerà a un tasso annuo composto del 7.10% fino al 2031, diventando la categoria di utenti finali in più rapida crescita. Le autorizzazioni per i dispositivi di neurostimolazione di livello clinico hanno ampliato l'uso domestico, riducendo la dipendenza dalle visite in clinica. La ristrutturazione di Zynex e il miglioramento dell'accesso ai rimborsi evidenziano il potenziale dei modelli di vendita diretta a domicilio, posizionando l'assistenza domiciliare come un importante canale commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prescrizione: il segmento dei farmaci con obbligo di ricetta mantiene la propria quota di mercato, mentre il volume dei farmaci da banco cresce.
Nel 2025, i dispositivi su prescrizione hanno rappresentato il 79.25% del fatturato, a conferma del loro predominio nel mercato statunitense dell'elettroterapia. Prodotti di alto valore come la stimolazione del midollo spinale e la neuromodulazione sacrale rimangono saldamente all'interno di questo canale, supportati da rigorosi criteri di copertura e supervisione clinica. Accanto alla base di prodotti su prescrizione, stanno emergendo modelli ibridi di vendita diretta a domicilio, che ne garantiscono la continua leadership in termini di fatturato.
Si prevede che i dispositivi da banco cresceranno a un tasso annuo composto del 6.90% fino al 2031, grazie alla maggiore facilità di accesso per i consumatori, alla crescente consapevolezza dei metodi di sollievo dal dolore senza farmaci e alla scoperta digitale di opzioni per l'uso domestico. Sebbene i dispositivi da banco siano in aumento in termini di volume, la loro crescita in termini di valore è limitata dai prezzi di vendita più bassi e dall'intensa concorrenza. Si prevede che il canale di prescrizione manterrà la sua quota di fatturato dominante, mentre i dispositivi da banco amplieranno la loro presenza sul mercato.
Analisi geografica
Il mercato statunitense dell'elettroterapia beneficia di un'elevata spesa sanitaria, di canali di rimborso consolidati per le apparecchiature mediche durevoli e di un quadro normativo della FDA a supporto delle tecnologie di stimolazione impiantabili e di superficie. La domanda varia a causa delle differenze nella prevalenza del dolore cronico in base al grado di urbanizzazione e al genere. Nelle grandi aree metropolitane, il 22.2% delle donne e il 18.8% degli uomini ha riferito di aver sofferto di dolore cronico negli ultimi tre mesi, mentre le aree rurali e micropolitane hanno mostrato tassi più elevati.
La Sun Belt è la regione commerciale leader per il mercato dell'elettroterapia negli Stati Uniti, trainata da una numerosa popolazione anziana e da un'estesa rete di cliniche del dolore, ospedali e centri di chirurgia ambulatoriale in stati come Texas, Florida, Arizona e California. La partecipazione del Texas e dell'Arizona al progetto pilota WISeR a partire da gennaio 2026 introduce ulteriori requisiti di conformità per i fornitori con una significativa esposizione al programma Medicare.
Le regioni del Midwest e del Medio Atlantico presentano modelli di domanda peculiari, con l'ampia rete della Veterans Health Administration, composta da oltre 170 centri medici, che fornisce un approvvigionamento centralizzato per i dispositivi di elettroterapia su prescrizione. L'elevato utilizzo della fisioterapia in alcune zone del Midwest determina una domanda ricorrente di sistemi TENS e NMES di livello clinico per la riabilitazione.
Panorama competitivo
Il mercato statunitense dell'elettroterapia è moderatamente concentrato. Medtronic, Boston Scientific e Abbott sono leader nel segmento degli impianti premium, sfruttando le economie di scala, le reti di vendita specializzate, le solide relazioni con i medici e le robuste evidenze cliniche. Medtronic ha rafforzato la sua posizione con l'approvazione da parte della FDA dello stimolatore del midollo spinale a circuito chiuso Inceptiv nell'aprile 2024, dotato di accesso alla risonanza magnetica 3T per tutto il corpo, consolidando la sua differenziazione premium nella stimolazione del midollo spinale. Boston Scientific ha ampliato il suo portafoglio per la salute pelvica con l'acquisizione di Axonics per 3.7 miliardi di dollari nel novembre 2024, consolidando la sua posizione nella neuromodulazione sacrale. Abbott ha mantenuto il suo vantaggio competitivo attraverso strategie incentrate sui risultati, supportate dai dati quinquennali di pratica clinica reale per la terapia BurstDR presentati al NANS 2026.
Il segmento della stimolazione di superficie è altamente competitivo, con aziende come DJO, LLC, Mettler Electronics, OMRON Healthcare, NeuroMetrix e Zynex Medical che operano nei canali di riabilitazione, prescrizione e consumo. Le pressioni sui prezzi sono più significative nei dispositivi di fascia bassa e da banco, dove la limitata differenziazione del prodotto e gli elevati costi di conformità incidono sulla redditività. La ristrutturazione di Zynex all'inizio del 2026 ha evidenziato le difficoltà legate alle procedure di rimborso nei modelli di vendita diretta a domicilio, ma ha anche dimostrato il potenziale di ripresa con un migliore accesso da parte degli enti pagatori. L'ottenimento da parte di Nalu Medical della copertura assicurativa Aetna nel luglio 2025 per la stimolazione dei nervi periferici ha mostrato come le piccole aziende innovative possano assicurarsi l'accesso al mercato attraverso contratti strategici con gli enti pagatori e il supporto clinico.
Leader del settore dell'elettroterapia negli Stati Uniti
Abbott Laboratories
Boston Scientific Corporation
Medtronic plc
Enovis Corporation
DJO, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ANEUVO ha ottenuto l'autorizzazione FDA 510(k) per il suo sistema di stimolazione ExaStim, una piattaforma portatile e non invasiva per la riabilitazione delle lesioni del midollo spinale, consentendone il lancio commerciale negli Stati Uniti.
- Marzo 2026: Beurer ha ampliato la sua presenza negli Stati Uniti con i suoi dispositivi per la terapia combinata TENS, EMS e termoterapia, puntando al crescente mercato dei farmaci da banco e per uso domestico per il sollievo dal dolore.
- Febbraio 2026: Zynex Medical ha concluso l'indagine federale e ha annunciato un piano di ristrutturazione a seguito della richiesta di protezione dalla bancarotta presentata nel dicembre 2025 ai sensi del Capitolo 11.
- Gennaio 2026: Abbott ha riportato una riduzione del 75% delle visite mediche correlate al dolore grazie alla sua terapia BurstDR SCS e ha ottenuto l'approvazione della FDA per le risonanze magnetiche in posizione prona con il suo sistema di neurostimolazione DRG.
Ambito del rapporto sul mercato statunitense dell'elettroterapia
Secondo quanto riportato nel documento, l'elettroterapia è un trattamento medico e fisioterapico che utilizza correnti elettriche a bassa tensione ed energia elettromagnetica per stimolare nervi e muscoli. Viene utilizzata principalmente per alleviare il dolore acuto e cronico, ridurre l'infiammazione, favorire la guarigione dei tessuti, prevenire l'atrofia muscolare e migliorare la circolazione sanguigna.
Il mercato statunitense dell'elettroterapia è segmentato per tipo di terapia, applicazione, utente finale e tipo di prescrizione. Per tipo di terapia, il mercato comprende la stimolazione elettrica nervosa transcutanea (TENS), la terapia interferenziale (IFt), la stimolazione elettrica neuromuscolare (NMES) / stimolazione elettrica funzionale (FES), la terapia a microcorrente, la stimolazione elettrica nervosa percutanea (PENS), la stimolazione del midollo spinale (SCS), la stimolazione dei nervi periferici (PNS), la neuromodulazione sacrale (SNM) e la stimolazione della crescita ossea. Per applicazione, il mercato è suddiviso in gestione del dolore, disfunzione neuromuscolare e riabilitazione, guarigione ossea e terapia adiuvante per la fusione spinale, incontinenza urinaria e fecale / disfunzione del pavimento pelvico e altre indicazioni. Per utente finale, il mercato è segmentato in ospedali e sistemi sanitari, cliniche per la gestione del dolore e della colonna vertebrale, centri di fisioterapia e riabilitazione, centri di chirurgia ambulatoriale e cliniche ortopediche ambulatoriali, assistenza domiciliare e auto-somministrazione di farmaci e altri. In base alla tipologia di prescrizione, il mercato è segmentato in dispositivi con obbligo di ricetta, dispositivi da banco e dispositivi ibridi a domicilio, utilizzabili direttamente dai medici. Il rapporto fornisce le dimensioni del mercato e le previsioni in termini di valore (USD) per i segmenti sopracitati.
| Stimolazione nervosa elettrica transcutanea (TENS) |
| Terapia Interferenziale (IFT) |
| Stimolazione elettrica neuromuscolare (NMES) / Stimolazione elettrica funzionale (FES) |
| Terapia microcorrente |
| Stimolazione nervosa elettrica percutanea (PENS) |
| Stimolazione del midollo spinale (SCS) |
| Stimolazione dei nervi periferici (SNP) |
| Neuromodulazione Sacrale (SNM) |
| Stimolazione della crescita ossea |
| Gestione del dolore |
| Disfunzione neuromuscolare e riabilitazione |
| Terapia adiuvante per la guarigione ossea e la fusione spinale |
| Incontinenza urinaria e fecale / Disfunzione del pavimento pelvico |
| Altre indicazioni |
| Ospedali e Sistemi Sanitari |
| Cliniche specializzate nella gestione del dolore e nella chirurgia spinale. |
| Centri di fisioterapia e riabilitazione |
| Centri di chirurgia ambulatoriale e cliniche ortopediche per pazienti esterni |
| Assistenza domiciliare e auto-somministrazione di cure |
| Altro |
| Dispositivi di prescrizione |
| Dispositivi da banco |
| Dispositivi ibridi per la somministrazione diretta a domicilio, utilizzabili dai medici. |
| Per tipo di terapia | Stimolazione nervosa elettrica transcutanea (TENS) |
| Terapia Interferenziale (IFT) | |
| Stimolazione elettrica neuromuscolare (NMES) / Stimolazione elettrica funzionale (FES) | |
| Terapia microcorrente | |
| Stimolazione nervosa elettrica percutanea (PENS) | |
| Stimolazione del midollo spinale (SCS) | |
| Stimolazione dei nervi periferici (SNP) | |
| Neuromodulazione Sacrale (SNM) | |
| Stimolazione della crescita ossea | |
| Per Applicazione | Gestione del dolore |
| Disfunzione neuromuscolare e riabilitazione | |
| Terapia adiuvante per la guarigione ossea e la fusione spinale | |
| Incontinenza urinaria e fecale / Disfunzione del pavimento pelvico | |
| Altre indicazioni | |
| Per utente finale | Ospedali e Sistemi Sanitari |
| Cliniche specializzate nella gestione del dolore e nella chirurgia spinale. | |
| Centri di fisioterapia e riabilitazione | |
| Centri di chirurgia ambulatoriale e cliniche ortopediche per pazienti esterni | |
| Assistenza domiciliare e auto-somministrazione di cure | |
| Altro | |
| Per tipo di prescrizione | Dispositivi di prescrizione |
| Dispositivi da banco | |
| Dispositivi ibridi per la somministrazione diretta a domicilio, utilizzabili dai medici. |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato statunitense dell'elettroterapia nel 2026 e nel 2031?
Il mercato statunitense dell'elettroterapia aveva un valore di 0.43 miliardi di dollari nel 2026 e si prevede che raggiungerà i 0.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.20%.
Quale tipo di terapia genera il maggior fatturato nel settore dell'elettroterapia negli Stati Uniti?
Nel 2025, i dispositivi per la terapia TENS detenevano la quota di mercato maggiore per tipologia di terapia, pari al 32.55%, grazie alla loro consolidata presenza sia nel mercato dei farmaci con obbligo di prescrizione che in quello dei farmaci da banco.
Quale tipologia di terapia registrerà la crescita più rapida entro il 2031?
La stimolazione elettrica neuromuscolare è la modalità terapeutica in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.80% fino al 2031, sostenuto dalla domanda di riabilitazione e dall'espansione dell'uso domestico.
Perché la gestione del dolore rappresenta il campo di applicazione più ampio?
Nel 2025, la gestione del dolore deteneva una quota del 42.88%, in quanto comprendeva la maggiore concentrazione di prescrizioni di TENS e di stimolazione impiantabile in ambito ambulatoriale per il dolore e le patologie della colonna vertebrale.
Quale impostazione per l'utente finale si sta espandendo più rapidamente negli Stati Uniti?
Si prevede che l'assistenza domiciliare e l'auto-somministrazione di farmaci cresceranno a un tasso annuo composto del 7.10% fino al 2031, grazie ai sistemi per uso domestico approvati dalla FDA che semplificano il trattamento al di fuori delle cliniche.
Perché i dispositivi medici con obbligo di prescrizione continuano a dominare il mercato dei farmaci da banco in termini di valore?
Nel 2025, i dispositivi medici su prescrizione hanno rappresentato il 79.25% del fatturato, poiché i prodotti più costosi, tra cui i sistemi SCS, SNM e PNS, sono prescritti da medici e vincolati al rimborso.


