

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
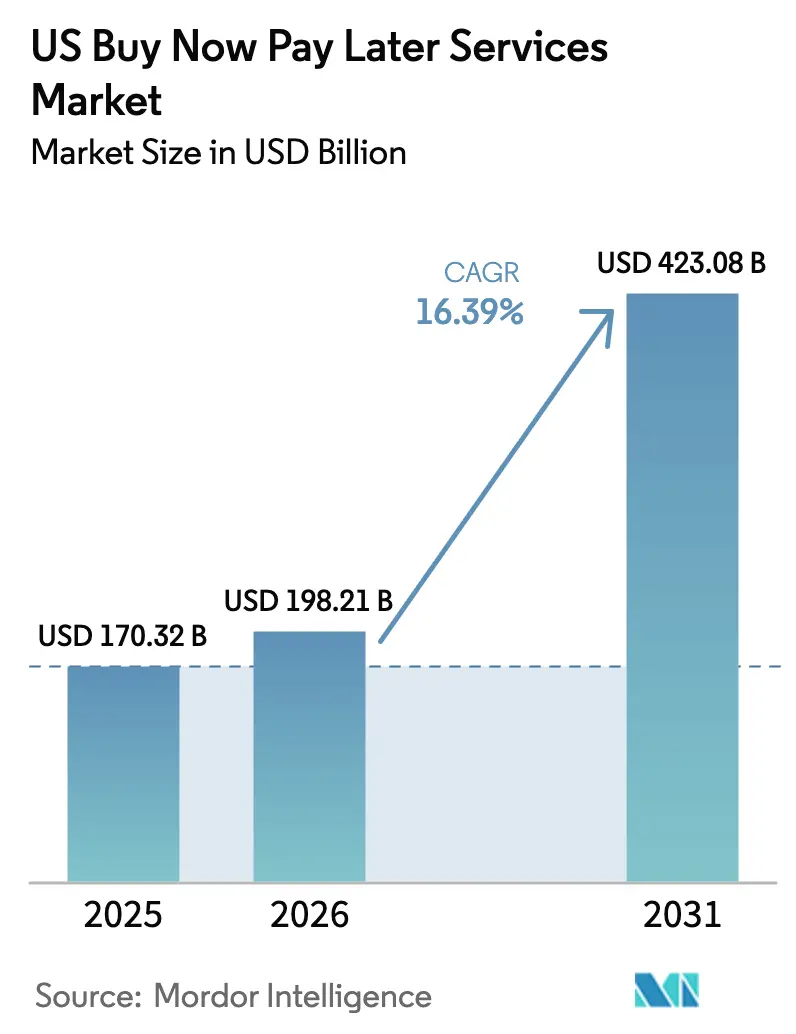
| Dimensione del mercato (2026) | 198.21 miliardo di dollari |
| Dimensione del mercato (2031) | 423.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.39% CAGR |
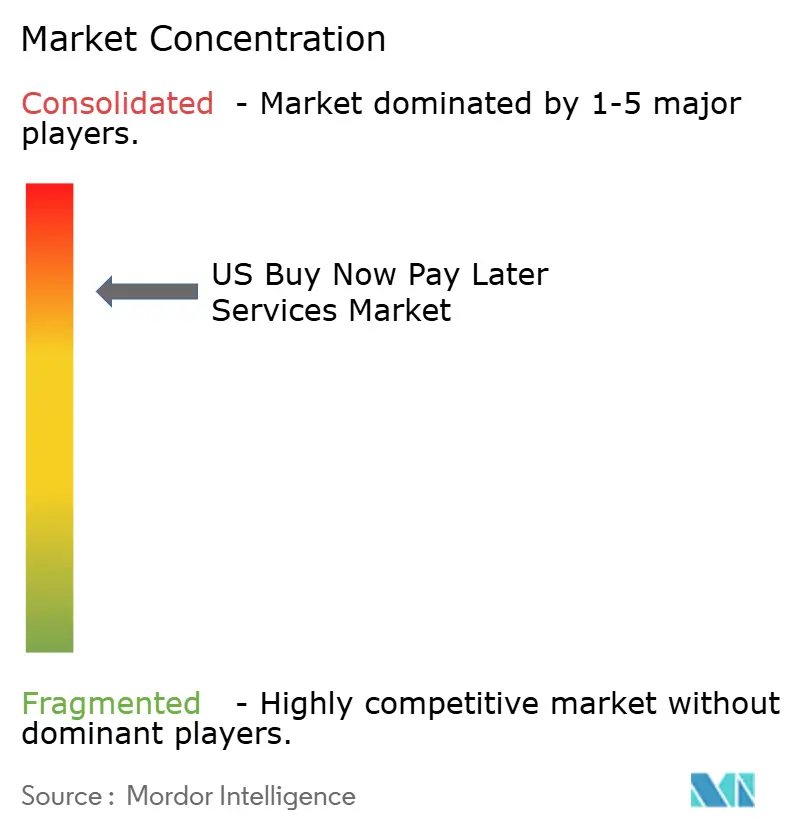
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense dei servizi "Acquista ora, paga dopo" di Mordor Intelligence
Il mercato dei servizi "compra ora, paga dopo" (BNPL) negli Stati Uniti aveva un valore di 170.32 miliardi di dollari nel 2025 e si prevede che crescerà da 198.21 miliardi di dollari nel 2026 a 423.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.39% durante il periodo di previsione (2026-2031). L'espansione è alimentata dai consumatori più giovani che prediligono pagamenti rateali a breve termine e senza interessi, dalla richiesta da parte dei commercianti di tassi di conversione più elevati al momento del pagamento e dalla costante diffusione di strumenti finanziari integrati in settori come la sanità, i viaggi e la ristrutturazione della casa. Le aziende fintech consolidate continuano a essere leader nell'esperienza utente, ma le banche le stanno rapidamente raggiungendo integrando la funzionalità di pagamento rateale nei portafogli di carte esistenti. L'intensificarsi della concorrenza sta stimolando gli investimenti in modelli di valutazione del credito avanzati, programmi fedeltà basati sui dati e un'accettazione omnicanale che collega siti di e-commerce, portafogli digitali e terminali fisici.
Punti chiave del rapporto
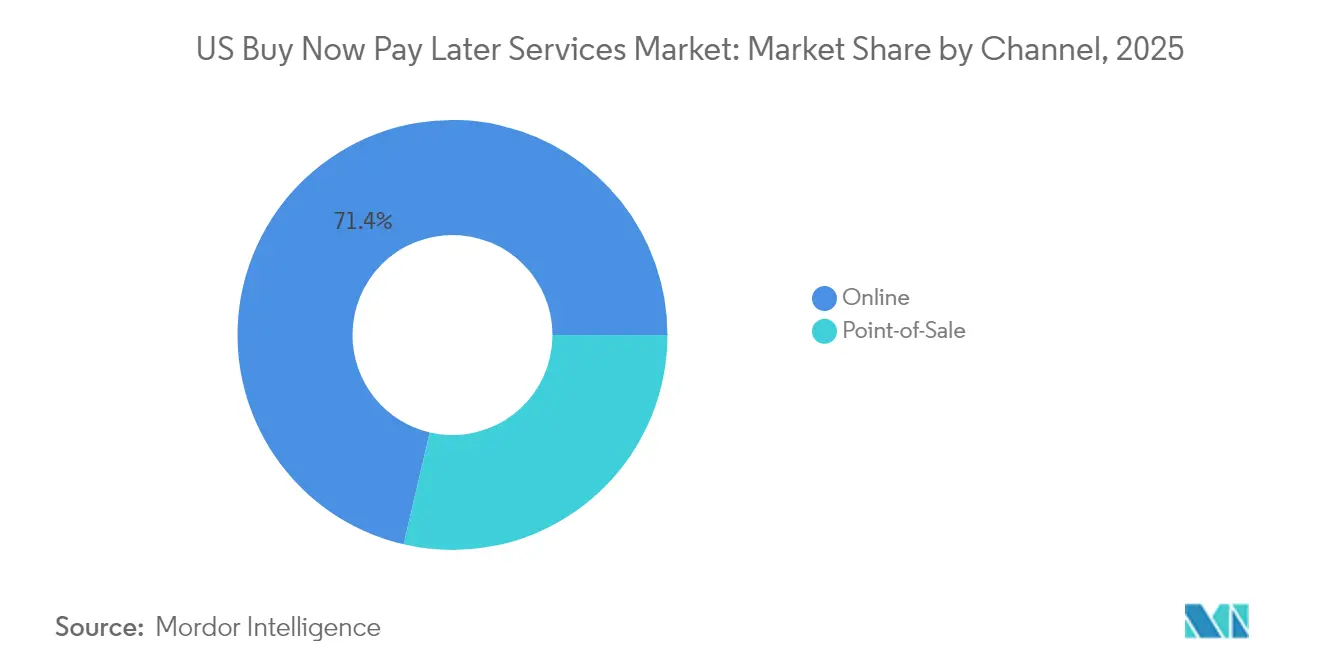
- Per canale, nel 71.35 il commercio online ha rappresentato il 2025% della quota di mercato BNPL degli Stati Uniti, mentre si prevede che le transazioni in negozio registreranno la crescita più rapida, con un CAGR del 19.15% fino al 2031.
- In base al settore di utilizzo finale, moda e abbigliamento hanno dominato con una quota del 27.85% del mercato BNPL degli Stati Uniti nel 2025; si prevede che il settore sanitario e del benessere crescerà a un CAGR del 19.88% fino al 2031.
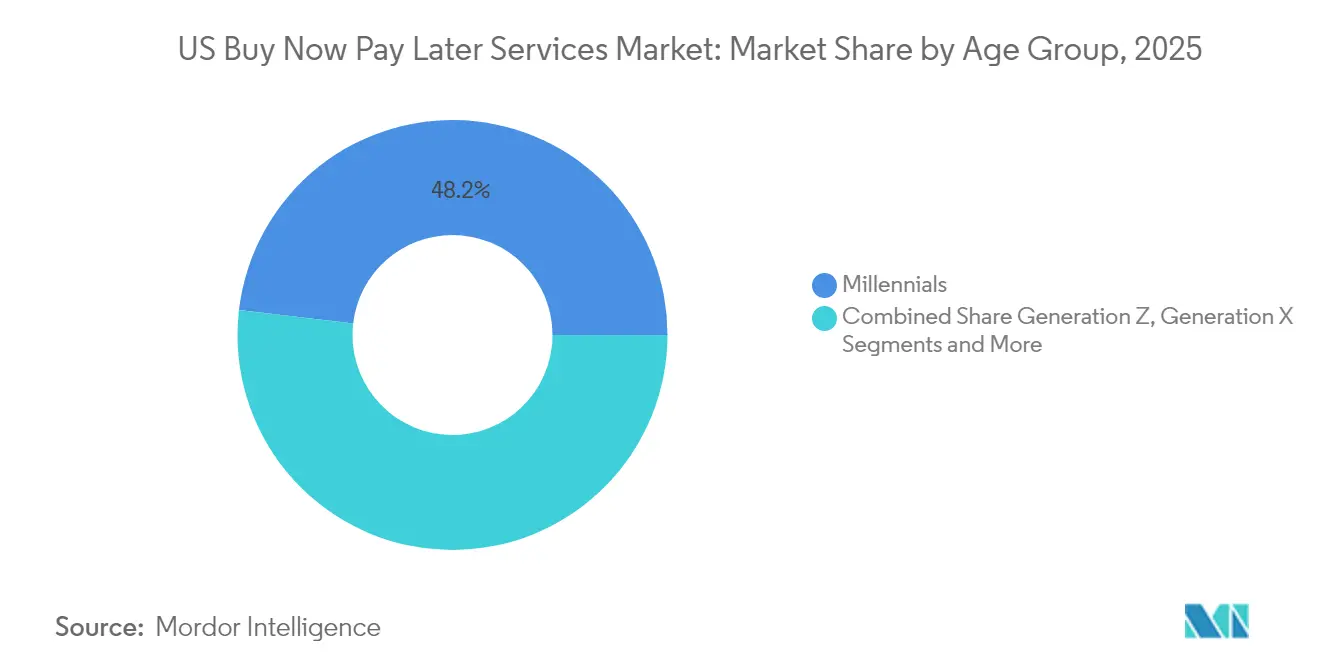
- Per fascia d'età, nel 48.15 i millennial rappresentavano il 2025% del mercato BNPL degli Stati Uniti, mentre si prevede che l'adozione da parte della generazione Z aumenterà a un CAGR del 21.52% entro il 2031.
- In base alla tipologia di fornitore, nel 56.95 le società fintech detenevano il 2025% delle dimensioni del mercato BNPL; le banche rappresentano il gruppo in più rapida crescita, con una previsione di CAGR del 21.19%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi "Acquista ora, paga dopo" negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei Millennial e della Generazione Z per il credito a breve termine senza interessi | + 4.2% | Nazionale, più alto nei centri urbani | Medio termine (2-4 anni) |
| Espansione in settori verticali non al dettaglio come sanità e viaggi | + 3.8% | Adozione nazionale e precoce nelle aree metropolitane | A lungo termine (≥ 4 anni) |
| Integrazione profonda con portafogli digitali e sistemi POS che stimola l'adozione da parte dei commercianti | + 3.1% | Nazionale, concentrazione nelle regioni tecnologicamente avanzate | Medio termine (2-4 anni) |
| Partnership strategiche con le principali reti di carte per migliorare la portata della distribuzione | + 2.5% | il | A breve termine (≤ 2 anni) |
| La crescente domanda da parte dei consumatori subprime e near-prime esclusi dalle carte di credito tradizionali accelera la penetrazione del credito BNPL | + 2.1% | Medio termine (2-4 anni) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei Millennial e della Generazione Z per il credito a breve termine senza interessi
Quasi il 46% dei consumatori della Generazione Z ha utilizzato un'opzione BNPL nel 2025, quasi raddoppiando la partecipazione rispetto al 2023. I piani di rateizzazione a breve termine sono in linea con lo stile di gestione del budget dei giovani adulti, che privilegia piani di rimborso prevedibili e costi a tasso zero rispetto ai saldi rotativi. L'2% dei clienti della Generazione Z afferma che abbandonerà i marchi che offrono esperienze di pagamento scadenti, a dimostrazione della competitività dei commercianti. La stessa coorte considera inoltre la flessibilità dei pagamenti un fattore critico nelle relazioni commerciali, con conseguenti effetti di ricaduta sul commercio BXNUMXB. Con l'aumento dei guadagni della Generazione Z, è probabile che la loro consolidata preferenza per BNPL orienti il comportamento di pagamento più ampio per decenni.
Espansione in settori verticali non al dettaglio come sanità e viaggi
L'aumento delle spese mediche a carico del paziente ha trasformato l'assistenza sanitaria nel settore in più rapida crescita per il BNPL (Buy Now Pay Later, acquista ora, paga dopo). Sunbit, ad esempio, collabora con circa 7,300 fornitori di servizi sanitari per finanziare trattamenti del valore compreso tra 60 e 10,000 dollari. Il settore dei viaggi ha rispecchiato questo slancio, registrando un aumento del 289% nel volume delle prenotazioni BNPL nel 2024 [1] AFM, “Installment Payments in Travel Bookings 2024,” afm.nl . I consumatori che utilizzano il pagamento rateale spendono il 70% in più per viaggio, incrementando i ricavi di compagnie aeree, hotel e agenzie di viaggio online. Soddisfacendo le esigenze di acquisti essenziali e di alto valore, le piattaforme BNPL diversificano le entrate al di là del commercio al dettaglio discrezionale e mitigano la ciclicità.
Integrazione profonda con portafogli digitali e sistemi POS che stimola l'adozione da parte dei commercianti
I portafogli digitali hanno raggiunto il 50% delle transazioni negli Stati Uniti entro il 2025, in aumento rispetto al 36% del 2023. L'integrazione delle opzioni BNPL nei portafogli riduce le barriere tecniche per i commercianti e consente agli acquirenti di accedere a un'unica interfaccia per i pagamenti online e in negozio. I rivenditori segnalano un aumento delle conversioni del 20-30% e un aumento del valore medio dell'ordine del 30-50% una volta abilitate le rate. I processori di pagamento stanno ampliando questa portata integrando i sistemi BNPL direttamente nei terminali esistenti, accelerando l'adozione omnicanale.
Partnership strategiche con le principali reti di carte per migliorare la portata della distribuzione
Programmi di pagamento con reti di carte come Mastercard Installments e Visa Installments inseriscono la funzionalità BNPL nelle carte già utilizzate da milioni di americani. La quota di emittenti che offrono tali piani è salita al 36% nel 2024. Queste alleanze offrono ai marchi fintech visibilità presso reti di commercianti consolidate, aiutando al contempo le stesse ad aumentare il volume delle transazioni. La collaborazione di Klarna con JPMorgan in vista della sua IPO negli Stati Uniti dimostra l'aumento di credibilità e la leva di distribuzione che i legami con le reti di carte conferiscono.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il controllo normativo a livello statale e del CFPB sulle strutture tariffarie BNPL è in aumento | -2.30% | Nazionale, variabile a seconda dello stato | Medio termine (2-4 anni) |
| L'aumento dei tassi di insolvenza incide sulla redditività dei fornitori | -1.80% | Nazionale, più alto nelle regioni a basso reddito | A breve termine (≤ 2 anni) |
| Intensificare la concorrenza dei prodotti rateali degli emittenti di carte tradizionali | -1.50% | Nazionale, concentrato nei mercati urbani | Medio termine (2-4 anni) |
| La riduzione delle commissioni sui servizi commerciali riduce i margini di profitto di BNPL | -1.20% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione del controllo normativo CFPB e statale sulle strutture tariffarie
Nel maggio 2024, il Consumer Financial Protection Bureau (CFPB) ha classificato alcuni prestiti digitali BNPL come "carte di credito" ai sensi del Regolamento Z [2] Consumer Financial Protection Bureau, "Buy Now, Pay Later: Market Trends and Consumer Impacts", consumerfinance.gov , obbligando i fornitori a gestire contestazioni, rimborsi ed estratti conto in modo simile agli emittenti di carte. Sebbene il CFPB abbia annunciato nell'aprile 2025 che non avrebbe dato priorità all'applicazione della norma durante la revisione, i fornitori devono comunque affrontare investimenti per la conformità e potenziali misure a livello statale come il Buy Now Pay Later Act proposto dallo Stato di New York. Le aziende più piccole potrebbero trovarsi in difficoltà con i costi aggiuntivi, accelerando il consolidamento.
L'aumento dei tassi di insolvenza incide sulla redditività dei fornitori
Circa il 30% delle rate dei mutui BNPL era in ritardo a gennaio 2025. La tensione economica sta spingendo i mutuatari a pagare in ritardo, soprattutto per i piani a tasso zero privi di buffer di prezzo. Klarna ha perfezionato la sua sottoscrizione per arginare le perdite di credito negli Stati Uniti. Gli operatori stanno orientandosi verso modelli ibridi che combinano scadenze brevi e senza interessi con opzioni più lunghe e con interessi, consentendo una tariffazione basata sul rischio e una diversificazione del reddito.
Analisi del segmento
Per canale: l'accettazione omnicanale aumenta lo slancio in negozio
La quota di mercato BNPL per il commercio online ha raggiunto il 71.35% nel 2025. L'utilizzo in negozio, tuttavia, sta crescendo più rapidamente, con un CAGR del 19.15% fino al 2031, a dimostrazione della spinta dei commercianti a replicare la flessibilità digitale nell'area vendita. I rivenditori che implementano flussi di pagamento unificati registrano aumenti di conversione a due cifre, poiché gli acquirenti optano per il pagamento rateale per articoli di valore elevato. L'integrazione hardware con i principali processori di pagamento semplifica l'implementazione, ma è necessaria una formazione continua degli utenti per migliorare la visibilità in corsia.
Le soluzioni omnicanale consentono ai clienti di prequalificarsi tramite app mobile e di completare le transazioni presso casse con personale o self-checkout. Questa pratica è particolarmente diffusa negli showroom di elettronica di consumo e arredamento, dove le decisioni di finanziamento vengono prese in prossimità dell'inventario fisico. Il mercato BNPL è in grado di capitalizzare sui percorsi combinati, in cui gli acquirenti navigano online, prenotano i prodotti e concludono gli acquisti in negozio. I canali ponte servono anche una fascia demografica più anziana che preferisce gli ambienti fisici ma accoglie con favore le opzioni di pagamento flessibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il settore sanitario supera il leader della moda
Moda e abbigliamento hanno mantenuto una quota del 27.85% del mercato BNPL nel 2025. Si prevede che l'assistenza sanitaria supererà altri settori verticali con un CAGR del 19.88% entro il 2031, grazie all'aumento delle franchigie mediche e della domanda di cure elettive. La rete di 7,300 studi dentistici e medici di Sunbit mostra una trazione iniziale. Le prenotazioni di viaggi di alto valore seguono a ruota, a vantaggio di compagnie aeree e OTA che vedono aumentare il costo dei biglietti una volta che le rate appaiono al momento del pagamento.
L'espansione in settori non commerciali stabilizza i volumi durante i cicli di vendita al dettaglio. Le catene di bricolage stanno integrando BNPL per la sostituzione di elettrodomestici e i progetti di ristrutturazione, mentre i marchi di streaming e gaming utilizzano il pagamento rateale per ridurre il tasso di abbandono degli abbonamenti. Tale diversificazione riduce la dipendenza dalla spesa discrezionale per l'abbigliamento e posiziona i fornitori in settori con esigenze di finanziamento strutturali.
Per fascia d'età: la generazione Z detta il ritmo della crescita
Nel 48.15, i Millennial rappresentavano il 2025% degli utenti di BNPL negli Stati Uniti. Si prevede che la Generazione Z crescerà al 21.52% annuo fino al 2031, poiché i nuovi arrivati nel mondo del lavoro preferiranno piani tariffari a tasso fisso e senza interessi rispetto al credito rotativo. Quasi il 42% dei consumatori delle Generazioni Y e Z ha utilizzato il pagamento rateale nel 2025, rispetto al 21% delle generazioni più anziane.
La Generazione X in genere sfrutta BNPL per acquisti più consistenti, come la ristrutturazione della casa, mentre i baby boomer partecipano meno frequentemente, ma registrano valori medi più elevati quando lo fanno. L'influenza dei pari e le funzionalità di social shopping integrate nelle app BNPL continuano a esporre i clienti più anziani alla cultura del pagamento rateale, sottolineando il potenziale di crescita demografica a lungo termine per il mercato BNPL.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fornitore: le banche riducono il divario con i leader del fintech
Le fintech hanno registrato il 56.95% del volume delle transazioni nel 2025, riflettendo un ingresso anticipato e una progettazione digitale. Le banche, tuttavia, si stanno espandendo a un CAGR del 21.19%, integrando i pagamenti rateali nelle carte tradizionali e nelle app mobile. Gli emittenti beneficiano di bassi costi di finanziamento e di decenni di dati di sottoscrizione, consentendo prezzi competitivi e approvazione immediata tramite i portali clienti esistenti.
Le reti di carte amplificano questa tendenza offrendo soluzioni BNPL indipendenti dall'emittente. I rivenditori stanno inoltre testando framework proprietari che collegano il finanziamento ai premi fedeltà, creando un ecosistema multistrato. L'intensa rivalità sta stimolando fusioni e acquisizioni, poiché i vantaggi di scala diventano sempre più importanti per il finanziamento, la conformità e l'analisi dei dati.
Analisi geografica
Aree metropolitane come San Francisco, Seattle e Austin mostrano la penetrazione più elevata, trainata da ampie coorti di millennial e consumatori della Generazione Z esperti di tecnologia. Tuttavia, il divario regionale si sta riducendo man mano che i rivenditori a livello nazionale implementano servizi BNPL omnicanale e le città più piccole adottano i portafogli digitali. Gli stati con una popolazione più numerosa e poco bancarizzata mostrano un utilizzo superiore alla media, a dimostrazione dell'attrattiva del prodotto per i mutuatari invisibili al credito.
La disparità normativa rimane una variabile geografica fondamentale. California, New York e Massachusetts stanno valutando regole personalizzate in materia di divulgazione e rilascio di licenze, aggiungendo complessità per gli operatori a livello nazionale. I fornitori devono calibrare i flussi di lavoro per la conformità, garantendo al contempo un'esperienza utente uniforme. Anche le condizioni economiche sono importanti: le regioni con dati occupazionali volatili fanno maggiore affidamento su rate flessibili per gestire il flusso di cassa, una tendenza più evidente in alcune parti del Sud-Est e del Midwest.
Stati ad alta intensità turistica come Florida e Nevada stanno beneficiando dell'aumento della spesa per viaggi legato al BNPL. L'adozione di questo servizio, trainata dall'assistenza sanitaria, è evidente nella Sun Belt, dove la crescita demografica e i costi diretti si intersecano. Con la collaborazione tra i fornitori e gli ospedali e le cliniche regionali, si prevede un'ulteriore penetrazione nelle comunità suburbane e rurali, ampliando la presenza geografica del mercato BNPL.
Panorama normativo
Il quadro normativo statunitense relativo ai prodotti "Compra ora, paga dopo" (BNPL) è ancorato alle normative federali sul credito al consumo e al mutevole orientamento di vigilanza del Consumer Financial Protection Bureau (CFPB). Nel maggio 2024, il CFPB ha emesso una norma interpretativa che equiparava alcuni prodotti BNPL con conto digitale alle carte di credito ai sensi del Regolamento Z del Truth in Lending Act (TILA), il che ha sollevato dubbi in merito agli estratti conto e alla risoluzione delle controversie. Nel maggio 2025, il CFPB ha ritirato tale norma interpretativa, dopo aver precedentemente segnalato nel 2025 che avrebbe ridotto la priorità delle attività di applicazione della norma, in attesa di rivedere il proprio approccio.
Parallelamente alle azioni federali, l'attività legislativa continua a definire le linee guida per la conformità dei prodotti "Pay-in-4". Il Congressional Research Service ha evidenziato alcune proposte presentate al 119° Congresso (tra cui HR 6891 e S. 3561) incentrate sull'applicazione di specifiche disposizioni del TILA ai prodotti "Buy Now Pay Later" (BNPL), ribadendo che gli obblighi di informativa, assistenza e tutela dei consumatori rimangono una priorità politica, anche se l'orientamento interpretativo del CFPB si sta evolvendo.
Analisi della catena del valore
La catena del valore del BNPL (Buy Now Pay Later, acquista ora, paga dopo) negli Stati Uniti inizia con l'acquisizione e la prequalificazione dei clienti all'interno di account utente digitali (app, portafogli digitali e moduli di pagamento integrati), seguita dalla valutazione del merito creditizio, dalla concessione del credito e dall'accettazione da parte del commerciante nei punti vendita e nei negozi fisici. I fornitori in genere monetizzano tramite sconti e commissioni per i commercianti, addebiti ai consumatori per prodotti a lungo termine con tassi di interesse annui (APR) e ricavi accessori come pubblicità o servizi di piattaforma, affidandosi a infrastrutture di elaborazione dei pagamenti e integrazioni con gateway, portafogli digitali e fornitori di POS per supportare l'accettazione omnicanale. I flussi di regolamento prevedono che il fornitore BNPL paghi il commerciante (spesso al netto delle commissioni) e riscuota le rate dal consumatore secondo il piano di rimborso.
La gestione del rischio e l'infrastruttura dati sono nodi centrali della catena, che comprendono il controllo delle frodi, la verifica dell'identità, l'assistenza e il recupero crediti, con le prestazioni che influenzano i modelli di valutazione del credito. Le autorità di regolamentazione hanno inoltre evidenziato la storica sottostima degli obblighi relativi ai servizi "Compra ora, paga dopo" (BNPL) presso le tre agenzie nazionali di segnalazione del credito, il che può creare lacune informative per altri creditori e complicare il modo in cui i consumatori costruiscono o riflettono la propria storia di rimborso. Gli operatori BNPL quotati in borsa, come Affirm, Block (Afterpay) e PayPal, plasmano le pratiche dell'ecosistema attraverso le dimensioni, la strategia di finanziamento e le integrazioni delle piattaforme, come descritto nei documenti periodici depositati presso le autorità di regolamentazione.
Panorama competitivo
Il mercato BNPL statunitense mostra una moderata concentrazione, lasciando spazio a innovazioni di nicchia. Le principali fintech si stanno evolvendo in piattaforme multiservizio che combinano feed di shopping, carte di debito e strumenti di budgeting. I ricavi pubblicitari di Klarna sono balzati da 13 milioni di dollari nel 2020 a 180 milioni di dollari nel 2024, a dimostrazione di come la monetizzazione dei dati possa compensare la compressione delle commissioni.
Le banche rispondono con la solidità del bilancio e la fiducia dei marchi, mentre le reti di carte di credito svolgono il ruolo di orchestratori dell'ecosistema. Alleanze strategiche, come la collaborazione di Klarna con JPMorgan, sottolineano il passaggio a modelli ibridi che combinano l'agilità del fintech con la scalabilità degli operatori tradizionali. Opportunità di mercato persistono nei settori sanitario, dell'istruzione e del finanziamento delle fatture B2B, dove motori di gestione del rischio specializzati possono gestire spread sui premi.
La tecnologia è il fattore di differenziazione decisivo: i fornitori investono massicciamente nel credit scoring basato sull'intelligenza artificiale, nel rilevamento delle frodi in tempo reale e nelle offerte personalizzate. Stanno emergendo piattaforme di smart contract basate su blockchain, che promettono costi operativi inferiori e un monitoraggio trasparente dei rimborsi, sebbene l'adozione su larga scala sia ancora in fase iniziale. Si prevede che l'intensità competitiva stimolerà il consolidamento, poiché le aziende più piccole faticano ad assorbire i costi generali di conformità e le commissioni commerciali in calo.
Leader del settore dei servizi "Acquista ora, paga dopo" negli Stati Uniti
Afferma Holdings Inc.
Banca Klarna AB
Afterpay Ltd (Block Inc.)
PayPal Holding Inc.
Zip Co Ltd (Quadpay)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Klarna ha stretto una partnership con Southwest Airlines per offrire opzioni di pagamento flessibili ai viaggiatori. Il lancio amplia la presenza del servizio "Compra ora, paga dopo" (BNPL) nei pagamenti per i viaggi e rafforza la portata di Klarna al punto vendita per le prenotazioni aeree. La collaborazione estende l'offerta di Klarna nel settore dei viaggi e i momenti di pagamento per i consumatori.
- Luglio 2026: Klarna ha ampliato la sua partnership con Flix per includere le opzioni di pagamento Klarna in 21 mercati, inclusi gli Stati Uniti. L'espansione estende l'accettazione del servizio "Compra ora, paga dopo" (BNPL) sulle piattaforme di viaggi e intrattenimento, aumentando la copertura dei commercianti in diversi mercati e la portata internazionale di Klarna. La partnership supporta la rete globale di commercianti di Klarna.
- Giugno 2026: Klarna ha lanciato negli Stati Uniti conti di risparmio assicurati dalla FDIC in collaborazione con WebBank. L'ingresso nel settore dei prodotti di risparmio amplia l'offerta finanziaria di Klarna per i clienti statunitensi. Aumenta inoltre il coinvolgimento e la fidelizzazione degli utenti, espandendo i servizi finanziari all'interno della piattaforma Klarna.
Ambito e metodologia
Con le persone che desiderano continuamente acquistare più prodotti e le crescenti fluttuazioni dell’economia, BNPL sta diventando una soluzione finanziaria ideale che consente alle persone di effettuare acquisti senza pagare tutto in una volta. Negli Stati Uniti, che ospitano il maggior numero di aziende fintech e start-up, la concorrenza per questi sistemi di pagamento finanziario è in costante aumento. Il mercato dei servizi Acquista ora e paga dopo negli Stati Uniti è segmentato per canale (online e POS) e per categoria di prodotto (elettrodomestici da cucina, altra elettronica di consumo, moda e cura personale, sanità e altre categorie di prodotti). Il rapporto offre dimensioni del mercato e valori previsionali per il mercato dei servizi Acquista ora, paga dopo negli Stati Uniti in miliardi di dollari per i segmenti di cui sopra.
Per canale
| Online |
| Punto vendita (in negozio) |
Per settore di utilizzo finale
| Elettronica di consumo |
| Moda e abbigliamento |
| Sanità e benessere |
| Migliorie di casa |
| Viaggi e tempo libero |
| Media e intrattenimento |
| Altri settori di uso finale |
Per gruppo di età
| Generazione Z (18-28 anni) |
| Millennials (29-44 anni) |
| Generazione X (45-60 anni) |
| Baby Boomer (61-79 anni) |
| Generazione silenziosa (80 anni e oltre) |
Dal fornitore
| Fintechs |
| Banche |
| Altro |
| Per canale | Online |
| Punto vendita (in negozio) | |
| Per settore di utilizzo finale | Elettronica di consumo |
| Moda e abbigliamento | |
| Sanità e benessere | |
| Migliorie di casa | |
| Viaggi e tempo libero | |
| Media e intrattenimento | |
| Altri settori di uso finale | |
| Per gruppo di età | Generazione Z (18-28 anni) |
| Millennials (29-44 anni) | |
| Generazione X (45-60 anni) | |
| Baby Boomer (61-79 anni) | |
| Generazione silenziosa (80 anni e oltre) | |
| Dal fornitore | Fintechs |
| Banche | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato statunitense "compra ora, paga dopo"?
Il mercato è stato valutato a 198.21 miliardi di dollari nel 2026 e si prevede che raggiungerà i 423.08 miliardi di dollari entro il 2031.
Quale canale si sta espandendo più velocemente nel BNPL?
Si prevede che il BNPL nei negozi e nei punti vendita crescerà a un CAGR del 19.15% tra il 2026 e il 2031, superando la crescita online.
Perché il settore sanitario è considerato un settore di crescita chiave per BNPL?
L'aumento dei costi sanitari diretti e la necessità di finanziamenti immediati determineranno un CAGR del 19.88% nei crediti deteriorati nel settore sanitario fino al 2031.
In che modo le banche competono con le fintech nel settore BNPL?
Le banche integrano piani di rateizzazione nelle carte esistenti e nelle app per dispositivi mobili, sfruttando bassi costi di finanziamento e marchi affidabili, con un tasso di crescita annuo composto (CAGR) del 21.19%.
Quali sono i rischi normativi a cui vanno incontro i fornitori di BNPL?
La posizione in evoluzione del CFPB sull'applicazione delle norme sulle carte di credito al BNPL e le diverse proposte statali introducono costi di conformità che potrebbero rallentare la crescita.
Le insolvenze rappresentano un problema importante per le società BNPL?
Sì. Circa il 30% delle rate BNPL era scaduto all'inizio del 2025, spingendo i fornitori a rafforzare la sottoscrizione e a diversificare le fonti di reddito.


