

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.72 miliardo di dollari |
| Dimensione del mercato (2031) | 1.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.64% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei biofertilizzanti negli Stati Uniti di Mordor Intelligence
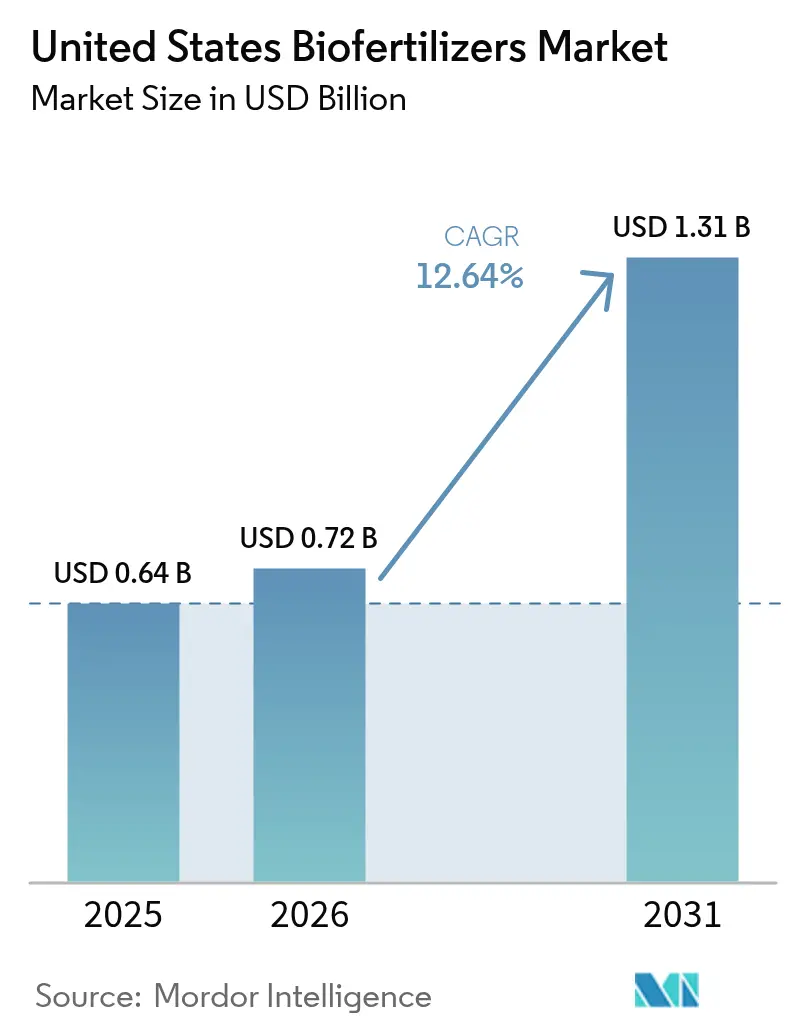
Si prevede che il mercato statunitense dei biofertilizzanti crescerà da 0.64 miliardi di dollari nel 2025 a 0.72 miliardi di dollari nel 2026, per poi raggiungere 1.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.64% nel periodo 2026-2031. I costanti incentivi federali, la volatilità dei prezzi dei fertilizzanti sintetici e la crescente domanda di alimenti prodotti in modo sostenibile stanno rimodellando le strategie di input agricoli nelle principali regioni di produzione. I coltivatori di colture a filari stanno integrando soluzioni microbiche per ridurre i costi dell'azoto, mentre i produttori specializzati adottano input biologici certificati per proteggere i prezzi più elevati. I progressi tecnologici nei consorzi microbici, nel trattamento delle sementi e nell'incapsulamento stanno ampliando la funzionalità dei prodotti, e le aziende finanziate da venture capital stanno accelerando il time-to-market attraverso aggressive partnership di scalabilità. Nonostante la frammentazione competitiva, le aziende leader sfruttano la capacità di fermentazione, la rete distributiva e l'esperienza normativa per difendere la propria quota di mercato in questo settore in espansione.
Punti chiave del rapporto
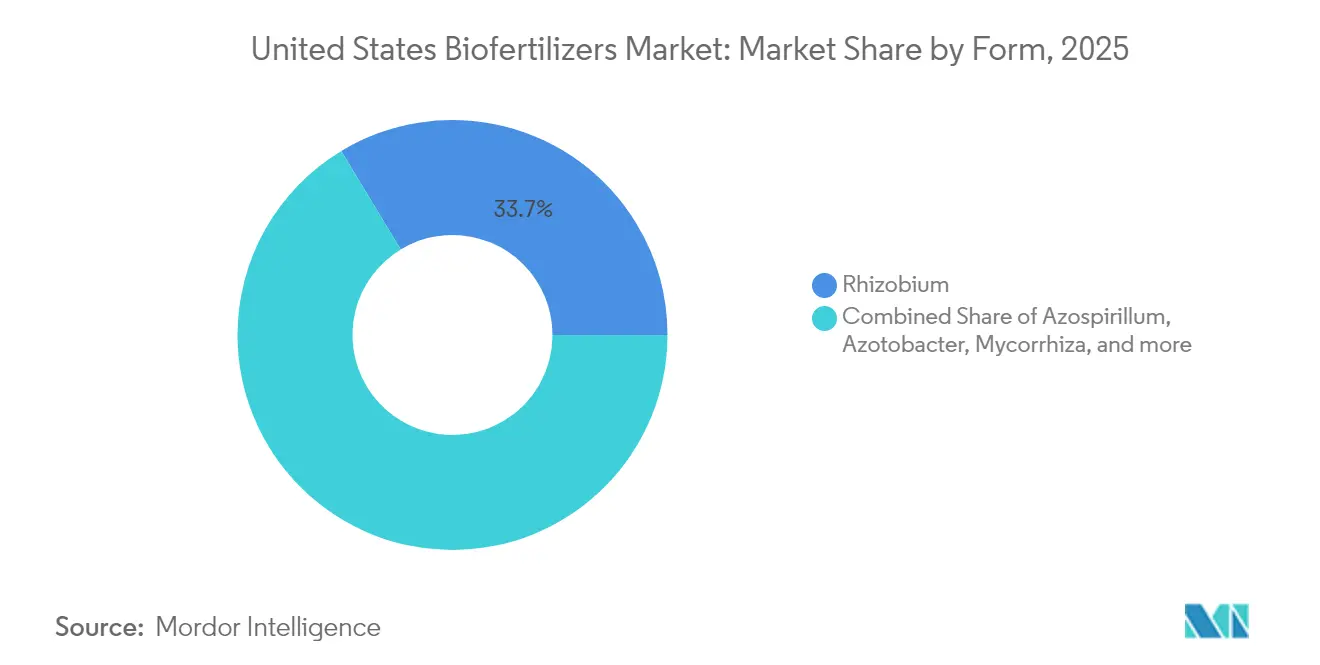
- In base alla forma, le formulazioni di Rhizobium hanno detenuto il 33.65% della quota di mercato dei biofertilizzanti negli Stati Uniti nel 2025 e si prevede che registreranno il CAGR più rapido, pari al 12.98%, fino al 2031.
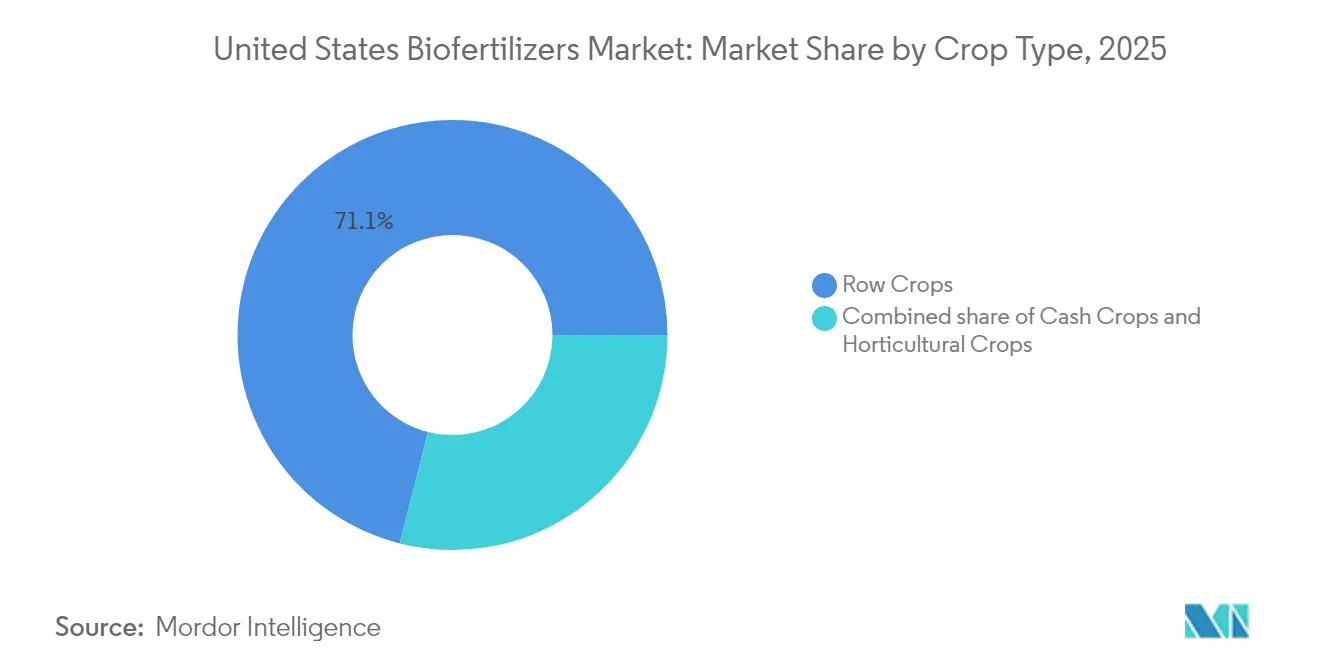
- Per tipologia di coltura, le colture a filari rappresentavano il 71.05% delle dimensioni del mercato dei biofertilizzanti negli Stati Uniti nel 2025 e si prevede che cresceranno a un CAGR del 13.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei biofertilizzanti negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione dell'agricoltura rigenerativa | + 2.1% | Cintura del mais del Midwest, in espansione negli stati delle pianure | Medio termine (2-4 anni) |
| Incentivi federali statunitensi per l'agricoltura intelligente dal punto di vista del carbonio | + 1.8% | Nazionale, con benefici concentrati nelle regioni delle materie prime | A breve termine (≤ 2 anni) |
| Vantaggio di costo rispetto ai fertilizzanti sintetici | + 1.5% | Nazionale, con il maggiore impatto nei sistemi di coltivazione ad alto input | A breve termine (≤ 2 anni) |
| Rapida crescita della domanda di alimenti biologici confezionati | + 1.3% | Regioni specializzate in California, Pacifico nord-occidentale e nord-est | Medio termine (2-4 anni) |
| Tecnologie emergenti di consorzi microbici | + 1.1% | Nazionale, con adozione precoce nelle regioni ad alta intensità di ricerca | A lungo termine (≥ 4 anni) |
| Finanziamenti di capitale di rischio per startup agro-bio | + 0.9% | Nazionale, concentrato nei poli di innovazione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione dell'agricoltura rigenerativa
I programmi di conservazione del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ora includono 15.4 milioni di acri in schemi di colture di copertura, lavorazione ridotta e gestione dei nutrienti che premiano l'uso di input microbici [1] Fonte: DIPARTIMENTO DELL'AGRICOLTURA DEGLI STATI UNITI, "Partnerships for Climate-Smart Commodities Funding List", usda.gov . Una meta-analisi indipendente di 47 prove in azienda agricola mostra che gli inoculi biologici aumentano i profitti del sistema mais-soia di 34 dollari per acro se abbinati a rotazioni diversificate. Gli aggregatori di crediti di carbonio come Indigo Ag, Inc. pagano agli agricoltori 15-20 dollari per tonnellata verificata di carbonio del suolo e i protocolli rigenerativi spesso specificano i microbi azotofissatori come pratiche ammissibili. Questi canali di reddito sovrapposti riducono i periodi di ammortamento del prodotto a una sola stagione per molti agricoltori. Le reti peer-to-peer, tra cui Practical Farmers of Iowa, amplificano le storie di successo attraverso 90 giornate dimostrative sul campo per gli agricoltori ogni estate, rafforzando il ciclo di feedback che trasforma i primi ad adottare queste pratiche in promotori a livello regionale. Poiché la licenza sociale per operare sta diventando un requisito di branding per i commercianti di cereali, i parametri di riferimento per le pratiche rigenerative vincolano ulteriormente i biofertilizzanti ai sistemi di valutazione degli approvvigionamenti aziendali.
Rapida crescita della domanda di alimenti biologici confezionati
Le vendite di alimenti biologici negli Stati Uniti sono salite a 61.9 miliardi di dollari nel 2024 e i segmenti confezionati hanno registrato una crescita dell'8.4%, superando per la prima volta i prodotti ortofrutticoli [2] Fonte: ORGANIC TRADE ASSOCIATION, “US Organic Industry Survey 2025”, ota.co. I supermercati hanno aggiunto 3,400 SKU biologici a marchio privato nel corso del 2024, vincolando i rivenditori ad accordi di fornitura che garantiscono l'espansione delle superfici coltivate con certificazione biologica. Le norme del National Organic Program vietano l'azoto sintetico e la maggior parte del fosforo estratto, rendendo i biofertilizzanti una voce obbligatoria per la conformità. I trasformatori biologici ora offrono premi di prezzo di 0.40 dollari per libbra per i pomodori documentati con piani di nutrizione microbica, fornendo ai coltivatori un incentivo economico per compensare i maggiori costi unitari del prodotto. Gli impegni di sostenibilità delle catene di ristoranti, in particolare da parte di Chipotle Mexican Grill, Inc., amplificano ulteriormente l'impatto collegando l'impronta di carbonio del menu alle pratiche dei fornitori che privilegiano i fertilizzanti a base biologica.
Incentivi federali statunitensi per l'agricoltura intelligente dal punto di vista del carbonio
L'Inflation Reduction Act stanzia 19.5 miliardi di dollari nei programmi del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) che sovvenzionano gli input biologici attraverso il programma di gestione della conservazione (Conservation Stewardship Program) che prevede un incremento di 40-60 dollari per acro sui campi qualificati. Le Partnership per le materie prime climaticamente intelligenti (Climate-Smart Commodities) hanno destinato 3.1 miliardi di dollari a 141 progetti, il 67% dei quali elenca i fertilizzanti microbici come intervento fondamentale che documenta la riduzione dei gas serra. I primi dati provenienti da un progetto pilota finanziato dall'USDA presso l'Iowa State University indicano una riduzione degli equivalenti di protossido di azoto per acro quando i trattamenti delle sementi con rizobi sostituiscono un terzo dell'azoto sintetico. Poiché i contratti di condivisione dei costi hanno una durata di cinque anni, i fornitori di biofertilizzanti si assicurano flussi di domanda ricorrenti, mentre gli agricoltori riducono i rischi delle sperimentazioni. I programmi statali contribuiscono a questo aumento; il programma di assistenza finanziaria per la salute del suolo del Minnesota aggiunge 15 dollari per acro ai fondi federali per l'adozione di fertilizzanti microbici nelle contee con bacini idrografici compromessi. Insieme, questi incentivi creano una rete di sicurezza a più livelli che accelera la crescita dei volumi ben prima che i soli segnali dei prezzi delle materie prime giustifichino il passaggio.
Vantaggio di costo rispetto ai fertilizzanti sintetici
La volatilità del gas naturale ha mantenuto l'ammoniaca anidra sopra i 1,100 dollari per tonnellata metrica corta per nove degli ultimi 18 mesi, la terza consecutiva più alta del secolo. I bilanci universitari che concedono terreni mostrano che ogni aumento di 100 dollari dell'ammoniaca aumenta i costi degli input diretti di 12 dollari per acro coltivato a mais, erodendo i margini a tassi fissi di affitto in contanti. Il rischio della catena di approvvigionamento aggiunge un premio nascosto; i ritardi delle chiatte sul fiume Mississippi nella primavera del 2025 hanno fatto aumentare del 18% l'urea spot, mentre gli inoculanti stoccati in azienda hanno protetto i coltivatori partecipanti dai picchi di prezzo. Gli strumenti di forward-pricing offerti dalle cooperative ora abbinano i biofertilizzanti ai contratti per carburante ed erbicidi, distribuendo il rischio su un paniere di input più ampio che i CFO possono coprire più facilmente. Con il rafforzamento dei patti sul capitale circolante da parte degli istituti di credito, la capacità di ridurre le fatture dei fertilizzanti prepagati diventa un fattore decisivo nelle approvazioni dei prestiti operativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consapevolezza limitata degli agricoltori negli stati della cintura del mais | -1.4% | Regioni di materie prime del Midwest, comunità agricole rurali | Medio termine (2-4 anni) |
| Prestazioni sul campo incoerenti in tutti i climi | -1.1% | Nazionale, con il maggiore impatto nelle zone climatiche estreme | A breve termine (≤ 2 anni) |
| Breve durata di conservazione del prodotto nelle formulazioni liquide | -0.8% | Stati del sud, rotte di distribuzione a lunga distanza | A breve termine (≤ 2 anni) |
| Incertezza normativa sui ceppi microbici | -0.6% | Nazionale, che influenza lo sviluppo della pipeline di innovazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consapevolezza limitata degli agricoltori negli stati della cintura del mais
Sondaggi condotti da Stratovation Group mostrano che solo il 24% degli operatori agricoli di mais e soia in Iowa, Illinois e Indiana ha sperimentato prodotti biologici, e il 41% dei non utilizzatori cita la "mancanza di dati locali affidabili" come principale ostacolo. Il rapporto tra personale di divulgazione e agricoltori è peggiorato a 1:1,750 nel 2024, limitando le dimostrazioni pratiche che storicamente hanno accelerato il trasferimento tecnologico. Gli studi sulla resa sottoposti a revisione paritaria fanno spesso riferimento ad ambienti costieri o irrigui, accrescendo lo scetticismo nei confronti dei sistemi pluviali centrali. Gli installatori di sistemi di drenaggio a piastrelle e i consulenti agricoli, che influenzano fortemente le decisioni sugli input, ricevono una formazione formale limitata in microbiologia, quindi le loro raccomandazioni tendono a orientarsi verso i fertilizzanti convenzionali. Gli incentivi dei rivenditori aggravano l'inerzia; le cooperative ottengono margini più elevati sull'ammoniaca anidra sfusa rispetto agli inoculanti confezionati, orientando in modo sottile le conversazioni di vendita. In assenza di solide testimonianze da parte di vicini fidati, molti produttori rimandano l'adozione biologica finché i pagamenti di compartecipazione ai costi non superano il rischio percepito.
Prestazioni sul campo incoerenti in tutti i climi
La variabilità della sostanza organica, del pH e dei regimi di umidità del suolo determina un'oscillazione del 15-30% nell'efficacia misurata nelle sperimentazioni regionali, smorzando la fiducia nelle affermazioni sui prodotti. Episodi di alte temperature superiori a 100 °C nelle High Plains del Texas possono portare la mortalità dei rizobi al 60% entro due giorni dall'applicazione, a meno che non siano protetti dalla tecnologia di rivestimento delle spore. Al contrario, i terreni primaverili saturi nella Red River Valley limitano la diffusione dell'ossigeno, bloccando l'attività batterica aerobica per settimane. I produttori perseguono selezioni di ceppi in base alla zona climatica, ma il catalogo rimane scarso per le condizioni aride-alcaline prevalenti nel sud-ovest. I prodotti assicurativi che garantiscono i risultati di resa sono ancora embrionali, lasciando ai coltivatori il rischio di performance. Finché i database non catalogheranno i risultati pluriennali e multi-suolo a livello di contea, gli agronomi continueranno a raccomandare un'adozione graduale, piuttosto che a pieno regime.
Analisi del segmento
Per forma: il predominio del rizobio guida l'innovazione dell'azoto
Nel 2025, Rhizobium ha conquistato il 33.65% della quota di mercato dei biofertilizzanti negli Stati Uniti, riflettendo decenni di comprovate prestazioni di fissazione dell'azoto in soia e legumi. Si prevede che il segmento crescerà a un CAGR del 12.98% fino al 2031, con l'aumento dei tassi di inoculazione tra i coltivatori della Corn Belt che cercano di limitare l'esposizione ai fertilizzanti. Le dimensioni del mercato dei biofertilizzanti negli Stati Uniti beneficiano della compatibilità con il trattamento delle sementi, che posiziona i prodotti Rhizobium come un'aggiunta chiavi in mano alle routine di semina di precisione. La differenziazione competitiva si basa sempre più sulla tolleranza al calore del ceppo, sulla stabilità della pellettizzazione e sulle garanzie di conservabilità.
Le categorie Azospirillum e Azotobacter mantengono una rilevanza di nicchia nei cereali non leguminosi, fornendo fino a 20 kg di azoto atmosferico per ettaro in regimi di applicazione frazionati. Le formulazioni micorriziche aumentano l'efficienza di assorbimento dei nutrienti nelle colture orticole di alto valore, dove la salute delle radici influenza la qualità dei frutti. I batteri solubilizzanti il fosfato registrano una crescita a due cifre nei terreni calcarei a basso contenuto di fosforo degli Stati Uniti meridionali. I consorzi multi-organismo emergono come la frontiera, raggruppando ceppi di Rhizobium, Bacillus e Trichoderma per risultati olistici sulla salute del suolo che ottengono l'approvazione della certificazione biologica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: la scala delle colture in fila incontra il premio orticolo
Nel 2025, le colture a filari rappresentavano il 71.05% del mercato statunitense dei biofertilizzanti e, allo stesso tempo, crescevano a un CAGR del 13.44% fino al 2031, grazie alla combinazione di ettari coltivati a mais e soia. L'intensità di utilizzo è in aumento perché gli applicatori a dosaggio variabile riducono i costi di manodopera per ettaro e facilitano una perfetta integrazione con i programmi di produzione su larga scala. I progetti pilota nazionali di crediti di carbonio ne incrementano ulteriormente l'adozione monetizzando le riduzioni dell'uso di azoto a livello aziendale.
L'uso di biofertilizzanti nelle colture orticole è in aumento a causa dei rigorosi standard del Programma Nazionale per la Coltivazione Biologica del Dipartimento dell'Agricoltura degli Stati Uniti, che vietano la maggior parte dei prodotti sintetici. Le superfici coltivate a fragole e verdure a foglia verde biologiche in California e Arizona devono documentare la provenienza dei materiali di input, il che stimola la domanda di inoculanti certificati OMRI. Le colture commerciali, tra cui cotone e barbabietola da zucchero, si collocano a metà strada tra i paradigmi di scala e quelli premium e rappresentano un obiettivo emergente per le aziende che progettano miscele microbiche adattate al clima. Si prevede che la quota di mercato statunitense dei biofertilizzanti per le colture commerciali si amplierà man mano che i risultati dei progetti pilota si tradurranno in miglioramenti della qualità del raccolto che genereranno bonus contrattuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La California rimane il più grande acquirente a livello statale, sostenuto dal settore dei prodotti biologici che impone soluzioni nutritive biologiche. I vigneti specializzati, i frutteti e le aziende agricole orticole danno priorità alla gestione del microbioma del suolo per salvaguardare gli attributi del terroir, e il chiaro percorso normativo dello stato previsto dal disegno di legge 1522 del Senato accelera le implementazioni commerciali.
L'impulso all'adozione nel Midwest deriva dalla combinazione degli incentivi del Conservation Stewardship Program e dall'aumento del rischio legato al prezzo dell'azoto. I produttori in Iowa e Illinois integrano sempre più inoculanti applicati direttamente sui semi, che garantiscono semplicità logistica e un insediamento costante. Il nuovo stabilimento di Nicholasville, Kentucky, di Alltech, Inc. produrrà 66,000 galloni di biofertilizzante liquido per turno, per ridurre i tempi di consegna nella regione e garantire la freschezza del prodotto durante il trasporto verso i rivenditori agricoli.
I coltivatori del sud e dell'ovest bilanciano lo stress climatico con diversi modelli di coltivazione, e l'industria delle verdure invernali predilige formulazioni granulari adattate al clima che resistono a temperature di campo di 110 °C, mentre i produttori di cotone del Texas sperimentano fissatori di azoto incapsulati per compensare gli elevati costi dell'urea. I meleti del Pacifico nord-occidentale si affidano a inoculanti micorrizici che promuovono l'assorbimento del fosforo nei terreni vulcanici, e le reti di sperimentazione della Washington State University forniscono dati di efficacia localizzata che rafforzano la fiducia negli acquisti tra le aziende a conduzione familiare.
Panorama competitivo
Il mercato statunitense dei biofertilizzanti rimane frammentato; i primi cinque produttori detengono una quota complessiva minore. Novozymes A/S è leader sfruttando la fermentazione retrointegrata e la fusione del febbraio 2024 con Chr. Hansen Holding A/S per formare Novonesis A/S, un gruppo di soluzioni biologiche. Altri importanti attori includono Rizobacter Argentina SA, Symborg Inc., Kula Bio, Inc. e Sustane Natural Fertilizer, Inc.
I nuovi arrivati sul mercato si differenziano attraverso la scienza dell'incapsulamento, come dimostra AgroSpheres, Inc., la cui tecnologia AgriCell protegge i microbi dalla degradazione ultravioletta e dalle forze di taglio delle miscele in vasca. Un altro pioniere, MustGrow Biologics Corp., applica composti bioattivi derivati dalla senape a un vettore ricco di carbonio che soddisfa i criteri del Programma Nazionale Biologico dell'USDA e ne prolunga la durata di conservazione a 30 mesi a temperatura ambiente. L'impronta di proprietà intellettuale si sta espandendo; BioConsortia, Inc. detiene ora 40 brevetti statunitensi che coprono consorzi microbici con caratteristiche diverse.
Le alleanze strategiche accelerano l'accesso al mercato. Indigo Ag, Inc. ha lanciato l'applicatore automatico di polvere secca CLIPS nel settembre 2024, alleggerendo per i rivenditori il carico dei trattamenti dell'ultimo miglio nelle scatole di semi. DPH Biologicals LLC ha introdotto Envelix Prime per colmare il divario liquido-granulare per la compatibilità con i fertilizzanti miscelati, e Syngenta Crop Protection, LLC ha collaborato con Intrinsyx Bio, Inc. per sviluppare congiuntamente trattamenti per sementi a base di endofiti che riducono gli input di fosforo fino al 20% nei cereali a grana piccola. L'interesse del private equity sta crescendo, mentre i gestori di fondi cercano investimenti di decarbonizzazione in linea con le normative sulla divulgazione delle informazioni sul clima della Securities and Exchange Commission degli Stati Uniti.
Leader del settore dei biofertilizzanti negli Stati Uniti
Novonesis A/S
Rizobacter Argentina SA
Symborg Inc.
Kula Bio, Inc.
Fertilizzante naturale Sustane, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Nitricity (Stati Uniti) si è aggiudicata 50 milioni di dollari in un finanziamento di Serie B per espandere la sua produzione di biofertilizzante azotato organico (Ash Tea), che utilizza gli scarti di mandorle come materia prima. L'azienda prevede di aprire un nuovo stabilimento a Delhi, in California, per servire i mercati statunitense e globale, con inizio previsto delle attività nel 2026.
- Luglio 2025: la divisione Crop Science di Alltech Inc. ha ricevuto un finanziamento di 2.34 milioni di dollari dal Fertilizer Production Expansion Program (FPEP) dell'USDA. Il finanziamento sosterrà la costruzione di un impianto di produzione di biofertilizzanti del valore di 4.6 milioni di dollari a Nicholasville, Kentucky, Stati Uniti, su una superficie di 15,000 piedi quadrati.
- Novembre 2024: le attività statunitensi di Innovafeed hanno ricevuto un finanziamento di 11 milioni di dollari dal Dipartimento dell'Agricoltura degli Stati Uniti (USDA) per produrre fertilizzante organico a base di insetti (escrementi di insetti) per la nutrizione delle piante in Illinois.
Ambito del rapporto sul mercato dei biofertilizzanti negli Stati Uniti
Il rapporto sul mercato statunitense dei biofertilizzanti è segmentato per tipo (Azospirillum, Azotobacter, Micorrize, Batteri solubilizzanti il fosfato, Rhizobium, Altri biofertilizzanti) e tipo di coltura (Colture commerciali, Colture orticole, Colture a filari). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Modulo
| Azospirillo |
| Azotobacter |
| micorrize |
| Batteri solubilizzanti fosfato |
| Rhizobium |
| Altro biofertilizzante |
Tipo di raccolto
| Colture in contanti |
| Colture orticole |
| Colture a filari |
| Modulo | Azospirillo |
| Azotobacter | |
| micorrize | |
| Batteri solubilizzanti fosfato | |
| Rhizobium | |
| Altro biofertilizzante | |
| Tipo di raccolto | Colture in contanti |
| Colture orticole | |
| Colture a filari |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- TASSO DI DOSAGGIO MEDIO - Il tasso di applicazione medio è il volume medio di biofertilizzanti applicati per ettaro di terreno agricolo nella rispettiva regione/paese.
- TIPO DI COLTURA - Il tipo di coltura comprende colture a filari (cereali, legumi, semi oleosi), colture orticole (frutta e verdura) e colture commerciali (colture di piantagione, colture da fibra e altre colture industriali)
- FUNZIONE - La funzione nutrizionale delle colture agricole biologiche è costituita da vari prodotti che forniscono nutrienti essenziali alle piante e migliorano la qualità del suolo.
- TIPO - I biofertilizzanti migliorano la qualità del suolo aumentando la popolazione di microrganismi benefici. Aiutano le colture ad assorbire i nutrienti dall’ambiente.
| Parola chiave | Definizione |
|---|---|
| Colture da reddito | Le colture commerciali sono colture non consumabili vendute come parte intera o parziale del raccolto per produrre prodotti finali con scopo di lucro. |
| Gestione integrata dei parassiti (IPM). | L’IPM è un approccio rispettoso dell’ambiente e sostenibile per il controllo dei parassiti in varie colture. Implica una combinazione di metodi, inclusi controlli biologici, pratiche colturali e uso selettivo di pesticidi. |
| Agenti di biocontrollo batterico | Batteri utilizzati per controllare parassiti e malattie nelle colture. Funzionano producendo tossine dannose per i parassiti bersaglio o competendo con loro per i nutrienti e lo spazio nell'ambiente di coltivazione. Alcuni esempi di agenti di biocontrollo batterico comunemente usati includono Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Prodotto fitosanitario (PPP). | Un prodotto fitosanitario è una formulazione applicata alle colture per proteggerle da parassiti, come erbe infestanti, malattie o insetti. Contengono uno o più principi attivi con altri coformulanti come solventi, supporti, materiale inerte, agenti bagnanti o adiuvanti formulati per garantire un'efficacia ottimale del prodotto. |
| Patogeno | Un agente patogeno è un organismo che causa una malattia al suo ospite, con la gravità dei sintomi della malattia |
| Parassitoidi | I parassitoidi sono insetti che depongono le uova sopra o all'interno dell'insetto ospite, mentre le loro larve si nutrono dell'insetto ospite. In agricoltura, i parassitoidi possono essere utilizzati come forma di controllo biologico dei parassiti, poiché aiutano a controllare i danni causati dai parassiti alle colture e riducono la necessità di pesticidi chimici. |
| Nematodi entomopatogeni (EPN). | I nematodi entomopatogeni sono nematodi parassiti che infettano e uccidono i parassiti rilasciando batteri dal loro intestino. I nematodi entomopatogeni sono una forma di agenti di biocontrollo utilizzati in agricoltura |
| Micorriza vescicolare-arbuscolare (VAM). | I funghi VAM sono specie di funghi micorrizici. Vivono nelle radici di diverse piante di ordine superiore. Sviluppano una relazione simbiotica con le piante nelle radici di queste piante. |
| Agenti di controllo biologico dei funghi | Gli agenti di biocontrollo fungino sono i funghi benefici che controllano i parassiti e le malattie delle piante. Sono un'alternativa ai pesticidi chimici. Infettano e uccidono i parassiti o competono con i funghi patogeni per i nutrienti e lo spazio |
| Biofertilizzanti | I biofertilizzanti contengono microrganismi benefici che migliorano la fertilità del suolo e promuovono la crescita delle piante |
| Biopesticidi | I biopesticidi sono composti naturali/a base biologica utilizzati per gestire i parassiti agricoli utilizzando effetti biologici specifici |
| Predatori | I predatori in agricoltura sono gli organismi che si nutrono di parassiti e aiutano a controllare i danni causati dai parassiti alle colture. Alcune specie di predatori comuni utilizzate in agricoltura includono coccinelle, merletti e acari predatori |
| Agenti di biocontrollo | Gli agenti di biocontrollo sono organismi viventi utilizzati per controllare i parassiti e le malattie in agricoltura. Sono alternative ai pesticidi chimici e sono noti per il loro minore impatto sull’ambiente e sulla salute umana. |
| Fertilizzanti organici | Il fertilizzante organico è composto da materiale animale o vegetale utilizzato da solo o in combinazione con uno o più elementi o composti di derivazione non sintetica utilizzati per la fertilità del suolo e la crescita delle piante. |
| Idrolizzati proteici (PH) | I biostimolanti a base di idrolizzato proteico contengono aminoacidi liberi, oligopeptidi e polipeptidi prodotti mediante idrolisi enzimatica o chimica di proteine, principalmente di origine vegetale o animale. |
| Biostimolanti/regolatori della crescita delle piante (PGR) | I biostimolanti/regolatori della crescita vegetale (PGR) sono sostanze derivate da risorse naturali per migliorare la crescita e la salute delle piante stimolando i processi vegetali (metabolismo). |
| Emendamenti del suolo | Gli ammendanti del suolo sono sostanze applicate al suolo che ne migliorano la salute, come la fertilità e la struttura del suolo. |
| Estratto di alghe marine | Gli estratti di alghe sono ricchi di micro e macronutrienti, proteine, polisaccaridi, polifenoli, fitormoni e osmoliti. Queste sostanze stimolano la germinazione dei semi e l’attecchimento delle colture, la crescita totale delle piante e la produttività |
| Composti relativi al biocontrollo e/o alla promozione della crescita (CRBPG). | I composti correlati al biocontrollo o alla promozione della crescita (CRBPG) sono la capacità di un batterio di produrre composti per il biocontrollo dei fitopatogeni e la promozione della crescita delle piante. |
| Batteri simbiotici che fissano l'azoto | I batteri simbiotici che fissano l'azoto, come il Rhizobium, ottengono cibo e riparo dall'ospite e, in cambio, aiutano fornendo azoto fisso alle piante. |
| Fissazione dell'azoto | La fissazione dell'azoto è un processo chimico nel suolo che converte l'azoto molecolare in ammoniaca o composti azotati correlati |
| ARS (Servizio Ricerche Agrarie). | ARS è la principale agenzia di ricerca scientifica interna del Dipartimento dell'Agricoltura degli Stati Uniti. Ha lo scopo di trovare soluzioni ai problemi agricoli affrontati dagli agricoltori del paese |
| Regolamento fitosanitario | Le normative fitosanitarie imposte dai rispettivi enti governativi controllano o vietano l'importazione e la commercializzazione di determinati insetti, specie vegetali o prodotti di queste piante per prevenire l'introduzione o la diffusione di nuovi parassiti o agenti patogeni delle piante. |
| Ectomicorrize (ECM). | L'ectomicorriza (ECM) è un'interazione simbiotica dei funghi con le radici alimentatrici delle piante superiori in cui sia la pianta che i funghi traggono vantaggio dall'associazione per la sopravvivenza. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




