

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
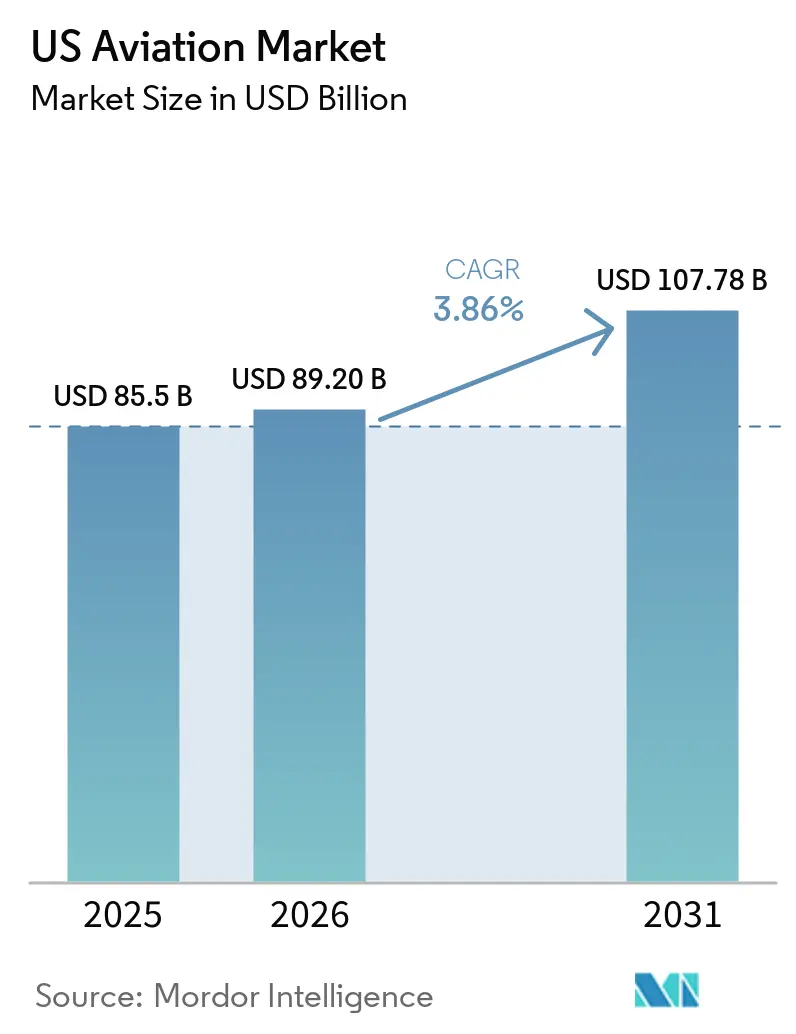
| Dimensione del mercato (2026) | 89.20 miliardo di dollari |
| Dimensione del mercato (2031) | 107.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.86% CAGR |
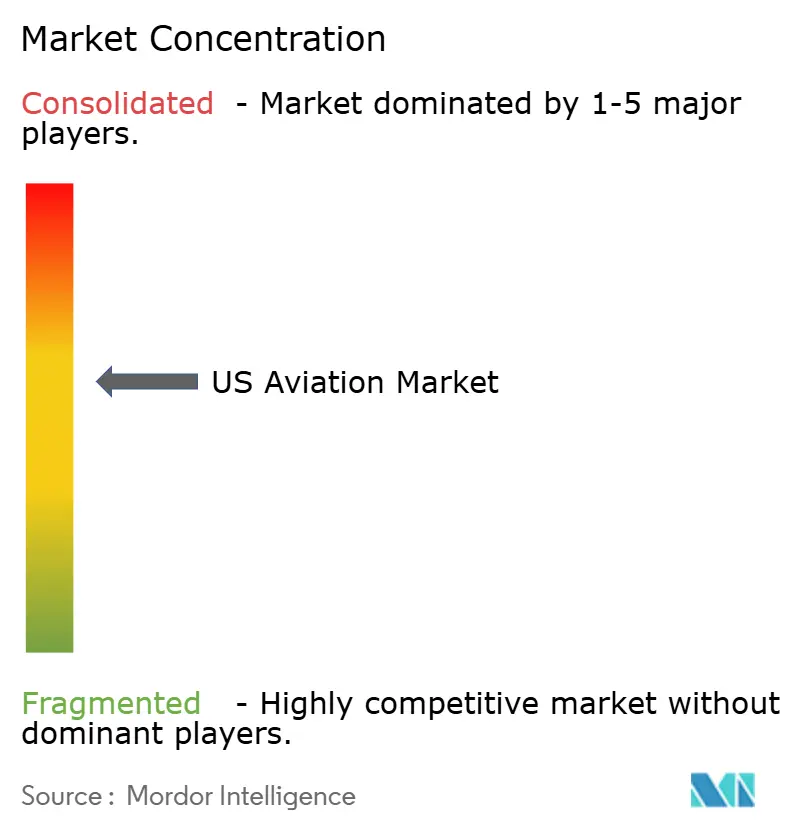
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione statunitense di Mordor Intelligence
Si prevede che il mercato dell'aviazione statunitense crescerà da 85.50 miliardi di dollari nel 2025 a 89.20 miliardi di dollari nel 2026 e raggiungerà i 107.78 miliardi di dollari entro il 2031, con un CAGR del 3.86%. I vincoli di capacità e offerta stanno plasmando la fase successiva, con gli operatori che prolungano la vita utile degli aeromobili. Allo stesso tempo, le nuove consegne rimangono limitate, il che porta a una maggiore enfasi su affidabilità, ottimizzazione della rete ed efficienza del carburante nelle flotte. L'aviazione commerciale detiene la maggiore base di fatturato grazie al continuo rinnovamento degli aerei a fusoliera stretta. Al contrario, l'aviazione militare è il segmento in più rapida crescita, supportata da elevate priorità di approvvigionamento e supporto per la difesa che stabilizzano gli arretrati OEM e le pipeline di MRO. Secondo le previsioni dell'associazione globale per il 2026, il contesto politico e infrastrutturale rimane contrastato, con la modernizzazione degli aeroporti e dello spazio aereo che avanza nell'ambito del programma nazionale della FAA e la redditività del Nord America in ritardo rispetto all'Europa. Compagnie aeree, produttori e primari della difesa continuano a ricalibrare le spese in conto capitale e le strutture contrattuali per mitigare i ritardi nelle tempistiche, la fragilità dei fornitori e la carenza di manodopera che influenzano l'utilizzo delle risorse e l'economia delle rotte.
Punti chiave del rapporto
- Per tipologia di aeromobile, l'aviazione commerciale è stata in testa con una quota di fatturato del 54.20% nel 2025, mentre l'aviazione militare ha registrato il CAGR previsto più elevato, pari al 4.45% fino al 2031.
- In base alla tecnologia di propulsione, nel 2025 i motori turbofan detenevano una quota del 55.10% del mercato aeronautico statunitense, mentre si prevede che i sistemi turboalbero cresceranno a un CAGR del 4.32% fino al 2031.
- Per quanto riguarda l'utente finale, gli operatori civili e commerciali rappresentavano il 63.45% nel 2025, mentre si prevede che le agenzie governative e di difesa cresceranno a un CAGR del 4.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'aviazione statunitense
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del traffico passeggeri nazionale | + 0.8% | Nazionale, con concentrazione nelle città hub | A breve termine (≤ 2 anni) |
| La continua crescita dell'e-commerce incrementa la domanda di trasporto aereo di merci | + 0.5% | Rotte nazionali, con ricadute sulle rotte transfrontaliere Messico/Canada | Medio termine (2-4 anni) |
| Spese sostenute del Dipartimento della Difesa per aerei da combattimento e di supporto di nuova generazione | + 1.2% | Nazionale, con concentrazione manifatturiera in Texas, California, Carolina del Sud | A lungo termine (≥ 4 anni) |
| Il lancio della torre digitale FAA Innovate 2028 accelera gli aggiornamenti degli aeroporti regionali | + 0.3% | Nazionale, dando priorità alle piccole comunità rurali e agli aeroporti non dotati di torri di controllo | A breve termine (≤ 2 anni) |
| Programmi di rinnovo della flotta aerea che privilegiano modelli a basso consumo di carburante | + 0.9% | Nazionale, primi guadagni ad Atlanta e Chicago | Medio termine (2-4 anni) |
| L'aumento dei finanziamenti di capitale di rischio per gli aerei elettrici a corto raggio crea nuovi pool di entrate OEM | + 0.2% | Regionale, concentrato in California, Texas, Florida | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Ripresa del traffico passeggeri nazionale
Nel febbraio 2026, i checkpoint della TSA hanno gestito un volume medio giornaliero di quasi 2.4 milioni di passeggeri, con un picco di 2.7 milioni a metà mese, a indicare una domanda di svago resiliente anche se la ripresa dei viaggi d'affari rimane disomogenea tra gli hub e le rotte a forte presenza aziendale. [1] Transportation Security Administration, “TSA Checkpoint Travel Numbers,” Transportation Security Administration, tsa.gov Nell'ottobre 2025, l'attività passeggeri ha raggiunto un nuovo massimo mensile, tuttavia i fattori di carico nazionali si sono indeboliti poiché i vettori hanno rallentato la crescita rispetto ai programmi di certificazione e consegna che hanno limitato le aggiunte di capacità a breve termine. Le previsioni a lungo termine della FAA prevedono un aumento costante degli imbarchi sulle rotte principali nel prossimo decennio, mentre il segmento regionale si adegua alla disponibilità di piloti e ai fattori economici che favoriscono gli aeromobili di dimensioni maggiori in molti mercati nazionali. Il mercato dell'aviazione statunitense rimane limitato dall'offerta piuttosto che dalla domanda nel breve termine, dato che i vettori di rete continuano a mantenere saldi gli orari principali, rinviando alcuni ritiri pianificati della flotta fino a quando la cadenza delle consegne non si stabilizza. Gli ordini strategici delle principali compagnie aeree segnalano la fiducia nel fatto che la domanda di base sarà in grado di soddisfare la capacità una volta che la produzione si sarà normalizzata e gli interventi di ammodernamento delle infrastrutture avranno ridotto i colli di bottiglia negli aeroporti congestionati.
La continua crescita dell'e-commerce aumenta la domanda di trasporto aereo di merci
Nel 2025 i volumi globali di merci trasportate per via aerea sono aumentati, ma le performance regionali hanno mostrato andamenti divergenti, in quanto i flussi nordamericani si sono adeguati ai cambiamenti normativi e al ritorno del trasporto merci nelle stive delle stive nei mercati intercontinentali. I ricavi per tonnellate-miglio del trasporto aereo merci nazionale hanno guadagnato terreno grazie alla densità dei pacchi per l'ultimo miglio e alla logistica sanitaria, mentre la riapertura delle reti di aerei passeggeri a fusoliera larga ha compresso i rendimenti dei cargo su alcune rotte. Il mercato dell'aviazione statunitense beneficia della crescita sostenuta dell'e-commerce, che aumenta il traffico presso gli hub degli integratori e gli aeroporti cargo secondari. Tuttavia, la progettazione delle reti è in continua evoluzione, poiché i regimi commerciali e doganali influenzano la scelta delle rotte e la pianificazione. I principali integratori continuano ad adattare i piani delle flotte e gli investimenti nelle infrastrutture per allinearli ai cicli dei pacchi, mentre la riallocazione della capacità tra cargo e trasporto merci nelle stive supporta una risposta flessibile ai picchi di traffico. Nel periodo di previsione, la crescita del trasporto merci continuerà ad aggiungersi alle reti passeggeri, sebbene il suo contributo ai ricavi complessivi varierà in base al mix di vettori, alla composizione del prodotto e alle politiche transfrontaliere.
Spese sostenute del Dipartimento della Difesa per aerei da combattimento e di supporto di nuova generazione
La richiesta del Dipartimento dell'Aeronautica Militare per l'anno fiscale 2026, pari a 249.5 miliardi di dollari, sostiene un'inversione di tendenza verso la profondità delle capacità, enfatizzando il mantenimento e la modernizzazione delle flotte esistenti, pur portando avanti i programmi di sviluppo. [2] Ufficio del Sottosegretario dell'Aeronautica Militare per la Gestione Finanziaria e il Controllore, "Bilancio del Presidente dell'Aeronautica Militare per l'anno fiscale 26", Aeronautica Militare degli Stati Uniti, saffm.hq.af.mil Questa combinazione modella una domanda prevedibile di sistemi di missione, MRO e addestramento, stabilizzando le entrate dei fornitori in avionica, propulsione e componenti strutturali nel medio termine. Il programma F-35 continua ad evolversi attraverso assegnazioni multi-lotto che espandono la base installata globale e incorporano aggiornamenti incrementali di software e sensori, aumentando così la complessità del mantenimento e la creazione di valore per OEM e partner. Le prime fasi di avvio della produzione e di test sul programma del bombardiere a lungo raggio e la relativa modernizzazione delle infrastrutture forniscono visibilità sugli investimenti nei sistemi di assemblaggio e sui metodi di produzione digitale che possono essere trasferiti ad altre linee aeronautiche. Nel loro insieme, queste priorità migliorano le prospettive del mercato aeronautico statunitense, favorendo l'utilizzo della base industriale, la continuità degli strumenti e un portafoglio ordini solido, al riparo dalle fluttuazioni commerciali a breve termine.
Il lancio della torre digitale FAA "Innovate 2028" accelera gli aggiornamenti degli aeroporti regionali
Il programma di modernizzazione a livello nazionale della FAA prevede la sostituzione delle infrastrutture analogiche obsolete con sistemi di comunicazione e sorveglianza basati su IP in centinaia di siti. L'esecuzione del programma è già in corso e le prime installazioni sono state completate presso torri di controllo e centri di controllo. L'iniziativa mira a ridurre i ritardi causati da problemi tecnici, che hanno superato le medie storiche, accelerando la conversione da rame a fibra ottica, implementando centralini vocali di ultima generazione ed espandendo la consapevolezza della situazione a terra in aree ad alto traffico. I requisiti relativi alle torri di controllo remote e digitali, previsti dalla riautorizzazione del 2024, incentivano le sperimentazioni in sedi non situate nei Centri Tecnici, aprendo così la strada all'aggiornamento per gli aeroporti regionali e rurali che finora non disponevano di opzioni economicamente vantaggiose per la gestione continua del personale. Con il progredire del programma, si prevede un aumento della capacità di traffico sulle rotte più congestionate e una riduzione dei ritardi aerei e terrestri, migliorando l'utilizzo delle risorse delle compagnie aeree e la pianificazione della manutenzione programmata. La modernizzazione consente inoltre l'integrazione di nuovi operatori nel tempo, comprese le operazioni di mobilità aerea avanzata in corridoi selezionati, allineando la roadmap infrastrutturale all'evoluzione della composizione del traffico nel mercato dell'aviazione statunitense.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella catena di fornitura per titanio, compositi e avionica | -0.4% | Nazionale, colpendo tutti i principali centri manifatturieri | A breve termine (≤ 2 anni) |
| L'opposizione a livello comunitario ritarda la miscelazione e l'infrastruttura di stoccaggio del SAF | -0.3% | Comunità regionali, di raffinazione e aeroportuali | A lungo termine (≥ 4 anni) |
| La persistente carenza di piloti, meccanici di aeromobili e motori fa aumentare i costi della manodopera | -0.5% | Nazionale, acuto nelle aree rurali e metropolitane più piccole | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi informatici per i sistemi aerei connessi | -0.2% | Nazionale, che colpisce gli operatori delle flotte connesse moderne | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella catena di fornitura per titanio, compositi e avionica
Gli arretrati ora rappresentano piste di produzione estese, che rimodellano i piani di dismissione delle compagnie aeree e mantengono gli aeromobili più vecchi in servizio più a lungo, aumentando i costi del carburante e l'esposizione alla manutenzione, frenando al contempo il ritmo di aggiornamento della flotta nel mercato aeronautico statunitense. OEM e produttori di motori continuano a bilanciare i controlli di qualità e i programmi di rampa, poiché i requisiti di certificazione rimangono più estesi rispetto ai cicli precedenti, il che ha prolungato il time-to-market per varianti specifiche. I fornitori multilivello di materiali, avionica e dispositivi di fissaggio rimangono sensibili a interruzioni una tantum e all'approvvigionamento da un unico fornitore, aumentando il rischio per i piani di consegna in un periodo di domanda elevata. Nel medio termine, la resilienza dell'offerta dipende dalla preparazione del capitale e della forza lavoro presso i fornitori più piccoli, dove le pipeline di assunzioni e formazione sono in ritardo rispetto ai dismissioni e dove i vincoli finanziari limitano la capacità di picco. Questi colli di bottiglia continuano a esercitare pressioni sui canoni di locazione, sulla gestione dei rendimenti e sui tempi di manutenzione, incidendo sull'affidabilità dei programmi dei vettori e sull'economia unitaria.
L'opposizione a livello comunitario ritarda la miscelazione e l'infrastruttura di stoccaggio SAF
La diffusione di carburanti sostenibili per l'aviazione rappresenta ancora una piccola frazione del consumo nazionale di carburante per aerei, con un'adozione a breve termine influenzata da percorsi tecnologici, disponibilità di materie prime e logistica che non sono ancora scalabili per un uso diffuso. [3] National Renewable Energy Laboratory, “Sustainable Aviation Fuel (SAF) State‑of‑Industry Report: State of SAF Production Process,” National Renewable Energy Laboratory, nrel.gov L'obiettivo del 2030 di una produzione di diversi miliardi di galloni dipende dalla riduzione dell'intensità di carbonio derivante dai processi di produzione e dalle reti di trasporto associate, nonché dall'ammissibilità affidabile dei crediti d'imposta che sono alla base del finanziamento del progetto. La cattura, l'utilizzo e lo stoccaggio del carbonio legati ai percorsi dall'etanolo al carburante per aerei si scontrano con ostacoli a livello comunitario e di autorizzazione negli stati del Midwest, il che introduce incertezza nella localizzazione, nei tempi di costruzione e negli accordi di fornitura a lungo termine. L'impronta logistica per la miscelazione, lo stoccaggio e il trasporto di SAF rimane frammentata e le restrizioni degli oleodotti per alcune materie prime di miscelazione spostano i volumi su strada o ferrovia, il che aggiunge costi e rischi di emissioni alle catene di approvvigionamento. Questi problemi rallentano lo slancio della decarbonizzazione nel mercato dell'aviazione statunitense e complicano la pianificazione per le compagnie aeree che cercano riduzioni prevedibili delle emissioni legate alle strategie relative alla flotta e al carburante.
Analisi del segmento
Per tipo di aeromobile: il volume commerciale è in testa, la crescita della difesa supera la modernizzazione
L'aviazione commerciale ha conquistato il 54.20% della quota di mercato nel 2025 e si prevede che l'aviazione militare crescerà al ritmo più rapido, con un CAGR del 4.45% fino al 2031. All'interno delle flotte commerciali, gli aerei a fusoliera stretta rimangono centrali nei piani di rete, poiché le compagnie aeree investono in modelli a basso consumo di carburante per migliorare l'economia dei posti a sedere/miglia e ripristinare la capacità con affidabilità. I programmi di consegna e le tempistiche di certificazione hanno spinto gli operatori a prolungare la vita utile degli aeromobili, aumentando l'esposizione alla manutenzione e mantenendo stretti i mercati del leasing per le varianti più diffuse nel mercato aeronautico statunitense. Le compagnie aeree con bilanci solidi hanno effettuato ordini strategici per garantire posizioni di consegna pluriennali, il che contribuisce a ridurre il rischio dei cicli di sostituzione una volta stabilizzata la produzione.
La domanda di difesa sostiene la crescita del segmento in più rapida crescita, poiché i livelli di finanziamento per l'approvvigionamento e il mantenimento danno priorità alle flotte di quinta generazione e alle piattaforme di nuova generazione. L'attività dell'F-35 continua a espandersi tra i servizi statunitensi e le nazioni partner attraverso aggiudicazioni multi-lotto che supportano gli aggiornamenti del sistema e mantengono una solida presenza industriale. L'aviazione generale ha sostenuto solide consegne di jet di grandi dimensioni e di medie dimensioni nel 2025, supportate dalla domanda aziendale e da quella di soggetti ad alto patrimonio netto e rafforzate dalle iniziative di aggiornamento dei prodotti OEM e dagli aggiornamenti avionici. Queste dinamiche gettano le basi per un mercato equilibrato, poiché le compagnie aeree commerciali ottimizzano l'integrità di scartamento e tempi di consegna, e i programmi di difesa stabilizzano l'utilizzo dei fornitori con impegni a lungo termine.
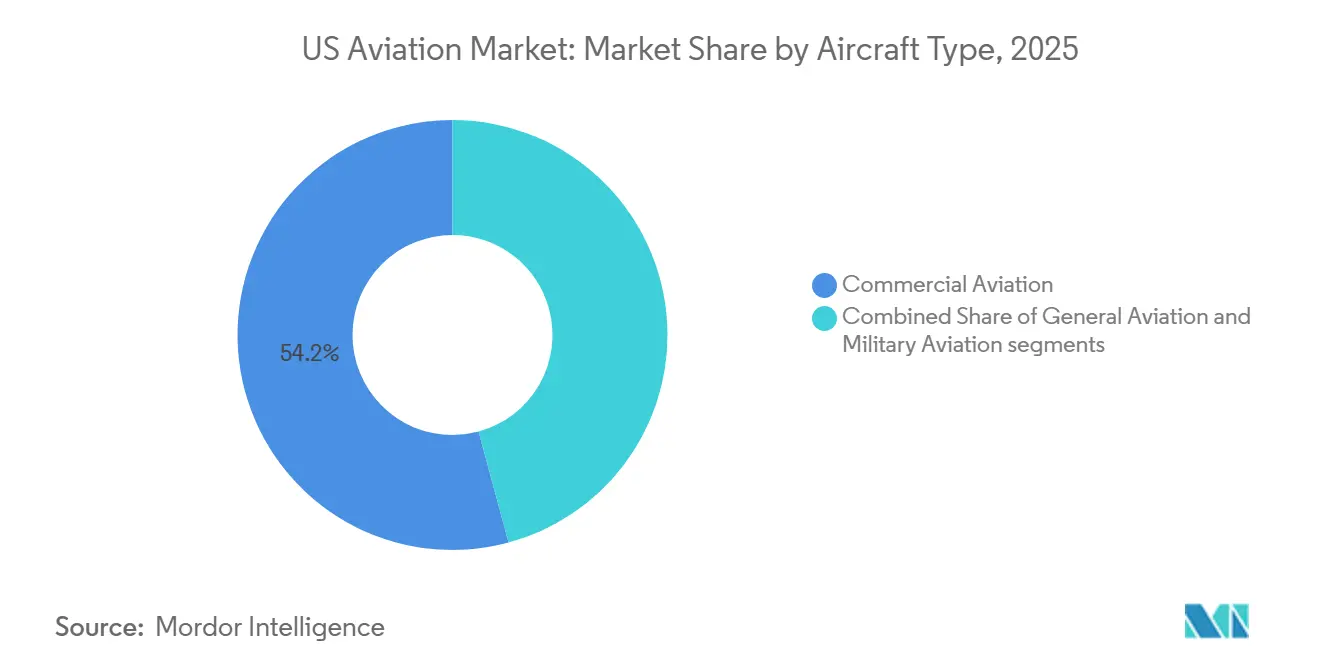
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia di propulsione: i turbofan dominano la base installata, i turboalberi salgono sui programmi di elicotteri
I motori turbofan si sono assicurati il 55.1% della quota di mercato per la propulsione nel 2025, a dimostrazione del ruolo centrale delle efficienti piattaforme narrowbody e widebody nell'economia delle compagnie aeree. La cadenza delle consegne dei motori e i programmi di visite in officina rimangono variabili critiche per la disponibilità della flotta, il che rende fondamentale la condivisione del rischio con OEM e locatori per mantenere l'affidabilità della distribuzione giornaliera nel mercato aeronautico statunitense. I turboelica mantengono una presenza duratura sulle rotte a corto raggio e per missioni speciali, sebbene l'approvvigionamento di piloti e l'economia di scartamento frenino l'espansione della flotta su larga scala.
I motori turboalbero sono destinati a crescere a un CAGR del 4.32%, poiché i programmi per elicotteri beneficiano della modernizzazione della difesa e di nicchie commerciali stabili, supportati dai progressi nell'avionica e negli equipaggiamenti di missione. Il portafoglio militare di Bell ha registrato una forte crescita nel 2025, supportando le prospettive della catena di fornitura per motori, trasmissioni e strutture composite in questa categoria. I sistemi elettrici, ibridi-elettrici e idrogeno-elettrici emergenti stanno accumulando esperienza di test e ordini in applicazioni in fase iniziale, con i piloti del settore che si concentrano su rotte regionali, trasporti cargo a corto raggio e missioni speciali che possono beneficiare di emissioni ridotte e manutenzione semplificata. Il mercato dell'aviazione statunitense assisterà alla graduale integrazione di queste alternative man mano che i percorsi di certificazione, le infrastrutture e le catene di fornitura energetica maturano parallelamente alle roadmap di sviluppo OEM.
Per utente finale: gli operatori civili e commerciali guidano il volume, le agenzie governative guidano la crescita
Gli operatori civili e commerciali detenevano una quota di mercato del 63.45% nel 2025, comprendendo vettori di rete, integratori di merci, operatori regionali e fornitori di aviazione d'affari, che insieme definiscono il tono della domanda per OEM e MRO. I piani a breve termine enfatizzano l'efficienza e l'affidabilità rispetto alla crescita della capacità pura, data la disponibilità di aeromobili e la capacità dell'officina motori, che mantiene una rigida disciplina di programmazione negli hub e nelle città principali del mercato aeronautico statunitense. La domanda di aviazione d'affari è rimasta solida nel 2025, con il raggiungimento di nuovi traguardi e consegne di modelli nei segmenti di aerei leggeri, medi e grandi, supportata da arretrati e programmi di assistenza.
Gli enti governativi e di difesa sono gli utenti finali in più rapida crescita, con un CAGR previsto del 4.55%, trainati da un approvvigionamento costante e da solide priorità di supporto che si estendono per tutto l'orizzonte di pianificazione. Gli appalti pluriennali per le flotte di caccia, bombardieri e velivoli da trasporto, combinati con cicli di aggiornamento di software e sensori, creano una domanda ricorrente di cellule, motori e sistemi di missione. L'attività dell'F-35 rimane un pilastro fondamentale, con appalti multi-lotto e una base installata globale in crescita che approfondisce i carichi di lavoro di addestramento, logistica e deposito lungo tutta la catena del valore, supportando l'utilizzo della capacità per i fornitori con sede negli Stati Uniti. Insieme, questi profili di domanda mantengono il mercato dell'aviazione statunitense ancorato ai grandi operatori civili, mentre gli utenti governativi stimolano la crescita marginale attraverso impegni pluriennali sulla piattaforma.
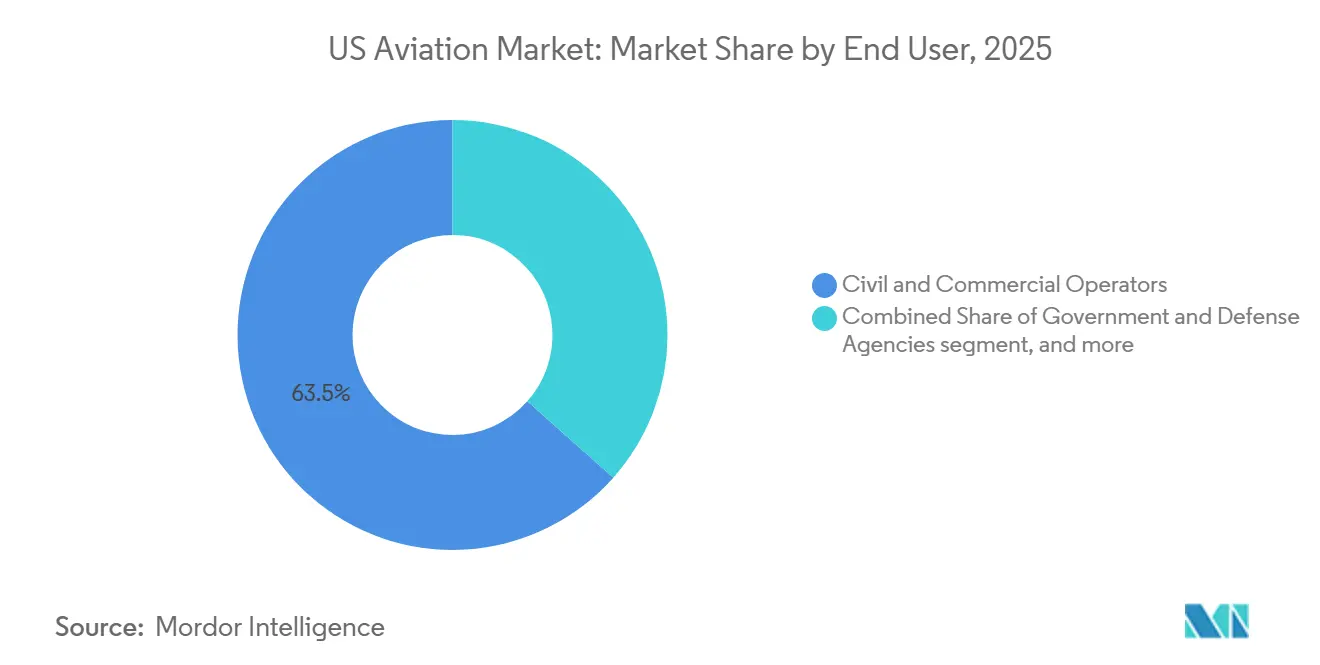
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La concentrazione degli hub rimane una caratteristica chiave, con i maggiori aeroporti statunitensi che influenzano la produttività, l'allocazione delle risorse e la gestione del flusso di traffico aereo nelle diverse regioni. Il numero di passeggeri a livello di sistema alla fine del 2025 ha indicato un aumento dei volumi, con gli hub che rappresentano una quota significativa degli imbarchi nazionali. Questa concentrazione continua a influenzare la pianificazione della rete nel mercato dell'aviazione statunitense. Atlanta è stato uno degli aeroporti più trafficati degli Stati Uniti nel 2025, con altri importanti hub di compagnie aeree come Dallas-Fort Worth, Chicago, Denver e Los Angeles che hanno registrato volumi elevati, supportati da una solida connettività nazionale e internazionale. L'elevato throughput TSA all'inizio del 2026 conferma la resilienza dei viaggi di piacere, con picchi significativi in prossimità di festività e grandi eventi, mentre i modelli di viaggio d'affari si stanno ancora stabilizzando per coppia di città. Questa domanda si inserisce in un contesto di offerta limitata, rafforzando l'importanza della modernizzazione delle operazioni aeroportuali e della prevedibilità degli orari per il mercato dell'aviazione statunitense.
La modernizzazione del controllo del traffico aereo della FAA alloca le risorse tra torri, TRACON e centri, inclusi i sistemi meteorologici e di superficie, particolarmente critici in regioni con terreni e climi complessi. I mandati e le sperimentazioni sulle torri remote e digitali ampliano le possibilità per gli aeroporti più piccoli di garantire servizi migliori, il che può stimolare la connettività regionale e l'attività di aviazione generale che alimenta reti più ampie. I progressi nelle implementazioni e conversioni iniziali nel 2025 e nel 2026 forniscono una base per installazioni su larga scala fino al 2028, soggette a stanziamenti e all'esecuzione del progetto. Poiché questi aggiornamenti riducono i ritardi dovuti alle apparecchiature e migliorano la guida dei movimenti di superficie, le compagnie aeree possono restringere i buffer di rotazione e la pianificazione del carburante, il che favorisce il miglioramento dei costi unitari sul mercato.
I flussi internazionali e cargo aggiungono sfumature geografiche al mix di ripresa e crescita. L'associazione globale prevede che l'Europa registrerà profitti più elevati rispetto al Nord America nel 2026, il che sottolinea le differenze nella struttura del mercato, nella valuta e nella regolamentazione che influenzano l'economia delle rotte e il potere di determinazione dei prezzi. Il trasporto aereo cargo globale ha registrato guadagni nel 2025, mentre le rotte nordamericane si sono adattate ai cambiamenti di politica e capacità che hanno modificato le scelte modali e di rotta, con gli integratori e gli operatori di trasporto merci che hanno ribilanciato le reti. Il mercato dell'aviazione statunitense continua a beneficiare di grandi gateway costieri per il traffico a lungo raggio e di hub interni che collegano flussi multidirezionali. Allo stesso tempo, il settore cargo combina la densità dell'ultimo miglio nazionale con l'ottimizzazione della lunghezza delle tratte internazionali. Nell'orizzonte di previsione, i piani di sostituzione della flotta, la modernizzazione dello spazio aereo e l'espansione selettiva delle infrastrutture saranno le leve principali per migliorare la capacità in tutta l'area geografica nazionale.
Panorama competitivo
Il mercato dell'aviazione statunitense presenta una moderata concentrazione nei segmenti OEM con una frammentazione a livello di operatori e servizi. Sul fronte manifatturiero, i grandi operatori civili e della difesa detengono arretrati pluriennali che determinano i programmi di fornitura e il ritmo degli investimenti per le reti di fornitori globali e nazionali. Le compagnie aeree distribuiscono la capacità con attenzione per proteggere i rendimenti, garantendo al contempo posizioni di consegna future attraverso ordini e opzioni che coprono i tempi di certificazione e produzione. Nell'aviazione d'affari, diversi OEM hanno anticipato nuovi modelli e miglioramenti dei servizi fino al 2025 e fino al 2026, come dimostrano le prime consegne, le certificazioni e i volumi leader del segmento segnalati dai produttori. Queste iniziative stabilizzano l'ecosistema più ampio di fornitori di avionica, interni, complementi e MRO al servizio delle flotte aziendali nel mercato dell'aviazione statunitense.
Programmi strategici e politiche continuano a orientare la concorrenza e la collaborazione. L'iniziativa F-35 è progredita con aggiudicazioni multi-lotto che coprono servizi statunitensi, partner e vendite militari all'estero, il che sostiene sia la produzione che l'incremento di supporto a lungo termine. La modernizzazione nazionale della FAA apre opportunità contrattuali nei livelli di comunicazione, navigazione, sorveglianza e supporto decisionale, con i primi progressi che suggeriscono una riduzione dei ritardi legati alle apparecchiature e una migliore integrazione dei nuovi entranti nel tempo. Il mercato dell'aviazione statunitense, quindi, si trova all'incrocio tra piattaforme a lungo ciclo, aggiornamenti a metà ciclo e miglioramenti operativi a breve termine, che insieme influenzano costi, affidabilità e capacità.
Nuove iniziative di propulsione e AAM aggiungono opzioni alle flotte e alle missioni future. I programmi idrogeno-elettrici hanno ottenuto finanziamenti per industrializzare pile a combustibile per piccoli velivoli regionali e applicazioni UAV per la difesa, evidenziando un potenziale di cross-over in cui la resistenza e i profili di emissioni sono fattori di differenziazione strategici. Gli OEM dell'aviazione generale e aziendale segnalano una continua forza nelle consegne e un rinnovamento del portafoglio, supportato da aggiornamenti avionici e certificazioni di tipo che migliorano il carico di lavoro dei piloti e la sicurezza operativa, migliorando così l'economia della base installata per i reparti di volo e gli operatori frazionari nel mercato aeronautico statunitense. Nel frattempo, le proiezioni della domanda a lungo termine sottolineano che le esigenze del Nord America saranno dominate dalla sostituzione, il che orienta l'attenzione competitiva verso l'affidabilità, l'efficienza nei consumi e l'esperienza di cabina piuttosto che verso l'espansione della capacità pura e semplice.
Leader del settore dell'aviazione statunitense
Lockheed Martin Corporation
The Boeing Company
Società General Dynamics
Airbus SE
Textron Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Boeing si è aggiudicata un contratto per la produzione di quattro ulteriori elicotteri MH-139A Grey Wolf per l'Aeronautica Militare statunitense, a seguito di un contratto da 173 milioni di dollari. Con un valore totale del contratto superiore a 262 milioni di dollari e 38 velivoli attualmente in fase di contratto, questo sviluppo sottolinea il ruolo fondamentale di Boeing nel supportare la modernizzazione militare.
- Ottobre 2025: la Boeing Company si è aggiudicata un accordo del valore di oltre 173 milioni di dollari per la produzione di altri 8 elicotteri MH-139A Grey Wolf per l'aeronautica militare statunitense.
- Settembre 2025: Lockheed Martin Corporation e l'F-35 Joint Program Office (JPO) hanno finalizzato un accordo per i lotti 18-19, che prevede la produzione e la consegna di un massimo di 296 velivoli F-35 per le forze armate statunitensi, partner internazionali e clienti del programma Foreign Military Sales (FMS). L'inizio delle consegne è previsto per il 2026.
Ambito del rapporto sul mercato dell'aviazione statunitense
Il mercato dell'aviazione statunitense comprende le vendite di velivoli ad ala fissa e rotante nei settori dell'aviazione commerciale, militare e generale della regione. Fornisce un'analisi del traffico passeggeri, degli ordini e delle consegne di aeromobili, delle spese per la difesa, dell'introduzione di nuove rotte e degli investimenti specifici per paese nel settore dell'aviazione.
Il mercato dell'aviazione statunitense è segmentato in base al tipo di aeromobile, alla tecnologia di propulsione e all'utente finale. Per tipo di aeromobile, il mercato è suddiviso in aviazione commerciale, aviazione militare e aviazione generale. Per tecnologia di propulsione, il mercato è suddiviso in turboelica, turbofan, motore a pistoni, turboalbero e altri. Per utente finale, il mercato è suddiviso in operatori civili e commerciali, agenzie governative e di difesa e proprietari di aviazione commerciale e generale. Il rapporto copre anche le dimensioni e le previsioni del mercato dell'aviazione statunitense. Le dimensioni e le previsioni del mercato per ciascun segmento sono fornite in termini di valore (USD).
Per tipo di aeromobile
| Aviazione commerciale | Aerei passeggeri | Velivoli a fusoliera stretta |
| Aerei widebody | ||
| Jet regionali | ||
| Aviazione generale | Jet aziendali | Jet grande |
| Jet di medie dimensioni | ||
| Jet leggero | ||
| Aerei a pistoni e turboelica | ||
| Elicotteri commerciali | ||
| Aviazione Militare | Velivoli ad ala fissa | Aerei da combattimento |
| Velivolo multiruolo | ||
| Aerei da trasporto | ||
| Velivoli da addestramento | ||
| Rotore | Elicottero multi-missione | |
| Elicottero da trasporto | ||
| Altro | ||
Di Propulsion Technology
| turboelica |
| turbofan |
| Motore a pistoni |
| turboalbero |
| Altro |
Per utente finale
| Operatori Civili e Commerciali |
| Agenzie governative e della difesa |
| Proprietari di aviazione commerciale e generale |
| Per tipo di aeromobile | Aviazione commerciale | Aerei passeggeri | Velivoli a fusoliera stretta |
| Aerei widebody | |||
| Jet regionali | |||
| Aviazione generale | Jet aziendali | Jet grande | |
| Jet di medie dimensioni | |||
| Jet leggero | |||
| Aerei a pistoni e turboelica | |||
| Elicotteri commerciali | |||
| Aviazione Militare | Velivoli ad ala fissa | Aerei da combattimento | |
| Velivolo multiruolo | |||
| Aerei da trasporto | |||
| Velivoli da addestramento | |||
| Rotore | Elicottero multi-missione | ||
| Elicottero da trasporto | |||
| Altro | |||
| Di Propulsion Technology | turboelica | ||
| turbofan | |||
| Motore a pistoni | |||
| turboalbero | |||
| Altro | |||
| Per utente finale | Operatori Civili e Commerciali | ||
| Agenzie governative e della difesa | |||
| Proprietari di aviazione commerciale e generale | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - Tutti i velivoli relativi all'aviazione commerciale, militare e generale sono stati inclusi in questo studio
- Tipo di sub-aereo - In questo studio sono inclusi aerei passeggeri ad ala fissa, aerei cargo, business jet, aerei ad ala fissa a pistoni, aerei militari ad ala fissa e velivoli ad ala rotante.
- Fisico - Il tipo di carrozzeria include tutti i tipi di aeromobili segmentati in base all'applicazione/dimensioni/capacità/ruolo.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




