

Dimensioni e quota del mercato statunitense dello stampaggio dell'acciaio per l'industria automobilistica
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.12 miliardo di dollari |
| Dimensione del mercato (2031) | 5.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato statunitense dello stampaggio dell'acciaio per l'industria automobilistica condotta da Mordor Intelligence
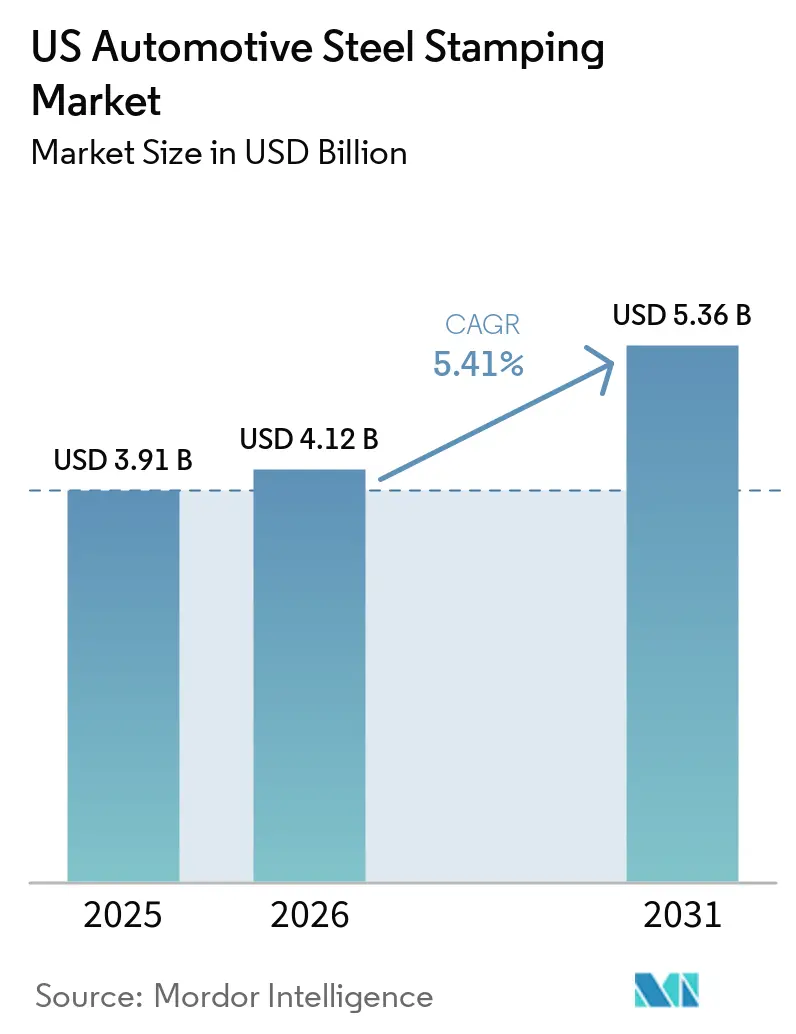
Il mercato statunitense dello stampaggio dell'acciaio per il settore automobilistico, valutato a 3.91 miliardi di dollari nel 2025, è stimato a 4.12 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.41% nel periodo 2026-2031. Le case automobilistiche continuano a specificare acciai avanzati e ad altissima resistenza per rispettare gli obiettivi di consumo medio di carburante (Corporate Average Fuel Economy), anche se le piattaforme per veicoli elettrici a batteria riducono l'intensità complessiva di utilizzo dell'acciaio. I dati sulla produzione della Federal Reserve confermano che gli assemblaggi di veicoli leggeri sono risaliti a 10.18 milioni di unità nel 2025 e si sono stabilizzati intorno ai 9.74 milioni di unità su base annua destagionalizzata a gennaio 2026, sostenendo un utilizzo stabile delle presse a stampo. Le linee di stampaggio a caldo in grado di temprare l'acciaio indurito a caldo operano quasi a pieno regime perché i produttori di apparecchiature originali (OEM) necessitano di componenti di classe 1,500 MPa per i montanti B, le fasce elastiche e gli alloggiamenti delle batterie. Nel frattempo, le aziende di stampaggio si trovano ad affrontare l'aumento dei costi energetici e delle bobine, il che le spinge a stipulare contratti di fornitura di acciaio a lungo termine o ad applicare sovrapprezzi. Gli investimenti si concentrano lungo i corridoi dei Grandi Laghi e del Sud-Est, dove i fornitori di primo livello espandono la capacità di pressatura servoassistita e di tranciatura laser per consegnare i componenti just-in-time agli impianti di assemblaggio vicini.
Punti chiave del rapporto
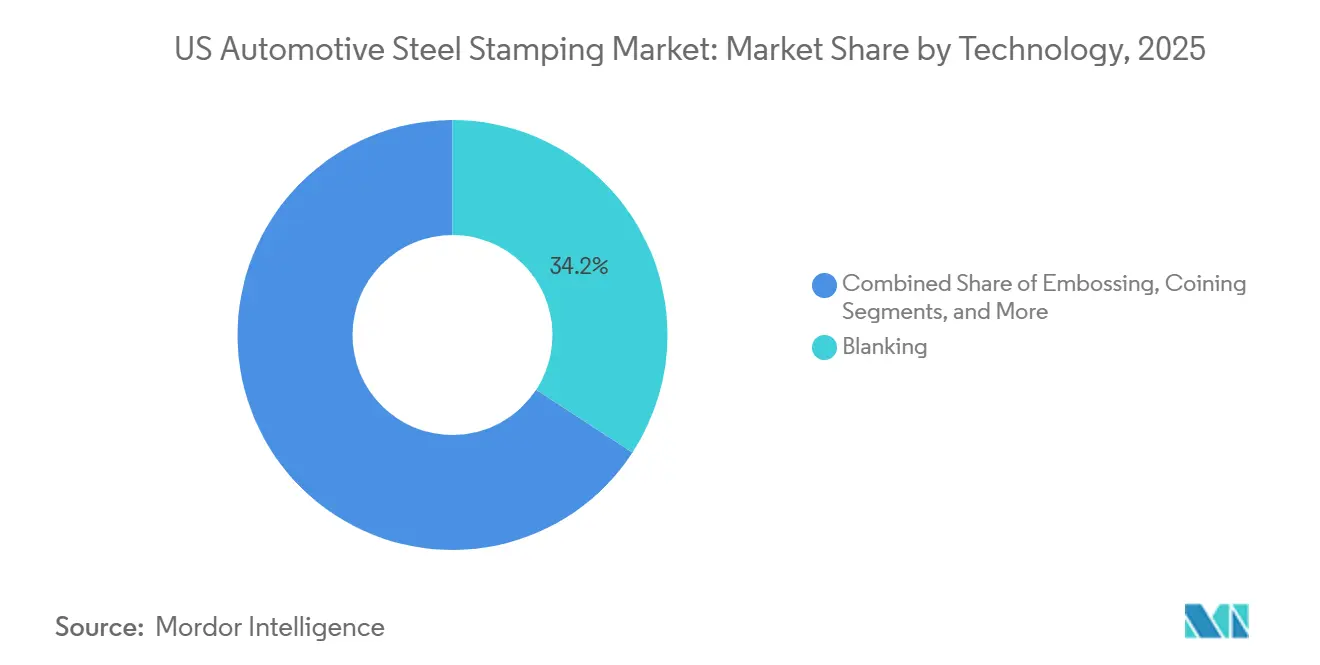
- Dal punto di vista tecnologico, la tranciatura ha dominato il mercato statunitense dello stampaggio dell'acciaio per il settore automobilistico con il 34.17% nel 2025; si prevede che la goffratura crescerà a un tasso annuo composto del 6.42% fino al 2031.
- In termini di processo, la stampatura a caldo rappresentava il 27.87% del mercato statunitense della stampatura dell'acciaio per il settore automobilistico nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.51% tra il 2026 e il 2031.
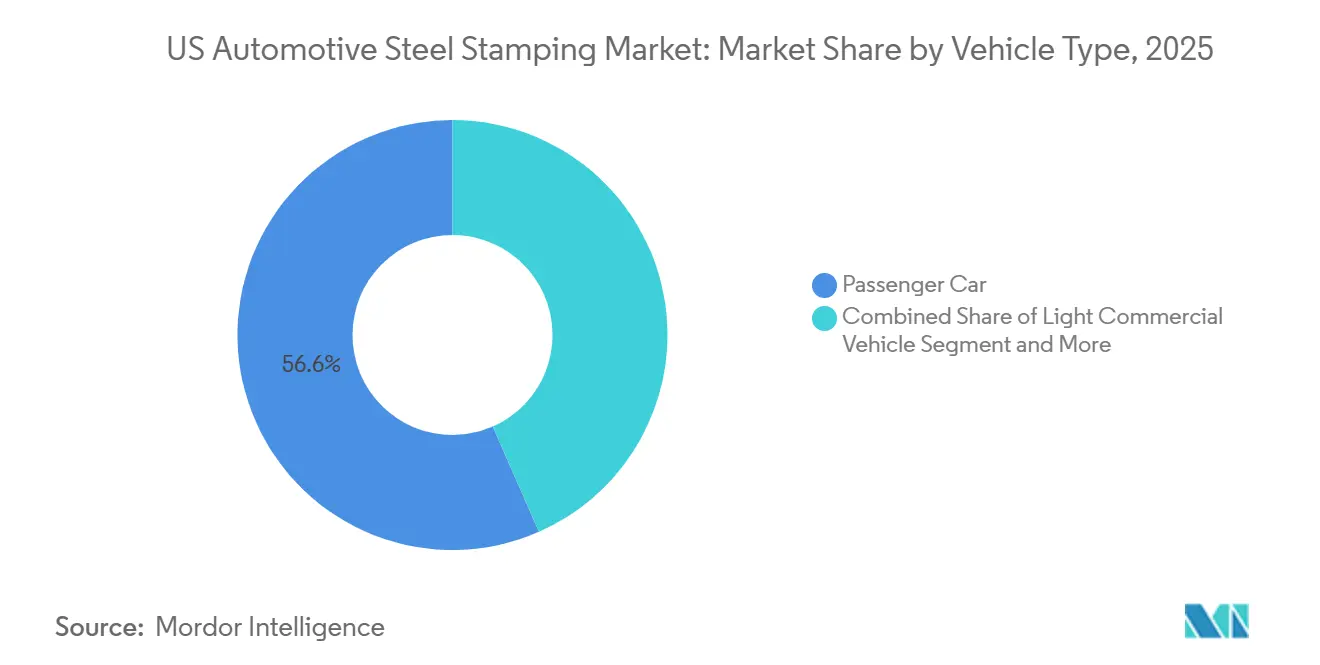
- Per tipologia di veicolo, le autovetture hanno dominato con il 56.57% del fatturato nel 2025, mentre i veicoli commerciali leggeri sono destinati a crescere a un tasso annuo composto del 6.45% fino al 2031.
- Per quanto riguarda la propulsione, i modelli con motore a combustione interna hanno mantenuto una quota di mercato del 61.13% nel 2025, mentre i modelli elettrici a batteria registreranno la crescita più rapida, con un CAGR del 6.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato statunitense dello stampaggio dell'acciaio per l'industria automobilistica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di acciai avanzati e ad altissima resistenza | + 1.5% | Programmi nazionali per veicoli elettrici in fase iniziale | A breve termine (≤2 anni) |
| Mandati di alleggerimento OEM | + 1.2% | Corridoi Michigan, Ohio, Indiana | Medio termine (2-4 anni) |
| Ripresa della produzione automobilistica negli Stati Uniti | + 0.9% | cluster del Midwest | A breve termine (≤2 anni) |
| Aumento della domanda di pannelli per la carrozzeria dei veicoli elettrici | + 0.8% | Centri direzionali in Michigan, Tennessee e Texas | Medio termine (2-4 anni) |
| Rilocalizzazione nazionale della produzione di componenti metallici | + 0.7% | Corridoi del Midwest e del Sud-Est | Medio termine (2-4 anni) |
| Aggiornamenti della servopressa per consentire geometrie complesse | + 0.6% | Impianti di primo livello a livello nazionale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di acciai avanzati e ad altissima resistenza
I metallurgisti forniscono già acciai a fase complessa di classe 2 GPa che offrono un allungamento del 9.66% e una tenacità Charpy di 25.8 J, eliminando la fragilità che un tempo limitava l'uso degli UHSS. Il vantaggio è rappresentato da spessori più sottili e un minor numero di componenti quando è possibile integrare le nervature. I fornitori di primo livello, pertanto, passano a presse servoassistite da 3,000 tonnellate, rifilatura assistita da laser e sistemi di monitoraggio remoto. La linea da 35 milioni di dollari di Martinrea, commissionata nel 2025, ha quadruplicato la capacità di assemblaggi di pavimenti per batterie, confermando che l'accesso al capitale è la variabile decisiva [1] "Ridgetown Facility Expansion Press Release", Martinrea International, martinrea.com . Le officine di secondo livello più piccole che non possono finanziare conversioni simili si trovano limitate a staffe a margine inferiore e stampaggi interni.
Obblighi di alleggerimento per i produttori di apparecchiature originali (OEM) al fine di raggiungere obiettivi CAFE più elevati.
Le rigide norme CAFE in vigore fino all'anno modello 2026 richiedono un aumento annuo dell'8% nell'efficienza della flotta fino al 2025 e un balzo del 10% nel 2026, spingendo le case automobilistiche a ridurre la massa dei veicoli con acciai avanzati [2] "Final Fuel Economy Standards for Model Years 2024-2026", National Highway Traffic Safety Administration, nhtsa.gov . Gli ingegneri prediligono le qualità indurite a caldo come il 22MnB5 e il 37MnB4 perché riducono il peso fino al 15% mantenendo le prestazioni in caso di impatto. Gli stampatori in grado di utilizzare forni di austenitizzazione a 900 °C e cicli di tempra <4 s si aggiudicano i contratti più importanti per gli involucri delle batterie e i montanti B. Il raggruppamento dei lanci di prodotto significa che la domanda di stampaggio a caldo aumenta intorno agli anni di riprogettazione: la prossima generazione di F-150 di Ford nel 2027 e la linea di SUV Ultium di GM nel 2028 specificheranno entrambe anelli per porte di proprietà personalizzate. La carenza di capacità produttiva incoraggia la stipula di accordi di fornitura pluriennali, garantendo volumi fissi ai fornitori che dimostrano affidabilità in termini di funzionamento dei forni e manutenzione degli stampi.
Ripresa della produzione automobilistica negli Stati Uniti dopo la pandemia.
I dati della Federal Reserve mostrano che la cadenza di assemblaggio finale nordamericana ha recuperato il 90% dei livelli del 2019 nel corso del 2025, normalizzando i ritmi di chiamata dei componenti [3] “G.17 Industrial Production and Capacity Utilization,” Board of Governors of the Federal Reserve System, federalreserve.gov . Gli ordini stabili riducono i tempi di inattività delle presse, migliorando l'assorbimento dei costi fissi per le grandi linee di presse a trasferimento. I cluster del Midwest che ospitano gli stabilimenti Detroit-Three catturano la maggior parte della ripresa, ma anche i nuovi siti del Sud-Est, come il complesso Hyundai di Montgomery e lo stabilimento Kia di West Point, aumentano la domanda regionale di componenti. Una programmazione equilibrata riduce i premi per gli straordinari, rafforzando i margini medi di stampaggio, attualmente esigui, dell'1.4%.
Aumento della domanda di pannelli per la carrozzeria dei veicoli elettrici
I modelli elettrici a batteria utilizzano circa il 9% in meno di acciaio rispetto ai veicoli con motore a combustione interna, ma richiedono lamiere UHSS più spesse attorno ai pesanti pacchi batteria. GM, Ford e Stellantis specificano rinforzi formati a caldo con una resistenza alla trazione di 1,500 MPa per le barre di protezione sottoscocca. Le officine di stampaggio ora progettano modelli di goffratura che distribuiscono l'energia dell'impatto mantenendo i pannelli a uno spessore di 1.0-1.2 mm. Sebbene Tesla stia sperimentando esoscheletri in acciaio inossidabile che bypassano i tradizionali stampi progressivi, le piattaforme principali si affidano ancora a presse ad alto tonnellaggio, garantendo che il mercato statunitense della stampatura dell'acciaio per l'industria automobilistica guadagni volume netto dalla transizione verso i veicoli elettrici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi dell'acciaio comprime i margini dei fornitori | -0.8% | A livello nazionale, soprattutto gli acquirenti spot | A breve termine (≤2 anni) |
| Sostituzione dei materiali con alluminio e materiali compositi. | -0.6% | Impianti focalizzati sui veicoli elettrici | Medio termine (2-4 anni) |
| Carenza di manodopera specializzata nella costruzione di stampi e utensili | -0.5% | Midwest e sud-est | Medio termine (2-4 anni) |
| Elevati investimenti iniziali (CAPEX) per gli stampi progressivi. | -0.4% | Negozi di livello 2/3 più piccoli | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dell'acciaio comprime i margini dei fornitori
Secondo SMU, al 26 maggio i prezzi delle lamiere laminate a caldo negli Stati Uniti variavano da 1,070 a 1,120 dollari per tonnellata corta, con una media di 1,095 dollari per tonnellata. Il portale, citando fonti di mercato, riporta che i centri di servizio stanno attualmente affrontando ritardi nelle forniture e livelli di inventario in aumento, il che comprime i contratti indicizzati alle medie annuali. I dazi previsti dalla Sezione 232 proteggono le acciaierie nazionali, ma le offerte più economiche del Sud-est asiatico creano dilemmi di acquisto in merito al rischio di trasporto. Con solo il 13% degli acquirenti in grado di negoziare quotazioni al ribasso, molti stampatori sono passati a coperture trimestrali. I fornitori che operano con un EBITDA dell'1.4% hanno margini limitati, quindi premono per clausole di trasferimento o introducono voci di sovrapprezzo dell'acciaio nelle fatture.
Sostituzione dei materiali con alluminio e materiali compositi nei veicoli elettrici a batteria
I pannelli di chiusura in alluminio riducono la massa del 7-9%, risultando attraenti per i produttori di apparecchiature originali (OEM) nonostante i maggiori costi delle materie prime. L'Aluminum Association indica che le city car elettriche a batteria (BEV) riducono il peso dell'acciaio da 700 kg a 408 kg grazie all'adozione di lamiere delle serie 5xxx e 6xxx, eliminando le stampature interne delle portiere. Tuttavia, la maggior parte degli stabilimenti statunitensi non ha la capacità di produrre leghe di qualità automobilistica, costringendo alle importazioni da Europa e Asia. I produttori di stampaggio devono decidere se installare impianti di formatura per stiramento per l'alluminio o concentrarsi sulle specialità UHSS. Le scocche in acciaio inossidabile in stile Cybertruck rappresentano un terzo vettore dirompente che potrebbe eliminare completamente gli stampi progressivi di grandi dimensioni.
Analisi del segmento
Per tecnologia: la tranciatura mantiene il primato mentre la goffratura accelera
La tranciatura ha rappresentato il 34.17% dei volumi del 2025, sottolineando il suo ruolo di fase di separazione finale essenziale in quasi tutte le linee di fustellatura. Le presse a fustella progressiva integrano tranciatura, coniatura e flangiatura per ridurre la movimentazione del materiale, aumentando così la produttività e riducendo gli scarti. I servocomandi consentono ora curve di corsa programmabili, in modo che un singolo pistone esegua la tranciatura e la goffratura superficiale in un'unica operazione. Tale integrazione riduce i tempi di ciclo di quasi il 30% sui pannelli interni delle porte, liberando capacità produttiva senza necessità di ampliamento dello stabilimento.
La goffratura si espande a un tasso di crescita annuo composto (CAGR) del 6.42% perché i produttori di apparecchiature originali (OEM) aggiungono nervature di rinforzo ai vani batteria e alle protezioni sottoscocca anziché aumentare lo spessore della lamiera. I modelli di goffratura su misura aumentano la rigidità dei pannelli del 18% mantenendo costante la massa, un vantaggio in termini di leggerezza fondamentale per i veicoli elettrici con autonomia limitata. Gli stampatori che adottano presse servoassistite possono mantenere una profondità delle nervature costante, evitando le operazioni di ristampaggio comuni nelle presse meccaniche. L'ostacolo principale rimane il costo degli utensili, ma i fornitori di primo livello lo compensano con prezzi più elevati a valore aggiunto per gli OEM interessati al consolidamento dei componenti. Di conseguenza, si prevede che il fatturato della goffratura supererà i 790 milioni di dollari entro il 2031, portando la sua quota nel mercato statunitense dello stampaggio dell'acciaio per il settore automobilistico a quasi il 16%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo: la stampa a caldo amplia il vantaggio competitivo per le esigenze di altissima resistenza
Nel 2025, la stampatura a caldo ha rappresentato il 27.87% del fatturato del mercato statunitense della stampatura dell'acciaio per il settore automobilistico, e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.51% tra il 2026 e il 2031. I forni di pressatura e tempra, operanti a 930 °C, trasformano lamiere in lega di boro in componenti martensitici con una resistenza alla trazione di 1,500 MPa. La tempra su misura ora aggiunge zone duttili, consentendo agli anelli delle portiere di assorbire gli urti senza incrinarsi. I cicli di tempra in stampo si completano in meno di 6 secondi, permettendo alle case automobilistiche di sostituire tre componenti saldati e formati a freddo con un unico anello stampato a caldo. La convenienza economica migliora a ogni riprogettazione, pertanto i responsabili di progetto programmano sempre più spesso i componenti stampati a caldo già nella fase concettuale.
La formatura della lamiera domina ancora la produzione di rivestimenti esterni, pannelli del tetto e pianali, dove le profonde deformazioni superano la formabilità della stampatura a caldo. La profilatura a rulli trova applicazione in una nicchia specifica per i longheroni laterali lunghi, ma manca di flessibilità di forma. La lavorazione dei metalli, definita come saldatura e preassemblaggio, cattura margini a valle, ma si integra sempre più direttamente negli impianti di stampaggio di primo livello. Entro il 2031, si prevede che la stampatura a caldo raggiungerà quasi 1.6 miliardi di dollari, mantenendo la sua leadership grazie alla crescente domanda di involucri per batterie per veicoli elettrici. I progetti pilota di efficienza energetica che utilizzano il riscaldamento a induzione potrebbero ridurre del 20% le emissioni di CO2 per componente, un parametro che influenzerà i punteggi di approvvigionamento degli OEM entro la fine del decennio.
Per tipologia di veicolo: le autovetture dominano ancora, ma i veicoli commerciali leggeri sono in forte crescita.
Nel 2025, le autovetture hanno generato il 56.57% del fatturato del mercato statunitense della stampatura dell'acciaio per autoveicoli. I crossover compatti e le berline di medie dimensioni richiedono un'ampia produzione di scocche stampate, mantenendo le officine impegnate anche se la produzione di berline sta diminuendo. Tuttavia, i consumatori si stanno orientando verso camion e SUV, incrementando la quota di mercato dei veicoli commerciali leggeri. Ford, GM e Stellantis stanno investendo nuove risorse in pickup con telaio a longheroni, che richiedono stampaggi del pianale e delle fiancate della cabina in acciaio di spessore maggiore. Di conseguenza, il settore dei veicoli commerciali leggeri ha registrato un tasso di crescita annuo composto (CAGR) del 6.45% fino al 2031.
I veicoli commerciali medi e pesanti rimangono ciclici, trainati dalla domanda di trasporto merci. Le loro cabine e i telai utilizzano montanti anteriori e pannelli del cruscotto stampati, ma i volumi sono di gran lunga inferiori rispetto a quelli dei veicoli leggeri. Il mercato statunitense dello stampaggio dell'acciaio per il settore automobilistico beneficia della diversificazione quando gli ordini di trasporto merci aumentano, tuttavia i volumi di base provengono ancora da modelli di veicoli leggeri ad alto volume. I fornitori si tutelano configurando stampi che consentono di intercambiare gli interni di berline, SUV e pickup con modifiche minime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per quanto riguarda la propulsione: il motore a combustione interna mantiene le sue dimensioni, mentre la crescita dei veicoli elettrici supera quella dei motori tradizionali.
Nel 2025, i modelli con motore a combustione interna hanno rappresentato il 61.13% del fatturato del mercato statunitense della stampatura dell'acciaio per autoveicoli. Continuano a richiedere componenti stampati specifici per i motori a pistoni, come supporti motore, traverse e protezioni per lo scarico. Anche i modelli ibridi mantengono molte staffe tipiche dei motori a combustione interna, aggiungendo piccoli supporti per le batterie, il che contribuisce a mantenere le code di presse per modelli misti.
Le unità elettriche a batteria registreranno un CAGR del 6.48% grazie alle politiche statali a zero emissioni che incentivano l'adozione dei veicoli elettrici a batteria (BEV). Sebbene ogni BEV riduca il chilogrammo di acciaio utilizzato, la complessità del vassoio della batteria e dell'anello di assorbimento degli urti fa aumentare il prezzo unitario. Un singolo involucro del pianale stampato a caldo per un SUV Ultium costa tre volte di più di uno scudo per marmitta formato a freddo. Le officine di stampaggio con linee di tempra rapida mantengono quindi un valore aggiunto anche in caso di calo del tonnellaggio. La flessibilità è essenziale, pertanto i nuovi gruppi di forni incorporano rulli modulari e bruciatori a gas a cambio rapido per passare da lamiere 22MnB5 a 37MnB4 nello stesso turno.
Analisi geografica
Gli stati della regione dei Grandi Laghi rappresentano una quota sostanziale della capacità di stampaggio dell'acciaio per il settore automobilistico statunitense, con il solo Michigan che ospita numerose officine di stampaggio di primo livello (Tier-1) e di secondo livello (Tier-2) di livello avanzato. La vicinanza allo stabilimento GM di Lansing Delta Township e agli impianti Ford di Dearborn facilita la logistica quotidiana, riducendo al minimo le scorte di magazzino. La forza lavoro regionale conserva le competenze tradizionali nella costruzione di stampi e utensili, sebbene l'aumento dei salari eserciti una pressione sui margini di profitto.
Il corridoio sud-orientale, che si estende dall'Alabama alla Carolina del Sud, si è affermato come la regione a più rapida crescita, registrando un robusto aumento della capacità produttiva di presse. Hyundai, Kia, Volkswagen e Mercedes trainano una domanda costante di pannelli esterni. I pacchetti di incentivi statali, che coprono una parte sostanziale delle spese in conto capitale, incoraggiano i fornitori del Nord a stabilire stabilimenti satellite. Ad esempio, Gestamp prevede di espandere la propria capacità produttiva presso il centro assistenza di Chattanooga, citando i nuovi programmi per i veicoli elettrici e i SUV.
Gli stati del Sud-Ovest e delle Montagne Rocciose rimangono mercati di nicchia, ma continuano a crescere, supportati dalla Gigafactory di Tesla ad Austin e dallo stabilimento di Lucid a Casa Grande. Sebbene i volumi rimangano modesti rispetto a quelli di Detroit, questi impianti richiedono binari di sicurezza per batterie stampati a caldo di ultima generazione, che pochi fornitori locali sono attualmente in grado di offrire. Di conseguenza, i moduli stampati percorrono distanze maggiori, rinnovando l'interesse per le reti logistiche ferroviarie in grado di gestire set di chip pesanti a costi di trasporto inferiori rispetto al trasporto su camion.
Panorama competitivo
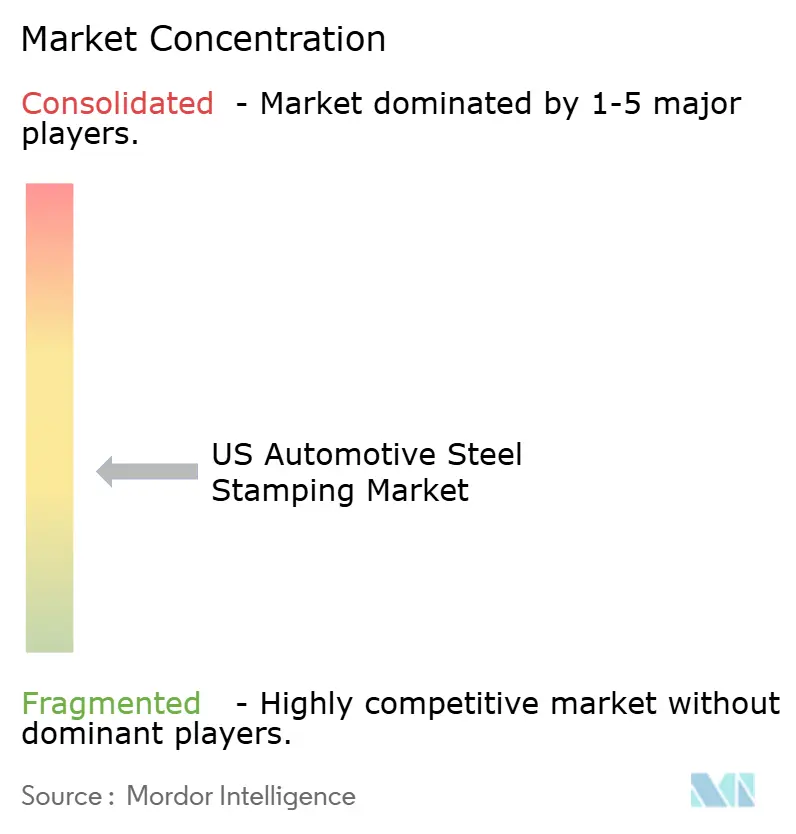
La concorrenza nel settore statunitense dello stampaggio dell'acciaio per l'industria automobilistica rimane frammentata, ma si sta assistendo a una tendenza al consolidamento a causa dell'aumento dei requisiti di capitale. L'acquisizione di Tower International e L&W da parte di Autokiniton ha creato una vasta rete produttiva che rifornisce quasi tutti i produttori OEM nazionali. Martinrea si concentra su componenti del telaio ad alta resistenza e sfrutta la sua linea SIMPAC ad alta capacità per aggiudicarsi le commesse di GM per i supporti delle batterie. Gestamp adotta un modello a campus che colloca le operazioni di saldatura, verniciatura elettroforetica e tranciatura laser insieme alle presse, consentendole di offrire prezzi per moduli completi anziché preventivi per singoli componenti.
Molte acquisizioni sono guidate dal private equity. MiddleGround Capital ha unito Shiloh Industries con alcuni stabilimenti Benteler per creare un'azienda specializzata nella formatura a caldo al servizio di Stellantis. Questo approccio prevede l'assegnazione di unità aziendali dedicate ai veicoli elettrici, ciascuna con la propria flotta di presse servoassistite, separandole dalle tradizionali attività di produzione di rivestimenti esterni per veicoli commerciali. I fornitori di secondo livello più piccoli spesso formano joint venture per condividere i costi di costosi stampi; tuttavia, molti continuano a faticare a soddisfare gli standard qualitativi estremamente rigorosi richiesti dalle tre principali case automobilistiche di Detroit.
La tecnologia rappresenta il principale fattore di differenziazione. I fornitori in grado di validare processi di stampaggio a caldo a riscaldamento rapido possono ridurre significativamente il consumo energetico per singolo pezzo, aiutando gli OEM a raggiungere gli obiettivi di sostenibilità. Altri investono nella scansione dimensionale in linea per ridurre sostanzialmente le rilavorazioni. Il rischio di sostituzione con alluminio persiste, spingendo diversi stampatori di acciaio a commercializzare soluzioni multimateriale che integrano banchi di formatura per stiramento e celle di saldatura a frizione. Questa capacità ibrida posiziona questi fornitori come partner unici per la struttura della carrozzeria, piuttosto che come semplici trasformatori di acciaio.
Leader del settore dello stampaggio dell'acciaio per l'industria automobilistica negli Stati Uniti
Gestamp Automoción
Magna International (Cosma)
Torre Internazionale
Industrie Shiloh
Internazionale Martinrea
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Stellantis ha rafforzato la sua struttura produttiva nazionale, del valore di miliardi di dollari, aggiungendo una pressa per tranciatura all'avanguardia al suo stabilimento di stampaggio di Warren (WSP) nel Michigan. L'ampliamento aumenta la capacità di stampaggio interna per le chiusure critiche della carrozzeria (cofani, portiere e portelloni) lungo le catene di fornitura di Stati Uniti, Canada e Messico.
- Luglio 2026: il gruppo Hoffmann Family of Companies ha finalizzato l'acquisizione di Allred Metal Stamping Works, ampliando così il proprio portafoglio di produzione di componenti pesanti su misura e di fabbricazione di precisione per il settore automobilistico.
- Febbraio 2025: ArcelorMittal ha impegnato 1.2 miliardi di dollari per costruire un impianto di acciaio elettrico a grani non orientati in Alabama con una capacità annua di 150,000 tonnellate per i nuclei dei motori dei veicoli elettrici.
Ambito del rapporto sul mercato statunitense dello stampaggio dell'acciaio per l'industria automobilistica
Il rapporto copre le seguenti aree di analisi: tecnologia (tranciatura, goffratura, coniatura, flangiatura, piegatura e altre tecnologie), processo (laminazione, stampaggio a caldo, formatura di lamiere, fabbricazione di metalli e altri processi), tipologia di veicolo (autovetture, veicoli commerciali leggeri e veicoli commerciali medi e pesanti) e propulsione (motore a combustione interna e veicolo elettrico). Le previsioni di mercato sono espresse in termini di valore (USD).
| Blanking |
| Goffratura |
| Coniatura |
| flangiatura |
| Curvatura |
| Altre tecnologie |
| Formazione del rotolo |
| Stampa a caldo |
| Formatura della lamiera |
| Fabbricazione di metallo |
| Altri processi |
| Carrozza passeggeri |
| Veicolo commerciale leggero |
| Veicolo commerciale medio e pesante |
| Motore a combustione interna (ICE) |
| Veicolo elettrico (EV) |
| Per tecnologia | Blanking |
| Goffratura | |
| Coniatura | |
| flangiatura | |
| Curvatura | |
| Altre tecnologie | |
| Per processo | Formazione del rotolo |
| Stampa a caldo | |
| Formatura della lamiera | |
| Fabbricazione di metallo | |
| Altri processi | |
| Per tipo di veicolo | Carrozza passeggeri |
| Veicolo commerciale leggero | |
| Veicolo commerciale medio e pesante | |
| Per propulsione | Motore a combustione interna (ICE) |
| Veicolo elettrico (EV) |
Domande chiave a cui si risponde nel rapporto
Con che rapidità sta crescendo la domanda di componenti stampati a caldo?
Si prevede che il fatturato derivante dalla stampatura a caldo aumenterà a un tasso di crescita annuo composto (CAGR) del 5.51% fino al 2031, poiché le case automobilistiche necessitano di componenti con resistenza alla trazione di 1,500 MPa per i montanti centrali e gli alloggiamenti delle batterie.
Quale categoria di veicoli si sta espandendo più rapidamente?
I veicoli commerciali leggeri, come i pick-up e i SUV di medie dimensioni, mostrano la crescita più rapida, con un CAGR del 6.45%, grazie al cambiamento delle preferenze dei consumatori e all'elettrificazione delle piattaforme per autocarri.
Qual è il principale fattore che limita la redditività dei fornitori?
La volatilità dei prezzi dell'acciaio comprime i margini perché il prezzo delle lamiere laminate a caldo ha raggiunto i 1,030 dollari per tonnellata corta nel 2026, mentre l'EBITDA medio della stampatura rimane vicino all'1.4%.
Perché le presse servoassistite stanno riscuotendo sempre più successo?
I servomotori riducono i tempi di ciclo del 30% e consentono profili di corsa programmabili, permettendo la tranciatura e la goffratura in un'unica operazione per una maggiore produttività e minori scarti.
In che modo l'elettrificazione modifica il contenuto di acciaio stampato?
I modelli elettrici a batteria utilizzano una quantità limitata di acciaio per veicolo, ma richiedono stampaggi ad altissima resistenza di maggior valore attorno ai pesanti pacchi batteria, compensando in parte la perdita di tonnellaggio.


