

Dimensioni e quota del mercato dei ricambi e componenti automobilistici aftermarket negli Stati Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
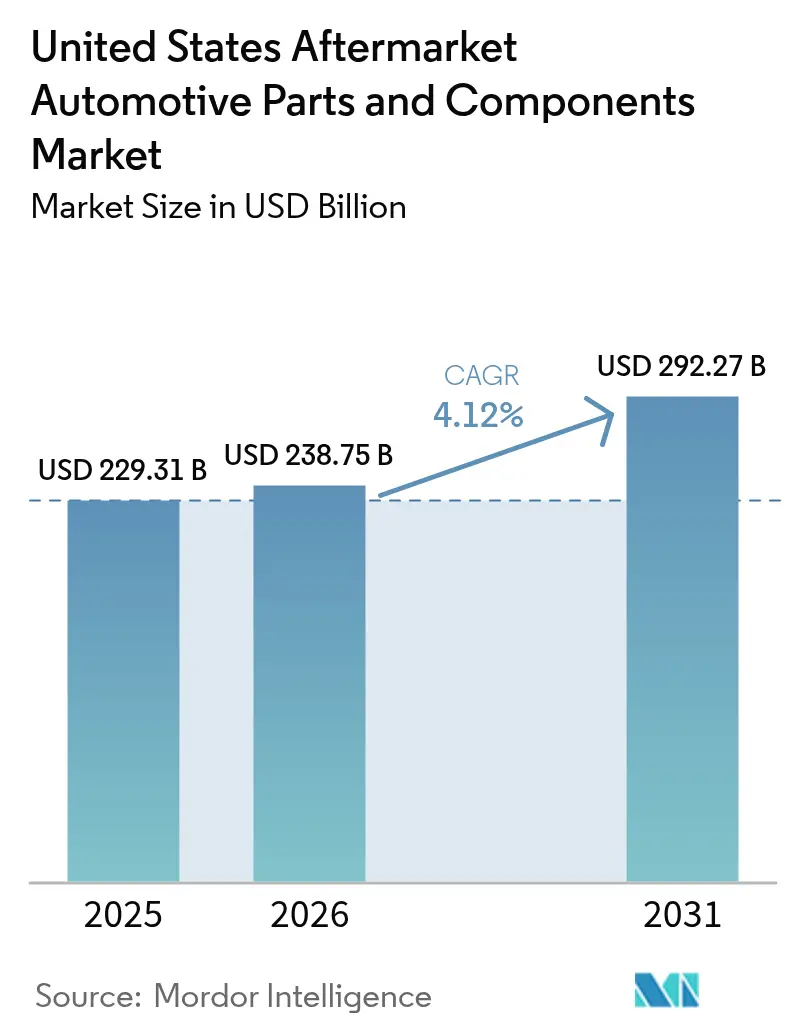
| Dimensione del mercato (2026) | 238.75 miliardo di dollari |
| Dimensione del mercato (2031) | 292.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.12% CAGR |
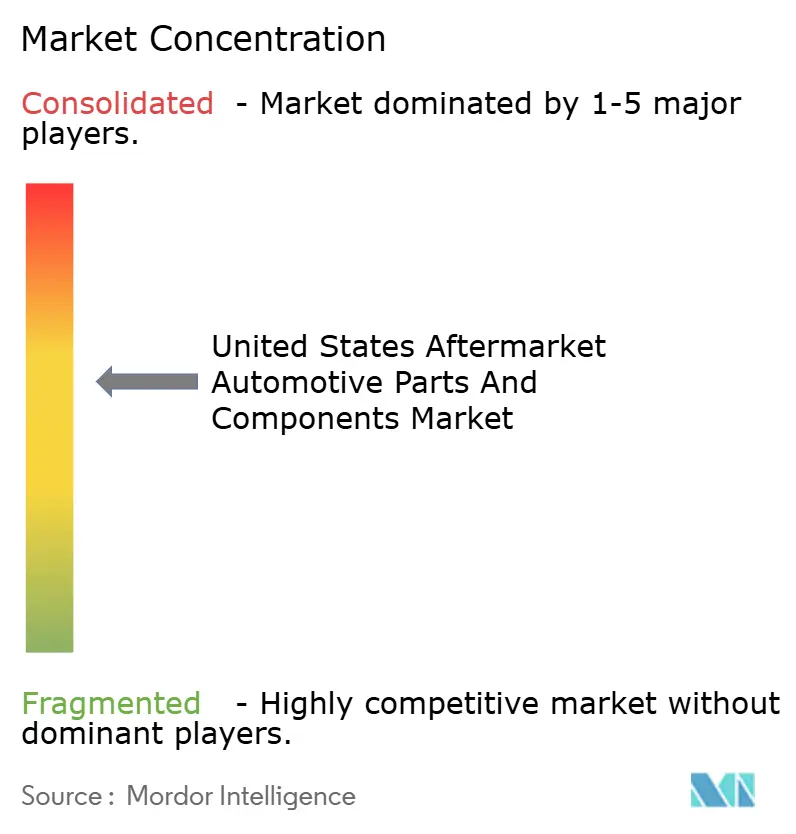
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei componenti e dei ricambi per autoveicoli aftermarket negli Stati Uniti condotta da Mordor Intelligence
Si prevede che il mercato statunitense dei ricambi e componenti per autoveicoli aftermarket crescerà da 229.31 miliardi di dollari nel 2025 a 238.75 miliardi di dollari nel 2026, per poi raggiungere i 292.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.12% nel periodo 2026-2031. Questa espansione è trainata da un'età media dei veicoli più elevata, dalle forti vendite di veicoli commerciali leggeri e dalla rapida diffusione dell'e-commerce. I prezzi elevati dei veicoli nuovi, l'ampliamento delle normative sul diritto alla riparazione e la ripresa della circolazione post-pandemia stimolano la domanda di ricambi, mentre i kit di retrofit elettrificati emergenti si ritagliano nicchie di mercato premium specializzate. L'intensità competitiva varia a seconda della categoria di componenti, ma i fornitori che combinano la distribuzione omnicanale con competenze elettroniche si stanno posizionando per una crescita duratura. Le iniziative normative, dalle norme EPA sulle emissioni ai mandati statali sui veicoli elettrici, agiscono contemporaneamente come fattori di spinta e di rallentamento, rimodellando il mercato dei ricambi per autoveicoli aftermarket attraverso requisiti di conformità in continua evoluzione.
Punti chiave del rapporto
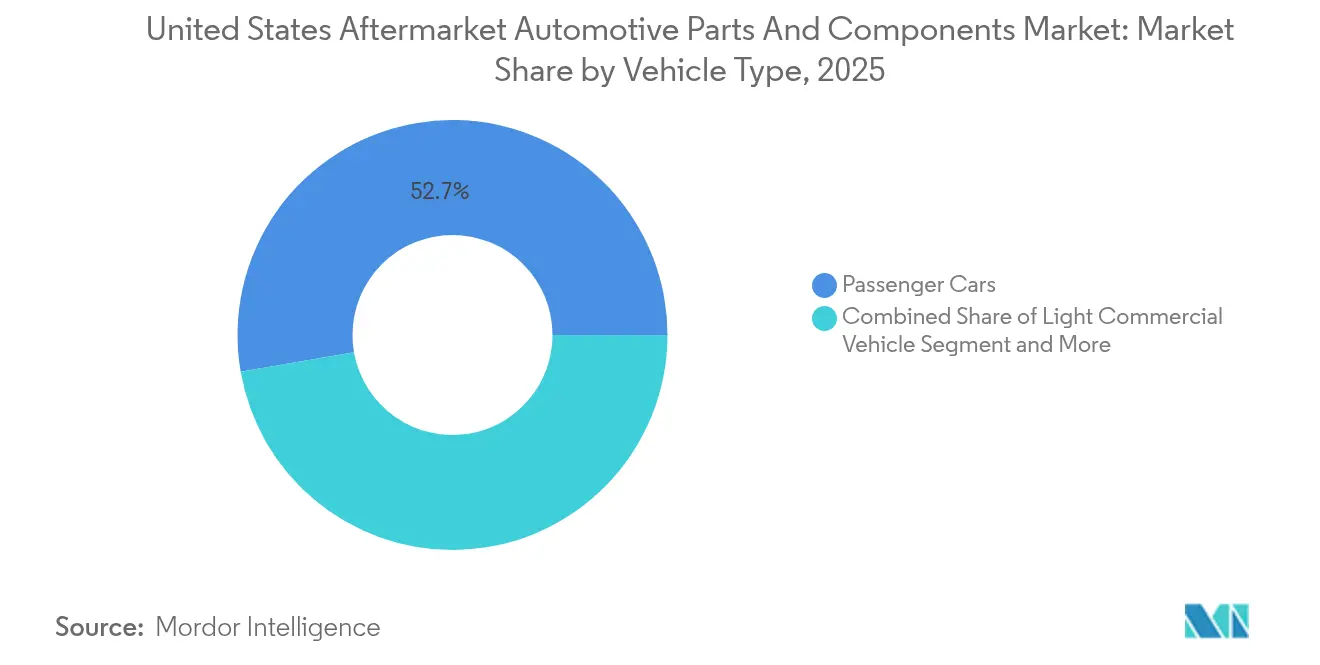
- Per tipologia di veicolo, nel 52.74 le autovetture detenevano il 2025% della quota di mercato dei ricambi e componenti automobilistici aftermarket degli Stati Uniti, mentre si prevede che i veicoli commerciali leggeri cresceranno a un CAGR del 7.05% fino al 2031.
- Per componente, nel 31.45 i componenti del motore hanno rappresentato il 2025% del mercato dei ricambi e componenti automobilistici aftermarket degli Stati Uniti, mentre i sensori ADAS avanzati hanno registrato il CAGR più rapido, pari al 7.52%, durante il periodo di previsione.
- Per canale di vendita, nel 78.20 la distribuzione offline ha mantenuto il 2025% della quota di mercato dei ricambi e componenti automobilistici aftermarket negli Stati Uniti, mentre le piattaforme online stanno avanzando a un CAGR del 8.88% entro il 2031.
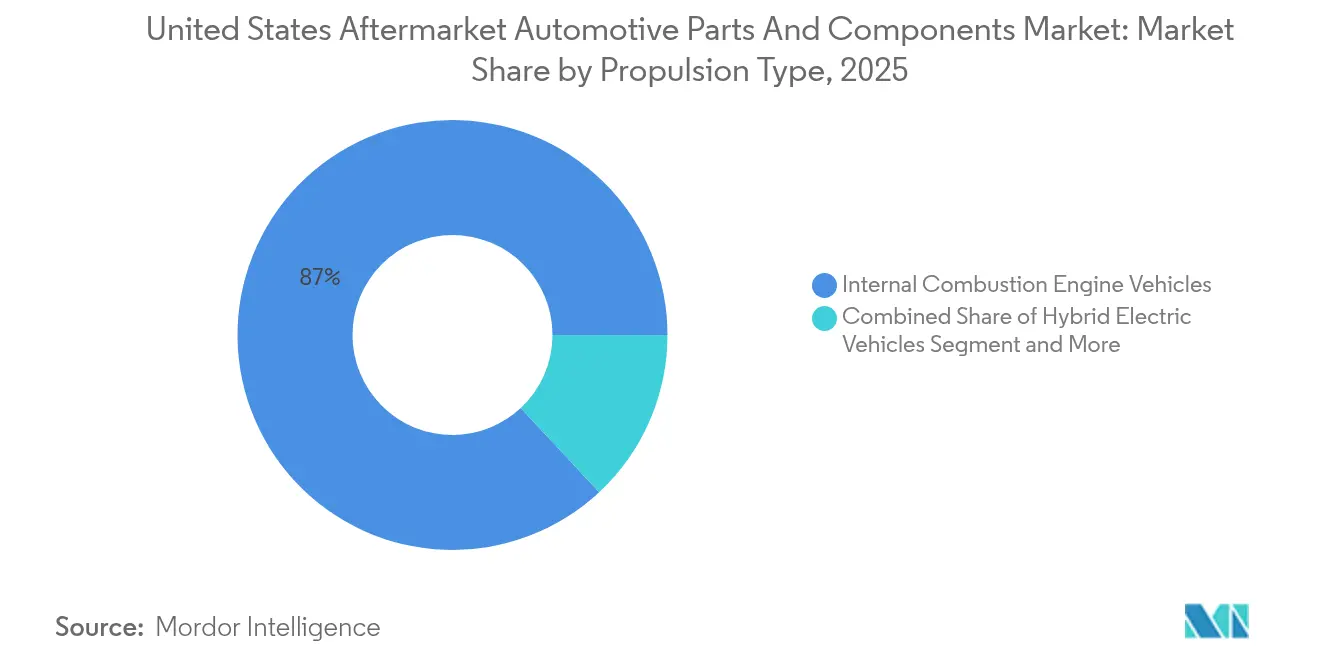
- In termini di propulsione, nel 86.95 i veicoli a combustione interna rappresentavano l'2025% della quota di mercato dei ricambi e componenti automobilistici aftermarket negli Stati Uniti; i segmenti dei veicoli elettrici a batteria stanno crescendo a un CAGR del 7.18% fino al 2031.
- Per canale di assistenza, nel 56.30 le officine indipendenti DIFM hanno conquistato il 2025% della quota di mercato dei ricambi e componenti automobilistici aftermarket degli Stati Uniti, mentre l'attività fai da te online è in crescita a un CAGR del 7.56% durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei componenti e dei ricambi per autoveicoli degli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Parco veicoli invecchiato | + 1.2% | Rust Belt, sud-ovest | A lungo termine (≥ 4 anni) |
| Passare a SUV e pick-up più grandi | + 0.8% | Texas, Montagne Ovest | Medio termine (2-4 anni) |
| Penetrazione dell'e-commerce | + 0.6% | Centri urbani a livello nazionale | A breve termine (≤ 2 anni) |
| Rimbalzo nei chilometri percorsi dai veicoli | + 0.5% | Nazionale; più debole nelle metropolitane orientate al transito | A breve termine (≤ 2 anni) |
| Statuti sul diritto alla riparazione | + 0.4% | Maine, Massachusetts; diffusione a livello nazionale | A breve termine (≤ 2 anni) |
| Kit di retrofit elettrificati | + 0.3% | California, Nord-est | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Il passaggio a SUV e pick-up più grandi aumenta i ricavi derivanti dalle parti soggette a usura
I camion leggeri sono destinati a conquistare il mercato automobilistico, conquistando probabilmente una quota sostanziale delle vendite di veicoli nuovi entro il 2027. Ognuno di questi robusti veicoli richiede una spesa post-vendita più elevata rispetto alle tradizionali autovetture, a dimostrazione delle loro esigenze e capacità uniche. I componenti che compongono questi camion, sospensioni, freni e componenti della trasmissione, devono sopportare sollecitazioni considerevolmente maggiori a causa dei carichi pesanti che trainano e trasportano.
Con la crescente popolarità di tendenze lifestyle come l'overlanding, il traino e le avventure all'aria aperta, cresce anche la richiesta di optional che migliorino le prestazioni. Gli appassionati sono alla ricerca di kit di sollevamento, ammortizzatori per impieghi gravosi e pneumatici maggiorati per migliorare l'esperienza di guida e affrontare terreni accidentati. Il mercato delle attrezzature speciali su misura per i pickup ha già superato l'impressionante cifra di 16 miliardi di dollari all'anno, spingendo i produttori a lanciare linee di prodotti dedicate per questi veicoli versatili.
I proprietari di camion leggeri sono spesso appassionati di personalizzazione, il che si traduce in un valore medio di transazione per gli aggiornamenti che spesso eclissa quello delle sostituzioni standard. Questa tendenza non solo migliora l'estetica e la funzionalità dei loro camion, ma aumenta anche i margini di profitto nel settore dei ricambi auto aftermarket, a dimostrazione di un mercato fiorente con un potenziale illimitato.
La penetrazione dell'e-commerce accelera la disponibilità degli SKU a coda lunga
La stragrande maggioranza delle transazioni aftermarket si svolge ormai nel dinamico panorama dei canali digitali, superando di gran lunga l'adozione complessiva dell'e-commerce al dettaglio negli Stati Uniti. Questo notevole cambiamento consente ai negozi online di presentare SKU specializzati senza gli onerosi costi di inventario che i grossisti tradizionali con sede fisica devono affrontare. Di conseguenza, possono fornire senza sforzo un accesso a livello nazionale a parti difficili da reperire per modelli d'epoca, rivolgendosi sia agli appassionati che ai collezionisti. La logistica del dropshipping e i dati di inventario in tempo reale riducono i tempi di consegna per gli appassionati del fai-da-te e le piccole officine, ridistribuendo il potere di mercato verso i fornitori esperti di digitale. Tuttavia, l'afflusso di prodotti contraffatti rimane un rischio concreto; le azioni di contrasto federali sottolineano l'importanza dei programmi di protezione del marchio [1] "Annual Vehicle Miles Traveled", Federal Highway Administration, fhwa.dot.gov . Le aziende che combinano una solida tecnologia di autenticazione con interfacce intuitive stanno conquistando una quota sproporzionata del mercato aftermarket digitale in espansione.
I kit di retrofit elettrificati aprono nicchie specializzate ad alto margine
Gli incentivi della California e gli obblighi di pulizia dell'aria nel nord-est hanno favorito l'adozione precoce di kit di conversione ibridi e completamente elettrici. Questi sistemi hanno prezzi elevati e richiedono un'installazione professionale, generando redditizi ricavi da ricambi e servizi. Gli operatori di flotte commerciali considerano i retrofit come un ponte verso la conformità senza la sostituzione dell'intera flotta, mentre gli appassionati apprezzano i miglioramenti in termini di prestazioni e i benefici in termini di emissioni. La complessità tecnica aumenta le barriere all'ingresso, isolando i pionieri dalle pressioni di mercificazione comuni nelle categorie mature. Tuttavia, l'evoluzione dei protocolli di certificazione della sicurezza introduce un'incertezza normativa che potrebbe semplificare o limitare l'adozione sul mercato, rendendo il monitoraggio continuo degli standard cruciale per i produttori di kit.
La ripresa post-pandemia nei chilometri percorsi dai veicoli aumenta la frequenza del servizio
I dati della Federal Highway Administration mostrano che il totale dei chilometri percorsi è tornato ai livelli pre-2020 entro la metà del 2024 e si prevede che crescerà dello 0.5% all'anno fino al 2050 [2] "Sequestro di ricambi auto contraffatti", Dipartimento di Giustizia degli Stati Uniti, justice.gov . Il chilometraggio dei camion combinati sta aumentando ancora più rapidamente, dell'1.1% all'anno, incrementando la domanda di filtri, pneumatici e componenti della trasmissione di livello commerciale. L'utilizzo dei veicoli privati si riprende in modo disomogeneo, con le aree suburbane e rurali che superano i centri urbani, privilegiando ancora il lavoro a distanza o il trasporto multimodale. Indipendentemente da ciò, la maggiore esposizione alle strade accelera i cicli di usura, a vantaggio dei fornitori di categorie di sostituzione ad alta frequenza come tergicristalli, pastiglie dei freni e lubrificanti. Gli operatori logistici, sensibili ai tempi di inattività, stanno adottando soluzioni di manutenzione predittiva che integrano l'ordinazione dei ricambi nelle piattaforme telematiche, rafforzando la velocità di rotazione dei ricambi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I veicoli elettrici contengono meno parti mobili | -0.9% | California, Nord-est | A lungo termine (≥ 4 anni) |
| ADAS riduce i volumi delle parti in collisione | -0.4% | Segmenti premium a livello nazionale | Medio termine (2-4 anni) |
| Abbonamenti OEM Service-as-software | -0.3% | Marchi nazionali e di lusso | Medio termine (2-4 anni) |
| Afflusso di prodotti contraffatti tramite e-commerce | -0.2% | Stati incentrati sull'online | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
ADAS riduce i volumi delle parti di collisione
I sistemi di frenata automatica di emergenza e di mantenimento della corsia stanno riducendo il tasso di incidenti, riducendo la domanda di paraurti, parafanghi e fari. La frequenza delle collisioni diminuisce maggiormente tra i veicoli premium di ultima generazione, dove la penetrazione degli ADAS è più elevata, comprimendo i volumi di vendita di componenti estetici. A compensare questo calo, le riparazioni sui veicoli dotati di ADAS comportano fatturati più elevati a causa della calibrazione obbligatoria dei sensori e delle ore di manodopera più lunghe. La sostituzione di telecamere o moduli radar danneggiati favorisce la crescita nei sottosegmenti dell'elettronica specializzata. I centri di riparazione delle collisioni stanno aggiornando le proprie competenze e investendo in strumenti di scansione avanzati, a vantaggio dei fornitori di componenti che offrono sensori e dispositivi di calibrazione di qualità OE.
Gli abbonamenti OEM “Service-as-Software” cannibalizzano le vendite di hardware
I produttori di veicoli stanno monetizzando funzionalità software-locked – sedili riscaldati, miglioramenti delle prestazioni o modalità di traino leggero – tramite modelli di abbonamento forniti via etere. Tale digitalizzazione distoglie la spesa discrezionale dai tradizionali componenti aggiuntivi per le prestazioni. I marchi di lusso sono i primi a muoversi, ma l'adozione da parte del mercato di fascia media è visibile nei lanci dei modelli del 2025. I fornitori di hardware rischiano l'erosione dei ricavi se gli aggiornamenti digitali sostituiscono completamente i miglioramenti meccanici. Al contrario, i kit di sblocco software retroattivo e le interfacce telematiche rappresentano nicchie emergenti in cui gli sviluppatori indipendenti potrebbero competere, sebbene le sfide legate alla proprietà intellettuale potrebbero limitarne la scalabilità.
Analisi del segmento
Per tipo di veicolo: la domanda commerciale supera la crescita delle autovetture
Nel 52.74, le autovetture hanno rappresentato il 2025% del fatturato complessivo del mercato statunitense dei ricambi e componenti per autoveicoli aftermarket, grazie a un'ampia base installata. Tuttavia, si prevede che i veicoli commerciali leggeri registreranno un CAGR del 7.05%, aumentando il loro contributo alle dimensioni del mercato dei ricambi per autoveicoli aftermarket, poiché le flotte di consegna pacchi e assistenza registrano un chilometraggio giornaliero più elevato. La combinazione di cicli di lavoro intensivi e rigorosi requisiti di uptime aumenta la frequenza di sostituzione di gruppi freno, giunti di trasmissione e componenti di raffreddamento. Le pratiche di approvvigionamento degli operatori di flotte privilegiano i fornitori che garantiscono una rapida disponibilità e processi di garanzia semplificati, spingendo i produttori di ricambi verso sistemi di inventario a livello di deposito e di evasione degli ordini predittivi.
I camion medi e pesanti generano un valore monetario smisurato, pur essendo di volume inferiore, poiché i singoli componenti comportano prezzi più elevati e penali per i tempi di fermo. Le norme sulle emissioni dell'EPA 2027 incentivano l'attività di pre-acquisto e l'installazione di sistemi di riduzione catalitica selettiva e filtri antiparticolato aftermarket, incrementando temporaneamente la domanda di veicoli pesanti. Autobus e pullman, recentemente segmentati nelle previsioni, aprono un potenziale accessorio per i fornitori specializzati di prodotti per la gestione termica e le sospensioni ad alta capacità. I segmenti delle autovetture rimangono rilevanti, ma si confrontano con una base unitaria in fase di stabilizzazione, poiché le famiglie mettono in discussione la necessità di più veicoli nell'era del lavoro ibrido, mentre i veicoli delle flotte sembrano bloccati in traiettorie di crescita legate all'espansione della logistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di componente: Categorie di nucleo di rimodellamento elettronico
I componenti motore hanno mantenuto il 31.45% del mercato statunitense dei ricambi e componenti per autoveicoli aftermarket nel 2025, rispecchiando il parco motori a combustione interna ancora dominante. Tuttavia, si prevede che i sensori ADAS registreranno un CAGR del 7.52%, a indicare il passaggio dal valore meccanico a quello elettronico. Moduli telecamera, unità radar ed ECU di controllo spesso si guastano in caso di collisioni minori o sono soggetti a contaminanti ambientali, creando cicli di sostituzione ad alto margine. Il lancio di 2024 nuovi SKU di gestione motore da parte di Continental nel 700 illustra la duplice strategia dei fornitori: difendere i punti di forza della meccanica e ampliare il portafoglio di componenti elettronici.
Le categorie di sospensioni, freni e pneumatici registrano un continuo miglioramento grazie alla tendenza verso SUV e pick-up più pesanti. I sottosegmenti di componenti elettrici e infotainment aumentano, poiché i conducenti cercano aggiornamenti di connettività e funzionalità over-the-air, sfumando il confine tra hardware e servizi software aftermarket. Carrozzeria ed esterni affrontano fortune alterne: i sistemi ADAS riducono la frequenza delle collisioni, ma la cultura della personalizzazione e i danni climatici regionali sostengono la domanda di base. Utensili, diagnostica e materiali di consumo per officine si stanno espandendo, poiché le officine indipendenti si stanno preparando a fornire assistenza a sistemi di veicoli complessi e basati su software.
Per canale di vendita: l'ondata digitale rimodella la distribuzione
I grossisti e i grossisti offline hanno preservato il 78.20% delle dimensioni del mercato statunitense dei ricambi e componenti per autoveicoli aftermarket nel 2025, sottolineando i consolidati rapporti con gli installatori in un mercato in cui la manodopera professionale rimane indispensabile per le riparazioni complesse. Detto questo, il segmento online mostra un CAGR del 8.88%, il più forte nell'intera catena del valore, poiché gli amanti del fai da te attenti al prezzo e le officine tecnologiche si rivolgono ai rivenditori online per un rapido approvvigionamento di ricambi. Gli algoritmi del marketplace riportano alla luce SKU a coda lunga un tempo limitate a cataloghi specializzati, facilitando il reperimento di ricambi per modelli fuori produzione e configurazioni ad alte prestazioni di nicchia.
Stanno emergendo strategie omnicanale ibride, con distributori fisici che offrono servizi di click-and-collect e di corriere espresso in giornata per fidelizzare i clienti professionali. Le aziende di e-commerce pure-play implementano l'intelligenza artificiale per la verifica dell'allestimento per ridurre i tassi di reso e conquistare la fiducia dei consumatori. Le minacce alla contraffazione rimangono acute online, quindi le piattaforme che integrano blocchi di autenticità e imballaggi serializzati ottengono vantaggi reputazionali. Con la riduzione della parità di velocità di evasione degli ordini tra i canali, dati completi sui prodotti e supporto all'installazione diventano fattori di differenziazione nella conversione delle unità.
Per tipo di propulsione: i motori a combustione interna continuano a prevalere nonostante l'elettrificazione graduale
Nel 86.95, i veicoli a combustione interna rappresentavano l'2025% del mercato statunitense dei ricambi e componenti per autoveicoli aftermarket, garantendo ampio spazio a componenti tradizionali come cinghie di distribuzione, filtri dell'olio e sistemi di scarico. Tuttavia, i veicoli elettrici a batteria presentano un CAGR del 7.18%, generando una nuova domanda di circuiti di gestione termica, pastiglie freno specializzate e filtri abitacolo ottimizzati per interni a bassa rumorosità. Le piattaforme ibride combinano entrambi i mondi, creando un doppio percorso per i componenti – ricambi convenzionali e sistemi ad alta tensione – complicando la pianificazione delle scorte.
Acceleratori normativi come il mandato Advanced Clean Cars II della California spingono gli OEM verso l'introduzione di veicoli elettrici, ma le variazioni regionali rallentano la sostituzione dei componenti a livello nazionale. I fornitori che si tutelano dal declino dei motori a combustione interna stanno investendo in tecnologie dei fluidi a base di silicone e in elettronica di potenza compatta, settori che si prevede matureranno rapidamente. I veicoli a celle a combustibile sono ancora agli albori, ma i programmi pilota per veicoli pesanti potrebbero soddisfare le esigenze del mercato aftermarket per serbatoi di idrogeno e componenti per compressori più avanti nel decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di servizio: l'installazione professionale mantiene la supremazia
Nel 56.30, le officine indipendenti DIFM detenevano il 2025% del mercato statunitense dei ricambi e componenti per autoveicoli aftermarket, beneficiando della crescente complessità dei veicoli che scoraggia le riparazioni in garage. Queste officine sfruttano strumenti di scansione avanzati e software diagnostici in abbonamento per la manutenzione di motori a combustione interna obsoleti e di suite di sensori di nuova generazione. Sebbene sia il segmento più piccolo, il fai da te online si sta espandendo a un CAGR del 7.56%, poiché i tutorial video e la spedizione diretta dei ricambi riducono le barriere all'ingresso per gli appassionati competenti.
Le reti di manutenzione delle flotte adottano analisi predittive, programmando la sostituzione dei componenti prima che si verifichino guasti per evitare costosi tempi di fermo, un modello che favorisce una produzione costante di ricambi nei canali commerciali. Il commercio al dettaglio fai da te tradizionale si scontra con la sovrapposizione di prodotti con l'e-commerce, ma mantiene il valore grazie all'accesso immediato ai prodotti, soprattutto in caso di guasti di emergenza. Gli investimenti in formazione sulla sicurezza ad alta tensione e sulla calibrazione dei sistemi ADAS stanno diventando requisiti di base nei canali professionali, spostando leggermente la composizione del personale verso posizioni più qualificate.
Analisi geografica
I rigidi climi invernali nel Nord-Est e nel Midwest accelerano la corrosione, aumentando la domanda di componenti per telai, freni e sottoscocca a un ritmo che supera il tasso di crescita del mercato nazionale dei ricambi auto aftermarket. L'esposizione al sale stradale riduce gli intervalli di sostituzione dei bracci delle sospensioni e dei sistemi di scarico, rendendo queste regioni territori privilegiati per le linee di prodotti resistenti alla ruggine. La California rimane il punto di riferimento per componenti specifici per veicoli elettrici e soluzioni di retrofit, generando gruppi di installatori specializzati in diagnostica delle batterie e kit di conversione.
Il Sud-Est combina la crescita demografica con condizioni economiche favorevoli, alimentando una costante espansione delle unità nel mercato dei ricambi auto aftermarket. I climi caldi riducono la corrosione, ma aumentano lo stress del sistema di raffreddamento, con conseguente aumento della rotazione di radiatori e condensatori. Gli stati montuosi occidentali mostrano una forte domanda di accessori fuoristrada, con l'altitudine e i terreni accidentati che stimolano l'interesse per i kit di sospensioni per impieghi gravosi e per gli aggiornamenti delle prese d'aria ad alte prestazioni. Il Texas si distingue come un potente centro di distribuzione, servendo sia i centri urbani che le flotte rurali dei giacimenti petroliferi, e il suo orientamento verso i camion leggeri amplifica il fatturato derivante dai ricambi per veicolo.
Persistono le divisioni tra aree urbane e rurali: le aree metropolitane si affidano alla logistica in giornata e a un assortimento di SKU più ampio, mentre i rivenditori rurali privilegiano l'affidabilità e una più ampia copertura di componenti multiuso. La vicinanza agli stabilimenti di assemblaggio OEM nel Midwest offre vantaggi in termini di trasporto per alcuni distributori. Le normative federali in materia di sicurezza ed emissioni creano un'uniformità di base, ma le normative statali eterogenee, in particolare in materia di accesso ai dati ed emissioni, determinano una differenziazione regionale che i fornitori devono gestire.
Panorama normativo
Il mercato statunitense dei ricambi e componenti per autoveicoli aftermarket opera all'interno di un regime di conformità a più livelli che copre emissioni, sicurezza e tutela dei consumatori. Nel luglio 2026, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha riconosciuto SEMA come autorità di certificazione alternativa per alcuni prodotti aftermarket relativi alle emissioni nell'ambito del suo programma Certified Emissions (SC-E), creando un nuovo percorso che si affianca alle pratiche di conformità al Clean Air Act, storicamente basate su programmi a livello statale come CARB per la convalida dei componenti ad alte prestazioni.
In materia di sicurezza, il quadro normativo della National Highway Traffic Safety Administration (NHTSA) si basa sull'autocertificazione dei produttori in conformità agli standard federali di sicurezza dei veicoli a motore (FMVSS) ai sensi del titolo 49 dello United States Code (49 USC 30115), mentre il titolo 49 USC 30122 (la disposizione relativa alla "disattivazione") impedisce agli installatori commerciali di compromettere la conformità quando montano ricambi non originali. Il principio del diritto alla riparazione continua a essere promosso a livello federale e statale, con la Federal Trade Commission (FTC) che mantiene un orientamento e un atteggiamento di controllo sulle restrizioni alla riparazione e sulla commercializzazione di ricambi ricostruiti o ricondizionati (16 CFR Parte 20), rafforzando le aspettative in materia di etichettatura e divulgazione nella distribuzione dei ricambi non originali.
Analisi della catena del valore
La catena del valore si estende dalle materie prime e dai sottocomponenti (metalli, polimeri, componenti elettronici), alla produzione di parti a più livelli (fornitori di primo equipaggiamento, produttori di aftermarket di marca, private label) e a un sistema di distribuzione multi-nodo (distributori all'ingrosso, grossisti, rivenditori, marketplace di e-commerce) che rifornisce installatori e utenti finali sia nel settore del fai-da-te che in quello del DIFM (Digital Imprese, Facility, Manufacturing and Construction). La complessità è accentuata dai requisiti di SKU (Single Code of Units) ampi, a basso volume e a tiratura limitata, mentre l'approvvigionamento nordamericano legato all'USMCA (United States Merchant Coast Agreement) rimane una struttura organizzativa chiave per i flussi transfrontalieri di input e prodotti finiti all'interno dell'ecosistema dei fornitori.
Le recenti iniziative operative mostrano una spinta verso la digitalizzazione e modelli di evasione degli ordini alternativi. Nel gennaio 2025, 3D Systems e Daimler Truck (Daimler Buses) hanno annunciato un approccio decentralizzato alla produzione di ricambi tramite manifattura additiva, in collaborazione con partner come Oqton e Wibu-Systems, con l'obiettivo di ridurre i tempi di consegna dei componenti critici e di snellire la logistica. Parallelamente, Stellantis ha stretto partnership orientate alla distribuzione (tra cui quella con NEXUS Automotive International a livello globale e accordi di fornitura pluriennali con Mopar in altre regioni), a dimostrazione di come le reti di ricambi allineate agli OEM e i canali indipendenti privilegino entrambi una maggiore disponibilità, dati di prodotto autenticati e un coordinamento più efficace delle scorte attraverso percorsi di distribuzione omnicanale.
Panorama competitivo
La frammentazione del mercato rimane pronunciata nelle categorie di prodotti di base come filtri e fluidi, dove la penetrazione dei marchi privati è in aumento. Al contrario, i componenti elettronici e ADAS mostrano una crescente concentrazione, poiché gli ostacoli alla certificazione favoriscono i produttori su larga scala. Le acquisizioni strategiche, come ad esempio gli acquisti di Nissens Automotive e Stabil Group da parte di Standard Motor Products, segnalano una svolta verso la gestione termica e le capacità dei sensori a supporto delle future architetture dei veicoli [3] “Investor Presentation Q3 2025,” Standard Motor Products, smpcorp.com.
Le recenti mosse di RealTruck e di altri, volte a raggiungere un contatto più stretto con i consumatori e margini di profitto più elevati, sono state caratterizzate dall'integrazione verticale nei canali di distribuzione e di e-commerce. Gli investimenti tecnologici, inclusi algoritmi predittivi della domanda e strumenti di allestimento basati sull'intelligenza artificiale, differenziano i fornitori di alto livello dai concorrenti con investimenti in conto capitale inferiori. Esistono spazi vuoti attorno ai materiali di consumo specifici per i veicoli elettrici e ai servizi dati per i veicoli connessi, ma gli operatori storici devono bilanciare l'allocazione del capitale tra segmenti emergenti e generatori di cassa tradizionali.
La competenza in materia di conformità normativa, che spazia dagli standard EPA sulle emissioni, ai protocolli di sicurezza informatica e alle normative sulla spedizione delle batterie, sta diventando un fattore competitivo fondamentale. Le aziende che sanno gestire questa complessità stanno stipulando accordi di fornitura preferenziale con flotte e catene di riparazione nazionali. Tuttavia, persistono difficoltà: la volatilità dei prezzi delle materie prime e la carenza di manodopera qualificata gonfiano le strutture di costo, rendendo i guadagni di efficienza operativa e la resilienza della catena di fornitura fondamentali per sostenere la redditività nel settore dei ricambi auto aftermarket.
Leader del settore dei componenti e dei ricambi per autoveicoli aftermarket negli Stati Uniti
AutoZone Inc.
Advance Auto Parts Inc.
O'Reilly Automotive Inc.
Genuine Parts Co. (NAPA)
LKQ Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: AutoZone ha autorizzato un ulteriore programma di riacquisto di azioni proprie per un valore di 1.5 miliardi di dollari. Questa mossa segnala una continua flessibilità finanziaria e rafforza l'importanza che l'azienda attribuisce alla remunerazione del capitale, oltre che all'efficienza dei punti vendita e dei clienti commerciali, fattori che possono influenzare la politica dei prezzi e l'intensità degli investimenti presso i principali distributori al dettaglio.
- Febbraio 2026: Genuine Parts Company ha annunciato un piano per separare le sue attività nel settore automobilistico e industriale in due società pubbliche indipendenti. La separazione definisce un focus strategico più chiaro per le attività collegate a NAPA e crea una struttura più snella per le decisioni di investimento specifiche per segmento in ambito di distribuzione, strumenti digitali e iniziative relative alla catena di fornitura.
- Novembre 2024: Standard Motor Products ha acquisito Nissens Automotive per circa 390 milioni di dollari, ampliando il proprio portafoglio di soluzioni per la gestione termica. L'accordo rafforza la copertura nei settori del raffreddamento e della climatizzazione, che stanno acquisendo sempre maggiore importanza con i veicoli commerciali leggeri più pesanti e le piattaforme elettrificate, consolidando al contempo la posizione dell'azienda presso distributori e installatori.


Ambito del rapporto sul mercato dei componenti e dei ricambi per autoveicoli aftermarket negli Stati Uniti
L'aftermarket automobilistico è il mercato secondario dell'industria automobilistica, che si occupa della produzione, rigenerazione, distribuzione, vendita al dettaglio e assemblaggio di tutte le parti del veicolo, prodotti chimici, attrezzature e accessori dopo la vendita dell'automobile al consumatore da parte del produttore di apparecchiature originali (OEM ). L'OEM può o meno produrre parti, accessori e così via per la vendita.
Il mercato dei ricambi e dei componenti automobilistici aftermarket degli Stati Uniti è stato segmentato in base al tipo di veicolo (veicoli passeggeri e veicoli commerciali), all'applicazione (componenti del motore, trasmissione, interni, esterni e altre applicazioni) e al canale di vendita (online e offline). Il rapporto offre le dimensioni del mercato e le previsioni per il valore del mercato delle parti e dei componenti automobilistici post-vendita degli Stati Uniti (miliardi di dollari) per tutti i segmenti di cui sopra.
| Veicoli passeggeri |
| Veicoli commerciali leggeri (classe 1-3) |
| Autocarri medi e pesanti (classe 4-8) |
| Autobus e pullman (NUOVO) |
| Componenti del motore (filtri, guarnizioni, pistoni) |
| Trasmissione e trasmissione |
| Elettrico ed elettronico (sensori, alternatori, ADAS) |
| Sospensioni e freni |
| Carrozzeria ed esterni (paraurti, illuminazione) |
| Pneumatici |
| Interni e accessori |
| Fluidi e lubrificanti |
| Altri (sedili e coprisedili, ecc.) |
| Online |
| disconnesso |
| Veicoli con motore a combustione interna (ICE) |
| Hybrid Electric Vehicles (HEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli ibridi elettrici plug-in (PHEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Fai da te (fai da te) |
| Garage indipendenti DIFM |
| Fornitori di servizi commerciali/di flotte |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri (classe 1-3) | |
| Autocarri medi e pesanti (classe 4-8) | |
| Autobus e pullman (NUOVO) | |
| Per tipo di componente | Componenti del motore (filtri, guarnizioni, pistoni) |
| Trasmissione e trasmissione | |
| Elettrico ed elettronico (sensori, alternatori, ADAS) | |
| Sospensioni e freni | |
| Carrozzeria ed esterni (paraurti, illuminazione) | |
| Pneumatici | |
| Interni e accessori | |
| Fluidi e lubrificanti | |
| Altri (sedili e coprisedili, ecc.) | |
| Per canale di vendita | Online |
| disconnesso | |
| Per tipo di propulsione | Veicoli con motore a combustione interna (ICE) |
| Hybrid Electric Vehicles (HEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli ibridi elettrici plug-in (PHEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) | |
| Per canale di servizio | Fai da te (fai da te) |
| Garage indipendenti DIFM | |
| Fornitori di servizi commerciali/di flotte |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei ricambi auto aftermarket nel 2026?
Nel 238.75 ha raggiunto i 2026 miliardi di dollari.
Quale categoria di veicoli sta crescendo più rapidamente nella domanda di ricambi negli Stati Uniti?
I veicoli commerciali leggeri sono i più veloci, con una previsione di CAGR del 7.05% fino al 2031.
Quale segmento di componenti mostra il tasso di crescita più elevato?
I sensori ADAS avanzati sono in testa con un CAGR del 7.52%, a dimostrazione della crescente diffusione delle tecnologie di sicurezza.
In che modo l'elettrificazione inciderà sulla domanda di pezzi di ricambio?
I veicoli elettrici presentano il 30-40% di parti mobili in meno, riducendo la domanda di hardware tradizionale ma creando nuove esigenze nella gestione termica e nell'elettronica.
Le leggi sul diritto alla riparazione sono vantaggiose per le officine indipendenti?
Sì, si prevede che l'accesso esteso ai dati indirizzerà un maggior numero di riparazioni fuori garanzia verso officine indipendenti, rafforzando la loro quota di mercato del 56.30%.
Pagina aggiornata l'ultima volta il:



