

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
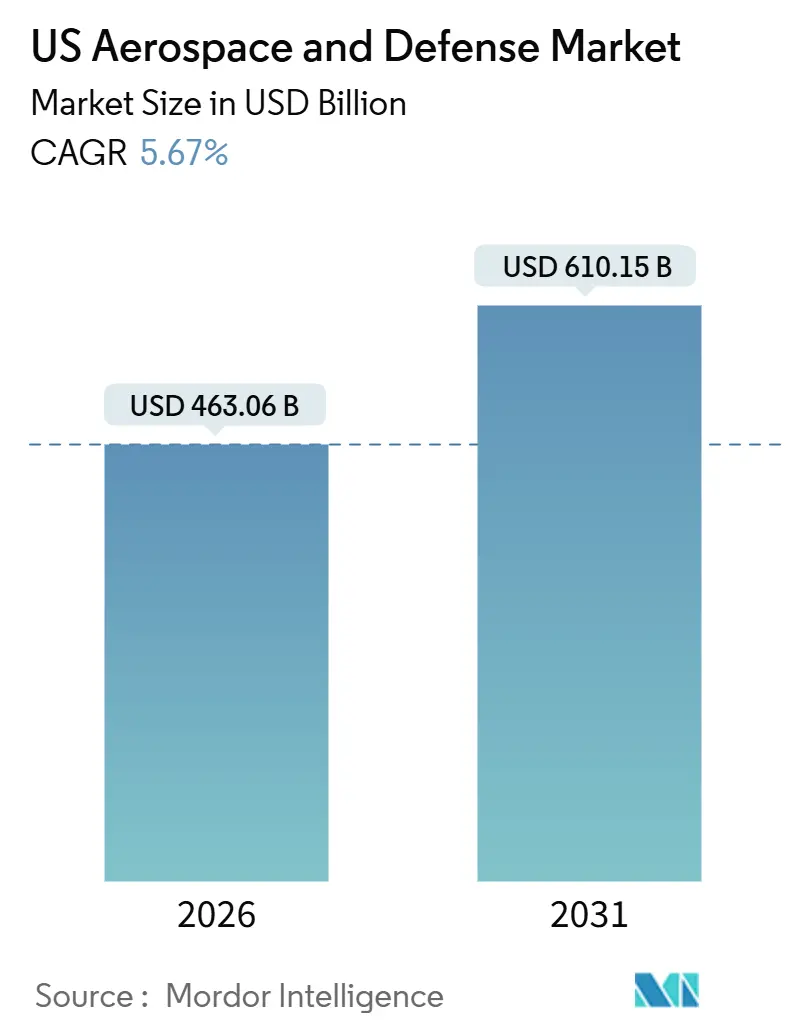
| Dimensione del mercato (2026) | 463.06 miliardo di dollari |
| Dimensione del mercato (2031) | 610.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.67% CAGR |
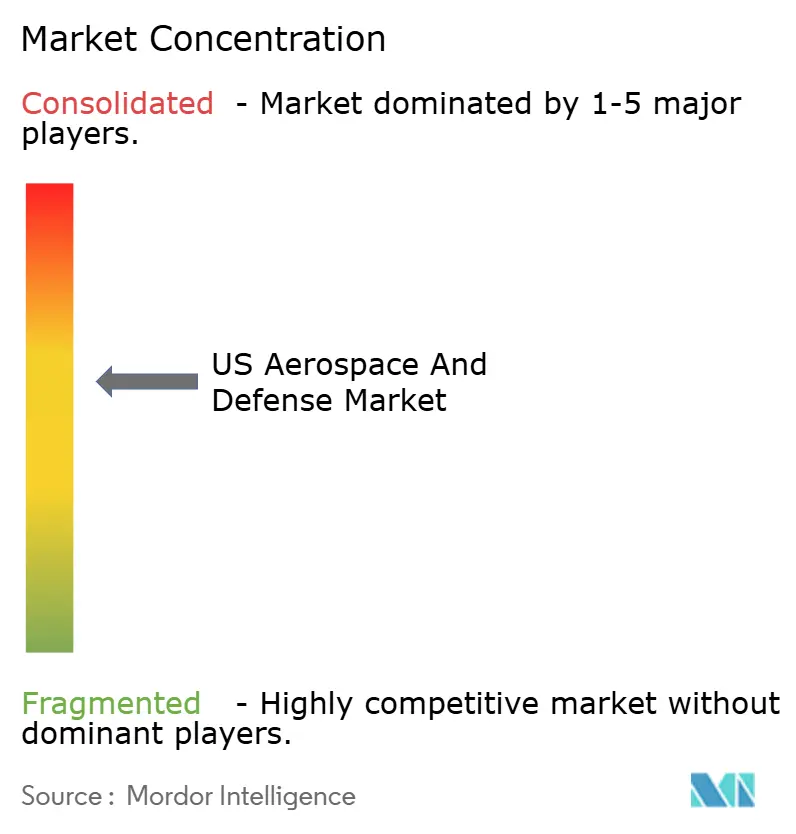
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato aerospaziale e della difesa statunitense a cura di Mordor Intelligence
Il mercato aerospaziale e della difesa statunitense ammonta a 463.06 miliardi di dollari nel 2026 e, con un CAGR previsto del 5.67%, dovrebbe raggiungere i 610.15 miliardi di dollari entro il 2031. Robusti esborsi federali, il rinnovo della flotta di aviazione commerciale e la proliferazione di costellazioni satellitari stanno convergendo per sostenere questa crescita. I finanziamenti alla difesa rimangono l'ancora di guadagno, ma l'aerospaziale commerciale sta riacquistando slancio con la normalizzazione degli arretrati degli ordini per i velivoli a fusoliera stretta e il miglioramento dell'economia di lancio. I fornitori beneficiano degli incentivi del Defense Production Act che incoraggiano l'approvvigionamento interno di titanio, magneti in terre rare e substrati semiconduttori, sebbene queste misure stiano gonfiando i costi unitari a breve termine. Le dinamiche competitive stanno cambiando, poiché i nuovi entranti finanziati da venture capital puntano a sistemi autonomi e spazi commerciali di nicchia, costringendo gli operatori storici ad accelerare gli aggiornamenti incentrati sul software. I requisiti ambientali e di sicurezza informatica stanno aumentando contemporaneamente i costi di conformità, creando sia venti contrari che opportunità di mercato ad alto rischio.
Punti chiave del rapporto
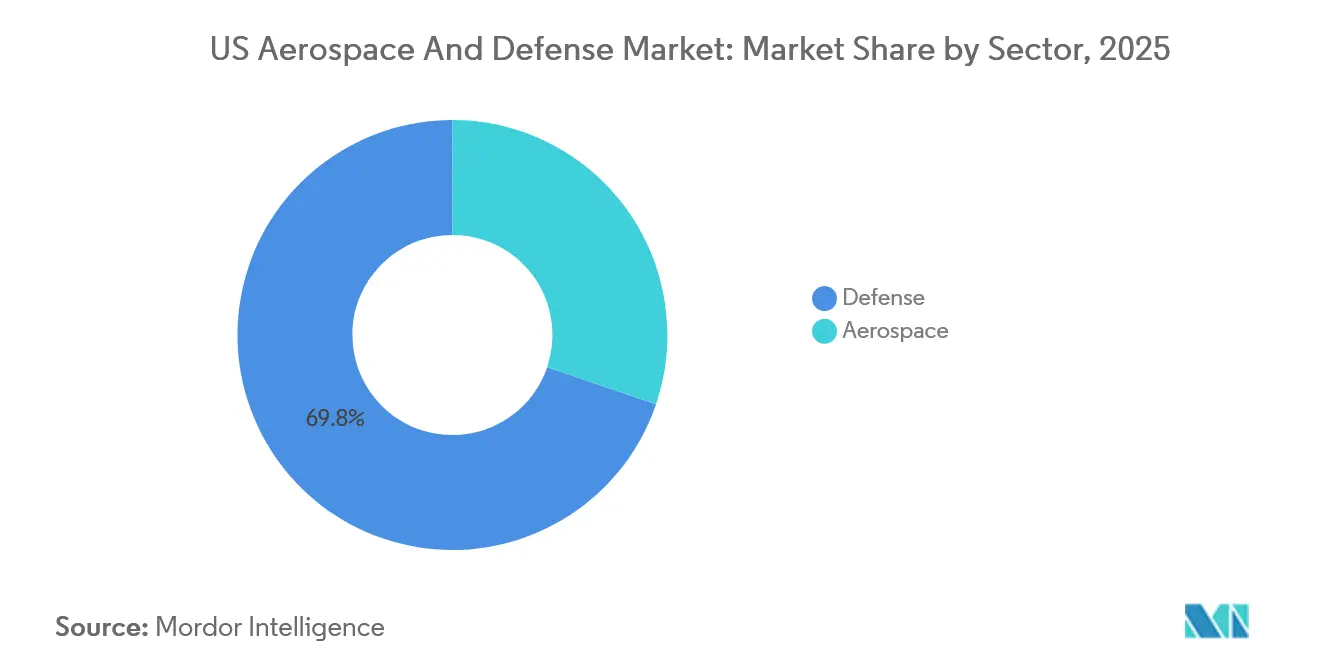
- Per settore, nel 2025 la difesa deteneva il 69.78% della quota di mercato aerospaziale e della difesa degli Stati Uniti; si prevede che il settore aerospaziale crescerà a un CAGR del 5.82% fino al 2031.
- Per piattaforma, le piattaforme spaziali hanno registrato il CAGR più rapido, pari al 7.12%, mentre le piattaforme aeree hanno rappresentato il 31.25% del fatturato del mercato aerospaziale e della difesa statunitense nel 2025.
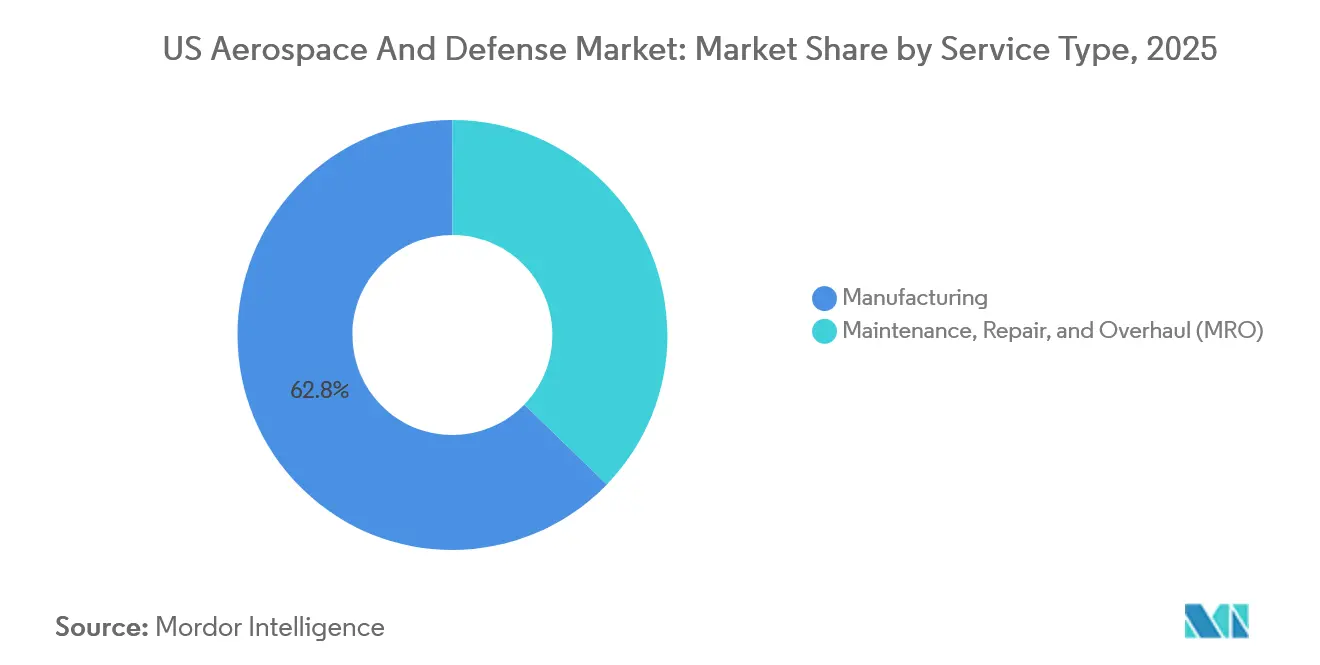
- Per tipologia di servizio, i servizi di produzione hanno registrato una quota di fatturato del 62.76% nel 2025; si prevede che la manutenzione, la riparazione e la revisione cresceranno a un CAGR del 5.92% entro il 2031.
- Per componente, le cellule e le strutture rappresentavano il 41.98% delle dimensioni del mercato aerospaziale e della difesa degli Stati Uniti nel 2025, mentre i componenti in fibra di carbonio e compositi stanno avanzando a un CAGR del 6.86%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato aerospaziale e della difesa negli Stati Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei budget per gli appalti del Dipartimento della Difesa e per la ricerca, sviluppo e ingegneria (RDT&E) | + 1.80% | Nazionale, concentrato nei principali centri di difesa | A lungo termine (≥ 4 anni) |
| Rinnovo della flotta di aviazione commerciale e generale | + 1.20% | Nazionale, con ripercussioni sulle catene di fornitura globali | Medio termine (2–4 anni) |
| Rapida crescita nei lanci commerciali e nei satelliti LEO | + 1.00% | Nazionale, esportazione verso i mercati alleati | A lungo termine (≥ 4 anni) |
| Incentivi al reshoring della supply chain | + 0.60% | Cluster manifatturieri del Midwest e del Sud-est | Medio termine (2–4 anni) |
| Gemelli MRO digitali abilitati dall'intelligenza artificiale | + 0.50% | A livello nazionale, adozione anticipata da parte dei principali operatori | A breve termine (≤ 2 anni) |
| Domanda di velivoli autonomi attribuibili | + 0.40% | Sviluppo congiunto guidato dal Dipartimento della Difesa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento dei budget per gli appalti e le attività di ricerca, sviluppo e sperimentazione del Dipartimento della Difesa
La legislazione per l'anno fiscale 2024 ha stanziato 849.8 miliardi di dollari per la difesa nazionale, portando la spesa per RDT&E (Ricerca, Sviluppo, Test e Valutazione) a un livello record di 145 miliardi di dollari. [1] Dipartimento della Difesa, "Bilancio della Difesa per l'anno fiscale 2024", defense.gov Questi fondi stanno alimentando programmi come il B-21 Raider, i sottomarini di classe Columbia e l'iniziativa sui sistemi autonomi Replicator. I contratti di appalto pluriennali stanno proteggendo i contraenti principali dagli shock della domanda, mentre livelli più elevati di maturità tecnologica stanno accelerando la transizione alla produzione di prototipi ipersonici, di guerra elettronica e anti-UAS. L'impennata sta anche aumentando i requisiti di sicurezza informatica; le aziende che hanno ottenuto la certificazione Cybersecurity Maturity Model di Livello 3 si stanno aggiudicando contratti classificati a fonte unica, rafforzando i vantaggi competitivi. Sebbene la conformità aggiunga il 5-8% ai costi del programma, la visibilità di un budget a lungo termine continua ad attrarre fornitori commerciali nel settore della difesa.
Cicli di modernizzazione della flotta dell'aviazione commerciale e generale
Alla fine del 2025, gli ordini in sospeso di Boeing e Airbus ammontavano a 14,773 jet, con i modelli a fusoliera stretta che rappresentavano oltre l'80% degli ordini. [2] Mark Johnson, “Boeing, Airbus Backlogs Hit 14,000 Aircraft,” Financial Times, ft.com I tassi di consegna si stanno normalizzando man mano che si allentano i colli di bottiglia della catena di approvvigionamento; le consegne combinate sono mirate a 1,400 aeromobili nel 2026. La flotta statunitense aveva un'età media di 14.2 anni nel 2025, stimolando il ritiro dei vecchi 757 e 737NG e aumentando la domanda di motori, avionica e ammodernamenti della cabina. Le consegne dell'aviazione generale stanno migliorando di pari passo, supportate dalla certificazione FAA delle cabine di pilotaggio a visione sintetica che riducono il carico di lavoro del pilota. I mandati sui carburanti per l'aviazione sostenibile stanno aggiungendo il 15% alle bollette del carburante, ma stanno incoraggiando l'acquisto di modelli più efficienti, rafforzando così il ciclo di sostituzione.
Rapida crescita nei lanci commerciali e nelle costellazioni satellitari
Nel 2024 SpaceX ha effettuato 136 lanci del Falcon 9, mettendo in orbita 2,400 satelliti Starlink e conquistando l'85% della massa di lancio globale, mentre nel 2025 ha registrato 167 lanci, posizionando in orbita quasi 2,700 satelliti Starlink, rafforzando la crescita dell'industria aerospaziale e della difesa statunitense. La futura capacità di carico pesante di Starship e il New Glenn di Blue Origin, la cui entrata in servizio era prevista per il 2025, stanno riducendo i prezzi al chilogrammo, ampliando così l'accesso sia per i carichi utili militari che commerciali. Il veicolo Neutron di Rocket Lab, integrato verticalmente, è progettato per missioni di carico medio, attualmente sottoutilizzate dai lanci condivisi del Falcon. Le costellazioni si stanno diversificando oltre la banda larga per includere l'osservazione della Terra, la ritrasmissione di dati tattici e architetture mesh resilienti per l'allerta missilistica. Queste dinamiche sono alla base del CAGR del 7.12% del settore spaziale.
Incentivi per il reshoring della supply chain e finanziamenti DPA
Dal 2023, 1.2 miliardi di dollari in premi del Titolo III del Defense Production Act sono stati assegnati a produttori nazionali di titanio, magneti di terre rare e semiconduttori a banda larga. [3] Federal Register, “Defense Production Act Title III Awards,” federalregister.gov Arconic, MP Materials e Wolfspeed stanno espandendo la capacità produttiva statunitense, mitigando il rischio geopolitico a scapito di costi a breve termine più elevati del 6-10%. Spirit AeroSystems ha riportato la fabbricazione delle ali in composito per il 737 MAX a Wichita nel 2025, citando preoccupazioni sul controllo qualità. I sussidi del CHIPS Act stanno ulteriormente catalizzando lo sviluppo di stabilimenti di produzione di semiconduttori di livello aerospaziale a New York e in Texas. L'ondata di reshoring sta riequilibrando la presenza dei fornitori verso i corridoi produttivi del Midwest e del Sud-Est.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia cronici nella catena di approvvigionamento e lacune nella manodopera qualificata | -0.90% | Centri manifatturieri del Midwest e del Sud-est | Medio termine (2–4 anni) |
| Inasprimento dei costi di controllo delle esportazioni e di conformità alla sicurezza informatica | -0.5% | Nazionale, che colpisce i contraenti pesanti FMS | A lungo termine (≥ 4 anni) |
| L’aumento degli obblighi ambientali e delle spese di bonifica | -0.4% | Nazionale, più alto negli stati con rigide normative ecologiche | Medio termine (2–4 anni) |
| La sovracapacità dei servizi di lancio determina la compressione dei prezzi | -0.3% | Nazionale, incentrato sui corridoi di lancio dello spazio commerciale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia cronici nella catena di fornitura aerospaziale e carenza di manodopera qualificata
Nel 2024, Spirit AeroSystems ha operato al 70% della sua produzione prevista di fusoliere a causa della carenza di elementi di fissaggio, raccordi idraulici e preimpregnati, evidenziando le continue difficoltà della catena di approvvigionamento e della forza lavoro nell'industria aerospaziale e della difesa statunitense. I dati del Bureau of Labor Statistics indicano che entro il 2028 ci saranno 35,000 posizioni vacanti tra macchinisti e tecnici di materiali compositi, con una conseguente carenza di manodopera del 15%. I prezzi della spugna di titanio sono aumentati del 22% nel 2024 a seguito delle restrizioni all'esportazione imposte dalla Russia, e i tempi di consegna per le estrusioni di alluminio si sono allungati fino a 52 settimane. I programmi di apprendistato avviati da Boeing e Lockheed Martin non formeranno personale qualificato fino alla fine del decennio, prolungando le attuali limitazioni. I conseguenti ritardi nella tabella di marcia hanno posticipato la capacità operativa iniziale di piattaforme come l'F-15EX e il CH-53K fino a 12 mesi.
Inasprimento dei costi di controllo delle esportazioni e di conformità alla sicurezza informatica
Gli emendamenti ITAR del 2024 ora richiedono audit annuali in loco degli utenti finali esteri e registrazioni della catena di fornitura completamente verificabili. [4] Dipartimento del Commercio, "Emendamenti ITAR sul monitoraggio dell'uso finale", federalregister.gov RTX ha speso 180 milioni di dollari per la conformità all'esportazione nel 2024, con un aumento del 14% su base annua. Il raggiungimento della certificazione CMMC Livello 3 costa ai fornitori di livello medio dai 2 ai 5 milioni di dollari, spingendo alcuni ad abbandonare completamente il lavoro nel settore della difesa. La norma dell'ottobre 2024 del Bureau of Industry and Security che limita le esportazioni di semiconduttori ad alte prestazioni sta riducendo le potenziali vendite estere per gli integratori C4ISR. Questi fattori aumentano i costi fissi e rafforzano la dipendenza dal mercato interno, limitando le opportunità di crescita del fatturato all'estero.
Analisi del segmento
Per settore: i finanziamenti alla difesa consolidano la crescita mentre la ripresa commerciale accelera
I ricavi della difesa hanno rappresentato il 69.78% del mercato aerospaziale e della difesa statunitense nel 2025, sostenuti dagli impegni di spesa per i programmi B-21 Raider, sottomarino classe Columbia e Next-Generation Air Dominance. Contratti stabili e pluriennali proteggono i principali appaltatori dagli shock ciclici e forniscono visibilità sui flussi di cassa a lungo termine. Gli aggiornamenti dei sistemi terrestri, come l'Optionally Manned Fighting Vehicle dell'Esercito, e i programmi navali, inclusi gli acquisti in blocco di sottomarini classe Virginia, rafforzano ulteriormente la crescita. La pressione normativa attraverso i mandati di sicurezza informatica sta innalzando le barriere all'ingresso, limitando la concorrenza estera e intensificando al contempo i costi di conformità per i fornitori nazionali.
Il settore aerospaziale, che comprende l'aviazione civile e militare, sta registrando un CAGR del 5.82% al 2031, superando il 5.54% del settore Difesa. Gli ordini arretrati per i velivoli a fusoliera stretta, guidati dal 737 MAX e dall'A320neo, sostengono l'aumento della produzione verso 50 e 65 unità al mese entro il 2026. L'aviazione militare beneficia della ricapitalizzazione dei caccia, con l'Aeronautica Militare che acquista 80 F-35A all'anno e il B-21 che entra in produzione a basso ritmo. Mentre il settore Difesa mantiene la quota maggiore dei ricavi, le consegne di jet di linea commerciali e la modernizzazione dell'aviazione generale stanno espandendo le dimensioni complessive del mercato aerospaziale e della difesa statunitense a un ritmo costante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per piattaforma: lo spazio è in testa mentre le risorse aeree dominano i ricavi
Le piattaforme spaziali hanno registrato il CAGR più elevato, pari al 7.12%, grazie alla proliferazione di costellazioni in orbita terrestre bassa e di veicoli di lancio per carichi pesanti. La tranche di 300 satelliti della Space Development Agency e le reti commerciali a banda larga come Starlink e Kuiper convalidano l'economia delle reti mesh. Le piattaforme aeree rappresentano ancora il 31.25% del mercato aerospaziale e della difesa statunitense, trainate dalle consegne di velivoli a fusoliera stretta e dall'approvvigionamento di caccia. I sistemi aerei senza pilota si stanno espandendo a un tasso del 6.2%, mentre i programmi ad ala rotante, come il V-280 Valor, rafforzano la domanda di elicotteri.
La produzione di velivoli ad ala fissa rimane la colonna portante del fatturato delle piattaforme aeree, ma il passaggio ai droni attritivi segnala una futura trasformazione del mercato. Le piattaforme terrestri e navali continuano a crescere a un tasso del 5-6%, grazie alla modernizzazione dei veicoli corazzati e alla costruzione di velivoli da combattimento di superficie, ma nessuna delle due categorie eguaglia lo slancio registrato nello spazio.
Per tipo di servizio: la produzione domina ma la manutenzione, la revisione e l'aggiornamento guadagnano terreno
I servizi di produzione hanno contribuito per il 62.76% ai ricavi del 2025, riflettendo la natura ad alta intensità di capitale delle linee di produzione di cellule e propulsione. Il portafoglio ordini di 5,600 unità di Boeing, in nove anni di attività, sottolinea la solidità di questa base di ricavi. Manutenzione, riparazione e revisione, tuttavia, stanno avanzando a un CAGR del 5.92% con l'invecchiamento delle flotte. L'età media degli aerei commerciali ha superato i 14 anni nel 2025, catalizzando interventi di manutenzione intensiva e l'adozione di gemelli digitali. I budget dei depositi dell'Aeronautica Militare hanno raggiunto i 18 miliardi di dollari nel 2024, sostenendo il carico di lavoro sia per i depositi pubblici che per quelli privati.
Le piattaforme di manutenzione digitale stanno spostando i modelli di ricavo verso abbonamenti ad analisi predittiva, premiando i provider abilitati dalla tecnologia. Questa evoluzione integra i ricavi ricorrenti derivanti dal software nel mix di servizi, integrando i tradizionali lavori di revisione ad alta intensità di manodopera.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: materiali compositi vedono il rialzo più rapido
Cellule e strutture hanno generato il 41.98% dei ricavi dei componenti del 2025, nonostante le elevate barriere all'ingresso e gli accordi di fornitura bloccati. Si prevede che i sistemi di propulsione seguiranno con il 28%, supportati dalle consegne di 1,650 motori LEAP e 950 GTF nel 2024. L'elettronica e i sistemi di missione hanno conquistato il 18% del mercato e stanno crescendo a un tasso del 5.5%, con la proliferazione di radar AESA e pod per la guerra elettronica. I materiali compositi stanno avanzando a un CAGR del 6.86% grazie agli obblighi di riduzione del peso; il 787 è composto al 50% da materiali compositi in termini di massa, stabilendo un punto di riferimento per i futuri aerei a fusoliera stretta.
I flussi di investimenti si stanno concretizzando di conseguenza. L'impianto di preimpregnati Hexcel da 250 milioni di dollari nello Utah e l'espansione di Toray nella Carolina del Sud sottolineano la corsa all'approvvigionamento di fibra di carbonio. La produzione additiva viene applicata anche ai componenti strutturali, spingendo la FAA e il Dipartimento della Difesa a sviluppare nuovi protocolli di qualificazione.
Analisi geografica
Il mercato aerospaziale e della difesa statunitense è intrinsecamente nazionale, ma la concentrazione regionale è marcata. La costa del Pacifico ospita l'assemblaggio finale dei jet commerciali, la progettazione di cellule classificate e la produzione spaziale tradizionale. La California meridionale e Washington impiegano oltre 180,000 lavoratori del settore aerospaziale, con le linee di Renton ed Everett di Boeing e la Skunk Works di Lockheed Martin. Il corridoio sud-orientale si è evoluto in un polo di crescita; la linea Mobile di Airbus ha consegnato 63 jet della famiglia A320 nel 2024 e lo stabilimento di Huntsville di Blue Origin sta aumentando la produzione di motori BE-4.
Il Texas ospita hub spaziali e di caccia verticalmente integrati. La base spaziale di SpaceX ha effettuato cinque voli di prova di Starship nel 2024, mentre lo stabilimento di Fort Worth di Lockheed Martin produce 156 F-35 all'anno. Il Midwest rimane fondamentale per la propulsione e le aerostrutture, con le turbine Evendale di GE Aerospace e le fusoliere Wichita di Spirit AeroSystems. Il New England è il centro della produzione di sottomarini ed elicotteri da trasporto pesante; gli scafi di classe Columbia di Electric Boat e le linee di produzione di CH-53K di Sikorsky dominano l'occupazione locale.
Gli incentivi federali e statali determinano l'allocazione del capitale. I sussidi del CHIPS Act finanziano fabbriche di semiconduttori a New York e in Texas, mentre Alabama e Carolina del Sud stanno implementando sgravi fiscali e sovvenzioni per la forza lavoro per garantire progetti di motori e cellule. Le normative ambientali variano a seconda della regione: il Low-Carbon Fuel Standard della California accelera l'adozione di carburanti sostenibili, mentre le normative EPA sui PFAS impongono obblighi di bonifica presso i siti storici del Connecticut e dell'Ohio.
Panorama competitivo
I primi cinque appaltatori principali rappresentano una quota significativa del valore totale del contratto, mentre la quota rimanente è distribuita tra oltre 1,200 fornitori di primo livello e numerose aziende di livello inferiore. Gli operatori storici mantengono il predominio nei settori dei caccia, dei bombardieri e dei sottomarini classificati, mentre i concorrenti finanziati da venture capital stanno rapidamente espandendosi nei settori dello spazio commerciale e dei sistemi autonomi. L'integrazione verticale full-stack di SpaceX e l'acquisizione di Terran Orbital da parte di Lockheed Martin nel 2025 illustrano strategie divergenti per proteggere le catene di approvvigionamento satellitari.
La differenziazione del software sta rimodellando la competitività. Palantir si è aggiudicata un contratto da 480 milioni di dollari con l'Esercito per sistemi di comando e controllo basati sull'intelligenza artificiale, e Kratos offre un prezzo inferiore del 40% rispetto ai tradizionali fornitori di sistemi senza pilota grazie a progetti ad architettura aperta. La conformità alla sicurezza informatica funge sia da barriera che da fossato; le aziende che raggiungono il Livello 3 del CMMC si aggiudicano appalti a fornitore unico, mentre i fornitori più piccoli, non in grado di giustificare i costi di conformità, escono o si consolidano.
Le opportunità in spazi vuoti risiedono nei velivoli regionali ibridi-elettrici, nella manutenzione in orbita, nelle armi ad energia diretta e nei sistemi anti-ipersonici. Il capitale di rischio sta fluendo più velocemente dei tradizionali budget di ricerca e sviluppo per la difesa in queste nicchie, spingendo gli operatori storici a collaborare o acquisire. Di conseguenza, l'intensità competitiva si sta biforcando tra programmi maturi e ad alto investimento di capitale e segmenti agili e software-defined.
Leader dell'industria aerospaziale e della difesa statunitense
Lockheed Martin Corporation
The Boeing Company
Società RTX
Space Exploration Technologies Corp. (SpaceX)
Northrop Grumman Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: l'Aeronautica Militare statunitense ha assegnato a Boeing il contratto di Engineering and Manufacturing Development (EMD) per il caccia F-47 NGAD di sesta generazione. Questo velivolo è destinato a sostituire l'F-22 e a fungere da componente primario per la superiorità aerea all'interno del sistema di sistemi Next Generation Air Dominance (NGAD).
- Settembre 2025: la Marina degli Stati Uniti ha assegnato contratti a General Atomics, Boeing, Anduril e Northrop Grumman per lo sviluppo di velivoli da combattimento collaborativi (CCA) armati e senza pilota, progettati per le operazioni sulle portaerei. Inoltre, Lockheed Martin è stata scelta per sviluppare il sistema di controllo standard.
Ambito del rapporto sul mercato aerospaziale e della difesa statunitense
Questo rapporto analizza il mercato aerospaziale e della difesa degli Stati Uniti d'America, con particolare attenzione ai bilanci federali della difesa, alle politiche di approvvigionamento e acquisizione, ai quadri di controllo delle esportazioni e alle capacità industriali e tecnologiche dei principali attori del mercato. Valuta l'influenza del Dipartimento della Difesa degli Stati Uniti (DoD), dei programmi alleati e della domanda aerospaziale commerciale sulle dinamiche di mercato. Lo studio fornisce un'analisi completa delle tendenze storiche, delle attuali condizioni di mercato e delle prospettive di crescita future per i settori aerospaziale e della difesa degli Stati Uniti. Sono inclusi approfondimenti basati sui dati per identificare opportunità strategiche, priorità di modernizzazione e posizionamento competitivo all'interno dell'ecosistema aerospaziale e della difesa statunitense.
Il mercato aerospaziale e della difesa statunitense è segmentato per settore (aerospaziale e difesa), piattaforma (aerea, terrestre e navale), tipo di servizio (produzione e manutenzione, riparazione e revisione [MRO]) e componente (cellule e strutture, sistemi di propulsione e motori, elettronica e sistemi di missione, componenti in composito e fibra di carbonio, guerra elettronica [EW] e sensori). Le dimensioni del mercato e le previsioni per ciascun segmento sono presentate in termini di valore (USD), consentendo un'analisi dettagliata dei modelli di domanda, delle tendenze di investimento e dello sviluppo delle capacità a lungo termine nel settore aerospaziale e della difesa degli Stati Uniti.
Per settore
| Aeronautico | Aerospaziale civile |
| Aerospaziale militare | |
| Difesa | Sistemi terrestri |
| Sistemi Navali | |
| Sistemi di combattimento aereo |
Per piattaforma
| Antenna | Velivoli ad ala fissa |
| Velivolo ad ala rotante | |
| Sistemi aerei senza equipaggio | |
| Terrestre | Veicoli blindati |
| Sistemi di artiglieria e missili | |
| Sistemi ed elettronica per soldati | |
| . | Combattenti di superficie |
| sottomarini | |
| Aviazione navale | |
| lo spazio | Satelliti di navigazione |
| Satelliti per l'osservazione della Terra/telerilevamento | |
| Ricerca scientifica/Satelliti astronomici | |
| Satelliti per comunicazioni |
Per tipo di servizio
| Produzione |
| Manutenzione, riparazione e revisione (MRO) |
Per componente
| Cellule e strutture |
| Sistemi di propulsione e motori |
| Elettronica e sistemi di missione |
| Componenti in fibra di carbonio e compositi |
| Guerra elettronica (EW) e sensori |
| Per settore | Aeronautico | Aerospaziale civile |
| Aerospaziale militare | ||
| Difesa | Sistemi terrestri | |
| Sistemi Navali | ||
| Sistemi di combattimento aereo | ||
| Per piattaforma | Antenna | Velivoli ad ala fissa |
| Velivolo ad ala rotante | ||
| Sistemi aerei senza equipaggio | ||
| Terrestre | Veicoli blindati | |
| Sistemi di artiglieria e missili | ||
| Sistemi ed elettronica per soldati | ||
| . | Combattenti di superficie | |
| sottomarini | ||
| Aviazione navale | ||
| lo spazio | Satelliti di navigazione | |
| Satelliti per l'osservazione della Terra/telerilevamento | ||
| Ricerca scientifica/Satelliti astronomici | ||
| Satelliti per comunicazioni | ||
| Per tipo di servizio | Produzione | |
| Manutenzione, riparazione e revisione (MRO) | ||
| Per componente | Cellule e strutture | |
| Sistemi di propulsione e motori | ||
| Elettronica e sistemi di missione | ||
| Componenti in fibra di carbonio e compositi | ||
| Guerra elettronica (EW) e sensori | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
A quanto ammonteranno i ricavi del settore aerospaziale e della difesa degli Stati Uniti entro il 2031?
Si prevede che il mercato raggiungerà i 610.15 miliardi di dollari entro il 2031, passando dai 463.06 miliardi di dollari del 2026, con un CAGR del 5.67%.
Quale segmento sta crescendo più rapidamente nel settore aerospaziale e della difesa degli Stati Uniti?
Le piattaforme spaziali sono in testa con un CAGR del 7.12% grazie alla proliferazione di costellazioni in orbita terrestre bassa e ai prezzi di lancio più bassi.
Quale quota detengono i primi cinque numeri primi?
Lockheed Martin Corporation, RTX Corporation, The Boeing Company, Space Exploration Technologies Corp. (SpaceX) e Northrop Grumman Corporation si sono aggiudicate insieme una quota importante degli appalti principali nel 2024.
Perché la spesa MRO è in aumento?
Nel 2025, l'età media della flotta commerciale statunitense ha superato i 14 anni, aumentando gli interventi di manutenzione intensiva e le revisioni dei motori e determinando un CAGR del 5.92% nei ricavi MRO.
Come vengono mitigati i rischi nella supply chain?
I finanziamenti del Titolo III del Defense Production Act e i sussidi del CHIPS Act stanno finanziando la capacità nazionale di produzione di titanio, magneti e semiconduttori di qualità aerospaziale, riducendo la dipendenza dai fornitori esteri a scapito di prezzi unitari più elevati.
Quali opportunità ci sono per i nuovi entranti?
Aree di business inesplorate come gli aerei regionali ibridi-elettrici, l'integrazione di energia diretta e i servizi in orbita offrono percorsi di crescita, soprattutto per le aziende con punti di forza nel software e nell'integrazione verticale.


