

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
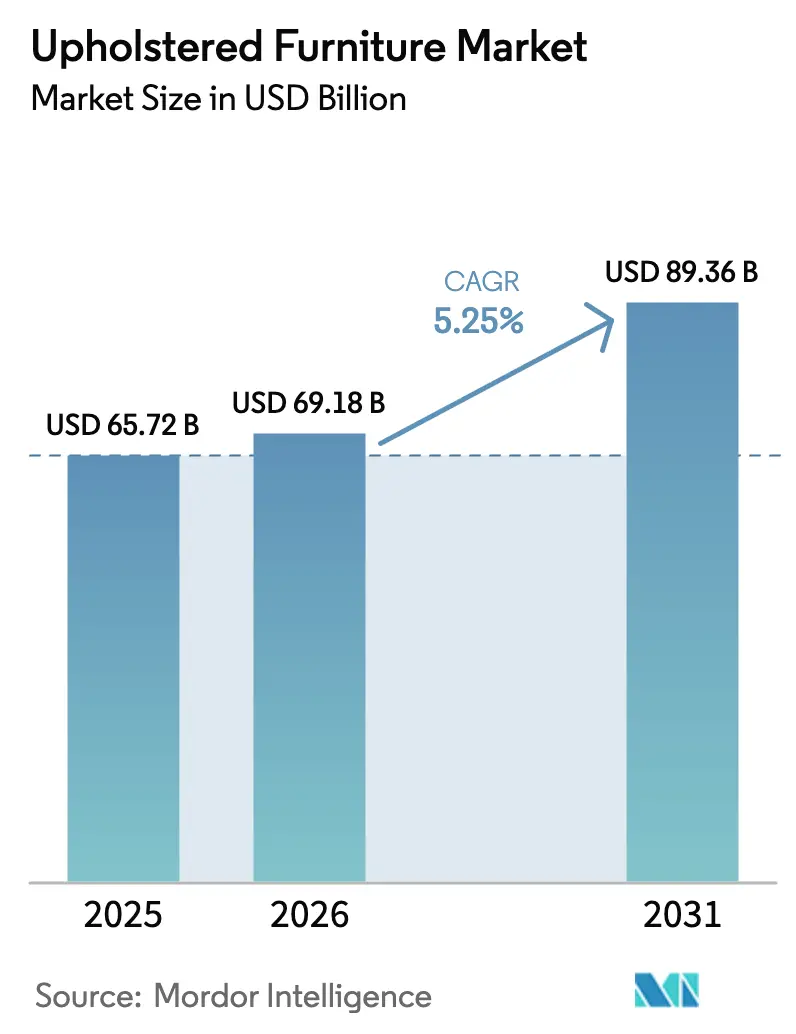
| Dimensione del mercato (2026) | 69.18 miliardo di dollari |
| Dimensione del mercato (2031) | 89.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.25% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
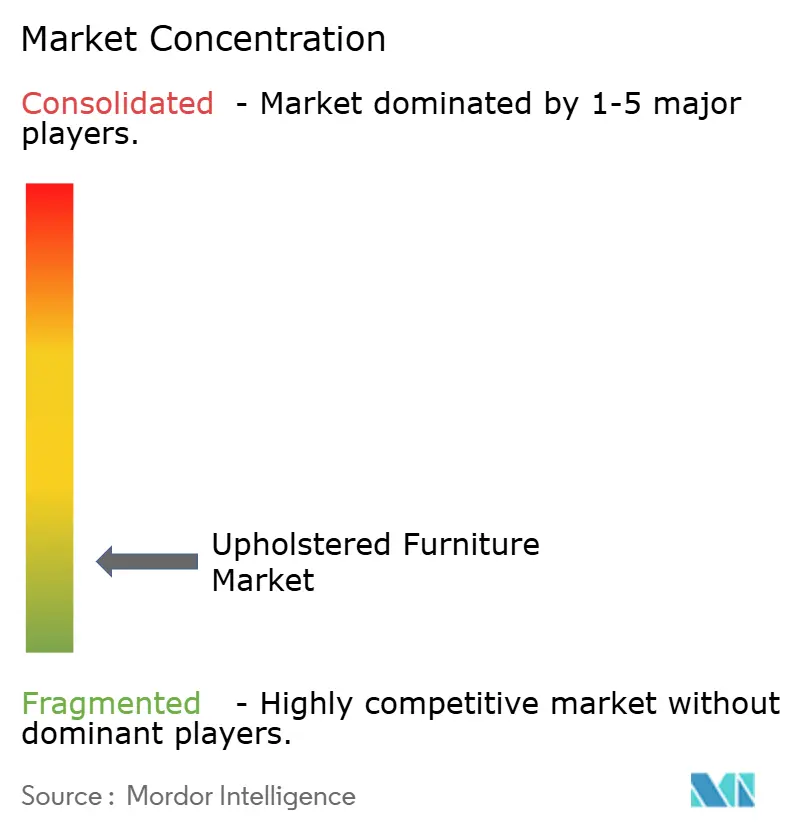
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili imbottiti di Mordor Intelligence
Si prevede che il mercato dei mobili imbottiti aumenterà da 65.72 miliardi di dollari nel 2025 a 69.18 miliardi di dollari nel 2026 e raggiungerà gli 89.36 miliardi di dollari entro il 2031, con un CAGR del 5.25% nel periodo 2026-2031. La crescita è trainata dall'urbanizzazione nelle economie emergenti e dall'adozione del commercio al dettaglio omnicanale, supportato da strumenti di visualizzazione digitale. La domanda da parte del settore dell'ospitalità e degli uffici ibridi, che privilegiano sedute ergonomiche e layout flessibili, è un fattore chiave. I consumatori danno priorità a comfort, durata e sostenibilità, con tessuti eco-certificati che influenzano le decisioni di acquisto. Le pressioni sui margini dovute alla volatilità delle materie prime, in particolare per la schiuma di poliuretano, sottolineano la necessità di approvvigionamenti agili e catene di fornitura snelle. Le normative UE, tra cui le norme sulla deforestazione e gli obblighi di circolarità, stanno plasmando la progettazione, l'approvvigionamento e la tracciabilità dei prodotti, nonché le strategie post-vendita e di fine vita. Il Nord America detiene la quota di mercato maggiore grazie alle infrastrutture consolidate, mentre l'Asia-Pacifico è la regione in più rapida crescita, trainata dall'aumento dei consumi interni e dalla solida produzione locale. L'evoluzione delle preferenze, la conformità normativa e gli investimenti in soluzioni sostenibili e flessibili sostengono la crescita.
Punti chiave del rapporto
- Per prodotto, nel 2025 i divani rappresentavano il 31.37% della quota di mercato dei mobili imbottiti, mentre si prevede che le sedie cresceranno a un CAGR del 7.26% fino al 2031.
- In base al materiale, nel 2025 il tessuto deteneva il 59.33% della quota di mercato, mentre si prevede che i materiali in pelle cresceranno a un CAGR del 5.53% fino al 2031.
- In base alla fascia di prezzo, nel 2025 la fascia media rappresentava il 51.39% della quota di mercato, mentre si prevede che le offerte premium cresceranno a un CAGR del 6.16% fino al 2031.
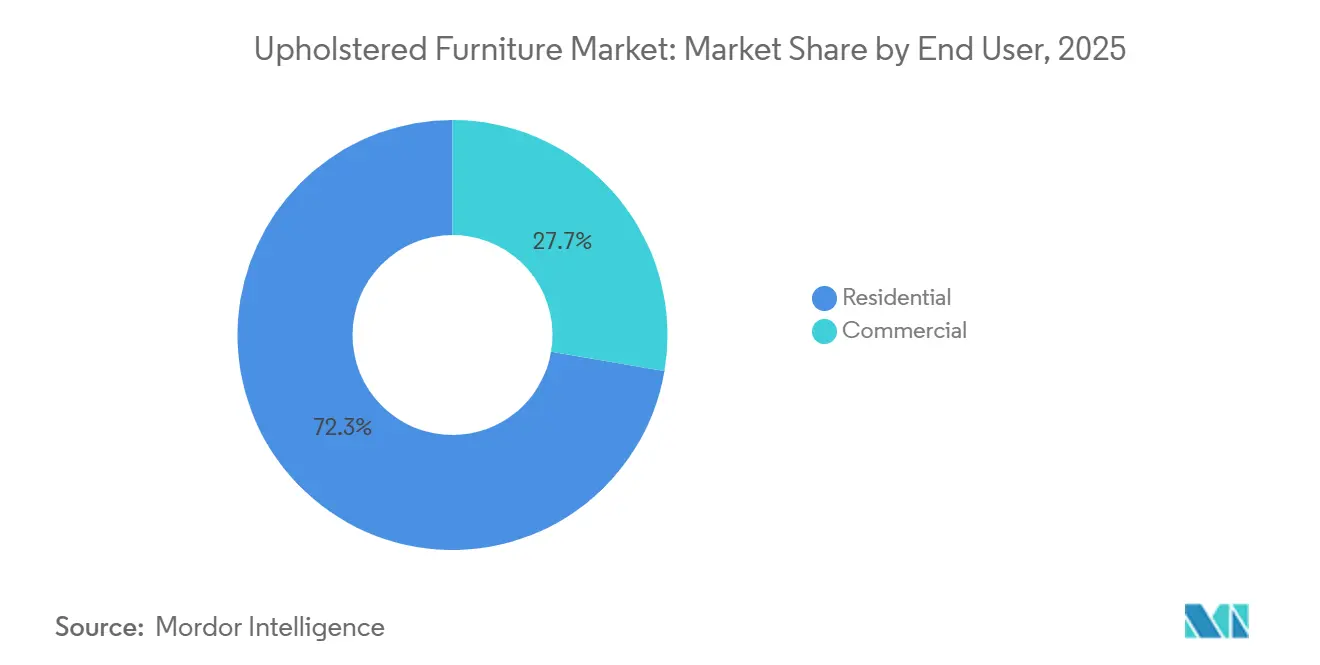
- Per utente finale, le applicazioni residenziali hanno conquistato il 72.33% della quota di mercato nel 2025, mentre si prevede che le applicazioni commerciali cresceranno a un CAGR del 5.87% fino al 2031.
- Per canale di distribuzione, i negozi specializzati rappresentavano il 45.84% della quota di mercato nel 2025, mentre si prevede che i canali online cresceranno a un CAGR del 7.28% fino al 2031.
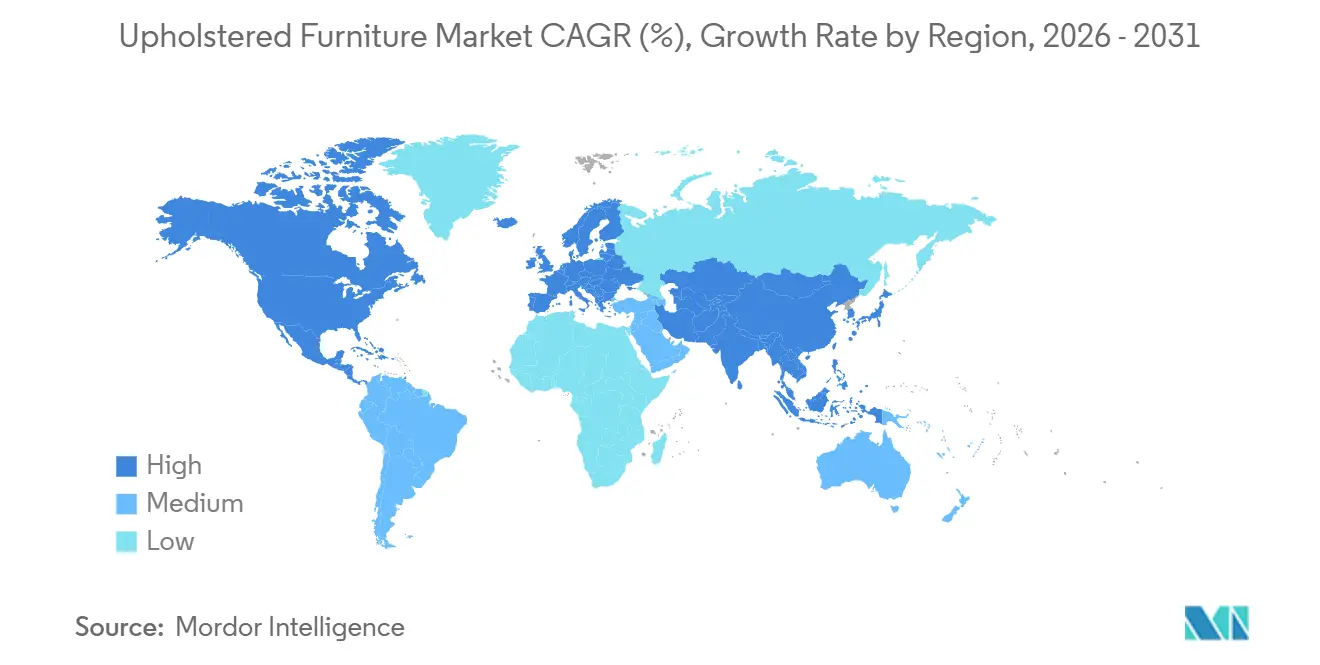
- In termini geografici, nel 2025 il Nord America deteneva il 38.35% della quota di mercato, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.17% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mobili imbottiti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della popolazione urbana e domanda di soluzioni abitative compatte | + 1.2% | Globale, primi guadagni nell'area Asia-Pacifico con ricadute sui centri urbani del Nord America | Medio termine (2-4 anni) |
| Rapida espansione dei canali di vendita al dettaglio online | + 0.9% | Globale, più forte in Nord America ed Europa, emergente nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento dei progetti di edilizia commerciale e alberghiera | + 0.8% | Medio Oriente e Africa, seguiti da Asia-Pacifico e alcune città europee | Medio termine (2-4 anni) |
| Crescente preferenza per i tessuti sostenibili ed eco-certificati tra i millennial | + 0.7% | Europa e Nord America, emergendo in America Latina | A lungo termine (≥ 4 anni) |
| Adozione di modelli di lavoro ibridi e riprogettazione delle aree lounge degli uffici | + 0.6% | Centri aziendali del Nord America e dell'Europa, centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente integrazione delle funzionalità della casa intelligente e dei mobili connessi | + 0.5% | I primi ad adottare il sistema sono stati il Nord America e l'Europa, in espansione nei mercati urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della popolazione urbana e domanda di soluzioni abitative compatte
La rapida urbanizzazione sta trasformando il modo in cui le famiglie utilizzano lo spazio per sedersi, dormire e riporre oggetti, alimentando la domanda di mobili imbottiti modulari e trasformabili. Appartamenti più piccoli e la densità abitativa delle città stanno aumentando la popolarità di divani letto, pouf contenitore e poltrone impilabili che ottimizzano la funzionalità senza sacrificare il comfort. L'ingegneria avanzata, che include meccanismi resistenti e densità di schiuma accuratamente calibrate, garantisce prestazioni di lunga durata per i mobili multifunzionali. Tessuti performanti con proprietà antimacchia e antimicrobiche contribuiscono a mantenere l'igiene e la durata nel tempo in case compatte e ad alto utilizzo. Strumenti digitali, come i progettisti di ambienti e le anteprime in realtà aumentata, riducono le incertezze del consumatore consentendo una facile personalizzazione di moduli e tessuti. Le Nazioni Unite prevedono che la quota della popolazione mondiale che vive in aree urbane aumenterà dal 55% circa di oggi al 68% circa entro la metà del secolo, aggiungendo circa 2.5 miliardi di residenti urbani, principalmente in Asia e Africa [1] Dipartimento degli Affari Economici e Sociali delle Nazioni Unite, World Population Projected to Live in Urban Areas by 2050, un.org/en/desa/68‑world‑population‑projected‑live‑urban‑areas‑2050‑says‑un . Con la riduzione degli spazi abitativi, i mobili multifunzionali ed efficienti in termini di spazio diventano essenziali per le famiglie urbane, riflettendo le mutate esigenze dello stile di vita. Produttori e rivenditori stanno rispondendo progettando mobili che combinano adattabilità, comfort e durata nel tempo per soddisfare questa crescente domanda urbana.
Rapida espansione dei canali di vendita al dettaglio online
La trasformazione digitale sta rimodellando il mercato dei mobili imbottiti, consentendo ai marchi che vendono direttamente al consumatore di espandersi senza dipendere dai tradizionali showroom. Strumenti come visualizzatori in realtà aumentata, visualizzazioni 3D e progettisti di ambienti offrono agli acquirenti una visione realistica di proporzioni, colori e layout, aumentando la fiducia nell'acquisto e riducendo la necessità di visite multiple ai negozi. La consegna più rapida è garantita da inventari integrati verticalmente e centri di distribuzione regionali, che attraggono chi si trasferisce da poco e gli acquirenti con tempi ristretti che apprezzano velocità, ampia scelta e prezzo. Sebbene i tassi di reso online per i mobili imbottiti rimangano più elevati rispetto agli acquisti in negozio, i marchi stanno sviluppando solidi canali di logistica inversa e di rivendita o ricondizionamento per proteggere i margini. La conformità normativa, inclusi i requisiti di gestione dei dati, tracciabilità dei prodotti ed etichettatura in Europa, è diventata standard per le attività di vendita online di mobili imbottiti. In tutte le regioni, la crescita delle vendite online rimane forte, poiché gli strumenti digitali e i configuratori sono ormai parte integrante del percorso di acquisto di mobili da parte del consumatore. I rivenditori segnalano una crescita del 65% nelle vendite online, il 78% utilizza strumenti digitali per migliorare l'esperienza del cliente e il 72% dei dirigenti si aspetta che i canali digitali guidino i ricavi futuri [2] ZipDo Education Reports, “Digital Transformation in the Furniture Industry Statistics,” ZipDo.co.
Aumento dei progetti di edilizia commerciale e alberghiera
I cicli di investimento e ristrutturazione degli hotel continuano a rinnovare le sedute delle lounge e delle camere, il che supporta un flusso di ordini costante per divani e sedie di qualità contract nel mercato dell'arredamento imbottito. Gli acquirenti commerciali danno priorità all'elevata resistenza all'abrasione, ai giunti rinforzati e alla conformità alle normative antincendio, in modo che i rivestimenti siano performanti anche in caso di utilizzo intensivo e di standard operativi più rigorosi negli spazi dell'ospitalità. Il linguaggio del design si orienta verso un'atmosfera più calda e residenziale, ma deve soddisfare anche la durabilità commerciale, una combinazione che ha aumentato la domanda di tessuti ad alte prestazioni e finiture in pelle avanzate. Mentre i costi di produzione per schiuma e tessuti sono aumentati, i fornitori stanno mitigando il rischio diversificando le fonti, allineando le specifiche con alternative a costi stabili e migliorando le previsioni per supportare i calendari di ristrutturazione. I centri di produzione con sede in Asia rimangono fondamentali per evadere rapidamente grandi ordini per le catene globali che eseguono ristrutturazioni immobiliari graduali. Il livello di conformità rimane attivo in tutte le spedizioni, con la documentazione relativa a materiali, finiture e prestazioni di sicurezza integrata nelle schede di valutazione dei fornitori utilizzate negli acquisti del settore dell'ospitalità.
Crescente preferenza per i tessuti sostenibili ed eco-certificati tra i millennial
Gli acquirenti più giovani e molti team di approvvigionamento istituzionali ora valutano le credenziali ambientali, il che aumenta direttamente la domanda di tessuti eco-certificati e imbottiture a basse emissioni nel mercato dei mobili imbottiti. L'adozione include cotone biologico, lino, canapa e Tencel, nonché tessuti in poliestere riciclato che soddisfano standard di test ed etichettatura riconosciuti per un utilizzo sicuro in casa e negli spazi pubblici. I tessuti ad alte prestazioni si sono allineati a questo cambiamento, offrendo durata e resistenza alle macchie, orientandosi verso prodotti chimici privi di PFAS per soddisfare le nuove politiche aziendali e regionali. Le schiume con contenuto di origine biologica riducono la dipendenza dalle materie prime petrolifere e supportano il rispetto degli obiettivi di qualità dell'aria interna se abbinate ad adesivi e finiture a basso contenuto di COV. I mercati europei continuano a dettare il passo per le aspettative di circolarità, con i mandati EPR e la trasparenza dei dati di prodotto che spingono i marchi a pubblicare informazioni sull'origine e a stabilire percorsi di ritiro per i tessuti. Alla luce di questi segnali da parte degli acquirenti e delle politiche, i marchi che pubblicano dati di tracciabilità credibili e allineano i materiali a standard riconosciuti stanno riscontrando una differenziazione più chiara nel punto vendita e nelle offerte contrattuali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili della schiuma e della pelle comprimono i margini | -1.2% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Smaltimento rapido delle importazioni a basso costo e controllo dei rifiuti | -0.9% | Europa e Nord America, emergenti nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente pressione normativa sull’approvvigionamento sostenibile | -0.7% | Europa e Nord America, influenzando gradualmente l'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente concorrenza da parte dei produttori di mobili locali non organizzati | -0.6% | Asia-Pacifico e America Latina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili della schiuma e della pelle comprimono i margini
I costi della schiuma di poliuretano rimangono sensibili ai prezzi dell'energia e agli input petrolchimici, che hanno determinato notevoli oscillazioni nei costi dei cuscini e pesato sui margini in tutto il mercato dei mobili imbottiti. L'indice dei prezzi alla produzione statunitense per la schiuma di poliuretano formata e in lastre ha raggiunto 159.343 a settembre 2025 su base 2005, sottolineando la pressione inflazionistica sostenuta che i produttori hanno dovuto gestire attraverso azioni di approvvigionamento e di prezzo [3] Board of Governors, “Producer Price Index by Commodity: Polyurethane Foam,” Federal Reserve Bank of St. Louis, fred.stlouisfed.org . Anche i prezzi della pelle sono stati sotto pressione a causa della disponibilità delle pelli e dei vincoli di finitura, mentre le alternative in pelle sintetica rispecchiano la volatilità petrolchimica. Gli scenari tariffari e i cambiamenti di origine hanno aggiunto complessità, spingendo molti fornitori a rivedere le opzioni di nearshoring, le scorte di sicurezza e le strategie di copertura per gestire i costi totali di sbarco e il rischio di tempi di consegna. Gli standard di sicurezza antincendio continuano a limitare la sostituzione della schiuma nei mercati regolamentati e rafforzano la necessità di una documentazione di qualità coerente nelle spedizioni. L'effetto complessivo è stato un aumento delle esigenze di capitale circolante e una riduzione delle finestre di prezzo, il che ha amplificato il ruolo della gestione proattiva delle categorie nel settore dei rivestimenti.
Smaltimento rapido delle importazioni a basso costo e controllo dei rifiuti
I cicli di vita più brevi dei mobili, dovuti in parte alle importazioni a basso costo e alla rapida rotazione degli stili, hanno portato a volumi maggiori di sedute smaltite in molti mercati, il che aumenta l'attenzione normativa sulla circolarità nel mercato dei mobili imbottiti. La spinta europea a ridurre i rifiuti tessili e di arredamento sta già comportando nuovi obblighi per i produttori in materia di raccolta, smistamento e recupero dei materiali nell'ambito dei programmi EPR. Il quadro giuridico francese ha rafforzato le misure che vietano la distruzione di beni invenduti e favoriscono programmi di ritiro strutturati finanziati da produttori e importatori. L'aspetto economico della logistica inversa per i mobili imbottiti rimane problematico a causa dei costi di raccolta, ispezione e separazione, motivo per cui i marchi più grandi stanno sperimentando soluzioni su larga scala in una manciata di città prima di un'implementazione più ampia. Gli acquirenti commerciali stanno integrando criteri di circolarità nelle richieste di proposta, innalzando la soglia per i fornitori che non hanno allineato le proprie capacità di stoccaggio e ristrutturazione alle aspettative normative. Con il maturare di queste politiche, i design che facilitano lo smontaggio, le parti monomateriale e i componenti modulari stanno diventando utili strumenti per il recupero, la riparazione e il riutilizzo su larga scala.
Analisi del segmento
Per prodotto: i divani consolidano la domanda, le sedie stimolano la crescita attraverso l'innovazione ergonomica
Nel 2025 i divani hanno rappresentato il 31.37% del mercato totale dei prodotti, riflettendo modelli di vita ibridi e la crescente adozione di design trasformabili e modulari che integrano spazio di archiviazione, funzioni letto e rapida riconfigurazione.
Le sedie mostrano la crescita prevista più rapida, con un CAGR del 7.26% fino al 2031, poiché i requisiti ergonomici aziendali e gli investimenti nell'home office favoriscono soluzioni di supporto regolabili. Gli ibridi in rete e tessuto tecnico hanno guadagnato terreno per ventilazione e durata, allineandosi alle tendenze del settore residenziale e degli spazi di lavoro. Funzionalità intelligenti come il rilevamento della postura e le regolazioni tramite app sono state estese dai modelli di punta a fasce di prezzo scalabili, grazie all'integrazione della tecnologia nelle specifiche da parte dei team di approvvigionamento. Il mercato delle sedute ergonomiche imbottite con tessuti morbidi al tatto è destinato a crescere, man mano che le politiche di lavoro ibride si stabilizzeranno nel corso del decennio. Quadri di conformità come ISO 9001 e OEKO-TEX Standard 100 consolidano le dichiarazioni di sicurezza e qualità, supportando un approvvigionamento coerente a livello globale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il tessuto mantiene il predominio, la pelle diventa pregiata grazie alle innovazioni nella concia
Nel 2025, i tessuti detenevano una quota di mercato del 59.33%, supportata dalla varietà di texture, colori e prodotti chimici ad alte prestazioni che bilanciano costi e durata. I segmenti contract e per uso familiare preferiscono tessuti ad alte prestazioni resistenti alle macchie e lavabili con candeggina, riducendo i costi di manutenzione negli ambienti di ospitalità e di lavoro. La domanda residenziale di tessuti in velluto e bouclé è in aumento grazie al comfort e all'aspetto, in linea con le strutture tessili resistenti dei marchi leader. Le tendenze in materia di sostenibilità includono poliestere riciclato, cotone biologico certificato GOTS e fibre cellulosiche come il Tencel, che soddisfano rigorosi standard di test ed etichettatura. Gli strumenti digitali per la selezione dei tessuti supportano ulteriormente la quota di mercato dei tessuti semplificando la personalizzazione e le decisioni sulle varianti colore senza visite di persona.
Si prevede che la pelle crescerà a un CAGR del 5.53% fino al 2031, trainata dal suo appeal premium, che enfatizza patina, longevità e prestigio. I vincoli di fornitura e l'evoluzione degli standard di finitura, comprese le restrizioni sulle sostanze, stanno incoraggiando l'innovazione nei processi a base d'acqua e di origine vegetale, mantenendo al contempo le prestazioni. I progetti contract e residenziali di fascia alta spesso combinano materiali, utilizzando la pelle per i pannelli ad alta usura e tessuti ad alte prestazioni per i cuscini, per bilanciare costi e manutenzione. Schiume a base di soia e adesivi a basso contenuto di COV vengono sempre più spesso abbinati alla pelle in gamme di specifiche più elevate per migliorare la qualità dell'aria interna. Il settore allinea la scelta dei materiali alle certificazioni e agli standard di conformità, garantendo segnali coerenti per acquirenti e autorità di regolamentazione durante la definizione delle specifiche.
Per fascia di prezzo: la fascia media bilancia l'accessibilità, la fascia premium punta sulla personalizzazione
Nel 2025, la fascia media deteneva una quota di mercato del 51.39%, rivolgendosi alle famiglie che cercano una costruzione durevole, personalizzazione e prezzi competitivi.
Si prevede che il segmento premium crescerà a un CAGR del 6.16% fino al 2031, trainato da finiture su misura, approvvigionamento trasparente e tecnologia integrata che giustifica prezzi più elevati. Configuratori basati sull'intelligenza artificiale, visualizzazione dei tessuti in tempo reale e indicatori di lead time in tempo reale semplificano i processi di produzione su ordinazione, riducendo i tempi di ciclo. I marchi adottano principi di progettazione circolare, inclusi programmi di sostituzione e riacquisto a livello di componente, per aumentare il valore del prodotto e ridurre al minimo i rischi di smaltimento. Funzionalità intelligenti come la ricarica wireless e il controllo vocale estendono i casi d'uso oltre le sedute informali, adattandosi bene a soggiorni e lounge di lusso. Il segmento premium beneficia di una domanda residenziale elevata e di progetti di ospitalità e luoghi di lavoro basati su specifiche che richiedono prestazioni elevate e un design sofisticato.
Per utente finale: il settore residenziale prevale, il settore commerciale accelera attraverso uno spazio di lavoro basato sulle attività
Nel 2025, il segmento residenziale rappresentava il 72.33% del mercato dei mobili imbottiti, trainato dalla formazione di nuclei familiari e da stili di vita ibridi che combinano lavoro e tempo libero in spazi condivisi.
Le applicazioni commerciali, che dovrebbero crescere a un CAGR del 5.87% fino al 2031, stanno guadagnando slancio con l'adozione da parte degli uffici di aree di lavoro basate sulle attività e con il settore dell'ospitalità che segue cicli di ristrutturazione definiti. Sedute lounge, arredi acustici con schienale alto e panche modulari sono fondamentali per le aree di collaborazione, mentre l'integrazione di energia elettrica e le superfici di ricarica sono caratteristiche standard. Gli acquirenti aziendali e istituzionali danno priorità a tessuti ad alte prestazioni, adatti a un uso intensivo e conformi agli standard di sicurezza e ambientali. I layout degli uffici vengono riprogettati per incoraggiare una presenza mirata, sostenendo la domanda di sedute morbide nelle aree comuni rispetto alle scrivanie assegnate. Queste tendenze posizionano gli arredi lounge come elemento centrale del design degli uffici, trainando la crescita del mercato degli imbottiti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi specializzati sono in testa, l'online aumenta la conversione abilitata dalla realtà aumentata
Nel 2025, i negozi specializzati detenevano una quota di mercato del 45.84%, offrendo esperienze tattili che consentono ai clienti di valutare comfort, tessuti e colori prima dell'acquisto. Gli showroom offrono consulenze di design, ritiro in giornata per articoli selezionati e servizi integrati per acquisti di valore più elevato, come soluzioni per l'intera stanza. Con l'avvento dello shopping omnicanale, i rivenditori stanno investendo in app di realtà aumentata, appuntamenti virtuali e ritiro in negozio per semplificare la selezione e l'evasione degli ordini. La struttura dei costi più elevata del commercio al dettaglio fisico rispetto ai modelli online spinge gli investimenti in strumenti digitali per migliorare i tassi di conversione e il valore del ciclo di vita del cliente. Per i consumatori che preferiscono testare prodotti come divani o poltrone, gli showroom rimangono essenziali nel mercato dell'arredamento imbottito.
Si prevede che i canali online cresceranno a un CAGR del 7.28% fino al 2031, supportati da strumenti di realtà aumentata, contenuti migliorati e consegne più rapide, riducendo gli ostacoli all'acquisto di rivestimenti senza recarsi in negozio. I marchi DTC semplificano le catene di fornitura eliminando gli intermediari e sfruttando l'inventario regionale per consegne più rapide. Con l'aumento dei volumi, la logistica inversa per resi e cambi migliora grazie a hub consolidati e programmi di ricondizionamento, proteggendo i margini. I venditori europei si stanno preparando ai passaporti digitali dei prodotti, influenzando l'architettura dei contenuti e l'etichettatura. Il mercato online dell'arredamento imbottito ne trae vantaggio poiché gli strumenti di visualizzazione e configurazione diventano standard nelle ricerche di mercato e negli acquisti aziendali.
Analisi geografica
Mercato nordamericano dei mobili imbottiti
Nel 2025, il Nord America deteneva una quota del 38.35% del mercato dei mobili imbottiti, trainata da redditi disponibili più elevati, da una solida attività immobiliare nelle aree di crescita e da una rete consolidata di operatori specializzati e di vendita diretta al consumatore (DTC). I meccanismi tariffari hanno spinto i fornitori a rivalutare le strategie di approvvigionamento e la capacità produttiva nazionale, integrando le capacità esistenti nei centri di produzione di mobili imbottiti che si rivolgono ad acquirenti residenziali e contract. I vincoli di manodopera nel settore dei mobili imbottiti hanno influito sui tempi di consegna, incoraggiando l'automazione selettiva nei processi di taglio e cucito, mentre i marchi hanno ampliato i programmi di apprendistato per aumentare la capacità. I cicli di rinnovamento degli uffici aziendali e i progetti di ospitalità hanno sostenuto la domanda di sedute lounge, poiché gli spazi flessibili sono diventati la norma. Il mercato ha inoltre beneficiato del valore del marchio basato su tessuti ad alte prestazioni e finiture durevoli, progettati per l'uso in spazi familiari e pubblici.
Mercato dei mobili imbottiti nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.17%, sostenuta dall'urbanizzazione, dall'aumento dei redditi e dalle capacità produttive di Cina, India e Vietnam. I fornitori regionali hanno servito sia i mercati esteri che quelli nazionali, riducendo i tempi di consegna e offrendo una gamma di prodotti più ampia per i consumatori di fascia media e premium. Con la crescita dei consumi interni, i marchi hanno personalizzato le opzioni di tessuti e colori per allinearsi alle preferenze locali, mantenendo al contempo le specifiche internazionali per l'esportazione. Giappone e Corea del Sud hanno registrato una maggiore adozione di sedute integrate con tecnologia, mentre la crescita dell'India è stata alimentata dalle famiglie della classe media urbana che hanno creato spazi abitativi flessibili. Il mercato si è rivolto sia agli acquirenti contract che a quelli residenziali, poiché le catene di fornitura si sono adattate alla produzione a doppio binario per clienti locali e internazionali.
Mercato dei mobili imbottiti in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa hanno seguito traiettorie di crescita eterogenee, influenzate da normative, turismo e cicli edilizi. L'attenzione dell'Europa alla circolarità ha portato a requisiti più severi per la riduzione degli sprechi tessili e di arredamento, con programmi di ritiro e riciclo finanziati dai produttori che hanno acquisito slancio nell'ambito delle misure di Responsabilità Estesa del Produttore (EPR). Il Regolamento UE sulla Deforestazione, in vigore dalla fine del 2024, ha imposto dati dettagliati sull'approvvigionamento di legno e pelle, aumentando i costi di due diligence per i fornitori. In Medio Oriente, i progetti di ospitalità su larga scala hanno stimolato la domanda di sedute ad alta resistenza e materiali di alta qualità per gli spazi pubblici, sostenendo gli ordini di rivestimenti per contract. La domanda del Sud America è rimasta incostante a causa delle fluttuazioni valutarie, ma la formazione di nuclei familiari urbani ha sostenuto gli acquisti di sedute di fascia media, dove valore e qualità si intersecano. Il mercato è cresciuto poiché i fornitori hanno allineato le preferenze locali agli standard globali di conformità e prestazioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La pressione normativa sui mobili imbottiti si concentra sempre più sulle prestazioni in termini di sicurezza antincendio, gestione delle sostanze chimiche e trasparenza dei prodotti, il che innalza i requisiti di conformità nelle principali regioni di consumo. Nel Regno Unito, l'Office for Product Safety and Standards (OPSS) ha condotto una consultazione pubblica finale nel marzo 2026 su una riforma completa del Furniture and Furnishings (Fire) (Safety) Regulations 1988. Le proposte includono nuovi requisiti per i test di combustione lenta e l'eliminazione dei test obbligatori a fiamma libera. Ciò fa seguito al Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025 (SI 2025/531) emanato nell'aprile 2025, che ha eliminato i requisiti di etichettatura e aggiornato i termini di applicazione.
Nell'Unione Europea, i requisiti di sostenibilità e tracciabilità si stanno ampliando grazie al Regolamento sulla progettazione ecosostenibile dei prodotti (ESPR, Regolamento 2024/1781). I mobili sono designati come categoria di prodotto prioritaria nel piano di lavoro della Commissione Europea per misure che possono includere i passaporti digitali di prodotto e i parametri di progettazione ecosostenibile. Negli Stati Uniti, i requisiti e le linee guida federali in materia di infiammabilità rientrano nei quadri normativi della Commissione per la sicurezza dei prodotti di consumo (CPSC). Ciò influisce sulla scelta dei materiali di rivestimento e delle schiume, nonché sulla documentazione necessaria per la conformità nelle spedizioni residenziali e contract, in particolare per i produttori che operano in giurisdizioni con metodi di prova ed etichette differenti.
Analisi della catena del valore
La catena del valore dei mobili imbottiti si estende dalle materie prime a monte (telai, schiuma, tessuti o pelle, adesivi e finiture, e ferramenta) alle operazioni intermedie (taglio e cucito, imbottitura, assemblaggio dei rivestimenti, collaudo e controllo qualità, e imballaggio). La domanda a valle viene soddisfatta tramite negozi specializzati, centri per la casa, canali online o di vendita diretta al consumatore (DTC) e progetti B2B. Il potere contrattuale dei fornitori è influenzato dai costi della schiuma di poliuretano, legati ai prodotti petrolchimici, e dai prezzi dei tessuti ad alte prestazioni, oltre che dalle specifiche normative, come i materiali a basse emissioni e le prestazioni di sicurezza antincendio per le sedute destinate al settore alberghiero e agli ambienti di lavoro. I requisiti di tracciabilità e documentazione, soprattutto per i prodotti destinati all'UE, si riflettono sempre più nelle schede di valutazione dei fornitori e nei contenuti di prodotto utilizzati nelle vendite omnicanale.
Anche le dinamiche commerciali e il rischio di approvvigionamento influenzano l'impronta produttiva. Fonti del settore citate nel documento indicano un commercio globale di mobili imbottiti di circa 33 miliardi di dollari, con circa il 35% della produzione destinata al commercio internazionale. Sottolineano inoltre che, a partire dal 2023, il Vietnam ha superato la Cina come principale fornitore di mobili imbottiti per gli Stati Uniti, in linea con le strategie di approvvigionamento multi-paese. Produttori e fornitori stanno reagendo all'esposizione ai dazi e alla variabilità logistica qualificando fonti alternative di materiali di rivestimento (tra cui Turchia, India e Vietnam, ove applicabile), mantenendo scorte maggiori di materiali esenti da dazi per tempi di consegna più rapidi e investendo nell'automazione, come le macchine a controllo numerico (CNC) e il taglio automatizzato, per ridurre i vincoli di manodopera e migliorare la uniformità nella produzione su ordinazione e in lotti più piccoli.
Panorama competitivo
Il mercato dell'arredamento imbottito rimane frammentato, senza un singolo marchio dominante. La concorrenza abbraccia operatori di fascia media, regionale e globale. Le aziende più grandi utilizzano l'integrazione verticale, mentre i nuovi operatori diretti al consumatore si concentrano su velocità, personalizzazione e prezzo. I marchi stanno migliorando schiuma, telai e tessuti per stabilizzare le catene di fornitura e ridurre i tempi di evasione degli ordini. I canali specializzati e contract supportano vendite high-touch e basate su progetti. Strumenti digitali come la visualizzazione e la configurazione AR sono essenziali per ridurre i tempi di decisione e minimizzare gli errori di selezione.
Conformità e sostenibilità sono fondamentali, con normative sulla circolarità e sulla deforestazione integrate nei sistemi di approvvigionamento e tracciabilità per prevenire ritardi nelle spedizioni. Tessuti ad alte prestazioni che offrono resistenza alle macchie, flessibilità di pulizia e texture accattivanti stanno guadagnando terreno nei segmenti residenziale e commerciale. Gli investimenti nel taglio automatizzato, nell'assemblaggio snello e nell'abilitazione delle vendite digitali affrontano i vincoli di manodopera, mantenendo al contempo la qualità artigianale dei rivestimenti di alta qualità. Programmi di rinnovamento degli spazi di lavoro aziendali e configurazioni modulari sostengono le pipeline contrattuali in Nord America ed Europa. I player del direct-to-consumer enfatizzano la rapidità di consegna e la configurazione semplificata, facendo pressione sui canali di distribuzione tradizionali per migliorare la velocità senza erodere i margini.
Tecnologia, materiali e conformità sono fattori chiave di differenziazione. Gli strumenti di realtà aumentata e intelligenza artificiale semplificano i flussi di lavoro di progettazione e approvazione, riducendo i tempi di progetto nelle applicazioni residenziali e contract. La tracciabilità di pelle e legno attraverso l'informativa e l'etichettatura dei fornitori garantisce l'accesso ai mercati regolamentati, in particolare in Europa. I tessuti a basso contenuto di COV e ad alte prestazioni supportano le priorità di qualità dell'aria interna, preservando al contempo l'aspetto estetico in tutte le fasce di prezzo. I fornitori che integrano velocità, conformità ed esperienza utente in una strategia unificata sono posizionati per avere successo in questo mercato in evoluzione.
Leader del settore dei mobili imbottiti
La-Z-Boy Incorporata
Industrie del mobile Ashley
PLC per mobili DFS
Natuzzi SpA
MillerKnoll, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: La-Z-Boy Incorporated ha ampliato la propria rete di negozi di proprietà, raggiungendo quota 230 in tutto il Nord America e coprendo il 61% della rete totale. La maggiore presenza di negozi di proprietà rafforza il controllo su merchandising, prezzi e assistenza per le sedute imbottite, e favorisce cicli di feedback più rapidi tra la vendita al dettaglio, la produzione e l'approvvigionamento.
- Aprile 2026: La-Z-Boy Incorporated ha lanciato AudioLuxe, una linea di mobili audio di alta gamma sviluppata in collaborazione con Klipsch. La collaborazione aggiunge caratteristiche distintive ai mobili imbottiti e supporta la valorizzazione del prodotto attraverso partnership con marchi prestigiosi e configurazioni di soggiorno di maggior valore.
- Aprile 2025: Kuka Home ha inaugurato uno stabilimento di 624,000 piedi quadrati a Binh Duong, in Vietnam, ampliando la capacità produttiva di divani e poltrone imbottite. L'investimento rafforza il ruolo del Vietnam nella fornitura globale di mobili imbottiti e offre una maggiore scala per la produzione orientata all'esportazione e per la gestione dei tempi di consegna.
Ambito e metodologia
I mobili imbottiti si riferiscono a prodotti in cui il tessuto del rivestimento è a diretto contatto con i materiali dell'imbottitura, come sedili e superfici interne.
Il mercato dei mobili imbottiti è segmentato per tipologia, applicazione, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in sedie, divani, tavoli, letti e altri tipi. Per applicazione, il mercato è segmentato in residenziale e commerciale. Per canale di distribuzione, il mercato è segmentato in vendita al dettaglio online e vendita al dettaglio offline e, per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il rapporto offre dimensioni del mercato e previsioni per il mercato dei mobili imbottiti in valore (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Sedie |
| divani |
| tavoli |
| Camere |
| Sgabelli |
| Altri prodotti (pouf, pouf, ecc.) |
Per materiale
| Tessuto |
| Cuoio |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | |
| Online | |
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | |
| B2B/Progetti (direttamente alle aziende) |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Sedie | |
| divani | ||
| tavoli | ||
| Camere | ||
| Sgabelli | ||
| Altri prodotti (pouf, pouf, ecc.) | ||
| Per materiale | Tessuto | |
| Cuoio | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati (inclusi punti vendita di marchi esclusivi) | ||
| Online | ||
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | ||
| B2B/Progetti (direttamente alle aziende) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di valore e il tasso di crescita dei mobili imbottiti dal 2026 al 2031?
Si stima che il mercato dei mobili imbottiti raggiungerà i 69.18 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 89.36 miliardi di dollari entro il 2031, con un CAGR del 5.25%, trainato dalla vendita al dettaglio omnicanale, dagli allestimenti per l'ospitalità e dalla domanda di sedute per ufficio ibride.
Quali categorie di prodotti guidano la crescita e perché nel settore delle sedute imbottite?
Nel 2025, i divani hanno conquistato una quota del 31.37% del mercato totale dei prodotti, grazie alla crescente adozione di modelli trasformabili e modulari che integrano spazio di archiviazione, funzioni letto e rapida riconfigurazione.
In che modo le normative influenzano l'approvvigionamento e la progettazione dei rivestimenti?
L'EPR dell'UE per i prodotti tessili e il regolamento UE sulla deforestazione spingono i marchi a integrare la tracciabilità, materiali a basse emissioni e design facili da smontare, il che influisce sulle etichette, sugli audit e sui processi post-vendita.
Quali sono i trend di canale più importanti per la vendita di divani e sedie?
I negozi specializzati continuano a guidare con una quota del 45.84% per la valutazione tattile e la consulenza sulla progettazione, mentre si prevede che l'online crescerà a un CAGR del 7.28% entro il 2031, poiché i configuratori AR, le consegne più rapide e i contenuti migliori riducono l'attrito durante l'acquisto.
Quali sono le regioni con la maggiore e più rapida crescita per quanto riguarda le sedute imbottite?
Il Nord America detiene la quota maggiore nel 2025, pari al 38.35%, mentre l'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 7.17% fino al 2031, poiché l'urbanizzazione, la produzione locale e l'aumento dei redditi incrementano sia la domanda residenziale che quella contrattuale.
Quali materiali stanno guadagnando popolarità nel settore dei rivestimenti e perché?
Il tessuto mantiene una quota del 59.33% grazie alle finiture performanti, alla gamma di colori e al prezzo, mentre si prevede che la pelle crescerà a un CAGR del 5.53% entro il 2031.


